

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 35.21 mil millones |
| Tamaño del mercado (2031) | USD 44.11 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.61% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
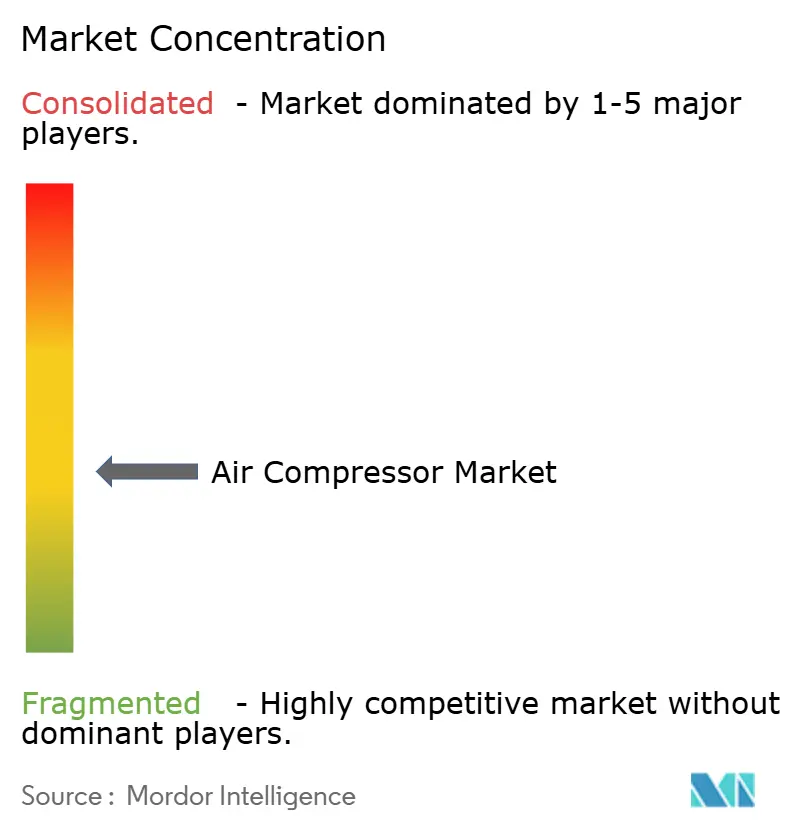
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de compresores de aire por Mordor Intelligence
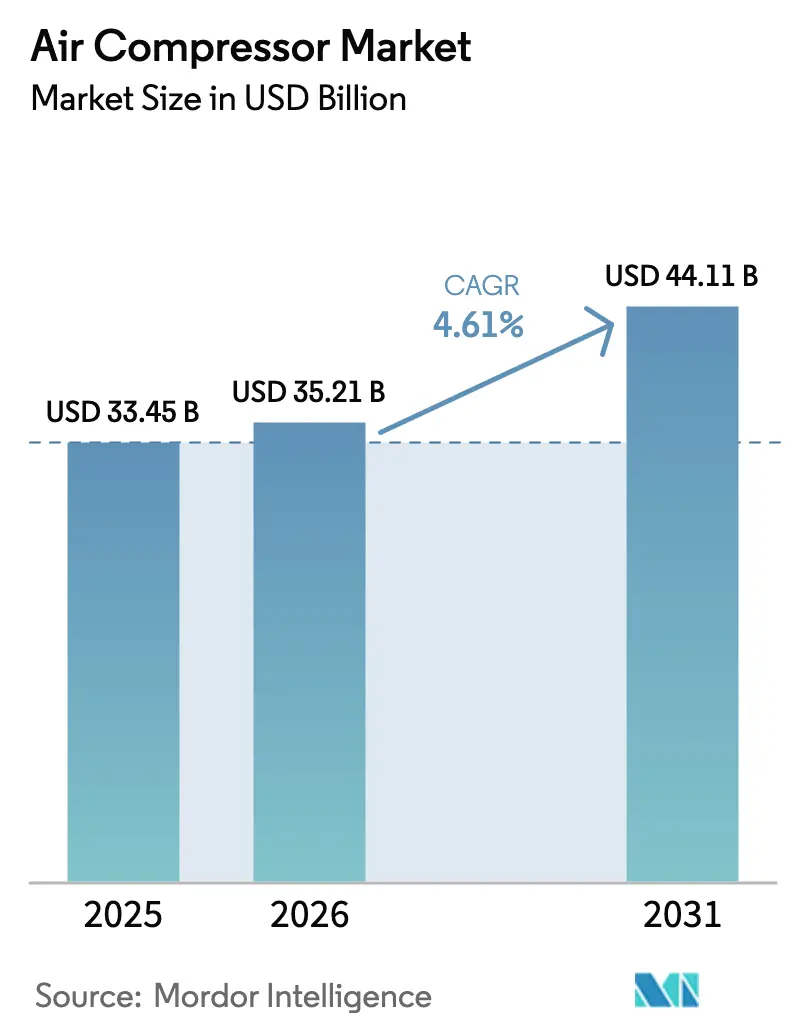
Se proyecta que el tamaño del mercado de compresores de aire será de USD 33.45 mil millones en 2025, USD 35.21 mil millones en 2026 y alcanzará los USD 44.11 mil millones para 2031, creciendo a una CAGR del 4.61% de 2026 a 2031.
El crecimiento refleja tres cambios estructurales: las normas de electrificación que impulsan las arquitecturas sin aceite en sectores sensibles a la pureza, la demanda de compresión sin precedentes derivada de la expansión de las plantas de GNL e hidrógeno, y la relocalización de la fabricación tras la pandemia, que está impulsando las instalaciones en Norteamérica y Europa. Las unidades de alta capacidad superiores a 500 kW exigen una creciente asignación de capital, ya que los megaproyectos en la transición energética eclipsan las mejoras graduales en las fábricas tradicionales. La convergencia tecnológica, la combinación de sistemas de tornillo rotativo sin aceite con centrífugos, el mantenimiento predictivo basado en IA y los variadores de velocidad continúan redefiniendo la captura de valor de los proveedores hacia contratos de servicios y software. El comportamiento competitivo se está consolidando en torno a las ofertas digitales y las adquisiciones complementarias, mientras que las fluctuaciones en los precios de las materias primas, la inestabilidad de la red en las economías emergentes y la escasez de talento en diseño avanzado de rotores moderan el crecimiento general.
Conclusiones clave del informe
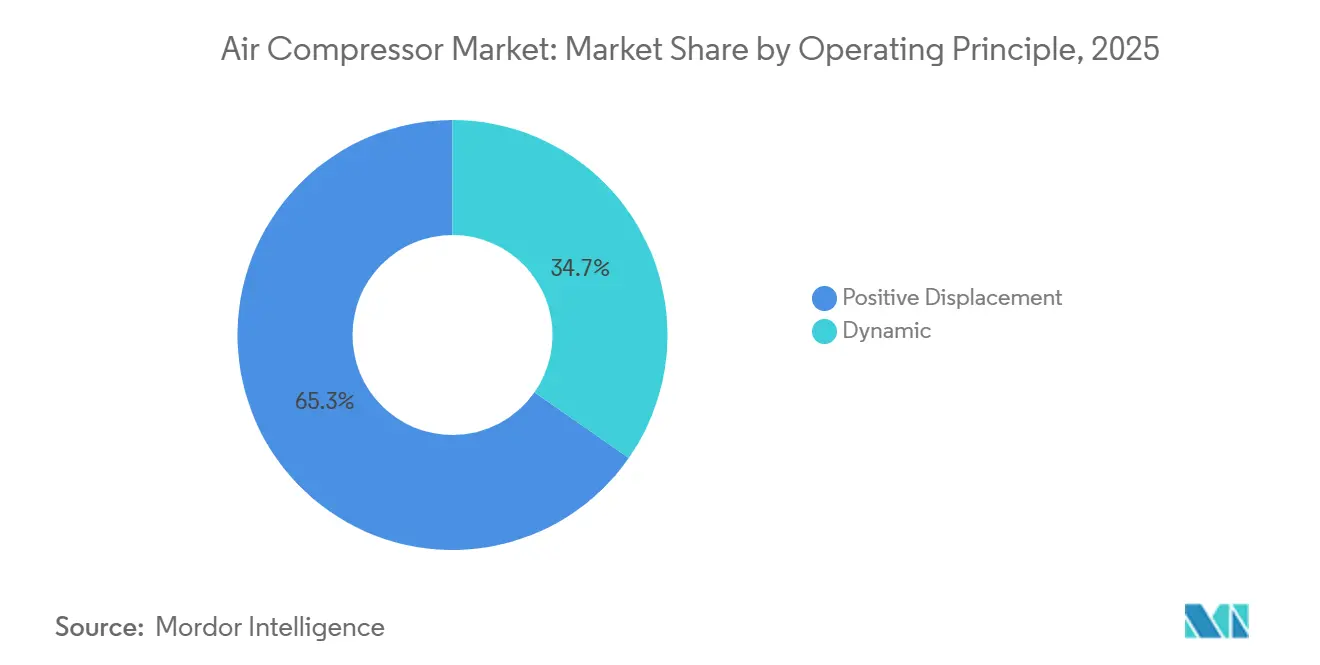
- Por principio operativo, el desplazamiento positivo capturó el 65.3% de los ingresos de 2025, mientras que se prevé que los compresores dinámicos se expandan a una CAGR del 5.3% hasta 2031, la más rápida dentro de esta segmentación.
- Por tecnología, los sistemas inundados de aceite tuvieron una participación de mercado de compresores de aire del 61.8 % en 2025, mientras que las variantes sin aceite registraron el mayor crecimiento previsto con una CAGR del 5.2 % hasta 2031.
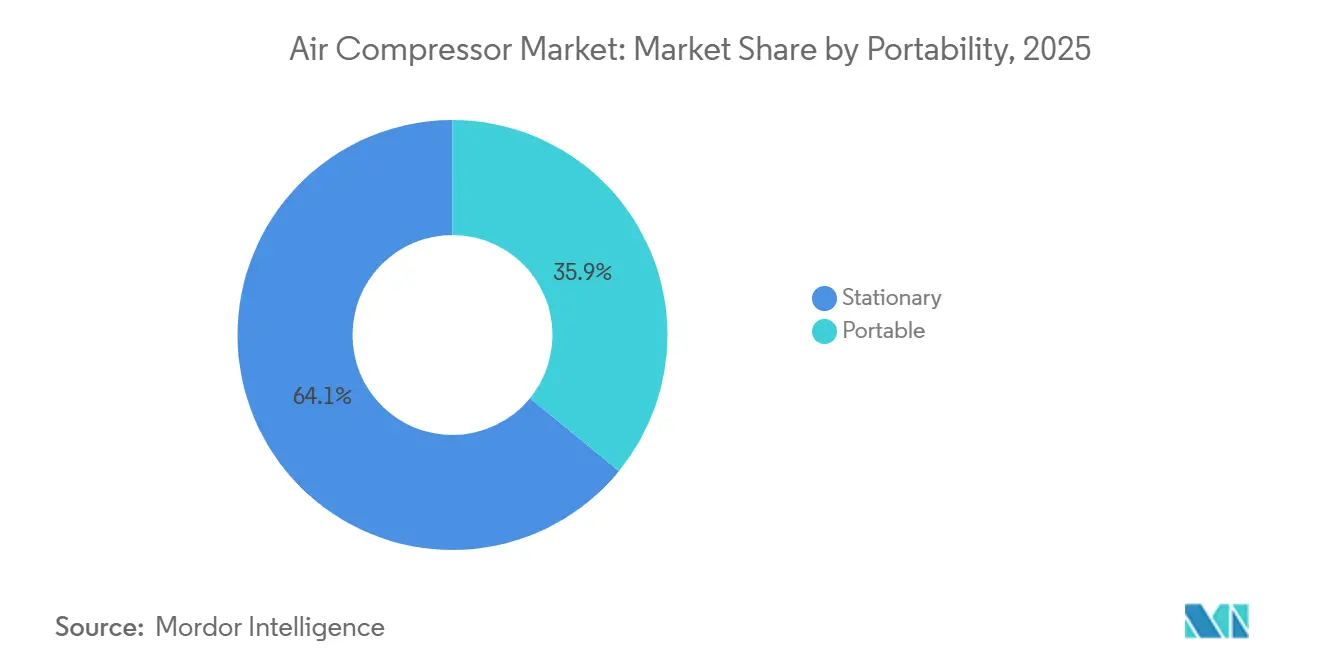
- En cuanto a portabilidad, las unidades estacionarias lideraron con una participación de ingresos del 64.1 % en 2025; se proyecta que las unidades portátiles avancen a una CAGR del 4.9 % hasta 2031.
- Por método de enfriamiento, los diseños enfriados por aire representaron el 78.2 % de las ventas de 2025, aunque se prevé que las ofertas enfriadas por agua crezcan a una CAGR del 5.1 % gracias a los beneficios de recuperación de calor.
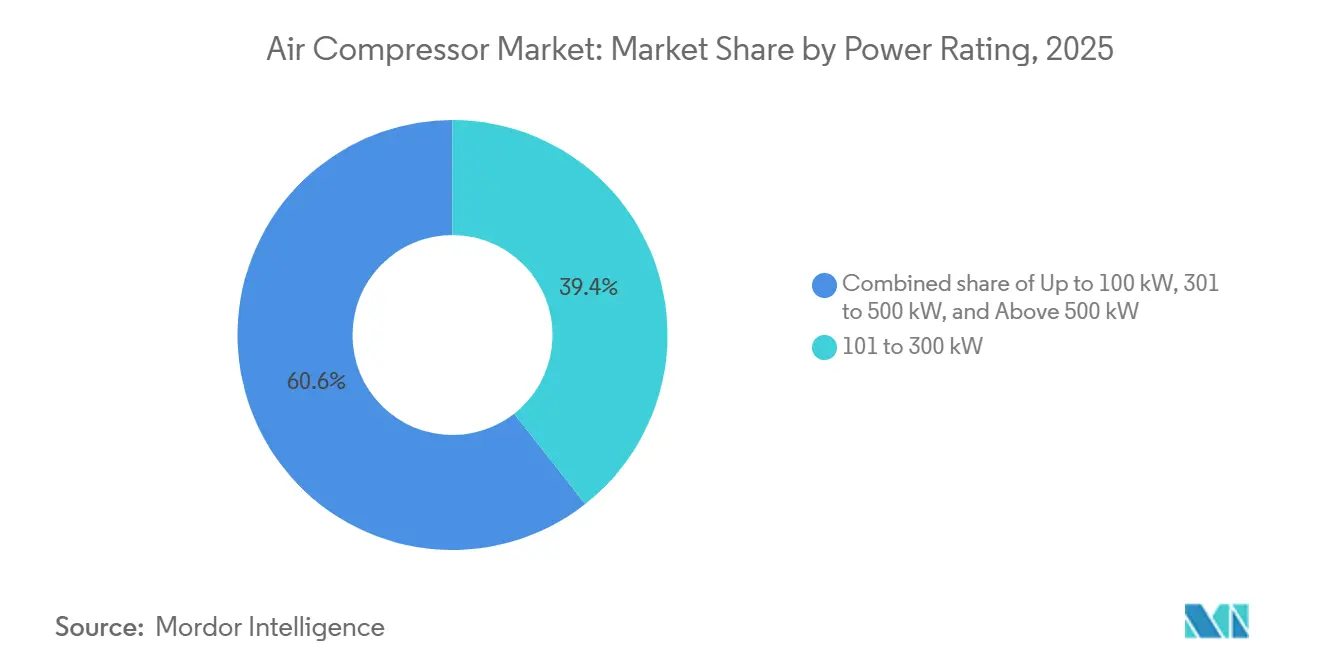
- Por clasificación de potencia, los compresores de 101 a 300 kW representaron la mayor participación del 39.4% en 2025, mientras que se prevé que los compresores de más de 500 kW se expandan a una CAGR del 5.8%, la más fuerte entre todas las clasificaciones, lo que refleja los megaproyectos de GNL, hidrógeno y CCUS.
- Por usuario final, la manufactura tuvo una participación de ingresos del 42.5 % en 2025, mientras que se espera que la atención médica registre la CAGR más rápida del 7.4 % durante 2026-2031.
- Asia-Pacífico representó el 43.7% de los ingresos en 2025; América del Norte y Europa juntas representaron aproximadamente el 45% y se beneficiarán de los incentivos a la relocalización y la descarbonización.
- Atlas Copco, Ingersoll Rand, Siemens Energy y Kaeser controlaron conjuntamente entre el 35 y el 40 % de las ventas mundiales en 2025, lo que pone de relieve un campo moderadamente concentrado.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de compresores de aire
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de compresores sin aceite impulsada por la electrificación | + 0.8% | Centros farmacéuticos y de semiconductores de América del Norte, la UE y la APAC | Mediano plazo (2-4 años) |
| Aumento del gasto de capital en infraestructura de GNL e hidrógeno | + 1.2% | Oriente Medio, América del Norte, Australia, UE, Asia | Largo plazo (≥ 4 años) |
| Relocalización de la fabricación tras la COVID-19 | + 0.6% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Normativas obligatorias de eficiencia energética | + 0.7% | Global, el más estricto en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Adopción rápida de mantenimiento predictivo basado en IA | + 0.5% | Mercados desarrollados con infraestructura IIoT | Mediano plazo (2-4 años) |
| Patines de compresión emergentes para la captura de carbono | + 0.4% | UE, América del Norte, China, Australia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Demanda de compresores sin aceite impulsada por la electrificación
El endurecimiento de las normas de pureza ISO 8573-1 en productos farmacéuticos, semiconductores y envases de alimentos modifica las especificaciones de diseños lubricados con aceite a diseños sin aceite, lo que reduce los costes de eliminación de lubricantes y se alinea con los compromisos de reducción de emisiones de carbono durante el ciclo de vida. Las modernizaciones, que priorizan los costes, se basan en una filtración mejorada, lo que crea una vía de adopción a doble velocidad. Las líneas de vehículos eléctricos de batería y de hidrógeno exigen aire Clase Cero, lo que impulsa el crecimiento de los vehículos sin aceite por encima de la tasa de crecimiento anual compuesta (TCAC) general del mercado, del 4.61 %. Los fabricantes de equipos originales (OEM) combinan hardware sin aceite con software de gestión energética, lo que refuerza la dependencia del servicio.
Aumento del gasto de capital en infraestructura de GNL e hidrógeno
Los anuncios globales superan los 230 GW de capacidad comprometida de electrolizadores para 2030, cada gigavatio requiere una compresión de hidrógeno considerable para almacenamiento, gasoductos y síntesis de amoníaco. [1] Agencia Internacional de Energía, “Base de datos de proyectos de hidrógeno 2025”, iea.org Las terminales de exportación de GNL también encargan trenes centrífugos de varios megavatios. La compra por parte de Honeywell de la división de equipos de GNL de Air Products por USD 1.81 mil millones refuerza un enfoque integrado de compresión más licuefacción. Los materiales especializados para hidrógeno a alta presión crean un nicho rentable a pesar de la gestación más larga de los proyectos.
Relocalización de la producción manufacturera en América del Norte y Europa tras la COVID-19
Más de 1,800 empresas anunciaron expansiones en EE. UU. en 2024, trasladando fábricas de semiconductores, plantas de baterías y plantas de ingredientes farmacéuticos a Estados Unidos, cada una de ellas con estaciones de aire comprimido de varios megavatios, según la Iniciativa de Reubicación. Los corredores europeos de baterías para vehículos eléctricos en Alemania y Francia reflejan esta tendencia. El aumento repentino de las adquisiciones alcanza su punto máximo entre 2026 y 2028, favoreciendo las máquinas estacionarias de alta eficiencia con paquetes de mantenimiento predictivo.
Normativa obligatoria de eficiencia energética para equipos industriales
La norma del Departamento de Energía de EE. UU. de 2024 exige índices de eficiencia energética integrados más altos en los compresores vendidos después de enero de 2026, mientras que la certificación ISO 50001 es ahora un requisito común para los proveedores en Europa. [2] Departamento de Energía de EE. UU., “Regla final: Estándares de eficiencia de compresores de aire”, energy.gov Las unidades de accionamiento de velocidad variable (VSD) reducen la electricidad entre un 20 % y un 35 %, pero cuestan entre un 25 % y un 40 % más por adelantado, lo que impulsa los modelos de arrendamiento y pago por uso dirigidos a las PYME. Los fabricantes de equipos originales (OEM) se estandarizan según la jurisdicción más estricta, elevando la eficiencia base en todo el mundo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo inicial de los sistemas de velocidad variable y sin aceite | -0.9% | Asia emergente, América Latina, África | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las materias primas | -0.6% | El suministro mundial de tierras raras se centra en China | Mediano plazo (2-4 años) |
| La falta de fiabilidad de la red eléctrica impulsa el alquiler de diésel | -0.3% | África subsahariana, Asia meridional y partes de América Latina | Mediano plazo (2-4 años) |
| Falta de talento de los fabricantes de equipos originales (OEM) para el diseño del perfil del rotor | -0.2% | Norteamérica y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo inicial de los sistemas de velocidad variable y sin aceite
Los compresores de velocidad variable y sin aceite conllevan primas de capital del 25% al 50%, lo que desalienta a las pymes compradoras en India, el Sudeste Asiático y Latinoamérica. Si bien los ahorros durante el ciclo de vida compensan el costo para los grandes usuarios, las brechas de financiamiento y los débiles ecosistemas de arrendamiento ralentizan su difusión. Los precios de los componentes están bajando con la escala, pero la transición al mercado masivo aún está fuera del horizonte de pronóstico.
Volatilidad en los precios de las materias primas (acero, imanes de tierras raras)
El acero fluctúa entre 600 y 900 USD por tonelada, y las cuotas de exportación de NdFeB de China provocaron picos en los precios de los imanes en 2024, comprimiendo los márgenes de los OEM. [3] Financial Times, “Volatilidad de los precios del acero y las tierras raras 2025”, ft.com Los fabricantes de nivel medio que carecen de herramientas de cobertura absorben los costos o se arriesgan a aplazamientos de pedidos al trasladar los aumentos a los clientes. La fabricación en países cercanos y la experimentación con imanes de ferrita mitigan, pero no eliminan, la exposición.
Análisis de segmento
Por principio de funcionamiento: Ganancia dinámica en aplicaciones de procesos intensivos
Se prevé que los compresores dinámicos capturen una mayor cuota de mercado de compresores de aire, ya que los proyectos de GNL, hidrógeno y CCUS priorizan su alto rendimiento y sus perfiles sin aceite. Los diseños de desplazamiento positivo seguían dominando el mercado de compresores de aire en 2025, pero las unidades centrífugas y axiales registraron una tasa de crecimiento anual compuesta (TCAC) del 5.3 % hasta 2031. Las máquinas reciprocantes siguen siendo vitales para presiones superiores a 300 bar, especialmente en el repostaje de hidrógeno. Las arquitecturas híbridas que combinan etapas de tornillo rotativo y centrífugas ilustran la convergencia continua.
El cambio se manifiesta geográficamente: las terminales de exportación de GNL del Golfo solicitan trenes centrífugos multietapa, mientras que los integradores de hidrógeno chinos prefieren los tornillos sin aceite para el equilibrio de la planta con electrolizadores de presión media. La demanda recíproca persiste en las estaciones de GNC de Norteamérica y en los gases industriales de Europa. Los fabricantes de equipos originales (OEM) amplían sus plataformas modulares, lo que permite a los clientes escalar de 5 a 350 bares con inventarios de piezas compartidos, lo que reduce el coste del ciclo de vida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: Las arquitecturas sin aceite avanzan en los mandatos de pureza
Las unidades sin aceite, con un crecimiento anual compuesto (CAGR) del 5.2%, se están introduciendo en los sectores farmacéutico, de alimentos y bebidas, y de semiconductores a medida que se intensifican las presiones regulatorias y de responsabilidad. Los equipos lubricados con aceite aún suministran la mayor parte del aire en la industria general gracias a una inversión de capital favorable y un mantenimiento sencillo.
Avances como los tornillos con inyección de agua y los cojinetes magnéticos reducen la fricción durante la vida útil y amplían la capacidad a más de 500 kW. Las salas blancas de semiconductores en Taiwán y Corea ahora especifican máquinas centrífugas sin aceite con cojinetes de aire, mientras que las embotelladoras europeas de bebidas las modernizan con tornillos sellados con agua para eliminar la filtración posterior. La coexistencia de ambas tecnologías persistirá a medida que la minería y la construcción sigan aceptando neblina de aceite con posfiltros.
Por portabilidad: las unidades estacionarias dominan, las portátiles aumentan el gasto en infraestructura
Las máquinas estacionarias representaron casi dos tercios de los ingresos de 2025 y siguen siendo la columna vertebral de las plantas fijas. Sin embargo, los compresores portátiles están avanzando un 4.9 % gracias a las obras de carreteras, túneles y oleoductos en India, Indonesia y África subsahariana.
Las unidades de remolque diésel dominan el mercado de alquiler, pero los vehículos portátiles eléctricos de batería están apareciendo en zonas urbanas europeas con estrictas normativas sobre emisiones. Las limitaciones de autonomía los limitan a trabajos ligeros, pero los fabricantes de equipos originales (OEM) están combinando baterías intercambiables con carga solar de mantenimiento para ampliar las horas de servicio. Las flotas estacionarias se benefician más de la monitorización por IA, ya que la conectividad permanente a la red permite análisis en tiempo real.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por método de enfriamiento: simplicidad del enfriamiento por aire versus eficiencia del enfriamiento por agua
Los modelos refrigerados por aire representaron el 78.2 % de los envíos en 2025 gracias a los menores costos de instalación y a su independencia de la infraestructura hídrica. Las máquinas refrigeradas por agua alcanzarán una tasa de crecimiento anual compuesta (TCAC) del 5.1 %, especialmente en centros de datos y grandes complejos químicos que valoran entre un 10 % y un 15 % más de eficiencia energética y potencial de recuperación de calor.
El calor recuperado de los compresores refrigerados por agua se incorpora ahora a las redes de calefacción urbana del norte de Europa, generando flujos de ingresos por créditos energéticos. Los compradores de Oriente Medio prefieren las unidades refrigeradas por aire para evitar la escasez de agua, pero dimensionan los intercambiadores de calor generosamente para combatir los picos de temperatura ambiente de 45 °C. Los sistemas de tratamiento de agua y la protección contra la congelación en climas fríos mantienen la refrigeración por aire como la opción preferida a nivel mundial.
Por potencia nominal: las unidades de más de 500 kW lideran la demanda de megaproyectos
Los compresores de más de 500 kW registrarán la tasa de crecimiento anual compuesta (TCAC) más alta, del 5.8 %, y abarcarán partidas presupuestarias en licuefacción de GNL, hidrógeno a gran escala y trenes de CCUS. Los sistemas de gama media de 101 a 300 kW siguen siendo predominantes en las fábricas de automóviles y alimentos y bebidas, mientras que las unidades de menos de 100 kW dan servicio a pequeños talleres.
Los conjuntos centrífugos de alta potencia se integran con sistemas de control distribuido, lo que permite compartir la carga y reducir los picos de electricidad. Las adquisiciones de Honeywell entre 2024 y 2025 combinan intercambiadores de calor de bobinado con pilas centrífugas personalizadas para suministrar módulos de GNL llave en mano. El crecimiento de los centros de datos en el Medio Oeste de EE. UU. es otro catalizador; los hiperescaladores implementan sistemas de aire de respaldo de varios megavatios para la purga de torres de refrigeración y actuadores neumáticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: la atención médica crece, la manufactura madura
Se proyecta que el sector salud crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7.4 %, superando a todos los demás sectores, a medida que hospitales, clínicas y cadenas dentales se expanden en Asia-Pacífico y Latinoamérica. El sector manufacturero, aunque aún representa el 42.5 % de la facturación de 2025, madura a medida que la electrificación reduce la intensidad del uso de herramientas neumáticas.
Los sistemas de aire médico exigen redundancia según la norma ISO 7396-1 y diseños sin aceite, lo que impulsa las mejoras en hospitales europeos y norteamericanos construidos antes del año 2000. Las plantas farmacéuticas adoptan sistemas sin aceite, con variador de velocidad (VSD) y monitorizados por IA para garantizar la producción estéril. Por el contrario, la minería y la construcción siguen dependiendo de robustos equipos portátiles con lubricación por aceite, un segmento menos adaptado a los servicios digitales.
Análisis geográfico
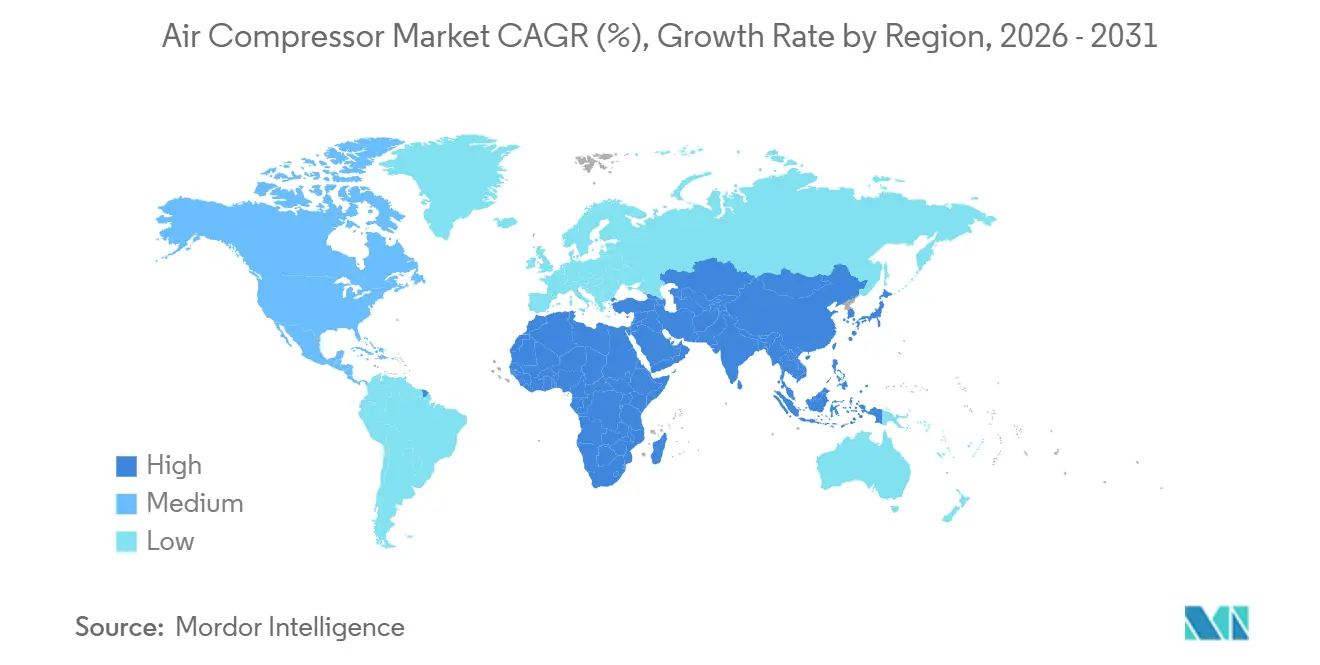
La región Asia-Pacífico consolidó el 43.7 % del mercado de compresores de aire en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5.0 % hasta 2031 gracias al desarrollo de hidrógeno en China y al impulso de infraestructura en India. China amplía la producción de electrolizadores hacia 165 GW anuales, lo que impulsa una gran demanda de compresores centrífugos y de tornillo, mientras que las carreteras y el metro de India impulsan el alquiler de compresores portátiles. Japón y Corea del Sur priorizan los compresores ultralimpios sin aceite para chips y vehículos de pila de combustible, y pagan un precio superior por los cojinetes magnéticos y los variadores de velocidad de carburo de silicio.
Norteamérica controló aproximadamente una cuarta parte de los ingresos de 2025, ya que la relocalización, las terminales de GNL en la Costa del Golfo y los centros de datos a gran escala multiplicaron las instalaciones estacionarias. Los créditos fiscales de la Sección 45Q estimulan los proyectos de CCUS en el Medio Oeste de EE. UU., impulsando los pedidos de compresión de CO₂ en múltiples etapas. Canadá aprovecha la financiación de la estrategia de hidrógeno para modernizar las operaciones de arenas petrolíferas de Alberta con hidrógeno bajo en carbono, lo que requiere unidades reciprocantes de alta presión. La afluencia de energía proveniente de la relocalización cercana a México impulsa la compra de plantas estacionarias de tamaño mediano y plantas portátiles diésel para la rápida construcción de plantas.
Europa tenía una participación de aproximadamente el 20%, liderada por Alemania, Francia y los países nórdicos, impulsando proyectos piloto de hidrógeno verde y CCUS. [4] Observatorio de Tecnologías de Energía Limpia de la Unión Europea, “Panorama de la financiación de CCUS 2025”, op.europa.eu Las normas de contratación pública ISO 50001 de la UE aceleran la adopción de VSD. Europa del Este atrae la producción de baterías para vehículos eléctricos, incorporando especificaciones sin aceite en los diseños de gigafábricas. La región también es pionera en compresores refrigerados por agua conectados a circuitos de calefacción urbana, mejorando el ROI del proyecto.
Sudamérica, junto con Oriente Medio y África, representó aproximadamente el 10% del gasto para 2025. Los yacimientos presal de Brasil y las minas de litio de Argentina sustentan la demanda de vehículos portátiles de alta potencia, mientras que la expansión de las exportaciones de GNL de Qatar y los Emiratos Árabes Unidos exige grandes trenes centrífugos. La precaria fiabilidad de la red eléctrica en África sustenta los vehículos portátiles diésel para la minería y la construcción. La escasa cobertura del IIoT retrasa la adopción del mantenimiento basado en IA en estas regiones.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Las normas de eficiencia energética se están volviendo más estrictas en lo que respecta al rendimiento de los compresores compactos y el cumplimiento de los métodos de prueba, con Estados Unidos como referente a corto plazo. Bajo el Programa de Conservación de Energía del Departamento de Energía de EE. UU. (DOE), los requisitos mínimos de eficiencia establecidos en 10 CFR 431.345 se volvieron obligatorios para los equipos de compresores de aire cubiertos, y su cumplimiento está vinculado a la certificación del fabricante y a sanciones civiles por incumplimiento. El DOE también actualizó las normas relacionadas con los procedimientos de prueba mediante acciones del Registro Federal en 2025, lo que afecta la forma en que los fabricantes de equipos originales (OEM) demuestran el cumplimiento para cada modelo básico.
Los compradores internacionales también hacen referencia a las normas internacionales que dan forma a las especificaciones de adquisición en distintas jurisdicciones. La norma ISO 22484:2024 (publicada en noviembre de 2024) establece un código de prueba de rendimiento para compresores de aire de baja presión accionados eléctricamente, lo que facilita la comparabilidad de las afirmaciones sobre eficiencia y refuerza la tendencia hacia arquitecturas de velocidad variable y mayor eficiencia cuando las ofertas se evalúan en función del coste energético del ciclo de vida y la auditabilidad.
Panorama competitivo
El mercado de compresores de aire presenta una concentración moderada: Atlas Copco, Ingersoll Rand, Siemens Energy y Kaeser controlan conjuntamente entre el 35 % y el 40 % de los ingresos globales. Atlas Copco realizó 15 adquisiciones de redes de servicio durante 2024-2025, ampliando su alcance en Brasil, Europa y Asia e integrando la analítica SMARTLINK en flotas existentes. Honeywell invirtió 3.97 millones de dólares en la adquisición de Sundyne y una unidad de equipos de GNL, creando un nicho integrado de compresión-licuefacción que se alinea con su suite digital Forge. La compra por parte de Siemens de los variadores industriales ebm-papst en 2024 refuerza su estrategia en mecatrónica, con la posibilidad de sustituir la neumática por actuadores eléctricos en la intralogística.
Competidores chinos como Kaishan aprovechan la eficiencia de costes y la demanda nacional de hidrógeno para obtener contratos en mercados sensibles a los precios. Los especialistas en software ABB y AspenTech ofrecen plataformas de mantenimiento predictivo independientes del proveedor, comercializando hardware y centrando las ganancias en la analítica. Los vectores competitivos se centran en la propiedad de los datos, las garantías de rendimiento energético y la agrupación de servicios durante el ciclo de vida, en lugar del coste principal del equipo.
Líderes de la industria de compresores de aire
Grupo Atlas Copco
ingersoll rand inc.
Potencia aérea global de Hitachi (Sullair)
Industrias Gardner Denver
Compresores Kaeser SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Atlas Copco adquirió LVC Solutions NV, un distribuidor belga de aire comprimido con sede en Genk. Esta operación amplía la presencia local de Atlas Copco en ventas y servicios en un mercado europeo consolidado, donde los contratos de servicio basados en el tiempo de actividad y las mejoras en la conectividad de la flota son factores diferenciadores clave.
- Julio de 2025: Hitachi Global Air Power lanzó el compresor de aire portátil eléctrico sin aceite Sullair OFE1550, posicionándolo en torno a un funcionamiento con cero emisiones y una calidad del aire de Clase 0 para lugares de trabajo. Este lanzamiento amplía el mercado potencial para compresores portátiles en entornos interiores, sensibles al ruido y con restricciones de emisiones, donde las unidades diésel presentan limitaciones operativas.
- Marzo de 2024: Hitachi Global Air Power presentó la serie Sullair TS 190-260 de compresores de aire de tornillo rotativo de dos etapas, diseñados para mejorar la eficiencia energética de las estaciones de aire comprimido industriales. Este lanzamiento respalda la venta basada en el costo del ciclo de vida y ofrece una vía de actualización para las plantas que buscan reducir el consumo de electricidad sin necesidad de recurrir a arquitecturas de compresores más complejas.
Alcance del informe sobre el mercado mundial de compresores de aire
Un compresor de aire es un dispositivo mecánico y neumático que convierte la energía en energía potencial almacenada en aire presurizado mediante un motor eléctrico, diésel o de gasolina, etc. Un compresor de aire impulsa cada vez más aire hacia un tanque de almacenamiento, aumentando así la presión. El compresor se apaga cuando la presión dentro del tanque alcanza su límite superior definido.
El mercado de compresores de aire se segmenta por principio de funcionamiento, tecnología, portabilidad, método de refrigeración, potencia nominal, sector de aplicación y geografía. Por principio de funcionamiento, el mercado se divide en: desplazamiento positivo, alternativo, de tornillo rotativo, de paletas rotativas, dinámico, centrífugo y axial. Por tecnología, se divide en lubricado con aceite y sin aceite. Por portabilidad, se divide en estacionario y portátil. Por método de refrigeración, se divide en refrigerado por aire y refrigerado por agua. Por potencia nominal, se divide en hasta 100 kW, 101-300 kW, 301-500 kW y más de 500 kW. Por sector de aplicación, se divide en manufactura, petróleo y gas, generación de energía, productos químicos y petroquímicos, minería y construcción, alimentos y bebidas, atención médica, entre otros. El informe también abarca el tamaño del mercado y las previsiones para el mercado de compresores de aire en las principales regiones. El tamaño del mercado y las previsiones para cada segmento se basan en los ingresos (en USD).
Por principio de funcionamiento
| Desplazamiento positivo | Recíproco |
| Tornillo rotativo | |
| Paleta rotatoria | |
| Dynamic | Centrífugo |
| Axial |
por Tecnología
| Inundado de petróleo |
| Libre de aceite |
Por Portabilidad
| Estacionario |
| Portátil |
Por método de enfriamiento
| Aire |
| Enfriado hidráulicamente |
Por potencia nominal
| Hasta 100 kW |
| De 101 a 300 kW |
| De 301 a 500 kW |
| Por encima de 500kW |
Por industria del usuario final
| Manufactura |
| Petróleo y Gas |
| Generación de energía |
| Productos químicos y petroquímicos |
| Minería y construcción |
| Alimentos y Bebidas |
| Sector Sanitario |
| Otros |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia y el Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por principio de funcionamiento | Desplazamiento positivo | Recíproco |
| Tornillo rotativo | ||
| Paleta rotatoria | ||
| Dynamic | Centrífugo | |
| Axial | ||
| por Tecnología | Inundado de petróleo | |
| Libre de aceite | ||
| Por Portabilidad | Estacionario | |
| Portátil | ||
| Por método de enfriamiento | Aire | |
| Enfriado hidráulicamente | ||
| Por potencia nominal | Hasta 100 kW | |
| De 101 a 300 kW | ||
| De 301 a 500 kW | ||
| Por encima de 500kW | ||
| Por industria del usuario final | Manufactura | |
| Petróleo y Gas | ||
| Generación de energía | ||
| Productos químicos y petroquímicos | ||
| Minería y construcción | ||
| Alimentos y Bebidas | ||
| Sector Sanitario | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia y el Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de compresores de aire en 2026?
Se estima que el tamaño del mercado de compresores de aire será de USD 35.21 mil millones en 2026, con una CAGR del 4.61 % hasta alcanzar los USD 44.11 mil millones en 2031.
¿Qué segmento está creciendo más rápido dentro de los compresores de aire?
La demanda de sistemas de aire medicinal en el sector sanitario está creciendo a una tasa anual compuesta (CAGR) de aproximadamente el 7.4 %, superando a todos los demás usuarios finales.
¿Por qué los compresores sin aceite están ganando terreno?
Normas de pureza más estrictas en productos farmacéuticos, semiconductores y procesamiento de alimentos exigen aire de clase cero, impulsando arquitecturas sin aceite que eviten la contaminación por hidrocarburos.
¿Qué papel desempeñará el hidrógeno en la futura demanda de compresores?
La capacidad de electrolizadores comprometida que supere los 230 GW para 2030 requerirá una compresión de hidrógeno de varios megavatios, lo que lo convierte en un motor clave del crecimiento a largo plazo.
¿Cómo se diferencian los proveedores más allá del hardware?
Los principales fabricantes de equipos originales (OEM) combinan contratos de mantenimiento predictivo y garantía de rendimiento basados en IA, trasladando los ingresos hacia software y servicios de ciclo de vida.
¿Qué regiones muestran el mayor potencial de crecimiento?
Asia-Pacífico lidera el crecimiento absoluto, mientras que América del Norte se beneficia de la relocalización y los incentivos CCUS, y Europa impulsa la demanda a través de regulaciones sobre hidrógeno y eficiencia.


