

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
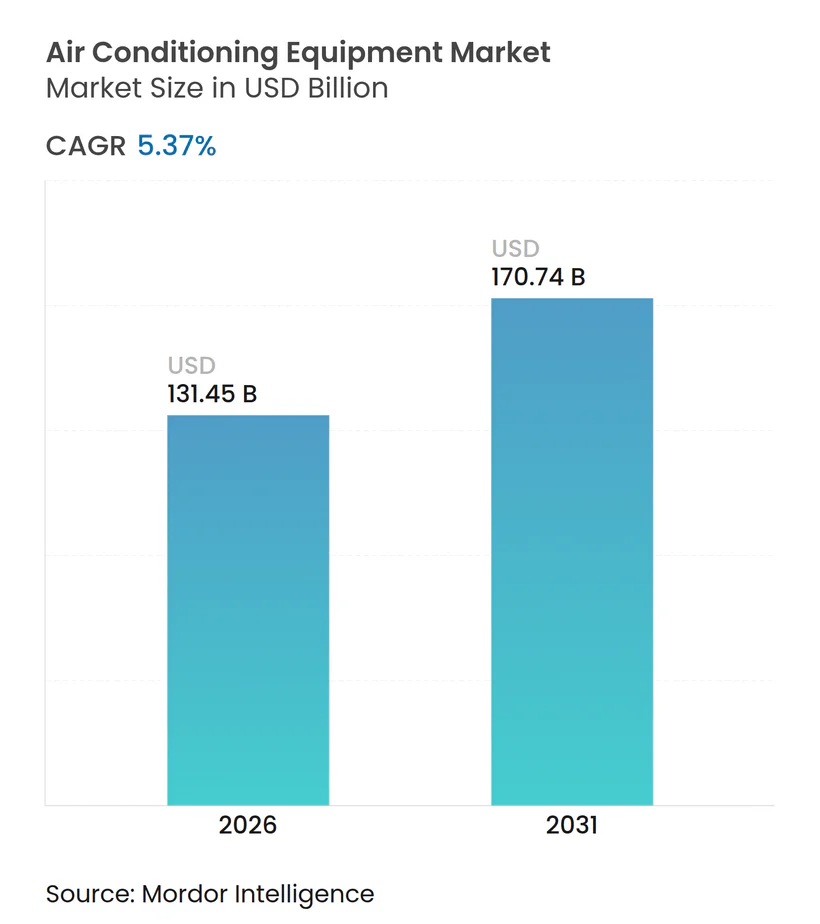
| Tamaño del mercado (2026) | USD 131.45 mil millones |
| Tamaño del mercado (2031) | USD 170.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.37% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
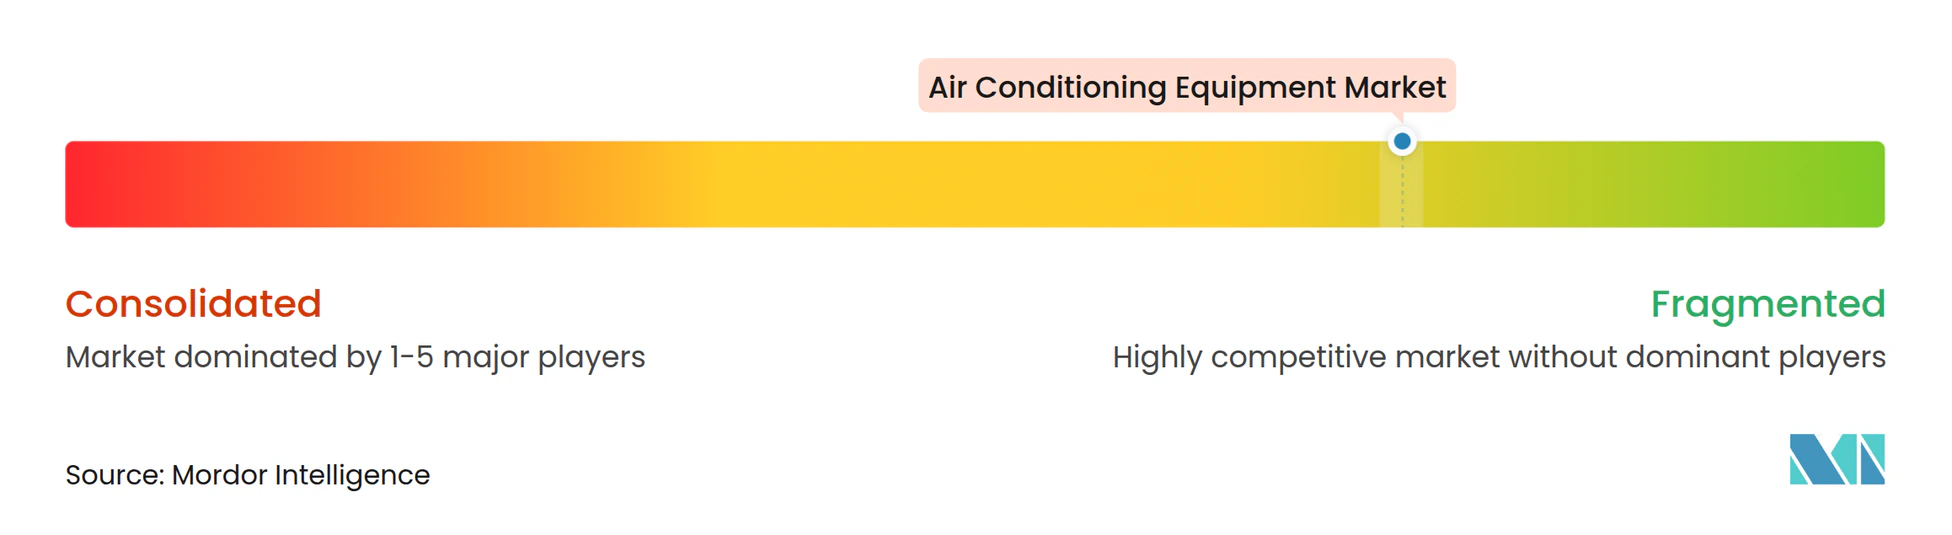
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos de aire acondicionado por Mordor Intelligence
El mercado de equipos de aire acondicionado se valoró en 131.45 millones de dólares en 2026 y se proyecta que alcance los 170.74 millones de dólares para 2031, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 5.37 %. Esta expansión se ve impulsada por olas de calor récord, mandatos de eficiencia energética más estrictos y el crecimiento de los centros de datos a gran escala. Las plataformas de flujo de refrigerante variable se están consolidando en las torres de uso mixto, mientras que los compresores inverter dominan la nueva demanda residencial. La creciente volatilidad de las materias primas está impulsando la integración vertical entre los principales fabricantes, y las ventas directas están redefiniendo las compras para grandes proyectos comerciales.
Conclusiones clave del informe
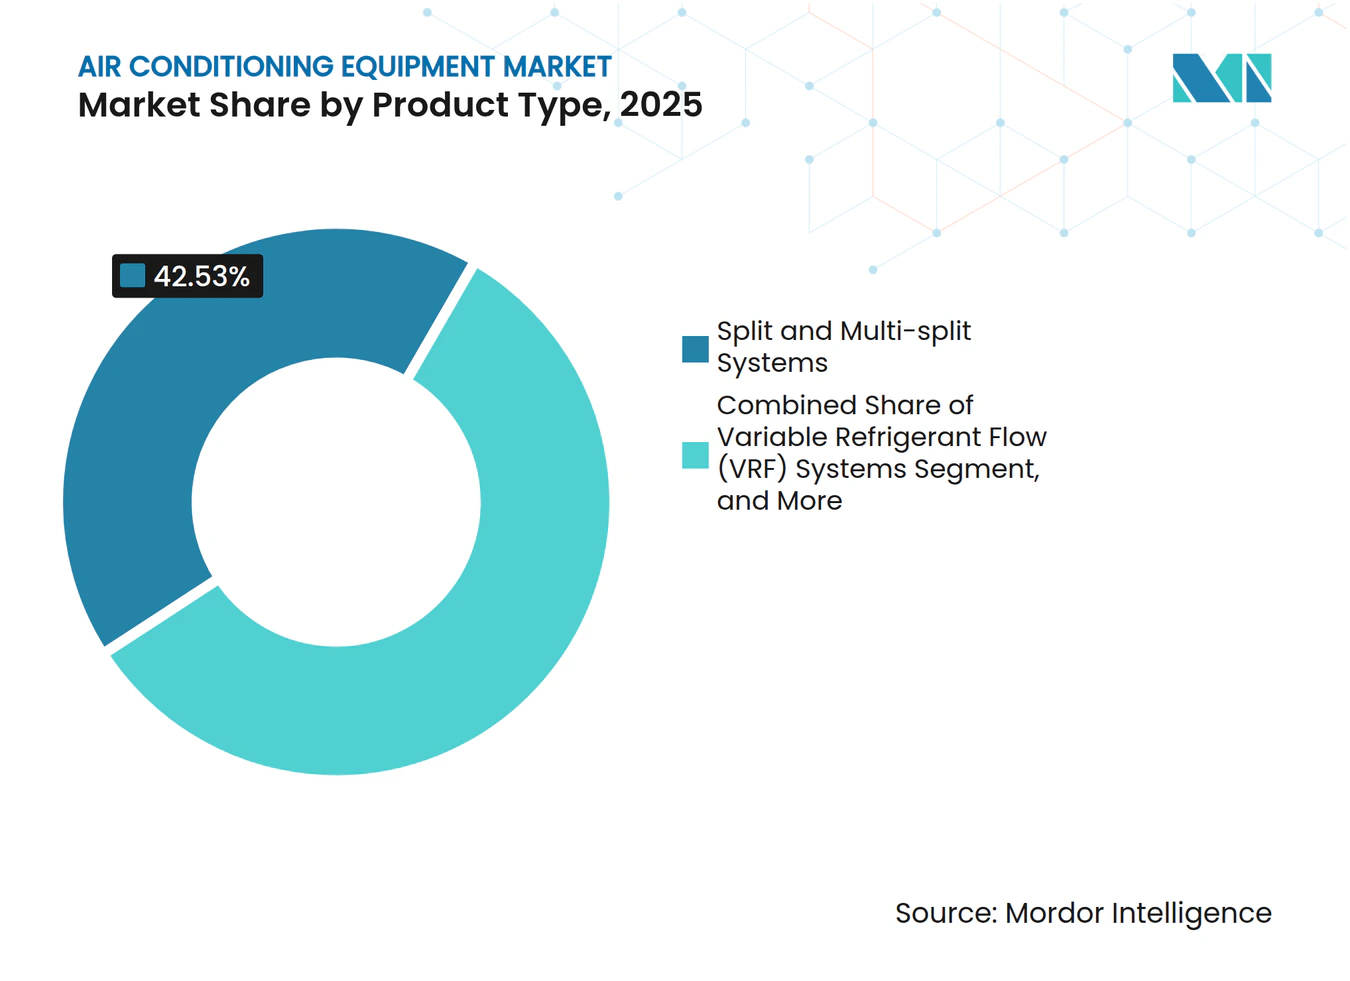
- Por tipo de producto, los sistemas split y multisplit lideraron con una participación de ingresos del 42.53 % en 2025. Sin embargo, los sistemas de flujo de refrigerante variable están avanzando a una CAGR del 6.73 % hasta 2031.
- Por tecnología, los sistemas inversores capturaron el 68.86% de la participación de mercado en 2025, y las plataformas inversores se están expandiendo a una CAGR del 6.53% hasta 2031.
- Por usuario final, el sector residencial representó el 64.12% de la participación de mercado en 2025, mientras que el comercial está creciendo a una CAGR del 6.85% hasta 2031.
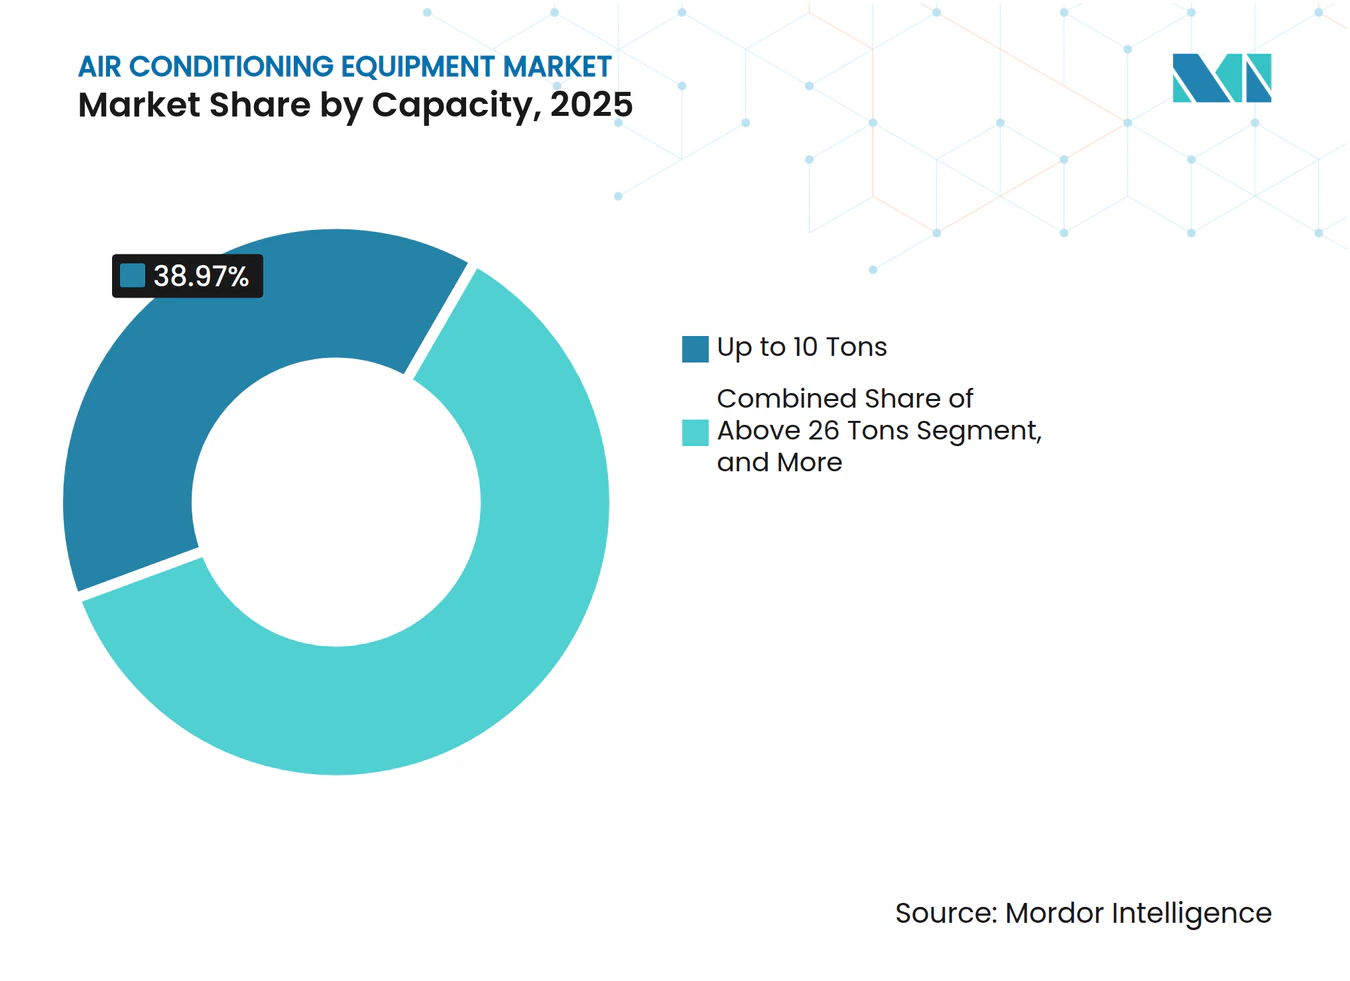
- En términos de capacidad, el segmento de hasta 10 toneladas representó el 38.97 % de los ingresos en 2025. Mientras que los sistemas de más de 26 toneladas presentaron una tasa de crecimiento anual compuesta (TCAC) del 7.51 % entre 2026 y 2031.
- Por canal de distribución, los distribuidores y tiendas minoristas representaron el 42.12% de las ventas de 2025, mientras que las ventas directas están creciendo a una CAGR del 7.79%.
- Por geografía, Asia-Pacífico lideró con una participación en los ingresos del 40.32 % en 2025 y se proyecta que registre una CAGR del 8.43 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de equipos de aire acondicionado
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las temperaturas globales y frecuencia de calor extremo | + 0.9% | Global, con estrés agudo en Oriente Medio, Asia meridional y África subsahariana | Largo plazo (≥ 4 años) |
| Normas gubernamentales de eficiencia energética y subsidios para aparatos de refrigeración | + 0.8% | América del Norte, Europa, China, India | Mediano plazo (2-4 años) |
| Aumento de la construcción de rascacielos urbanos en las megaciudades emergentes | + 0.7% | Núcleo de Asia y el Pacífico (India, Indonesia, Filipinas, Vietnam), propagación a Oriente Medio | Largo plazo (≥ 4 años) |
| La expansión de los centros de datos de borde y de hiperescala impulsa la demanda de refrigeración de precisión | + 0.6% | Global, concentrado en Estados Unidos, China, Irlanda y Singapur. | Corto plazo (≤ 2 años) |
| Contratos de mantenimiento predictivo basados en IA que reducen los costos del ciclo de vida | + 0.5% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Creciente demanda de unidades de aire acondicionado split alimentadas con energía solar fuera de la red en regiones con déficit de energía | + 0.4% | África subsahariana, Asia meridional, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las temperaturas globales y frecuencia de calor extremo
Los registros climáticos muestran que 2024 fue el año más caluroso hasta la fecha, y la frecuencia de días de calor por encima de 40 °C está aumentando drásticamente en el sur de Asia y Oriente Medio. La penetración residencial se está acelerando en las ciudades indias de nivel 2, y los hospitales en el Golfo están agregando conjuntos de enfriadores redundantes para evitar paradas térmicas. [1] Administración Nacional Oceánica y Atmosférica, “Informe Climático Global 2024”, noaa.gov Un mayor número de grados-día de refrigeración asegura el reemplazo sostenido de equipos y las adiciones de capacidad, manteniendo el mercado de equipos de aire acondicionado en una trayectoria ascendente. Las empresas de servicios públicos en regiones con estrés térmico también están revisando las tarifas máximas, incentivando a los propietarios de edificios a adoptar sistemas VRF e inversores de alta eficiencia. Las proyecciones climáticas a largo plazo que apuntan a un 20-30% más de grados-día de refrigeración para 2040 se traducen en una demanda estructural en lugar de un reemplazo cíclico.
Normas gubernamentales de eficiencia energética y subsidios para aparatos de refrigeración
Los umbrales SEER2 en Estados Unidos, las normas de ecodiseño en la Unión Europea y los requisitos actualizados de GB 21455-2024 en China, en conjunto, endurecen las bases de eficiencia mínimas. [2] Departamento de Energía de EE. UU., “Estándares SEER2 para acondicionadores de aire residenciales”, energy.gov Los programas de subsidio que cubren entre el 20 y el 30 % del costo incremental del inversor en India y los esquemas de reembolso vinculados a los índices de eficiencia energética estacionales en Asia emergente están cerrando la brecha de precio con los modelos de velocidad fija. Los fabricantes están cambiando rápidamente sus carteras a compresores inversores, y los proveedores de componentes están ampliando los variadores de velocidad, reforzando la transición tecnológica del mercado de equipos de aire acondicionado. Los estándares más estrictos acortan efectivamente el ciclo de obsolescencia para las unidades que no son inversores, creando un efecto de arrastre para los productos de mayor margen.
Aumento de la construcción de rascacielos urbanos en las megaciudades emergentes
Las torres de uso mixto que superan los 30 pisos en Yakarta, Manila y Ciudad Ho Chi Minh requieren sistemas VRF centralizados o de agua fría porque las pequeñas unidades de ventana no pueden satisfacer la diversidad de carga o las limitaciones de espacio en el piso. [3] CBRE Asia-Pacífico, “Perspectivas del mercado inmobiliario de Asia-Pacífico 2025”, cbre.com Los desarrolladores citan ganancias del 8-12% en el área alquilable cuando el VRF sin conductos reemplaza las alternativas voluminosas con conductos. La cartera de construcción en la Región de la Capital Nacional de la India y los estados del Golfo señala pedidos a granel plurianuales, lo que respalda los canales de venta directa y los contratos de servicio plurianuales. A medida que las reglas de zonificación permiten una mayor densidad vertical, la demanda se inclina hacia condensadores exteriores de gran capacidad conectados a docenas de unidades interiores, profundizando la base instalada para plataformas de servicio predictivo.
La expansión de los centros de datos de borde y de hiperescala impulsa la demanda de refrigeración de precisión
Los proveedores de servicios en la nube han destinado 120 2 millones de dólares a la construcción de centros de datos en 2025. Cada instalación consumirá entre 20 y 50 MW y requerirá refrigeración de precisión dentro de un rango estrecho de 18 a 27 °C. Las tecnologías de refrigeración líquida, como las placas de conexión directa al chip, reducen el consumo de energía de los ventiladores hasta en un 60 %, lo que abre nichos de mercado premium para fabricantes de equipos originales (OEM) expertos en paquetes modulares sin refrigerantes. Las instalaciones periféricas en ciudades de segundo nivel requieren enfriadores modulares de 100 a 500 toneladas, lo que permite ciclos de reemplazo más rápidos y mayores ingresos por piezas de recambio. El crecimiento de dos dígitos del segmento contribuye de forma considerable al crecimiento general del mercado de equipos de aire acondicionado, a pesar de su menor volumen.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles del cobre y los semiconductores reducen los márgenes de los fabricantes de equipos originales (OEM) | -0.6% | Global, agudo en China, India y centros de fabricación del Sudeste Asiático | Corto plazo (≤ 2 años) |
| Costos de cumplimiento acelerados para la reducción gradual de HFC impulsados por la Enmienda de Kigali | -0.5% | Implementación global y gradual con los países del Artículo 5 enfrentando plazos entre 2029 y 2047 | Mediano plazo (2-4 años) |
| Escasez crónica de técnicos certificados en HVAC para sistemas inverter y VRF | -0.4% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Políticas de descarbonización de la red que favorecen alternativas de refrigeración pasiva y urbana | -0.3% | Europa, ciudades seleccionadas de Oriente Medio, California, Nueva York | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles del cobre y los semiconductores reducen los márgenes de los fabricantes de equipos originales (OEM)
Los precios del cobre oscilaron entre USD 10,200 y USD 9,100 por tonelada métrica en 2024, lo que aumentó entre USD 3 y USD 8 al costo unitario de los componentes y redujo los márgenes brutos hasta en 180 puntos básicos. Los plazos de entrega de semiconductores para módulos de potencia alcanzaron las 26 semanas, lo que retrasó el lanzamiento de inversores. Las grandes empresas se están cubriendo mediante la integración vertical, como lo demuestra la inversión en una planta vietnamita de tubos de cobre, mientras que las marcas más pequeñas sin capacidad de cobertura corren el riesgo de tener márgenes operativos negativos. La persistente volatilidad podría frenar la demanda, sensible a los precios, en los mercados emergentes, lo que limitaría el crecimiento a corto plazo del mercado de equipos de aire acondicionado.
Costos de cumplimiento acelerados para la reducción gradual de HFC impulsados por la Enmienda de Kigali
La Enmienda de Kigali exige una reducción del 80% de los HFC para 2047, y los recortes intermedios entran en vigor a partir de 2029 en muchos países del Artículo 5. La modernización de una sola línea de compresores para refrigerantes A2L ligeramente inflamables cuesta entre 15 y 25 millones de dólares, y se estima que el gasto total superará los 3 millones de dólares hasta 2027. Las tuberías de mayor presión, los nuevos sensores de seguridad y la capacitación de técnicos elevan los precios de venta iniciales, lo que podría retrasar la demanda en mercados sensibles a los precios. El gasto en cumplimiento acelera la consolidación a medida que las marcas regionales salen, lo que podría reducir la competencia y, al mismo tiempo, aumentar las barreras para nuevos participantes en el mercado de equipos de aire acondicionado.
Análisis de segmento
Por tipo de producto: Los sistemas VRF ganan participación en las torres de uso mixto
Las plataformas de flujo de refrigerante variable generaron una tasa de crecimiento anual compuesta (TCAC) del 6.73 %, frente al 5.37 % general, lo que las convierte en el segmento de mayor crecimiento dentro del mercado de equipos de aire acondicionado para el período 2026-2031. Las unidades split y multisplit siguen dominando los ingresos, ya que la refrigeración de una sola habitación predomina en los entornos residenciales emergentes. Los promotores de torres de más de 30 plantas prefieren el VRF por su control de zonas, recuperación de energía y ganancia de superficie, lo que refuerza las relaciones de venta directa.
La ampliación de los descuentos en servicios públicos, la intensificación de los códigos de energía y la reducción de los costes de los inversores están reduciendo la diferencia de precio entre las unidades split tradicionales y los minimódulos VRF. La capacidad de conectar hasta 64 fan-coils interiores a una sola unidad exterior admite cargas de alta diversidad en plantas de uso mixto. Paralelamente, las unidades compactas de techo impulsan la demanda constante de reemplazo en el sector comercial ligero de Norteamérica, mientras que las enfriadoras centrífugas y de tornillo (de más de 500 toneladas) se dirigen a almacenes farmacéuticos y fábricas de semiconductores que requieren estabilidad de subgrado, lo que diversifica el mercado de equipos de aire acondicionado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: el predominio de los inversores refleja presiones regulatorias y de costos
Los compresores inverter representaron el 68.86% de los envíos en 2025 y se prevé que su volumen aumente a un ritmo del 6.53%, lo que incrementará aún más su participación en el mercado general de equipos de aire acondicionado para 2031. Los modelos sin inverter persisten en las zonas rurales y de alquiler, pero su volumen disminuye anualmente a medida que los programas de subsidios reducen las brechas de costos incrementales.
Los controladores con inteligencia artificial ahora analizan el clima, las franjas tarifarias y la ocupación en tiempo real, lo que reduce las facturas entre un 8 y un 12 %. La integración de la respuesta a la demanda permite a los propietarios de edificios rentabilizar la carga reducida. Los sistemas de velocidad fija siguen siendo viables en zonas de tensión inestable de África y Latinoamérica; sin embargo, se proyecta que la penetración global de inversores supere el 80 % para 2030, impulsada por economías de escala y la presión política.
Por usuario final: Los segmentos comerciales superan al residencial en la ola de modernización
La demanda residencial aún representó el 64.12 % del volumen de 2025, pero se prevé que las oficinas, hoteles y locales comerciales se expandan más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.85 %, superando el promedio del mercado de equipos de aire acondicionado. Los ciclos de modernización en Norteamérica y Europa están impulsados por límites de intensidad de carbono, como la Ley Local 97 de la Ciudad de Nueva York.
La expansión industrial proviene de las fábricas de semiconductores en Arizona y Gujarat, y de los almacenes de cadena de frío que requieren una estabilidad de ±0.5 °C. Los sistemas VRF con recuperación de calor resultan atractivos para los propietarios comerciales que buscan certificaciones de sostenibilidad, mientras que los enfriadores de amoníaco cobran impulso en aplicaciones de cadena de frío debido a su potencial nulo de calentamiento global.
Por capacidad: Más de 26 toneladas se expanden según la demanda de centros de datos y productos farmacéuticos
Los sistemas grandes de más de 26 toneladas crecen a un ritmo anual del 7.51 %, el más rápido entre los rangos de capacidad, impulsados por las inversiones en centros de datos de hiperescala e infraestructura farmacéutica. El segmento de 0 a 10 toneladas controló el 38.97 % de los ingresos de 2025, prestando servicios a hogares y pequeñas oficinas.
Unidades de gama media de 11 a 26 toneladas equipan apartamentos de mediana altura y hoteles boutique, donde los enfriadores compactos de azotea equilibran el costo inicial con la eficiencia del área construida. Los enfriadores centrífugos de gran tamaño, combinados con torres de enfriamiento gratuito, permiten objetivos de PUE en centros de datos inferiores a 1.2, y los conjuntos modulares proporcionan redundancia N+1 en las cadenas de frío de vacunas, lo que fortalece el tamaño del mercado de equipos de aire acondicionado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: Aumento de las ventas directas en los contratos de desarrollo masivos
Los puntos de venta minoristas representaron el 42.12 % de las unidades de 2025. Sin embargo, se prevé que las ventas directas a promotores y administradores de instalaciones crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.79 % hasta 2031, impulsadas por la adquisición llave en mano que incluye equipos, análisis y servicios de transición de refrigerantes. Los contratos a granel garantizan descuentos por volumen del 15 % al 25 % y aseguran franjas de producción prioritarias durante la escasez de componentes.
Los canales en línea registran crecimientos de dos dígitos en las zonas urbanas de la India y el Sudeste Asiático, donde la infraestructura de comercio electrónico y las redes de instaladores certificados se consolidan. Los portales híbridos D2C permiten a los consumidores configurar sistemas en línea y luego asignar instalaciones a distribuidores locales, lo que reestructura la distribución de comisiones y mantiene la densidad de la red de servicios.
Análisis geográfico
Mercado de equipos de aire acondicionado en Asia-Pacífico y Oceanía
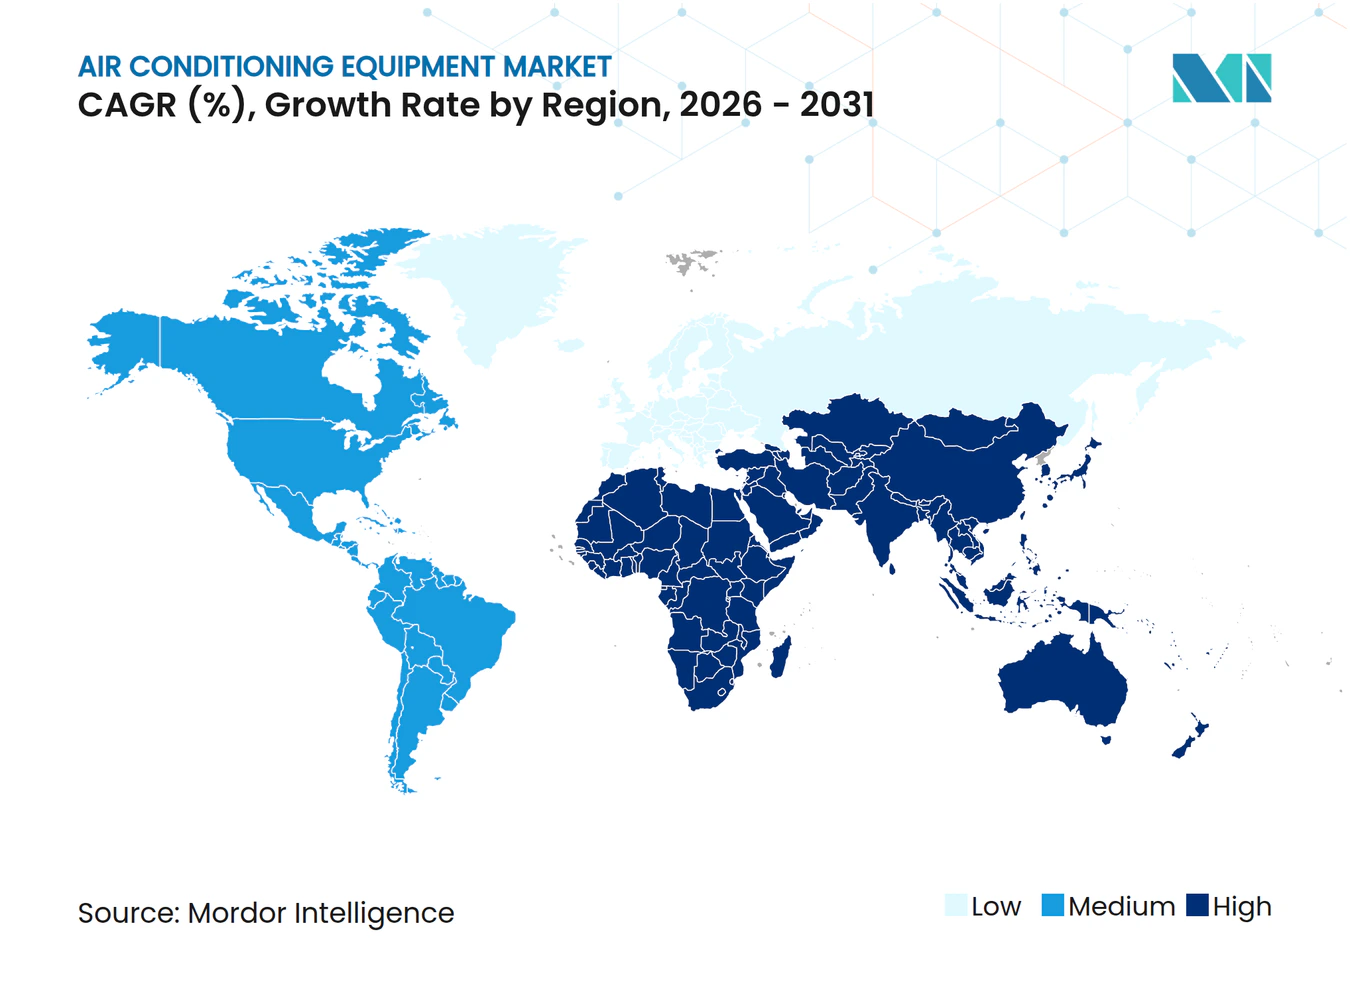
Asia-Pacífico generó el 40.32 % de los ingresos de 2025 y se encamina a una tasa de crecimiento anual compuesta (TCAC) del 8.43 %, superando a todas las demás regiones del mercado de equipos de aire acondicionado. El crecimiento de China se modera a medida que aumenta la saturación de equipos de primer nivel, pero India, Indonesia y Vietnam mantienen un crecimiento de dos dígitos en las instalaciones, impulsado por el calor extremo y la mejora del acceso a la red eléctrica. Las ciudades en auge de los rascacielos en Yakarta y Manila especifican grandes redes troncales de VRF, y el stock maduro de Japón se centra en características premium de purificación de aire. El sector comercial australiano está modernizando las unidades de techo para cumplir con las actualizaciones del código de eficiencia energética de 2022.
Mercado de equipos de aire acondicionado en Norteamérica y Europa
El mercado de equipos de aire acondicionado en Norteamérica y Europa crece entre un 4 % y un 5 % anual debido a los ciclos de reemplazo, la adopción de bombas de calor y los objetivos corporativos de cero emisiones netas. Los envíos de sistemas divididos residenciales en EE. UU. superaron los 8.2 millones en 2024, mientras que la Ley de Reducción de la Inflación continúa subvencionando las modernizaciones con bombas de calor. El mandato de la Unión Europea de lograr un consumo energético casi nulo para edificios no residenciales para 2030 impulsa las mejoras de los sistemas VRF en Alemania, Francia y el Reino Unido.
Mercado de equipos de aire acondicionado en Oriente Medio, África y Sudamérica
Oriente Medio y África registran un crecimiento del 6-7%. Las redes de refrigeración urbana en Dubái y Riad sustentan la demanda de enfriadores de gran capacidad, mientras que las instalaciones solares aisladas se integran en comunidades con escasez de energía en el África subsahariana. Los mercados sudamericanos crecen entre un 5% y un 6%, impulsados por la demanda residencial brasileña y las modernizaciones comerciales argentinas tras la eliminación gradual de los subsidios a la electricidad. En conjunto, la dinámica regional refuerza el perfil de crecimiento diversificado del mercado de equipos de aire acondicionado.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado sigue fragmentado, con empresas como Daikin, Gree, Midea, Carrier y otras. Para amortiguar la volatilidad del cobre y los semiconductores, los líderes buscan la integración vertical, como se observa en las inversiones en laminadores de tubos y la expansión de la capacidad de los compresores. La competencia tecnológica se centra en algoritmos de inversores, la disponibilidad de refrigerantes de bajo PCA y plataformas digitales como OpenBlue, que rentabilizan la flexibilidad de respuesta a la demanda.
Competidores regionales como Haier, LG y Fujitsu General compiten en servicios y precios locales en Asia y Latinoamérica. Los portales directos al consumidor y los modelos de suscripción alteran los márgenes de los distribuidores tradicionales. Las solicitudes de patentes para mezclas de refrigerantes A2L y aires acondicionados solares con baterías de iones de sodio integradas indican nuevas áreas de diferenciación. Las actualizaciones de las normas, en particular la ASHRAE 15 para la detección de fugas, favorecen a las empresas ya establecidas con una infraestructura de seguridad consolidada, lo que dificulta la entrada de marcas más pequeñas.
Líderes de la industria de equipos de aire acondicionado
Industrias Daikin, Ltd.
Bosch Termotecnología GmbH
Corporación Eléctrica Mitsubishi
lg electronics inc.
Corporación Global Carrier
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2025: Daikin anunció una expansión de capacidad de 450 millones de dólares en su planta VRF de Shiga, con miras a su puesta en marcha en el tercer trimestre de 2026.
- Diciembre de 2025: Carrier cerró la adquisición de soluciones climáticas de Viessmann por USD 13 mil millones, con el objetivo de lograr sinergias de costos de USD 500 millones para 2027.
- Noviembre de 2025: Gree abrió una fábrica de inversores-split de 5 millones de unidades en Nanjing para los mercados de exportación del sudeste asiático y América Latina.
- Octubre de 2025: Trane se asoció con Microsoft para instalar sistemas de refrigeración líquida en los centros de datos de Azure, logrando un PUE inferior a 1.15.
Alcance del informe sobre el mercado mundial de equipos de aire acondicionado
Los equipos de aire acondicionado están diseñados para regular la temperatura y proporcionar aire fresco en habitaciones con altas temperaturas y humedad, garantizando un ambiente interior confortable. El estudio de mercado analiza las tendencias y oportunidades para diferentes tipos de equipos de aire acondicionado, incluyendo sistemas split, flujo de refrigerante variable, unidades de tratamiento de aire, enfriadores, fan coils, unidades compactas para interiores y unidades de techo, utilizados en diversos sectores. Además, el estudio examina la influencia de los factores macroeconómicos en el mercado.
El informe del mercado de equipos de aire acondicionado está segmentado por tipo de producto (sistemas split y multisplit, sistemas de flujo de refrigerante variable, unidades compactas y de techo, y enfriadores), tecnología (sistemas inverter y sistemas no inverter), usuario final (residencial, comercial e industrial), capacidad (hasta 10 toneladas, 11-18 toneladas, 19-26 toneladas y más de 26 toneladas), canal de distribución (venta directa, distribuidores y tiendas minoristas, y en línea) y ubicación geográfica (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
Por tipo de producto
| Sistemas divididos y multisplit |
| Sistemas de flujo de refrigerante variable (VRF) |
| Unidades empaquetadas y de techo |
| Enfriadores |
por Tecnología
| Sistemas de inversor |
| Sistemas sin inversor |
Por usuario final
| Residencial |
| Comercial |
| Industrial |
Por capacidad (toneladas de refrigeración)
| Hasta 10 toneladas |
| 11 - 18 toneladas |
| 19 - 26 toneladas |
| Por encima de 26 toneladas |
Por canal de distribución
| Ventas directas |
| Distribuidor/Tiendas minoristas |
| Online |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de producto | Sistemas divididos y multisplit | ||
| Sistemas de flujo de refrigerante variable (VRF) | |||
| Unidades empaquetadas y de techo | |||
| Enfriadores | |||
| por Tecnología | Sistemas de inversor | ||
| Sistemas sin inversor | |||
| Por usuario final | Residencial | ||
| Comercial | |||
| Industrial | |||
| Por capacidad (toneladas de refrigeración) | Hasta 10 toneladas | ||
| 11 - 18 toneladas | |||
| 19 - 26 toneladas | |||
| Por encima de 26 toneladas | |||
| Por canal de distribución | Ventas directas | ||
| Distribuidor/Tiendas minoristas | |||
| Online | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Francia | |||
| Reino Unido | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Nigeria | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de equipos de aire acondicionado en 2031?
Se prevé que el mercado de equipos de aire acondicionado alcance los 170.74 mil millones de dólares en 2031.
¿Qué segmento tecnológico crecerá más rápido hasta 2031?
Se proyecta que los sistemas basados en inversores avancen a una tasa de crecimiento anual compuesta (CAGR) del 6.53 % hasta 2031.
¿Con qué rapidez se están expandiendo los sistemas VRF en la combinación de productos?
Se espera que las plataformas VRF registren una CAGR del 6.73 % entre 2026 y 2031, superando a otras categorías de productos.
¿Qué región lidera en participación de mercado y tasa de crecimiento?
Asia-Pacífico posee la mayor participación, con un 40.32 % de los ingresos de 2025, y se está expandiendo a una CAGR del 8.43 %.
¿Por qué los sistemas de gran capacidad (más de 26 toneladas) están ganando terreno?
Las construcciones de centros de datos a gran escala y los almacenes de cadena de frío farmacéuticos demandan enfriadores de alta capacidad, lo que impulsa una CAGR del 7.51 % para este segmento.
¿Cómo están evolucionando los canales de venta directa?
Los desarrolladores y administradores de instalaciones firman cada vez más contratos llave en mano de varios años, lo que provoca que las adquisiciones directas crezcan a una tasa compuesta anual del 7.79 % hasta 2031.


