

Tamaño y participación en el mercado de helicópteros Air Crane
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
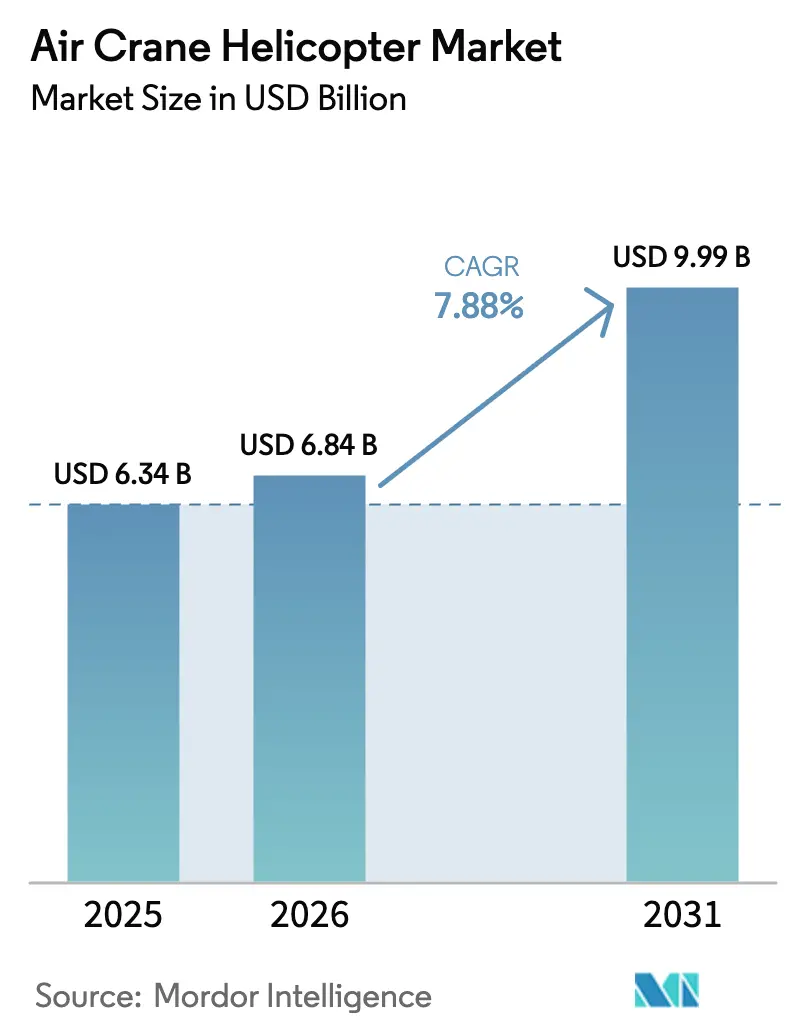
| Tamaño del mercado (2026) | USD 6.84 mil millones |
| Tamaño del mercado (2031) | USD 9.99 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.88% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
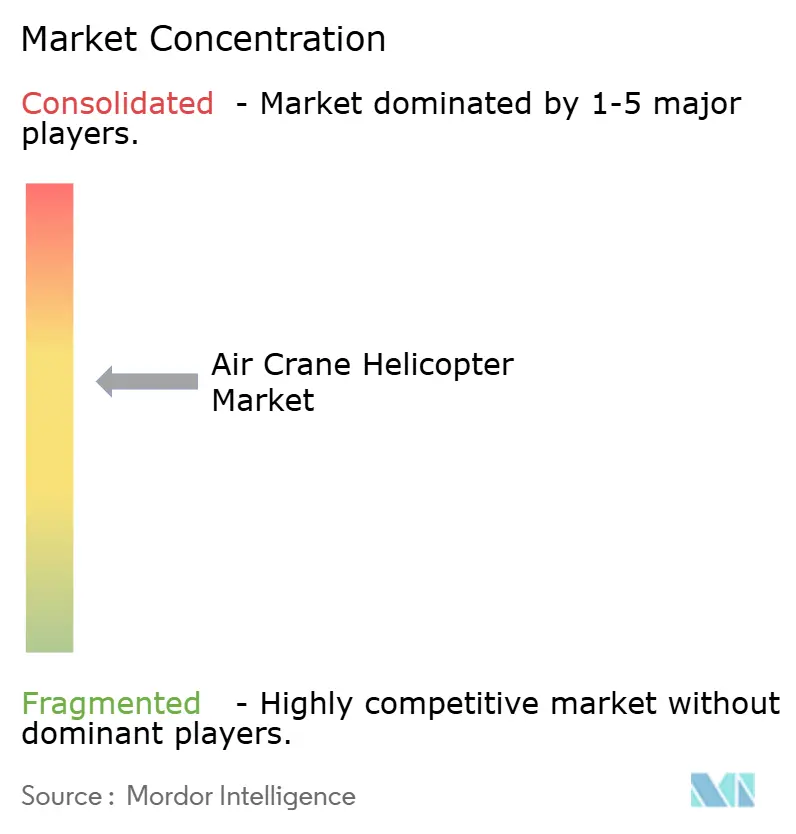
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de helicópteros con grúa aérea por Mordor Intelligence
El tamaño del mercado de helicópteros de grúa aérea en 2026 se estima en 6.84 millones de dólares, creciendo desde los 6.34 millones de dólares de 2025, con proyecciones para 2031 de 9.99 millones de dólares, con un crecimiento del 7.88 % CAGR entre 2026 y 2031. La creciente demanda de carga pesada para la extinción de incendios forestales, la instalación de energía eólica marina, la sustitución de infraestructuras remotas y la recapitalización militar sitúa al mercado de helicópteros de grúa aérea en el centro de las estrategias logísticas globales. Las agencias civiles y los ministerios de defensa consideran cada vez más estas aeronaves como la única opción práctica para transportar cargas útiles de varias toneladas a emplazamientos austeros o ambientalmente sensibles. Este cambio ha acelerado la demanda de nuevas construcciones y la actividad de arrendamiento a largo plazo. La consolidación entre operadores continúa, con proveedores de servicios integrados que captan cuota de mercado mediante la combinación de capacidad de carga, tripulaciones especializadas y programas de mantenimiento para toda la flota. Al mismo tiempo, los avances de ingeniería en sistemas de propulsión híbridos-eléctricos y las mejoras en la capacidad de supervivencia amplían el alcance de las misiones, reforzando la confianza en los ciclos de renovación de la flota. La mayor urgencia en torno a los desastres provocados por el clima, el gasto sostenido en la transición energética y la cooperación transfronteriza en materia de defensa garantizan una trayectoria de crecimiento resiliente para el mercado de helicópteros con grúa aérea hasta 2030.
Conclusiones clave del informe
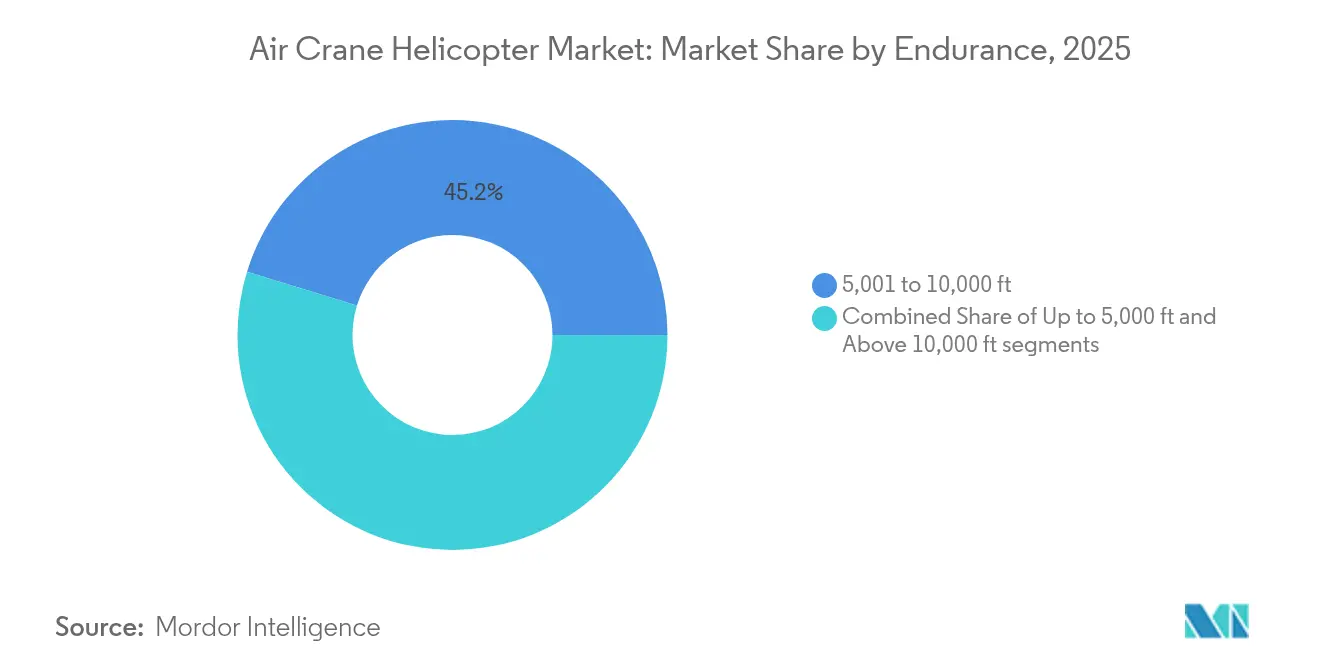
- En términos de resistencia, la banda de 5,001 a 10,000 pies tenía el 45.24 % de la participación de mercado de helicópteros con grúa aérea en 2025, mientras que se proyecta que la banda de más de 10,000 pies crecerá a una CAGR del 9.18 % hasta 2031.
- Por capacidad de carga, las aeronaves en el rango de 3,001 a 6,000 lb capturaron el 39.35 % del tamaño del mercado de helicópteros con grúa aérea en 2025; el rango de 12,001 a 15,000 lb está avanzando a una CAGR del 9.78 % entre 2026 y 2031.
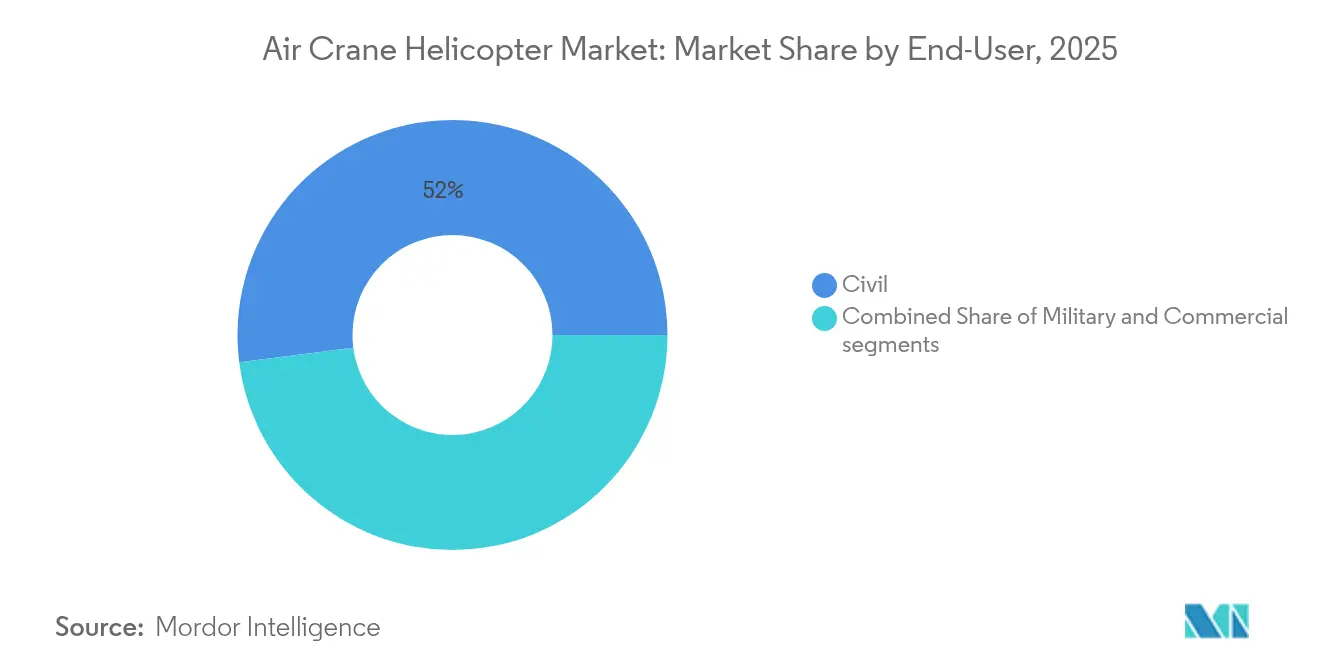
- Por usuario final, las operaciones del gobierno civil representaron el 52.02 % de la participación de mercado de helicópteros con grúa aérea en 2025, mientras que los operadores comerciales se están expandiendo a una CAGR del 8.05 % hasta 2031.
- Por aplicación, las actividades de construcción pesada e infraestructura representaron el 48.41% del tamaño del mercado de helicópteros con grúa aérea en 2025; la lucha contra incendios está aumentando más rápido a una CAGR del 9.35% hasta 2031.
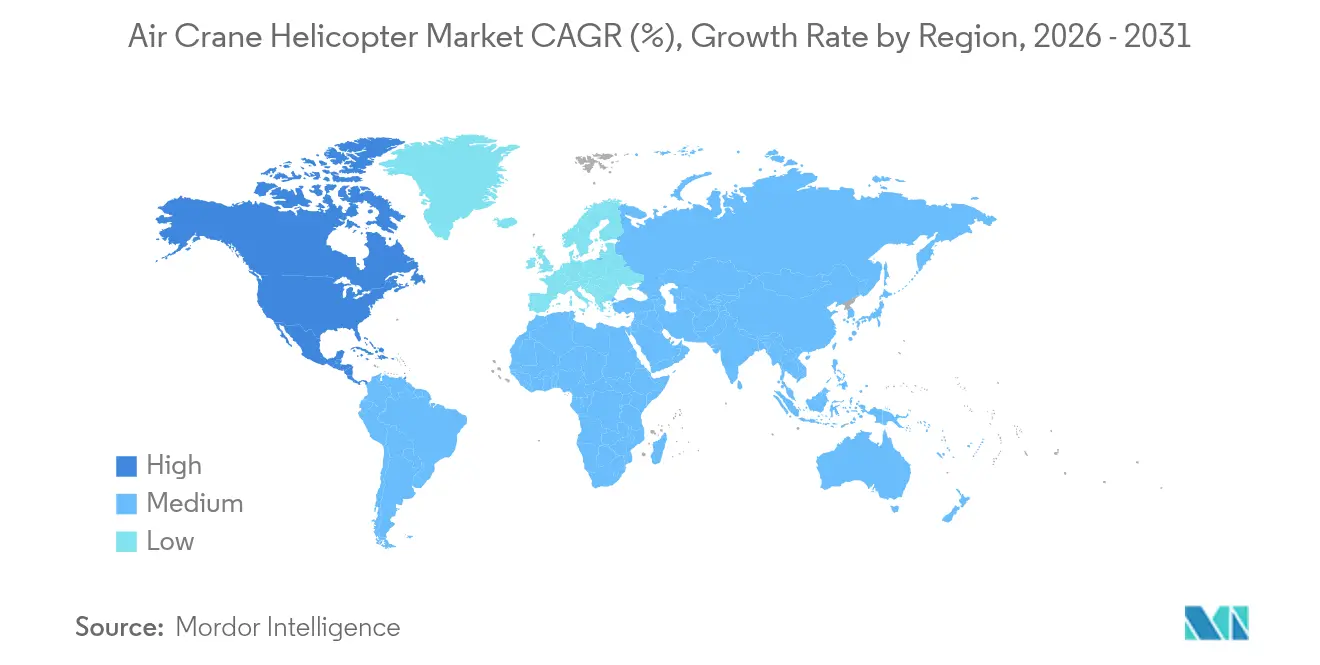
- Geográficamente, Asia-Pacífico lideró con el 43.12% de la participación de mercado de helicópteros con grúa aérea en 2025; América del Norte registra la CAGR regional más rápida del 7.32% para 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de helicópteros con grúa aérea
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de carga pesada derivada de la instalación de turbinas eólicas marinas | + 1.2% | Mar del Norte, Costa Sureste, Asia Oriental | Mediano plazo (2-4 años) |
| Los contratos de extinción de incendios forestales de emergencia se amplían en el oeste de EE. UU. y Australia | + 0.9% | Oeste de EE. UU., Australia, Europa mediterránea | Corto plazo (≤ 2 años) |
| Proyectos de reemplazo de infraestructura antigua en áreas remotas (por ejemplo, torres de líneas eléctricas) | + 0.8% | América del Norte, Europa, Asia-Pacífico desarrollado | Largo plazo (≥ 4 años) |
| Programas de recapitalización de la flota de helicópteros militares (CH-53K, CH-47F Bloque II) | + 1.1% | Estados Unidos, India y los aliados europeos de la OTAN | Mediano plazo (2-4 años) |
| Exploración de conversiones de propulsión híbrida-eléctrica para las plataformas S-64/CH-54 | + 0.4% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Proyectos remotos de energía y minería modulares (microrredes árticas, parques solares en el desierto) que requieren ensamblaje de carga pesada | + 0.6% | Asia-Pacífico, Oriente Medio, África, Ártico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de carga pesada derivada de la instalación de turbinas eólicas marinas
Los desarrolladores de energía eólica marina están alejando las turbinas de la costa y elevando pesos de góndolas superiores a 120 toneladas, lo que impulsa operaciones de vuelo especializadas y refuerza el mercado de helicópteros grúa. El reciente pedido de HTM Helicopters de H145 adicionales dedicados a parques eólicos alemanes y franceses elevó su flota a ocho aeronaves, lo que indica una expansión constante de la flota por parte de los proveedores de servicios europeos. [1] Airbus, “HTM Helicopters Orders Additional H145s for Offshore Wind,” airbus.com En Norteamérica, HeliService USA trasladó de forma segura a más de 2,500 técnicos a emplazamientos de parques eólicos del Atlántico entre mediados de 2023 y principios de 2025, demostrando una alternativa rentable a los lentos buques de transferencia de personal. Los modelos de carga media en el segmento de 3,001-6,000 lb dominan cada vez más las misiones de cambio de personal y carga ligera porque equilibran la carga útil con la fiabilidad de dos motores en entornos de niebla salina. A medida que aumentan la altura de los bujes de las turbinas y el diámetro de los rotores, la demanda de izamientos para el preensamblaje se extiende a clases más pesadas, lo que amplía las fuentes de ingresos para el mercado de helicópteros grúa. Los interesados prevén una cartera de contratos sostenida al menos hasta 2029, a medida que los reguladores del Reino Unido, Alemania, Japón y Corea del Sur aprueben nuevos contratos de arrendamiento e incentivos fiscales.
Se amplían los contratos de supresión de emergencia de incendios forestales
Las temporadas de incendios impulsadas por el clima se extienden más allá de las ventanas de verano tradicionales, lo que obliga a las agencias civiles a financiar programas de disponibilidad de helicópteros de varios años. Durante la temporada en Australia, Coulson Aviation cerró un contrato de 400 millones de dólares estadounidenses por 10 años con el Servicio Rural de Bomberos de Nueva Gales del Sur para desplegar helicópteros CH-47 Chinook y aviones cisterna Tipo 1. [2] Coulson Aviation, “Coulson Aviation Awarded 10-Year NSW RFS Contract,” coulsonaviation.com La norma del Servicio Forestal para reformar la adquisición de sistemas aéreos de extinción de incendios en los Estados Unidos podría triplicar las horas de vuelo anuales para helicópteros grandes para 2027. Grecia siguió con un pedido de ocho H215 equipados para lanzamientos nocturnos de agua que superan los 4,000 litros. Las preferencias de plataforma se inclinan hacia aeronaves capaces de transportar de 10 a 12 tripulantes, eslingar cargas externas de más de 10 000 libras e integrar sistemas de mapeo estabilizados por infrarrojos para operaciones nocturnas. Estas capacidades permiten un rápido redespliegue en diferentes continentes, manteniendo las tasas de utilización y profundizando la relevancia estratégica para el mercado de helicópteros grúa aérea.
Proyectos de reemplazo de infraestructura obsoleta en áreas remotas
Las mejoras en los servicios públicos de electricidad, las renovaciones hidroeléctricas en las montañas y la reconstrucción de puentes remotos han convergido para crear un flujo constante de elevadores de varias toneladas. La rehabilitación de la calle de rodaje del helipuerto de Yoakum-Defrenn, valorada entre 25 y 100 millones de dólares por el Cuerpo de Ingenieros del Ejército de los Estados Unidos, ejemplifica proyectos que, de otro modo, requerirían semanas de cierres de carreteras. Los contratistas de líneas eléctricas utilizan helicópteros de 6,001 a 12,000 kg para tender nuevos conductores a través de los cañones, y mencionan ahorros de hasta un 40 % en comparación con las barcazas grúa terrestres cuando las normas del terreno o ambientales restringen el acceso terrestre. Los promotores de energías renovables están aplicando el mismo modelo a los parques solares en las laderas del desierto, donde la elevación aérea de estaciones inversoras prefabricadas evita la alteración del suelo y acorta los plazos de puesta en servicio. A medida que los gobiernos destinan billones de dólares a la resiliencia y a la infraestructura de energía limpia hasta 2030, la demanda acumulada de horas de elevación refuerza las previsiones de alta utilización de activos para el mercado de helicópteros grúa aéreos.
Programas de recapitalización de flotas de helicópteros militares
Las fuerzas armadas están desplegando helicópteros de carga pesada de próxima generación con mayores márgenes de potencia, suites de supervivencia digital y conjuntos de misiones más amplios. Boeing obtuvo contratos que superan los USD 375 millones para entregas de CH-47F Block II durante 2024-2025 y otros USD 240 millones en 2025 para cinco MH-47G destinados al Comando de Aviación de Operaciones Especiales. [3] Boeing, “US Army Awards CH-47F Block II Contract,” boeing.com El histórico pedido de la India de USD 7.36 mil millones para 156 helicópteros de combate ligeros Prachand le da a Hindustan Aeronautics un puente de producción hasta 2032 mientras satisface los requisitos de elevación a gran altitud por encima de 5,000 m. Los programas internacionales en torno al CH-53K, UH-60M y CH-47 Block II mantienen ocupadas las líneas de ensamblaje en los Estados Unidos, Alemania y Japón, con precios unitarios amplificados por paquetes de soporte integrales. La cartera acumulada de adquisiciones garantiza entregas predecibles a lo largo de la década, creando una capa de demanda estructural que protege al mercado de helicópteros grúa de las recesiones cíclicas del sector civil.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles del combustible para turbinas de aviación (ATF) reducen los márgenes de los operadores | -1.4% | Global | Corto plazo (≤ 2 años) |
| Escasez de pilotos de carga pesada Tipo I certificados e ingenieros de mantenimiento | -0.8% | América del Norte, Europa, Asia-Pacífico desarrollado | Mediano plazo (2-4 años) |
| Escasez de inventarios de repuestos antiguos para fuselajes retirados | -0.6% | Global, concentrado en operadores del CH-54 y primeros S-64 | Largo plazo (≥ 4 años) |
| Normativas estrictas sobre ruido y emisiones que limitan los permisos de vuelos de carga pesada urbanos/de la UE | -0.5% | Europa, ciudades de América del Norte, corredores urbanos desarrollados de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los volátiles precios del combustible para turbinas de aviación reducen los márgenes de los operadores
Los costos del combustible para aviones representan casi un tercio de los gastos operativos directos para los operadores de helicópteros Tipo I. La Asociación Internacional de Transporte Aéreo proyectó un precio promedio de USD 2.7095 por galón para 2024 en medio del riesgo de suministro de Medio Oriente, reduciendo los márgenes incluso para las flotas más eficientes. [4] IATA, “Jet Fuel Price Monitor”, iata.org Las misiones de carga pesada queman más de 500 galones por hora cuando se mantienen en vuelo estacionario con cargas suspendidas, lo que magnifica las fluctuaciones de precios. Las empresas de vuelos chárter más pequeñas que carecen de herramientas de cobertura enfrentan estrés de flujo de efectivo que limita la modernización de la flota, empujándolas hacia fusiones o ventas de activos. Las aerolíneas más grandes invierten en monitoreo de gemelos digitales de motores, optimización del perfil de vuelo y mezclas de combustible de aviación sostenibles; sin embargo, la disponibilidad de SAF se mantiene por debajo del 1% del suministro global, lo que limita el alivio inmediato. Por lo tanto, se espera que la volatilidad persistente modere los aumentos de tarifas y ralentice las adiciones de capacidad a corto plazo en todo el mercado de helicópteros grúa aérea.
Escasez de pilotos de carga pesada Tipo I certificados e ingenieros de mantenimiento
El ochenta por ciento de las empresas encuestadas en el informe salarial de 2024 de Rotor Pro mencionaron déficits de pilotos, incluso con capitanes de carga pesada que ganan entre 110,000 y 200,000 dólares anuales. Las aerolíneas regionales que incorporan talento en helicópteros a las cabinas de ala fija exacerban la deserción, y la certificación para operaciones de carga externa requiere de dos a tres años de vuelo supervisado. Los ingenieros de mantenimiento certificados en S-64 o CH-54 se jubilan rápidamente, mientras que los cuellos de botella en la cadena de suministro limitan la productividad de la capacitación. Vertical Aviation International formó un Grupo de Trabajo para el Desarrollo de la Fuerza Laboral, pero las aprobaciones de los cursos se extienden hasta 2027, lo que consolida la escasez de personal a mediano plazo. El tiempo de inactividad resultante durante las temporadas pico de incendios y construcción puede afectar entre un 5 % y un 8 % de la capacidad mundial de carga pesada, lo que reduce el potencial de crecimiento del mercado de helicópteros con grúa aérea.
Análisis de segmento
Por Endurance: Las operaciones a gran altitud impulsan la demanda premium
La segmentación de resistencia refleja la altitud de la misión más que la duración del vuelo. Las aeronaves certificadas para operaciones de 5,001 a 10,000 pies controlaron el 45.24% de la cuota de mercado de helicópteros de grúa aérea en 2025, anclada por proyectos de líneas eléctricas montañosas desde las Montañas Rocosas hasta el Himalaya. Los operadores citan la capacidad de estas plataformas para volar en vuelo estacionario con cargas útiles en el aire sin sacrificar las economías de ciclo. El tamaño del mercado de helicópteros de grúa aérea vinculado a esta banda superará los 4.49 millones de dólares para 2031. Las aeronaves de más de 10,000 pies, históricamente de nicho, ahora se expanden a una CAGR del 9.18% a medida que las patrullas fronterizas en el Tíbet, las construcciones renovables andinas y los cambios de turbinas alpinas requieren un margen de potencia aún mayor. Los fabricantes responden con motores mejorados, control de par impulsado por FADEC y palas compuestas más ligeras que ofrecen relaciones sustentación-peso entre un 15% y un 20%. Por el contrario, el rango de menos de 5,000 pies mantiene su relevancia para los transbordadores eólicos marinos y las misiones SAR costeras donde la altitud de densidad es menos castigadora.
Los especialistas en misiones en las bandas superiores también invierten fuertemente en aviónica para gestionar la cizalladura variable del viento y los cañones degradados por el GNSS. Los sistemas de visión mejorada, las aproximaciones LPV y los radares para todo tipo de clima aparecen ahora como configuraciones de referencia en las nuevas entregas del CH-47F Bloque II. Los helicópteros optimizados para la altitud disfrutan de tarifas por hora premium, lo que compensa los costes de propiedad incluso cuando su utilización es inferior a la de los helicópteros utilitarios. Esta rentabilidad refuerza la I+D en la gestión de la reducción de potencia de la propulsión y la automatización del deshielo, temas que probablemente dominarán las hojas de ruta de los fabricantes de equipos originales (OEM) hasta 2032. Esta dinámica mantiene un ecosistema de aeronaves de múltiples niveles dentro del mercado general de helicópteros grúa aérea, donde la elección de plataforma se guía cada vez más por la eficiencia de la carga útil específica para la elevación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por capacidad de carga: el segmento de carga pesada se acelera con la demanda de infraestructura
Las plataformas de la clase de 3,001 a 6,000 kg (39.35 a 2025 lb) constituyeron la base de la elevación diaria, representando el 12,001 % del tamaño del mercado de helicópteros con grúa aérea en 15,000. Sin embargo, los megaproyectos de infraestructura y la logística militar de expedición están inclinando el crecimiento hacia la categoría de 9.78 a 2031 kg (53 36,000 a 189 92 lb), con una previsión de una tasa de crecimiento anual compuesta (TCAC) del XNUMX % hasta XNUMX. La demostración de elevación externa de XNUMX XNUMX kg (XNUMX XNUMX lb) del CH-XNUMXK King Stallion para el Cuerpo de Marines de los EE. UU. estableció un nuevo punto de referencia, elevando las expectativas de los clientes en cuanto a la capacidad de una sola salida. Los mercados de servicios públicos aún prefieren las variantes de capacidad media K-Max, AWXNUMX y S-XNUMX para la tracción de conductores, la colocación de torres celulares y el acceso a la góndola de la energía eólica marina donde los espacios libres de la cubierta son limitados.
La economía unitaria influye en las decisiones de adquisición. Los helicópteros de alta capacidad cuestan hasta tres veces más por hora de vuelo, pero pueden reducir a la mitad el total de ciclos de elevación en un proyecto de puentes con vigas, lo que reduce las penalizaciones por riesgo de cronograma. A medida que las aseguradoras recompensan menos reajustes en tierra y una menor congestión en las obras, los modelos de licitación de proyectos se inclinan hacia los tramos de mayor capacidad. Mientras tanto, los fabricantes de equipos originales (OEM) innovan con plataformas modulares de enganche rápido, lo que permite que aeronaves de entre 6,001 y 12,000 kg realicen elevaciones de precisión un día y traslados de personal al siguiente, manteniendo así las tasas de uso durante todo el año. Estos avances refuerzan la demanda estratificada y diversifican los ingresos en el mercado de helicópteros con grúa aérea.
Por el usuario final: el sector comercial emerge como líder en crecimiento
Organismos civiles o gubernamentales, como departamentos forestales y oficinas de gestión de emergencias, mantuvieron el 52.02 % de la cuota de mercado de helicópteros aerogrúa en 2025, gracias a presupuestos plurianuales para incendios forestales y ayuda en caso de desastres. Sin embargo, el segmento comercial, que abarca la construcción, la minería y la energía, registra ahora una tasa de crecimiento anual compuesta (TCAC) del 8.05 % hasta 2031, superando a los compradores públicos. Este cambio refleja las colaboraciones público-privadas que externalizan las operaciones de elevación a contratistas especializados que buscan contratos de arrendamiento a largo plazo en lugar de inversiones de capital. La adquisición de la flota de aerogrúas de Erickson por parte de Helicopter Express ejemplifica la consolidación destinada a integrar la utilización en los sectores de incendios, energía eólica e infraestructura.
Los usuarios finales militares siguen realizando pedidos de gran volumen, pero presentan ciclos de adquisición más largos, ligados a las asignaciones presupuestarias. El contrato del Ejército de los EE. UU. para el MH-47G Bloque II, que incluye cinco aeronaves por valor de 240 millones de dólares, subraya la modernización selectiva de las unidades de operaciones especiales. Los operadores comerciales, en cambio, se protegen de la ciclicidad negociando paquetes de potencia por hora con fabricantes de equipos originales (OEM) como Leonardo, lo que garantiza costos predecibles a medida que las horas de vuelo fluctúan con los precios de las materias primas. Este comportamiento de compra centrado en el servicio impulsa una trayectoria de crecimiento paralela dentro del mercado de helicópteros grúa aérea, priorizando las garantías de disponibilidad sobre la expansión total de la flota.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: la lucha contra incendios aumenta con las presiones climáticas
La construcción pesada y la infraestructura siguieron siendo las aplicaciones más importantes, contribuyendo con el 48.41 % del tamaño del mercado de helicópteros de grúa aérea en 2025. La lucha contra incendios representa el caso de uso de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.35 %, en un contexto de temporadas de incendios cada vez más prolongadas, desde California hasta Grecia. Los gobiernos destinan fondos específicos para la adaptación climática a la adquisición de helicópteros, como la compra por parte de Grecia de ocho H800 por 937.7 millones de euros (215 millones de dólares) para misiones de extinción aérea. Innovaciones técnicas, como los tanques retráctiles certificados por la FAA para los CH-47, duplican el volumen de salidas y reducen los plazos de entrega, lo que impulsa la productividad en el suministro de agua.
Las horas de apoyo a la industria del petróleo y el gas disminuyen gradualmente a medida que aumenta la energía eólica marina; sin embargo, los proveedores de helicópteros suelen redistribuir las mismas tripulaciones y aeronaves, lo que facilita la utilización de la flota. La actividad maderera se enfrenta a normas ambientales más estrictas, pero la tala de precisión en zonas protegidas aún requiere helicópteros para mitigar las perturbaciones del terreno. La diversificación entre carteras de productos de emergencia, industriales y ambientales crea así una combinación equilibrada de demanda, estabilizando el crecimiento del mercado general de helicópteros con grúa aérea.
Análisis geográfico
La región Asia-Pacífico dominó el mercado de helicópteros aerogrúa con una participación del 43.12 % en 2025, impulsada por las iniciativas de adquisición de India y China, además de proyectos de infraestructura remota en Indonesia, Filipinas y Australia. El pedido récord de Prachand por valor de 7.36 millones de dólares de India busca más del 65 % de contenido localizado, lo que refuerza las cadenas de suministro locales y los ecosistemas de mantenimiento a largo plazo. La adquisición por parte de Japón de 17 Chinooks CH-47 Bloque II y el plan de Filipinas de operar 47 Black Hawks S-70i ilustran la inversión sostenida en defensa en toda la región. La demanda civil paralela se deriva de las campañas contra incendios forestales en Australia y la construcción de presas hidroeléctricas en Indonesia, lo que genera una demanda de transporte durante todo el año que alimenta el mercado regional de helicópteros aerogrúa.
Norteamérica sigue siendo la región de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 7.32 % entre 2026 y 2031. La Ley de Inversión en Infraestructura y Empleo de EE. UU. acelera la reconstrucción de puentes y redes eléctricas, mientras que los presupuestos para incendios forestales en el oeste de Estados Unidos baten récords anuales. La planta de Bell Textron en Fort Worth, con un presupuesto de 632 millones de dólares, cuya apertura está prevista para 2028 para ensamblar componentes del V-280, subraya la confianza de la industria en torno a los helicópteros de carga pesada. El proyecto canadiense de Extensión de Vida Útil Limitada Griffon mantiene la viabilidad de las flotas de carga media hasta mediados de la década de 2030, garantizando la demanda transfronteriza de servicios de mantenimiento, reparación y operaciones (MRO) y la formación de técnicos. Estos factores impulsan el dinámico y resiliente mercado de helicópteros grúa del continente.
Europa registra avances constantes, impulsados por los objetivos de capacidad de la OTAN y la expansión de la energía eólica marina en el Mar del Norte y el Báltico. El contrato de extinción de incendios H215 de Grecia, respaldado por la UE, destaca la financiación regional coordinada para abordar las amenazas climáticas. La adquisición del CH-47ER del Reino Unido garantiza la disponibilidad de la Royal Air Force para el transporte pesado más allá de 2040, mientras que el volumen de pedidos de Leonardo por valor de 20.9 24.5 millones de euros (2024 XNUMX millones de dólares) en XNUMX demuestra el impulso competitivo de los fabricantes de equipos originales (OEM) europeos. Simultáneamente, operadores como HTM amplían sus flotas de mantenimiento de turbinas, lo que refuerza los efectos de red paneuropeos que amplifican la propuesta de valor del mercado de helicópteros grúa aérea.
Panorama regulatorio
El mercado de helicópteros grúa opera bajo un marco de aeronavegabilidad y operaciones escalonado, liderado por organismos reguladores como la FAA en Estados Unidos, la EASA en Europa y la CAA del Reino Unido. Los requisitos de certificación y aeronavegabilidad continua influyen en el contenido de las modificaciones, los permisos y los intervalos de mantenimiento para misiones con cargas externas pesadas. En Europa, la EASA actualizó la Parte 26 en marzo de 2026, ampliando los requisitos para la protección contra incendios del compartimento de carga y el diseño de sistemas de combustible resistentes a impactos (con un cumplimiento gradual que se extiende hasta la década de 2030). Esto puede acelerar los trabajos de modificación en los helicópteros CS-27/CS-29 utilizados en funciones de elevación, plataformas marinas y respuesta a emergencias.
La aviación para la extinción de incendios forestales también se ve influenciada por la evolución de los mecanismos federales de contratación y supervisión de EE. UU., incluyendo la actividad del Congreso y los debates a nivel de agencia sobre los estándares de inspección y certificación previos a la temporada de incendios de 2026. En cuanto a la oferta y las plataformas, la certificación de tipo y las vías de certificación de tipo suplementaria siguen siendo fundamentales para las misiones especializadas. La familia de aeronaves S-64 Aircrane, que opera bajo las aprobaciones de la FAA/EASA y cuenta con el respaldo de certificados de tipo suplementarios (STC) para configuraciones de extinción de incendios, afecta la elegibilidad de los operadores para contratos gubernamentales de despacho y disponibilidad plurianual.
Análisis de la cadena de valor
La cadena de valor abarca el diseño y el ensamblaje final de los fabricantes de equipos originales (OEM), proveedores de aeroestructuras y propulsión por niveles, integradores de sistemas de misión (tanques, ganchos de carga, aviónica) y redes de mantenimiento, reparación y revisión (MRO) y capacitación orientadas al operador que dan soporte a flotas de alta utilización para la construcción, la energía marina y la extinción de incendios. En el transporte pesado militar, el programa CH-53K muestra cómo se generan dependencias en cascada en la cadena de suministro. Sikorsky coordina una base de proveedores que, según se informa, asciende a 267 proveedores en 37 estados de EE. UU. y 8 países, mientras que GE Aerospace suministra los motores T408-GE-400 y mantiene el suministro a través de lotes gestionados por NAVAIR.
En la fase posterior, los operadores y los clientes gubernamentales definen la configuración, la gestión de repuestos y la disponibilidad operativa mediante contratos plurianuales y soporte basado en el rendimiento, destinando mayor valor al mantenimiento y las actualizaciones a lo largo de la vida útil de la aeronave. La fabricación de materiales compuestos y las capacidades de producción automatizada también influyen en los plazos de entrega y la repetibilidad de las estructuras críticas, como los conjuntos de materiales compuestos que Aurora Flight Sciences fabrica para el CH-53K. En las aplicaciones civiles, los kits de misión certificados (tanques contra incendios, equipos de carga externa) y las organizaciones de mantenimiento aprobadas siguen siendo cuellos de botella clave, junto con la disponibilidad de mano de obra para pilotos de carga pesada de tipo I e ingenieros con licencia.
Panorama competitivo
La estructura del mercado tiende a una concentración moderada, con un puñado de fabricantes de equipos originales (OEM) y operadores integrados verticalmente que suministran la mayor parte de las horas de vuelo a nivel mundial. La compra por parte de Helicopter Express en abril de 2025 de la flota de grúas aéreas S-64 de Erickson reequilibró radicalmente la capacidad comercial, creando un gigante transregional capaz de pujar simultáneamente por contratos de bomberos en EE. UU. y por vuelos de infraestructura en Asia. Esta operación refleja un patrón más amplio donde la escala permite la inversión en capacitación avanzada, la puesta en común de piezas y la digitalización de la flota, lo que diferencia a los líderes del mercado de helicópteros con grúa aérea.
Las estrategias de los fabricantes de equipos originales (OEM) priorizan los ingresos del ciclo de vida sobre las ventas de unidades. Los acuerdos de potencia por hora de Bristow Group con Leonardo para las flotas de AW139 y AW189 ejemplifican contratos que garantizan repuestos, simuladores y análisis predictivo a cambio de compromisos plurianuales de horas de vuelo. Boeing, Sikorsky y GE Aerospace impulsan simultáneamente demostradores híbridos-eléctricos, apostando a que los límites de emisiones y la volatilidad del coste del combustible acelerarán la adopción de arquitecturas de turbina-batería. Estas carreras de I+D influyen en la competitividad futura de las plataformas, especialmente para los operadores civiles sensibles a los informes ESG.
Los especialistas regionales defienden nichos de mercado mediante capacidades a medida. Los operadores del Ártico priorizan la preparación para el invierno de fuselajes y la conectividad satelital, mientras que los contratistas de Oriente Medio comercializan kits de reducción de potencia para altas temperaturas. Esta especialización sustenta la diversidad; sin embargo, las fusiones transfronterizas podrían aumentar a medida que la escasez de pilotos y los ciclos de renovación de flotas, con un alto consumo de capital, presionan a las empresas de menor escala. La inversión en tecnología, la agrupación de servicios y la expansión geográfica sustentan el posicionamiento competitivo en el mercado de helicópteros con grúa aérea.
Líderes de la industria de helicópteros Air Crane
Erickson incorporado
Airbus Helicópteros
Kaman Corporación
campana textron inc.
Lockheed Martin Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: El Ministerio de Defensa de Rumanía finaliza el contrato con Francia para la adquisición de 12 helicópteros multimisión Airbus H225M Caracal, financiados a través del programa europeo SAFE. Este acuerdo refuerza la capacidad de transporte pesado europea y consolida los marcos de adquisición conjunta en el ámbito de la defensa de la UE. Airbus Helicopters sigue siendo fundamental para la expansión de la flota de H225M en la región.
- Abril de 2026: Filiales de Vietnam Helicopter Corporation encargan tres helicópteros H225 para apoyar las operaciones energéticas en alta mar. Esta adquisición amplía el despliegue del H225/M en Asia Pacífico e impulsa la demanda regional de helicópteros de carga pesada. El acuerdo extiende la presencia de Airbus Helicopters en el mercado offshore y diversifica su cartera de clientes.
- Febrero de 2026: Erickson Incorporated adquiere la participación minoritaria restante para obtener la propiedad total de 321 Precision Conversions (conversiones de aviones de carga Airbus A321-200PCF). Esta consolidación fortalece la capacidad de conversión de carga pesada y la liquidez en el mercado global, lo que incrementa el potencial de modernización de la flota en el segmento de carga pesada.
Alcance y metodología
Una grúa aérea o grúa voladora es un helicóptero que se utiliza para levantar cargas pesadas o incómodas. Como grúas aéreas, los helicópteros transportan cargas conectadas a cables largos o eslingas para colocar equipos pesados cuando otros métodos no están disponibles o no son económicamente viables, o cuando el trabajo debe realizarse en áreas remotas o inaccesibles, como la parte superior de edificios altos o la cima de una colina o montaña, lejos de la carretera más cercana.
El mercado de helicópteros Aircrane está segmentado por Por resistencia, Por capacidad de carga, Por usuario final y Por geografía. Por resistencia, el mercado está segmentado en Hasta 5000 pies, Hasta 10000 pies. Por capacidad de carga, el mercado está segmentado en Hasta 3000 Libras, Hasta 6000 Libras, Hasta 12000 Libras y Hasta 15000 Libras. Por usuario final, el mercado está segmentado en civil, comercial y militar. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América Latina, Medio Oriente y África.
| Hasta 5,000 pies |
| 5,001 a 10,000 pies |
| Por encima de 10,000 pies |
| Hasta 3,000 libras |
| 3,001 a 6,000 lbs |
| 6,001 a 12,000 lbs |
| 12,001 a 15,000 lbs |
| Civil (Silvicultura, gestión de desastres) |
| Comercial (construcción, explotación forestal, servicios públicos) |
| Militares |
| lucha contra el fuego |
| Cosecha y tala de madera |
| Construcción pesada e infraestructura |
| Elevación de petróleo y gas/eólica marina |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
| por resistencia | Hasta 5,000 pies | ||
| 5,001 a 10,000 pies | |||
| Por encima de 10,000 pies | |||
| Por capacidad de carga | Hasta 3,000 libras | ||
| 3,001 a 6,000 lbs | |||
| 6,001 a 12,000 lbs | |||
| 12,001 a 15,000 lbs | |||
| Por usuario final | Civil (Silvicultura, gestión de desastres) | ||
| Comercial (construcción, explotación forestal, servicios públicos) | |||
| Militares | |||
| por Aplicación | lucha contra el fuego | ||
| Cosecha y tala de madera | |||
| Construcción pesada e infraestructura | |||
| Elevación de petróleo y gas/eólica marina | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de helicópteros con grúa aérea?
El tamaño del mercado de helicópteros con grúa aérea será de USD 6.84 mil millones en 2026 y aumentará a USD 9.99 mil millones para 2031 con una CAGR del 7.88%.
¿Qué región lidera el mercado de helicópteros con grúa aérea?
Asia-Pacífico tendrá la mayor participación regional, con un 43.12 % en 2025, impulsada por adquisiciones masivas de defensa y proyectos de infraestructura en áreas remotas.
¿Qué segmento está creciendo más rápido en capacidad de carga?
Se pronostica que los helicópteros con capacidad de entre 12,001 y 15,000 libras se expandirán a una CAGR del 9.78 % gracias a los megaproyectos de infraestructura y las necesidades de logística militar.
¿Por qué son importantes los contratos de supresión de incendios forestales para el crecimiento del mercado?
Las temporadas de incendios prolongadas han impulsado contratos plurianuales de alto valor, como el acuerdo de 400 millones de dólares de Coulson Aviation con Nueva Gales del Sur, que impulsa la utilización de la flota y nuevas adquisiciones.
¿Cómo está configurando la tecnología la competencia futura?
Las demostraciones de propulsión híbrida-eléctrica realizadas por Sikorsky y GE Aerospace indican un cambio hacia plataformas con menores emisiones y consumo de combustible eficientes que podrían reducir los costos operativos y la exposición regulatoria.
¿Qué desafíos amenazan la expansión a corto plazo?
Los precios volátiles del combustible para aviones y la grave escasez de pilotos e ingenieros de transporte pesado certificados pueden reducir los márgenes y retrasar la disponibilidad del servicio a pesar de la fuerte demanda subyacente.


