

Tamaño y participación en el mercado del transporte aéreo de mercancías
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 99.23 mil millones |
| Tamaño del mercado (2031) | USD 125.34 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.78% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transporte aéreo de mercancías por Mordor Intelligence
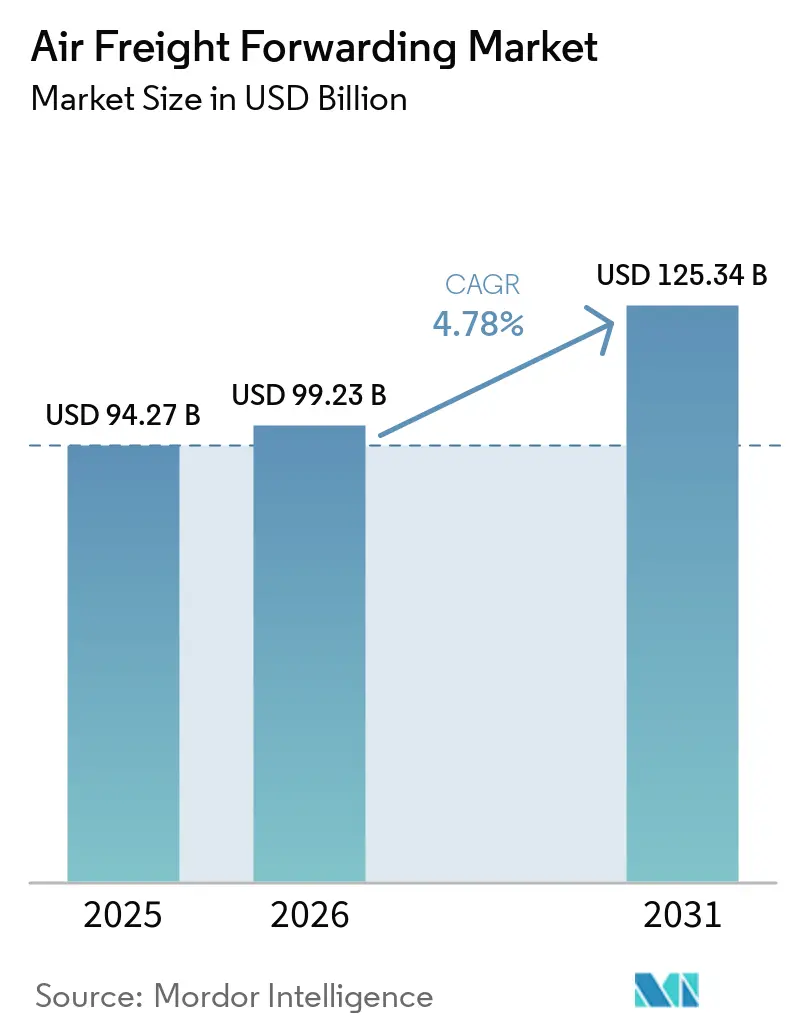
Se prevé que el tamaño del mercado de transporte aéreo de mercancías crezca de 94.27 millones de dólares en 2025 a 99.23 millones de dólares en 2026, y se pronostica que alcanzará los 125.34 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.78% durante el período 2026-2031.
Esta trayectoria de crecimiento equilibra la volatilidad del costo del combustible, los gastos de cumplimiento de las normas de carbono y la escasez de franjas horarias en los principales centros de distribución con los impulsos estructurales del comercio electrónico transfronterizo, la logística farmacéutica con control de temperatura y los flujos de semiconductores de alto valor que siguen priorizando la velocidad y la fiabilidad. Los cambios en las políticas están redefiniendo el enrutamiento y el cumplimiento normativo de los paquetes, lo que aumenta el valor de los transportistas con cobertura global de corretaje y visibilidad a nivel de envío para los informes de aduanas y sostenibilidad. En el sector sanitario, las pasarelas con certificación GDP, el embalaje validado y la monitorización continua de la temperatura respaldan una combinación de mayor margen que amortigua la presión tarifaria en el transporte de mercancías general. Los envíos de semiconductores, vinculados a la inversión en infraestructura de IA, sustentan los rendimientos premium, y los centros de producción de Asia-Pacífico anclan el tráfico de larga distancia hacia Norteamérica y Europa.
Conclusiones clave del informe
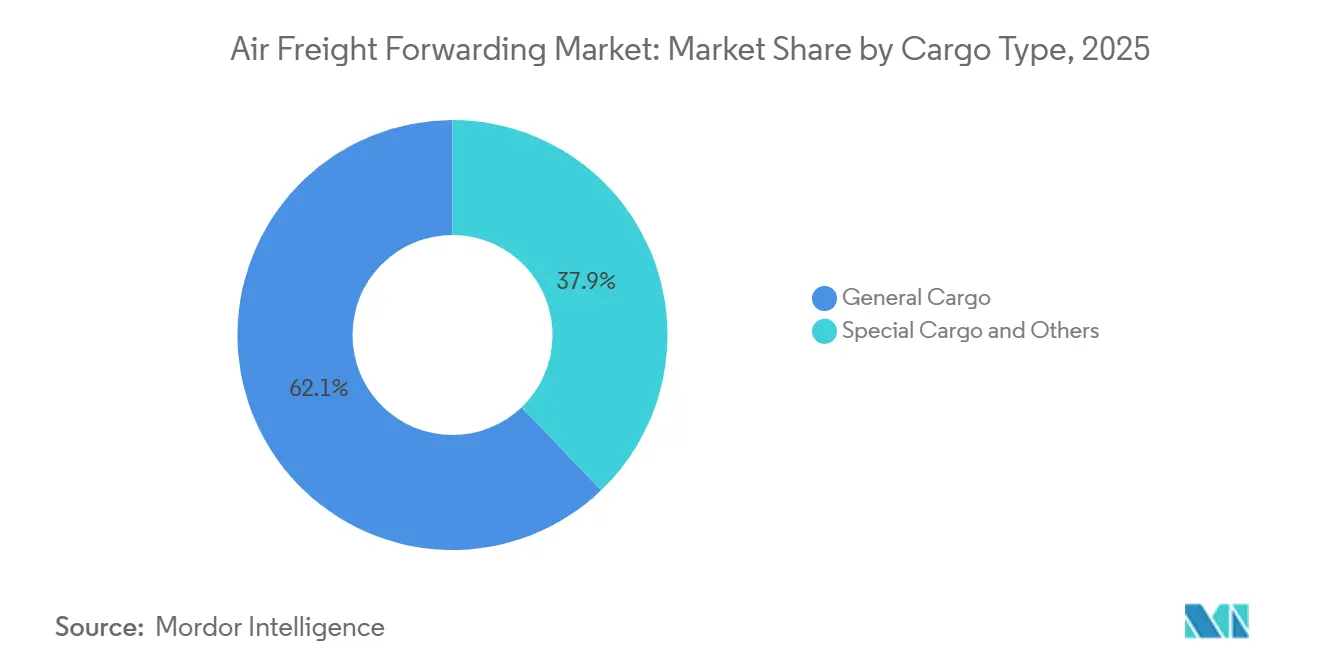
- Por tipo de carga, la carga general lideró con el 62.15% del tamaño del mercado de transporte de carga aérea en 2025, mientras que se pronostica que la carga especial se expandirá a una CAGR del 4.18% hasta 2031.
- Por destino, las rutas internacionales representaron el 75.45% de la participación de mercado en 2025 y se proyecta que crecerán a una CAGR del 4.80% hasta 2031, superando los flujos nacionales.
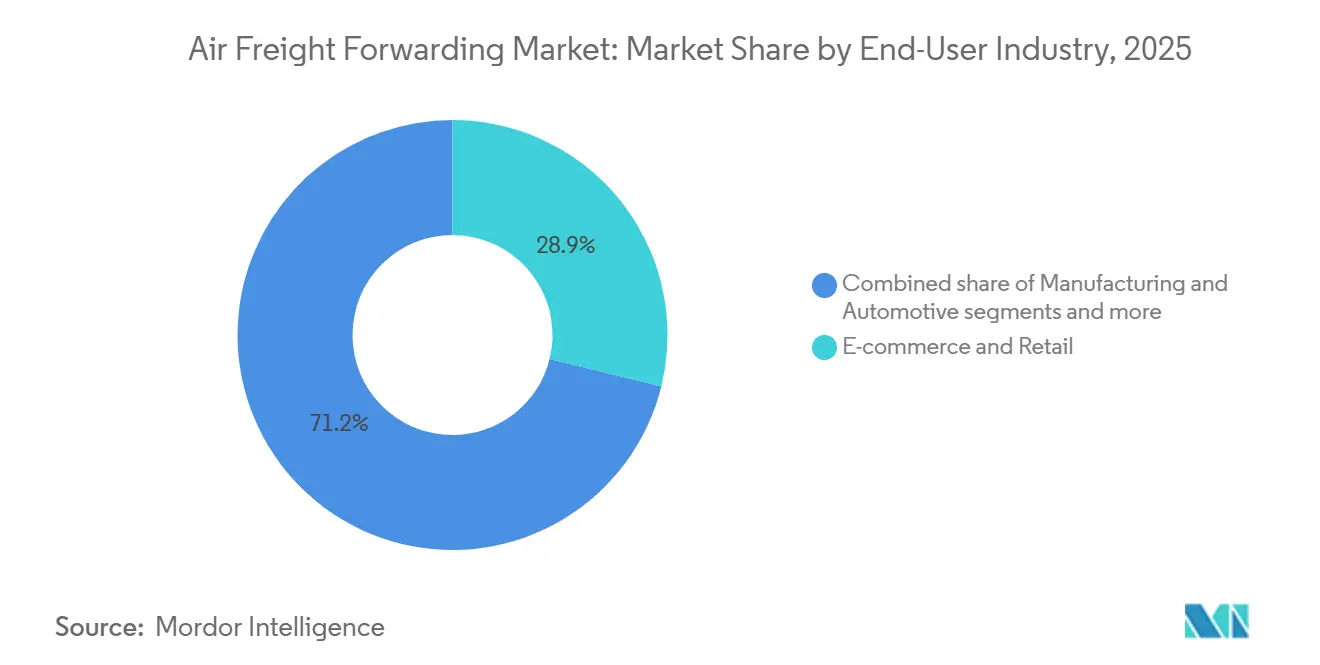
- Por industria de usuario final, el comercio electrónico y el comercio minorista tuvieron la mayor participación con un 28.85 % del mercado de transporte de carga aérea en 2025, y la atención médica y los productos farmacéuticos muestran la trayectoria más rápida con una CAGR del 4.82 % hasta 2031.
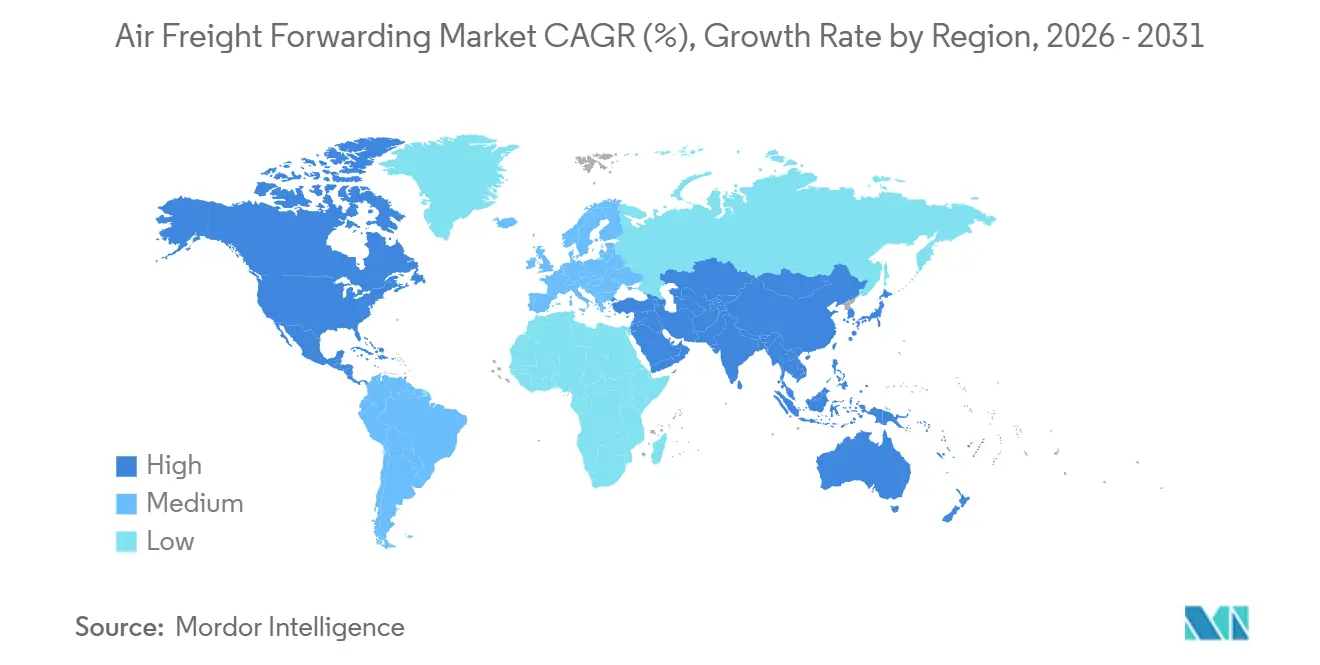
- Por región, Asia-Pacífico lideró con una participación de mercado del 40.70 % en 2025 y se prevé que se expanda a una CAGR del 7.80 % hasta 2031, la más rápida entre las regiones.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de transporte aéreo de mercancías
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El auge del comercio electrónico impulsa la demanda de envíos aéreos exprés | + 1.2% | Global, con avances tempranos en los corredores China-Europa, el Sudeste Asiático y las rutas de nearshoring en América Latina | Mediano plazo (2-4 años) |
| Logística de la cadena de frío farmacéutica y biotecnológica crítica en términos de tiempo | + 0.9% | América del Norte, Europa, India, con repercusión en los centros manufactureros emergentes de Asia Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Crecimiento del comercio de productos electrónicos y semiconductores de alto valor | + 1.0% | Núcleo de APAC (Taiwán, Corea del Sur, China), con flujos secundarios hacia América del Norte y Europa para infraestructura de IA | Corto plazo (≤ 2 años) |
| Expansión de flotas de cargueros dedicados y capacidad de carga en bodega | + 0.7% | Global, concentrado en operadores de Oriente Medio, operadores de Asia-Pacífico y puertas de enlace europeas | Mediano plazo (2-4 años) |
| La deslocalización y las cadenas de suministro regionalizadas impulsan los flujos aéreos transfronterizos e intrarregionales | + 0.6% | América del Norte, especialmente los corredores entre Estados Unidos y México, y los cambios en la producción intra-APAC | Mediano plazo (2-4 años) |
| La digitalización de precios, reservas y aduanas acelera la adopción por parte de las pymes | + 0.5% | Global, con una mayor adopción en los principales puntos de acceso de exportación y en las redes de intermediación habilitadas digitalmente | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Auge del comercio electrónico: el aumento de los envíos transfronterizos dificulta la integración de la última milla
El tráfico transfronterizo de paquetes sigue aumentando y está cambiando el funcionamiento de las redes de reenvío, ya que los envíos pequeños exigen una consolidación más rápida, aduanas automatizadas y asociaciones flexibles de última milla que puedan cumplir las promesas de entrega en múltiples jurisdicciones. Estados Unidos suspendió la exención de minimis para los productos de origen chino en mayo de 2025, lo que obligó a las plataformas a redirigir el inventario y envió más paquetes a las puertas de enlace entre China y Europa, donde los regímenes de importación y los umbrales arancelarios siguen bajo revisión. La propuesta de la Unión Europea de abolir los umbrales de bajo valor de 150 EUR (176.44 USD) para julio de 2026 introduciría aranceles por artículo y favorecería a los reenviadores con predespacho digital y datos maestros armonizados en los sistemas de transportistas y corredores. La complejidad del cumplimiento puede convertirse en un obstáculo a medida que los grandes reenviadores aprovechan las redes de corretaje establecidas y los flujos de datos estandarizados, que fomentan relaciones sólidas con los clientes cuando las reglas de enrutamiento cambian con frecuencia. El tráfico dentro de Asia se mantuvo fuerte hasta fines de 2025, y una mayor proporción de los flujos de comercio electrónico ahora utilizan el aire para proteger las ventanas de entrega prometidas incluso cuando las tarifas base se suavizan en el océano, lo que impulsa el mercado de transporte de carga aérea en los meses de baja demanda.
Cadena de frío farmacéutica: los productos biológicos y las terapias celulares exigen redes con certificación GDP
En el mercado del transporte aéreo de mercancías, la demanda de redes logísticas con certificación GDP está en aumento debido a los productos biológicos, las terapias celulares y genéticas, y otros medicamentos sensibles a la temperatura. Estos envíos requieren rangos de temperatura validados, monitoreo en tiempo real, una estricta cadena de custodia e instalaciones auditadas, lo que favorece a los transportistas con procedimientos operativos estándar (POE) estandarizados para ciencias de la vida y cobertura de cumplimiento global. El control de la capacidad en rutas clave para el sector sanitario se está volviendo vital. En febrero de 2026, DHL Group introdujo un Boeing 777F dedicado a la ruta Bruselas-Cincinnati, alineado con la capacidad centrada en la industria farmacéutica de BRUcargo. Garantizar un transporte predecible mediante programas de espacio en bloque o chárter ayuda a los transportistas a mantener la integridad de los horarios y proteger el rendimiento de la carga médica de alto valor. Los mandatos regulatorios resaltan la necesidad de la integración digital. La Ley de Seguridad de la Cadena de Suministro de Medicamentos exige la serialización de extremo a extremo y el rastreo interoperable, lo que beneficia a los transportistas que integran los metadatos de los envíos con los sistemas del fabricante y el distribuidor. La iniciativa Bio-Pharma Shakti de India está ampliando las vías de acceso que cumplen con el PIB e impulsando la preparación para la exportación de biosimilares, incrementando así los flujos de temperatura controlada a nivel mundial. Las inversiones en infraestructura para ciencias de la vida, la profundidad de la certificación y el rendimiento de temperatura validado permiten a los transportistas obtener precios superiores, compensar la presión sobre el rendimiento del transporte general de mercancías y sostener el crecimiento en el mercado del transporte aéreo de mercancías.
Electrónica y semiconductores: el auge de la IA impulsa la trayectoria exportadora de Taiwán
Los componentes semiconductores de alto valor enviados desde Taiwán y Corea del Sur dependen cada vez más de los transitarios aéreos para garantizar el transporte prioritario y gestionar la documentación de control de exportaciones. El crecimiento de las exportaciones desde Taiwán, impulsado por los pedidos de IA de las principales fundiciones en 2024, ha incrementado los volúmenes de transporte aéreo premium, ya que el tiempo de comercialización y la rotación de inventario superan las ventajas de los costos del transporte marítimo. Esta tendencia continuó en 2025, con un aumento en los envíos a Norteamérica y Europa para respaldar la expansión de centros de datos y computación avanzada, lo que impulsó la demanda de soluciones de transporte aéreo prioritario. Los controles de exportación sobre equipos avanzados para la fabricación de chips han aumentado la complejidad regulatoria, lo que incrementa la demanda de transitarios con experiencia en rutas que cumplen con la normativa, gestión de licencias y documentación precisa. Mientras tanto, los fabricantes surcoreanos han ampliado la producción de memoria de alto ancho de banda y la capacidad de transporte de larga distancia para atender a los clientes norteamericanos de servidores y aceleradores, fortaleciendo los corredores aéreos transpacíficos. Debido al alto valor y la naturaleza crítica de los envíos de semiconductores, la confiabilidad y el cumplimiento tienen prioridad sobre la sensibilidad a las tarifas. Esto respalda la resiliencia del rendimiento y posiciona los flujos comerciales de semiconductores como un motor clave de crecimiento para el mercado de transporte aéreo de carga, asegurando volúmenes estables a lo largo de los ciclos económicos. [1] Asociación de la Industria de Semiconductores, “Estadísticas de la Industria”, Asociación de la Industria de Semiconductores, semiconductores.org
Expansión de la flota de cargueros: las conversiones de fuselaje estrecho cubren las brechas de entrega de los fuselajes anchos
Las retiradas y los retrasos en la adquisición de nuevos aviones han dejado un vacío que los aviones de fuselaje estrecho convertidos están cubriendo, lo que permite a los transportistas y a las aerolíneas aumentar la frecuencia en los mercados secundarios y alinear la capacidad con los perfiles de paquetería del comercio electrónico. Las primeras entregas del A350F se pospusieron hasta 2027, y el cronograma del 777-8F se extendió aún más, por lo que los operadores recurrieron más a las conversiones y a la capacidad arrendada para cubrir las temporadas altas y mantener la integridad del servicio. Las aerolíneas de Oriente Medio solicitaron cargueros adicionales para reforzar las rutas troncales que conectan Asia con Europa y Norteamérica, lo que consolida el transporte a través de Dubái y Doha. Los grandes transportistas continuaron organizando vuelos chárter dedicados y arrendamientos a largo plazo para obtener el control en los meses pico y proteger los acuerdos de nivel de servicio para carga con plazos definidos. Estas medidas se extendieron a todas las regiones y mantuvieron el mercado del transporte aéreo de mercancías anclado incluso mientras la capacidad en bodega se recupera en las redes de pasajeros.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los altos y volátiles costos del combustible de aviación | -0.8% | Global, con una fuerte presión en las rutas transpacíficas de larga distancia y entre Europa y Asia, donde el combustible representa entre el 30 y el 35% de los costos. | Corto plazo (≤ 2 años) |
| Regulaciones ambientales y presiones sobre las emisiones de carbono | -0.6% | Europa bajo el RCDE UE y ReFuelEU, con difusión a Singapur, Japón y California para 2027 | Mediano plazo (2-4 años) |
| Los retrasos en la entrega de aeronaves y el retiro de cargueros reducen la capacidad disponible | -0.5% | Global, con efectos que se sienten en las rutas de temporada alta pendientes de las entradas del A350F y el 777-8F y los retiros del 747/MD-11 | Mediano plazo (2-4 años) |
| Las perturbaciones geopolíticas y los cierres del espacio aéreo reducen el rendimiento efectivo de la red | -0.7% | Rutas entre Europa y Asia y adyacencia en Oriente Medio, con efectos indirectos en toda la red durante cierres prolongados o repetidos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad del costo del combustible: los shocks geopolíticos amplifican la compresión del margen
Las fluctuaciones en el precio del combustible para aviones reducen los márgenes y complican la recuperación de los recargos durante los retrasos contractuales, especialmente en los corredores de larga distancia, donde el combustible representa una mayor proporción de los costos directos. El cierre del espacio aéreo y la extensión de las rutas de vuelo aumentan el consumo y reducen la carga útil en algunas rutas, lo que obliga a renegociar los precios y a una mayor disciplina en la capacidad durante los meses pico. Cuando las aerolíneas renegocian para reflejar las tendencias del combustible, los transitarios más grandes mantienen la capacidad a gran escala, mientras que los más pequeños trasladan los costos más rápidamente para proteger su liquidez, lo que puede modificar las tasas de éxito en las licitaciones competitivas. Los recargos por combustible de aviación sostenible añaden otra dificultad a los vuelos con origen en Europa, ya que las aerolíneas mezclan combustible de aviación sostenible e incurren en mayores costos de insumos que se reflejan en las facturas. Los precios del combustible de aviación sostenible siguen siendo más altos que los del queroseno convencional, lo que limita su adopción fuera de los mandatos de cumplimiento y los programas de envío premium, aunque los compradores corporativos están comenzando a financiar los depósitos de combustible de aviación sostenible para cumplir con los objetivos de emisiones. [2] Administración de Información Energética de EE. UU., “Petróleo y otros líquidos”, EIA de EE. UU., eia.gov
Regulaciones ambientales: los costos de cumplimiento de las normas de carbono transforman la dinámica competitiva
La eliminación de los derechos de emisión gratuitos bajo el Sistema de Comercio de Emisiones de la UE en 2026 aumentó la exposición a los costos en los vuelos con salida desde la UE, y las aerolíneas trasladan estos costos a través de cargos relacionados con el carbono por unidad. CORSIA se encuentra en su primera fase de cumplimiento y amplía su cobertura a la aviación internacional, lo que fomenta la contabilidad de emisiones a nivel de envío y la transparencia de datos con los equipos de sostenibilidad de los transportistas. Los regímenes de política dual requieren informes y verificación paralelos de emisiones, y los transportistas necesitan herramientas que calculen las huellas de Alcance 3 por ruta y tipo de aeronave para mantener las cuentas empresariales. ReFuelEU Aviation estableció mezclas mínimas de SAF en la UE uplift, lo que integra los costos incrementales en las operaciones e impulsa a los transportistas a ofrecer niveles de servicio ecológicos con documentación clara. La trayectoria regulatoria de California se está moviendo hacia marcos de estilo europeo para la aviación, lo que extenderá las prácticas de contabilidad de carbono y recargos a las principales puertas de enlace de la Costa Oeste que gestionan los flujos de Asia-Pacífico.
Análisis de segmento
Por tipo de carga: Primas de carga especial Compensación de la comoditización del transporte de carga general
La carga general representó el 62.15 % en 2025, mientras que se prevé que la carga especial crezca más rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 4.18 % hasta 2031, a medida que los productos farmacéuticos, las baterías y las piezas aeroespaciales se expandan dentro de la cartera de productos premium. Esta diferencia refleja la migración de mercancías estandarizadas a canales digitales spot y alternativas marítimas cuando el tiempo lo permite, mientras que los envíos regulados y con temperatura controlada recompensan a las redes certificadas con tarifas más altas y una mayor retención de clientes. El tráfico farmacéutico depende de instalaciones controladas, embalajes validados y personal capacitado que pueda documentar el cumplimiento en cada entrega, lo que mantiene los rendimientos premium y mejora la resiliencia del servicio. Los flujos de baterías de litio se centran en cargueros dedicados y embalajes especializados, ya que los operadores se adhieren a las normas sobre mercancías peligrosas, que limitan la oferta y estabilizan los precios para los transitarios que cumplen con la normativa. Los animales vivos y ciertos productos perecederos forman micronichos que requieren establos especializados, aprobaciones veterinarias y rutas con plazos definidos, lo que añade una complejidad que las redes de carga general difícilmente podrán replicar de manera eficiente. [3] Asociación Internacional de Transporte Aéreo, “Reglamento sobre mercancías peligrosas y animales vivos”, IATA, iata.org
A medida que crecen los segmentos especializados, los programas de certificación como IATA CEIV Pharma se expanden en los centros de distribución y aumentan las barreras de entrada, lo que favorece a los operadores que invirtieron antes de la inflexión de la demanda. Los productos perecederos siguen siendo estacionales, con picos premium durante eventos y festividades, y las divisiones de carga de las aerolíneas destacan su desempeño en estas rutas para asegurar volúmenes recurrentes de productores y distribuidores. El balance de volúmenes continúa inclinándose hacia el transporte de carga general en términos absolutos, pero la combinación de tarifas se inclina hacia categorías controladas y peligrosas, lo que apoya la estabilidad de los ingresos durante los ciclos suaves. Esta dinámica ayuda al mercado de transporte aéreo de carga a evitar caídas pronunciadas en un año de reajuste de tarifas, cuando los precios de los flujos mercantilizados siguen bajo presión. La interacción entre las rutas estandarizadas y los nichos regulados seguirá definiendo cómo las redes asignan capital, capacitación y tecnología durante los próximos ciclos de planificación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por destino: los flujos internacionales dominan a medida que la deslocalización reequilibra las rutas regionales
Los destinos internacionales representaron el 75.45 % en 2025 y se proyecta que crecerán a una tasa de crecimiento anual compuesta (TCAC) del 4.80 % hasta 2031, superando los flujos nacionales, que mantienen una participación menor, pero atienden periodos críticos de reabastecimiento. Los recientes cambios en el de minimis en EE. UU. modificaron las rutas de China a Norteamérica e impulsaron más paquetes hacia los corredores China-Europa, donde las aduanas, los aranceles y las estrategias de rutas adquirieron mayor importancia en el diseño de la red. La deslocalización hacia México impulsó el tráfico intranorteamericano y, a medida que los nodos de fabricación se expandieron a lo largo de los estados fronterizos, los volúmenes aéreos se incrementaron gracias a los flujos con tiempos críticos que impulsan la producción justo a tiempo. Dentro de China, las redes aéreas nacionales se ampliaron con cargueros dedicados para servir a ciudades de nivel 2 y 3, lo que demuestra que las rutas nacionales aún desempeñan un papel en la venta minorista y el reabastecimiento, sectores sensibles a la velocidad. La complejidad internacional, que incluye el corretaje y el cambio de divisas, permite márgenes por envío más sólidos que los tramos nacionales, lo que mantiene a los transportistas centrados en la optimización transfronteriza y los servicios orientados al cumplimiento normativo.
Las redes nacionales en India crecieron a medida que UDAN expandió la conectividad en aeropuertos desatendidos y mejoró la rentabilidad del transporte de carga de corta distancia en rutas seleccionadas. Los transportistas continuaron desarrollando rutas híbridas que combinan transporte terrestre y aéreo para equilibrar costos y velocidad, a medida que las cadenas de suministro regionales evolucionaron en Asia y América. El predespacho digital y la presentación automatizada de solicitudes reducen los tiempos de espera y ayudan a mantener los niveles de servicio en tramos internacionales de mayor complejidad, un cambio que promueve la consistencia de precios para la distribución multinacional. A medida que los volúmenes internacionales absorben más tráfico de comercio electrónico y productos farmacéuticos, se espera que el tamaño del mercado de transporte aéreo de carga, vinculado a los flujos transfronterizos, aumente con una base más amplia de envíos regulados y urgentes. Estos factores mantienen a los corredores internacionales como un elemento central en la planificación de la red, ya que la deslocalización (nearshoring) enriquece las densidades regionales en lugar de reemplazar los centros de larga distancia.
Por industria de usuario final: la atención médica lidera el crecimiento, mientras que el comercio electrónico ancla el volumen
El comercio electrónico y el comercio minorista representaron el 28.85 % en 2025 y seguirán anclando los volúmenes absolutos, mientras que la atención médica y los productos farmacéuticos muestran el crecimiento más rápido con una tasa de crecimiento anual compuesta (TCAC) del 4.82 % hasta 2031, gracias a la expansión que cumple con el PIB y los requisitos de serialización. Los envíos de atención médica atraen tarifas premium debido a los estrictos controles, el registro de temperatura y la planificación de contingencias necesarios para evitar desviaciones, lo que ayuda a proteger la rentabilidad a nivel de cartera. La DSCSA de EE. UU. fortalece las expectativas de trazabilidad e impulsa una mayor colaboración de datos con transportistas y transportistas para confirmar la custodia e integridad de los medicamentos envasados. Paralelamente, los principales operadores invirtieron en infraestructura farmacéutica dedicada y aseguraron capacidad punto a punto para estabilizar los tiempos de entrega y la integridad durante los meses pico. Este impulso permite que el mercado de transporte aéreo de carga dependa de una base estable de tráfico a temperatura controlada, incluso si los volúmenes de bienes de consumo se moderan.
La alta tecnología y la electrónica mantienen una participación significativa en las rutas de larga distancia, ya que el suministro de semiconductores respalda aplicaciones de servidores, automotrices e industriales con plazos de entrega estrictos y alta densidad de valor. Los flujos automotrices e industriales utilizan servicios de aeronaves en tierra cuando la escasez de unidades amenaza las líneas de ensamblaje, lo que sustenta los servicios complementarios premium en la cartera más amplia. Los productos perecederos y frescos siguen siendo de temporada, y las divisiones de carga aérea ajustan los horarios y las capacidades de refrigeración para asegurar contratos recurrentes con productores y distribuidores en Latinoamérica y Oceanía. La preevaluación digital en el comercio electrónico facilita la licitación rápida, pero comprime los márgenes en los paquetes estandarizados, lo que centra la atención en la excelencia operativa y la visibilidad basada en datos para la retención. En todos los mercados finales, el mercado de transporte aéreo de carga continúa equilibrando los flujos minoristas de alto volumen con el tráfico de atención médica de alto margen y el tráfico industrial, donde el tiempo es crucial, que estabiliza las ganancias.
Análisis geográfico
Mercado de transporte aéreo de mercancías en la región Asia-Pacífico
Asia-Pacífico mantuvo una cuota de mercado del 40.70 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.80 % hasta 2031, impulsada por las exportaciones de semiconductores de Taiwán y Corea del Sur, el aumento de la producción farmacéutica en India y los cambios en la producción dentro del Sudeste Asiático, que intensifican los flujos intraasiáticos y las conexiones de larga distancia con Occidente. Las exportaciones de Taiwán reflejaron un sólido crecimiento interanual en 2024, en consonancia con las inversiones en IA, mientras que el apoyo político de India a los biosimilares y productos biológicos reforzó el desarrollo de capacidades en los principales puntos de acceso. La demanda intraasiática mostró un sólido impulso hasta finales de 2025, lo que contribuyó a suavizar la estacionalidad y a estabilizar los factores de carga en los servicios regionales. Tras el cambio de minimis en EE. UU. en mayo de 2025, se enrutaron más paquetes transfronterizos a canales con destino a Europa, y los operadores ajustaron sus estrategias de consolidación y aduanas en respuesta. Japón y Corea del Sur mantuvieron flujos premium a través de componentes electrónicos y automotrices, y las aerolíneas invirtieron en transporte aéreo para respaldar un mayor número de envíos de memoria y pantallas en las rutas transpacíficas.
Mercado europeo de transporte aéreo de mercancías
Europa representó una cuota estimada del 25 % en 2025, respaldada por clústeres farmacéuticos concentrados y centros logísticos importantes como Frankfurt y París, que procesan grandes volúmenes de carga de larga distancia. Los volúmenes de carga aérea de la UE crecieron en 2024 a medida que se expandieron las rutas comerciales del este de Asia, y los paquetes de comercio electrónico redirigidos a puntos de entrada europeos reforzaron el papel de los aeropuertos del BENELUX y Alemania como plataformas de consolidación para el continente. ReFuelEU Aviation introdujo un mandato de mezcla de SAF del 2 % a partir de 2025, lo que aumentó los costes operativos para las aerolíneas que salen de aeropuertos de la UE y añadió una nueva dimensión a la economía de las rutas y los precios para los clientes. El EU ETS eliminó los derechos de emisión gratuitos en 2026, lo que aumentó la carga del coste del carbono para las aerolíneas y se reflejó en las facturas de los transitarios tanto en las salidas intracomunitarias como internacionales. La inversión en instalaciones aeroportuarias continuó mejorando el rendimiento, a medida que los grandes operadores se preparaban para flujos sostenidos entre Asia y Europa con capacidad, características de sostenibilidad y acceso directo a las aeronaves para mejorar los tiempos de escala. [4] Comisión Europea, “Estadísticas y política del transporte aéreo de mercancías”, Comisión Europea, europa.eu
Mercado de transporte aéreo de mercancías en Norteamérica
Norteamérica mantuvo una participación estimada del 30% en 2025, ya que el consumo de comercio electrónico, la escala de fabricación farmacéutica y la deslocalización hacia México reforzaron el tráfico transfronterizo y de larga distancia. El crecimiento de las exportaciones mexicanas a Estados Unidos impulsó mayores volúmenes aéreos regionales, mientras que las plataformas exploraron modelos de distribución que mantienen niveles de servicio de dos a cinco días dentro de las restricciones arancelarias y de ruta. El rendimiento de Canadá aumentó en 2025, con Vancouver y Toronto actuando como anclas para el tráfico transpacífico y farmacéutico a pesar de los límites de capacidad en aeropuertos secundarios. Un fallo de la Corte Suprema de los Estados Unidos de 2026 cambió la dinámica arancelaria e introdujo flujos de reembolso a corto plazo, lo que agregó incertidumbre a los patrones de reserva y precios para 2026, mientras que las medidas sectoriales permanecieron vigentes para las categorías prioritarias. En toda la región, la demanda de semiconductores vinculada a la infraestructura de IA continuó impulsando los flujos entrantes desde Asia, lo que impulsó el mercado de transporte aéreo de carga durante los cambios en el enrutamiento de paquetes minoristas.
Mercado de transporte aéreo de mercancías en Oriente Medio, África y Sudamérica
Oriente Medio y África, en conjunto, representaron una participación estimada del 9% al 10% en 2025, con Dubái y Doha liderando como centros de transbordo para las rutas troncales Este-Oeste y desempeñando un papel más importante durante los eventos de desvío. Los pedidos adicionales de cargueros anunciados en 2026 por las principales aerolíneas del Golfo reforzaron la conectividad de larga distancia, ya que las interrupciones del espacio aéreo global obligaron a rutas alternativas que preservan la integridad de la carga. En Sudamérica, Brasil consolidó los flujos regionales y apoyó las exportaciones de productos perecederos que dependen del transporte aéreo para proteger su vida útil durante las cosechas clave, mientras que los nuevos acuerdos interlíneas mejoraron la cobertura de la red. Las mejoras aduaneras en aeropuertos brasileños seleccionados mejoraron la previsibilidad de la carga urgente, aunque persisten cuellos de botella en otros puntos de entrada. Las exportaciones hortícolas de Kenia mantuvieron activas las rutas África-Europa, y los esfuerzos por diversificarse más allá del sector de las flores continuaron, ya que las partes interesadas buscaban una mayor utilización durante todo el año.

Panorama competitivo
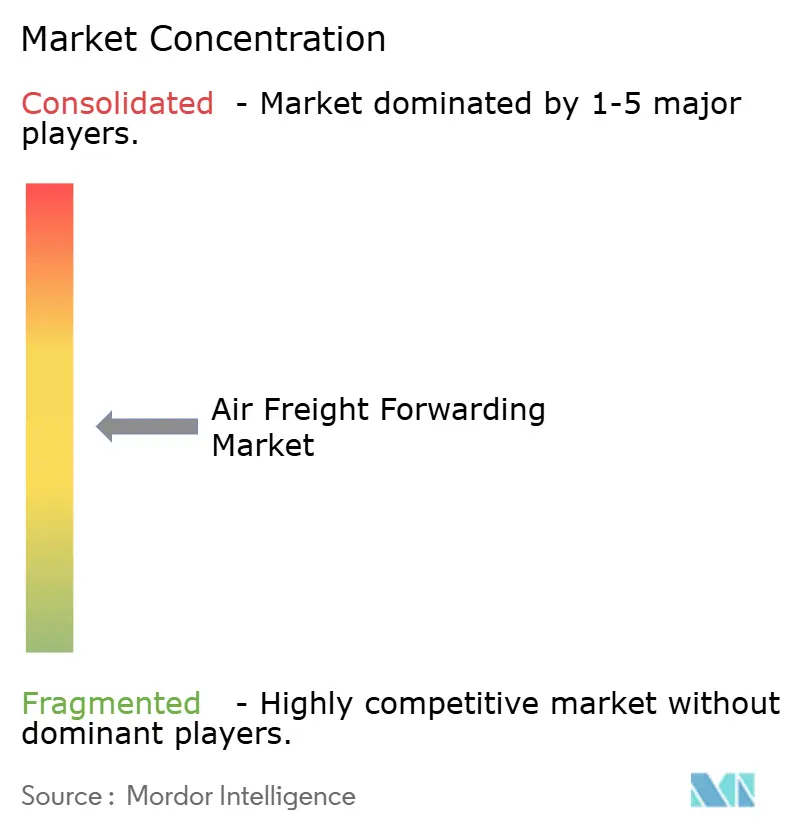
El mercado muestra una consolidación moderada en la cima, con beneficios de escala en adquisiciones, plataformas digitales y capacidad controlada que respaldan la estabilidad del servicio durante los períodos pico e interrupciones. DSV completó la adquisición de DB Schenker por 14.3 millones de euros (16.82 millones de dólares), se propuso alcanzar 9 millones de coronas danesas (1.41 millones de dólares) en oportunidades anuales para 2027 y amplió su alcance global, lo que estableció un punto de referencia para la integración impulsada por la escala dentro del mercado del transporte aéreo de mercancías. La adquisición de CargoPartners por parte de Nippon Express y la adquisición de Movianto por parte de Yusen Logistics profundizaron la especialización del sector en Europa y mejoraron la capacidad logística del sector sanitario, integrada con las redes globales de transporte. Los operadores tradicionales invirtieron en precios dinámicos, visibilidad y automatización para acelerar el proceso de cotización a reserva y orquestar rutas multitramo en tiempo real para carga con tiempo definido, regulada y de alto valor. Estas acciones refuerzan la adherencia en verticales complejas y respaldan los niveles premium que defienden los márgenes en medio de la variabilidad de la tarifa base.
Las plataformas tecnológicas aceleraron las conexiones directas con aerolíneas y brókeres para agilizar las reservas de pequeñas y medianas empresas y ofrecer precios transparentes casi en tiempo real. Las divisiones de carga aérea expandieron las redes de aviones de fuselaje ancho y aviones regionales de fuselaje estrecho que conectan los centros de producción con los centros de consumo, lo que intensificó la competencia por las cuentas empresariales en rutas donde la previsibilidad de la carga es crucial. Los grandes transportistas incrementaron sus programas de vuelos chárter y arrendamientos a largo plazo para limitar la exposición a los recortes de asignación de las aerolíneas y estabilizar el servicio para los clientes premium durante los picos del cuarto trimestre y las interrupciones de rutas. La combinación de escala, especialización sectorial y capacidad controlada es fundamental para captar y retener clientes regulados cuyos productos ofrecen mayores rendimientos y métricas de servicio estrictas. Estas dinámicas siguen definiendo el mercado del transporte aéreo de carga, ya que los contratos priorizan la resiliencia operativa y la transparencia de los datos.
Los requisitos de sostenibilidad añadieron un nuevo nivel de diferenciación competitiva, con transportistas que ofrecen niveles de servicio ecológicos que incluyen contribuciones SAF e informes de emisiones a nivel de envío, alineados con los objetivos climáticos corporativos. Kintetsu World Express firmó acuerdos SAF para ayudar a reducir las emisiones de Alcance 3 en cooperación con aerolíneas asociadas, a la vez que expandió su presencia en CEIV Pharma para dar servicio a corredores de atención médica de alto crecimiento. DHL lanzó un carguero farmacéutico B777 dedicado y amplió su inversión en logística de salud para aumentar la capacidad y el control en rutas críticas. A medida que las regulaciones se expanden en las distintas regiones y las partes interesadas buscan reducciones mensurables de emisiones, los operadores que unifican la contabilidad de carbono, el enrutamiento y la planificación de la capacidad pueden mantener una ventaja duradera en licitaciones y renovaciones. Estos cambios continúan moldeando la trayectoria del mercado de transporte aéreo de carga hasta 2026 y en adelante, a medida que los transportistas evalúan a sus socios en términos de confiabilidad, visibilidad y resultados de sostenibilidad verificados.
Líderes de la industria del transporte aéreo de carga
Cadena de suministro de DHL y reenvío global
Kuehne + nagel
DSV
Soluciones de cadena de suministro de UPS
Expeditors International
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: DHL Group amplió su red de cadena de frío de transporte aéreo con un carguero Boeing 777 exclusivo que opera de Bruselas a Cincinnati, integrado con zonas exclusivas para productos farmacéuticos y una inversión más amplia de 2 millones de euros (2.32 millones de dólares) en logística sanitaria.
- Febrero de 2026: Savino Del Bene adquirió dos operadores con sede en los Países Bajos para fortalecer la cobertura en el norte de Europa y abrió una nueva oficina en Budapest para atender la demanda de Europa Central.
- Febrero de 2026: LX Pantos adquirió un centro logístico a gran escala en Katowice, Polonia, destinado a servir como centro europeo de apoyo a las empresas coreanas y a la logística de reconstrucción futura.
- Diciembre de 2025: GEODIS amplió su red sudamericana a través de un acuerdo interlineal con Atlas Air y MAS, mejorando la conectividad en Brasil, Colombia, Panamá, Chile y Costa Rica con enlaces directos desde Asia Pacífico a través de México.


Alcance del informe sobre el mercado global de transporte aéreo de mercancías
El informe del mercado de transporte aéreo de mercancías está segmentado por tipo de carga (carga general, carga especial y otras), destino (internacional, nacional), sector del usuario final (comercio electrónico y minorista, manufactura y automoción, salud y productos farmacéuticos, productos perecederos y frescos, entre otros) y región geográfica (Norteamérica, Sudamérica, Asia-Pacífico, entre otros). Las previsiones de mercado se expresan en valor (USD).
| Carga general |
| Carga especial y otros |
| Conferencia |
| Nacional |
| Comercio electrónico y venta minorista |
| Fabricación y automoción |
| Salud y productos farmacéuticos |
| Productos perecederos y frescos |
| Alta tecnología y electrónica |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de carga | Carga general | |
| Carga especial y otros | ||
| Por destino | Conferencia | |
| Nacional | ||
| Por industria del usuario final | Comercio electrónico y venta minorista | |
| Fabricación y automoción | ||
| Salud y productos farmacéuticos | ||
| Productos perecederos y frescos | ||
| Alta tecnología y electrónica | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de transporte de carga aérea?
El tamaño del mercado de transporte de carga aérea fue de USD 95.27 mil millones en 2025 y se prevé que alcance los USD 126.55 mil millones para 2031 con una CAGR del 4.06%.
¿Qué tipo de carga se está expandiendo más rápidamente dentro del transporte aéreo?
La carga especial es la categoría de más rápido crecimiento, con una tasa compuesta anual del 4.18 % hasta 2031, respaldada por las cadenas de frío farmacéuticas, las baterías de litio y los componentes aeroespaciales.
¿Cómo afectan los cambios de políticas a los flujos transfronterizos de comercio electrónico?
La suspensión por parte de Estados Unidos de los umbrales de minimis para los envíos con origen en China en 2025 y las propuestas de la UE de eliminar los umbrales de bajo valor están cambiando la ruta hacia Europa y recompensando a los transportistas con sólidas capacidades aduaneras digitales.
¿Qué región lidera y cuál crece más rápido en el transporte de carga aérea?
Asia-Pacífico lidera con una participación del 40.70 % en 2025 y también es la región con mayor crecimiento, con una CAGR del 7.80 % hasta 2031, impulsada por los semiconductores y la expansión de las exportaciones farmacéuticas.
¿Qué regulaciones influyen más en los costes en 2026?
La eliminación de las asignaciones gratuitas en el marco del RCDE UE y los requisitos de mezcla de SAF de ReFuelEU aumentaron los costos relacionados con el carbono en las salidas de la UE, que los transportistas han trasladado a los cargadores y transitarios.
¿Dónde invierten los principales transportistas para lograr resiliencia y crecimiento?
Las inversiones se centran en capacidad e instalaciones dedicadas a la industria farmacéutica, elevación y fletamento controlados de buques de carga y plataformas digitales para fijación de precios, visibilidad e informes de emisiones a nivel de envío.
Última actualización de la página:



