

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 6.22 mil millones |
| Tamaño del mercado (2031) | USD 8.08 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.36% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
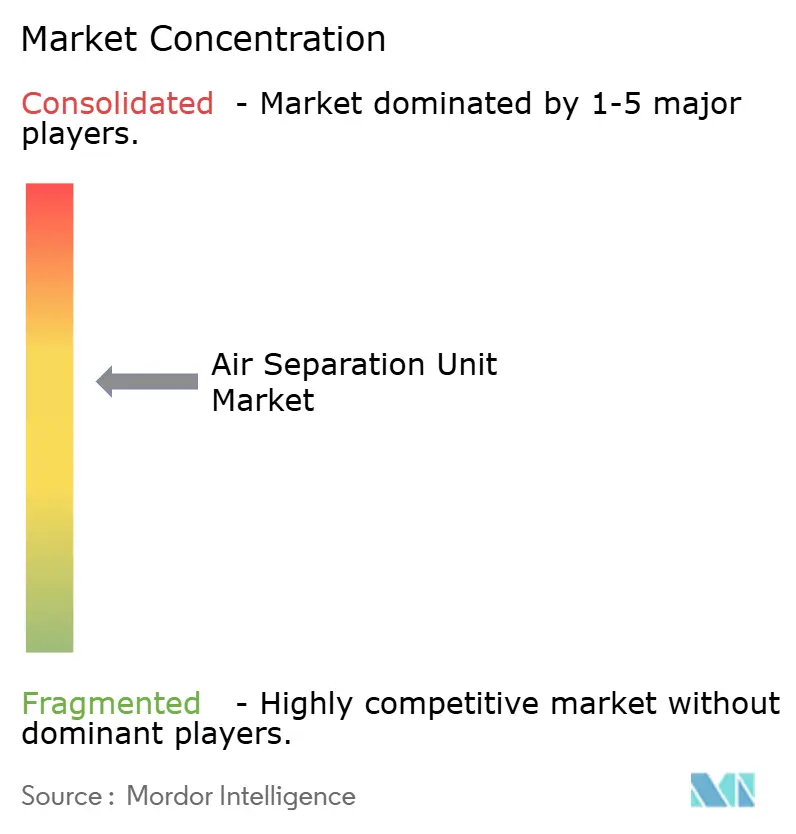
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de unidades de separación de aire por Mordor Intelligence
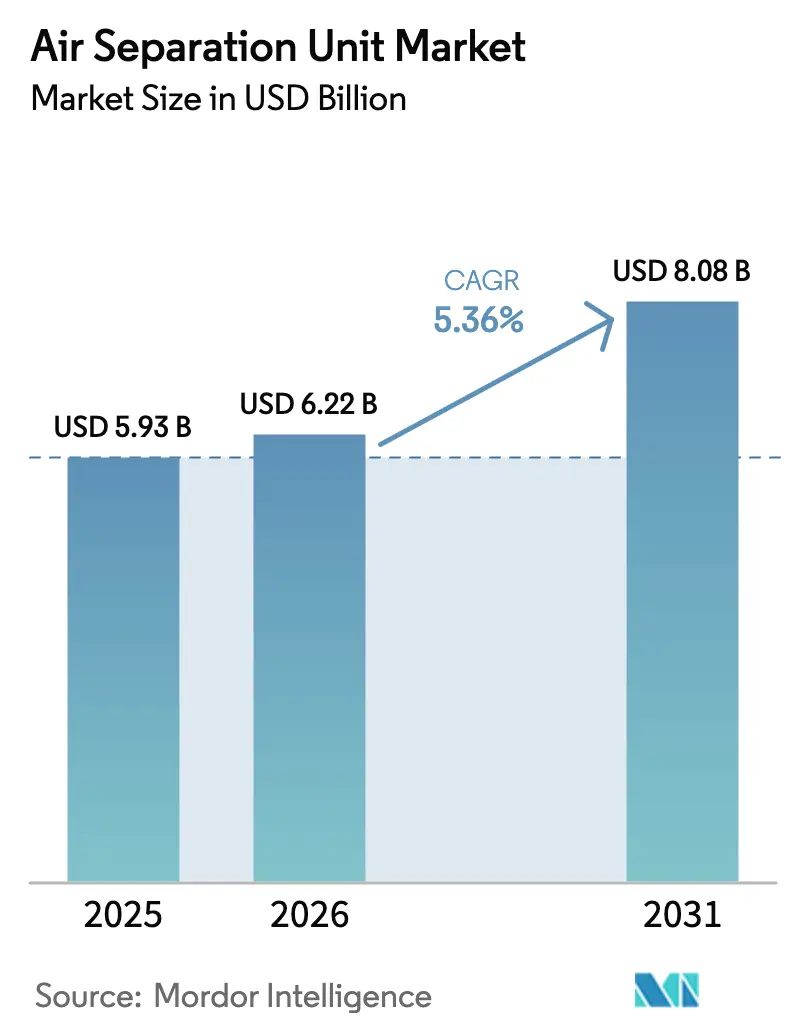
Se proyecta que el tamaño del mercado de unidades de separación de aire se expandirá de USD 5.93 mil millones en 2025 y USD 6.22 mil millones en 2026 a USD 8.08 mil millones en 2031, registrando una CAGR de 5.36% entre 2026 y 2031.
Los rápidos requisitos de pureza de grado semiconductor, el desarrollo de hidrógeno azul y un modesto repunte en la producción de acero están desviando la demanda del mero crecimiento del volumen hacia contratos basados en especificaciones. El nitrógeno y el argón de pureza ultraalta se han convertido en insumos indispensables para nodos de 3 nanómetros y menores, lo que impulsa a los fabricantes de chips a ubicar unidades dedicadas en lugar de depender del suministro comercial. Los proyectos piloto de combustión de oxígeno y combustible en cemento y vidrio, junto con las expansiones de GNL que requieren una purga continua de nitrógeno, están ampliando la base de usuarios. Sin embargo, los operadores deben gestionar los precios de la electricidad, que representan entre el 50 % y el 70 % de los gastos operativos, y una prima regulatoria emergente sobre la huella de carbono, especialmente en Europa, donde el precio de las emisiones supera los 80 EUR por tonelada.
Conclusiones clave del informe
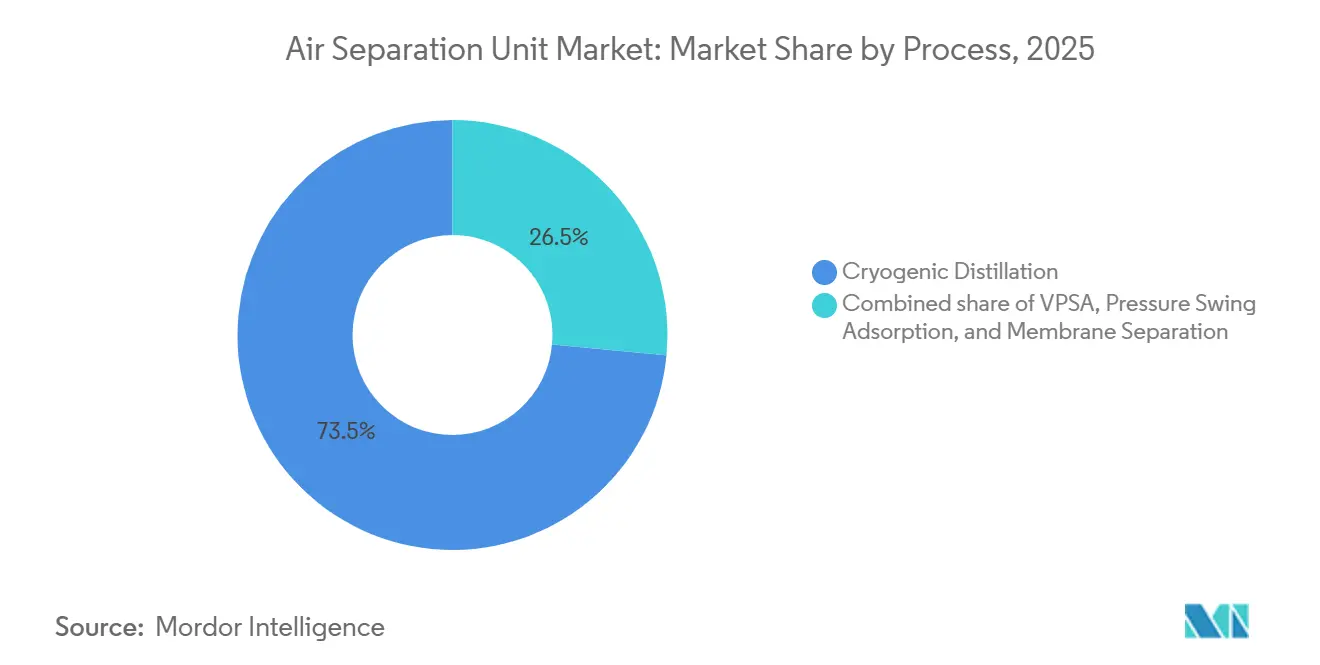
- Por proceso, la destilación criogénica lideró con un 73.5 % de ingresos en 2025, mientras que la adsorción por oscilación de presión al vacío avanza a una CAGR del 8.9 % hasta 2031.
- Por gas, el nitrógeno representó el 43.3% de la participación de mercado de unidades de separación de aire en 2025, mientras que se prevé que el oxígeno se expanda a una CAGR del 7.5% hasta 2031.
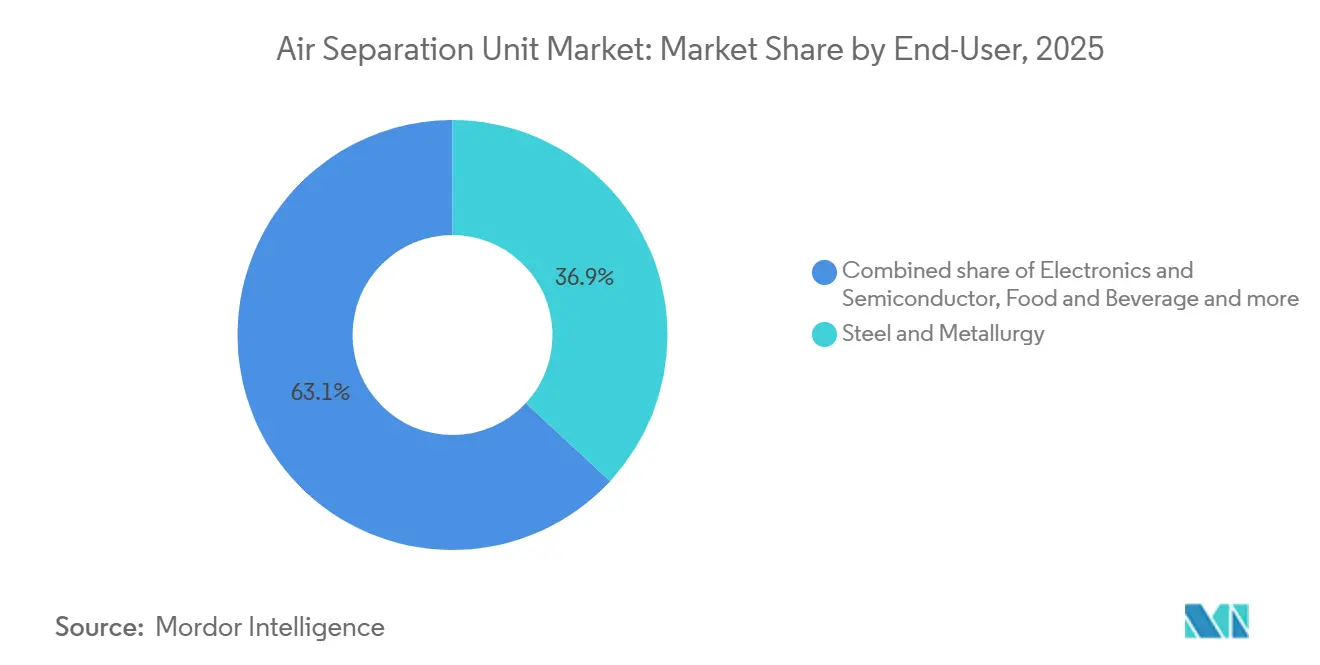
- Por usuario final, el acero y la metalurgia representaron el 36.9% de la demanda en 2025, pero se proyecta que las aplicaciones de electrónica y semiconductores crecerán a una CAGR del 8.2% hasta 2031.
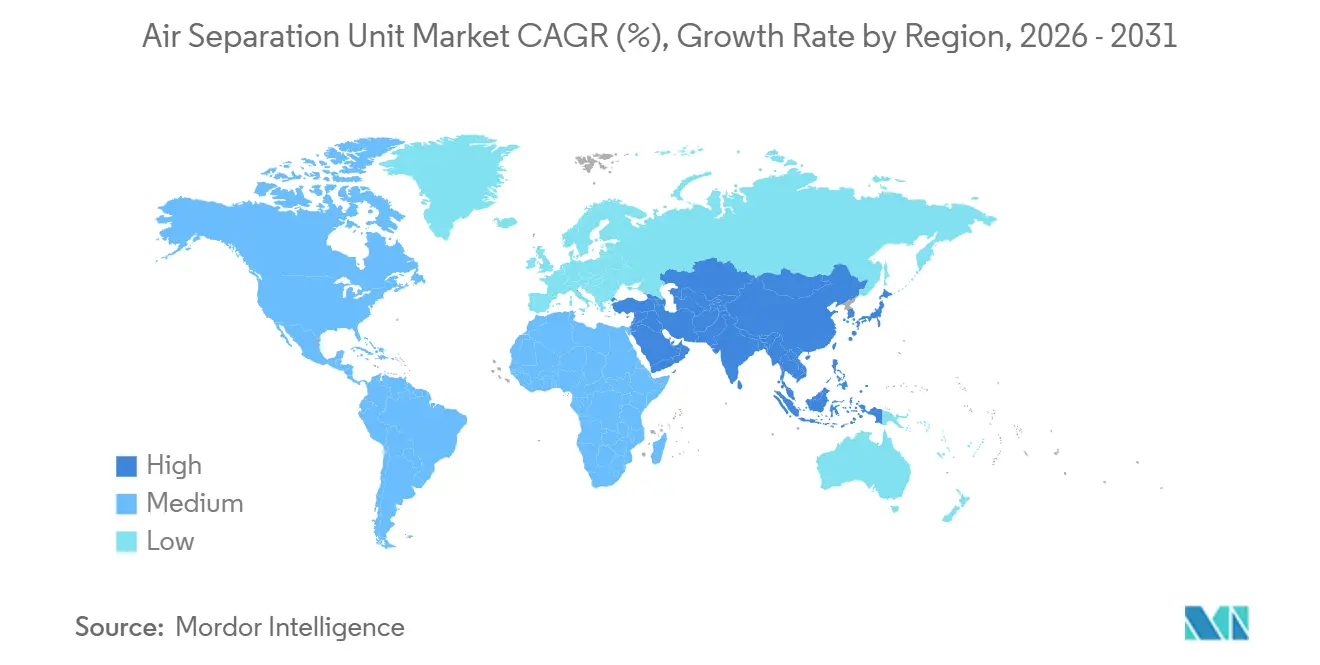
- Por geografía, Asia Pacífico controló el 43.1% del valor en 2025, mientras que se prevé que la región de Medio Oriente y África registre la CAGR más rápida del 6.6% durante el período de perspectiva.
- Linde, Air Liquide y Air Products controlaron juntas cerca del 60% de las nuevas instalaciones de más de 1,000 toneladas por día en 2025, lo que subraya un panorama de proveedores moderadamente concentrado.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de unidades de separación de aire
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de gas para semiconductores | + 1.8% | Taiwán, Corea del Sur, Japón; propagación a Arizona y Ohio en EE.UU. | Mediano plazo (2-4 años) |
| Aumentos de capacidad en acero y productos químicos | + 1.2% | China, India, ASEAN, Arabia Saudita, Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Aumento estructural del uso de O₂ con fines médicos tras la COVID-19 | + 0.7% | Global, concentrado en el sur de Asia y África subsahariana | Largo plazo (≥ 4 años) |
| La construcción de GNL/hidrógeno azul requiere N₂ y O₂ | + 1.4% | Arabia Saudita, Emiratos Árabes Unidos, Qatar, Costa del Golfo de EE. UU. | Largo plazo (≥ 4 años) |
| Integración de ASU y LAES con energía renovable | + 0.5% | Reino Unido, Alemania, California, Texas | Largo plazo (≥ 4 años) |
| Mini-ASU modulares in situ para la industria remota | + 0.6% | Australia, Chile, Perú, Sudáfrica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la demanda de gas de grado semiconductor
Las plantas de fabricación de semiconductores consumieron 1.2 millones de toneladas de nitrógeno de ultra alta pureza y 180,000 toneladas de argón en 2025, y la capacidad de la industria se está expandiendo entre un 6 y un 7 % anualmente hasta 2027. [1] SEMI, “World Fab Forecast”, semi.org Las fábricas de TSMC en Arizona requieren unidades en el sitio capaces de una pureza de argón del 99.9999 % para soportar la litografía ultravioleta extrema, un proceso intolerante al oxígeno que cuesta entre 150 y 200 millones de dólares por herramienta. [2] Ministerio del Acero, Gobierno de la India, “Estadísticas de producción de acero 2024”, steel.gov.in Air Liquide destinó 7 millones de euros para infraestructura de gas del sector electrónico hasta 2028, integrando plantas dedicadas en sitios de clientes en Taiwán, Corea del Sur y Estados Unidos. La transición a arquitecturas gate-all-around aumenta el uso de argón por oblea hasta en un 20 %, anclando las tasas de utilización incluso cuando los ciclos de la electrónica de consumo se suavizan. Por lo tanto, los contratos basados en especificaciones que conllevan primas de pureza del 40 al 60 % protegen los ingresos de las fluctuaciones de volumen tradicionales.
Aumentos de capacidad en acero y productos químicos
India aspira a una capacidad anual de acero crudo de 300 millones de toneladas para 2030, una ambición que añade entre 25 y 30 millones de toneladas de demanda de oxígeno cada año. La unidad criogénica de JSW Steel, con capacidad de 2,200 toneladas diarias, en Karnataka entrará en funcionamiento a mediados de 2026 en virtud de un contrato de suministro de 20 años. En China, las conversiones a arco eléctrico sustentan la demanda de oxígeno, ya que las plantas emplean técnicas de punción para aumentar las tasas de fusión de la chatarra. El sector químico refleja este impulso; el complejo Baytown de ExxonMobil y Air Liquide añadió una planta de 9,000 toneladas diarias en 2024 para alimentar las unidades de hidrógeno y craqueo. La expansión de la refinación de Saudi Aramco promete entre 12 000 y 15 000 toneladas diarias de oxígeno adicionales para 2027, lo que amplía la certeza de la demanda a largo plazo.
Aumento estructural del uso de oxígeno medicinal tras la COVID-19
La pandemia reveló un déficit de oxígeno del 70% en países de ingresos bajos y medios. Los 162,000 generadores PSA de la India, instalados entre 2021 y 2024, crearon una base anual de 300,000 toneladas que anteriormente dependía de cilindros. [3] Organización Mundial de la Salud, “Informe sobre acceso y disponibilidad de oxígeno 2025”, who.int El Plan de Acción Nacional de Oxígeno de Nigeria, con un presupuesto de 120 millones de dólares, exige unidades in situ en hospitales terciarios para 2027, lo que añade 20,000 toneladas por año. La generación in situ reduce los costos de suministro hasta en un 60% donde la logística del transporte es frágil. Las revisiones de la norma ISO 13485 ahora tratan a los generadores de oxígeno hospitalarios como dispositivos médicos regulados, acelerando las asignaciones de gastos de capital permanentes y asegurando una demanda constante de PSA de vacío modular y pequeños sistemas criogénicos.
Necesidades de desarrollo de GNL/hidrógeno azul: N₂ y O₂
El reformado autotérmico consume 0.9 toneladas de oxígeno por tonelada de hidrógeno, lo que convierte la separación de aire en un pilar del gasoducto mundial de hidrógeno azul de 10 millones de toneladas en el marco del plan REPowerEU de Europa. [4] Agencia Internacional de Energía, “Informe sobre el hidrógeno 2025”, iea.org El proyecto de amoníaco azul de Linde y OCI de 1.800 millones de dólares en Texas cuenta con una unidad de 4,500 toneladas por día programada para su puesta en marcha en el cuarto trimestre de 2027. El complejo NEOM de Air Products en Arabia Saudita absorberá 1.08 millones de toneladas de oxígeno anualmente una vez que esté operativo en 2026. En el lado del GNL, cada tren de licuefacción de 5 millones de toneladas requiere hasta 200,000 toneladas de nitrógeno al año para inertización y refrigeración; la construcción del Campo Norte de QatarEnergy por sí sola genera otra demanda de nitrógeno de 1.5 a 2 millones de toneladas, lo que equivale a varias plantas de escala media.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto gasto de capital e intensidad energética de las ASU criogénicas | -1.1% | Regiones con electricidad > USD 0.12/kWh | Corto plazo (≤ 2 años) |
| Riesgo de volatilidad del precio de la electricidad | -0.8% | Alemania, Reino Unido, Japón, Australia | Mediano plazo (2-4 años) |
| Endurecimiento de la regulación de la huella de carbono | -0.6% | Unión Europea, California y nuevas normas en China | Largo plazo (≥ 4 años) |
| Cuellos de botella en el suministro de intercambiadores de calor de aluminio soldado | -0.4% | Atrasos en el ensamblaje en Asia Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta inversión de capital e intensidad energética de las ASU criogénicas
Una instalación típica de 2,000 toneladas diarias cuesta entre 250 y 300 millones de dólares, de los cuales un 40-45 % está vinculado a los herrajes de aluminio soldado para cajas frías. Las necesidades de electricidad de 0.4-0.6 kWh por metro cúbico normal de oxígeno generan entre 12 y 18 millones de dólares en costos energéticos anuales con tarifas industriales de 0.08-0.10 USD/kWh. Regiones como Alemania y Japón, donde las tarifas superan ligeramente los 0.14 USD/kWh, requieren compromisos de compra en firme de 15 a 20 años para lograr la viabilidad financiera del proyecto. Los sistemas modulares VPSA reducen la inversión inicial entre un 20 % y un 30 %, pero limitan la pureza al 90-93 %, lo que limita la implementación a procesos con especificaciones más flexibles. Los plazos de ejecución de los proyectos de 24 a 30 meses aumentan el riesgo de ejecución; Air Liquide informó que tres grandes proyectos se retrasaron entre 6 y 12 meses en 2024 debido a la escasez de mano de obra en soldadura e instrumentación.
Riesgo de volatilidad del precio de la electricidad
El precio medio de la electricidad mayorista europea fue de 80-100 EUR por megavatio-hora en 2025, el doble de los niveles de 2019-2020, lo que redujo los márgenes entre 15 y 20 puntos porcentuales para los operadores sin suministro cubierto. La coubicación con renovables ofrece un alivio; la planta de almacenamiento de aire líquido de 50 megavatios de Highview Power en Manchester produce gases durante los períodos valle impulsados por la energía eólica y luego libera la energía almacenada a precios pico, lo que reduce el coste neto de la energía entre un 25 y un 30 %. Estos modelos de arbitraje requieren mercados líquidos con precios diarios, lo que limita su aplicabilidad a las redes liberalizadas de Europa, Australia y algunos estados de EE. UU. En mercados regulados como China e India, las tarifas estáticas exponen a los operadores a subidas de precios, lo que limita el interés inversor.
Análisis de segmento
Por proceso: Carga base de anclajes de dominancia criogénica
La destilación criogénica representó el 73.5 % del valor en 2025, consolidando el mercado de unidades de separación de aire como proveedor principal para plantas integradas de acero y petroquímica. Se proyecta que el tamaño del mercado de unidades de separación de aire para sistemas criogénicos aumente a una tasa de crecimiento anual compuesta (TCAC) del 5.1 %, respaldada por una producción multiproducto que se adapta a perfiles de consumo complejos. Las plantas criogénicas de más de 2,000 toneladas diarias abastecen a complejos integrados donde los volúmenes de oxígeno, nitrógeno y argón justifican economías de escala. Las unidades de recuperación de gases raros coubicadas aprovechan los altos precios del neón y el xenón, aportando entre 30 y 40 millones de dólares a los ingresos anuales de los operadores en Corea del Sur y Taiwán. Las columnas de empaque estructurado patentadas por Air Products reducen el consumo de energía entre un 10 % y un 15 %, lo que mejora la competitividad frente a las tecnologías modulares.
La adsorción por oscilación de presión al vacío se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 8.9%, superando el promedio del mercado en 3.5 puntos. Los skids VPSA en contenedores, de 50 a 200 toneladas diarias, son atractivos para las minas de Australia Occidental y el desierto de Atacama en Chile, donde la red eléctrica es escasa y el precio premium del diésel supera los 0.25 USD/kWh. La línea modular de Linde ofrece entre 0.3 y 0.4 kWh por metro cúbico normal de oxígeno, lo que representa un aumento de eficiencia del 25-35% a escalas inferiores a 500 toneladas. La separación por membranas, que representa menos del 5% de los ingresos de 2025, se utiliza en plataformas marinas donde la huella ambiental es crucial. El sistema UOP Polybed PSA de Honeywell suministró nitrógeno al 99.9% a 40 bar para un tren de tratamiento de gas de Qatar Petroleum, eliminando los compresores posteriores y reduciendo el costo de instalación entre un 20% y un 25%.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por gas: la aceleración del oxígeno refleja la transición energética
El nitrógeno retuvo el 43.3% de los ingresos en 2025, mientras que el oxígeno presenta una tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.5%, hasta 2031, a medida que se multiplican los proyectos piloto de hidrógeno azul, cemento oxigenado y vidrio. El tamaño del mercado de unidades de separación de aire, solo para oxígeno, podría alcanzar los 3 millones de dólares en 2031 si se materializa la capacidad de hidrógeno planificada. Cada tonelada de hidrógeno azul requiere 0.9 toneladas de oxígeno, y con el objetivo de alcanzar los 100 millones de toneladas de hidrógeno a nivel mundial para 2030, la demanda de oxígeno podría alcanzar los 90 millones de toneladas anuales. El argón, con un valor aproximado del 8-10%, está creciendo un 6.5% gracias a la transición del proceso de acero inoxidable a hornos de descarburación de argón-oxígeno, que reducen las pérdidas de cromo y aumentan el rendimiento. Los gases raros captaron el 6% de los ingresos a pesar de una cuota de volumen inferior al 2%; la escasez de neón desde la interrupción del suministro en Ucrania en 2024 impulsó la construcción de nuevos trenes de purificación en Japón, Corea del Sur y Taiwán, lo que mejoró la autosuficiencia regional.
Por el usuario final: La electrónica supera la trayectoria de crecimiento del acero
El acero y la metalurgia representaron el 36.9% de las ventas en 2025, pero se expandieron a una modesta tasa de crecimiento anual compuesta (TCAC) del 4.1% debido a la desaceleración de la inversión en capital de altos hornos. La demanda de gas para electrónica y semiconductores crece un 8.2% anual, lo que refleja primas de precio del 40-60% para una pureza del 99.9999%. La cuota de mercado de las unidades de separación de aire para electrónica podría superar el 15% para 2031, a medida que las megafábricas de Arizona, Ohio y Gujarat alcanzan su capacidad máxima. Los productos químicos y petroquímicos, que representan el 18-20% de la demanda, avanzan un 5.5% gracias a la adopción del reformado enriquecido con oxígeno, que eleva la producción de hidrógeno entre un 8 y un 12%. La demanda del sector sanitario, que aún representa solo el 6-8% del volumen, registró un crecimiento de dos dígitos en 2024-2025 y se mantendrá elevada, ya que las directrices de la OMS favorecen la generación in situ en instalaciones con más de 50 camas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de unidades de separación de aire en Asia-Pacífico y Norteamérica
Asia Pacífico captó el 43.1% del valor para 2025, gracias a los 1.02 millones de toneladas de acero de China y al incentivo para semiconductores de 10 millones de dólares de la India, que reembolsa entre el 30% y el 40% del gasto de capital en infraestructura de gas. Especialistas regionales como Yingde Gases y Sichuan Air Separation acortan los ciclos de entrega a 12-18 meses, lo que presiona a las grandes empresas globales en proyectos de escala media. Norteamérica representó aproximadamente el 22% de los ingresos y creció un 5.8%, gracias al fondo común de subsidios de 52.7 millones de dólares de la Ley CHIPS y Ciencia, que financia sistemas integrados de gas en las plantas de TSMC e Intel. La planta de Baytown de ExxonMobil y Air Liquide ilustra sinergias de integración de refinerías que reducen las compras de gas comercial en un 95%.
Mercado de unidades de separación de aire en EMEA, Sudamérica y Oceanía
Europa, que representa el 18-20% de la demanda, avanza un 4.2% debido a la presión que ejercen las elevadas tarifas eléctricas y el precio del carbono de 80-90 EUR sobre los márgenes. Sin embargo, el objetivo de REPowerEU de producir 10 millones de toneladas de hidrógeno nacional respalda la nueva capacidad. Oriente Medio y África alcanzan la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.6%. Solo el complejo NEOM de Air Products, con un valor de 8.4 millones de dólares, necesita 15 grandes unidades criogénicas, mientras que la modernización de Ruwais de ADNOC sumó una demanda de 3,500 toneladas diarias en 2024. Sudamérica contribuye con el 4-5% del valor y crece un 5% gracias a la modernización del acero brasileño y la implantación de sistemas de almacenamiento de gas por vacío (VPSA) en Chile. Australia y Nueva Zelanda, con una modesta participación del 3-4%, se expanden un 6%, ya que los proyectos de GNL aumentan los requisitos de nitrógeno para la inertización de tuberías.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los proyectos de unidades de separación de aire (ASU) se rigen por un marco normativo complejo que abarca la integridad de los equipos a presión, la seguridad industrial y la obtención de permisos ambientales. En los principales mercados, el diseño y la fabricación suelen seguir códigos y estándares ampliamente utilizados para recipientes a presión y tuberías (por ejemplo, los códigos ASME para recipientes a presión y tuberías, y normativas similares para equipos a presión). Las directrices del sector, como las de la Asociación Europea de Gases Industriales (EIGA), también sirven de base para el funcionamiento de las plantas de separación criogénica de aire, junto con las prácticas de seguridad de gases industriales ya establecidas.
La descarbonización y los requisitos de información también están influyendo en las decisiones sobre permisos, especialmente cuando las USA se ubican junto a clústeres industriales y de energía posteriores. En el Reino Unido, el gobierno publicó la Declaración de Política Nacional General para la Energía (EN-1) en diciembre de 2025, que vincula las decisiones de infraestructura energética de importancia nacional con el logro de cero emisiones netas e influye en los permisos para proyectos de hidrógeno, CCUS y otros que a menudo incluyen un gran suministro de oxígeno y nitrógeno. En Estados Unidos, las vías de cumplimiento de la Ley de Aire Limpio que afectan a los sitios industriales y de petróleo y gas integrados siguen evolucionando, incluidas las acciones de la EPA en 2026 que perfeccionan la forma en que las instalaciones gestionan e informan las emisiones según las normas del sector y los requisitos federales de información relacionados, lo que aumenta el enfoque del cumplimiento en el monitoreo, la documentación y el desempeño auditable para los grandes sistemas de gas en el sitio.
Panorama competitivo
La cartera de proveedores está moderadamente consolidada. Linde, Air Liquide y Air Products controlaron en conjunto poco menos del 60 % de las nuevas instalaciones con una capacidad superior a 1,000 toneladas diarias en 2025. Cada una prioriza contratos in situ a largo plazo que garantizan una utilización del 90-95 %; el programa de electrónica de Air Liquide, con un presupuesto de 7000 millones de euros, subraya esta tendencia. La participación de Linde en un distribuidor taiwanés, prevista para 2024, refuerza el control de pureza en la última milla, donde un solo evento de contaminación podría paralizar fábricas con un valor de entre 10 000 y 15 000 millones de dólares. La tecnología de empaquetado estructurado de Air Products reduce el consumo de energía a 0.38-0.42 kWh/Nm³ de O₂, lo que se traduce en un ahorro anual de entre 2 000 y 3 000 millones de dólares para una planta de 2,000 toneladas diarias.
Los competidores regionales están aprovechando las diferencias en los tiempos de ciclo. Yingde Gases en China e INOX Air Products en India obtienen adjudicaciones con plazos de entrega de 12 a 18 meses para unidades de escala media, mientras que Messer aprovecha la proximidad en Europa Central. Especialistas en sistemas modulares VPSA, como Universal Industrial Gases, enviaron más de 40 sistemas en contenedores entre 2024 y 2025, lo que redujo el coste de instalación entre un 30 % y un 40 % y encontró nichos de mercado en la minería remota. Persisten los cuellos de botella en la cadena de suministro de intercambiadores de calor de aluminio soldado; el nuevo horno de soldadura al vacío de Hangzhou Hangyang pretende reducir los plazos de entrega en Asia-Pacífico de 16 a 12 meses para 2027.
Las oportunidades de desarrollo se concentran en torno a las plantas de energía renovable. El proyecto de Highview Power en Manchester combina la separación criogénica con el almacenamiento de aire líquido, capturando diferenciales de 30-40 GBP/MWh y ofreciendo un modelo exportable, ahora replicado con una capacidad de gasoducto de 300 megavatios.
Líderes de la industria de unidades de separación de aire
Linde AG
Grupo Messer GmbH
Air Liquide SA
Productos de aire y productos químicos, Inc.
Nippon Sanso Holdings (Taiyo Nippon Sanso)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: Air Products anunció sus planes para construir, poseer y operar una nueva unidad de separación de aire en Cocoa, Florida, que producirá oxígeno, nitrógeno y argón líquidos, con el objetivo de iniciar las operaciones en la segunda mitad de 2028. El proyecto amplía la capacidad de producción de líquidos comerciales y añade capacidad destinada a satisfacer las necesidades de los sectores sanitario, industrial y de distribución regional. Asimismo, refuerza los modelos de suministro in situ a largo plazo, a medida que las grandes compañías incorporan activos en los corredores industriales de rápido crecimiento de Estados Unidos.
- Julio de 2025: Air Liquide anunció un contrato para construir tres unidades de separación de aire y las unidades de producción de hidrógeno asociadas para abastecer una planta de semiconductores en Dresde, Alemania. Este acuerdo pone de manifiesto la tendencia hacia un suministro dedicado y basado en especificaciones, dado que los fabricantes de chips exigen una pureza ultra alta y una mayor redundancia que la que ofrece el suministro comercial tradicional. Asimismo, refuerza la presencia de Air Liquide en el sector electrónico europeo mediante infraestructura a largo plazo integrada en las instalaciones de sus clientes.
- Octubre de 2024: Linde inició operaciones en la mayor unidad de separación de aire de Indonesia, una planta de oxígeno-nitrógeno de 120 millones de dólares que abastece a la fundición de PT Freeport. La puesta en marcha de una gran planta in situ para un complejo metalúrgico refuerza la posición de Linde en el sudeste asiático, donde los proyectos industriales suelen priorizar los contratos de suministro integrados sobre la distribución de cilindros. La puesta en marcha también subraya el papel fundamental que desempeñan las grandes unidades criogénicas de separación de aire para satisfacer la demanda base de la metalurgia.
Alcance del informe de mercado global de unidades de separación de aire
Las unidades de separación de aire (ASU) son los dispositivos utilizados para extraer gases, como nitrógeno, oxígeno, argón, etc., de la atmósfera mediante destilación criogénica o no criogénica.
El mercado de unidades de separación de aire se segmenta por proceso, gas, usuario final y geografía. Por proceso, el mercado se divide en destilación criogénica, adsorción por oscilación de presión, PSA al vacío y separación por membranas. Por gas, el mercado se divide en nitrógeno, oxígeno, argón y gases nobles. Por usuario final, el mercado se segmenta en la industria química, la industria del petróleo y el gas, y otros usuarios finales. El informe también abarca el tamaño del mercado y las previsiones para el mercado de unidades de separación de aire en las principales regiones. El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados.
Por proceso
| Destilación Criogénica |
| Adsorción por cambio de presión (PSA) |
| PSA de vacío (VPSA) |
| Separación de membranas |
Por gasolina
| Nitrógeno |
| Oxígeno |
| Argón |
| Gases raros (Ne, Kr, Xe) |
Por usuario final
| Acero y Metalurgia |
| Productos químicos y petroquímicos |
| Petróleo, gas y refinación |
| Salud y medicina |
| Electrónica y Semiconductores |
| Alimentos y Bebidas |
| Generación de energía y potencia |
| Otros |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por proceso | Destilación Criogénica | |
| Adsorción por cambio de presión (PSA) | ||
| PSA de vacío (VPSA) | ||
| Separación de membranas | ||
| Por gasolina | Nitrógeno | |
| Oxígeno | ||
| Argón | ||
| Gases raros (Ne, Kr, Xe) | ||
| Por usuario final | Acero y Metalurgia | |
| Productos químicos y petroquímicos | ||
| Petróleo, gas y refinación | ||
| Salud y medicina | ||
| Electrónica y Semiconductores | ||
| Alimentos y Bebidas | ||
| Generación de energía y potencia | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de unidades de separación de aire para 2031?
Se espera que el mercado de unidades de separación de aire alcance los USD 8.08 millones para 2031.
¿Qué sector de usuarios finales se está expandiendo más rápidamente?
Las plantas de electrónica y semiconductores están creciendo a una tasa compuesta anual del 8.2 % hasta 2031, la más rápida entre todos los sectores.
¿Qué importancia tiene la destilación criogénica dentro de la demanda global?
La destilación criogénica capturó el 73.5% de los ingresos de 2025 y sigue siendo la tecnología de proceso dominante.
¿Por qué las fábricas de semiconductores construyen plantas de gas en sus instalaciones?
Los nodos avanzados necesitan argón y nitrógeno con una pureza del 99.9999 %, y las unidades dedicadas en el sitio eliminan la contaminación y los riesgos de transporte.
¿Qué región registrará la mayor tasa de crecimiento hasta 2031?
Se prevé que la región de Medio Oriente y África registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.6 %, debido principalmente a proyectos de hidrógeno a gran escala.
¿Cómo afectan los costos de electricidad la viabilidad del proyecto?
La energía representa hasta el 70% de los gastos operativos en plantas criogénicas, por lo que las tarifas superiores a USD 0.12/kWh requieren contratos de compra en firme a largo plazo para asegurar el financiamiento.


