

Tamaño y participación en el mercado de arrancadores neumáticos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 435.69 Million |
| Tamaño del mercado (2031) | USD 547.83 Million |
| Tasa de crecimiento (2026 - 2031) | 4.69% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
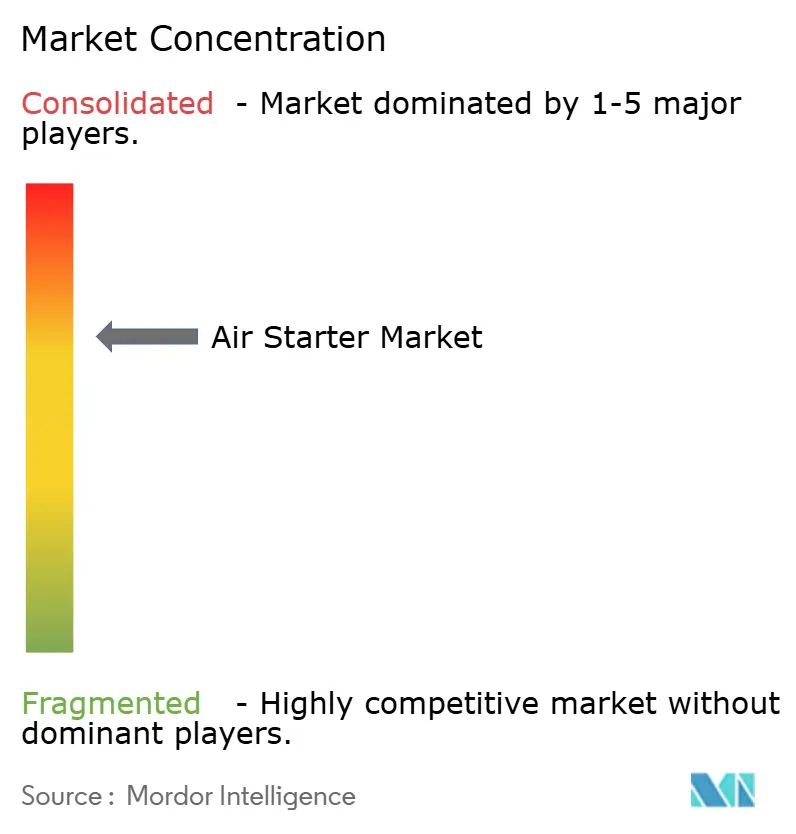
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de arrancadores de aire por Mordor Intelligence
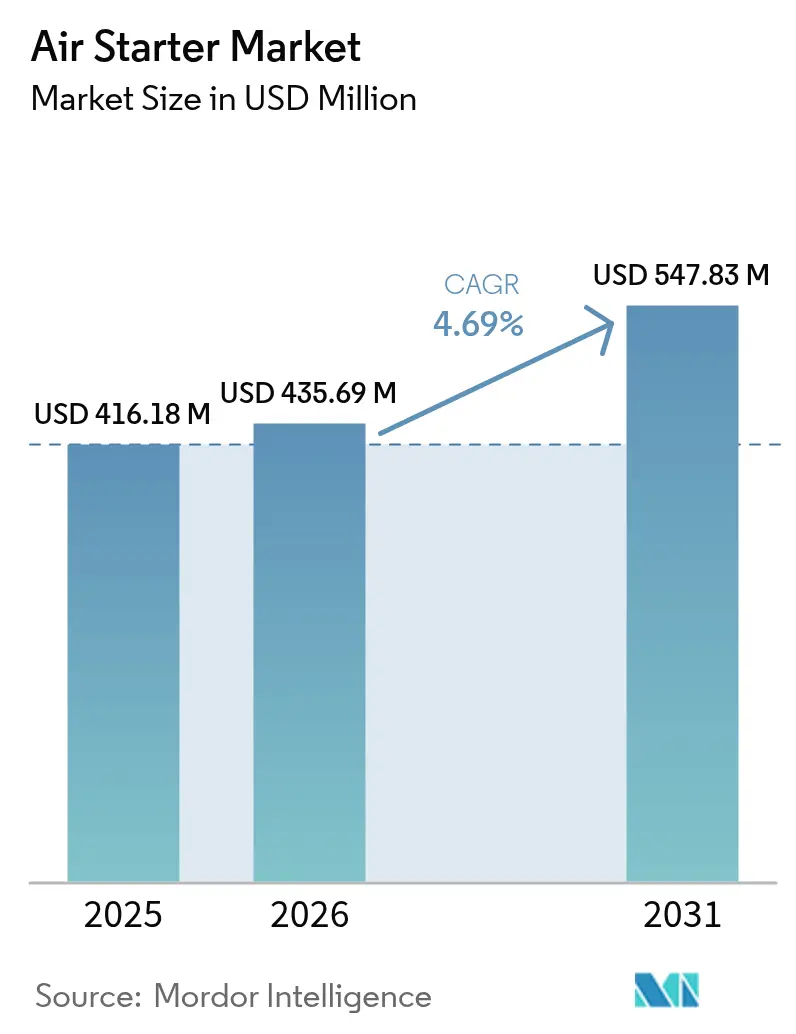
El mercado de arrancadores neumáticos alcanzó un valor de 416.18 millones de dólares en 2025 y se estima que crecerá desde los 435.69 millones de dólares en 2026 hasta alcanzar los 547.83 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.69 % durante el período de previsión (2026-2031).
La sólida demanda proviene de industrias en zonas peligrosas, donde los arrancadores neumáticos siguen siendo la opción de encendido más segura, principalmente en petróleo y gas, transporte de GNL, minería y nuevas centrales eléctricas preparadas para hidrógeno. Los fabricantes de equipos originales (OEM) priorizan los modelos con certificación ATEX e IECEx para eliminar los riesgos de ignición, mientras que los operadores de flotas en el transporte de GNL y combustible dual destinan mayores presupuestos de capital a la actualización de los arrancadores. Los contratistas mineros están ampliando sus flotas autónomas y eléctricas, priorizando los sistemas de paletas o híbridos de bajo mantenimiento. Los programas de modernización de activos petroleros en desuso amplían aún más las bases instaladas, y los proveedores de servicios mejoran las plataformas de posventa que integran hardware con análisis predictivo para minimizar el tiempo de inactividad.
Conclusiones clave del informe
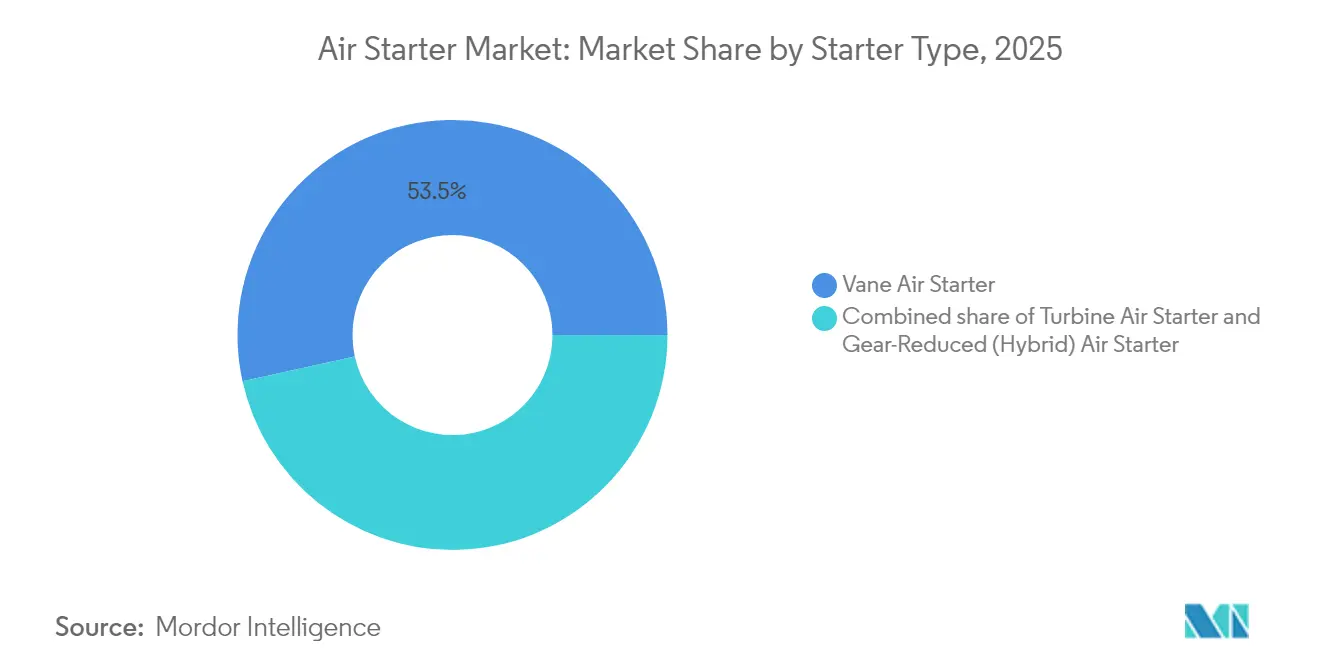
- Por tipo de arranque, los sistemas de paletas lideraron con una participación de ingresos del 53.45 % en 2025; se prevé que las unidades híbridas con engranajes reducidos se expandan a una CAGR del 6.58 % hasta 2031.
- Por capacidad de motor, las unidades con una capacidad de hasta 100 HP representaron una participación del 85.05 % del tamaño del mercado de arrancadores neumáticos en 2025, mientras que se proyecta que la clase de 100 a 300 HP crecerá a una CAGR del 4.98 % hasta 2031.
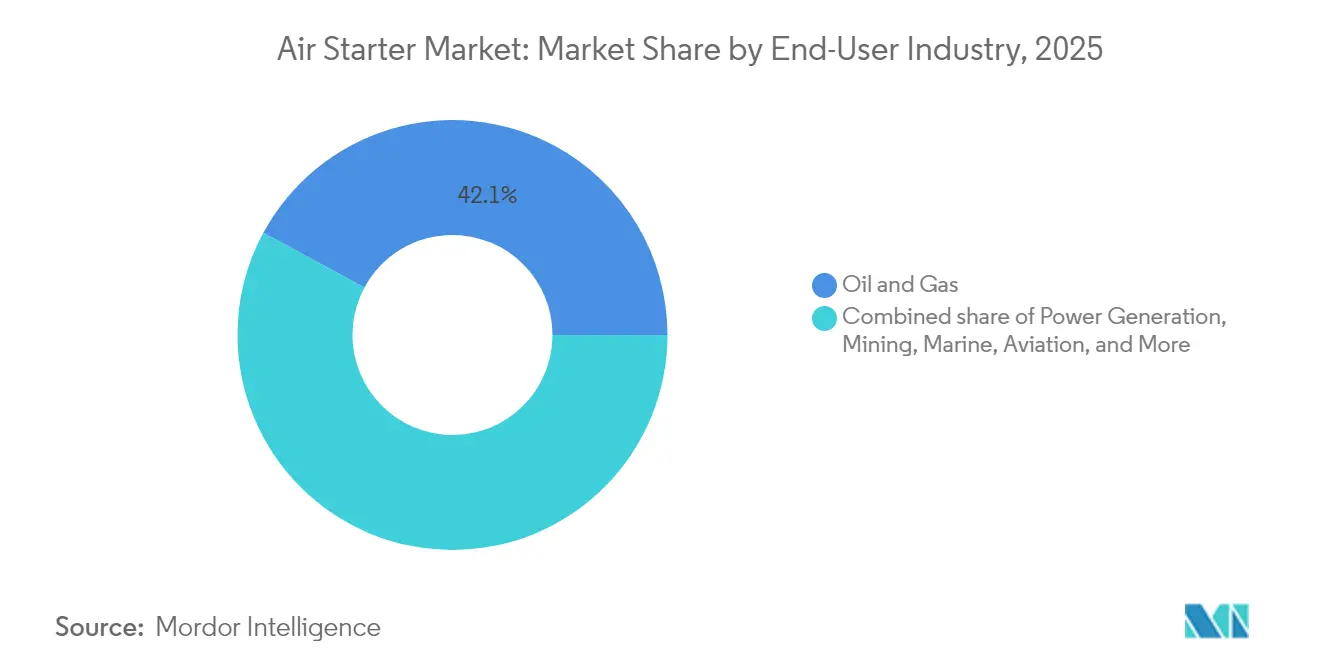
- Por industria de usuario final, el sector de petróleo y gas tenía el 42.12% de la participación de mercado de arrancadores de aire en 2025 y se proyecta que avance a una CAGR del 5.17% hasta 2031.
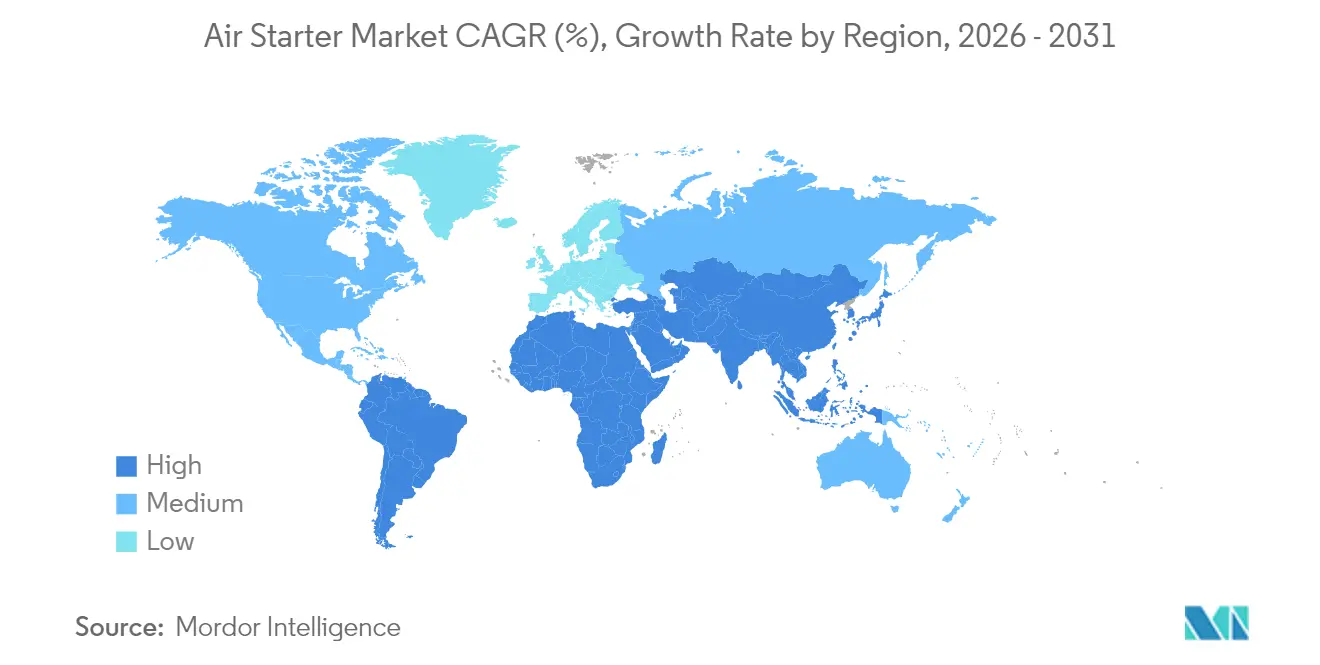
- Por geografía, América del Norte representó el 39.45% de los ingresos en 2025, mientras que Asia-Pacífico está preparada para la expansión más rápida, con una CAGR del 6.72%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de arrancadores de aire
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sustitución de arrancadores eléctricos en zonas peligrosas | 0.80% | Petróleo y gas, productos químicos a nivel mundial | Mediano plazo (2–4 años) |
| El crecimiento de la flota de buques metaneros requiere arrancadores ATEX | 0.60% | Astilleros marítimos globales de Asia y el Pacífico | Largo plazo (≥4 años) |
| Modernizaciones para prolongar la vida útil de zonas industriales abandonadas | 0.70% | América del Norte, Oriente Medio, Mar del Norte | Mediano plazo (2–4 años) |
| Repunte del gasto de capital en minería | 0.50% | APAC, Sudamérica, África | Corto plazo (≤2 años) |
| Adopción de turbinas de gas preparadas para hidrógeno | 0.40% | Europa, América del Norte, Australia | Largo plazo (≥4 años) |
| Camiones de acarreo autónomos | 0.30% | Regiones mineras mundiales | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la sustitución de arrancadores eléctricos por arrancadores neumáticos en zonas peligrosas
Los operadores industriales están estandarizando soluciones neumáticas con certificación ATEX e IECEx para mitigar los riesgos de ignición en áreas de Clase I, División 1. [1] ABB Group, “IECEx Certification for Explosion Protection”, abb.com Las aseguradoras están señalando cada vez más las unidades eléctricas no certificadas, lo que acelera los ciclos de modernización en refinerías, silos de granos y plantas químicas. La transición impulsada por la seguridad prioriza la continuidad operativa sobre el costo inicial, especialmente en la perforación upstream y la compresión de gas, donde las interrupciones no programadas conllevan fuertes penalizaciones. La demanda resultante se ve impulsada por kits de modernización llave en mano que minimizan el tiempo de inactividad y se alinean con las auditorías de seguridad regionales cada vez más estrictas.
Crecimiento de la flota de transportadores de GNL que requieren arrancadores de turbinas con clasificación ATEX
Los retrasos en el transporte marítimo mundial de GNL respaldan los pedidos constantes de arrancadores de turbina a prueba de explosiones, imprescindibles para la propulsión de combustible dual y la manipulación de carga en atmósferas volátiles. [2] The Maritime Executive, “Maersk Boosts Dual-Fuel Fleet Investment”, maritime-executive.com Los astilleros daneses, coreanos y chinos incorporan estos sistemas en la etapa de diseño, mientras que los armadores aumentan sus presupuestos —Maersk elevó su gasto de capital anual en buques a USD 10–11 mil millones— para preparar sus flotas para futuras operaciones con GNL sintético y bio. Las unidades flotantes de producción, almacenamiento y descarga reflejan esta tendencia, haciendo hincapié en diseños compactos y resistentes a la corrosión para minimizar el mantenimiento en alta mar.
Los programas de extensión de la vida útil de las instalaciones industriales abandonadas impulsan la demanda de modernización
Aproximadamente el 70% del petróleo mundial ahora proviene de campos maduros, lo que impulsa planes de extensión de vida que reemplazan los arrancadores eléctricos viejos con modelos de paletas de bajo mantenimiento. [3] Baker Hughes, “Mature Assets Solutions”, bakerhughes.com Los operadores obtienen retornos más rápidos que los proyectos de campo nuevo y reducen los viajes no planificados, una prioridad clave para las plataformas marinas con infraestructura eléctrica envejecida. Los integradores de servicios combinan las modernizaciones con el monitoreo remoto para optimizar el soporte posterior a la instalación y reforzar las credenciales de cumplimiento.
Recuperación del gasto de capital en equipos de minería tras el superciclo de materias primas de 2024
Los precios más altos del cobre y el litio impulsaron los pedidos de plataformas autónomas y electrificadas; Epiroc registró un aumento del 17 % en los pedidos del primer trimestre de 2025. [4] Epiroc AB, “Informe provisional del primer trimestre de 2025”, epiroc.com Los sitios subterráneos de roca dura valoran los arrancadores neumáticos por su tolerancia al polvo, resistencia a las vibraciones y tiempo de actividad prolongado, lo cual es fundamental, ya que incluso fallas de un minuto pueden erosionar las ganancias en más de 100 000 USD por hora. La integración de sensores de IoT alimenta algoritmos predictivos que alinean el mantenimiento con las paradas programadas, impulsando mandatos de confiabilidad de equipos en APAC y América Latina.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Bombas de fracturación de accionamiento eléctrico que eliminan los ciclos de arranque | -0.60% | Cuencas de esquisto de América del Norte | Corto plazo (≤2 años) |
| Consolidación OEM que recorta las especificaciones de múltiples proveedores | -0.40% | centros industriales globales | Mediano plazo (2–4 años) |
| Las fugas de aire en vehículos antiguos aumentan los costos de propiedad | -0.30% | Fábricas globales | Largo plazo (≥4 años) |
| Escasez de material para paletas de lubricación seca | -0.20% | Cadenas de suministro globales | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio hacia bombas de fracturación de accionamiento eléctrico que eliminan los ciclos de trabajo de arranque y parada
Los operadores de esquisto norteamericanos están migrando a sistemas de fracturación eléctrica alimentados por la red eléctrica o generados por turbinas de gas, lo que reduce los frecuentes reinicios de motores que históricamente impulsaban el uso de arrancadores neumáticos. El acuerdo de tres años entre ProPetro y ExxonMobil ejemplifica este cambio, con unidades de combustible dual o eléctricas que ya representan el 65% de su flota. El funcionamiento continuo de las bombas redefine los patrones de demanda de arrancadores, obligando a los proveedores a diversificar sus operaciones más allá de las aplicaciones diésel tradicionales.
Consolidación de OEM que reduce las especificaciones de arranque de múltiples proveedores
Los grandes fabricantes de equipos industriales están optimizando sus cadenas de suministro, firmando acuerdos con un único proveedor que reducen las listas de compras y presionan a los pequeños especialistas en neumática. Las plataformas estandarizadas reducen los márgenes de personalización y desplazan el poder de negociación hacia los integradores que pueden combinar arrancadores con sistemas auxiliares, reduciendo así los volúmenes de suministro para proveedores especializados.
Análisis de segmento
Por tipo de arranque: Los sistemas de paletas lideran a pesar de la innovación híbrida
Los arrancadores de paletas dominaron el mercado de arrancadores neumáticos con una participación del 53.45 % en 2025, lo que refleja una larga trayectoria de fiabilidad en campo y protocolos de mantenimiento sencillos. Los operadores de petróleo y gas valoran estas características para emplazamientos remotos donde las herramientas y la potencia pueden ser limitadas. Los modelos de turbinas se utilizan en equipos marinos y aeroespaciales que requieren una rápida aceleración. Los diseños híbridos con engranajes reducidos están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.58 %, combinando el accionamiento neumático con la reducción mecánica para aumentar la densidad de par en maquinaria autónoma y turbinas preparadas para hidrógeno. La fabricación aditiva está permitiendo el desarrollo de rotores ligeros de superaleación que mejoran la tolerancia térmica en variantes de turbinas de servicio extremo, lo que posiciona a los híbridos como un motor de crecimiento futuro en el mercado general de arrancadores neumáticos.
La I+D continua se centra en mejoras de sellado, recubrimientos de lubricación seca y tolerancias más estrictas que se pueden lograr mediante procesos de aditivos metálicos. Estas innovaciones buscan ampliar los intervalos de mantenimiento, un factor clave para las minas o instalaciones offshore no tripuladas. Los organismos de normalización progresistas también están actualizando los sistemas de certificación para agilizar la aceptación cruzada entre ATEX y los códigos regionales, lo que podría reducir los costos de homologación para los nuevos participantes híbridos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por cilindrada: los motores pequeños dominan la cuota de mercado
Las unidades con una capacidad de hasta 100 HP captaron el 85.05 % de las ventas en 2025 gracias a su gran volumen en compresores, grupos electrógenos y maquinaria móvil. Las instalaciones de menor cilindrada se benefician de arquitecturas de álabes compactos que reducen el número de piezas y los tiempos de revisión. El segmento de 100 a 300 HP está creciendo a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4.98 %, a medida que las minas medianas y las empresas auxiliares marinas se actualizan con motores más grandes y eficientes que requieren arrancadores robustos capaces de generar un mayor par sin aumentos proporcionales de peso ni consumo de aire. La integración de sensores se está extendiendo rápidamente en todas las bandas de capacidad, lo que permite el seguimiento en tiempo real de la temperatura, la velocidad de rotación y la presión para anticipar el desgaste y programar un servicio puntual.
Los diseñadores de la clase de >300 HP experimentan con paquetes modulares de arranque dual para turbinas de gas de misión crítica, lo que proporciona redundancia que cumple con los estrictos contratos de disponibilidad en centrales eléctricas de pico. Si bien los volúmenes son modestos, los precios promedio de venta (ASP) son considerablemente mayores, lo que ofrece a los proveedores un nicho rentable junto con las aplicaciones de motores pequeños para el mercado masivo dentro del mercado más amplio de arrancadores neumáticos.
Por industria de usuario final: el sector del petróleo y el gas impulsa el crecimiento
Con el 42.12% de los ingresos de 2025, el sector de petróleo y gas sigue siendo el cliente clave gracias a las renovaciones de instalaciones industriales abandonadas, la expansión del GNL y las actualizaciones de compresores midstream. Este segmento también muestra el ritmo más rápido hasta 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.17%, gracias a que los requisitos de seguridad y las operaciones remotas favorecen los arrancadores neumáticos en lugar de los eléctricos. La generación de energía es el siguiente sector, donde las turbinas preparadas para hidrógeno requieren perfiles de par mejorados. La demanda minera se está reactivando con la implementación de flotas autónomas, lo que pone de relieve la robustez de los arrancadores en entornos polvorientos y con alta vibración. Las aplicaciones marinas, como los buques metaneros y los buques de apoyo offshore, requieren modelos de turbinas con certificación ATEX, lo que sustenta una fuente de ingresos diferenciada y basada en el cumplimiento normativo dentro del mercado de arrancadores neumáticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de arrancadores neumáticos en Norteamérica
Norteamérica lideró el camino en 2025, representando el 39.45% de los ingresos, impulsada por el gas de esquisto, los activos offshore en el Golfo de México y una sólida cartera de actualizaciones petroquímicas. Los duros inviernos y el calor del desierto ponen a prueba los equipos al extremo, validando la resistencia neumática en un amplio rango de temperaturas. El ecosistema de posventa de la región es maduro y ofrece una rápida respuesta en reconstrucciones y repuestos certificados, lo que refuerza la fidelidad a las marcas consolidadas.
Mercado de arrancadores neumáticos en la región Asia-Pacífico
La región Asia-Pacífico lidera el crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.72 % proyectada hasta 2031. Los centros industriales de China y la expansión de la red eléctrica de la India impulsan la demanda, mientras que los astilleros coreanos y chinos equipan los buques metaneros con arrancadores de turbina destinados a las rutas de exportación. El auge de los proyectos piloto de H2 en Japón y Australia diversifica aún más los pedidos hacia diseños de alto par adecuados para combustibles mezclados. Los proveedores locales de componentes están intensificando sus esfuerzos para acortar los plazos de entrega, aunque el cumplimiento de la normativa ATEX sigue favoreciendo a las empresas europeas y estadounidenses a la hora de obtener contratos premium.
Mercado de arrancadores neumáticos en EMEA
Europa mantiene una perspectiva equilibrada a medida que las industrias tradicionales se adaptan para cumplir con las estrictas directivas de seguridad laboral. Los clústeres de hidrógeno en Alemania y los países nórdicos generan nichos de demanda especializada para sistemas certificados de alto par. Oriente Medio aprovecha la inversión en infraestructura de gas en zonas industriales abandonadas, y los corredores de cobre y oro de África impulsan las ventas centradas en la minería. Ambos contribuyen a un flujo constante de proyectos que mantienen activos los depósitos de servicio regionales en el mercado global de arrancadores de aire.
Panorama regulatorio
Los arrancadores neumáticos utilizados en maquinaria industrial en zonas peligrosas se rigen por normativas de protección contra explosiones y seguridad de la maquinaria, y los fabricantes de equipos originales (OEM) y los operadores suelen especificar las certificaciones ATEX e IECEx para instalaciones en refinerías, plataformas marinas, plantas químicas y aplicaciones relacionadas con el GNL. En el caso de las interfaces de arranque neumático para aviación, la norma ISO 2026:2020 proporciona dimensiones y holguras estandarizadas para las conexiones de aire de arranque de motores de aeronaves, lo que facilita la intercambiabilidad entre plataformas y proveedores.
En Europa, el Reglamento (UE) 2023/1230 (el nuevo Reglamento de Maquinaria) sustituye a la Directiva de Maquinaria de 2006 y se aplica a partir del 20 de enero de 2027, exigiendo a los proveedores que actualicen los archivos técnicos, la preparación para la evaluación de la conformidad y la documentación de seguridad para los equipos colocados en el mercado de la UE. En Estados Unidos, los requisitos de conservación de energía del Departamento de Energía de EE. UU. para compresores de aire industriales según 10 CFR 431.345 entraron en vigor para las unidades fabricadas o importadas a partir del 10 de enero de 2025, lo que afecta indirectamente a los sistemas de arranque neumático prefabricados donde la selección del compresor y la documentación están agrupadas. En India, el Ministerio de Industrias Pesadas implementó la certificación obligatoria BIS (Esquema X) para aparamenta y equipos de control de baja tensión a partir del 10 de mayo de 2025, incluidos los arrancadores de motor según las normas de la serie IS/IEC 60947, añadiendo pasos de cumplimiento para los sistemas de arranque neumático que integran conjuntos de control eléctrico.
Panorama competitivo
El sector está moderadamente fragmentado. Ingersoll Rand lidera con un alcance global de servicios y 14 adquisiciones en 2024 que ampliaron su oferta de tratamiento de aire y bombas, incluyendo un acuerdo de 146 millones de dólares por Friulair. Competidores como TDI, Gali y Hilliard se centran en especialidades de nicho en turbinas o álabes, mientras que Epiroc y Caterpillar integran arrancadores patentados en flotas mineras. Las batallas tecnológicas ahora giran en torno al análisis predictivo, la fabricación aditiva y los diseños híbridos de mantenimiento ultrabajo.
Las estrategias incluyen la integración vertical (combinando arrancadores con compresores, secadores y paneles de control remotos) para fidelizar a los clientes durante todo el ciclo de vida del equipo. El liderazgo en certificación también es importante; los proveedores con sellos ATEX, IECEx y regionales armonizados obtienen pedidos cruciales en zonas de alto riesgo. Sin embargo, existe competencia de precios para los modelos de paletas convencionales, y el valor se desplaza hacia el coste total de propiedad y las garantías de disponibilidad, lo que aísla a los proveedores premium de los competidores de bajo coste.
Líderes de la industria de arrancadores de aire
Ingersoll Rand plc
Desarrollo tecnológico Inc. (TDI)
Gali Internacional
agosto
Grupo de la UIP
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Ingersoll Rand anunció una alianza estratégica plurianual con Garrett Motion para desarrollar tecnologías de compresores de aire sin aceite de última generación, con lanzamientos iniciales previstos para 2026. Esta alianza respalda soluciones integrales donde la disponibilidad de aire de arranque, la calidad del aire y los intervalos de mantenimiento están estrechamente vinculados en entornos peligrosos y críticos para el tiempo de actividad. Asimismo, fortalece la posición de los grandes proveedores en soluciones de aire comprimido que pueden especificarse junto con sistemas de arranque neumático.
- Marzo de 2026: Gali Group completó un paquete de compresores y aire con certificación IECEx para un proyecto de petróleo y gas en alta mar en Oriente Medio, que integra compresores duales, un receptor, paneles de control y líneas de tratamiento de aire en una sola plataforma. Esto refleja la creciente demanda de paquetes integrados y certificados, en lugar de componentes independientes, en proyectos en alta mar y en zonas peligrosas. Asimismo, pone de relieve la capacidad de ejecución IECEx como un factor diferenciador para los proveedores que realizan trabajos de exportación y transfronterizos.
- Abril de 2025: Ingersoll Rand adquirió G and D Chillers y Advanced Gas Technologies por 27 millones de dólares para ampliar su cartera de productos de tratamiento de aire y generación de gas in situ. La ampliación de las capacidades de tratamiento de aire permite ofrecer soluciones integrales donde el rendimiento inicial y los costos del ciclo de vida dependen de un suministro de aire limpio, seco y correctamente acondicionado. Estas adquisiciones también facilitan la integración de servicios posventa al ampliar la gama de equipos atendidos por un único proveedor.
Alcance del informe del mercado global de arrancadores de aire
El informe de mercado Arrancador de aire incluye:
| Arrancador neumático de paletas |
| Arrancador de aire de turbina |
| Arranque neumático con engranaje reducido (híbrido) |
| Hasta 100 CV |
| 100 a 300 HP |
| Por encima de 300 CV |
| Petróleo y Gas |
| Generación de energía |
| Minería |
| Marina (GNL, FPSO, Naval) |
| Aviación |
| Transporte (camiones pesados, ferrocarril) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de arranque | Arrancador neumático de paletas | |
| Arrancador de aire de turbina | ||
| Arranque neumático con engranaje reducido (híbrido) | ||
| Por potencia nominal | Hasta 100 CV | |
| 100 a 300 HP | ||
| Por encima de 300 CV | ||
| Por industria del usuario final | Petróleo y Gas | |
| Generación de energía | ||
| Minería | ||
| Marina (GNL, FPSO, Naval) | ||
| Aviación | ||
| Transporte (camiones pesados, ferrocarril) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de arrancadores neumáticos?
El tamaño del mercado de arrancadores de aire fue de USD 435.69 millones en 2026 y se prevé que aumente a USD 547.83 millones para 2031.
¿Qué segmento está creciendo más rápido dentro del mercado de arrancadores de aire?
Los arrancadores neumáticos híbridos con engranaje reducido registran el mayor crecimiento, avanzando a una tasa compuesta anual del 6.58 % hasta 2031.
¿Por qué se prefieren los arrancadores neumáticos en los buques metaneros?
Los arrancadores de turbina neumáticos con clasificación ATEX eliminan las fuentes de ignición en entornos de carga explosiva, cumpliendo con los códigos de seguridad para propulsión de combustible dual.
¿Cómo afectarán las bombas de fracturación eléctricas a la demanda de arrancadores neumáticos?
Las bombas eléctricas continuas reducen los ciclos de arranque y parada, lo que reduce los requisitos de arranque neumático a corto plazo en las operaciones de esquisto de América del Norte.
¿Qué región liderará el crecimiento del mercado de arrancadores de aire hasta 2031?
Se proyecta que Asia-Pacífico registre la CAGR regional más rápida, con un 6.72%, impulsada por la expansión industrial, la infraestructura de GNL y los retrasos en la construcción naval.
¿Qué papel juega el mantenimiento predictivo en la industria de los arrancadores neumáticos?
Los sensores y las plataformas de análisis pronostican las necesidades de servicio, lo que reduce el tiempo de inactividad y fortalece la participación del mercado de repuestos en los ingresos a largo plazo.


