

Tamaño y cuota de mercado de ventanas y parabrisas para aeronaves
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 0.96 mil millones |
| Tamaño del mercado (2030) | USD 1.20 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.56% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
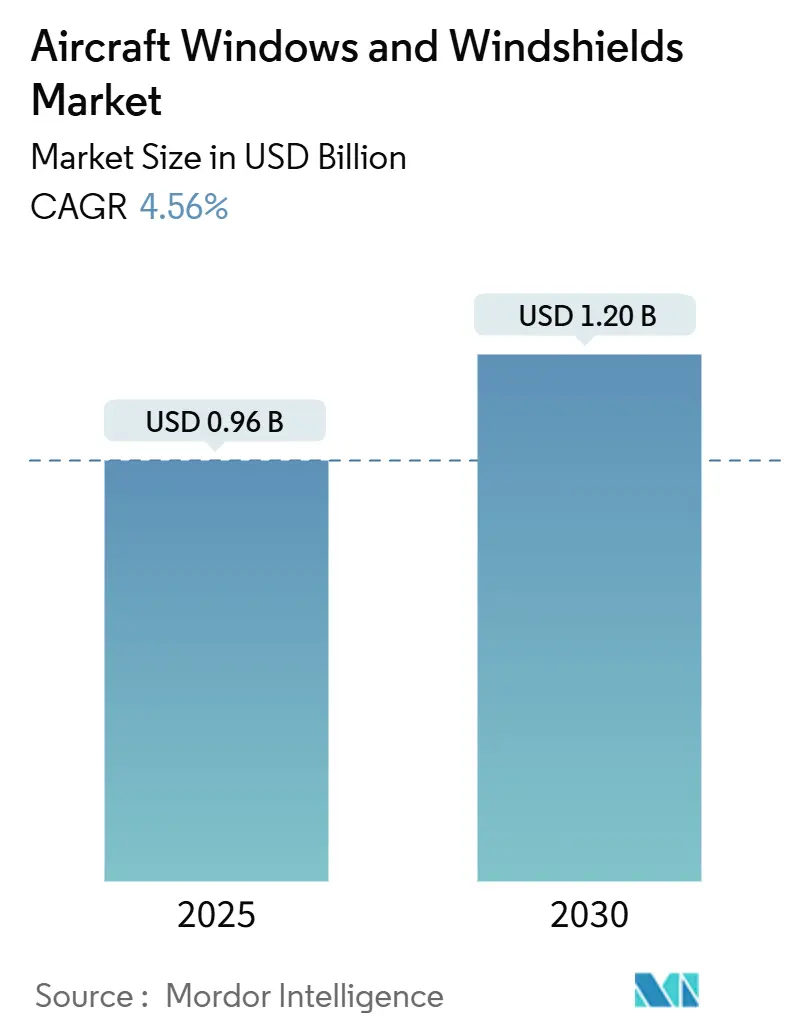
Análisis del mercado de ventanas y parabrisas para aeronaves realizado por Mordor Intelligence.
El tamaño del mercado de ventanas y parabrisas para aeronaves alcanzó los 960 millones de dólares en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4.56% hasta alcanzar los 1200 millones de dólares en 2030, lo que refleja el crecimiento persistente de la aviación comercial mundial y el sólido ciclo de reemplazo de las flotas obsoletas. La demanda actual se basa en dos fuentes de ingresos paralelas: los equipos originales para el ritmo acelerado de fabricación de nuevos aviones y un mercado de repuestos en constante expansión, respaldado por una mayor vida útil de las aeronaves. La previsión de Boeing de 43 975 entregas hasta 2043 y la proyección de Airbus de 43 420 entregas entre 2025 y 2044 indican un ciclo de producción prolongado, lo que eleva los volúmenes de los fabricantes de equipos originales (OEM) en todas las categorías de transparencia. Las ventanas de cabina, que ya representan el segmento de transparencia más grande, se benefician de las modernizaciones de las aerolíneas que mejoran la comodidad de los pasajeros, mientras que los parabrisas de cabina están avanzando mediante la integración de la pantalla de visualización frontal (HUD) y estándares más estrictos de resistencia a los impactos. La innovación en materiales está transformando el panorama competitivo, ya que los grados de policarbonato registran las mejoras más rápidas en términos de reducción de peso. Persiste una moderada concentración de proveedores debido a que los obstáculos para la certificación limitan a los proveedores tradicionales, mientras que las tecnologías de ventanas inteligentes crean oportunidades premium para los nuevos competidores ágiles.
Conclusiones clave del informe
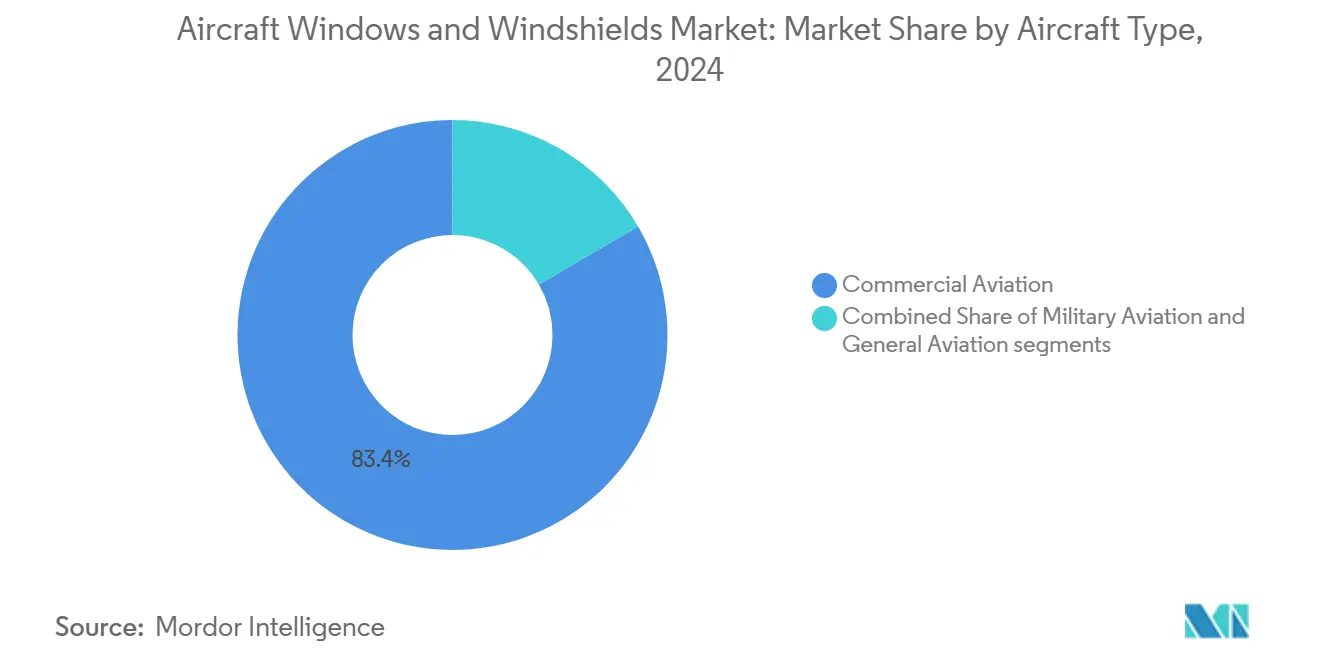
- Por tipo de aeronave, la aviación comercial tenía el 83.42% de la participación de mercado de ventanas y parabrisas de aeronaves en 2024 y está progresando a una CAGR del 5.12% hasta 2030.
- Por tipo de transparencia, las ventanas de cabina capturaron el 63.44 % de la participación en los ingresos en 2024, mientras que los parabrisas de cabina avanzan a una tasa compuesta anual del 5.42 % hasta 2030.
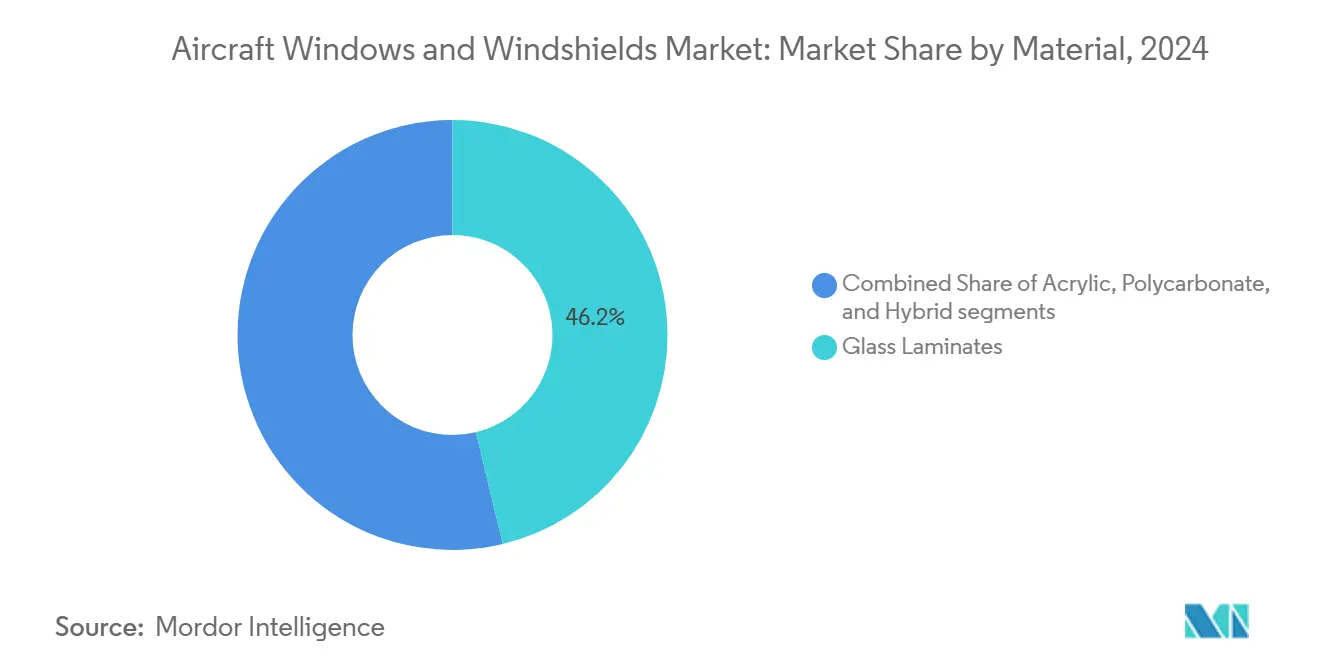
- Por material, los laminados de vidrio representaron una participación del 46.24 % del mercado de ventanas y parabrisas de aeronaves en 2024, mientras que se proyecta que el policarbonato crecerá a una CAGR del 6.21 % entre 2025 y 2030.
- Por mercado final, los canales OEM representaron el 58.76 % del valor de 2024, aunque se prevé que el mercado de repuestos se expanda a una CAGR del 6.37 % hasta 2030.
- Por geografía, América del Norte lideró con una participación del 37.65 % en 2024; se espera que Asia-Pacífico registre la CAGR más rápida del 6.12 % hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de ventanas y parabrisas para aeronaves
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la flota mundial de aviones comerciales | + 1.8% | Global con APAC y Oriente Medio a la cabeza | Mediano plazo (2-4 años) |
| Demanda de reemplazo de plataformas de aviones de fuselaje estrecho envejecidas | + 1.2% | América del Norte y Europa como núcleo, con repercusión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente demanda de mantenimiento y modernización de transparencias de aeronaves | + 0.9% | Global, concentrado en mercados maduros | Largo plazo (≥ 4 años) |
| Avances en materiales de ventanas livianos y duraderos para mayor eficiencia de combustible | + 0.7% | Adopción temprana y global en segmentos premium | Mediano plazo (2-4 años) |
| Creciente integración de tecnologías de ventanas inteligentes en las cabinas de los aviones modernos | + 0.5% | Adopción temprana en América del Norte y Europa, seguida por APAC | Largo plazo (≥ 4 años) |
| Los requisitos de seguridad mejorados impulsan el desarrollo de sistemas de acristalamiento resistentes a los impactos | + 0.4% | Influencia regulatoria global de la FAA y la EASA | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la flota mundial de aviones comerciales
El aumento de las necesidades de flotas es el principal motor del mercado de ventanas y parabrisas para aeronaves. Airbus estima 19,500 nuevos aviones solo para Asia-Pacífico para 2043, lo que equivale al 46% de la demanda mundial. El pronóstico global correspondiente de Boeing de 43,975 entregas subraya un auge de producción que dura ya una década y que aumenta los volúmenes de transparencia en las categorías de fuselaje estrecho y ancho. Los programas de fuselaje estrecho representan aproximadamente el 68% de las entregas proyectadas, lo que garantiza una alta demanda de ventanas de cabina estándar. Mientras tanto, las aerolíneas de Oriente Medio están expandiendo sus flotas a un ritmo del 5.1% anual hasta 2035, lo que añade aún más peso a las carteras de pedidos de los fabricantes de equipos originales. [1] Zawya, “Middle East fleet to expand at 5.1% annual,” zawya.com Estas trayectorias crean una base de proveedores estable, especialmente aquellas alineadas con las tasas de construcción de pasillo único de Airbus y Boeing.
Demanda de reemplazo de plataformas de aeronaves de fuselaje estrecho envejecidas
Las aerolíneas están reemplazando las variantes más antiguas de fuselaje estrecho para aprovechar los ahorros de hasta un 25 % en el consumo de combustible que ofrecen los modelos de próxima generación. Airbus proyecta que 18,930 aeronaves reemplazarán a los aviones heredados hasta 2044, lo que garantiza un gran volumen de transacciones de posventa para transparencias certificadas. Los ingresos por MRO de componentes ya están por encima de los niveles previos a la pandemia, aumentando a una CAGR del 4.3 % en comparación con el 0.6 % para las revisiones mayores de la estructura del avión, una tendencia que eleva la demanda de reparaciones de parabrisas de cabina y modernizaciones de ventanas de cabina. [2] Solomon Partners, “Global Aviation Aftermarket Report 2024”, aviationpros.com Programas como el servicio de reparación de ventanas corredizas del A320 aprobado por la FAA de PPG ilustran cómo los operadores mantienen su participación al combinar la experiencia en certificación con soluciones de ahorro de costos.
Creciente demanda de mantenimiento y modernización de las transparencias de las aeronaves
El volumen de Material Usado Reparable (USM) creció aproximadamente un 50% interanual en 2024, gracias a la búsqueda de costos operativos más bajos por parte de las aerolíneas, y las transparencias ocupan una parte significativa de la cesta de USM. Se proyecta que el mercado de repuestos, equivalente al 41.24% del valor de 2024, supere las entregas de los fabricantes de equipos originales (OEM) debido a que los ciclos de inspección para la claridad óptica y la salud estructural se están endureciendo según la Circular Consultiva 25.775-1 de la FAA. Iniciativas de automatización como el software de línea de vidrio de Saint-Gobain con Schneider Electric reducen el tiempo de inactividad y mejoran la consistencia del producto, lo que permite una ejecución más rápida de los programas de modernización. La penetración de PMA se mantiene baja, con aproximadamente el 2% del gasto en el mercado de repuestos, pero ofrece a las aerolíneas una reducción de precios del 30% al 40%, abriendo una posible vía de entrada para nuevos proveedores de tecnología que obtengan las aprobaciones.
Avances en materiales de ventanas ligeros y duraderos para una mayor eficiencia de combustible
Las aerolíneas examinan cada kilogramo de peso con lupa, por lo que las formulaciones de policarbonato que reducen la masa y cumplen con los estándares de resistencia a impactos de aves tienen una gran demanda. La tasa de crecimiento anual compuesta (TCAC) del 6.21 % del policarbonato supera a la de cualquier otra clase de material, ofreciendo resistencia al impacto y reducciones de peso que permiten ahorrar combustible. La investigación sobre polímeros electrocrómicos ha demostrado un contraste óptico de hasta el 97 % con estabilidad térmica por encima de los 400 °C, lo que abre el camino a transparencias multifuncionales que integran oscurecimiento, filtrado UV y control térmico en un solo conjunto. Gentex, que ya suministra ventanas con oscurecimiento electrónico para el B787, envía más de 50 millones de dispositivos al año, lo que demuestra la viabilidad comercial de la báscula de ventana inteligente de grado aeroespacial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Plazos prolongados de certificación y aprobación regulatoria | -0.8% | Las jurisdicciones globales, de la FAA y de la EASA, son las más afectadas | Largo plazo (≥ 4 años) |
| Volatilidad en los precios de las materias primas de grado aeroespacial | -0.6% | Global con riesgos de concentración en la cadena de suministro | Corto plazo (≤ 2 años) |
| Limitaciones de capacidad en las instalaciones globales de deposición de ITO y recubrimiento de oro | -0.4% | Global, concentrado en plantas especializadas | Mediano plazo (2-4 años) |
| Aumento de los requisitos de ciberseguridad para las ventanas de aeronaves con sensores integrados | -0.2% | Enfoque regulatorio en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Plazos prolongados de certificación y aprobación regulatoria
Los largos procesos de certificación ralentizan los ciclos de actualización de productos y aumentan los costos de desarrollo, lo que reduce la velocidad con la que las innovaciones penetran en el mercado de ventanas y parabrisas de aeronaves. La documentación para los Certificados de Tipo Suplementarios (STC) puede extenderse de 9 a 12 meses, lo que desalienta a los nuevos participantes más pequeños que carecen de equipos de cumplimiento normativo especializados. La complejidad es mayor para las ventanas inteligentes, ya que deben cumplir con criterios tanto estructurales como de ciberseguridad. En consecuencia, los fabricantes de equipos originales (OEM) tienden a recurrir a proveedores consolidados, lo que limita la competencia y modera la presión sobre los precios.
Volatilidad en los precios de las materias primas de grado aeroespacial
La fluctuación de los precios del vidrio de grado aeroespacial, las resinas de policarbonato y los recubrimientos conductores afecta los márgenes, especialmente en los contratos OEM de larga duración que fijan precios con dos o tres años de antelación. La concentración de la cadena de suministro en instalaciones especializadas de ITO y recubrimientos de oro exacerba la exposición, obligando a los fabricantes a cubrir costos o renegociar cláusulas a mitad del contrato. Los períodos de subidas repentinas de precios pueden retrasar los programas de modernización, ya que los operadores posponen el mantenimiento no esencial, lo que frena temporalmente el impulso del mercado de repuestos.
Análisis de segmento
Por tipo de aeronave: la aviación comercial impulsa el liderazgo del mercado
Se proyecta que el segmento comercial crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.12 % hasta 2030, a medida que aumentan las carteras de pedidos de aviones de pasillo único de Airbus y Boeing. Los programas de fuselaje estrecho lideran en volumen debido al auge de las redes de corto alcance, mientras que los de fuselaje ancho ofrecen un mayor valor por conjunto gracias a una mayor superficie de cabina y ventana para pasajeros. Si bien los ciclos presupuestarios limitan el crecimiento, las flotas militares mantienen una base estable, beneficiándose de la prolongación de la vida útil de los helicópteros y las conversiones para misiones especiales.
Las entregas comerciales dominan el 83.42 % de la cuota de mercado, ya que las aerolíneas de Norteamérica y Asia-Pacífico priorizan la renovación de su flota para obtener ventajas en costes operativos. El mercado de aeronaves y parabrisas sigue atrayendo inversiones en modernización, ya que las aerolíneas de bajo coste (LCC) modernizan sus cabinas e introducen ventanas sin persianas con retroiluminación LED para un mayor impacto en la imagen de marca. Los aviones de negocios y las emergentes plataformas eVTOL ofrecen un entorno de innovación, con cúpulas panorámicas de policarbonato y pantallas de realidad aumentada en fase de prueba, pero aún representan una pequeña porción de los ingresos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de transparencia: Las ventanas de la cabina lideran la innovación en la cabina
Las ventanas de cabina representaron el 63.44 % del mercado de ventanas y parabrisas para aeronaves en 2024, lo que refleja su alto volumen en los programas de pasillo único y doble. El crecimiento se mantiene sólido, ya que las aerolíneas están adaptando las ventanas estándar con variantes regulables o de mayor apertura para mejorar sus índices de referencia de mercado (NPS).
Aunque representan un denominador menor, se prevé que los parabrisas de cabina sean la transparencia de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.42 %, debido a que las interfaces de visualización frontal y las rejillas de calefacción avanzadas exigen nuevos diseños. El mercado de ventanas y parabrisas para aeronaves se beneficia a medida que se endurecen las regulaciones sobre la supervivencia ante impactos de aves, lo que fomenta ciclos de reemplazo tempranos. Otras transparencias, como las salidas de emergencia, mantienen un nicho consistente, regidas principalmente por calendarios de inspección obligatorios en lugar de actualizaciones discrecionales.
Por material: Los laminados de vidrio mantienen su liderazgo a pesar del crecimiento del policarbonato
Los laminados de vidrio representaron el 46.24 % del mercado en 2024, pero están perdiendo cuota de mercado frente a los policarbonatos, que prometen ahorros de peso de dos dígitos. El vidrio de alta resistencia sigue siendo esencial para las zonas de la cabina donde los gradientes térmicos y las cargas de impacto son más severos, manteniendo así su posición privilegiada.
Los paneles de policarbonato, con una tasa de crecimiento anual compuesta (TCAC) del 6.21 %, permiten reducir el peso y reducir el consumo de combustible, una prioridad alineada con los compromisos de descarbonización de las aerolíneas. Gracias a su menor coste, los grados acrílicos se mantienen consolidados en los formatos de aviación general y helicópteros. Las soluciones híbridas multicapa surgen como una tecnología puente que combina la resistencia al rayado del vidrio con la dureza del policarbonato, impulsando la próxima ola de I+D en el mercado de ventanas y parabrisas para aeronaves.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por mercado final: dominio de los fabricantes de equipos originales (OEM) con aceleración del mercado de repuestos
Gracias al ritmo estable de producción de aviones de pasajeros, los envíos de fabricantes de equipos originales (OEM) representaron el 58.76 % de los ingresos de 2024. Sin embargo, el mercado de repuestos se está acelerando, con una tasa de crecimiento anual compuesta (TCAC) del 6.37 %, impulsado por el envejecimiento de las flotas, cuya edad promedio supera los 11 años en varias regiones.
Las normativas de seguridad exigen inspecciones periódicas de transparencia para detectar opacidad óptica y microfisuras, lo que impulsa las ventas de repuestos. Las aerolíneas optan cada vez más por unidades reparadas aprobadas por la FAA y piezas de PMA cuando están disponibles, lo que pone de manifiesto una tendencia sutil pero constante hacia un abastecimiento optimizado en costes. Por lo tanto, el mercado de ventanas y parabrisas para aeronaves equilibra los trabajos de reemplazo de alto margen con las líneas OEM de alto volumen, lo que crea una perspectiva de ingresos diversificada para las empresas establecidas y los nuevos participantes.
Análisis geográfico
Mercado norteamericano de ventanas y parabrisas para aeronaves
Norteamérica representó el 37.65% de los ingresos globales, lo que refleja la consolidación de sus centros de fabricación y una densa red aérea. El crecimiento absoluto es modesto, pero la intensidad del mercado de accesorios es alta, ya que la región cuenta con una de las flotas aéreas más antiguas.
Mercado de ventanas y parabrisas para aeronaves en EMEA, APAC y Sudamérica
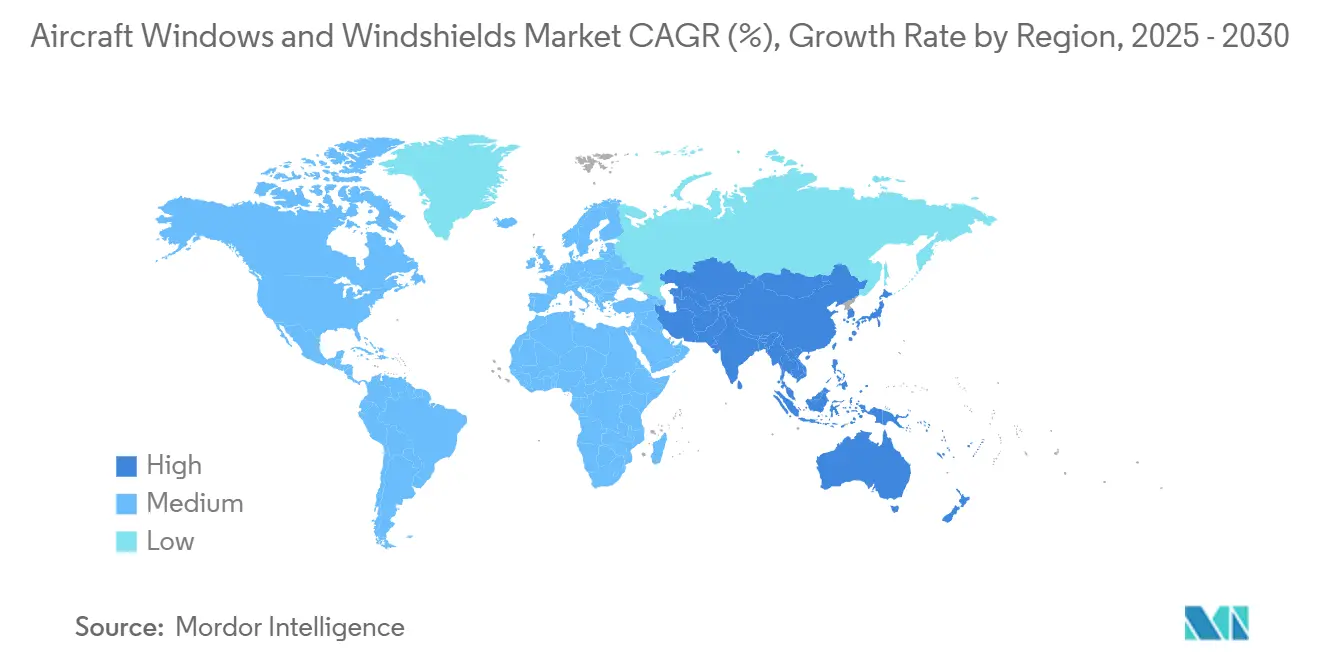
Asia-Pacífico es la región de mayor crecimiento, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 6.12% gracias a una cartera de aeronaves sin precedentes que requiere 19,500 nuevos aviones para 2043. [3] Airbus, “Previsión del mercado global para 2024”, airbus.com Europa cuenta con una base madura pero tecnológicamente avanzada, lo que respalda las exportaciones de alto valor de laminados de vidrio templado y subconjuntos electrocrómicos. Al mismo tiempo, las aerolíneas de Oriente Medio siguen aumentando el tamaño de sus flotas, lo que mantiene la demanda de transparencia en aviones de fuselaje ancho. Sudamérica y África se encuentran rezagadas en volumen actual, pero ofrecen potencial a largo plazo una vez que se profundicen la infraestructura aeroportuaria y los marcos de financiación.
Panorama competitivo
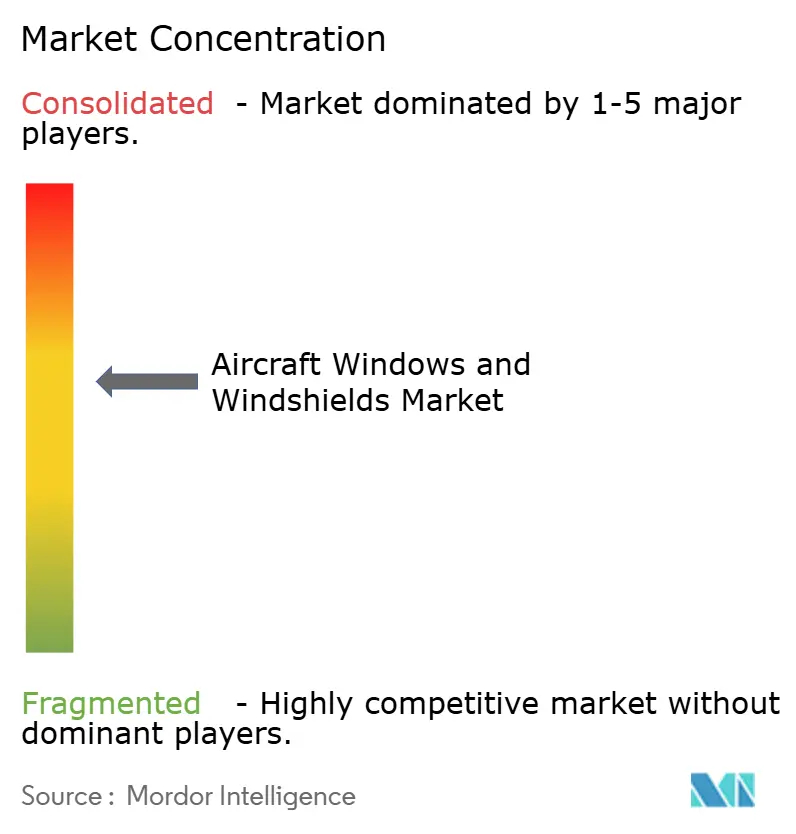
La concentración de proveedores es moderada: los cinco principales actores controlan en conjunto más del 50 % del mercado. PPG Industries lidera gracias a una cartera de pedidos aeroespaciales de 300 millones de dólares y una red global de centros de reparación que la mantiene cerca de los principales centros de conexión aérea. Saint-Gobain aprovecha su experiencia en el sector del vidrio, habiendo introducido recientemente un sistema de automatización que reduce a la mitad los tiempos de puesta en marcha en las líneas de producción de vidrio plano. [4] Glass on Web, “Schneider Electric & Saint-Gobain Automation Initiative”, glassonweb.com
La diferenciación tecnológica se está agudizando. Gentex domina el mercado de las ventanas electrocrómicas, con decenas de millones de dispositivos regulables. La integración vertical es la estrategia predominante: los líderes implementan internamente la deposición de recubrimientos, la laminación en autoclave y las pruebas de certificación para proteger la propiedad intelectual y acortar los plazos de entrega.
Líderes de la industria de ventanas y parabrisas para aeronaves
Industrias PPG, Inc.
Corporación Gentex
Grupo NORDAM LLC
Saint-Gobain Aerospace (Grupo Saint-Gobain)
Servicios Aeroespaciales GKN Limitada (Melrose plc)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Gentex Corporation presentó productos de vidrio regulable de próxima generación para la industria aeroespacial, con áreas activas más grandes y una velocidad de conmutación mejorada.
- Enero de 2025: Delta Air Lines y Airbus ampliaron su cooperación en materia de combustible de aviación sostenible (SAF) y demostradores de tecnología UpNext.
- Marzo de 2024: el MIT anunció una técnica de nanocostura para reforzar los laminados compuestos, mejorando la resistencia a las grietas de las ventanas del futuro.
Alcance del informe sobre el mercado global de ventanas y parabrisas para aeronaves
| Aviación comercial | Cuerpo estrecho |
| fuselaje ancho | |
| Jets regionales | |
| Aviación militar | Combate |
| Logística de transporte | |
| Misión Especial | |
| Helicópteros | |
| Aviación general | Jets de negocios |
| helicópteros comerciales |
| Ventanas de cabina |
| Parabrisas de cabina |
| Otros |
| Laminados de vidrio |
| Acrílico |
| Polycarbonate |
| Híbrido |
| Fabricante de equipos originales (OEM) |
| Aftermarket |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
| Por tipo de aeronave | Aviación comercial | Cuerpo estrecho | |
| fuselaje ancho | |||
| Jets regionales | |||
| Aviación militar | Combate | ||
| Logística de transporte | |||
| Misión Especial | |||
| Helicópteros | |||
| Aviación general | Jets de negocios | ||
| helicópteros comerciales | |||
| Por tipo de transparencia | Ventanas de cabina | ||
| Parabrisas de cabina | |||
| Otros | |||
| Por material | Laminados de vidrio | ||
| Acrílico | |||
| Polycarbonate | |||
| Híbrido | |||
| Por mercado final | Fabricante de equipos originales (OEM) | ||
| Aftermarket | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Israel | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de ventanas y parabrisas de aeronaves en 2030?
Se prevé que el mercado de ventanas y parabrisas de aeronaves alcance los 1.20 millones de dólares en 2030, respaldado por una CAGR del 4.56 %.
¿Qué segmento de aeronaves genera la mayor demanda de transparencias?
Los aviones comerciales lideran la demanda, representando una participación del 83.42 % en 2024 y siguen creciendo a medida que aumentan los programas de pasillo único de Airbus y Boeing.
¿Por qué las transparencias de policarbonato están ganando popularidad?
El policarbonato ofrece una reducción de peso significativa y una resistencia al impacto superior, lo que impulsa una CAGR del 6.21 % que supera a los laminados de vidrio tradicionales.
¿Qué región se espera que crezca más rápido en el sector de ventanas y parabrisas de aeronaves?
Se proyecta que Asia-Pacífico aumentará a una tasa anual compuesta (CAGR) del 6.12 % hasta 2030, impulsada por los requisitos de 19,500 nuevos aviones.
¿Cómo influyen las ventanas inteligentes en las especificaciones de transparencia?
Las ventanas regulables electrónicamente mejoran la comodidad de los pasajeros y la eficiencia operativa, lo que impulsa a las aerolíneas a modernizar las cabinas y a los fabricantes de equipos originales a integrar la tecnología en las nuevas construcciones.
¿Qué frena la rápida adopción de nuevas tecnologías de transparencia?
Los largos ciclos de certificación y los estándares emergentes de ciberseguridad agregan costos y tiempo, desalentando a los proveedores más pequeños de ingresar rápidamente al mercado.


