

Tamaño y cuota de mercado de los vehículos de apoyo en tierra aeroportuarios
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
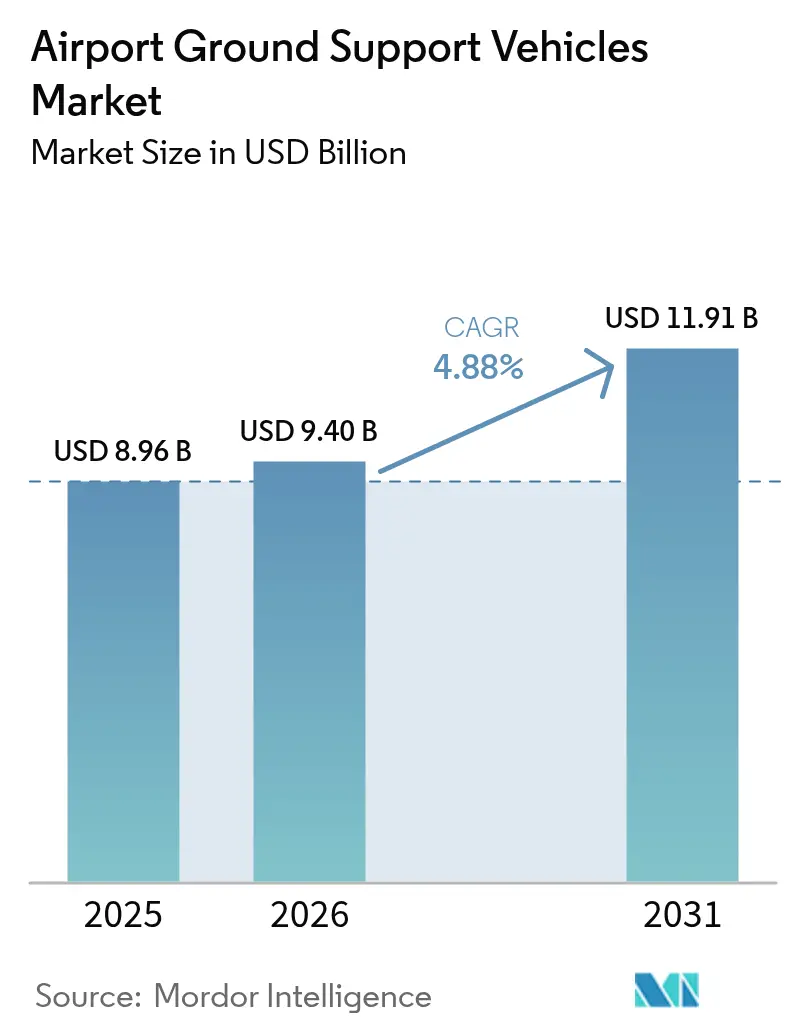
| Tamaño del mercado (2026) | USD 9.4 mil millones |
| Tamaño del mercado (2031) | USD 11.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.88% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vehículos de apoyo en tierra para aeropuertos por Mordor Intelligence
El mercado de vehículos de apoyo en tierra para aeropuertos se valoró en 8960 millones de dólares en 2025 y se estima que crecerá de 9400 millones de dólares en 2026 a 11 910 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.88 % durante el período de pronóstico (2026-2031). Este crecimiento se debe a la transición de modelos con alta dependencia de la propiedad hacia estructuras flexibles de arrendamiento y agrupación que reducen la intensidad de capital durante los ciclos de tráfico. Las normativas de electrificación están modificando los plazos de adquisición y las especificaciones de los vehículos, al tiempo que aumentan los requisitos de capital a corto plazo para la infraestructura de carga y los sistemas de baterías. Los operadores prefieren flotas conectadas y con gran cantidad de datos que reducen los tiempos de respuesta y optimizan la utilización de activos mixtos. Las estrategias competitivas integran cada vez más los vehículos con telemática, gestión de energía y contratos de servicio de ciclo de vida.
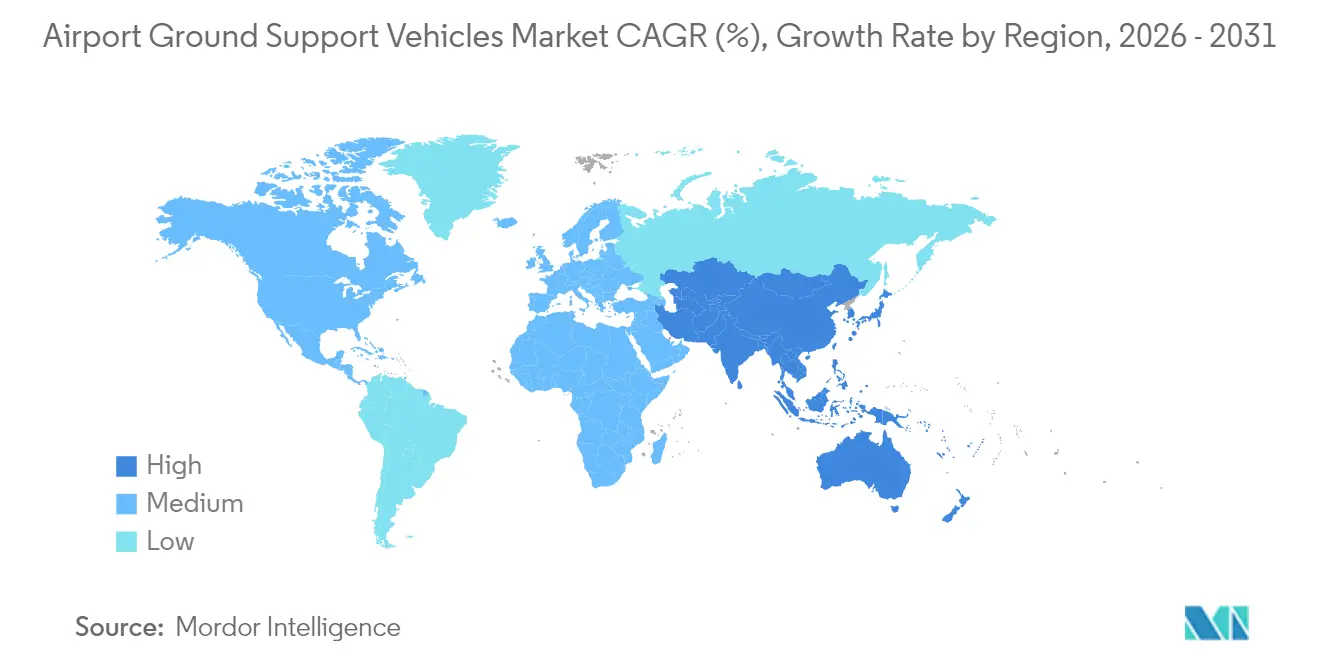
Norteamérica ocupó la posición regional más destacada en 2024, mientras que se prevé que la región Asia-Pacífico presente el crecimiento regional más rápido, impulsada por programas aeroportuarios de nueva construcción que priorizan las operaciones de cero emisiones netas desde la puesta en servicio inicial. Dentro de los tipos de vehículos, los remolcadores y tractores representan la mayor participación en la actualidad, mientras que las unidades de deshielo registran el crecimiento más rápido a medida que las operaciones invernales se expanden a más geografías. La demanda de aplicaciones se mantiene anclada en la manipulación de aeronaves, con un aumento más rápido en la manipulación de carga debido al desarrollo de cargueros dedicados y la creciente demanda de niveles de servicio logísticos sensibles al tiempo. Los sistemas de propulsión no eléctricos aún dominan la base instalada, aunque las variantes eléctricas están ganando terreno a medida que mejora el coste total de propiedad y se incorporan los costes de carbono en las operaciones. La composición de la propiedad se está fragmentando a medida que las aerolíneas se deshacen de sus flotas y recurren a proveedores de apoyo en tierra y arrendadores para alinear los gastos con la variabilidad del tráfico.
Conclusiones clave del informe
- Por tipo, los remolcadores y tractores lideraron con una participación de ingresos del 30.78 % en 2025, mientras que se proyecta que los vehículos antihielo se expandirán a una tasa compuesta anual del 7.43 % hasta 2031.
- Por aplicación, el manejo de aeronaves representó el 53.85 % en 2025, y se prevé que el manejo de carga crezca a una CAGR del 6.61 % hasta 2031.
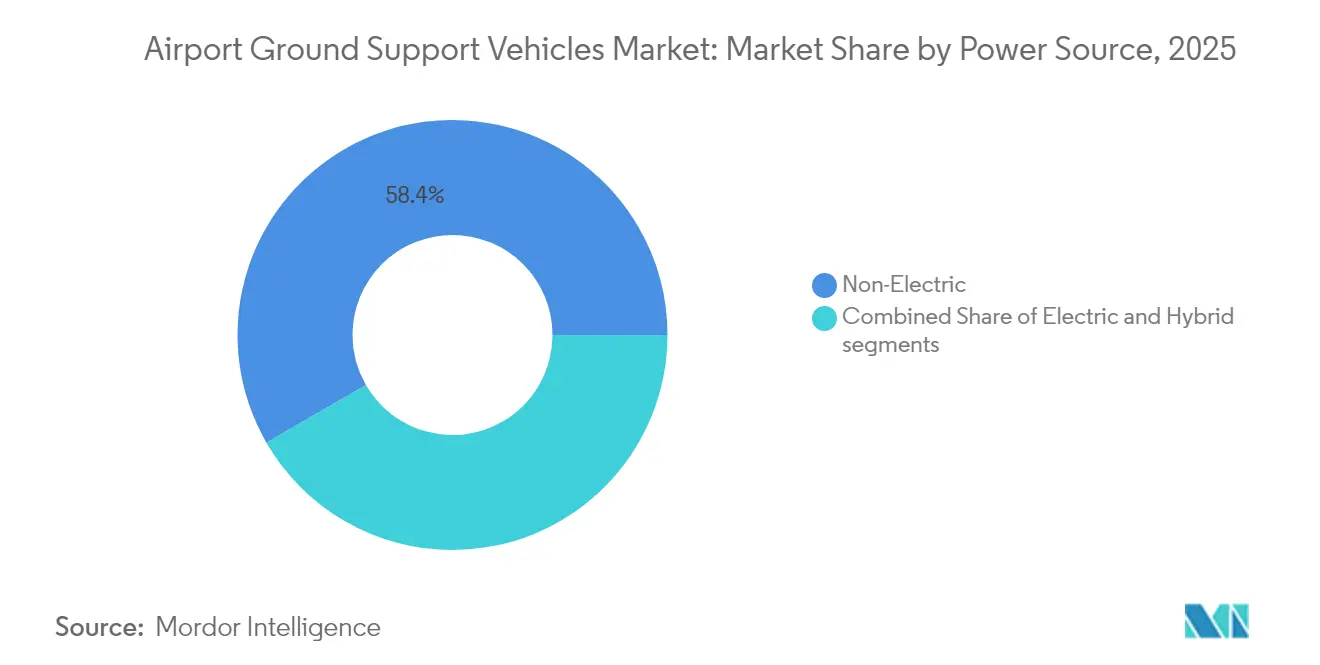
- Por fuente de energía, las variantes no eléctricas representaron el 58.35% de la base instalada en 2025, mientras que se espera que las variantes eléctricas crezcan a una CAGR del 9.55% hasta 2031.
- Por usuario final, la aviación comercial capturó el 93.30% de la demanda en 2025 y se proyecta que crecerá a una CAGR del 5.55% hasta 2031.
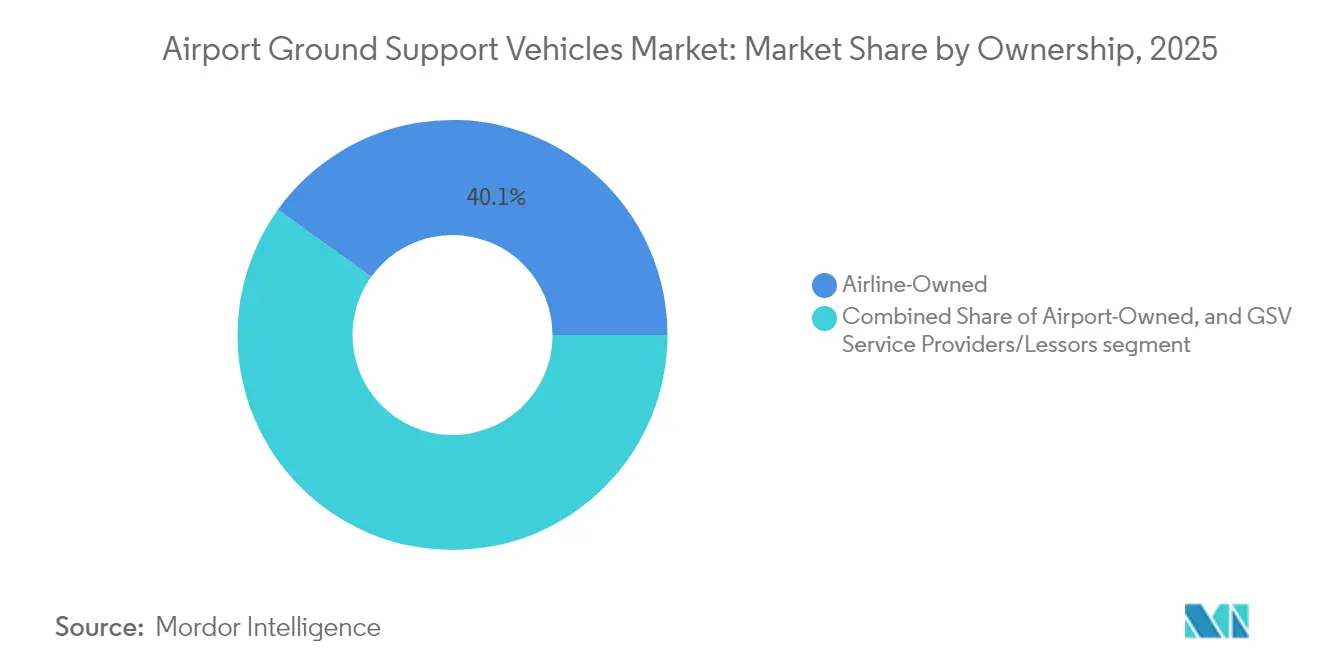
- En términos de propiedad, las flotas propiedad de aerolíneas representaron el 40.10 % en 2025, mientras que se espera que los proveedores de servicios y arrendadores de GSV se expandan a una CAGR del 6.64 % hasta 2031.
- Por geografía, América del Norte tenía el 34.12 % en 2025, y se proyecta que la región de Asia y el Pacífico será la de más rápido crecimiento, con una CAGR del 6.94 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de vehículos de apoyo en tierra para aeropuertos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La expansión de la infraestructura aeroportuaria mundial requiere flotas de vehículos mejoradas | + 1.2% | Asia-Pacífico, Oriente Medio, Sudamérica | Mediano plazo (2-4 años) |
| Aumento del volumen del tráfico aéreo que requiere operaciones escalables de vehículos terrestres | + 1.0% | Global, concentrado en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Cambio impulsado por políticas hacia vehículos de apoyo terrestre eléctricos y de bajas emisiones | + 1.5% | Europa, América del Norte y centros seleccionados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Disponibilidad de incentivos gubernamentales para la electrificación y modernización de la flota | + 0.8% | Estados Unidos, Estados miembros de la UE, China | Mediano plazo (2-4 años) |
| Crecimiento de los modelos de arrendamiento de vehículos, pooling y flota como servicio | + 0.9% | Adopción temprana y global en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Adopción de tecnologías de conducción autónoma y plataformas de gestión de flotas conectadas | + 0.7% | América del Norte, Emiratos Árabes Unidos, Singapur y algunos aeropuertos chinos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La expansión de la infraestructura aeroportuaria mundial requiere flotas de vehículos mejoradas
Los grandes programas aeroportuarios en Asia-Pacífico y Oriente Medio están agrupando vehículos de apoyo en tierra en contratos de terminales y plataformas, lo que comprime los plazos de entrega y traslada la responsabilidad de adquisición a los operadores aeroportuarios. [1] Airports Council International, “Airport Development”, ACI World, aci.aero India se ha comprometido públicamente a establecer múltiples aeropuertos de nueva construcción para 2030, lo que implica una flota base de docenas de unidades por sitio, creando un flujo de volumen predecible para los proveedores incluso cuando los cronogramas a nivel de sitio fluctúan. Los proyectos insignia de Arabia Saudita, incluidos el Aeropuerto Internacional del Mar Rojo y el Aeropuerto Internacional Rey Salman, se están diseñando para flotas mayoritariamente eléctricas en el momento de la apertura, lo que establece puntos de referencia operativos para emisiones, disponibilidad y acuerdos de servicio del ciclo de vida. Estos proyectos crean grupos de demanda que difieren de los ciclos de reemplazo, ya que impulsan pedidos sincronizados de múltiples vehículos con mayor frecuencia que los ciclos de renovación de una sola categoría.
Los aeropuertos regionales más pequeños también están modernizando sus flotas con vehículos especializados, en el marco de los mandatos nacionales de conectividad y resiliencia, que priorizan la continuidad operativa durante interrupciones y condiciones meteorológicas adversas. El resultado es un perfil de demanda dependiente de las etapas, que obliga a los fabricantes a adaptar la producción modular y la capacidad de almacenamiento en distintas categorías y ubicaciones.
El aumento del volumen del tráfico aéreo requiere operaciones escalables de vehículos terrestres
Los volúmenes de pasajeros se recuperaron más rápido que muchas bases de planificación en 2024 en varias regiones, lo que obligó a las aerolíneas y a los operadores de tierra a agregar vehículos y modernizar los sistemas de despacho fuera de sus ciclos de reemplazo nominales. [2] Asociación Internacional de Transporte Aéreo, “Economía y Programas de Carga”, IATA, iata.org Los objetivos de tiempo de respuesta en flotas de fuselaje estrecho continúan comprimiéndose, lo que requiere una coreografía de vehículos sincronizada y tareas en tiempo real que el despacho manual tradicional no puede proporcionar a escala. A medida que las frecuencias de fuselaje ancho se normalizan, los aeropuertos requerirán mayores capacidades de reabastecimiento de combustible y unidades de deshielo de mayor capacidad, lo que agrega peso, aumenta los costos y requiere personal especializado, lo que complica la optimización de la combinación de la flota.
Los patrones de carga difieren de la recuperación de pasajeros, ya que las operaciones de cargueros dedicados se mantienen resilientes, lo que aumenta la demanda de cargadores de cubierta principal, remolcadores más pesados y transportadores de carga con ciclos de trabajo más altos. Esta dinámica impulsa a los operadores a adoptar superposiciones telemáticas y una programación conectada para equilibrar el tiempo de servicio de los activos en las puertas de embarque, plataformas y puestos de carga, especialmente durante los períodos de picos de actividad simultánea. Los aeropuertos y operadores que integran plataformas colaborativas de toma de decisiones pueden reducir el tiempo de inactividad y alinear el despacho de GSV con los horarios de vuelo actualizados y las limitaciones de recursos.
Cambio impulsado por políticas hacia vehículos de apoyo terrestre eléctricos y de bajas emisiones
Los marcos regulatorios y de políticas en Europa y Norteamérica establecen requisitos vinculantes y programáticos que impulsan la electrificación de las operaciones terrestres y las flotas de vehículos aeroportuarios. La normativa de Flotas Limpias Avanzadas de California incluye categorías de vehículos todoterreno en los aeropuertos, lo que impulsa a los operadores de grandes centros de conexión a retirar unidades diésel en buen estado de servicio de forma acelerada y absorber los cargos por depreciación a corto plazo. Las iniciativas europeas de descarbonización y los programas de acreditación aeroportuaria exigen planes concretos de reducción de emisiones para las operaciones controladas por los aeropuertos para 2030 y años posteriores, lo que se traduce en una electrificación casi completa de los vehículos todoterreno en los principales centros de conexión.
Varios reguladores asiáticos vinculan las nuevas aprobaciones y expansiones de aeropuertos a los compromisos de electrificación que los aeropuertos incorporan en contratos y tarifas, lo que redefine el cálculo presupuestario de las flotas propiedad de aerolíneas. Las contrataciones se están volviendo más prescriptivas en cuanto a la composición química de las baterías y los planes de recuperación al final de su vida útil, favoreciendo a los proveedores con alianzas de reciclaje de circuito cerrado y trazabilidad verificable de los materiales. El cumplimiento normativo aumenta la necesidad de una gestión energética integrada para evitar penalizaciones en la red y equilibrar la carga con las operaciones en plataforma durante las horas punta.
Disponibilidad de incentivos gubernamentales para la electrificación y modernización de la flota
Los incentivos reducen el coste de capital efectivo de las unidades eléctricas y la infraestructura asociada, lo que acorta los plazos de amortización para aeropuertos y operadores de alta utilización. En EE. UU., el Crédito para Vehículos Comerciales Limpios, establecido en virtud de la Ley de Reducción de la Inflación, permite aplicar créditos a vehículos comerciales limpios (VCE) eléctricos que cumplen criterios específicos de elegibilidad, como el abastecimiento y el montaje de baterías. Varios estados miembros de la UE aplican programas de subvenciones que cubren una parte del coste incremental entre las unidades diésel y eléctricas.
Los programas provinciales chinos apoyan equipos eléctricos de producción nacional en regiones específicas, lo que fomenta la adquisición local y define los resultados competitivos para los proveedores multinacionales. La escasez de incentivos puede impulsar la demanda a medida que se acerca el vencimiento, generando retrasos en los pedidos y tensiones de capacidad que pueden aumentar los riesgos de calidad si la producción se acelera sin ciclos de validación completos. Las funciones de adquisición están incorporando la diligencia debida en materia de incentivos a sus modelos de TCO para garantizar que los créditos y subvenciones se obtengan durante el período de elegibilidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo inicial de adquisición de vehículos de apoyo terrestre eléctricos e híbridos | -0.8% | Global, agudo en mercados emergentes sensibles a los costos | Corto plazo (≤ 2 años) |
| Infraestructura de carga inadecuada y disponibilidad limitada de la red en los aeropuertos | -0.6% | Asia-Pacífico, África, Sudamérica, centros europeos secundarios | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro que afectan la disponibilidad de componentes y semiconductores para vehículos eléctricos | -0.5% | Global | Corto plazo (≤ 2 años) |
| Desafíos de ciberseguridad e integración de sistemas en flotas de vehículos terrestres autónomos | -0.3% | América del Norte, Europa y aeropuertos avanzados seleccionados de APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo inicial de adquisición de vehículos de apoyo terrestre eléctricos e híbridos
Las unidades eléctricas suelen tener precios de venta más altos que sus equivalentes diésel de la misma capacidad, lo cual supone un mayor desafío para los operadores con ciclos de renovación de flota más cortos en grandes centros de distribución. Los paquetes de baterías representan una parte significativa de la lista de materiales, y los requisitos de la aviación para la carga rápida y el rendimiento a temperaturas extremas limitan la transferencia directa de las curvas de costos de los vehículos eléctricos de consumo. El arrendamiento financiero puede aliviar las necesidades de efectivo, pero el valor residual de los activos eléctricos de apoyo en tierra es incierto debido al rápido ritmo de las mejoras en las baterías y la evolución de los estándares de carga.
Las aerolíneas más pequeñas y los operadores de tierra independientes suelen priorizar la inversión en aeronaves y posponer la electrificación de su flota terrestre hasta que los plazos los obligan a actuar, lo que reduce los plazos de adquisición y sobrecarga la capacidad de los proveedores. El coste total de propiedad es sensible a los costes del combustible diésel y a los ciclos de trabajo, lo que puede prolongar los plazos de amortización cuando disminuyen los volúmenes o aumentan las tarifas energéticas. Esta barrera de costes ralentiza la adopción en mercados emergentes que carecen de subvenciones específicas o exenciones arancelarias para equipos eléctricos de apoyo en tierra.
Infraestructura de carga inadecuada y disponibilidad limitada de la red en los aeropuertos
Muchos aeropuertos carecen de la capacidad eléctrica de reserva o la cobertura de cargadores necesaria para flotas grandes, especialmente cuando la carga nocturna se solapa con otras cargas. Las actualizaciones de subestaciones y los alimentadores dedicados generan costos multimillonarios que superan los presupuestos habituales para equipos de tierra y requieren la aprobación de múltiples partes, tanto de las compañías eléctricas como de las autoridades aeroportuarias. La carga rápida de alta potencia para autobuses, camiones cisterna y tractores de servicio continuo genera picos de demanda que pueden superar la capacidad nominal de los transformadores locales, lo que requiere el refuerzo de la red eléctrica o el almacenamiento de energía in situ.
Los aeropuertos en regiones con redes eléctricas inestables dependen de generadores diésel de respaldo que no pueden soportar la carga a gran escala de vehículos de alta tensión, lo que genera una dependencia de híbridos o de despliegues limitados de vehículos eléctricos. La interoperabilidad entre cargadores y vehículos aún está en evolución, lo que genera riesgos de dependencia y complica las estrategias de flotas de múltiples proveedores a corto plazo. Los programas que financian la electrificación de puertas y proyectos aeroportuarios de bajas emisiones pueden reducir la brecha de infraestructura en los grandes centros de conexión, aunque la implementación en aeropuertos secundarios sigue siendo más lenta.
Análisis de segmento
Por tipo: los vehículos especializados capturan el crecimiento a medida que las flotas se diversifican
Los remolcadores y tractores representaron el 30.78 % de los ingresos de 2025, ya que estos activos facilitan el retroceso, el remolque de equipaje y el movimiento de carga en cada giro, consolidando así la demanda recurrente en el mercado de vehículos de apoyo en tierra aeroportuario. Los vehículos de deshielo son el tipo de vehículo de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.43 % hasta 2031, lo que refleja la variabilidad climática que extiende los episodios de congelación a regiones con capacidad heredada limitada y normas más estrictas de contención de glicol que obligan a la sustitución de unidades más antiguas. La presión de sustitución también es visible en los reabastecedores, ya que las flotas más antiguas se enfrentan a un cumplimiento más estricto de las normas de seguridad contra incendios en varias jurisdicciones. Los autobuses eléctricos de pasajeros se adaptan bien a los periodos de autonomía y carga, lo que ayuda a los aeropuertos a reportar menores emisiones en las categorías de Alcance 1 y mejora la calidad del aire en la zona de operaciones. Las unidades de energía en tierra y las unidades de aire acondicionado preacondicionado crecen a la par con los programas de electrificación de puertas, que reducen el uso de unidades de energía auxiliares durante los giros de las aeronaves. Los requisitos de rendimiento también aumentan a medida que los aeropuertos estandarizan las interfaces de seguridad integradas y la monitorización remota en todas las categorías de vehículos.
La demanda de deshielo se está volviendo menos estacional en algunos mercados, ya que las precipitaciones invernales irregulares y las olas de frío crean nuevos requisitos operativos en aeropuertos que anteriormente contaban con un equipo mínimo. El cumplimiento de las normas ambientales está impulsando la adopción de sistemas de recuperación de circuito cerrado y control avanzado de pulverización, lo que concentrará el gasto a corto plazo a medida que los operadores retiren los activos que no cumplen con las normas. Los repostadores eléctricos se están quedando atrás en su adopción porque la masa de la batería puede reducir la carga útil y los ciclos de trabajo, lo que mantiene las unidades diésel en servicio en muchas flotas hasta que mejore la densidad energética. Los autobuses eléctricos y los cargadores de cinta son más adecuados cuando los ciclos de trabajo diarios se ajustan a una única ventana de carga y donde la carga in situ puede realizarse cerca de puertas y plataformas. El mercado de vehículos de apoyo en tierra para aeropuertos también está experimentando una adopción más amplia de conjuntos de sensores en todas las unidades, lo que mejora la seguridad, la detección de fallos y la asistencia al conductor en operaciones con baja visibilidad. Las especificaciones de adquisición se están ampliando para incluir criterios de robustez y ciberseguridad para la electrónica de potencia, además del rendimiento mecánico tradicional.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Las operaciones de carga superan la expansión del manejo de pasajeros
Las operaciones de manejo de aeronaves captaron el 53.85 % de la demanda en 2025, lo que refleja la dependencia de remolcadores de retroceso, camiones sanitarios, camiones de agua potable y otros activos críticos para los turnos que se adaptan directamente a la frecuencia de vuelo en el mercado de vehículos de apoyo en tierra aeroportuario. El manejo de carga es la aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.61 %, ya que la logística exprés y las operaciones de cargueros programados aumentan la capacidad para cumplir con los plazos de entrega e impulsar el crecimiento del comercio electrónico. La carga en bodega en los servicios de pasajeros ha mejorado, pero las flotas de cargueros dedicados requieren cargadores y tractores diseñados para pesos mayores y ciclos de trabajo más largos, lo que puede sobrecargar los trenes motrices y los neumáticos. El manejo de pasajeros se mantiene estable, ya que la expansión de las pasarelas de embarque reduce el embarque en la plataforma, aunque las plataformas remotas continúan impulsando la necesidad de autobuses de pasajeros en los aeropuertos en crecimiento. La carga farmacéutica y perecedera impulsa el uso de plataformas especializadas y transporte con temperatura controlada, lo que incrementa el coste del equipo y los requisitos de formación para los manipuladores. Las ampliaciones de las terminales de carga generan una inversión sincronizada en las flotas de apoyo en tierra para cumplir con los tiempos de manejo certificados y dar soporte a los dispositivos de carga unitaria especializados.
Las operaciones de carga en centros de comercio electrónico y exprés requieren un mayor cumplimiento del horario en tierra, lo que impulsa la adopción de la telemática, el rastreo RFID y la optimización del despacho en cargadores y remolcadores. Los cargueros de fuselaje ancho requieren cargadores de carga en la cubierta principal y tractores de mayor torque, lo que diferencia sus especificaciones de las de las flotas de pasajeros. La carga en cadena de frío requiere pasos adicionales de validación y monitoreo en la entrega, lo que requiere el uso de sensores, energía de respaldo y alarmas integradas en las unidades de transporte. Las zonas de carga de los aeropuertos amplían las áreas de estacionamiento de vehículos y las posiciones de carga, lo que modifica el diseño de las plataformas y los flujos de tráfico terrestre dentro de las zonas seguras. A medida que aumentan las rotaciones de cargueros dedicados, el mercado de vehículos de apoyo en tierra del aeropuerto debe adaptarse a los picos nocturnos, cuando las ventanas de carga se ven limitadas por turnos consecutivos. La coordinación del software entre las terminales de carga, la gestión del patio y el control de la plataforma se vuelve tan crucial como el rendimiento mecánico para el rendimiento.
Por fuente de energía: La electrificación se acelera a pesar de las persistentes limitaciones de la red
Los sistemas de propulsión no eléctricos representaban el 58.35 % de la base instalada en 2025 gracias a la infraestructura de abastecimiento de combustible existente y a la flexibilidad de autonomía en los ciclos de trabajo del mercado de vehículos de apoyo en tierra aeroportuario. Las variantes eléctricas constituyen el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.55 %, impulsada por baterías mejoradas, mandatos de cero emisiones y las crecientes ventajas del coste total de propiedad (TCO) en entornos de alta utilización. Los sistemas híbridos siguen siendo una opción transitoria cuando la capacidad de la red eléctrica es limitada o cuando el rendimiento en climas fríos es una preocupación, aunque se espera que su participación disminuya a medida que mejore la carga rápida. El fosfato de hierro y litio (LFP) y otras químicas similares proporcionan una autonomía adecuada para la mayoría de los remolcadores, cargadores de cinta y autobuses; sin embargo, la reducción de potencia en climas fríos aún requiere estrategias de gestión térmica en los aeropuertos del norte. Las inversiones en infraestructura de carga se concentran en los centros de carga más grandes, lo que crea un patrón de adopción de dos velocidades que depende del acceso al capital y de la coordinación de las empresas de servicios públicos locales. Se están probando nuevos usos de los paquetes retirados como almacenamiento estacionario para facilitar la carga y, al mismo tiempo, posponer las actualizaciones de la red.
Las plataformas de gestión energética se integran cada vez más con los cargadores para optimizar las ventanas de carga en función de las operaciones programadas y las tarifas por demanda. Los aeropuertos integran la ubicación de los cargadores con el rediseño de las plataformas para reducir la conducción en vacío y mantener las autorizaciones de acceso de emergencia. Se están explorando variantes como la carga de oportunidad y el intercambio de baterías para vehículos de alta potencia con el fin de minimizar el tiempo de inactividad durante las horas punta. La estandarización de los protocolos de comunicación entre cargadores y vehículos está avanzando, lo que facilita las flotas de múltiples proveedores y reduce el riesgo de dependencia. La tarificación del carbono y la notificación de emisiones se están incorporando en los modelos de contratación, lo que refuerza la justificación de la implementación de unidades eléctricas en centros de conexión sujetos a tarifas o límites de emisiones. Estos cambios refuerzan la trayectoria hacia el dominio eléctrico en las nuevas contrataciones, mientras que el diésel se mantiene en roles heredados hasta que se complete la armonización de la infraestructura y el ciclo de trabajo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: la aviación comercial domina, pero el segmento militar alberga una demanda nicho
La aviación comercial representó el 93.30% de la demanda de los usuarios finales en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.55%, impulsada por la expansión de los volúmenes de pasajeros y carga en el mercado de vehículos de apoyo terrestre aeroportuario. La demanda militar sigue ciclos de adquisición vinculados a la modernización del transporte aéreo y la logística de expedición, que priorizan la durabilidad, la flexibilidad del combustible y las operaciones en entornos hostiles. Los operadores comerciales estandarizan las flotas en todas las estaciones para reducir la complejidad del mantenimiento y el tiempo de capacitación, lo que mejora la intercambiabilidad entre los socios de manejo. Los usuarios militares a menudo requieren vehículos adecuados para aeródromos temporales y terrenos accidentados, lo que crea requisitos de producto divergentes en comparación con las flotas civiles. Los aeropuertos de doble uso introducen necesidades de interoperabilidad para la carga, los sistemas de seguridad y el control de acceso que pueden influir en las especificaciones de los equipos para ambos grupos de usuarios. Los primeros despliegues militares de unidades eléctricas se centran en bases con suministro de energía estable, donde la reducción del ruido y las emisiones respalda los requisitos de la misión.
Las aerolíneas comerciales están reforzando los acuerdos de nivel de servicio con sus operadores, que incluyen métricas de tiempo de actividad y plazos de respuesta, lo que transfiere algunas obligaciones de riesgo y rendimiento a los proveedores de servicios. Las aerolíneas están revisando las decisiones sobre la contratación interna o externa en aeropuertos centrales y de enfoque, lo que puede alterar la composición de la flota local y las estrategias de almacenamiento de piezas. Las adquisiciones militares suelen exigir el cumplimiento de contenido local y estándares específicos, lo que puede limitar la compatibilidad con líneas de productos comerciales. Los requisitos de capacitación y certificación difieren entre entornos comerciales y militares, lo que afecta la implementación y aprobación de las funciones de autonomía y la telemática. A medida que ambos grupos de usuarios se modernizan, la ciberseguridad y el aislamiento de sistemas se están convirtiendo en requisitos estándar para los equipos conectados, lo que subraya la necesidad de que los proveedores de equipos admitan diversos perfiles de misión sin fragmentar las plataformas de productos.
Por propiedad: los modelos de flota como servicio erosionan el control tradicional de las aerolíneas
Las flotas propiedad de aerolíneas representaron el 40.10% en 2025, lo que refleja las prácticas tradicionales, en las que las aerolíneas controlaban la disponibilidad de los equipos y la rendición de cuentas por los tiempos de entrega dentro del mercado de vehículos de apoyo en tierra aeroportuario. Los proveedores de servicios de apoyo en tierra y los arrendadores constituyen el grupo de propiedad de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.64%, a medida que las aerolíneas reorientan su capital hacia aeronaves y productos digitales. Las flotas compartidas propiedad de aeropuertos son comunes entre las aerolíneas más pequeñas y las operaciones regionales que carecen de la escala para compras dedicadas. Al mismo tiempo, algunos centros de conexión internalizan sus flotas para optimizar la utilización y el mantenimiento de las plataformas. Los modelos de leasing transfieren el riesgo de obsolescencia tecnológica y mejoran el acceso a las unidades eléctricas e infraestructura de carga de última generación. Los contratos de servicio combinan cada vez más el mantenimiento predictivo y la disponibilidad de piezas para convertir los costos variables de reparación en tarifas mensuales fijas. Los mercados secundarios para vehículos de apoyo en tierra usados aún están en desarrollo, lo que influye en los valores residuales y los precios del leasing, ya que los arrendadores asumen el riesgo de recomercialización.
Los mercados digitales y las plataformas telemáticas están mejorando la transparencia de precios y facilitando la redistribución de activos en múltiples aeropuertos para satisfacer la demanda estacional. Las aerolíneas y los operadores de aeropuertos están incorporando cláusulas de cumplimiento a los contratos que vinculan el pago al cumplimiento de las métricas de despacho y respuesta. Los arrendadores están invirtiendo en la renovación y reutilización de baterías para mejorar el valor residual de las flotas eléctricas. Los operadores aeroportuarios están colaborando con las empresas de servicios públicos para garantizar tarifas ventajosas y la mitigación de cargos por demanda, que pueden compartirse con los operadores y arrendadores contratados. Estos cambios operativos y financieros refuerzan la tendencia hacia modelos de costes variables que se adaptan mejor a la volatilidad del tráfico. Por lo tanto, el mercado de vehículos de apoyo en tierra aeroportuarios está experimentando un reequilibrio estructural de la propiedad de activos hacia proveedores especializados con software y capacidad de financiación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de vehículos de apoyo en tierra para aeropuertos en Europa, Norteamérica, Asia-Pacífico y Oriente Medio
Norteamérica representó el 34.12% del mercado en 2025, lo que refleja una base consolidada con un activo reemplazo de flota y normativas estrictas de cero emisiones en jurisdicciones como California y Nueva York, lo que acelera la retirada de vehículos diésel en el mercado de vehículos de apoyo en tierra aeroportuarios. Se proyecta que la región Asia-Pacífico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.94% hasta 2031, impulsada por la puesta en servicio de nuevos aeropuertos y la expansión de terminales en China, India y el Sudeste Asiático, que priorizarán flotas con mayoría eléctrica desde el principio. Oriente Medio continúa implementando amplios programas aeroportuarios integrados que incluyen la electrificación de la flota y la orquestación digital desde el inicio, estableciendo nuevas bases operativas para las nuevas instalaciones. Europa se enfrenta a calendarios de reemplazo ajustados debido a los compromisos de descarbonización que adelantan el fin de la vida útil de los equipos diésel, lo que presiona los planes de inversión aeroportuaria. Estas dinámicas regionales crean diversas bases para la elección de vehículos, los modelos de propiedad y la preparación de la infraestructura en los distintos sistemas aeroportuarios.
Mercado de vehículos de apoyo en tierra para aeropuertos en América, EMEA y APAC
Sudamérica y África presentan una adopción más lenta de la electrificación debido a limitaciones en la capacidad de la red y la financiación, lo que dificulta el despliegue de cargadores rápidos. Sin embargo, aeropuertos emblemáticos como São Paulo Guarulhos y Johannesburgo OR Tambo están impulsando proyectos piloto que pueden escalar con el tiempo en el mercado de vehículos de apoyo en tierra aeroportuarios. La comparación de la línea base de 2024 con la trayectoria de 2025 a 2030 revela una aceleración en las regiones de Asia-Pacífico y Oriente Medio, donde la construcción de nuevos aeropuertos impulsa las compras multicategoría más que la sustitución cíclica. Norteamérica y Europa se inclinan hacia la premiumización a medida que la electrificación aumenta los valores unitarios y el contenido de software por vehículo, incluso cuando el número total de flotas se mantiene estable. Los climas fríos en Canadá y Escandinavia centran la atención en la gestión energética y los controles térmicos para gestionar el rendimiento de las baterías en las operaciones invernales. Las políticas regionales de fijación de precios del carbono y límites de emisiones también influyen en las adquisiciones, y los aeropuertos europeos integran los costes de las emisiones en los análisis de negocio a un ritmo más rápido que la mayoría de las demás regiones. Los proveedores globales están estableciendo instalaciones regionales de montaje de unidades eléctricas para acortar los plazos de entrega y cumplir con las normas de contenido local.
Mercado de vehículos de apoyo en tierra para aeropuertos en Estados Unidos, Europa y China
La divergencia regulatoria añade trabajo de cumplimiento y certificación para los fabricantes multinacionales, ya que la FAA, la EASA y las normas nacionales en China no están completamente alineadas en seguridad, compatibilidad electromagnética y garantía de software. Las normas de contenido nacional en varios países influyen en las adquisiciones y pueden restringir el uso de vehículos importados en programas aeroportuarios financiados con fondos públicos. Los aeropuertos y los proveedores gestionan estas restricciones mediante diseños modulares y estrategias de certificación que reutilizan núcleos, a la vez que localizan estructuras y software para cumplir con los requisitos jurisdiccionales. Por lo tanto, el mercado de vehículos de apoyo en tierra para aeropuertos está segmentado tanto por la regulación y la financiación como por la composición de la flota. Los aeropuertos que inicien actualizaciones tempranas de la red y estandaricen la carga se beneficiarán de la competencia entre proveedores y de implementaciones más rápidas, lo que crea una clara ventaja para las regiones con planes de trabajo alineados para aeropuertos, organismos reguladores y servicios públicos.
Panorama regulatorio
La normativa vincula cada vez más los requisitos de seguridad en la zona de operaciones aéreas con las políticas de descarbonización y electrificación, lo que modifica las especificaciones y los plazos de adquisición de los vehículos de apoyo en tierra (GSV). En Europa, el Reglamento (UE) 2023/1804 exige que las aeronaves estacionadas en los aeropuertos de la red TEN-T tengan acceso a suministros eléctricos externos, lo que refuerza la inversión en energía terrestre fija y móvil, aire acondicionado y equipos eléctricos de apoyo en tierra relacionados. El Reglamento Delegado (UE) 2025/20 de la Comisión (en vigor desde marzo de 2025) también establece requisitos comunes para los servicios y organizaciones de asistencia en tierra, lo que aumenta las expectativas en cuanto a programas de mantenimiento estructurados, documentación y controles operativos para los equipos utilizados en las actividades de asistencia en tierra reguladas.
En Norteamérica, los operadores y operadores de aeropuertos suelen alinear las prácticas operativas de los equipos con la Circular Consultiva AC 150/5210-5D de la FAA, que proporciona directrices ampliamente utilizadas para la pintura, el marcado y la iluminación de los equipos de apoyo en tierra que operan en el Área de Operaciones Aéreas (AOA), y que puede convertirse en un requisito de facto a través de las normas aeroportuarias y los contratos de servicio. A nivel mundial, las directrices de la OACI sobre la calidad del aire en los aeropuertos (por ejemplo, el documento OACI 9889) enmarcan los equipos de apoyo en tierra (GSE/GSV) dentro de la huella de emisiones de la maquinaria móvil no vial en los aeropuertos, lo que respalda las decisiones locales de renovación de flotas basadas en la calidad del aire y acelera la retirada de unidades antiguas con mayores emisiones cuando los aeropuertos adoptan planes de gestión de emisiones.
Análisis de la cadena de valor
La cadena de valor abarca proveedores de componentes y subsistemas (electrónica de potencia, sistemas de baterías, sistemas de transmisión, sistemas hidráulicos y kits de seguridad/iluminación), fabricantes de equipos originales (OEM) y carroceros de vehículos terrestres (remolcadores/tractores, cargadores, autobuses, descongeladores, camiones cisterna, unidades de potencia en tierra), socios de canal e integradores, y usuarios finales que incluyen aeropuertos, aerolíneas, operadores de asistencia en tierra y arrendadores/proveedores de servicios de vehículos terrestres. La electrificación está desplazando más valor hacia las baterías, el hardware de carga y las capas de software como la telemática, la gestión de energía y la integración de despachos, con aeropuertos y empresas de servicios públicos ganando influencia a través de la capacidad de la red, la ubicación de los cargadores y las consideraciones sobre tarifas y cargos por demanda. Organizaciones de la industria como la Asociación Internacional de Fabricantes de Equipos Aeroportuarios (IAEMA), que representa a más de 40 fabricantes, también apoyan la estandarización y la coordinación que afectan los requisitos del producto y la interoperabilidad en flotas de múltiples proveedores.
En la fase posterior, la adquisición y el despliegue se rigen cada vez más por contratos, con grandes operadores y aeropuertos que agrupan vehículos, carga y servicio de ciclo de vida en marcos plurianuales o modelos de flota compartida que mejoran la utilización y reducen la dependencia de equipos propiedad de las aerolíneas. Los estándares de seguridad operativa y rendimiento dan forma a la configuración de los equipos y los ciclos de renovación. La IATA citó más de 29 000 incidentes de daños en tierra de aeronaves en 2025 y está promoviendo la adopción de tecnología a través de su Programa de Reconocimiento de GSE Mejorado (se reportaron 187 estaciones validadas a mayo de 2026), que respalda la demanda de capacidades anticolisión, posicionamiento y flotas conectadas. Las limitaciones del lado de la oferta siguen vinculadas a la disponibilidad de componentes de vehículos eléctricos, mano de obra calificada para el mantenimiento de vehículos eléctricos y decisiones de localización que reducen el riesgo logístico y la exposición a aranceles, mientras que el ensamblaje regional y el almacenamiento de piezas pueden acortar los plazos de entrega.
Panorama competitivo
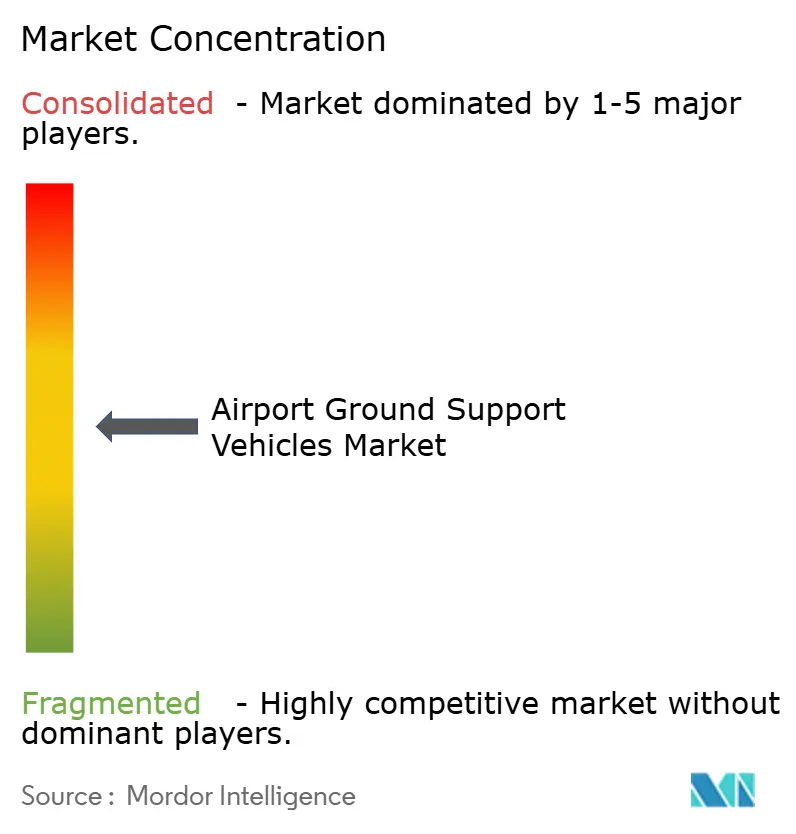
El mercado de vehículos de apoyo en tierra para aeropuertos presenta una concentración moderada, con fabricantes líderes como Oshkosh AeroTech (Oshkosh Corporation), Textron Inc. y ALVEST Group manteniendo una base instalada y una ventaja en la cobertura de servicios. Mientras tanto, los especialistas regionales y los fabricantes de equipos originales (OEM) de sectores adyacentes intensifican la competencia. Los operadores tradicionales están invirtiendo en ofertas de electrificación integrada que combinan vehículos con cargadores, gestión energética y mantenimiento predictivo para asegurar ingresos por servicios a lo largo de varios años. Los nuevos participantes en el sector de la automoción y la manipulación de materiales están reutilizando plataformas comerciales eléctricas para convertirlas en tractores de equipaje y cargadores de cinta, lo que puede reducir costes, pero carece del nivel de certificación aeronáutica necesario para vehículos complejos como los repostadores y los descongeladores. Los modelos de flota definidos por software desplazan la fuente de diferenciación hacia la telemática y la optimización de la gestión, lo que desafía las ventajas tradicionales de las piezas y el servicio. Los compradores prefieren paquetes llave en mano con garantías de rendimiento, cláusulas de disponibilidad y desarrollos de carga que forjan relaciones más sólidas con los proveedores. Los proveedores también están formando alianzas con recicladores de baterías y proveedores de almacenamiento de energía para cerrar el ciclo de los materiales y estabilizar las cargas de carga.
Los fabricantes están respondiendo a los cuellos de botella de la infraestructura con soluciones que incluyen cargadores de alta capacidad, almacenamiento in situ y software de balanceo de carga que reduce los cargos por demanda máxima. La integración con los sistemas de toma de decisiones colaborativa y gestión de recursos de los aeropuertos se está convirtiendo en un factor clave de venta, ya que vincula el despacho de vehículos con los cambios de puerta, la sincronización de la tripulación y las actualizaciones de los vuelos de llegada. Existen oportunidades de espacio en blanco en la orquestación autónoma, el intercambio de baterías para vehículos de servicio continuo y la gestión térmica avanzada para el rendimiento en climas fríos. La consolidación de los proveedores de servicios terrestres aumenta el poder de compra y las expectativas de tiempo de actividad y cumplimiento del nivel de servicio, lo que impulsa a los proveedores a ampliar las garantías e introducir modelos de pago por rendimiento. También observamos un mayor interés en la integración vertical de paquetes de baterías y electrónica de potencia, con el objetivo de reducir la dependencia de las cadenas de suministro externas. Los proveedores están participando en proyectos piloto con aeropuertos y aerolíneas para validar las operaciones mientras cumplen con los requisitos de ciberseguridad y las normas de seguridad en el lado aire.
Las inversiones en grandes centros de carga en los principales aeropuertos impulsan la rápida expansión de las flotas eléctricas y abordan un obstáculo clave para su adopción. Las empresas conjuntas regionales y las plantas de fabricación locales en Asia permiten a los proveedores cumplir con los requisitos de contenido nacional y reducir los plazos de entrega. Las pruebas de deshielo autónomo y los pilotos de intercambio de baterías indican un papel cada vez mayor para las innovaciones en software y energía en las categorías de alta utilización. Estas iniciativas reflejan un sector competitivo que invierte tanto en productos como en infraestructura para asegurar relaciones de servicio a largo plazo.
Líderes de la industria de vehículos de apoyo en tierra para aeropuertos
Grupo Mallaghan LTD.
GRUPO ALVEST
Textron inc.
Oshkosh AeroTech (Corporación Oshkosh)
Compañía Vestergaard A/S
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Textron GSE presentó el tractor de equipaje eléctrico TUG MX4, incorporando una opción eléctrica en una categoría de gran volumen utilizada tanto en el transporte de pasajeros como de carga. Este lanzamiento refuerza la gama de productos de los fabricantes de equipos originales (OEM) en tractores eléctricos de batería y apoya la estandarización de flotas para operadores que buscan alcanzar objetivos de emisiones y optimizar el tiempo de respuesta.
- Julio de 2025: PAI Partners y ADIA completaron la adquisición de una participación mayoritaria en ALVEST, un importante grupo de equipos de asistencia en tierra con marcas que dan servicio a flotas de aeropuertos y servicios de asistencia en tierra. Este cambio de propiedad refuerza la capacidad de inversión continua en electrificación, desarrollo de productos y cobertura de servicio global en todas las empresas operativas de ALVEST.
- Junio de 2025: Mallaghan cerró un acuerdo de suministro para entregar 53 camiones de carga para aviación a Emirates Flight Catering, ampliando así su base instalada en un centro logístico de alto volumen. Este pedido refuerza la demanda de renovaciones de flotas a gran escala en el Golfo y aumenta las oportunidades de servicio posventa vinculadas a ciclos de trabajo diarios intensivos.
Alcance del informe sobre el mercado mundial de vehículos de apoyo en tierra para aeropuertos
Los vehículos de apoyo en tierra del aeropuerto incluyen autobuses de pasajeros, camiones repostadores, remolcadores y tractores, vehículos de servicio de baños, descongeladores, unidades de energía en tierra, unidades de aire preacondicionado, camiones de combustible y otros sistemas de manejo en tierra en los aeropuertos.
El mercado de vehículos terrestres aeroportuarios se segmenta según tipo, aplicación, fuente de alimentación, usuario final, propiedad y ubicación geográfica. Por tipo, el mercado se divide en reabastecedores, remolcadores y tractores, autobuses de pasajeros, vehículos de deshielo, unidades de energía terrestre, entre otros. El otro segmento incluye artículos como carros de equipaje, unidades de arranque por aire, camiones de servicio de agua y camiones de catering. Por aplicación, el mercado se segmenta en manejo de aeronaves, manejo de pasajeros y manejo de carga. Por fuente de alimentación, el mercado se segmenta en eléctricos, no eléctricos e híbridos. Por usuario final, el mercado se segmenta en comercial y militar. Por propiedad, el mercado se segmenta en propiedad del aeropuerto, propiedad de la aerolínea y proveedores/arrendadores de servicios de vehículos terrestres.
El informe también abarca el tamaño del mercado y las previsiones para el mercado de vehículos de apoyo terrestre aeroportuario en los principales países de diferentes regiones. Para cada segmento, el tamaño del mercado se expresa en valor (USD).
| repostadores |
| Remolcadores y Tractores |
| Autobuses de pasajeros |
| Descongelación de vehículos |
| Unidades de potencia de tierra |
| Otros |
| Manejo de aeronaves |
| Manejo de Pasajeros |
| Manipulación de la carga |
| Eléctrico |
| Sin necesidad de electricidad |
| Híbrido |
| Comercial |
| Militares |
| Propiedad del aeropuerto |
| Propiedad de la aerolínea |
| Proveedores de servicios/arrendadores de GSV |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
| Por Tipo | repostadores | ||
| Remolcadores y Tractores | |||
| Autobuses de pasajeros | |||
| Descongelación de vehículos | |||
| Unidades de potencia de tierra | |||
| Otros | |||
| por Aplicación | Manejo de aeronaves | ||
| Manejo de Pasajeros | |||
| Manipulación de la carga | |||
| Por fuente de energía | Eléctrico | ||
| Sin necesidad de electricidad | |||
| Híbrido | |||
| Por usuario final | Comercial | ||
| Militares | |||
| por propiedad | Propiedad del aeropuerto | ||
| Propiedad de la aerolínea | |||
| Proveedores de servicios/arrendadores de GSV | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Qatar | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y el crecimiento esperado del mercado de vehículos de apoyo terrestre del aeropuerto hasta 2031?
El mercado de vehículos de apoyo terrestre para aeropuertos ascendería a 9.40 millones de dólares en 2026 y se proyecta que alcance los 11.91 millones de dólares en 2031 con una CAGR del 4.88 %.
¿Qué regiones son líderes y están creciendo más rápido en vehículos de apoyo terrestre para aeropuertos?
América del Norte representó el 34.12 % en 2025, mientras que Asia-Pacífico es la región con mayor crecimiento, con una CAGR del 6.94 % hasta 2031.
¿Qué tipos de vehículos y aplicaciones son más importantes durante el período de pronóstico?
Los remolcadores y tractores lideraron con un 30.78% en 2025, y los vehículos de deshielo son los que crecen más rápido con una CAGR del 7.43%; el manejo de aeronaves lideró las aplicaciones con un 53.85% en 2025 y el manejo de carga crece a una CAGR del 6.61%.
¿Cómo está cambiando la electrificación las adquisiciones para las operaciones terrestres de los aeropuertos?
Las variantes eléctricas crecen a una tasa compuesta anual del 9.55%, mientras que las no eléctricas aún dominan la base instalada, ya que los mandatos, los incentivos y el menor costo total de propiedad impulsan nuevos pedidos hacia plataformas de baterías donde la capacidad de carga lo permite.
¿Qué modelos de propiedad están ganando terreno en las flotas de apoyo terrestre?
Las flotas propiedad de aerolíneas representaron el 40.10 % en 2025 como modelo heredado, mientras que los proveedores de servicios y arrendadores se están expandiendo a una CAGR del 6.64 % con servicios de mantenimiento y energía combinados.
¿Qué factores de riesgo podrían retrasar la adopción de vehículos eléctricos de apoyo terrestre?
Los altos costos iniciales, las limitaciones de la red y de carga, y los cuellos de botella en la cadena de suministro de baterías y semiconductores son los principales frenos a la adopción en los próximos dos a cuatro años.


