

Tamaño y participación del mercado de sistemas de control de seguridad aeroportuaria
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.82 mil millones |
| Tamaño del mercado (2031) | USD 7.59 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.53% CAGR |
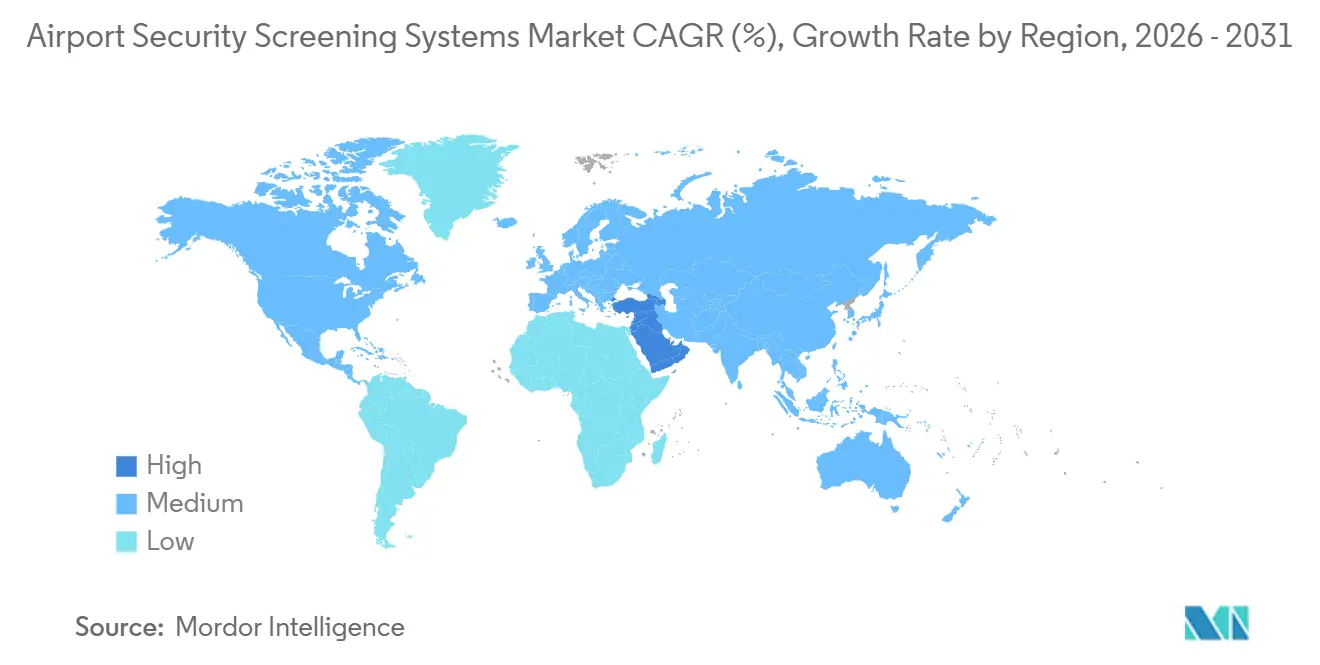
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Norteamérica |
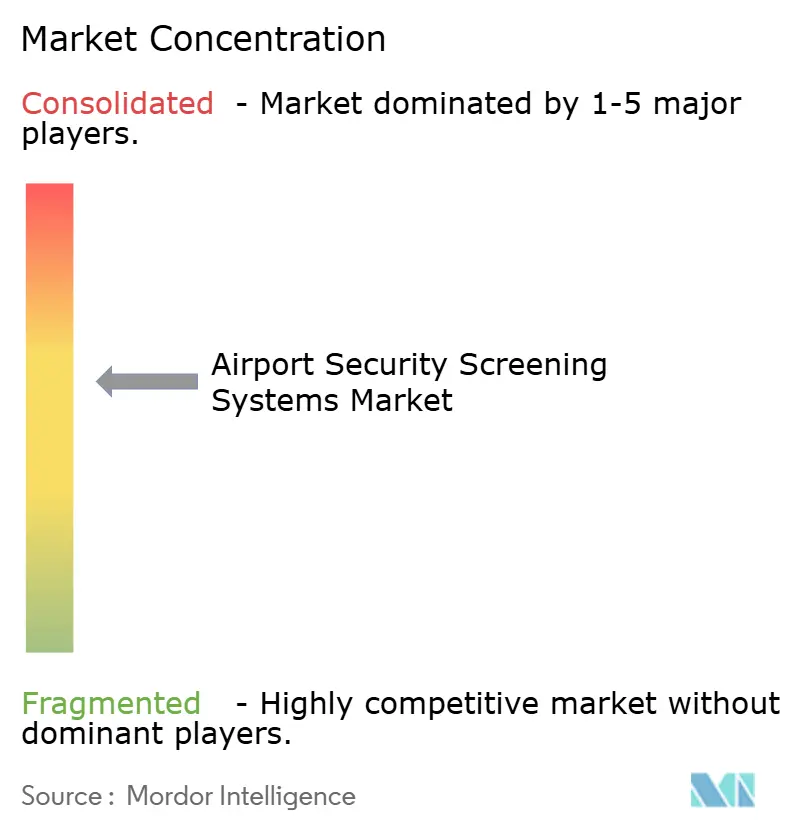
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de sistemas de control de seguridad aeroportuaria por Mordor Intelligence
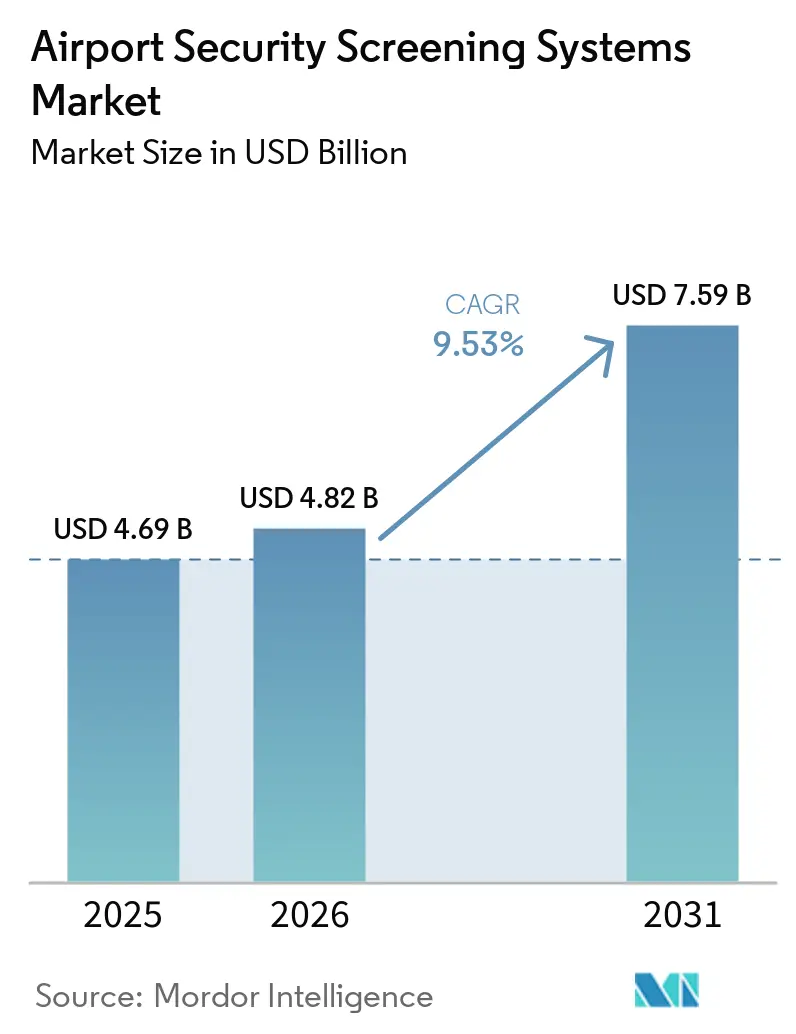
Se espera que el tamaño del mercado de sistemas de inspección de seguridad aeroportuaria crezca de USD 4.69 mil millones en 2025 a USD 4.82 mil millones en 2026 y se pronostica que alcance los USD 7.59 mil millones para 2031 con una CAGR del 9.53% durante 2026-2031. El mercado está cambiando de operaciones de punto de control reactivas a inspección predictiva y aumentada por IA, ya que los aeropuertos gestionan volúmenes récord de pasajeros con una expansión de huella limitada y retrasos prolongados en la entrega de aeronaves. La optimización del rendimiento ahora se centra en escáneres de tomografía computarizada (TC) y carriles automatizados que eliminan la desinversión manual y reducen la reevaluación, lo que refuerza el caso de las actualizaciones impulsadas por software en grandes bases instaladas. Los mandatos regulatorios en los Estados Unidos y Europa integran la adopción de TC y las verificaciones de identidad biométricas en las hojas de ruta de adquisiciones, que concentran la demanda a corto plazo en América del Norte y Europa al tiempo que aceleran la interoperabilidad del software bajo estándares de arquitectura abierta. Las estrategias de los proveedores enfatizan cada vez más los ingresos recurrentes por software y mantenimiento a medida que las restricciones de producción modulan el ritmo de las nuevas instalaciones de hardware.
Conclusiones clave del informe
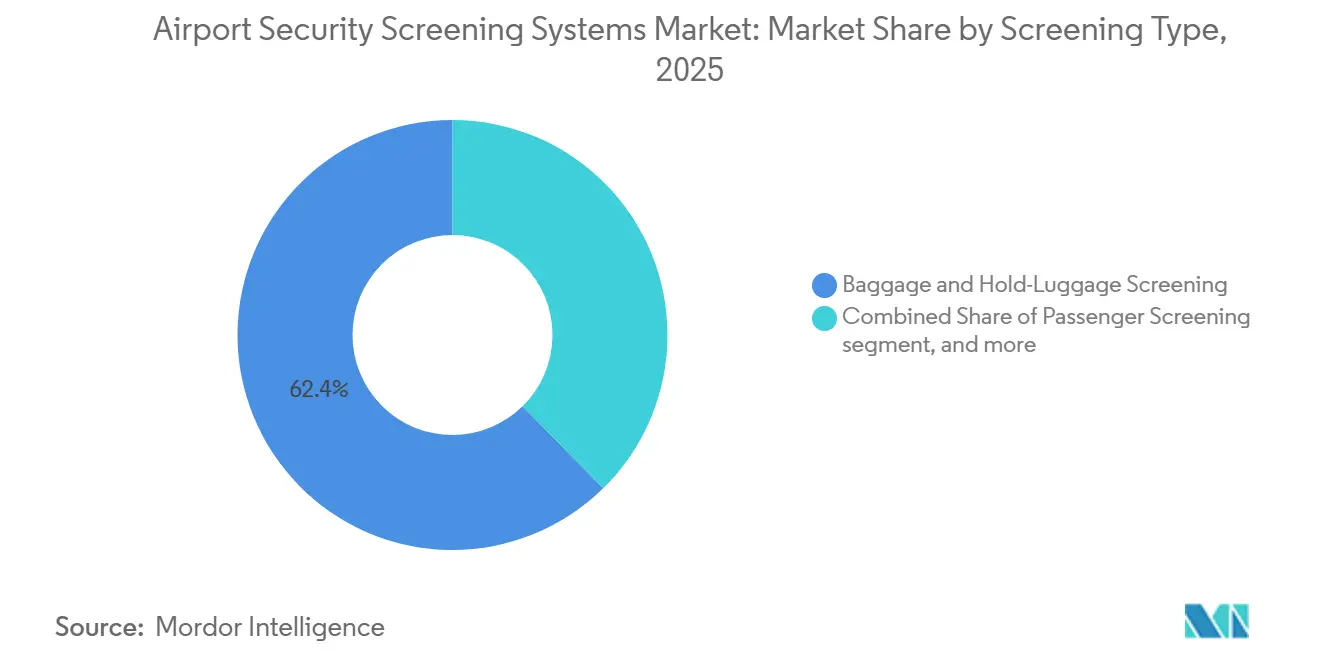
- Por tipo de inspección, la inspección de equipaje y equipaje facturado encabezó el grupo con una participación en los ingresos del 62.36 % en 2025, mientras que se proyecta que la inspección de carga y vehículos se expandirá a una tasa compuesta anual del 10.67 % hasta 2031.
- Por tecnología, los sistemas de detección de rayos X tuvieron una participación del 38.67% en 2025, mientras que se prevé que la tomografía computarizada avance a una CAGR del 11.25%.
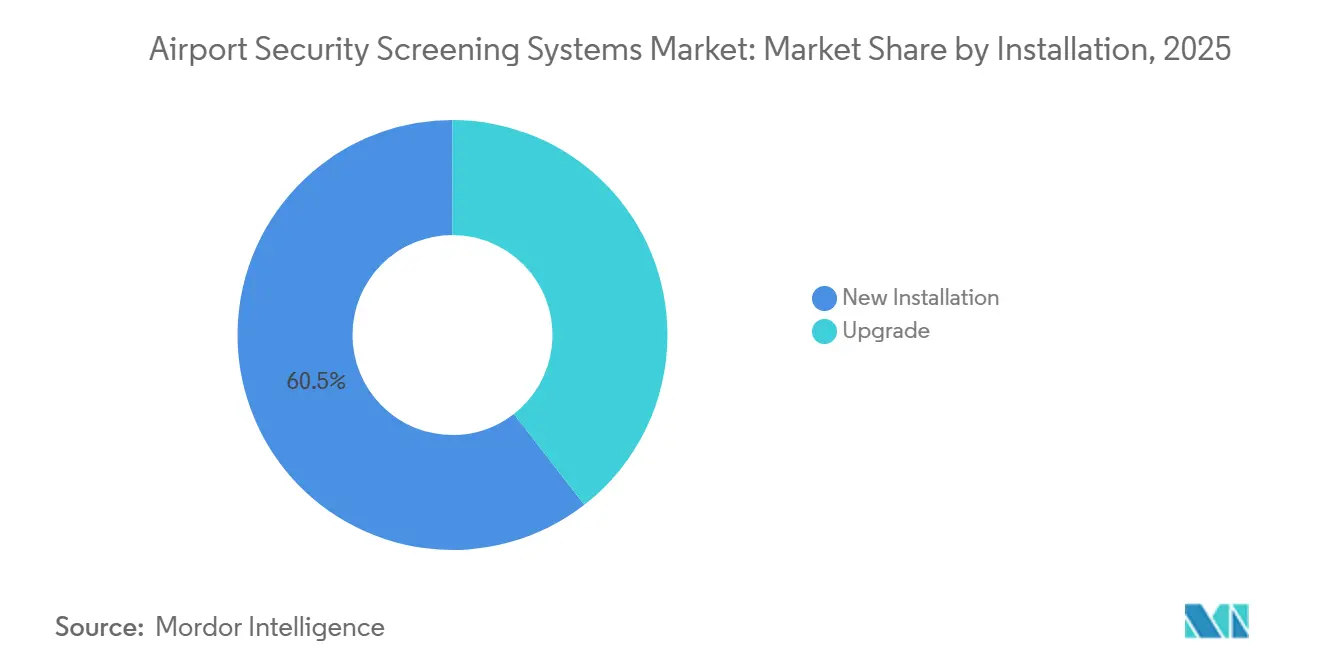
- Por instalación, las nuevas instalaciones representaron el 60.51 % de las implementaciones de 2025, mientras que se prevé que las actualizaciones crezcan a una CAGR del 10.49 %.
- Por tamaño de aeropuerto, los aeropuertos medianos capturaron el 45.91% de las instalaciones en 2025, mientras que se proyecta que los aeropuertos grandes crecerán a una CAGR del 10.93%.
- Por geografía, América del Norte representó el 40.77% de los ingresos de 2025, mientras que se espera que Oriente Medio registre una CAGR del 11.87% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de control de seguridad aeroportuaria
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del tráfico aéreo mundial de pasajeros tras la recuperación de la COVID-19 | + 2.8% | Global, con Asia-Pacífico y Medio Oriente a la cabeza y América del Norte rezagada | Mediano plazo (2-4 años) |
| Mayor amenaza terrorista y mandatos regulatorios (por ejemplo, actualizaciones ACSTL de TSA) | + 2.1% | Global; EE. UU., núcleo de la UE con repercusiones en Oriente Medio y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Transición obligatoria de rayos X 2D a escáneres de TC en aeropuertos de EE. UU. y la UE | + 2.6% | América del Norte y el núcleo de la UE; emergentes en Oriente Medio y América del Sur | Mediano plazo (2-4 años) |
| Adopción de reconocimiento automatizado de amenazas impulsado por IA para reducir los tiempos de espera | + 1.4% | Global, tempranamente en centros emblemáticos; adopción de nivel 2 después de 2027 | Corto plazo (≤ 2 años) |
| Cambiar a la detección biométrica sin contacto para mejorar la higiene y el rendimiento | + 1.2% | América del Norte, UE, Asia-Pacífico, Oriente Medio | Corto plazo (≤ 2 años) |
| Demanda de análisis remoto centralizado de imágenes para optimizar la dotación de personal de control | + 0.9% | Centros nacionales de EE. UU., aeropuertos europeos en red, megacentros de Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del tráfico aéreo mundial de pasajeros tras la recuperación de la COVID-19
La demanda total anual en 2025, medida en kilómetros de pasajeros de ingresos (RPK), aumentó un 5.3 % en comparación con 2024. La capacidad total, medida en kilómetros de asientos disponibles (ASK), creció un 5.2 % en 2025. [1] Asociación Internacional de Transporte Aéreo, “Fuerte demanda de pasajeros en 2025 enmascara las continuas limitaciones de capacidad”, IATA, iata.org La IATA muestra un impulso de la demanda, con variación regional: Asia-Pacífico lidera, mientras que Norteamérica tiende más lento, lo que da forma a las prioridades de despliegue para la capacidad de control. Los aeropuertos están utilizando escaneo de equipaje de mano basado en CT y carriles automatizados para eliminar la necesidad de deshacerse de dispositivos electrónicos y líquidos, reduciendo los pasos de manipulación y estabilizando el rendimiento de los carriles. Donde la expansión de terminales se retrasa, los operadores se apoyan en mejoras algorítmicas y centros de análisis remoto para aumentar la capacidad efectiva sin aumentar el espacio físico. El efecto neto respalda la inversión sostenida en CT, autenticación de credenciales y software de arquitectura abierta que agiliza las decisiones bajo cargas máximas.
Aumento de la amenaza terrorista y mandatos regulatorios
Las actualizaciones regulatorias en EE. UU. endurecieron la calificación de tecnología para el control de carga aérea, con las últimas versiones de ACSTL que impulsan los estándares EDS basados en CT y programan fechas de obsolescencia para los dispositivos de imagen visual heredados. [2] Administración de Seguridad del Transporte, “Lista de Tecnología de Control de Carga Aérea No-SSI (ACSTL)”, TSA, tsa.gov En Europa, el Sistema de Entrada/Salida entró en funcionamiento en octubre de 2025. Se implementará completamente para abril de 2026 para todos los nacionales no pertenecientes a la UE, lo que exige el registro biométrico en las fronteras externas y aumenta las inversiones en quioscos y controles de seguridad de datos. El flujo de trabajo del EES incorpora controles de identidad en el flujo de pasajeros, lo que plantea la necesidad de integrar puntos de control entre los carriles de control y los sistemas de control fronterizo. En EE. UU., una norma final amplió la recopilación biométrica para extranjeros que salen en aeropuertos, puertos marítimos y cruces terrestres, extendiendo así la huella de infraestructura relevante a las terminales. Estas medidas establecen patrones de demanda sostenidos para EDS, CT e integración biométrica bajo mandatos de privacidad desde el diseño.
Transición obligatoria de los escáneres de rayos X 2D a los escáneres de TC en los aeropuertos de EE. UU. y la UE
Checkpoint CT está integrado en los programas de adquisición de EE. UU. a través de programas plurianuales que autorizan cientos de unidades básicas, medianas y grandes para reemplazar los sistemas 2D a medida que aumenta la producción. Los planes de inversión citan las limitaciones de producción de la industria y priorizan el despliegue por etapas, con asignaciones presupuestarias de mantenimiento que cubren el software y el soporte logístico en toda la base instalada. Los escáneres de aeropuerto modernos integran cada vez más imágenes CT, detección automatizada de amenazas y análisis habilitados por IA para mejorar la precisión de la inspección y, al mismo tiempo, mantener el flujo de pasajeros. Los aeropuertos europeos están estandarizando el uso de CT a medida que los estados miembros actualizan las normas sobre equipaje de mano y armonizan los controles de protección de datos en torno a los flujos de trabajo biométricos y el procesamiento en el borde. Los principales centros de conexión han comprometido presupuestos plurianuales para conversiones de carriles que mejoran la detección y permiten que los líquidos y los dispositivos electrónicos permanezcan dentro del equipaje a gran escala. Los proveedores ahora combinan el hardware CT con módulos de IA certificados que ofrecen detección automatizada de artículos prohibidos y reducen las falsas alarmas.
Adopción del reconocimiento automatizado de amenazas impulsado por IA
Las implementaciones de algoritmos ahora abordan los problemas de los puntos de control, mejorando la precisión de la detección y reduciendo las falsas alarmas y las inspecciones manuales. La certificación de módulos de IA para plataformas de TC permite a los aeropuertos implementar mejoras centradas en el software, alineadas con los requisitos de arquitectura abierta, como la Biblioteca de Software de Plataforma Abierta de la TSA. Las colaboraciones entre fabricantes de equipos originales (OEM) de escáneres y especialistas en IA buscan unificar la detección de armas, líquidos, narcóticos y divisas mediante interfaces comunes y flujos de trabajo de visualización remota. Los centros de análisis remoto conectan los aeropuertos más pequeños con la demanda de los grandes centros de conexión para equilibrar la dotación de personal, lo que aumenta la utilización general del sistema durante las horas punta diarias. El resultado son tiempos de espera más cortos y una mayor consistencia en las operaciones en las filas a medida que aumenta el volumen de pasajeros.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital y largos ciclos de adquisición para equipos de CT y MMW | -1.8% | Global, agudo en aeropuertos de nivel 2 y 3 en Sudamérica, África y el Sudeste Asiático. | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la privacidad y la salud en torno al almacenamiento avanzado de datos biométricos y de imágenes | -0.9% | América del Norte y la UE con variaciones regionales | Mediano plazo (2-4 años) |
| Las limitaciones en el suministro de semiconductores y cristales de grado detector retrasan los lanzamientos | -0.7% | Cuellos de botella en la cadena de suministro global | Corto plazo (≤ 2 años) |
| Los sindicatos se oponen a la pérdida de empleos debido a la automatización total de los carriles | -0.3% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos de capital y largos ciclos de adquisición
Las unidades de CT de tamaño completo cuestan más que los sistemas de doble vista de generaciones anteriores, lo que eleva los presupuestos iniciales de los aeropuertos con planes de capital limitados. Muchos operadores responden con kits de modernización y actualizaciones de algoritmos que prolongan la vida útil y posponen los reemplazos completos, desviando la inversión a corto plazo hacia software y mantenimiento. Los contratos logísticos plurianuales subrayan la necesidad de un mayor tiempo de actividad y soporte durante todo el ciclo de vida para flotas grandes, lo que complica aún más los calendarios de implementación. En Europa, los programas multiaeropuerto implementan la CT en fases a lo largo de varios años, a medida que las conversiones de carriles y las certificaciones del personal se realizan en oleadas. Estos factores alargan los ciclos de adquisición y los plazos de instalación de espacios, incluso cuando existen plazos regulatorios.
Preocupaciones sobre la privacidad y la salud en torno a las imágenes avanzadas
Los datos biométricos están regulados como datos personales de categoría especial en Europa y requieren consentimiento explícito, límites estrictos de finalidad y retención mínima, lo que aumenta la inversión en cumplimiento y los controles operativos. En EE. UU., un conjunto heterogéneo de leyes estatales y legislación federal propuesta busca regular la recopilación biométrica y los derechos de exclusión, que dan forma al diseño de la implementación y la experiencia del pasajero. [3] Senador Jeff Merkley, “Traveler Privacy Protection Act of 2025”, Senado de EE. UU., merkley.senate.gov Los aeropuertos deben alinear los programas de identificación de los puntos de control con los sistemas de control fronterizo que utilizan imágenes faciales y huellas dactilares, como lo exige la ley federal, al tiempo que protegen contra el uso indebido y el abuso. Las autoridades europeas de protección de datos han impuesto suspensiones por salvaguardias insuficientes en aeropuertos individuales, manteniendo la privacidad desde el diseño en el centro de la planificación del proyecto. Estas reglas requieren una gobernanza sólida que equilibre los objetivos de flujo de pasajeros con el procesamiento lícito y los registros de auditoría.
Análisis de segmento
Por tipo de inspección: la carga aumenta a medida que el comercio electrónico supera la inspección tradicional de pasajeros
La inspección de equipaje y equipaje facturado representó el 62.36 % de los ingresos de 2025, respaldada por los mandatos de EDS en línea y la financiación plurianual del Programa de Inspección Electrónica de Equipaje. Este subsegmento refleja un ciclo de reemplazo estable en sótanos y cintas transportadoras en línea, donde las obras civiles y la integración de carriles impulsan la modernización. Los aeropuertos priorizan las actualizaciones algorítmicas que aumentan la detección y reducen las falsas alarmas en las máquinas existentes, lo que incrementa la rentabilidad de los activos instalados. La inspección de pasajeros está avanzando rápidamente en términos de innovación, ya que los escáneres CT para equipaje de mano y las filas de inspección automatizadas aumentan el rendimiento por hora y eliminan los pasos de desinversión manual. Los programas de identificación sin contacto optimizan aún más los puntos de control al combinarse con la autenticación de credenciales y la inspección basada en riesgos.
La inspección de carga y vehículos es el subsegmento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 10.67 % hasta 2031, impulsada por el crecimiento del comercio electrónico de paquetes y los programas aduaneros que priorizan la identificación de radiación y la detección de trazas de explosivos. La inspección de carga en EE. UU. y las implementaciones internacionales aumentan la capacidad mediante sistemas de portal y unidades de rastreo integradas bajo contratos llave en mano. Dado que las limitaciones de producción ralentizan la implementación de TC en los puntos de control, la portabilidad del software y las interfaces abiertas permiten que los análisis de vanguardia se extiendan a todas las rutas e instalaciones de carga. Los aeropuertos que coordinan la adjudicación remota entre redes obtienen mayor control de personal y mayor consistencia en la toma de decisiones, lo que aumenta el atractivo de las salas de resolución centralizadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: la tomografía computarizada avanza mientras los rayos X de doble vista combaten la obsolescencia mediante modernizaciones de algoritmos
Los sistemas de rayos X y de doble vista mantuvieron una cuota del 38.67 % en 2025 debido a la inercia de la base instalada y la compatibilidad con las cintas transportadoras; sin embargo, muchas unidades podrían quedar obsoletas durante el período del plan. Los fabricantes de equipos originales (OEM) prolongan su vida útil mediante kits modulares que incorporan análisis de energía dual y detección basada en IA a los túneles existentes, lo que proporciona una transición rentable a la TC. A medida que los puntos de control europeos implementan la TC y alinean las medidas de seguridad de datos, el enfoque 2D se desvanece en las aplicaciones de equipaje de mano en los grandes centros de distribución. La doble vista conserva su utilidad en carriles secundarios o de gran tamaño específicos, donde los perfiles de rendimiento y costes se mantienen favorables.
Se proyecta que la tomografía computarizada (TC) crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.25 %, a medida que los programas multipremiados amplían el número de unidades de control de tamaño básico, mediano y completo, e impulsan la certificación de software para la detección automatizada. Los planes nacionales de capital destacan las limitaciones de producción y asignan gastos de mantenimiento para mantener los sistemas operativos a medida que aumentan las entregas. La tecnología AIT de ondas milimétricas sigue siendo fundamental para el reconocimiento en persona, con actualizaciones de algoritmos que reducen las falsas alarmas y agilizan el proceso de cacheo. A medida que las puertas electrónicas biométricas y los sistemas de autenticación de credenciales asumen el control de la identidad, los detectores de metales y la verificación manual de identidad desempeñan un papel cada vez menor en las vías modernizadas.
Por instalación: las actualizaciones se aceleran a medida que los aeropuertos modernizan los sistemas heredados para posponer el reemplazo a gran escala
Las nuevas instalaciones representaron el 60.51 % de los despliegues de 2025, impulsadas por las inversiones en CT de equipaje de mano en múltiples terminales en los principales centros de conexión y la inspección de equipaje facturado de última generación en Asia y Oriente Medio. La planificación de programas en todas las regiones vincula la conversión de carriles con la capacitación del personal y las pruebas operativas que validan los modelos de IA en condiciones reales. Los grandes centros de conexión impulsan primero la adopción, mientras que los aeropuertos de nivel medio siguen su ejemplo una vez que los presupuestos de mantenimiento y las estrategias de modernización se adaptan a las realidades de la base instalada.
Las actualizaciones crecen a una tasa de crecimiento anual compuesta (TCAC) del 10.49 %, ya que los aeropuertos priorizan las mejoras de algoritmos y las modernizaciones de doble energía que ofrecen mejoras significativas en la detección a una fracción del costo de un reemplazo completo de CT. Las partidas presupuestarias de la TSA para AT, CPSS y CAT muestran una sólida estrategia de mantenimiento y software que respalda la modernización gradual. Los requisitos de arquitectura abierta, como OPSL, permiten que algoritmos de terceros se ejecuten en plataformas existentes, lo que reduce la dependencia de proveedores y permite actualizaciones de capacidad específicas. Esta dinámica mantiene un alto nivel de actividad de actualización incluso cuando los fondos para nuevas instalaciones son limitados, lo que garantiza un rendimiento y una disponibilidad constantes de la flota.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño del aeropuerto: los grandes centros se automatizan más rápido, mientras que los aeropuertos medianos dominan las instalaciones por volumen
Los aeropuertos medianos representaron el 45.91 % de las instalaciones en 2025, lo que subraya la necesidad de aumentar la capacidad de inspección antes de la recuperación total del tráfico y de cumplir con las nuevas normas regulatorias. Estos aeropuertos combinan implementaciones de CT de tamaño mediano con kits de modernización y mejoras de algoritmos que se ajustan a los ciclos presupuestarios. El ritmo de las adquisiciones refleja las transiciones de personal, las certificaciones de los operadores y la coordinación con los marcos federales de mantenimiento. Su enfoque equilibra el cumplimiento normativo y el control de costos, a la vez que se alinea con las estrategias de software de arquitectura abierta.
Los aeropuertos grandes son los que más rápido crecen, con una tasa de crecimiento anual compuesta (TCAC) del 10.93 % hasta 2031, gracias a que las filas automatizadas integradas y las salas de resolución remota aumentan el rendimiento en horas punta. Las plataformas de inspección remota conectan múltiples terminales y centros externos, enviando imágenes a analistas capacitados en tiempo real y manteniendo el control del flujo durante los picos de demanda. Los aeropuertos pequeños se benefician de modelos de dotación de personal en red que aprovechan la capacidad infrautilizada para respaldar las operaciones del centro de operaciones durante los bancos de concentración. Esta combinación de análisis local y remoto acelera las curvas de aprendizaje y difunde las mejores prácticas en las redes aeroportuarias.
Análisis geográfico
Norteamérica representó el 40.77 % de los ingresos de 2025, ya que las asignaciones de la TSA financiaron programas de inspección de propiedad en puntos de control, CT y autenticación de credenciales, así como un contrato de mantenimiento a largo plazo. La recuperación del tráfico de pasajeros fue inferior a la media mundial, lo que redujo la urgencia de las mejoras en algunos aeropuertos más pequeños, mientras que los grandes centros de conexión implementaron puertas electrónicas biométricas y carriles automatizados para compensar la presión de personal. Los programas de adquisiciones y mantenimiento mantuvieron el enfoque en el tiempo de actividad, la ciberseguridad y el mantenimiento predictivo para garantizar la disponibilidad de una flota diversificada. La postura de la región refuerza las mejoras centradas en el software y el cumplimiento de la arquitectura abierta para inversiones con garantía de futuro.
Europa aceleró la adopción de la TC al implementar el Sistema de Entrada y Salida Schengen, que exige el registro biométrico para viajeros no pertenecientes a la UE y prioriza los controles de protección de datos en sus despliegues. Los Estados miembros avanzaron en la conversión de carriles en grandes centros de conexión con presupuestos plurianuales y armonizaron los requisitos de privacidad desde el diseño para los sistemas de reconocimiento facial y las prácticas de almacenamiento. Los proyectos aeroportuarios individuales combinaron instalaciones de TC, sistemas automatizados de devolución de bandejas y módulos de IA certificados por software para la detección de artículos prohibidos. Los plazos nacionales variaron, pero la intensidad de la inversión aumentó en los centros de conexión principales, mientras que algunos aeropuertos regionales aplazaron las conversiones a la espera de financiación.
Se prevé que Oriente Medio sea la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.87 % hasta 2031, gracias a la inversión de los centros de conexión en la inspección de equipaje de mano basada en CT y soluciones integradas de carga mediante contratos llave en mano. La política industrial regional incluye el ensamblaje local de equipos de inspección de seguridad, el fortalecimiento de la resiliencia del suministro y la asistencia posventa. El impulso de Asia-Pacífico se ve reforzado por proyectos de centros de conexión que implementan la inspección remota de equipaje en sistemas soberanos mediante el intercambio de datos conforme a DICOS, lo que reduce los tiempos de conexión y amplía los modelos de adjudicación centralizada. Sudamérica y África rara vez experimentan un crecimiento del tráfico superior a la media, y las limitaciones presupuestarias favorecen las estrategias de modernización y la detección de rastros portátiles para los puntos de control remotos.
Panorama competitivo
Los cinco principales proveedores representan una parte importante de los ingresos, con Smiths Detection Group Ltd. a la cabeza y Rapiscan Systems, Inc. (OSI Systems, Inc.), Leidos, Inc., Teledyne FLIR LLC y Nuctech Company Ltd. conformando el resto. Las políticas de arquitectura abierta reducen la dependencia tradicional. OPSL permite a los aeropuertos implementar algoritmos de terceros en los escáneres existentes, lo que fomenta la competencia de software y los modelos de ingresos recurrentes para los proveedores. Las colaboraciones combinan plataformas de TC con soluciones de IA para mejorar la detección de objetos prohibidos y reducir las falsas alarmas. Varios fabricantes de equipos originales (OEM) informan sobre hitos de certificación para módulos de detección automatizada que pueden implementarse como actualizaciones.
La inspección remota es un enfoque estratégico, ya que los aeropuertos desvinculan el análisis de imágenes de la presencia en los puntos de control, lo que aumenta la flexibilidad del personal y el rendimiento. Las implementaciones transfronterizas demuestran el intercambio de datos estandarizado por DICOS y la reducción de los tiempos de conexión de los pasajeros en operaciones reales, lo que valida el modelo de adjudicación centralizada. Las adjudicaciones llave en mano de carga y puntos de control en Oriente Medio ilustran la demanda de soluciones integradas que combinan el escaneo CT de equipaje de mano, los portales de carga y la detección de trazas de explosivos. Estas iniciativas amplían los fondos de ingresos potenciales e integran los servicios de ciclo de vida en los programas nacionales de aviación.
El servicio y el mantenimiento se están expandiendo como pilares de ingresos junto con los envíos de productos, lo que se refleja en contratos logísticos plurianuales que incluyen mantenimiento predictivo y ciberseguridad. Los proveedores reportan un aumento en los ingresos por servicios a medida que crecen las bases instaladas, mientras que el crecimiento de productos continúa en CT, sistemas de carga y detección de rastros. Las incorporaciones de personal directivo y la adjudicación de contratos gubernamentales demuestran la alineación con las prioridades regulatorias y la convergencia de la seguridad de la aviación con requisitos más amplios de seguridad de la red y de la información.
Líderes de la industria de sistemas de control de seguridad aeroportuaria
Grupo de detección Smiths Ltd.
Sistemas Rapiscan, Inc. (OSI Systems, Inc.)
leidos, inc.
Teledyne FLIR LLC
Nuctech Company Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Smiths Detection anunció la implementación de sus escáneres de rayos X 3D HI-SCAN 6040 CTiX en el Aeropuerto de Londres-Heathrow como parte de una modernización tecnológica de 1 millones de libras esterlinas (1.37 millones de dólares estadounidenses). Este avance convierte a Heathrow en el aeropuerto más grande en modernizar completamente su proceso de control de seguridad. La tecnología CT permite a los pasajeros guardar líquidos y dispositivos electrónicos en su equipaje de mano, lo que mejora la seguridad, reduce las colas y optimiza la experiencia de viaje en todas las terminales.
- Octubre de 2025: Smiths Detection lanzó en Múnich su nueva solución de seguridad aeroportuaria, el SDX 10080 SCT. Este escáner CT de alta velocidad incorpora tecnología avanzada de doble energía y un escáner de línea de doble vista de alta resolución opcional, lo que permite un procesamiento más rápido del equipaje, una mejor detección de amenazas y capacidades escalables diseñadas para requisitos futuros.
Alcance del informe sobre el mercado mundial de sistemas de control de seguridad aeroportuaria
Los sistemas de control de seguridad de los aeropuertos emplean tecnologías especializadas de múltiples capas para detectar artículos prohibidos, como armas, explosivos y líquidos, en los pasajeros y en su equipaje, garantizando así la seguridad de la aviación.
El mercado de sistemas de inspección de seguridad aeroportuaria se segmenta por tipo de inspección, tecnología, instalación, tamaño del aeropuerto y geografía. Por tipo de inspección, el mercado se segmenta en inspección de pasajeros, inspección de equipaje y equipaje facturado, y inspección de carga y vehículos. Por tecnología, el mercado se segmenta en sistemas de inspección por rayos X, tomografía computarizada (TC), tecnología de imágenes avanzadas (AIT) y de ondas milimétricas, detectores de metales, detección de trazas de explosivos (ETD) y inspección biométrica. Por instalación, el mercado se segmenta en nuevas instalaciones y actualizaciones. Por tamaño del aeropuerto, el mercado se segmenta en aeropuertos grandes (más de 30 millones de pasajeros al año), aeropuertos medianos (10 a 29 millones de pasajeros al año) y aeropuertos pequeños (menos de 10 millones de pasajeros al año). El informe también cubre los tamaños de mercado y las previsiones para el mercado de sistemas de inspección de seguridad aeroportuaria en los principales países de diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
| Inspección de pasajeros |
| Inspección de equipaje y equipaje facturado |
| Inspección de carga y vehículos |
| Sistemas de detección por rayos X |
| Tomografía computarizada (TC) |
| Tecnología de imágenes avanzadas y de ondas milimétricas (AIT) |
| Detectores de metales |
| Detección de trazas de explosivos (ETD) |
| Cribado biométrico |
| Nueva instalación |
| Actualización |
| Grande (más de 30 millones de pasajeros al año) |
| Mediano (10 a 29 millones de pasajeros al año) |
| Pequeño (menos de 10 millones de pasajeros al año) |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Qatar | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
| Por tipo de cribado | Inspección de pasajeros | ||
| Inspección de equipaje y equipaje facturado | |||
| Inspección de carga y vehículos | |||
| por Tecnología | Sistemas de detección por rayos X | ||
| Tomografía computarizada (TC) | |||
| Tecnología de imágenes avanzadas y de ondas milimétricas (AIT) | |||
| Detectores de metales | |||
| Detección de trazas de explosivos (ETD) | |||
| Cribado biométrico | |||
| Por instalación | Nueva instalación | ||
| Actualización | |||
| Por tamaño del aeropuerto | Grande (más de 30 millones de pasajeros al año) | ||
| Mediano (10 a 29 millones de pasajeros al año) | |||
| Pequeño (menos de 10 millones de pasajeros al año) | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Qatar | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de sistemas de control de seguridad aeroportuaria y las perspectivas de crecimiento hasta 2031?
El tamaño del mercado de sistemas de control de seguridad aeroportuaria es de USD 4.69 mil millones en 2025 y se proyecta que alcance los USD 7.59 mil millones para 2031 con una CAGR del 9.53%.
¿Qué segmentos son líderes y cuáles están creciendo más rápido dentro de este espacio?
El control de equipaje y equipaje facturado lidera en ingresos con un 62.36 % en 2025, mientras que el control de carga y vehículos registra el crecimiento más rápido con una CAGR del 10.67 % hasta 2031.
¿Cómo influyen las regulaciones en las opciones tecnológicas para los puntos de control en 2026?
Los programas estadounidenses financian la adopción y el mantenimiento del CT, mientras que el Sistema de Entrada/Salida de la UE incorpora el registro biométrico en las fronteras, y ambos orientan a los aeropuertos hacia el CT, el EDS y los flujos de trabajo biométricos integrados.
¿Qué papel desempeña la IA en la mejora del rendimiento y la detección de carriles?
Los módulos de IA certificados para plataformas CT reducen las falsas alarmas y respaldan la detección automatizada de elementos prohibidos, y la detección remota permite una resolución externa que estabiliza el rendimiento en las horas pico.
¿Qué regiones están marcando el ritmo de las implementaciones?
América del Norte es líder en gastos y mantenimiento de flota, mientras que Medio Oriente muestra el crecimiento más rápido gracias a las inversiones en CT carry-on y los proyectos de carga llave en mano.
¿Cómo equilibran los aeropuertos el alto gasto de capital en CT con los límites presupuestarios?
Muchos operadores prefieren kits de modernización y actualizaciones de IA en sistemas existentes para posponer el reemplazo total, respaldados por estándares de arquitectura abierta y contratos de mantenimiento a largo plazo.


