

Tamaño y participación en el mercado de cápsulas para dormir en aeropuertos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 87.12 Million |
| Tamaño del mercado (2031) | USD 119.28 Million |
| Tasa de crecimiento (2026 - 2031) | 6.48% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cápsulas para dormir en aeropuertos por Mordor Intelligence
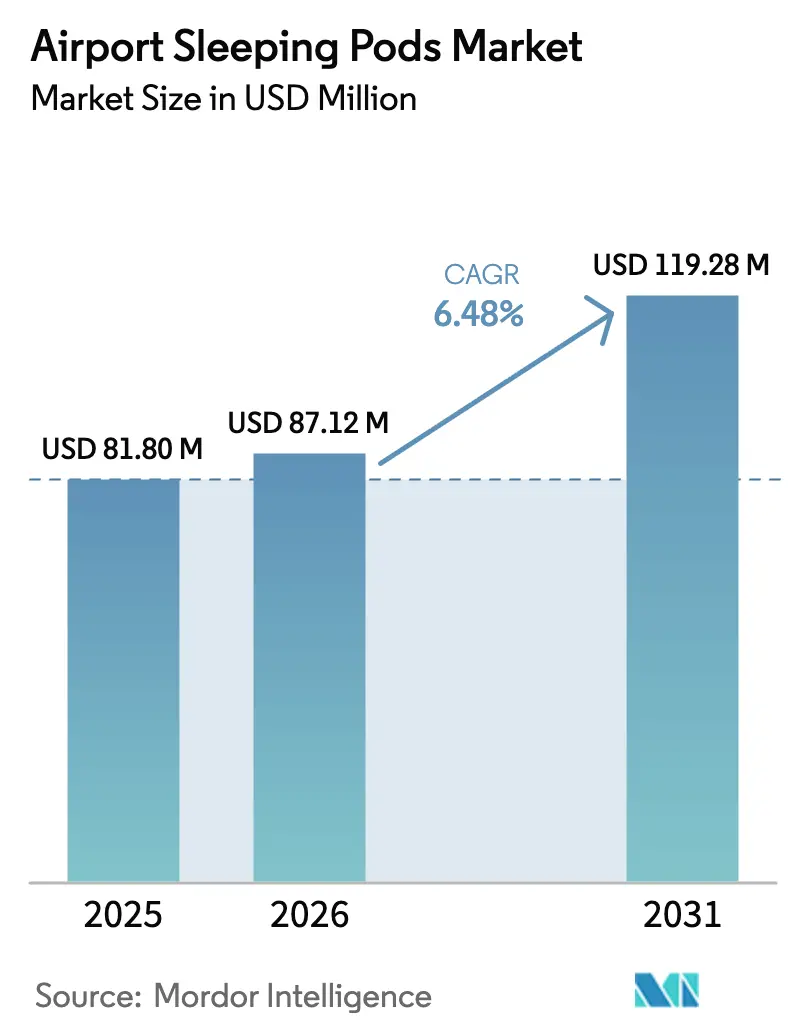
El mercado de cabinas para dormir en aeropuertos alcanzó un valor de 81.80 millones de dólares en 2025 y se estima que crecerá de 87.12 millones de dólares en 2026 a 119.28 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.48 % durante el período de pronóstico (2026-2031). Este crecimiento constante subraya la transición de las cabinas para dormir de un servicio de nicho a una parte fundamental de las estrategias de experiencia del pasajero en los aeropuertos, respaldada por el giro de los aeropuertos hacia fuentes de ingresos no aeronáuticas que representan aproximadamente el 40 % de los ingresos totales del aeropuerto. Los cambios generacionales están impulsando la demanda, ya que los viajeros más jóvenes destinan el 25 % de su gasto discrecional en terminales a productos experienciales como las cabinas para dormir, muy por encima de su gasto en el comercio minorista tradicional. Los centros de conexión internacionales dominan la implementación de unidades, pero las instalaciones nacionales adoptan las cabinas más rápidamente a medida que las redes de conexión intensifican los tiempos de conexión. La infraestructura digital —acceso biométrico, monitoreo de ocupación mediante IoT y reservas móviles— optimiza la utilización y respalda modelos de precios dinámicos. Asimismo, la creciente conciencia sobre la salud mantiene la disposición de los pasajeros a pagar precios más altos por espacios de descanso privados e higiénicos certificados según los estándares UL 962.
Conclusiones clave del informe
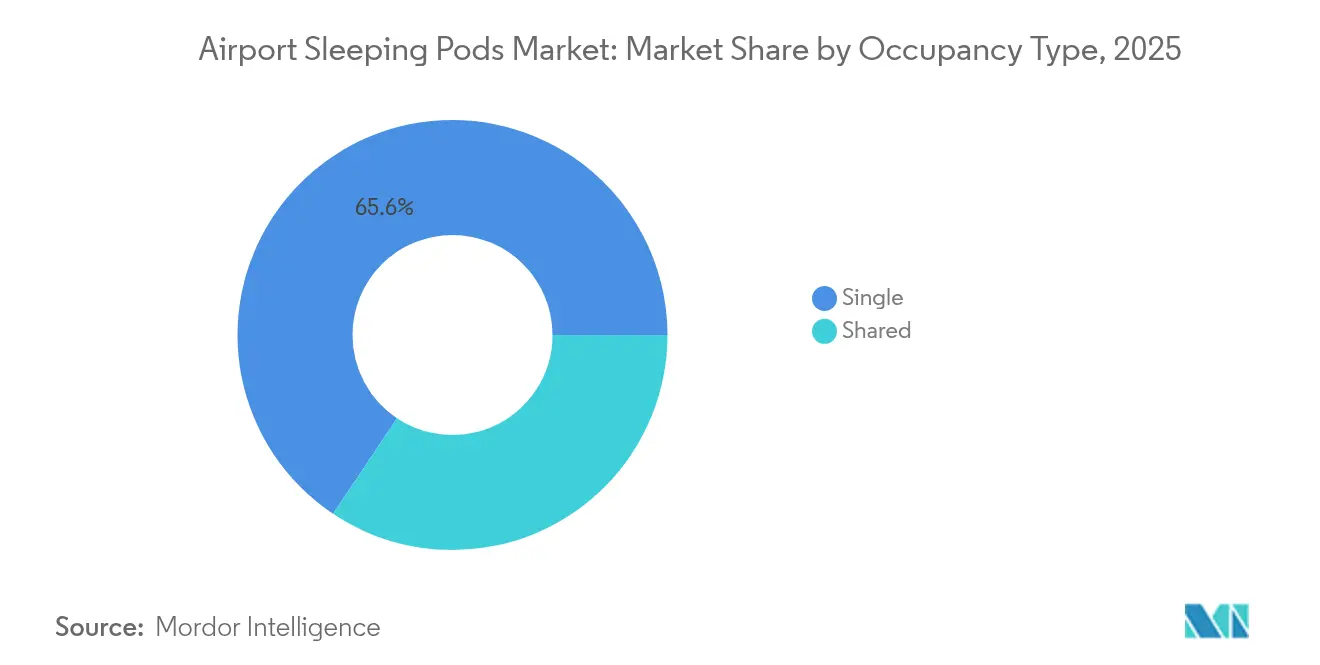
- Por tipo de ocupación, las cápsulas individuales lideraron con el 65.62 % de la participación de mercado de cápsulas para dormir en aeropuertos en 2025, mientras que se prevé que las cápsulas compartidas aumenten a una CAGR del 8.62 % hasta 2031.
- Por duración de la estadía, las estadías estándar (de 2 a 6 horas) representaron el 49.78 % del tamaño del mercado de cápsulas para dormir en los aeropuertos en 2025; se proyecta que las estadías nocturnas (más de 6 horas) se expandan a una CAGR del 7.79 % hasta 2031.
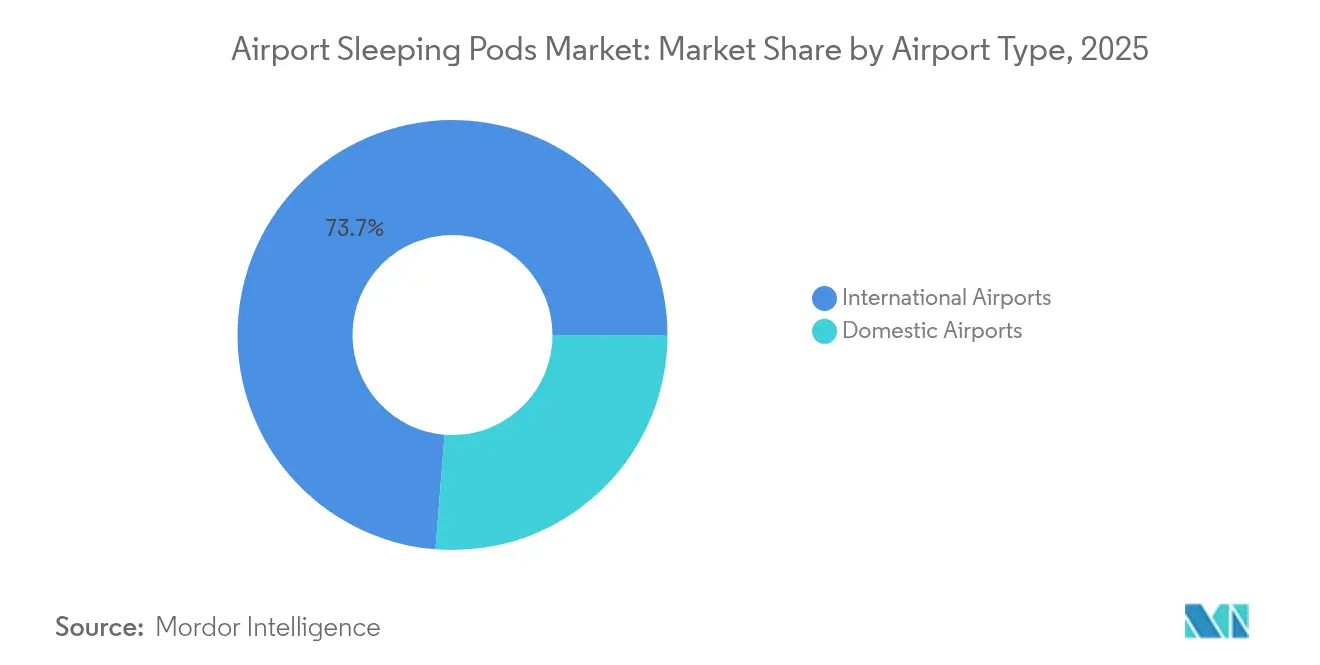
- Por tipo de aeropuerto, los centros internacionales representaron el 73.74% de los ingresos en 2025, pero los aeropuertos nacionales registraron la CAGR prevista más alta, del 8.01% hasta 2031.
- Por modelo de propiedad, las operaciones de franquicia/concesión capturaron el 51.85% de las instalaciones en 2025, mientras que los conceptos administrados por terceros están creciendo a una CAGR del 8.47%.
- Por geografía, América del Norte lideró el mercado de cápsulas para dormir en aeropuertos, con una participación del 37.92% en 2025, mientras que Asia-Pacífico está creciendo a una CAGR del 8.69% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de cápsulas para dormir en aeropuertos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del volumen mundial de pasajeros y tiempos de escala promedio más largos | + 1.2% | Aeropuertos con centros globales | Mediano plazo (2-4 años) |
| Crecimiento de los viajes de larga distancia de la Generación Z y los Millennials que prefieren el microalojamiento experiencial | + 1.8% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Implementación de infraestructura aeroportuaria inteligente (IoT, acceso móvil, biometría) | + 0.9% | América del Norte y la UE lideran, seguidas por Asia-Pacífico | Mediano plazo (2-4 años) |
| Asociaciones entre aerolíneas y empresas de tecnología de viajes que agrupan el "tiempo de sueño" | + 0.7% | Adopción temprana y global por parte de operadores premium | Corto plazo (≤ 2 años) |
| El giro de los aeropuertos hacia fuentes de ingresos no aeronáuticos | + 1.1% | Centros globales, especialmente centros europeos con limitaciones de espacio | Mediano plazo (2-4 años) |
| Preferencia pospandemia por espacios de descanso privados e higiénicos | + 0.8% | Efecto global y sostenido en regiones de alta densidad | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del volumen mundial de pasajeros y tiempos de escala promedio más largos
Los aeropuertos centrales registran extensiones de escala promedio de 45 a 90 minutos, debido a que el control de seguridad y las limitaciones de franjas horarias restringen los horarios. Estas ventanas de espera adicionales permiten a los operadores de cápsulas de descanso generar mayores ingresos por metro cuadrado que muchos conceptos minoristas. A medida que las aerolíneas concentran los flujos de larga distancia en menos bancos, los picos de demanda se alinean con la disponibilidad de cápsulas, lo que impulsa el rediseño de terminales que ubica las cápsulas cerca de grupos de puertas infrautilizados. Los aeropuertos de Oriente Medio, Asia y Norteamérica consideran cada vez más las cápsulas como puntos clave en las zonas de "monetización del tiempo de permanencia", lo que también mejora la satisfacción del pasajero.
Crecimiento de los viajes de larga distancia de la Generación Z y los Millennials que prefieren el microalojamiento experiencial
Más del 70 % de los viajeros menores de 35 años muestran un gran interés en las cápsulas para dormir, frente al 40 % que las prefiere para las ofertas de compras convencionales, lo que marca una reorientación estructural del gasto en el aeropuerto. [1] Airport Dimensions, “Perfecting the Airport Offering for Younger Travellers”, airportdimensions.com Las asignaciones a experiencias ya representan un promedio del 11 % del gasto discrecional total para estos grupos, y las encuestas de viajes de negocios en Asia-Pacífico registran la disposición a pagar precios más altos que garanticen la productividad durante las escalas. Las aerolíneas están reforzando esta tendencia: el concepto de literas en clase económica de Air New Zealand refleja la expectativa de que existan opciones de descanso durante el viaje. Dado que estos viajeros tienen un alto valor de por vida e influencia en las redes sociales, los aeropuertos que integran cápsulas se benefician de una mayor difusión digital.
Implementación de infraestructura aeroportuaria inteligente (IoT, acceso móvil, biometría)
Las cerraduras biométricas y las puertas con código QR reducen las necesidades de personal al tiempo que refuerzan la seguridad; las pruebas en Hartsfield-Jackson Atlanta ilustran cómo la validación de pasajeros puede vincularse con la facturación automatizada. Los sensores de IoT proporcionan paneles de ocupación en tiempo real que alimentan motores de precios dinámicos, lo que permite a los operadores de concesiones ajustar las tarifas a medida que las puertas circundantes se vacían o se llenan. La Administración Federal de Aviación (FAA) destinó USD 43.4 millones en su agenda de investigación del año fiscal 2025 para pilotos de tecnología aeroportuaria, incluidas las mejoras de las cápsulas de descanso. [2] Administración Federal de Aviación, “Solicitud de presupuesto para el año fiscal 2025”, transportation.gov Los análisis de mantenimiento predictivo y los sistemas de gestión de energía reducen los costos operativos, lo que mejora el ROI tanto para los modelos operados por el aeropuerto como para los de terceros.
Asociaciones entre aerolíneas y tecnología de viajes que agrupan el "tiempo de sueño"
Priority Pass ha comenzado a ofrecer paquetes de acceso a cápsulas en aeropuertos como el LaGuardia de Nueva York, integrando el servicio en sistemas de fidelización que agilizan la adquisición y el pago de clientes. Las aerolíneas asiáticas de servicio completo están incluyendo horas de descanso en los billetes de clase turista premium para competir con competidores de bajo coste en las rutas transpacíficas. Las plataformas digitales permiten paquetes de asiento y descanso, lo que fomenta la venta cruzada y el reparto de ingresos por servicios complementarios entre aerolíneas y proveedores de cápsulas, especialmente en aeropuertos con múltiples terminales operativas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto gasto de capital por m² en comparación con las alternativas minoristas que limitan el espacio ocupado en terminales con limitaciones de espacio | −1.4% | Europa y centros maduros de América del Norte | Mediano plazo (2-4 años) |
| Competencia de los microhoteles y las salas VIP de los aeropuertos | −0.8% | Segmentos aeroportuarios globales, especialmente premium | Largo plazo (≥ 4 años) |
| Restricciones de espacio en terminales heredadas | −1.0% | Centros maduros de Europa y América del Norte; megacentros selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Estricta seguridad de la aviación, protección contra incendios y cumplimiento del código de construcción. | −0.6% | Global, con los requisitos más estrictos en los aeropuertos de EE. UU. y la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto gasto de capital por m² en comparación con alternativas minoristas que limitan el espacio en terminales con limitaciones de espacio.
Las cabinas para dormir requieren integraciones específicas de ventilación, electricidad y seguridad que pueden elevar los costos de instalación por metro cuadrado por encima de los USD 50,000 en entornos de modernización. Los aeropuertos europeos ya tienen escasez de espacio alquilable; por lo tanto, las cabinas deben compararse con las tiendas libres de impuestos que ofrecen alquileres mínimos garantizados. Los diseños modulares de cabinas y las conexiones de servicios listas para usar están reduciendo la brecha de costos; sin embargo, los comités inmobiliarios aún requieren métricas de densidad rigurosas antes de autorizar su implementación en vestíbulos premium.
Competencia de los microhoteles y las salas VIP de las aerolíneas en los aeropuertos
Marcas como YOTELAir y las salas VIP de aerolíneas en expansión ofrecen duchas, servicio de comedor y conserjería que atraen a clientes de alto valor de las cápsulas. Por ejemplo, las nuevas salas Chase Sapphire en Los Ángeles planean habitaciones tranquilas diseñadas para siestas, lo que se superpone directamente con la propuesta de las cápsulas para dormir. Esta superposición presiona a los operadores de cápsulas para diferenciarse mediante un acceso digital sin inconvenientes, períodos de estancia mínima más cortos y menores costos variables, en lugar de batallas directas por los servicios.
Análisis de segmento
Por tipo de ocupación: la privacidad impulsa el posicionamiento premium
Las unidades individuales acapararon el 65.62 % del mercado de cápsulas para dormir en aeropuertos en 2025, ya que los viajeros de negocios priorizaron la exclusividad y la higiene en las suites del Aeropuerto Internacional de Abu Dabi, con un precio de 45 AED por hora. El mercado de cápsulas para dormir en aeropuertos para unidades individuales ascendió a aproximadamente 53.7 millones de dólares ese año. La confianza inicial tras la pandemia y las superficies de trabajo adaptadas para portátiles impulsaron la disposición a pagar, consolidando las cápsulas individuales como la opción premium.
Las configuraciones compartidas avanzan a una tasa de crecimiento anual compuesta (TCAC) del 8.62 % hasta 2031, lo que refleja la sensibilidad del tráfico de pasajeros de ocio a los precios y las familias que buscan un descanso asequible. Por ejemplo, los operadores de la Terminal Narita de Japón asignan pasillos exclusivos para mujeres para preservar la privacidad y, al mismo tiempo, mejorar la densidad. Estos formatos de uso mixto amplían el público objetivo, pero requieren algoritmos rigurosos de mezcla de ocupación para evitar la sobreventa o la baja rotación de personal. Se proyecta que el tamaño del mercado de cabinas para dormir en aeropuertos de este segmento casi se duplicará para 2031, diversificando las fuentes de ingresos para los administradores de instalaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por duración de la estancia: las sesiones prolongadas impulsan la densidad de ingresos
Las estancias estándar de dos a seis horas dominaron el mercado con una cuota de mercado del 49.78 % en 2025, captando ventanas de transferencia predecibles que permiten a los aeropuertos rotar las cabinas cuatro o cinco veces al día. Dado que la limpieza puede distribuirse entre oleadas, los márgenes operativos se mantienen atractivos incluso con tarifas por hora moderadas. Las reservas de más de seis horas, aunque de menor volumen, crecen a una tasa de crecimiento anual compuesta (TCAC) del 7.79 % a medida que proliferan las interrupciones de vuelos y la programación de vuelos nocturnos, especialmente en las rutas intercontinentales de Europa a Asia-Pacífico.
El grupo de estancias más largas aumenta considerablemente los ingresos por transacción: en el Aeropuerto de Helsinki, el promedio de ingresos por sesiones nocturnas supera al de las siestas diurnas en un 60 %. Por ello, los aeropuertos experimentan con paquetes de ducha y taquillas para impulsar el gasto en servicios complementarios. Las siestas de menos de dos horas cubren los períodos de menor demanda, pero rara vez superan el 2 % de las reservas, lo que limita su impacto general en el mercado de cabinas para dormir en los aeropuertos.
Por tipo de aeropuerto: la concentración de aeropuertos crea ventajas de escala
Las terminales internacionales representaron una participación del 73.74 % en 2025, lo que se tradujo en aproximadamente 60.3 millones de dólares del mercado de cabinas de descanso en las terminales de los aeropuertos. Su mayor volumen de pasajeros, sus tiempos de permanencia promedio más prolongados y su mayor gasto discrecional propician plazos de amortización más rápidos para los concesionarios. Dubái, Doha y Múnich presentan conjuntos de cabinas tipo quiosco integrados en los corredores de tránsito para interceptar el tráfico de transferencia.
Los nodos nacionales, especialmente en Norteamérica y China, registran una tasa de crecimiento anual compuesta (TCAC) del 8.01 % hasta 2031, a medida que los bancos de conexiones regionales introducen escalas, antes poco comunes en los viajes dentro del mismo país. Los aeropuertos más pequeños utilizan las cápsulas como símbolos visibles de mejoras en la experiencia del pasajero, lo que facilita el marketing de las aerolíneas cuando los planificadores de rutas evalúan la calidad del centro de conexiones. Los operadores prefieren modelos de arrendamiento flexible para adaptarse a volúmenes de tráfico inciertos durante las primeras fases de implementación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de propiedad: la experiencia de terceros cobra impulso
Los formatos de franquicia y concesión representaron el 51.85% de las instalaciones en 2025. Los aeropuertos garantizan tarifas de concesión estables, al tiempo que delegan el personal, la limpieza y la gestión de precios a especialistas. La cartera multiaeropuerto de Minute Suites ejemplifica cómo la consistencia de marca impulsa la repetición del uso entre los miembros del programa de fidelización.
Sin embargo, las estructuras gestionadas por terceros registran la expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 8.47 %. Con este enfoque, los aeropuertos externalizan las operaciones diarias, pero pueden financiar las inversiones de capital, conservando el potencial de crecimiento una vez que el tráfico supera los parámetros de referencia. La división de funciones aclara el riesgo contractual y acelera la adopción en instalaciones que carecen de la capacidad de licitación de concesiones. A medida que los algoritmos ajustan la ocupación y los precios variables, los operadores con abundantes datos obtienen poder de negociación para aumentar la participación en los ingresos.
Análisis geográfico
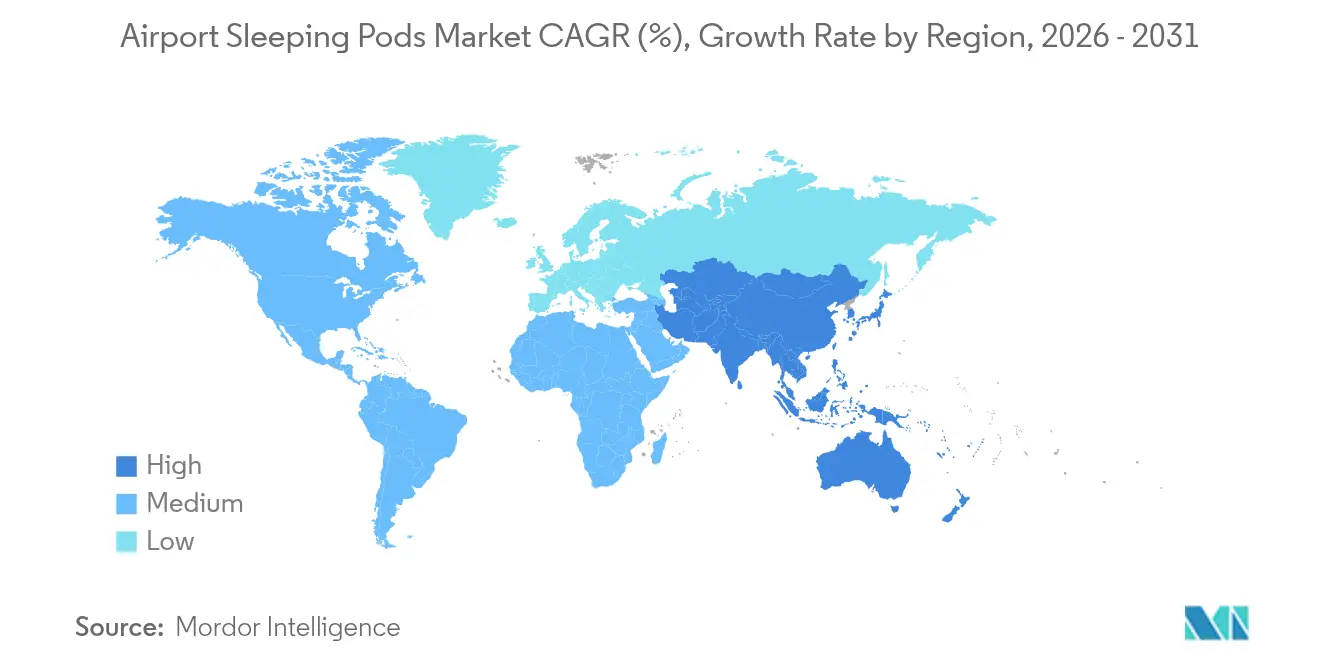
El liderazgo del 37.92% en ingresos de Norteamérica se sustenta en una sólida recuperación de los viajes de negocios y en sofisticadas alianzas con concesiones que combinan cabinas con acceso a salas VIP con tarjeta de crédito. El próximo lanzamiento de Minute Suites en la Terminal 4 del JFK ejemplifica esta sinergia, permitiendo a los viajeros reservar simultáneamente a través de aplicaciones móviles y programas de fidelización. Iniciativas regulatorias como los fondos de investigación tecnológica de la FAA reducen el riesgo de adopción al compensar los gastos de innovación y fomentar integraciones como el acceso biométrico.
La tasa de crecimiento anual compuesta (TCAC) del 8.69% en Asia-Pacífico hasta 2031 subraya la rápida modernización de las terminales y la creciente conectividad de larga distancia, lo que aumenta la duración de las escalas. Los gobiernos de Singapur, Corea del Sur e India ofrecen incentivos de capital para mejorar la experiencia del pasajero, mientras que las aerolíneas regionales posicionan los servicios de descanso como un factor diferenciador clave en las tarifas. La adopción avanzada del IoT en la región acelera el despliegue de módulos con sensores avanzados capaces de realizar mantenimiento predictivo y optimizar el consumo de energía, lo que mejora el tiempo de actividad y reduce los costos del ciclo de vida.
Europa equilibra la escasez de inmuebles con la intensa competencia entre los centros de conexión por el tráfico internacional. Los Ultra Pods de Heathrow, recientemente presentados, integran climatización avanzada, iluminación circadiana y actualizaciones de ocupación en tiempo real, en consonancia con las directivas de sostenibilidad a nivel continental. Los aeropuertos utilizan datos granulares de utilización para demostrar una densidad de ingresos superior a la de los inquilinos de tiendas de lujo, lo que apoya la expansión continua de la superficie de los pods a pesar de las limitaciones de espacio.
Panorama regulatorio
Las cápsulas para dormir en los aeropuertos se encuentran en la intersección de las normas de seguridad de las terminales aéreas y los códigos locales de construcción y contra incendios. En Estados Unidos, los flujos de trabajo de personal y mantenimiento para las áreas de cápsulas en la zona de operaciones aéreas suelen estar sujetos a los programas de seguridad de la TSA y a los requisitos de control de acceso vinculados a la Parte 1542 del Título 49 del Código de Regulaciones Federales (49 CFR Parte 1542), que establece los requisitos de identificación SIDA y verificación de antecedentes, mientras que la instalación debe cumplir con las normas eléctricas y de seguridad contra incendios. La certificación a nivel de producto se utiliza cada vez más como criterio de adquisición, y la norma UL 962 se toma como referencia para los requisitos de seguridad eléctrica y contra incendios de las cápsulas para dormir utilizadas en entornos públicos.
A nivel del sistema aeroportuario, la certificación de aeródromos y los programas de seguridad operacional guiados por las Normas y Métodos Recomendados (SARP) de la OACI, junto con iniciativas centradas en la seguridad como el programa APEX in Safety del Consejo Internacional de Aeropuertos (ACI), influyen en cómo los aeropuertos evalúan las instalaciones para pasajeros dentro de las terminales. Para los operadores, esto se traduce en una colaboración más temprana con las autoridades aeroportuarias y los equipos de mantenimiento, la preparación de la documentación para las inspecciones y la elección de diseños que faciliten la evacuación, la ventilación y el acceso seguro tanto en la zona terrestre como después del control de seguridad.
Análisis de la cadena de valor
La cadena de valor comienza con el diseño y la fabricación de módulos y cápsulas (carcasa estructural, sistemas eléctricos, control de acceso), para luego pasar a la certificación y la documentación de cumplimiento (a menudo basada en la norma UL 962 para la unidad, además de las aprobaciones del código local en la instalación). El despliegue va seguido de la planificación comercial del aeropuerto, donde los operadores obtienen espacio mediante licitaciones, concesiones o acuerdos de franquicia con las autoridades aeroportuarias, y a veces junto con socios minoristas o de reurbanización que controlan las áreas arrendables y la coordinación del acondicionamiento. La instalación generalmente incluye los servicios del contratista para servicios públicos, integración de HVAC, conectividad e interfaces de seguridad, tras lo cual el operador gestiona las reservas, el acceso, la limpieza y el mantenimiento.
La comercialización y la captación de la demanda dependen de la distribución y las alianzas, incluyendo sitios web y aplicaciones de aeropuertos, canales de tecnología de viajes y ecosistemas de salas VIP o membresías. Las estructuras de reparto de ingresos son comunes en las concesiones, y la documentación del Departamento de Aviación de Miami-Dade refleja acuerdos en los que el aeropuerto recibe el mayor de los siguientes montos: un alquiler mínimo o un porcentaje de los ingresos brutos (el 25 % citado en el acuerdo Wait N Rest), lo que vincula el desempeño económico. Las operaciones diarias también varían según la ubicación, ya que las cabinas en tierra tienen menos restricciones de acceso, mientras que las implementaciones en la zona de operaciones aéreas requieren la acreditación del personal y controles de seguridad más estrictos que influyen en la planificación laboral y los niveles de servicio.
Panorama competitivo
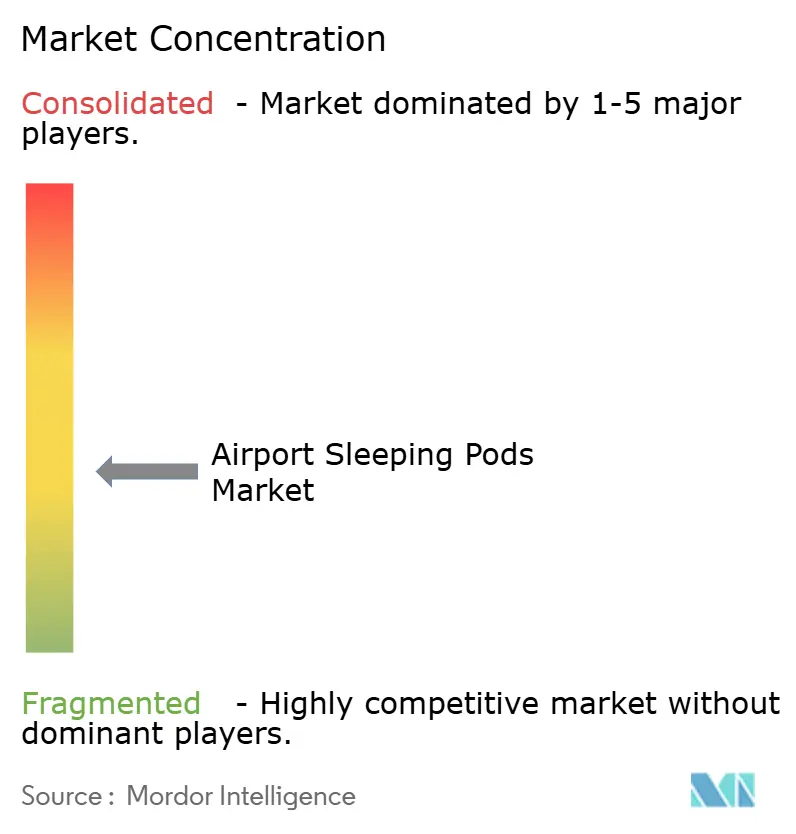
El mercado de cabinas para dormir en aeropuertos sigue estando moderadamente fragmentado. Empresas pioneras como GoSleep, YOTELAir y Napcabs aprovechan el reconocimiento de marca y la madurez operativa para conseguir espacios privilegiados en las explanadas. Los nuevos competidores se diferencian mediante plataformas tecnológicas que automatizan las reservas, el acceso biométrico y la tarificación variable. El cumplimiento de las normas de seguridad UL 962 constituye ahora un factor clave, y los operadores con un historial de auditoría consolidado poseen una ventaja competitiva.
La integración tecnológica es el principal campo de batalla. La telemetría del IoT alimenta paneles que optimizan los ciclos de limpieza y predicen fallos de componentes, reduciendo el tiempo de inactividad y aumentando el rendimiento de los activos. Los principales proveedores también se integran con los sistemas de reservas de las aerolíneas, canalizando a los pasajeros precalificados directamente al inventario de cápsulas. Si bien existe competencia de precios, los aeropuertos evalúan cada vez más a los proveedores en función de la transparencia en el intercambio de datos y la capacidad de mejorar las calificaciones generales de la experiencia del pasajero, no las tarifas por hora.
Persisten las oportunidades de espacio en blanco en aeropuertos nacionales de segundo nivel y en mercados emergentes selectos de África y Sudamérica. La limitada presencia de operadores tradicionales, las mejoras gubernamentales en los aeropuertos y el creciente flujo de viajeros de la clase media crean un terreno fértil. El éxito depende de desarrollos modulares que se ajusten a la demanda incierta y de estructuras de arrendamiento sencillas que resulten atractivas para las autoridades que no están familiarizadas con la complejidad de las concesiones.
Líderes de la industria de cápsulas para dormir en aeropuertos
GoSleep
Caja de dormir
YOTELAir (Yotel Limited)
Napcabs GmbH
Minute Suites, LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Hotelzo LLC (Wait n Rest) inaugura 15 habitaciones de lujo para dormir en la Terminal D. Esta expansión amplía la oferta de cabinas para dormir en el aeropuerto e indica una tendencia hacia servicios de descanso de alta gama en la terminal. La incorporación podría influir en las negociaciones del aeropuerto sobre alquileres mínimos o reparto de ingresos.
- Febrero de 2026: GoSleep Helsinki Airport lanza cápsulas de descanso digitalizadas de última generación. Su implementación en un importante aeropuerto permite una mejor gestión de la ocupación y capacidades de reserva anticipada. Esto facilita la monetización basada en datos y la fijación dinámica de precios para la capacidad de las cápsulas.
- Diciembre de 2025: GoSleep Perth Airport inaugura 20 nuevas cabinas para dormir. Esta expansión regional aumenta la capacidad en Australia Occidental. Esto podría sentar las bases para futuras implementaciones y un mayor alcance en la región.
Alcance y metodología
Las cápsulas para dormir en los aeropuertos son estructuras similares a cápsulas instaladas en los aeropuertos para pasajeros que necesitan urgentemente descansar pero que no tienen tiempo para utilizar un hotel.
El mercado de cápsulas para dormir en aeropuertos está segmentado por ocupación, tipo de aeropuerto y geografía. Por ocupación, el mercado se segmenta en ocupación individual y ocupación compartida. Por tipo de aeropuerto, el mercado se segmenta en nacional e internacional. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América Latina, Oriente Medio y África. El informe también cubre los tamaños y pronósticos del mercado en diferentes regiones.
Para cada segmento, el tamaño del mercado y las previsiones se han proporcionado en valor (USD).
| Individual |
| Compartido |
| Estancia corta (menos de 2 horas) |
| Estancia estándar (2 a 6 horas) |
| Pernoctación (más de 6 horas) |
| Conferencia |
| Nacional |
| Operado por el aeropuerto |
| Operado por franquicia/concesión |
| Gestionado por terceros |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
| Por tipo de ocupación | Individual | ||
| Compartido | |||
| Por duración de la estancia | Estancia corta (menos de 2 horas) | ||
| Estancia estándar (2 a 6 horas) | |||
| Pernoctación (más de 6 horas) | |||
| Por tipo de aeropuerto | Conferencia | ||
| Nacional | |||
| Por modelo de propiedad | Operado por el aeropuerto | ||
| Operado por franquicia/concesión | |||
| Gestionado por terceros | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Sudamérica | Brazil | ||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál era el tamaño del mercado de cápsulas para dormir en aeropuertos en 2026?
El tamaño del mercado de cápsulas para dormir en aeropuertos fue de USD 87.12 millones en 2026 y se proyecta que alcance los USD 119.28 millones para 2031, lo que refleja una CAGR del 6.48%.
¿Qué región lidera el mercado de cápsulas para dormir en aeropuertos?
América del Norte lideró con una participación de ingresos del 37.92% en 2025, gracias a marcos de concesión maduros y al elevado gasto de los pasajeros.
¿Qué segmento está creciendo más rápido dentro del mercado de cápsulas para dormir en los aeropuertos?
Los módulos de ocupación compartida son la configuración de más rápido crecimiento, con un CAGR del 8.62 % hasta 2031.
¿Por qué los aeropuertos nacionales están adoptando ahora cápsulas para dormir con mayor rapidez?
El enrutamiento en red y el aumento de los viajes de negocios extienden los tiempos de conexión nacionales, lo que hace que los pods sean atractivos para un descanso rápido y una mayor productividad durante las escalas.
¿Cómo está cambiando la tecnología la industria de las cápsulas para dormir en los aeropuertos?
Los sensores de IoT, el acceso biométrico y las plataformas de precios dinámicos reducen los costos operativos, aumentan la utilización y permiten realizar reservas sin inconvenientes a través de aerolíneas y ecosistemas de fidelización.
¿Cuáles son las principales limitaciones para una adopción más amplia de las cápsulas para dormir en los aeropuertos?
Los altos costos de instalación en comparación con las alternativas minoristas y la competencia de los salones y los microhoteles limitan la superficie de las cápsulas en terminales premium con restricciones de espacio.


