

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.89 billones |
| Tamaño del mercado (2031) | USD 2.25 billones |
| Tasa de crecimiento (2026 - 2031) | 3.53% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
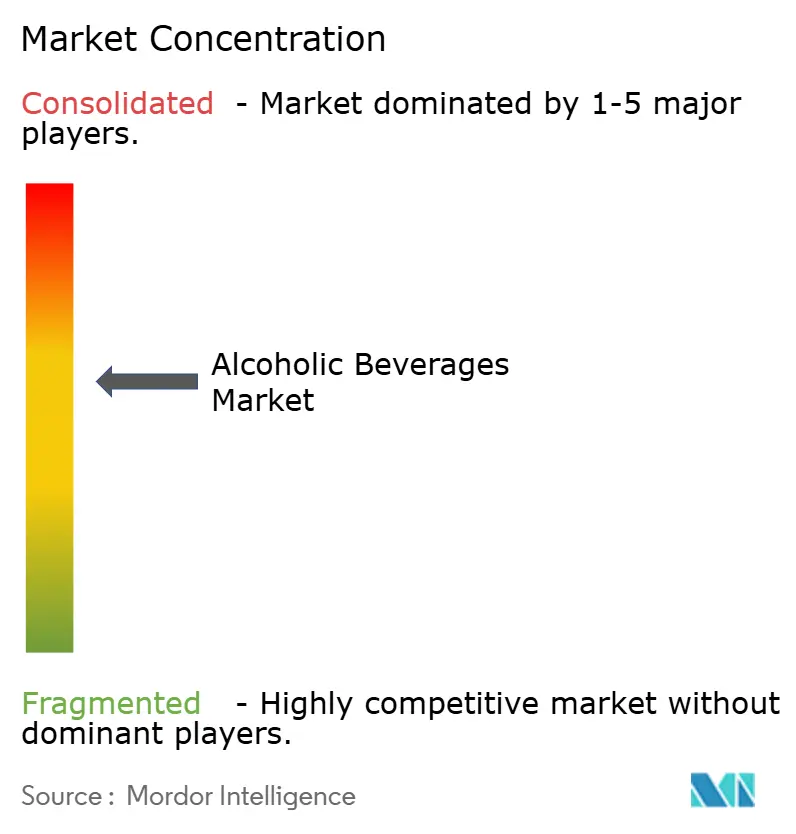
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de bebidas alcohólicas por Mordor Intelligence
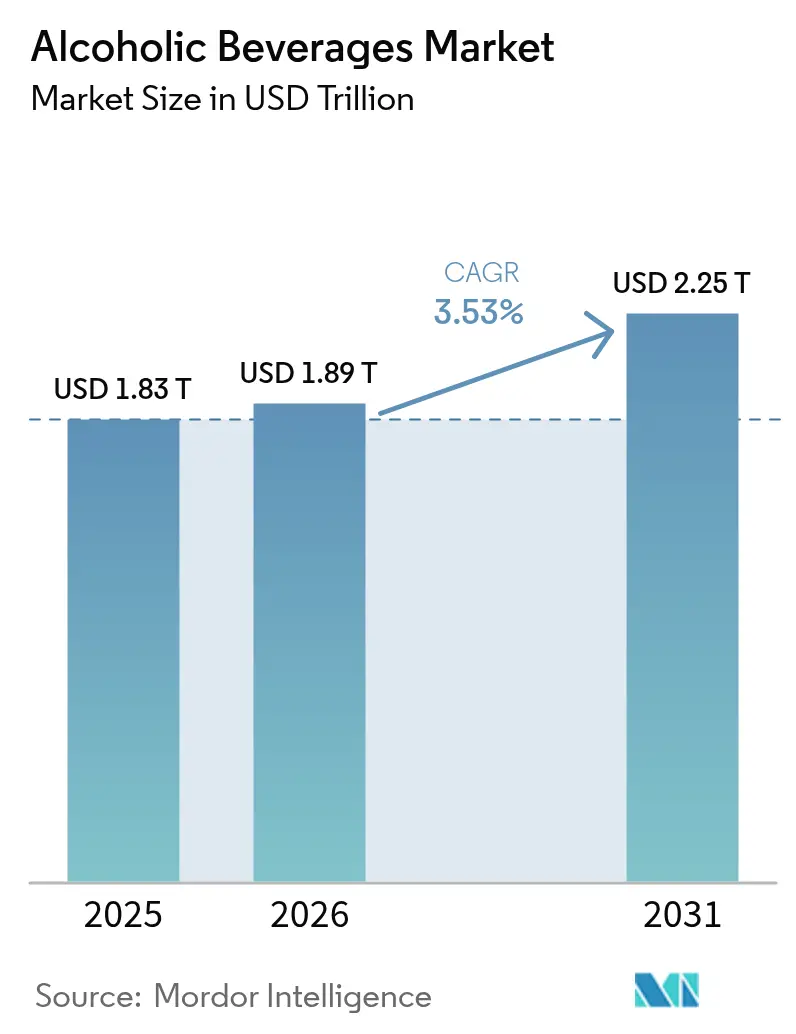
Se espera que el tamaño del mercado de bebidas alcohólicas crezca de USD 1.83 billones en 2025 a USD 1.89 billones en 2026 y se prevé que alcance USD 2.25 billones para 2031 con una CAGR del 3.53% durante el período 2026-2031. La premiumización, una rápida recuperación del turismo y el cambio a la distribución omnicanal impulsan el crecimiento en la industria de bebidas alcohólicas. En Asia-Pacífico, una creciente clase media está aumentando el gasto en cerveza, vino y licores, impulsando el mercado de bebidas alcohólicas en la región. Las plataformas digitales agilizan las compras y fomentan vínculos directos entre productores y consumidores. Los esfuerzos de sostenibilidad, como las latas de aluminio reciclables y las destilerías con balance hídrico positivo, refuerzan el valor de marca. Las actualizaciones regulatorias, como los nuevos estándares de llenado de EE. UU., mejoran la flexibilidad de la cartera y se adaptan a las tendencias de consumo cambiantes. La concienciación sobre la salud y los requisitos de etiquetado impulsan innovaciones en productos con bajo contenido de alcohol o sin alcohol, ampliando la base del mercado sin perjudicar las ventas principales. A medida que las empresas globales se deshacen de activos con menor margen de beneficio y las marcas regionales mejoran sus ofertas premium, las empresas emergentes aprovechan las demandas de nicho con formulaciones funcionales, intensificando la competencia.
Conclusiones clave del informe
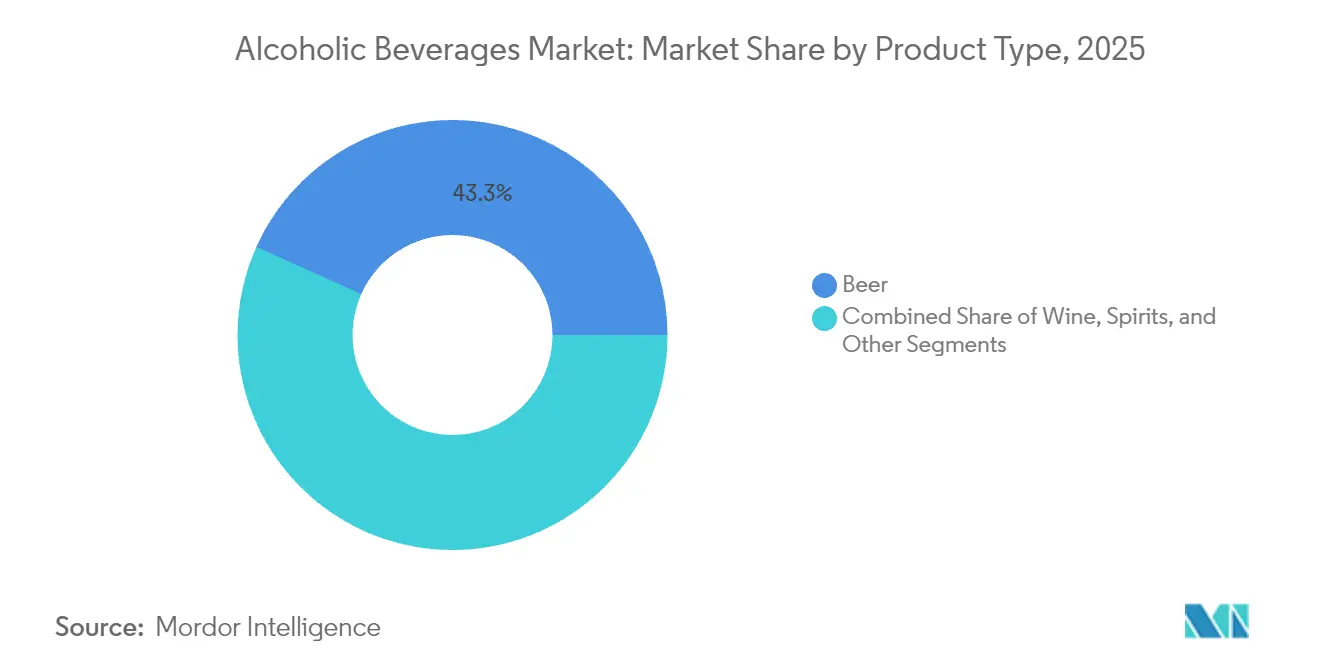
- Por tipo de producto, la cerveza lideró con una participación de mercado de bebidas alcohólicas del 43.28% en 2025, mientras que se pronostica que las bebidas espirituosas registrarán la CAGR más rápida del 3.68% hasta 2031.
- Por usuario final, los consumidores masculinos representaron el 71.98% de la cuota de mercado de bebidas alcohólicas en 2025; se prevé que el consumo femenino se expanda a una CAGR del 3.93% entre 2026 y 2031.
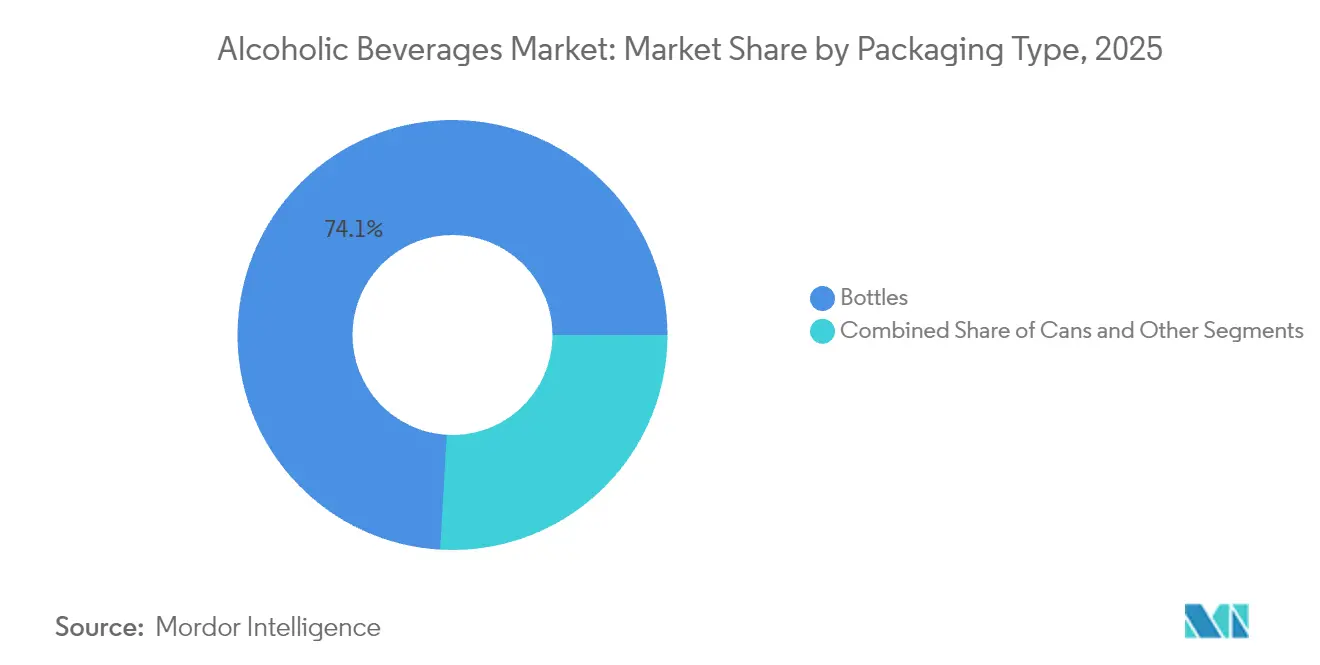
- Por envasado, las botellas capturaron el 74.08% de la cuota de mercado de bebidas alcohólicas en 2025, mientras que se proyecta que las latas avancen a una CAGR del 4.24% hasta 2031.
- Por canal de distribución, el consumo en línea representó el 50.12 % de la participación en 2025, aunque el consumo fuera de línea crece más rápido, a una CAGR del 4.61 %, hasta 2031.
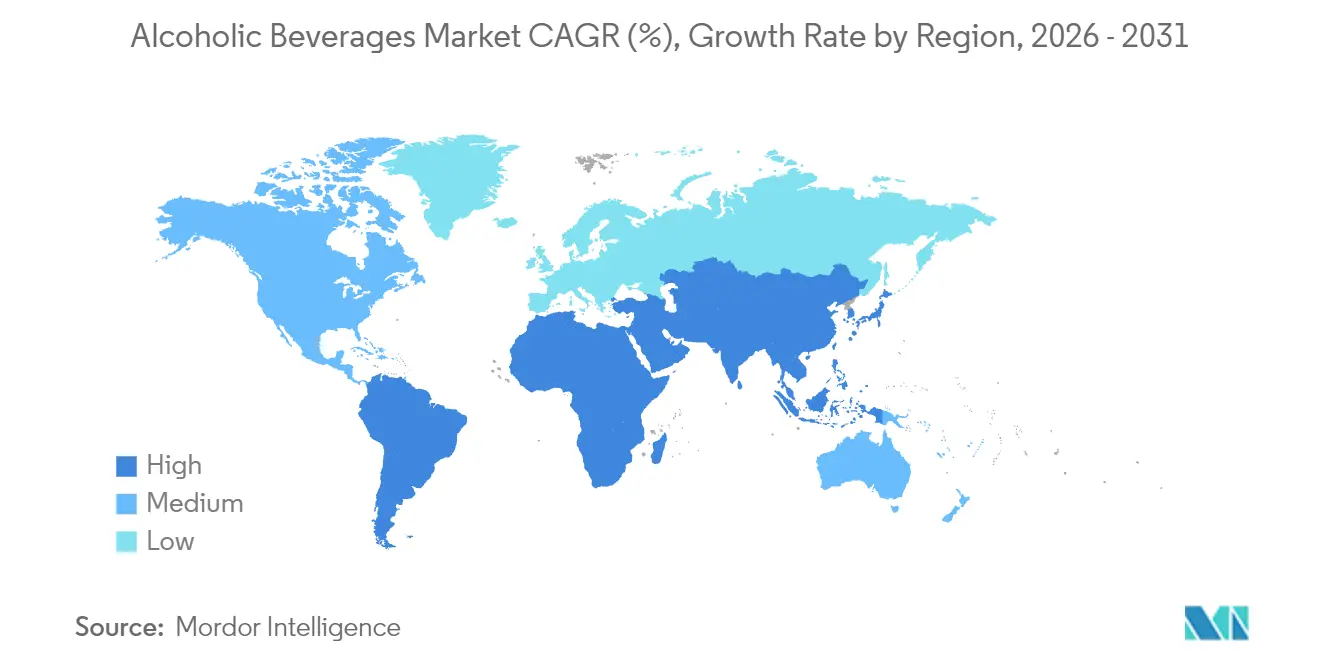
- Por geografía, Asia-Pacífico controló el 29.21% de la participación de mercado de bebidas alcohólicas en 2025; se prevé que la región de Medio Oriente y África registre la CAGR más alta, del 5.03%, durante el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de bebidas alcohólicas
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El crecimiento del turismo y la hostelería impacta positivamente | + 0.8% | Global, con mayor impacto en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Creciente preferencia de los consumidores por productos con bajo contenido de alcohol | + 0.6% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de la demanda de bebidas alcohólicas premium | + 1.2% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Diferenciación de productos en términos de empaque y contenido de alcohol | + 0.4% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Expansión de la cultura del consumo social de bebidas | + 0.7% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Crecimiento de las ventas de alcohol en línea | + 0.5% | Global, acelerado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El crecimiento del turismo y la hostelería impacta positivamente
En 2024, las llegadas de turistas internacionales a nivel mundial casi alcanzaron los niveles previos a la pandemia, generando USD 1.6 billones en ingresos por visitantes. Oriente Medio destacó como la región con mejor desempeño, superando las cifras de llegadas de 2019 en un 32%, según la Organización Mundial del Turismo de la ONU [1] Fuente: Organización Mundial del Turismo de la ONU, “Barómetro Mundial del Turismo”, unwto.org . La afluencia de huéspedes a hoteles, bares y restaurantes se traduce directamente en una mayor demanda en el establecimiento, impulsando el mercado de bebidas alcohólicas, especialmente para marcas premium que atienden a viajeros que buscan experiencias. Los destinos que enfatizan las experiencias culinarias se benefician de que los viajeros compren especialidades alcohólicas locales como souvenirs, lo que a su vez impulsa tanto los canales de consumo en el establecimiento como los minoristas. Con la OMT pronosticando un crecimiento del 3-5% en las llegadas internacionales durante 2025, el volumen incremental sigue siendo particularmente fuerte en los centros turísticos de Asia-Pacífico y los corredores de hospitalidad del Consejo de Cooperación del Golfo (CCG). El efecto multiplicador del turismo también fortalece las cadenas de suministro locales, alentando a los pequeños productores a colaborar con hoteles y aerolíneas, integrando así narrativas basadas en el terruño en el mercado más amplio de bebidas alcohólicas.
Creciente preferencia de los consumidores por productos con bajo contenido de alcohol
El Informe de Situación Global 2024 de la Organización Mundial de la Salud vinculó el alcohol con 2.6 millones de muertes anuales y un mayor riesgo de cáncer, según la Organización Mundial de la Salud. En enero de 2025, el Director General de Servicios de Salud de EE. UU. clasificó el alcohol como la tercera causa principal prevenible de cáncer, lo que cataliza el cambio de los consumidores hacia bebidas de menor graduación. La inversión estratégica de Constellation Brands en la startup funcional sin alcohol Hiyo subraya cómo los líderes actuales en el mercado de bebidas alcohólicas ven las extensiones de bajo ABV como expansores de categoría en lugar de canibalizadores, dado que una gran mayoría de compradores de bebidas sin alcohol todavía compra alcohol tradicional, lo que apoya a la industria de bebidas alcohólicas en general. El impulso regulatorio es favorable: la OMS Europa ha abogado por etiquetas obligatorias de advertencia sobre el cáncer, y la legislación de Irlanda que exige dichas etiquetas entra en vigor en 2026, lo que indica una alineación más amplia entre los objetivos de salud pública y las trayectorias de innovación de productos.
Diferenciación de productos en términos de empaque y contenido de alcohol
Las evaluaciones del ciclo de vida muestran que las latas de aluminio tienen una huella de carbono menor que las de vidrio y representaron una parte significativa del volumen mundial de latas de metal en 2024, según el Instituto de Fabricantes de Latas. El prototipo de Baileys de Diageo, compuesto por un 90 % de papel y creado con fibra moldeada en seco, demuestra una diversificación radical de materiales que atrae a los consumidores con conciencia ecológica. Los estándares de llenado del Tesoro de EE. UU. para 2025 incorporan 13 nuevos tamaños de envases para vino y 15 nuevos para licores, lo que fomenta la oferta de porciones controladas que promueve el consumo moderado. [ 2 ]Fuente: Oficina de Impuestos y Comercio de Alcohol y Tabaco, "TTB añade nuevos estándares de llenado para vino y licores destilados; elimina la distinción entre los estándares de llenado para licores destilados en latas y otros tipos de envases", ttb.govLos cierres inteligentes equipados con códigos NFC o QR autentican el origen, guían las recetas de cócteles y facilitan la educación sobre el reciclaje, combinando así la diferenciación funcional y experiencial en el mercado de bebidas alcohólicas.
Expansión de la cultura del consumo social de bebidas
Las plataformas digitales, en particular Douyin en China, han incrementado el consumo casual de alcohol al conectar las tendencias de coctelería con contenido musical y de viajes, lo que ha generado una mayor adopción por parte de los usuarios. El algoritmo de la plataforma promueve tutoriales de preparación de bebidas y contenido de estilo de vida que presenta bebidas alcohólicas en entornos sociales, lo que hace que el consumo sea más atractivo para los usuarios más jóvenes. Los países del Consejo de Cooperación del Golfo (CCG) están experimentando debates más abiertos sobre el consumo moderado de alcohol, mientras que los cambios en la política de Arabia Saudita para permitir los puntos de venta de alcohol con licencia representan un cambio significativo. La decisión del gobierno saudí marca un cambio tras décadas de prohibición y refleja cambios regionales más amplios en la regulación del alcohol. Estos cambios sociales impactan directamente en el mercado de bebidas alcohólicas al aumentar los canales de distribución legales y normalizar el consumo moderado de alcohol entre los grupos demográficos más jóvenes. El cambio en las actitudes culturales, combinado con la influencia digital, ha creado nuevas oportunidades para que las empresas de bebidas, tanto nacionales como internacionales, expandan su presencia en estos mercados emergentes.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones gubernamentales estrictas | -0.9% | Global, con intensidad variable según la región | Largo plazo (≥ 4 años) |
| Preocupación sanitaria por el consumo excesivo | -0.7% | Global, más fuerte en los mercados desarrollados | Mediano plazo (2-4 años) |
| Restricciones religiosas y culturales | -0.3% | Oriente Medio, partes de Asia y África | Largo plazo (≥ 4 años) |
| Alta competencia de alternativas sin alcohol | -0.4% | América del Norte y Europa, expandiéndose globalmente | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones gubernamentales estrictas
La complejidad regulatoria se intensifica a nivel mundial a medida que los gobiernos equilibran las preocupaciones de salud pública con los intereses económicos, lo que genera cargas de cumplimiento que afectan especialmente a los pequeños productores y a los nuevos participantes en el mercado. Los requisitos obligatorios de etiquetado "Información sobre el alcohol" propuestos por la TTB de EE. UU., que incluyen la divulgación de alérgenos e información nutricional, imponen costos significativos de reformulación y etiquetado, estimados entre USD 6.6 millones y USD 16.6 millones durante el primer año, según datos del Registro Federal. La prohibición de la FDA sobre el aceite vegetal bromado, vigente a partir de agosto de 2024, alegando preocupaciones de seguridad y riesgos de bioacumulación, demuestra cómo la evolución del conocimiento científico impulsa cambios regulatorios que requieren la adaptación de la industria. Los costos de cumplimiento afectan desproporcionadamente a los productores artesanales y a las marcas emergentes, lo que podría consolidar la cuota de mercado entre las empresas más grandes con capacidades especializadas en asuntos regulatorios.
Preocupación sanitaria por el consumo excesivo
La promoción de la salud pública intensifica la presión sobre la industria de las bebidas alcohólicas. Según datos de la OMS, el consumo de alcohol causa 2.6 millones de muertes al año y contribuye a más de 200 enfermedades, incluyendo varios tipos de cáncer, según la Organización Mundial de la Salud. La campaña "Redefine el Alcohol" de la OMS en Europa busca reducir el consumo destacando los riesgos para la salud. Sin embargo, solo el 15 % de los encuestados sabía que el alcohol causa cáncer de mama y el 39 % conocía su relación con el cáncer de colon, según la Organización Mundial de la Salud. Los patrones de consumo de los adolescentes son especialmente preocupantes, ya que el 57 % de los jóvenes de 15 años ha probado el alcohol y casi el 40 % lo ha consumido en los últimos 30 días, lo que impulsa estrategias de prevención y medidas políticas específicas, según la Organización Mundial de la Salud. [ 3 ]Fuente: Organización Mundial de la Salud, «Alcohol, cigarrillos electrónicos, cannabis: tendencias preocupantes en el consumo de sustancias entre los adolescentes, según un nuevo informe de la OMS/Europa», who.intEstas preocupaciones sanitarias impulsan respuestas regulatorias, incluyendo etiquetas de advertencia obligatorias, restricciones publicitarias y políticas tributarias diseñadas para reducir el consumo, creando obstáculos para el crecimiento de la industria de bebidas alcohólicas y al mismo tiempo creando oportunidades para alternativas de bebidas funcionales y con bajo contenido de alcohol.
Análisis de segmento
Por tipo de producto: La cerveza mantiene su dominio en medio de la innovación de la categoría
En 2025, la cerveza ostenta una cuota de mercado dominante del 43.28 %, impulsada por sus redes de distribución consolidadas, su asequibilidad y su amplio atractivo para el consumidor en diversas ocasiones. Mientras tanto, las bebidas espirituosas se perfilan como el segmento de mayor crecimiento, con proyecciones que indican una tasa de crecimiento anual compuesta (TCAC) del 3.68 % hasta 2031. Este auge se atribuye en gran medida a la creciente cultura de la coctelería, la transición hacia productos premium y la creciente tendencia de la coctelería casera. El vino, por otro lado, disfruta de un crecimiento estable, gracias a estrategias centradas en la premiumización y a un mayor interés en variedades orgánicas y de baja intervención. La categoría "Otros", que abarca cócteles listos para beber, hard seltzers y bebidas alcohólicas funcionales, continúa cautivando a los consumidores más jóvenes y conscientes de su salud, que buscan comodidad e innovación en sabores.
En Estados Unidos y algunas regiones de Europa, se observa una notable tendencia hacia las bebidas espirituosas artesanales y los lanzamientos de edición limitada. Esta tendencia no solo impulsa la diferenciación de marca, sino que también refuerza los márgenes premium. En respuesta, las marcas líderes están lanzando innovaciones como whiskies saborizados, ginebras botánicas y formatos de bajo contenido alcohólico, todo ello en sintonía con la tendencia de moderación. Sin embargo, los desafíos se avecinan: la escasez de espacio en los lineales y la creciente consolidación de distribuidores plantean obstáculos importantes para las marcas más pequeñas. Este panorama subraya la creciente importancia de un marketing digital sólido, canales directos al consumidor y experiencias inmersivas de interacción con la marca.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: El consumo femenino se acelera a pesar del predominio masculino
Los consumidores masculinos representaron el 71.98 % de las ventas en 2025, reflejando las normas históricas de consumo en la mayoría de las regiones. Sin embargo, se prevé una tasa de crecimiento anual compuesta (TCAC) del 3.93 % para el consumo femenino, superando el crecimiento general de la categoría, ya que las marcas se centran en perfiles de sabor más sofisticados con vodkas saborizadas, vinos tipo spritz y ginebras botánicas. Estudios de la OMS sobre adolescentes revelan una convergencia: en varios países de la OCDE, el consumo de alcohol y cigarrillos electrónicos entre las adolescentes es ahora similar al de los chicos, lo que indica un profundo cambio cultural.
La innovación centrada en las mujeres abarca rosados enlatados de tonos rosados con un 8 % de alcohol, vinos espumosos con infusión de colágeno y elegantes mezcladores de 187 ml que se ajustan a los objetivos de moderación. El marketing se orienta desde la imagen de fiesta masiva hacia el bienestar, la artesanía y la narrativa experiencial, impulsando un volumen incremental y mejorando la consecución de precios. A medida que avanza el empoderamiento económico, especialmente en la India urbana, el Sudeste Asiático y partes del África subsahariana, es probable que las consumidoras ejerzan una influencia desproporcionada en los atributos de sabor, formato y sostenibilidad que definirán las futuras iteraciones del mercado de bebidas alcohólicas.
Por tipo de embalaje: la sostenibilidad impulsa la adopción del aluminio
Las botellas de vidrio dominan el mercado de envases de bebidas con una cuota de mercado del 74.08 % en 2025, ya que los consumidores las asocian constantemente con calidad premium y autenticidad, especialmente en los segmentos de vinos y licores, donde el envase influye significativamente en las decisiones de compra. La preferencia por las botellas de vidrio se mantiene sólida tanto en los mercados desarrollados como en los emergentes, con fabricantes invirtiendo en diseños ligeros y mayor durabilidad. Las latas de metal están experimentando un crecimiento sustancial con una tasa de crecimiento anual compuesta (TCAC) del 4.24 % hasta 2031, impulsada por una mayor concienciación ambiental, ventajas de conveniencia y una exitosa expansión de la categoría, más allá de la cerveza tradicional, hacia el vino, las bebidas carbonatadas y los cócteles listos para beber.
La superior reciclabilidad y la significativa reducción de la huella de carbono del aluminio en comparación con el vidrio resultan muy atractivas para los consumidores con conciencia ambiental y las empresas que buscan activamente objetivos de sostenibilidad. Las nuevas regulaciones, incluido el mandato de la Unión Europea para los cierres con anclaje a partir de julio de 2024, aumentan los requisitos de cumplimiento normativo, a la vez que generan una mayor demanda de soluciones de envasado innovadoras que se ajusten eficazmente a los estrictos estándares ambientales y los principios de la economía circular.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: el crecimiento del comercio minorista acelera la transformación digital
Los establecimientos de hostelería, como bares, restaurantes y hoteles, representaron una ligera mayoría del 50.12 % en 2025, impulsados por el resurgimiento del turismo y el renovado interés por las experiencias sociales compartidas. Sin embargo, el sector off-trade superará este crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 4.61 % hasta 2031, a medida que el comercio electrónico, la recogida en tienda en supermercados y los clubes de suscripción consoliden los hábitos de compra adquiridos durante los confinamientos. Las empresas estadounidenses que ofrecen productos omnicanal reportan un aumento del tamaño de la cesta de la compra entre un 25 % y un 40 % cuando el alcohol se combina con alimentos frescos, lo que pone de relieve las sinergias entre categorías que desafían a las licorerías independientes, según el Departamento de Agricultura de EE. UU. Los modelos de venta directa al consumidor facilitan el acceso a los lineales para las pequeñas destilerías, que aprovechan la publicidad en redes sociales y la mixología de influencers para generar valor de marca sin pagar comisiones por la distribución.
Las ventajas regulatorias incluyen la creciente adopción de "monederos digitales de verificación de edad", que permiten una verificación de identidad sin complicaciones en el momento de la entrega, abordando así antiguos obstáculos de cumplimiento. Las licorerías especializadas mantienen su relevancia seleccionando barricas exclusivas y vinos de microlotes, organizando catas híbridas que combinan la degustación presencial con la formación en directo. A medida que los consumidores adoptan la costumbre de preparar cócteles en casa, la demanda de mezcladores premium, bitters y compras conjuntas de artículos de bar aumenta el valor promedio de los pedidos, lo que refuerza la importancia estratégica del comercio minorista para el mercado de bebidas alcohólicas.
Análisis geográfico
Mercado de bebidas alcohólicas en la región Asia-Pacífico
Asia-Pacífico captó el 29.21 % del tamaño del mercado de bebidas alcohólicas en 2025. La creciente afluencia urbana, sumada a un floreciente sector hotelero, impulsa la cerveza premium y las bebidas espirituosas artesanales, mientras que el volumen de vino crece desde una base baja. La región se beneficia de los cambios culturales hacia la aceptación social del consumo de alcohol, especialmente entre los millennials urbanos, mientras que las políticas gubernamentales se vuelven cada vez más favorables a la expansión de la industria de las bebidas alcohólicas a pesar de las restricciones regulatorias tradicionales.
MEA Mercado de Bebidas Alcohólicas
Oriente Medio y África son los territorios de más rápido crecimiento, con una previsión de una tasa de crecimiento anual compuesta (TCAC) del 5.03 %, a medida que la liberalización de las políticas abre mercados anteriormente restringidos. El próximo marco de licencias de Arabia Saudí, que prevé aprobar aproximadamente 600 establecimientos para 2026, representa un cambio de paradigma que invita a la participación multinacional y a las empresas conjuntas locales, según el Ministerio de Turismo saudí. Los Emiratos Árabes Unidos actúan como centro de reexportación, importando 569 millones de dólares en bebidas espirituosas en 2023 y canalizando productos premium por todo el CCG, según el Departamento de Agricultura de Estados Unidos. Mientras tanto, las bodegas sudafricanas aprovechan los corredores libres de impuestos en África Oriental para ampliar la distribución, compensando así los problemas de desconexión de la demanda interna.
El mercado de bebidas alcohólicas en América y Europa
Norteamérica y Europa siguen siendo mercados maduros pero lucrativos donde la premiumización, la procedencia artesanal y la experimentación con bajo contenido de alcohol impulsan la expansión del valor. El análisis de seis grupos de la OMS sobre los patrones de consumo en Europa confirma las preferencias culturales arraigadas, el vino en los mercados mediterráneos y la cerveza en Europa Central. Mientras tanto, el endurecimiento de las regulaciones sanitarias impulsa a los productores hacia variantes reformuladas, bajas en azúcar y funcionales, según la Organización Mundial de la Salud. Sudamérica ofrece una oportunidad selectiva: la resiliente base de consumidores de Brasil sustenta el consumo de bebidas espirituosas premium, mientras que las presiones inflacionarias en Argentina y Colombia frenan el gasto discrecional, lo que impulsa a los proveedores a priorizar los envases asequibles sin erosionar la percepción de la marca. En todas las geografías, el mercado de bebidas alcohólicas se beneficia de la educación continua del consumidor, la exploración del paladar inducida por los viajes y la mayor disponibilidad legal en jurisdicciones que flexibilizan las restricciones históricas.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La regulación de las bebidas alcohólicas se está volviendo más estricta en lo que respecta a la información al consumidor y las medidas de reducción de daños, y el etiquetado se perfila como un área clave de cumplimiento para los productores globales. Irlanda implementó sus normas de etiquetado de alcohol en 2026 mediante el Decreto Ley n.° 249 de 2023, que exige advertencias sanitarias, incluido el riesgo de cáncer, lo que se espera que aumente la complejidad de los cambios de envase y la gestión de referencias para los proveedores que abastecen a la UE. En Estados Unidos, la Oficina de Impuestos y Comercio de Alcohol y Tabaco (TTB) amplió los estándares de llenado en 2025 al agregar nuevos tamaños de envases para vino y licores destilados, lo que mejora la flexibilidad de la cartera, pero también aumenta el trabajo de diseño gráfico y cumplimiento en todos los formatos de envase.
A nivel multilateral, la OMS continúa impulsando el paquete de políticas SAFER (impuestos, restricciones de comercialización y controles de disponibilidad), reforzando la presión regulatoria sobre la asequibilidad y la promoción en múltiples regiones. En Europa, la OMS Europa reiteró en febrero de 2025 su llamado a favor de etiquetas de advertencia sobre el riesgo de cáncer en las bebidas alcohólicas, mientras que la UE adoptó el Reglamento (UE) 2026/471 con disposiciones armonizadas de etiquetado para vinos sin alcohol y con bajo contenido alcohólico, lo que subraya cómo el impulso político avanza de manera desigual según la categoría y el Estado miembro. El trabajo paralelo del Comité del Codex Alimentarius sobre el Etiquetado de los Alimentos, en un enfoque internacional independiente para el etiquetado de bebidas alcohólicas, apunta hacia una mayor estandarización de las expectativas de divulgación de ingredientes y nutrición a lo largo del tiempo, elevando el nivel de referencia para las exportaciones y la armonización transfronteriza de la cartera de productos.
Panorama competitivo
El mercado de bebidas alcohólicas mantiene una consolidación moderada, con actores globales que ostentan una cuota de mercado significativa, operando junto a productores regionales y artesanales. Las empresas están ampliando sus carteras para satisfacer las cambiantes preferencias de los consumidores, como lo demuestra la adquisición de Ritual Zero Proof por parte de Diageo en septiembre de 2024. Esta estrategia fortaleció la presencia de Diageo en el segmento de bebidas espirituosas sin alcohol, que ha alcanzado una tasa de crecimiento anual compuesta (TCAC) del 31 % en ventas minoristas durante cinco años.
Las empresas adoptan cada vez más soluciones tecnológicas, especialmente en la interacción directa con el consumidor y el comercio electrónico. La adquisición de Cask & Barrel Club por parte de AccelPay en enero de 2025 demuestra este enfoque en la expansión del comercio digital de bebidas alcohólicas en todos los mercados. El mercado de bebidas alcohólicas presenta importantes oportunidades de crecimiento en las bebidas alcohólicas funcionales, que combinan el contenido alcohólico tradicional con beneficios adicionales para la salud, como vitaminas, antioxidantes o energizantes naturales.
Además, los productos premium bajos en alcohol en el mercado de bebidas alcohólicas están ganando terreno entre los consumidores preocupados por su salud, lo que crea oportunidades para que los fabricantes desarrollen alternativas sofisticadas que mantengan los perfiles de sabor y reduzcan el contenido de alcohol. Estas categorías emergentes representan áreas clave para la innovación de productos y la expansión del mercado, ya que los consumidores demandan cada vez más opciones que se ajusten a las preferencias de consumo tanto de los consumidores conscientes de la salud como de los premium.
Líderes de la industria de bebidas alcohólicas
-
Anheuser-Busch InBev SA / NV
-
Heineken Holding NV
-
PLC de Diageo
-
constelación marcas inc.
-
Pernod Ricard S.A.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Diageo inauguró oficialmente la fábrica de cerveza Littleconnell en el condado de Kildare, Irlanda, como parte de un programa de inversión de casi 1 millones de euros (2020-2029). La planta fue diseñada para funcionar con electricidad 100% renovable, lo que permite aumentar la capacidad de producción de cerveza, cumplir con los objetivos de descarbonización y reforzar el papel de Irlanda en la cadena de suministro de Diageo.
- Abril de 2026: Diageo inauguró una nueva planta de fabricación y almacenamiento de 360 000 pies cuadrados en Montgomery, Alabama, con una inversión de aproximadamente 415 millones de dólares. La planta incorporó capacidades logísticas y de producción, incluyendo calderas eléctricas y vehículos guiados automáticamente, mejorando los niveles de servicio regional y la eficiencia operativa para el suministro de bebidas espirituosas y bebidas listas para consumir.
- Septiembre de 2024: Diageo adquirió Ritual Zero Proof, ampliando así su presencia en el mercado de bebidas espirituosas sin alcohol. Esta adquisición amplió la cartera de productos de Diageo para ocasiones en las que se busca un consumo moderado y reforzó su estrategia de comercialización, a medida que las principales empresas del sector aumentaban el espacio en estanterías y menús para alternativas sin alcohol.
Alcance del informe del mercado mundial de bebidas alcohólicas
Las bebidas alcohólicas comprenden un gran grupo de bebidas que contienen cantidades variables de alcohol (etanol).
El mercado de bebidas alcohólicas se segmenta por tipo de producto, usuario final, tipo de envase, canal de distribución y ubicación geográfica. Según el tipo de producto, el mercado se segmenta en cerveza, vino, licores y otros tipos de productos. La cerveza se segmenta a su vez en cerveza ale, lager, cerveza sin alcohol o baja en alcohol y otros tipos de cerveza. El vino se segmenta a su vez en vino fortificado, vino tranquilo, vino espumoso y otros tipos de vino. Las bebidas espirituosas se segmentan a su vez en brandy y coñac, licor, ron, tequila y mezcal, whiskies, licores blancos y otros tipos de bebidas espirituosas. Por usuario final, el mercado se segmenta en hombres y mujeres. Por tipo de envase, el mercado se segmenta en botellas, latas y otros. Por canales de distribución, el mercado se segmenta en comercio minorista y comercio en línea. El comercio minorista se segmenta a su vez en tiendas especializadas/licorerías y otros canales de comercio minorista. El mercado se segmenta geográficamente en América del Norte, Europa, Asia Pacífico, América del Sur, Oriente Medio y África. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Por tipo de producto
| Cerveza | Cerveza Ale |
| Lager | |
| Cerveza sin alcohol o con bajo contenido de alcohol | |
| Otros tipos de cerveza | |
| Vino | Vino fortificado |
| Vino tranquilo | |
| Vino espumoso | |
| Otros tipos de vino | |
| Tipos | Brandy y coñac |
| Licor | |
| Ron | |
| Tequilla y Mezcal | |
| Whiskies | |
| Espíritus Blancos | |
| Otros tipos de espíritus | |
| Otros |
Por usuario final
| Hombre |
| Mujer |
Por tipo de embalaje
| Botellas |
| latas |
| Otros |
Por canal de distribución
| En el comercio | |
| Fuera de comercio | Tiendas especializadas/licores |
| Otros canales fuera del comercio |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Netherlands | |
| Italia | |
| Suecia | |
| Polonia | |
| Bélgica | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Indonesia | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Nigeria | |
| Saudi Arabia | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Cerveza | Cerveza Ale |
| Lager | ||
| Cerveza sin alcohol o con bajo contenido de alcohol | ||
| Otros tipos de cerveza | ||
| Vino | Vino fortificado | |
| Vino tranquilo | ||
| Vino espumoso | ||
| Otros tipos de vino | ||
| Tipos | Brandy y coñac | |
| Licor | ||
| Ron | ||
| Tequilla y Mezcal | ||
| Whiskies | ||
| Espíritus Blancos | ||
| Otros tipos de espíritus | ||
| Otros | ||
| Por usuario final | Hombre | |
| Mujer | ||
| Por tipo de embalaje | Botellas | |
| latas | ||
| Otros | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Tiendas especializadas/licores | |
| Otros canales fuera del comercio | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Netherlands | ||
| Italia | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Indonesia | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Nigeria | ||
| Saudi Arabia | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de bebidas alcohólicas?
El mercado de bebidas alcohólicas está valorado en USD 1.89 billones en 2026 y se prevé que aumente a USD 2.25 billones para 2031, lo que refleja una CAGR del 3.53 % durante 2026-2031.
¿Qué categoría de productos tiene la mayor participación en el mercado de bebidas alcohólicas?
La cerveza mantuvo el liderazgo con el 43.28% de los ingresos globales de 2025, respaldada por una distribución consolidada y una amplia aceptación de los consumidores.
¿Qué región está creciendo más rápido en el mercado de bebidas alcohólicas?
Se espera que la región del Medio Oriente y África se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5.03 % entre 2026 y 2031, debido a las inversiones en turismo y la liberalización regulatoria.
¿Qué papel juega el comercio electrónico en las ventas de bebidas alcohólicas?
Se prevé que los canales off-trade crezcan a una tasa compuesta anual del 4.61 % hasta 2031, impulsados por el auge del comercio electrónico, que permite una mayor comodidad, experiencias de compra personalizadas y el crecimiento de los modelos de entrega de alcohol basados en suscripción.


