

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
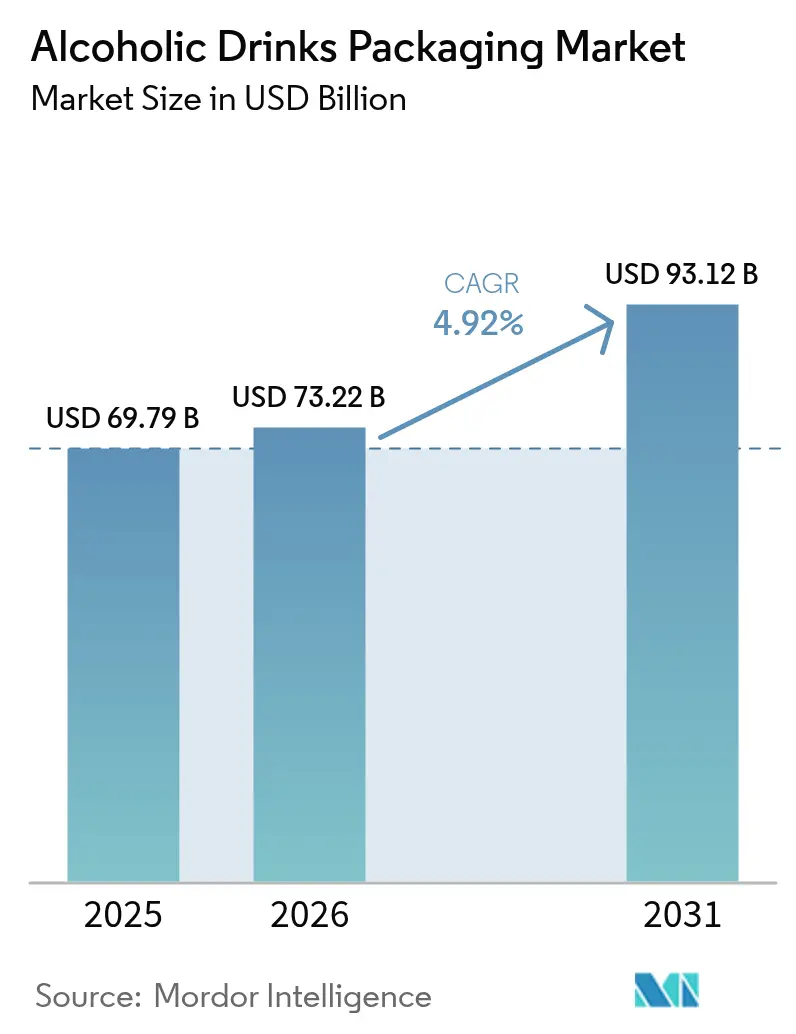
| Tamaño del mercado (2026) | USD 73.22 mil millones |
| Tamaño del mercado (2031) | USD 93.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.92% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
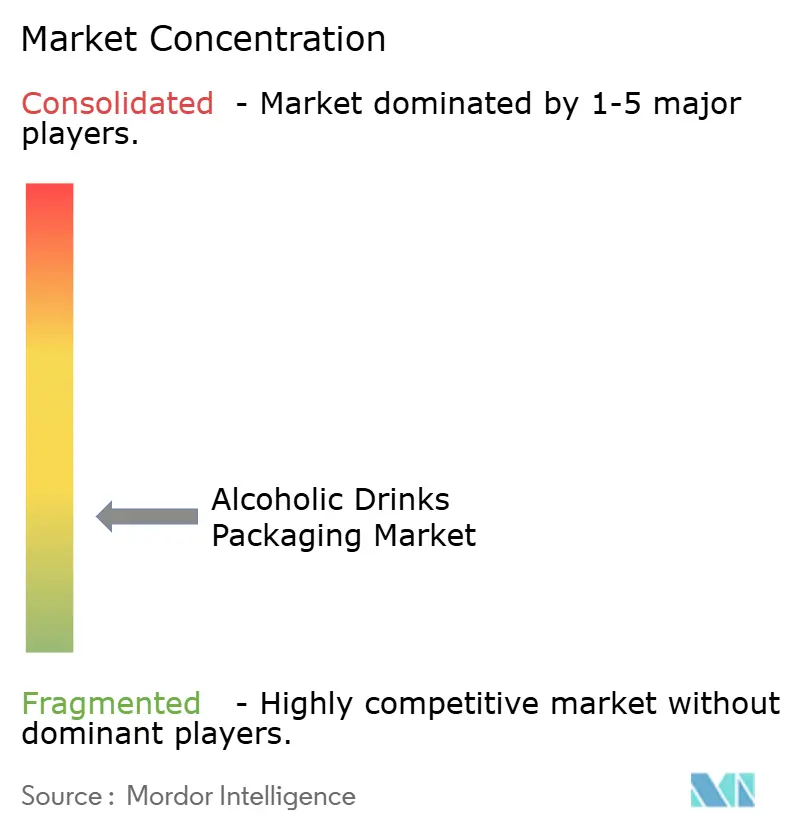
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases para bebidas alcohólicas por Mordor Intelligence
El tamaño del mercado de envases de bebidas alcohólicas en 2026 se estima en 73.22 millones de dólares, creciendo desde el valor de 2025 de 69.79 millones de dólares, con proyecciones para 2031 de 93.12 millones de dólares, con un crecimiento del 4.92 % CAGR entre 2026 y 2031. El aumento del gasto de la clase media en la región Asia-Pacífico, las crecientes exigencias de sostenibilidad y la premiumización de los licores y vinos artesanales respaldan esta tendencia al alza. El vidrio sigue siendo el ancla de las categorías de alto valor, pero las latas de aluminio están ganando terreno a medida que las cerveceras y destilerías prefieren formatos ligeros y reciclables. La innovación se está trasladando internamente, con plataformas de impresión digital de latas que acortan los plazos de entrega y permiten tiradas limitadas que impulsan el marketing estacional. Mientras tanto, las soluciones de recarga de circuito cerrado están demostrando que los modelos circulares pueden reducir los residuos de envases hasta en un 85 % y, al mismo tiempo, reducir los costes logísticos.
Conclusiones clave del informe
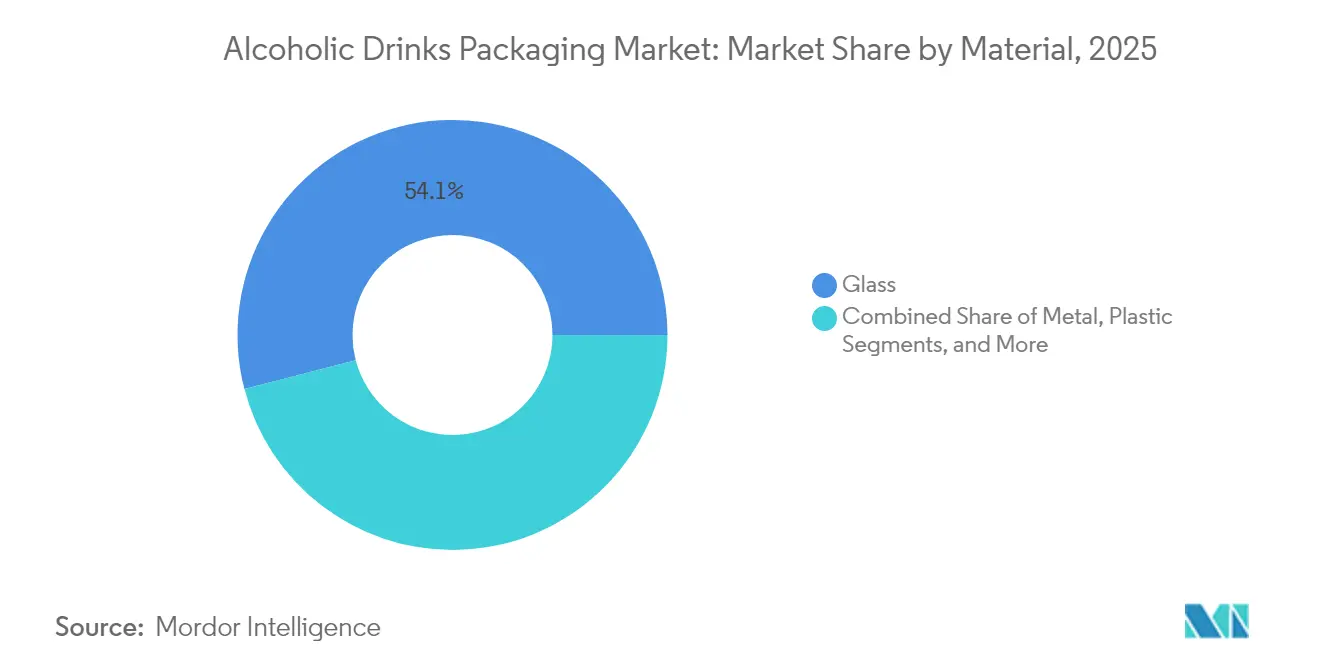
- Por material, el vidrio lideró el mercado de bebidas alcohólicas con el 54.05% de la participación de mercado en 2025, mientras que se prevé que los envases de metal se expandan a una CAGR del 6.35% hasta 2031.
- Por tipo de envase, las botellas capturaron el 58.20 % del tamaño del mercado de bebidas alcohólicas en 2025; se proyecta que las latas de metal crecerán a una CAGR del 7.05 % hasta 2031.
- Por segmento de productos, la cerveza representó el 41.20% de los ingresos en 2025, mientras que se espera que las bebidas espirituosas registren una CAGR del 7.45% hasta 2031.
- Por canal de distribución, los puntos de venta off-trade tuvieron una participación del 61.85% en 2025, y se prevé que las ventas libres de impuestos aumenten a una CAGR del 6.4% hasta 2031.
- Por geografía, América del Norte tuvo una participación del 39.10% en 2025, pero se proyecta que Asia-Pacífico avance a una CAGR del 7.95% durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de envases para bebidas alcohólicas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del ingreso disponible en los países en desarrollo | + 0.8% | Asia-Pacífico, América Latina, Oriente Medio | Mediano plazo (2-4 años) |
| Creciente demanda de envases sostenibles y ecológicos | + 1.2% | Adopción temprana y global en Europa y América del Norte | Largo plazo (≥ 4 años) |
| La premiumización de las bebidas alcohólicas impulsa los envases de alta gama | + 1.0% | Centros urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida expansión de las bebidas alcohólicas listas para beber | + 1.1% | Global, liderado por América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Las cervecerías cambian a plataformas de impresión digital de latas internas | + 0.5% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Adopción de contenedores rellenables para bebidas espirituosas en mercados de alto volumen de consumo | + 0.4% | Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de envases sostenibles y ecológicos
Los esquemas de responsabilidad extendida del productor ahora cubren más del 60% de las ventas de bebidas europeas y están impulsando una recolección más rápida de vidrio reciclado. [1] Comisión Europea, “Reglamento sobre envases y residuos de envases 2024/1234”, ec.europa.eu Diageo invirtió 16 millones de libras esterlinas (20.3 millones de dólares) en 2024 para comercializar una botella de licores a base de papel, con el objetivo de 100 millones de unidades para 2030. [2] Diageo, “Informe anual 2024”, diageo.com Bacardi se asoció con Encirc en un horno alimentado con hidrógeno que reduce las emisiones de producción de vidrio en un 90% por tonelada. El sistema de contenedores de EcoSpirits, ya activo en 15 mercados, elimina el vidrio de un solo uso y reduce los residuos en un 85% por litro. Pernod Ricard informó un aumento del 23% en el uso de vidrio con contenido reciclado en 2025, asegurado a través de contratos de vidrio reciclado a largo plazo. Estas medidas demuestran cómo el cumplimiento de las normas medioambientales está ahora estrechamente vinculado a la imagen de marca y a la eficiencia de costes.
Rápida expansión de las bebidas alcohólicas listas para beber
Los cócteles RTD superaron a todas las demás categorías con un crecimiento del 18% en 2024. Las latas de aluminio capturaron una cuota de mercado del 92% gracias a su portabilidad y vida útil de 12 meses. [3] Análisis del mercado de bebidas de IWSR, “Cócteles listos para beber 2024”, theiwsr.com Las latas de aluminio capturaron una cuota de mercado del 92% gracias a su portabilidad y vida útil de 12 meses. La línea RTD Captain Morgan de Diageo adoptó latas elegantes de 330 mililitros impresas digitalmente, reduciendo los costos de configuración en un 40% y permitiendo tiradas tan pequeñas como 10 000 unidades. Un impulso similar se observa en Japón y Corea del Sur, donde Suntory y Lotte Chilsung han lanzado highballs y bebidas de soju enlatadas adaptadas a los gustos locales. La atención regulatoria sigue centrada en los revestimientos en contacto con alimentos y las divulgaciones de ingredientes, pero el cumplimiento es manejable dados los márgenes relativamente estrechos de la categoría.
La premiumización de las bebidas alcohólicas impulsa los envases de alta gama
Las bebidas espirituosas de lujo dependen de envases personalizados para mantener precios minoristas premium de entre 2 y 8 dólares por unidad. El costo del decantador Luis XIII de Rémy Cointreau aumentó un 15 % en 2024 debido al uso de cristal soplado a mano y tapones serializados. Las exportaciones de whisky de malta pura crecieron un 9 % ese mismo año, y las botellas elaboradas representaron el 68 % del aumento de valor. Los destiladores artesanales están siguiendo el ejemplo, adoptando acabados táctiles y tapones de corcho certificados que refuerzan su posicionamiento tradicional. Las bodegas de vinos premium ahora utilizan vidrio más ligero, de 500 gramos reducido a 350 gramos, lo que les ayuda a cumplir con los objetivos de carbono y a mantener la alta gama.
Aumento del ingreso disponible en los países en desarrollo
El gasto de consumo de los hogares en India aumentó un 7.2 % en 2024, lo que elevó el gasto urbano en alcohol un 11 %. La renta disponible per cápita en China aumentó un 6.1 %, impulsando la demanda de vino premium importado. El mercado brasileño de bebidas se expandió un 5.8 % en volumen, ya que los consumidores optaron por opciones individuales de marca en lugar de grandes cantidades. Los proveedores respondieron con capacidad; Ball abrió una planta en Madhya Pradesh con capacidad para 1.2 millones de latas al año, y Verallia puso en marcha una línea de producción de 400 millones de botellas en Jacareí para apoyar a las destilerías regionales. Estas inversiones localizadas acortan los plazos de entrega, reducen los costes de transporte y se ajustan a las crecientes expectativas de la clase media.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos fluctuantes de materias primas y energía | -0.9% | Global, agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Costos de cumplimiento estricto de los envases ambientales | -0.5% | Europa y América del Norte, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de carrocerías de latas de aluminio debido a la competencia por las baterías de vehículos eléctricos | -0.7% | Global, grave en América del Norte y Europa | Mediano plazo (2-4 años) |
| El Pasaporte Digital de Productos de la UE exige una mayor complejidad en las etiquetas | -0.3% | Europa y los países exportadores | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos fluctuantes de materias primas y energía
El aluminio promedió USD 2,420 por tonelada métrica en 2024, un 14% más que el año anterior, lo que presionó los márgenes de las latas. [4] London Metal Exchange, “Aluminum Price Data 2024”, lme.com Los picos de gas natural en Europa aumentaron los costos de producción de vidrio en un 18%, lo que resultó en recargos de EUR 0.08 a EUR 0.12 por botella. La resina PET se negoció entre USD 950 y USD 1,180 por tonelada en medio de la volatilidad en los precios del petróleo crudo. Ball absorbió USD 340 millones en gastos adicionales de materia prima a pesar de la cobertura. En respuesta, los fabricantes de vidrio están electrificando los hornos; la planta sueca de Ardagh, alimentada por energía hidroeléctrica, redujo los costos por tonelada en un 22%. Los derechos de carbono bajo el EU ETS agregaron EUR 15 por tonelada tanto al vidrio como al aluminio en 2024, lo que subraya el vínculo entre la política energética y la economía del embalaje.
Escasez de carrocerías de latas de aluminio debido a la competencia por las baterías de vehículos eléctricos
Las baterías de vehículos eléctricos consumieron 1.8 millones de toneladas métricas de aluminio en 2024, lo que limitó la oferta de productos laminados. Los plazos de entrega en Norteamérica aumentaron de seis a catorce semanas, lo que retrasó los lanzamientos de cerveza de temporada. Se proyecta que la demanda de baterías aumentará un 23 % anual para 2030, lo que podría generar un déficit de 4.5 millones de toneladas en el inventario de láminas de lata. Crown informó una caída del 9 % en los envíos de latas debido a la escasez y la liquidación de existencias de los clientes. Los contratos a largo plazo ofrecen un alivio parcial; Ball tiene un contrato de 10 años con Alcoa, con vigencia en 2024, con un límite de 14 150,000 toneladas anuales. El reciclaje es fundamental; la recuperación de latas de aluminio en EE. UU. mejoró al 52 % en 2024, pero aún está por debajo de la tasa europea del 75 %.
Análisis de segmento
Por material: el vidrio conserva su prestigio mientras que el metal se deteriora rápidamente
El vidrio representó el 54.05% de los ingresos de 2025, consolidando su dominio en el sector del vino y las bebidas espirituosas de alta gama, donde la inercia y la herencia de la marca son factores clave. El mercado de envases para bebidas alcohólicas está experimentando un crecimiento acelerado en el sector del metal, y se prevé que el aluminio registre una tasa de crecimiento anual compuesta (TCAC) del 6.35% hasta 2031, impulsada por el auge de los cócteles listos para beber, el vino enlatado y los lanzamientos de cerveza artesanal ligera. La TCAC del 5.9% que registró el metal entre 2020 y 2024 sirve ahora como plataforma para una adopción más rápida a medida que las cervecerías integran la impresión digital.
El uso de vidrio con contenido reciclado alcanzó un promedio del 58 % en los hornos europeos de Verallia en 2024, lo que alivió la presión sobre los costes de los insumos y cumplió con los requisitos de la etiqueta ecológica. El papel y los compuestos de origen biológico siguen siendo experimentales, pero el objetivo de Diageo de 100 millones de botellas de papel para 2030 indica un futuro prometedor. El plástico se queda atrás debido a las limitaciones de las barreras, aunque las bolsas y las miniaturas crean pequeños nichos donde la resistencia a la rotura prevalece sobre la tradición. El enfoque regulatorio se centra en las evaluaciones del ciclo de vida, como se describe en la norma ISO 14044, lo que impulsa a las marcas a publicar Declaraciones Ambientales de Producto. Los proveedores capaces de validar los datos de carbono y garantizar un suministro estable de vidrio de desecho son los más indicados a medida que los informes de sostenibilidad se vuelven más estrictos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de envase: las botellas dominan, pero las latas aceleran
Las botellas aportaron el 58.20 % de los ingresos de 2025, impulsadas por las arraigadas normas del vino y la cerveza premium que priorizan la estética del vidrio y las etiquetas con una historia clara. Sin embargo, se proyecta que las latas de metal registren una tasa de crecimiento anual compuesta (TCAC) del 7.05 %, trascendiendo la cerveza y extendiéndose hacia los licores y el vino, a medida que los consumidores buscan la comodidad de comprar para llevar. Las cerveceras artesanales adoptaron la impresión digital interna, reduciendo los plazos de entrega de las ilustraciones de ocho semanas a dos días y permitiendo ediciones especiales de 5,000 unidades que generan expectación en las tabernas.
Las bolsas con una cuota de mercado inferior al 3%, pero están creciendo en el comercio electrónico, donde los envíos más ligeros reducen los costes de rotura en un 40%. Las bolsas bag-in-box y las bolsas rellenables satisfacen las necesidades de los establecimientos y las exclusivas de las tiendas duty free, fortaleciendo así los modelos de suministro circular. Ardagh registró un aumento del 12% en los envíos de latas metálicas de vino, especialmente entre las marcas australianas que se centran en las ventas en festivales. Los programas de depósito y devolución recompensan el reciclaje, armonizando la comodidad del consumidor con los incentivos regulatorios. Las normas de reciclabilidad ISO 11683 ahora influyen en la asignación de productos a los lineales de los minoristas, ya que las cadenas exigen formatos fácilmente clasificables.
Por producto: la cerveza sigue liderando, las bebidas espirituosas crecen más rápido
La cerveza representó el 41.20% de los ingresos en 2025, impulsada por el alto consumo en las economías desarrolladas y el aumento de las ventas en las ciudades de Asia-Pacífico. Se prevé que las bebidas espirituosas, impulsadas por la premiumización y las innovaciones en bebidas listas para beber (RTD), crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.45%, la más rápida del mercado de envases para bebidas alcohólicas. Los cócteles enlatados en aluminio, con presentaciones portátiles de 330 mililitros, se adueñaron del 92% de la cuota de mercado en formato RTD en 2024, lo que subraya el papel del metal en el lanzamiento de nuevos productos.
El vino se mantiene estable, pero está diversificando sus formatos; el vino enlatado representó el 6% de los ingresos de la categoría en 2024, el doble que en 2022. Los hard seltzers disminuyeron un 8% en Norteamérica, mientras que los licores premium captaron la demanda a través de bebidas RTD con mayor graduación alcohólica. Pernod Ricard incrementó su inversión en envases un 14% para obtener vidrio personalizado con acabados en relieve que autentican el origen y previenen las falsificaciones. Las restricciones regulatorias sobre la divulgación de ingredientes y las advertencias sanitarias siguen influyendo en el diseño de las etiquetas, impulsando ajustes de diseño en lugar de frenar el crecimiento.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: el dominio del comercio minorista se combina con el resurgimiento de las tiendas libres de impuestos
Los canales off-trade representaron el 61.85% de los ingresos de 2025, consolidando la fortaleza de los supermercados y la persistencia de los hábitos de consumo en casa establecidos durante las restricciones de la pandemia. Se espera que las tiendas libres de impuestos se expandan a una tasa de crecimiento anual compuesta (TCAC) del 6.4% a medida que el tráfico de pasajeros se recupere a los niveles de 2019 y los aeropuertos ofrezcan una gama exclusiva de bebidas espirituosas premium.
Los canales de hostelería están mejorando, pero aún enfrentan escasez de mano de obra y mayores costos operativos que limitan la apertura de nuevos establecimientos. El comercio electrónico, con una participación inferior al 10% pero con un crecimiento de dos dígitos, se beneficia de las plataformas de venta directa al consumidor y las suscripciones a cajas seleccionadas que fomentan la experimentación. La preocupación por las roturas impulsa la demanda de bolsas, vidrio ligero y envases secundarios especialmente diseñados, lo que reduce las devoluciones del 4% al 1%. Los ingresos en línea de Diageo ascendieron al 8% de las ventas netas en 2024, con un sobreindexado de latas y bolsas gracias al menor peso de los paquetes. La verificación de edad sigue siendo fundamental para el cumplimiento normativo, impulsando las inversiones en comprobaciones de identidad digital y procesos de entrega con precinto de seguridad.
Análisis geográfico
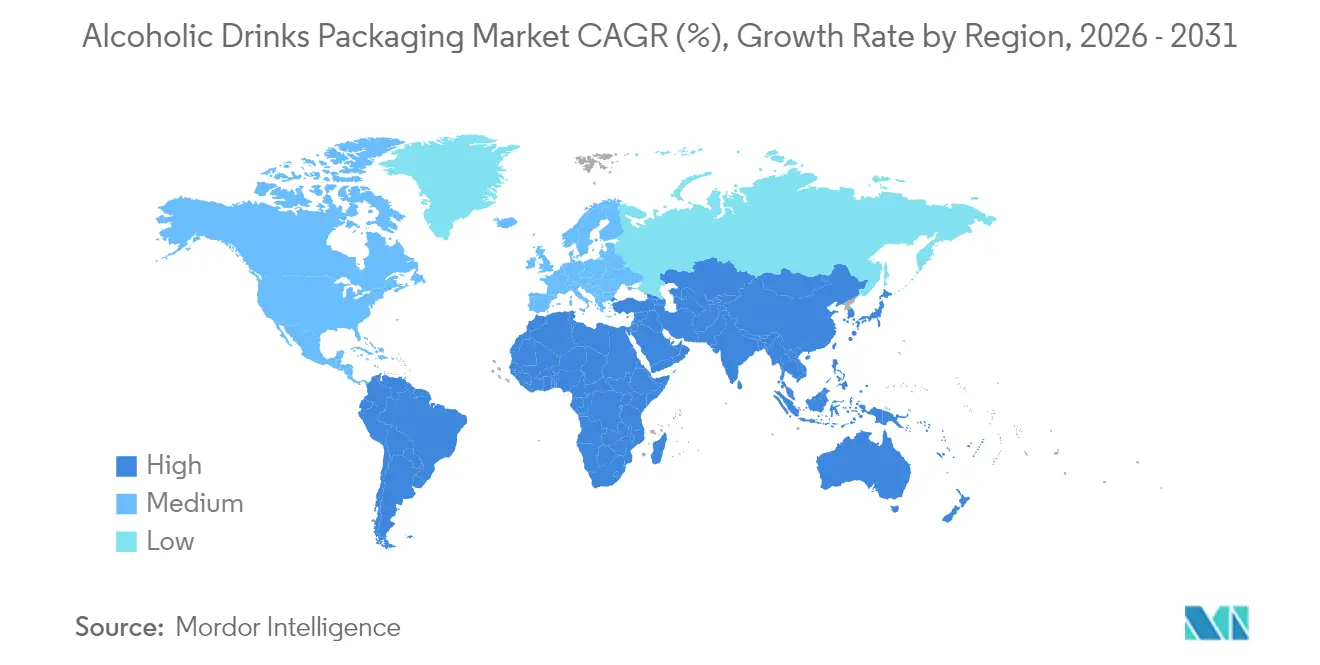
Norteamérica capturó el 39.10% de los ingresos de 2025, impulsada por innovaciones en cerveza artesanal, lanzamientos de bebidas espirituosas premium y estrictas regulaciones de depósito y devolución que fomentan altas tasas de reciclaje. Sin embargo, se proyecta un crecimiento con una modesta tasa de crecimiento anual compuesta (TCAC) del 3.95% hasta 2031, ya que la madurez de la categoría modera la expansión de unidades, incluso mientras una combinación de SKU premium mejora los márgenes. Europa contribuyó con el 32.40% en 2025, enfrentando la presión de la disminución de los volúmenes de cerveza alemana, pero mostrando resiliencia en los envases de vino francés e italiano, así como en las ventas de bebidas espirituosas de Europa del Este. El Pasaporte Digital de Productos de la UE, vigente a partir de 2027, anima a los proveedores a adoptar la trazabilidad blockchain y etiquetas con código QR que detallan el contenido reciclado y las opciones de fin de vida útil. OI comenzó a implementar hornos eléctricos en Polonia y España, reduciendo las emisiones a la mitad por tonelada y satisfaciendo las necesidades de cumplimiento regional.
Se prevé que la región Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.95 %, la más rápida entre los mercados de envases para bebidas alcohólicas, a medida que China e India se urbanizan y aumentan los ingresos. El Banco Asiático de Desarrollo prevé una clase media de 3.5 millones de personas para 2030, lo que se espera que impulse la demanda de envases premium. La nueva planta de Ball en India suministrará 1.2 millones de latas al año, lo que refleja una estrategia de localización destinada a reducir los costes de transporte y los plazos de entrega. El Sudeste Asiático también se beneficia de la expansión de Crown en Camboya, que añade un 30 % de capacidad para cubrir el crecimiento de las bebidas listas para consumir en la región.
Brasil y Argentina son los países dominantes, a pesar de las dificultades cambiarias que incrementan el costo del aluminio y el vidrio importados. Verallia incrementó sus envíos de vidrio un 9% a destilerías latinoamericanas que buscan botellas premium de exportación. Oriente Medio y África se mantienen por debajo del 5%, pero Emiratos Árabes Unidos y Sudáfrica muestran un impulso en el sector de las bebidas espirituosas premium en tiendas libres de impuestos y en el comercio minorista para expatriados. Se están realizando inversiones en infraestructura para reforzar las cadenas de frío y los sistemas de reciclaje, lo que revela un potencial a largo plazo para los modelos de envasado circular. El enfoque regulatorio en el etiquetado de ingredientes y los controles de edad se está extendiendo, armonizando el cumplimiento regional con las normas internacionales para los exportadores.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
En Europa, el Reglamento (UE) 2025/40 sobre envases y residuos de envases entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, endureciendo las normas sobre diseño de envases, comunicación sobre clasificación de residuos y requisitos de datos para todos los formatos de bebidas. Este reglamento introduce requisitos de etiquetado armonizados (basados en pictogramas y vinculados a la composición del material), lo que incrementa la carga de trabajo de rediseño y control de cambios para botellas, latas y multipacks de bebidas alcohólicas distribuidos en varios Estados miembros de la UE.
En Estados Unidos, el etiquetado y el cumplimiento de los programas de depósito y reembolso siguen siendo aspectos clave del empaquetado. En enero de 2025, la Oficina de Impuestos y Comercio de Alcohol y Tabaco (TTB) inició un proceso de reglamentación para exigir paneles de información al consumidor estandarizados, un concepto de etiqueta al estilo de "Datos sobre el alcohol", lo que resalta la importancia de la gestión del espacio en la etiqueta y la agilidad en la impresión. A nivel estatal, los requisitos de los programas de depósito y reembolso, como el etiquetado CRV de California para envases de vino y licores destilados (vigente a partir del 1 de julio de 2025), afectan la gobernanza del diseño gráfico y la diferenciación de SKU para las marcas que venden en diferentes estados.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas e intermedios (vidrio reciclado, sílice/ceniza de sosa, láminas y tapas de aluminio para latas, PET/resinas, cartón, tintas/recubrimientos y cierres) y continúa con la transformación del envase (hornos y conformado de vidrio, fabricación de latas, transformación de cajas de cartón y etiquetado/decoración). Luego se extiende al llenado, el envasado secundario, la paletización y la distribución a los canales minoristas, de hostelería/HoReCa, comercio electrónico y libres de impuestos. Los requisitos de cumplimiento y sostenibilidad abarcan cada vez más toda la cadena como capas de datos, incluyendo la contabilidad del contenido reciclado, la armonización del etiquetado de los envases y la trazabilidad del producto. Esto impulsa a los transformadores y propietarios de marcas a integrar el control de especificaciones, la verificación y la presentación de informes junto con el suministro físico.
Las estrategias de regionalización y de cartera también están transformando las operaciones para reducir los plazos de entrega y la dependencia de envases importados para formatos pesados. La ampliación de la oferta de envases estándar, como la incorporación de nuevos formatos de botellas de licores a la cartera de Ardagh Glass Packaging-North America, mejora el acceso a envases que cumplen con la normativa para productores medianos y artesanales sin necesidad de herramientas a medida. Las innovaciones, como la impresión digital interna de latas, reducen aún más los ciclos desde el diseño hasta la comercialización. Los sistemas circulares añaden un componente de logística inversa, y los modelos recargables, como los sistemas de contenedores reutilizables y los programas de depósito y devolución, aumentan la necesidad de contar con especificaciones sólidas para la recogida, la clasificación y la reutilización de los envases.
Panorama competitivo
El mercado muestra indicios de fragmentación. La integración vertical se intensifica a medida que estos líderes adquieren activos de reciclaje para asegurar la alimentación de materiales secundarios y mitigar el riesgo de las materias primas. La red de impresión digital Infinity de Ball, presente en 14 cervecerías norteamericanas, generó ventas incrementales de USD 120 millones en 2024, a la vez que fichó clientes mediante la personalización in situ. Las ágiles plantas de latas de Crown en México y Camboya permiten plazos de entrega inferiores a seis semanas, lo que les permite obtener contratos con productores de bebidas listas para consumir (RTD) que aprovechan las temporadas. La inversión en I+D de Ardagh aumentó un 16%, con el objetivo de reducir el peso de las botellas a 320 gramos y desarrollar recubrimientos de PET de origen biológico que reducen el carbono fósil en un 40%.
Empresas disruptivas como EcoSpirits están expandiendo sus sistemas de contenedores rellenables que reducen el consumo de vidrio de un solo uso en un 85 % por litro, atrayendo la inversión estratégica de Temasek y asociándose con empresas destacadas como Diageo, Pernod Ricard y Rémy Cointreau. CANPACK y Toyo Seikan están conquistando cuota de mercado regional al ofrecer pedidos mínimos flexibles y formatos adaptados a las regiones para cerveceros artesanales y destiladores boutique. Las tecnologías de etiquetado inteligente que integran datos de procedencia mediante blockchain o códigos QR están pasando de la fase piloto a la escala comercial ante la inminente llegada de los mandatos de trazabilidad de la UE. La presión de los costes sigue siendo aguda, la volatilidad del precio del aluminio y los recargos energéticos obligan a los proveedores a renegociar las cláusulas de transferencia, pero la resistencia de los clientes limita su capacidad de recuperación total.
Las credenciales de sostenibilidad son ahora un requisito previo para obtener la condición de proveedor preferente. Las métricas de rendimiento incluyen la reducción de emisiones de Alcance 3, umbrales de contenido reciclado del 25 % para el vidrio y del 30 % para el PET para 2028 en la UE, y transparencia en la gestión del carbono desde la cuna hasta la tumba. Los proveedores que puedan validar estas métricas, a la vez que ofrecen agilidad en el diseño y entregas puntuales, probablemente conseguirán contratos a largo plazo. Por el contrario, quienes retrasen la modernización de hornos, la digitalización de las líneas de impresión o la localización de la producción se arriesgan a la erosión de los márgenes y la pérdida de clientes a medida que las marcas de bebidas optan por envases más ligeros, trazables y que cumplen con las normativas.
Líderes de la industria del envasado de bebidas alcohólicas
Grupo Ardagh SA
Ball Corporation
Owens-Illinois Inc.
amcor plc
corona holdings inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Ardagh Glass Packaging-North America incorporó una nueva botella de vidrio para licores de 700 ml, fabricada en Estados Unidos, a su catálogo de bebidas espirituosas premium. Esta incorporación beneficia a los productores de bebidas espirituosas que buscan opciones de suministro nacional y un acceso más rápido a formatos estandarizados sin necesidad de moldes personalizados, lo que ayuda a reducir los plazos de entrega y los riesgos asociados a las importaciones.
- Julio de 2025: Ardagh Glass Packaging y Mast-Jaegermeister anunciaron sus planes para lanzar botellas de color verde esmeralda producidas con la tecnología de horno híbrido NextGen en la planta de Ardagh en Obernkirchen, Alemania. Esta iniciativa refuerza la inversión en la capacidad de producción de vidrio con bajas emisiones de carbono para el envasado de bebidas espirituosas de gran volumen, alineando la oferta de envases con los requisitos de descarbonización y el posicionamiento de marca premium.
- Junio de 2024: Pernod Ricard y ecoSPIRITS firmaron un acuerdo de licencia global de cinco años para distribuir marcas de bebidas espirituosas mediante envases reutilizables ecoTOTE de 4.5 litros. La ampliación de los formatos de distribución reutilizables reduce la demanda de envases de vidrio de un solo uso en el sector de la hostelería y los viajes, y amplía el papel de la logística inversa y la infraestructura de recarga en los programas de envasado de bebidas espirituosas.
Alcance del informe sobre el mercado mundial de envases para bebidas alcohólicas
Los envases de bebidas alcohólicas desempeñan un papel destacado en la promoción de la marca, lo que lleva a una mayor visibilidad de la marca. En la actualidad, los fabricantes de bebidas alcohólicas se esfuerzan por proporcionar los mejores estándares de empaque para sus productos, para influir en los consumidores para que compren su marca en lugar de otra.
El informe del mercado de envases para bebidas alcohólicas está segmentado por material (metal, vidrio, plástico, otros materiales), tipo de envase (botellas, latas metálicas, bolsas, otros tipos de envases), producto (cerveza, licores, vino, cócteles listos para beber, otros productos), canal de distribución (venta minorista, hostelería/HoReCa, comercio electrónico, libre de impuestos) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Sudamérica, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
Por material
| Metal |
| Vidrio |
| Plástico |
| Otros materiales |
Por tipo de paquete
| Botellas |
| Latas de metal |
| Bolsas con cremallera |
| Otros tipos de paquetes |
Por producto
| Cerveza |
| Tipos |
| Vino |
| Cócteles listos para beber |
| Otros Productos |
Por canal de distribución
| Comercio minorista fuera de comercio |
| Hostelería / HoReCa |
| Comercio Electrónico |
| Duty Free |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por material | Metal | ||
| Vidrio | |||
| Plástico | |||
| Otros materiales | |||
| Por tipo de paquete | Botellas | ||
| Latas de metal | |||
| Bolsas con cremallera | |||
| Otros tipos de paquetes | |||
| Por producto | Cerveza | ||
| Tipos | |||
| Vino | |||
| Cócteles listos para beber | |||
| Otros Productos | |||
| Por canal de distribución | Comercio minorista fuera de comercio | ||
| Hostelería / HoReCa | |||
| Comercio Electrónico | |||
| Duty Free | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases de bebidas alcohólicas?
El mercado está valorado en 73.22 millones de dólares en 2026 y se proyecta que alcance los 93.12 millones de dólares en 2031.
¿Qué material de embalaje está creciendo más rápidamente?
Las latas de aluminio se están expandiendo a una tasa compuesta anual del 6.35 % a medida que las marcas prefieren formatos livianos y reciclables.
¿Por qué son importantes los cócteles RTD para los proveedores de envases?
Los RTD crecieron un 18% en 2024, y el 92% de ellos utilizan latas de aluminio, lo que impulsa el volumen de las líneas de envasado de metal.
¿Cómo afectarán los Pasaportes Digitales de Productos de la UE a los proveedores?
A partir de 2027, los paquetes de bebidas vendidos en Europa deberán llevar datos de trazabilidad, lo que impulsará a las empresas a incorporar códigos QR y registros blockchain.
¿Qué región ofrece el mayor potencial de crecimiento?
Se pronostica que Asia-Pacífico crecerá a una tasa anual compuesta del 7.95%, apoyada por la urbanización, el aumento de los ingresos y la liberalización regulatoria.
¿Qué acciones de sostenibilidad están adoptando los principales proveedores?
Las empresas están electrificando hornos de vidrio, aumentando el uso de insumos con contenido reciclado e implementando sistemas de recarga de circuito cerrado para reducir los desechos y el carbono.


