

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 219.96 Million |
| Tamaño del mercado (2031) | USD 310.22 Million |
| Tasa de crecimiento (2026 - 2031) | 7.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
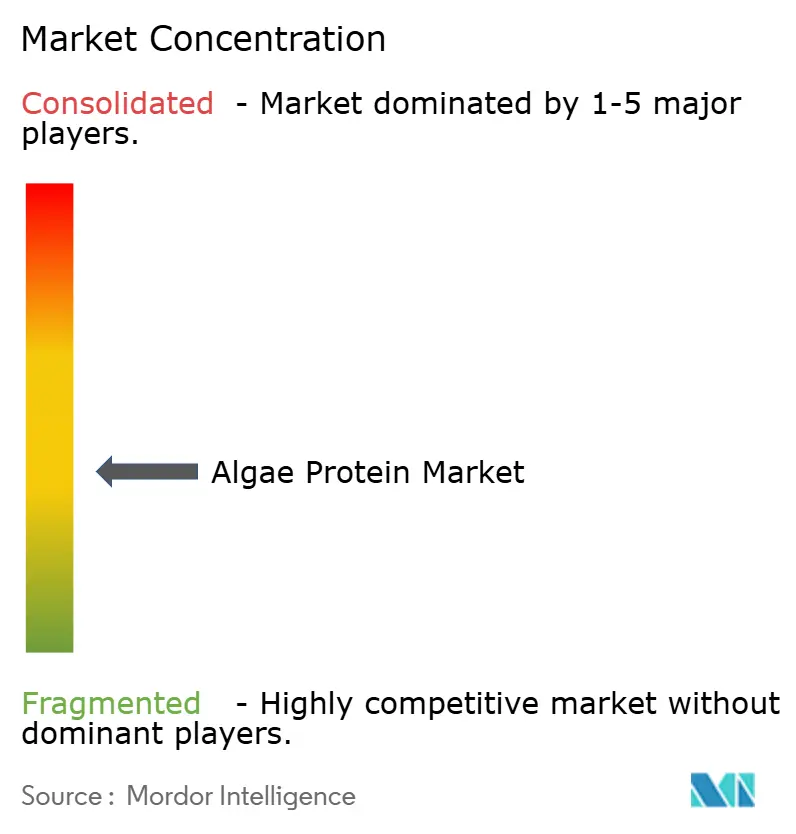
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de proteínas de algas por Mordor Intelligence
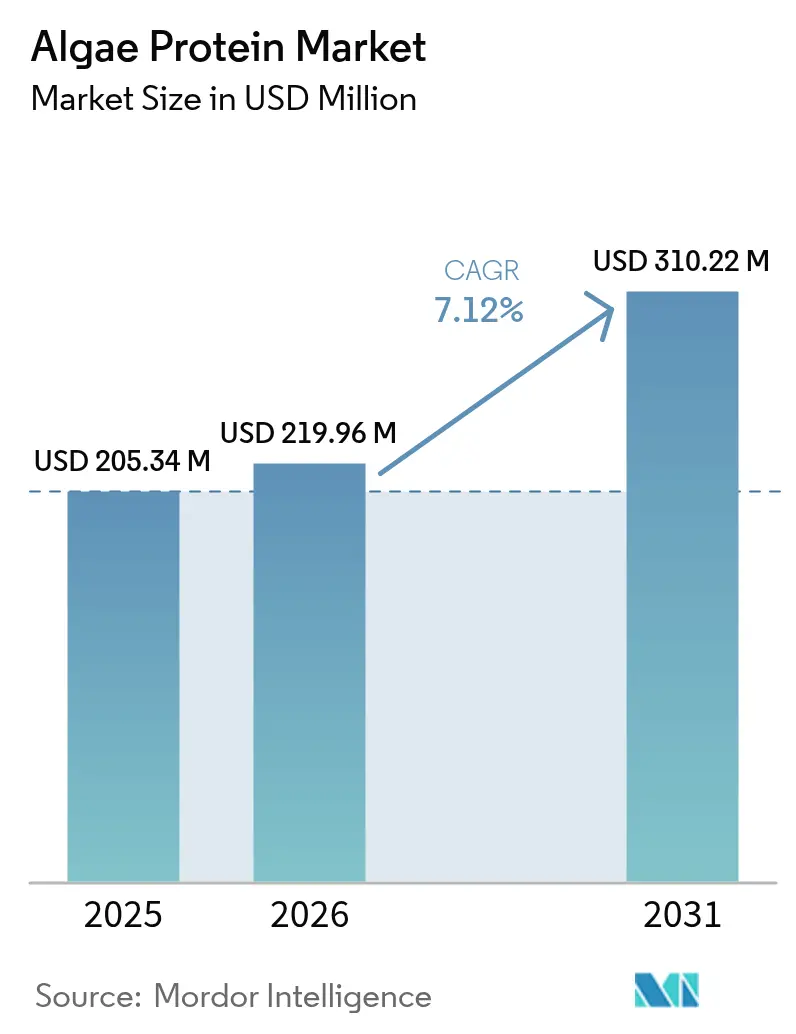
El tamaño del mercado de proteínas de algas en 2026 se estima en USD 219.96 millones, un crecimiento desde los USD 205.34 millones de 2025, con proyecciones para 2031 de USD 310.22 millones, con una tasa de crecimiento anual compuesta (TCAC) del 7.12 % entre 2026 y 2031. Las autorizaciones regulatorias, en particular la aprobación por parte de la FDA del extracto azul de Galdieria en junio de 2025 y la aprobación europea de más de 20 especies de algas en 2024, están ampliando las aplicaciones del producto.[ 1 ]Fuente: Administración de Alimentos y Medicamentos de los Estados Unidos, "La FDA aprueba tres colorantes alimentarios de origen natural", fda.govLa rápida adopción de sistemas cerrados de fotobiorreactores, los avances en la ingeniería de cepas y la creciente preferencia del consumidor por las proteínas sostenibles impulsan la expansión comercial. Se está invirtiendo a gran escala en instalaciones automatizadas y de gran tamaño: por ejemplo, la planta de Brevel de 27,000 pies cuadrados en Israel comenzó a operar a principios de 2025, con el objetivo de alcanzar una producción anual sustancial. Estos avances, junto con los beneficios nutricionales y funcionales ya comprobados, impulsan una fuerte demanda mundial de suplementos, alimentos funcionales y piensos. Además, a medida que los consumidores optan por proteínas vegetales y resilientes al clima, las algas destacan por requerir un mínimo de tierra, agua y energía en comparación con la soja o las fuentes animales, lo que las hace muy atractivas en una era de preocupación ambiental. Asimismo, las algas, especialmente las microalgas como la Chlorella y la Spirulina, ricas en proteína completa, que contiene todos los aminoácidos esenciales, además de antioxidantes, omega-3, vitaminas y minerales, están atrayendo aún más a los fabricantes a considerar la proteína de algas, impulsando el crecimiento del mercado.
Conclusiones clave del informe
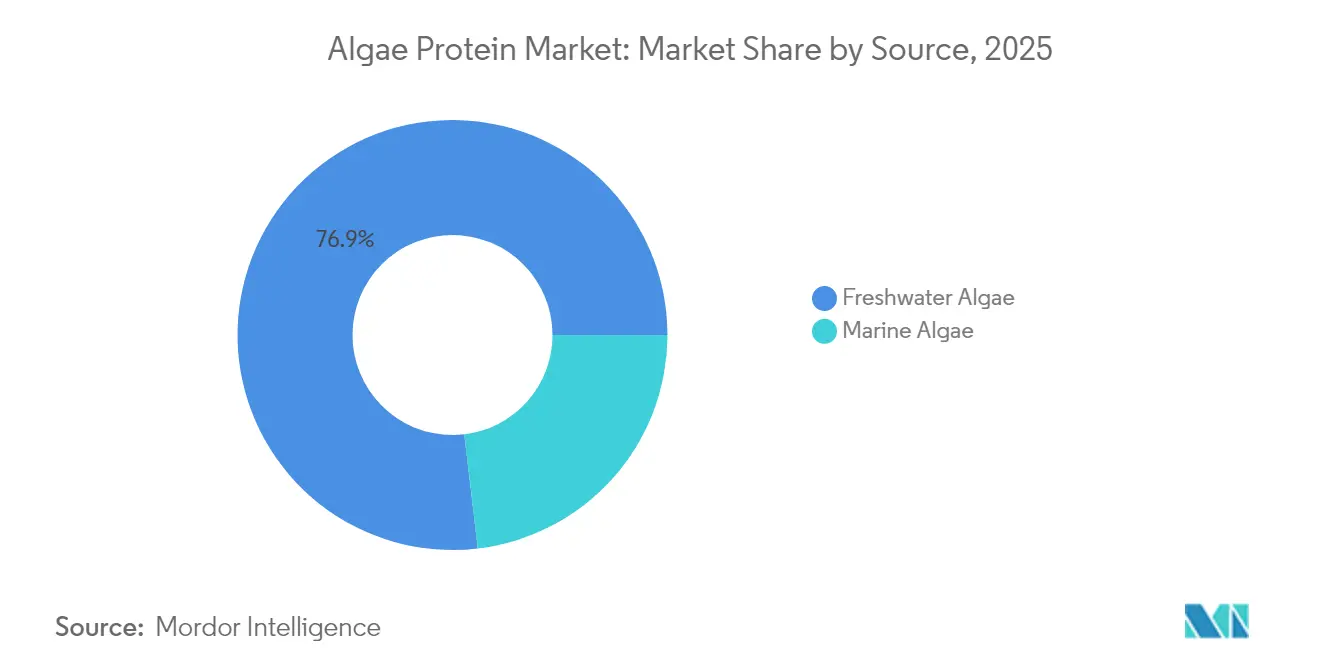
- Por fuente, las algas de agua dulce lideraron con el 76.88% de la participación del mercado de proteínas de algas en 2025, mientras que se proyecta que las algas marinas crezcan a una CAGR del 7.62% hasta 2031.
- Por tipo, la espirulina capturó el 55.98 % del mercado de proteínas de algas en 2025, mientras que se prevé que la clorella alcance una CAGR del 7.88 % hasta 2031.
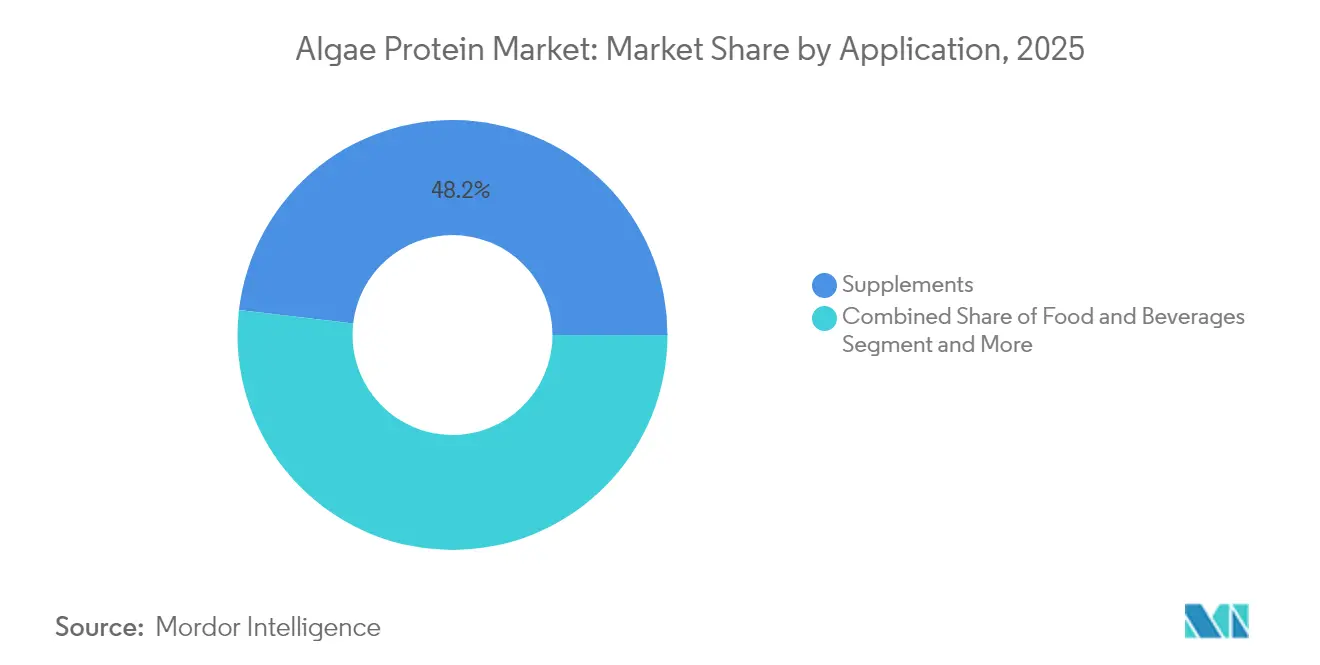
- Por aplicación, los suplementos representaron el 48.15% del tamaño del mercado de proteína de algas en 2025; el segmento de alimentos y bebidas se está expandiendo a una CAGR del 7.31% hasta 2031.
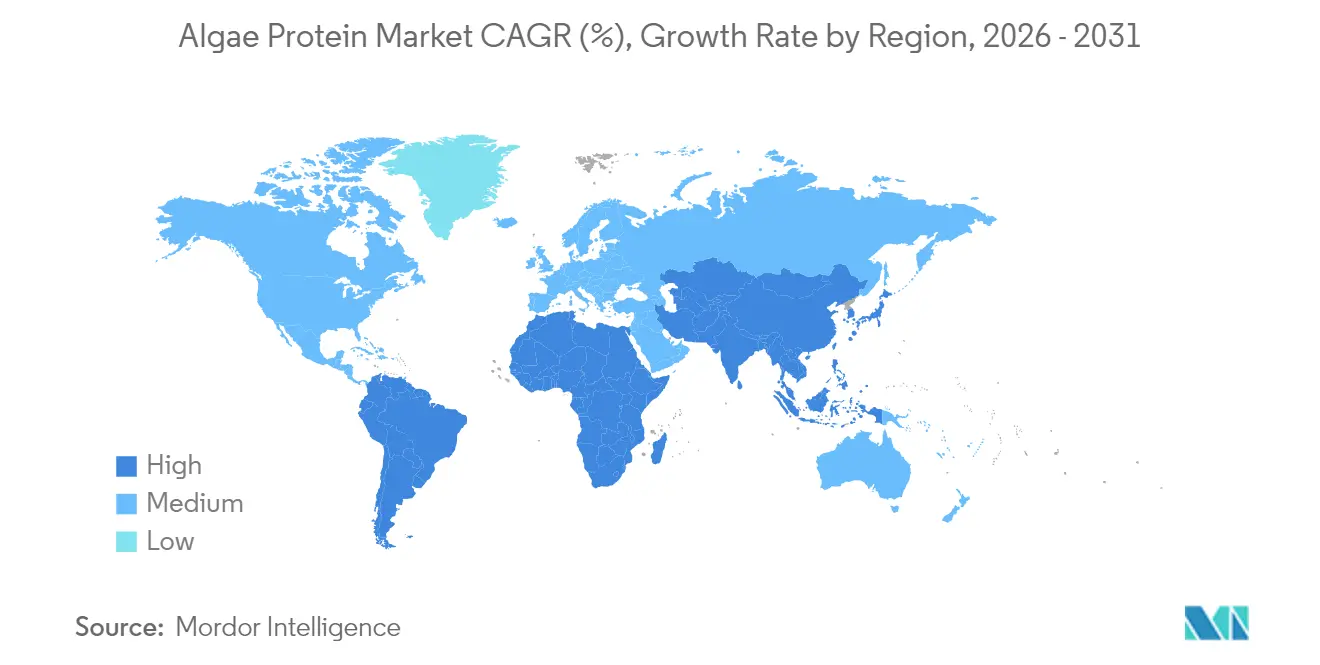
- Por geografía, América del Norte tenía el 29.11% de la participación de mercado de proteína de algas en 2025, pero Asia-Pacífico está avanzando a una CAGR del 8.19% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de proteínas de algas
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inversiones a gran escala en fotobiorreactores | + 1.8% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente demanda de proteínas de origen vegetal y sostenibles | + 1.5% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Avances tecnológicos en el cultivo de algas | + 1.2% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Expansión en alimentos funcionales y nutracéuticos | + 0.9% | América del Norte y Europa, emergiendo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de la población vegana y vegetariana a nivel mundial | + 0.7% | Global, más fuerte en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Rico perfil nutricional de las algas | + 0.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Inversiones a gran escala en fotobiorreactores
Las granjas de fotobiorreactores completamente cerradas están transformando la economía de la producción gracias a la financiación comercial. La planta más reciente de Brevel demuestra esta evolución, utilizando iluminación LED y recolección continua para alcanzar concentraciones de proteína superiores al 60 % de su peso seco. Los fotobiorreactores crean entornos controlados que regulan con precisión los niveles de luz, temperatura y CO₂, garantizando una producción de biomasa constante, vital para usos comerciales. Por ejemplo, un estudio revisado por pares en Sustainability (mayo de 2025) destacó que las unidades de columna con deflectores en forma de embudo mejoraron el rendimiento de biomasa en un 18.18 % y la fijación de CO₂ en un 13.95 %. Además, los avances tecnológicos han reducido drásticamente los costes operativos, lo que ha incrementado la competitividad de las proteínas de algas. Tanto países como empresas están impulsando iniciativas relacionadas con las algas mediante subvenciones y alianzas estratégicas. La fábrica de Solar Foods en Finlandia, con una capacidad de 160 toneladas anuales, es pionera en la fermentación microbiana utilizando CO₂ capturado e hidrógeno verde, según informa BIOCOM Interrelations GmbH. En conjunto, estas medidas no sólo mitigan los riesgos sino que también fortalecen la cadena de suministro global.
Creciente demanda de proteínas vegetales y sostenibles
Impulsados por preocupaciones sanitarias, éticas y ambientales, los consumidores recurren cada vez más a alternativas a las proteínas animales. La proteína de algas destaca por su completo perfil de aminoácidos, lo que la convierte en una opción nutricional atractiva. Por ejemplo, el Consejo Internacional de Información Alimentaria informó que, en 2023, alrededor del 28 % de los encuestados en Estados Unidos indicó haber aumentado su consumo de fuentes de proteína vegetal completa durante el último año. En un desarrollo relacionado, las cepas azul-verdes, diseñadas en la Universidad de Copenhague, ahora replican las fibras de la carne, abordando los desafíos de textura que anteriormente obstaculizaban la adopción de opciones vegetales. Además, como lo destaca el Instituto Tecnológico Danés, iniciativas nacionales de alimentación animal como ReMAPP de Dinamarca están incorporando microalgas en las dietas del ganado, reduciendo la dependencia de la soja. Esta combinación de concienciación sobre la salud, sostenibilidad y avances innovadores está transformando el panorama proteico, donde las algas emergen como un actor clave.
Avances tecnológicos en el cultivo de algas
Innovaciones como los fotobiorreactores automatizados, la selección refinada de cepas y la ingeniería genética han incrementado notablemente la productividad de la biomasa y el rendimiento proteico. Estos avances permiten un control preciso de las condiciones de crecimiento, lo que resulta en una producción proteica más consistente y de mayor calidad. Una investigación de Biotechnology for Biofuels destaca que los vórtices de flujo espiral en reactores tubulares aumentan la fijación de CO₂ y el crecimiento en un 33 % en comparación con los deflectores tradicionales. La misma fuente señala que la combinación de mezcladores automatizados y estimulación por campo eléctrico resulta en un aumento del 20 % en la productividad de Limnospira fusiformis. Además, los avances en los métodos de cosecha y secado han reducido drásticamente los costos de procesamiento, mejorando la viabilidad económica de la proteína de algas. Una mejor utilización del CO₂ y el reciclaje de aguas residuales refuerzan aún más la sostenibilidad y la escalabilidad.
Expansión en alimentos funcionales y nutracéuticos
Rica en aminoácidos esenciales, antioxidantes, ácidos grasos omega-3 y micronutrientes, la proteína de algas es cada vez más popular en formulaciones funcionales. Su origen natural y sostenibilidad atraen a consumidores con conciencia ecológica y de etiqueta limpia. La aprobación de la FDA para 2025 del extracto azul de Galdieria, según el Registro Federal, amplía su uso, pasando de ser un simple colorante a una base rica en proteínas. Los ensayos funcionales destacan la superior solubilidad y emulsificación de las proteínas de microalgas, lo que las convierte en candidatas ideales para alternativas lácteas y refrigerios impresos en 3D. Los hidrolizados de espirulina, conocidos por sus efectos inmunomoduladores contra Candida albicans, captan la atención de las marcas de nutrición terapéutica. Los fabricantes ahora incorporan proteína de algas en barras de proteínas, bebidas, suplementos y alimentos fortificados, destacando beneficios como inmunidad, energía y antienvejecimiento. La adaptabilidad de las algas garantiza su integración en diversos productos sin alterar el sabor ni la textura, lo que impulsa la expansión del mercado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Brecha de aceptación sensorial como olor, sabor y textura | -1.4% | Global, más pronunciado en los mercados occidentales | Mediano plazo (2-4 años) |
| Altos costos de producción | -1.1% | Global, afectando particularmente a los mercados emergentes | Largo plazo (≥ 4 años) |
| Conciencia limitada del consumidor | -0.8% | Global, el mayor impacto en los mercados en desarrollo | Corto plazo (≤ 2 años) |
| Competencia de otras proteínas vegetales y microbianas | -0.6% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Brecha de aceptación sensorial como olor, sabor y textura
Muchos consumidores encuentran desagradable el intenso sabor y olor marino o terroso de ciertas cepas de algas, especialmente cuando se incorporan a productos alimenticios convencionales. Además, la textura arenosa o viscosa de algunas formulaciones de algas dificulta su palatabilidad. De igual manera, la Chlorella protothecoides de pH neutro recibe puntuaciones bajas de agrado a menos que se potencie con agentes enmascaradores. Estos desafíos sensoriales restringen el uso de proteínas de algas en productos populares como bebidas, alternativas lácteas y refrigerios. Abordar estos desafíos a menudo requiere técnicas de procesamiento costosas o aditivos enmascaradores de sabor, lo que incrementa los costos de producción y disminuye el atractivo de los productos de etiqueta limpia. Por ejemplo, estudios financiados por el USDA están impulsando métodos sensoriales avanzados para identificar y contrarrestar olores y sabores indeseables en nuevos alimentos, con posibles aplicaciones para productos a base de algas.
Altos costos de producción
Los altos costos de producción están frenando el mercado de proteínas de algas, lo que dificulta su escalabilidad, su asequibilidad y la competencia con las proteínas tradicionales. Tecnologías como los fotobiorreactores tubulares tienen costos de entre 5 y 9 EUR por kg de biomasa seca. Esto se traduce en entre 10 y 18 EUR por kg de proteína antes del procesamiento, un precio elevado en comparación con la soja o el guisante, según destaca la Organización del Informe de Proteínas. Fabricantes como GEA señalan que los biorreactores especializados, las centrífugas y los insumos energéticos aumentan los costos, eclipsando los ingredientes estándar para piensos. Además, los pequeños productores de espirulina señalan que los equipos de secado y la necesidad de educar al consumidor merman aún más la rentabilidad. En consecuencia, los productos de proteína de algas tienen un precio elevado, lo que limita su alcance en mercados con presupuestos ajustados hasta que se puedan optimizar los costos.
Análisis de segmento
Por fuente: Las algas de agua dulce dominan mientras que las algas marinas impulsan la innovación
Se prevé que las especies marinas sean la fuente de más rápido crecimiento, con proyecciones que indican una tasa de crecimiento anual compuesta (TCAC) del 7.62 % entre 2026 y 2031. En 2025, las cepas de agua dulce dominaron el mercado de proteínas de algas, con un 76.88 %. Las especies de agua dulce pioneras, la espirulina y la clorella, mantienen su liderazgo en el mercado, gracias a una infraestructura global consolidada y a las autorizaciones GRAS de la Administración de Alimentos y Medicamentos de Estados Unidos (FDA). Además, el innovador enfoque de Aliga consiste en cultivar la clorella sorokiniana mediante fermentación heterotrófica, logrando impresionantes emisiones de CO₂ inferiores a 1 kg por kg de biomasa. Estos avances no solo reducen la huella ecológica, sino que también mejoran las economías de escala. Una tendencia notable es el surgimiento de operaciones híbridas: las cepas de agua dulce prosperan en estanques abiertos para la alimentación a granel, mientras que las cepas marinas se cultivan en fotobiorreactores, buscando ingredientes de alto valor. Esta estrategia ofrece una cartera de productos diversificada y mitiga los riesgos en las distintas zonas climáticas.
Además, la capacidad de soportar condiciones de alta salinidad y calor facilita el cultivo en agua de mar y en tierras marginales, reduciendo la competencia por los recursos con los cultivos tradicionales. Los reactores de biopelícula, idóneos para procesar aguas residuales marinas, alcanzan una impresionante tasa de 5.66 g m²d¹, a la vez que purifican los efluentes. Destacando el potencial comercial de los extremófilos, la iniciativa ProFuture, respaldada por la UE, está investigando Galdieria sulphuraria, una cepa con un contenido proteico del 62-65 %.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo: La espirulina domina el mercado, mientras que la clorella acelera el crecimiento
En 2025, la espirulina dominaba el mercado de proteínas de algas con una cuota de mercado del 55.98%, lo que demuestra su presencia durante décadas en suplementos y su gran reconocimiento por parte de los consumidores. Mientras tanto, la clorella se convirtió en la variante de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.88%, gracias a su amplia solubilidad en pH, lo que la convierte en una opción predilecta para bebidas ácidas. La espirulina cuenta con un perfil completo de aminoácidos y un bajo nivel de ácidos nucleicos, lo que mejora su digestibilidad y sus beneficios para la salud. Esto le ha valido el respaldo de la OMS y otras organizaciones sanitarias, impulsando significativamente el crecimiento del segmento. Por ejemplo, los innovadores fotobiorreactores cerrados producen una pasta fresca y húmeda, lo que garantiza la conservación de micronutrientes sensibles al calor y tiene un precio superior.
Además, la capacidad de recuperar un contenido proteico sustancial de la espirulina mediante ultrafiltración impulsa aún más la expansión del segmento. Qingdao Algaenutra Biotech destaca este potencial, con un contenido proteico del 61-90 % y una impresionante capacidad de decenas de toneladas anuales. Las optimizaciones de la extracción están produciendo contenidos proteicos que oscilan entre el 40 % y el 60 % del peso seco, y los perfiles equilibrados de aminoácidos de la clorella están impulsando el crecimiento del segmento. Un proceso de decoloración suave mejora el sabor sin sacrificar los nutrientes, allanando el camino para la integración en la alimentación general. Además, aunque siguen siendo nicho, especies emergentes como Galdieria sulphuraria, conocida por sus tonos azules naturales, y Tetraselmis chuii, preferida por sus sabores similares a los mariscos, están cobrando impulso a medida que los formuladores buscan cada vez más atributos funcionales y sensoriales únicos.
Por aplicación: los suplementos representaron una participación destacada, mientras que los alimentos y bebidas aceleraron el crecimiento
En 2025, los suplementos representaron una participación del 48.15 % en el mercado de proteínas de algas, mientras que el sector de alimentos y bebidas registró un crecimiento acelerado con una tasa de crecimiento anual compuesta (TCAC) del 7.31 %, lo que indica una creciente integración en la dieta diaria. Las proteínas de algas, en particular la espirulina y la clorella, ofrecen un perfil completo de aminoácidos, omega-3, vitaminas y minerales, lo que las posiciona como candidatas ideales para suplementos nutricionales. La espirulina, a menudo considerada un "superalimento", se ha incorporado a diversos formatos de suplementos, conectando con las tendencias de bienestar y fomentando una sólida confianza y fidelidad del consumidor. Además, fabricantes como Brevel y Corbion están introduciendo polvos de microalgas de sabor neutro, con un contenido proteico del 60-70 %, diseñados específicamente para el mercado de suplementos, impulsando la expansión del segmento.
Las proteínas de algas, derivadas de fuentes como la espirulina y la clorella, no solo proporcionan un perfil completo de aminoácidos y pigmentos naturales, sino que también se integran a la perfección en fórmulas vegetales. Los principales fabricantes de alimentos están incorporando proteínas de algas en una amplia gama de productos, como snacks, alternativas lácteas, zumos y barritas proteicas. Un ejemplo notable es el lanzamiento en 2024 de Phytabar de una barrita proteica de chocolate con infusión de algas y wakame, que aporta 9 g de proteína y omega-3, dirigida a consumidores con conciencia ambiental. Siguiendo esta tendencia, fabricantes como Corbion y ADM han lanzado productos proteicos a base de algas diseñados para el sector de la alimentación y las bebidas, destacando las ventajas del etiquetado limpio e impulsando el crecimiento del segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
En 2025, Norteamérica poseía una participación del 29.11 % en el mercado de proteínas de algas, impulsada por las vías GRAS de la FDA y una sólida cultura de alimentos funcionales. Las aprobaciones regulatorias de la FDA, combinadas con un aumento en la adopción de suplementos, impulsan los lanzamientos de productos e infunden confianza en el mercado. Empresas como Corbion, Cyanotech y Earthrise están a la vanguardia de la innovación en proteínas de algas. Las técnicas mejoradas de procesamiento de alimentos facilitan la integración de la proteína de algas en productos convencionales, impulsando así las ventas. Cabe destacar que Cyanotech alcanzó ventas netas de 23.1 millones de dólares en el año fiscal 2024, con sus líneas de espirulina hawaiana y astaxantina dominando un espacio premium en los anaqueles. Además, Canadá, a través de Health Canada, está respaldando las aprobaciones de colorantes e ingredientes, mientras que el clima cálido de México se está aprovechando para el cultivo rentable en estanques, impulsando la expansión del mercado.
En Europa, un pronunciado cambio de los consumidores hacia las proteínas vegetales sostenibles, junto con unas estrictas regulaciones ambientales que promueven la producción alimentaria ecológica, impulsa el crecimiento del mercado. La innovación europea es evidente, con la financiación de políticas y proyectos a la cabeza. En febrero de 2024, más de 20 especies recibieron la autorización para uso alimentario, lo que redujo drásticamente los costes de cumplimiento en unos notables 10 millones de euros, según destacó la Comisión Europea. El compromiso de la UE con la sostenibilidad y el apoyo a la investigación de proteínas alternativas han acelerado la adopción de proteínas de algas en diversos sectores, desde la alimentación y las bebidas hasta la alimentación animal. Como prueba de este impulso, la Comisión Europea, en octubre de 2024, presentó una iniciativa de 5.7 millones de euros en el marco del Fondo Europeo Marítimo, de Pesca y de Acuicultura (FEMPA).
La región Asia-Pacífico se encuentra en una trayectoria ascendente, con una tasa de crecimiento anual compuesta (TCAC) del 8.19 %. La empresa china ProTi Food Technology ha conseguido financiación de Dao Foods, impulsando así su programa de desarrollo de cepas genéticamente modificadas. La extensa costa de la India y su rica biodiversidad auguran un futuro de cultivo marino rentable, sujeto a una normativa más clara. A partir de 2024, el Gobierno de la India, a través del Ministerio del Interior, ha actualizado oficialmente la longitud de la costa del país a unos extensos 11 098,81 kilómetros. Mientras tanto, países como Japón, Australia y Singapur están aprovechando la fermentación de precisión y los incentivos para la investigación y el desarrollo. Por el contrario, Indonesia y Tailandia están incursionando en la acuicultura en estanques abiertos, posicionando conjuntamente a la región como un floreciente centro de innovación, impulsando aún más el crecimiento del mercado.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La comercialización de proteínas de algas se rige por una combinación de autorizaciones para nuevos alimentos y normas específicas para aditivos que varían según la jurisdicción. En la Unión Europea, la entrada al mercado de muchos ingredientes derivados de algas se rige por el marco de los nuevos alimentos y su inclusión en la lista de la Unión (Reglamento de Ejecución (UE) 2017/2470), que se consolidó mediante una actualización que entró en vigor en julio de 2026. Dentro de este sistema, algunas autorizaciones otorgan protección de datos por tiempo limitado, como la autorización de abril de 2024 para el betaglucano de Euglena gracilis, que designó a Kemin Foods LC como proveedor autorizado con un período de protección de 5 años.
En Norteamérica, Estados Unidos sigue aplicando normativas paralelas para los ingredientes y colorantes alimentarios, y la FDA también influye en la adopción de derivados de algas en las formulaciones. En febrero de 2026, la FDA modificó la normativa sobre aditivos colorantes para permitir un mayor uso del extracto de espirulina. En Canadá, Health Canada continúa utilizando su novedoso proceso de evaluación de alimentos para la proteína de algas entera, lo que afecta la rapidez con la que se pueden introducir nuevos formatos de proteína de algas en alimentos y bebidas de consumo habitual.
Panorama competitivo
El mercado de proteínas de algas presenta una fragmentación moderada. Empresas líderes, como Cyanotech, emplean técnicas de cultivo patentadas y se dirigen a canales de distribución premium. Un excelente ejemplo es el complejo integrado Kona de Cyanotech, que cuenta con enriquecimiento de CO₂ patentado y procesamiento interno. Mientras tanto, las empresas emergentes están ganando terreno gracias a sus capacidades mejoradas e innovaciones tecnológicas. Por ejemplo, Brevel emplea reactores interiores con iluminación LED, aumentando la producción a cientos de toneladas, a la vez que produce una proteína de sabor neutro y pigmentos vibrantes.
En otra iniciativa, Solar Foods se ha asociado con Ajinomoto para distribuir proteína de base aérea en toda Asia, combinando eficazmente la experiencia en fermentación con el acceso a los mercados regionales. Además, Fermentalg y Givaudan comercializan pigmentos azules naturales para bebidas, diversificando sus fuentes de ingresos más allá de la venta de proteínas. Las alianzas estratégicas impulsan una expansión global. Algenie, por ejemplo, está otorgando licencias de plataformas de capa fina a fábricas de piensos para acuicultura, lo que les ayuda a afrontar los retos de capital.
Además, las universidades están transfiriendo sus innovaciones en texturización a importantes empresas alimentarias mediante acuerdos exclusivos, lo que consolida una sólida cartera de innovación. En este panorama competitivo, el enfoque se desplaza del mero tamaño al liderazgo en costes, la diferenciación funcional y la adaptación a las regulaciones, creando un espacio donde tanto las startups como las multinacionales consolidadas pueden prosperar.
Líderes de la industria de las proteínas de algas
-
AlgoSource SA
-
Corporación Cyanotech
-
Corbion NV
-
Pond Technologies Holdings Inc.
-
Seagrass Tech privada limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Euglena completó la adquisición del negocio de cultivo de microalgas e ingredientes de Kobelco Eco-Solutions, centrado en Euglena gracilis (EOD-1). Esta operación refuerza el control sobre los activos de cultivo y el conocimiento técnico sobre ingredientes, lo que impulsa una mayor comercialización de ingredientes nutricionales derivados de microalgas.
- Agosto de 2025: Corbion se asoció con Kuehnle AgroSystems (KAS) para desarrollar y comercializar astaxantina natural producida mediante fermentación heterótrofa de algas. Esta colaboración amplía el acceso a métodos de producción basados en la fermentación que pueden mejorar la escalabilidad y la consistencia de los ingredientes derivados de algas utilizados en diversos mercados de nutrición.
- Junio de 2024: Brevel inauguró una planta de proteína de microalgas a gran escala en Israel (27 000 pies cuadrados) con una capacidad anual descrita como cientos de toneladas de proteína de microalgas en polvo. La puesta en marcha de esta planta comercial garantiza la disponibilidad de suministro para los formuladores que se dedican a suplementos y aplicaciones alimentarias que requieren volúmenes estables y especificaciones repetibles.
Alcance del informe sobre el mercado mundial de proteínas de algas
La proteína de algas es un tipo de proteína que se obtiene de diversas especias de algas y se considera una fuente alternativa y sostenible de proteínas. El mercado mundial de proteínas de algas está segmentado por tipo, aplicación y geografía. Según el tipo, el mercado se segmenta en espirulina, chlorella y otros tipos. Según la aplicación, el mercado se segmenta en alimentos y bebidas, suplementos dietéticos, productos farmacéuticos y otras aplicaciones. Según la geografía, el estudio proporciona un análisis sobre el mercado de proteína de algas en los mercados emergentes y establecidos a nivel mundial, incluidos América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del valor (en millones de dólares).
Por fuente
| Algas de agua dulce |
| Alga marina |
Por Tipo
| Spirulina |
| Chlorella |
| Otros |
por Aplicación
| Alimentos y Bebidas | Panaderías y pastelerías |
| Productos lácteos y alternativos a los lácteos | |
| Carnes/Aves/Mariscos y Productos Alternativos a la Carne | |
| Fitness | Nutrición Deportiva/Rendimiento |
| Nutrición del Anciano y Nutrición Médica | |
| Nutrición Animal |
Geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África |
| Por fuente | Algas de agua dulce | |
| Alga marina | ||
| Por Tipo | Spirulina | |
| Chlorella | ||
| Otros | ||
| por Aplicación | Alimentos y Bebidas | Panaderías y pastelerías |
| Productos lácteos y alternativos a los lácteos | ||
| Carnes/Aves/Mariscos y Productos Alternativos a la Carne | ||
| Fitness | Nutrición Deportiva/Rendimiento | |
| Nutrición del Anciano y Nutrición Médica | ||
| Nutrición Animal | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de proteínas de algas y las perspectivas de crecimiento?
El tamaño del mercado de proteínas de algas alcanzó los USD 219.96 millones en 2026 y se proyecta que alcance los USD 310.22 millones para 2031, creciendo a una CAGR del 7.12%.
¿Qué segmento lidera el mercado de proteínas de algas por fuente?
Las algas de agua dulce dominan con una participación de mercado del 76.88% en 2025, mientras que las algas marinas son las de más rápido crecimiento, con una CAGR del 7.62%.
¿Por qué son fundamentales los fotobiorreactores para ampliar la producción de proteínas de algas?
Los sistemas de fotobiorreactores cerrados aumentan el rendimiento, reducen la contaminación y permiten una producción durante todo el año: la nueva instalación de Brevel apunta a producir cientos de toneladas al año.
¿Qué región muestra el mayor potencial de crecimiento?
Asia-Pacífico lidera con una CAGR del 8.19%, respaldada por inversiones chinas e indias, climas favorables y marcos regulatorios en mejora.


