

Tamaño y cuota de mercado del alojamiento alternativo
Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
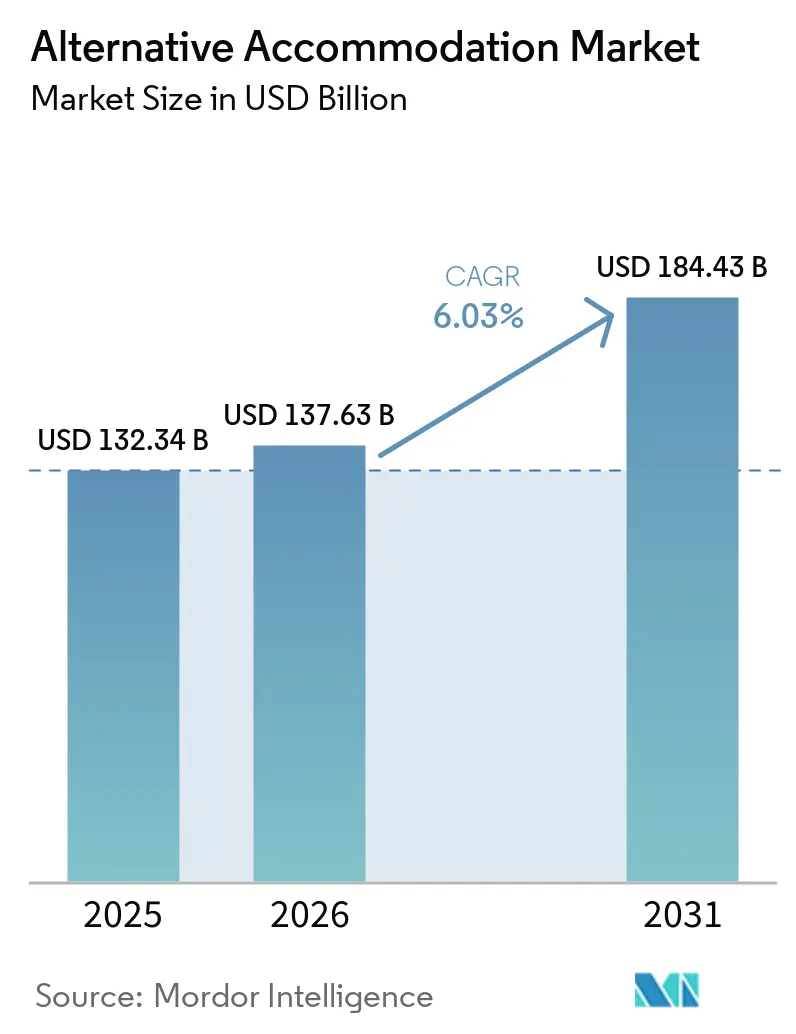
| Tamaño del mercado (2026) | USD 137.63 mil millones |
| Tamaño del mercado (2031) | USD 184.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.03% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
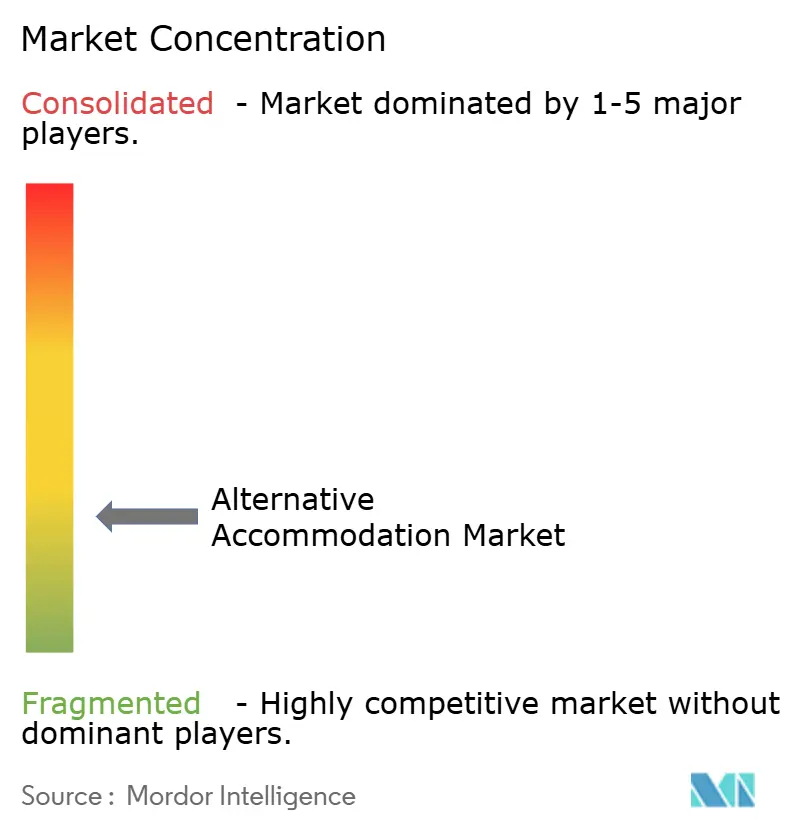
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de alojamientos alternativos realizado por Mordor Intelligence
Se prevé que el tamaño del mercado de alojamiento alternativo sea de 132.34 millones de dólares en 2025, 137.63 millones de dólares en 2026 y alcance los 184.43 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.03% entre 2026 y 2031.
El mercado de alojamientos alternativos sigue beneficiándose de patrones de viaje que favorecen las estancias en establecimientos locales, la inmersión cultural y los formatos de reserva flexibles frente a los alojamientos estandarizados. Europa se mantuvo como la mayor base regional en 2025, mientras que se prevé que Asia-Pacífico registre la expansión más rápida hasta 2031, lo que subraya que tanto los sistemas turísticos consolidados como los nuevos centros de demanda impulsan el crecimiento. El mercado de alojamientos alternativos también refleja un claro cambio en el comportamiento de los huéspedes, donde el descubrimiento comienza cada vez más con la propia estancia, especialmente entre los viajeros más jóvenes, que valoran los entornos singulares y las experiencias dirigidas por los anfitriones. Los viajes de ocio siguen siendo la mayor base de demanda, pero las estancias más largas y la demanda de viajes de trabajo están mejorando los patrones de ocupación y reduciendo la presión estacional para muchos operadores. Al mismo tiempo, el mercado de alojamientos alternativos sigue fragmentado a nivel de anfitrión y más concentrado a nivel de plataforma de reservas, lo que está configurando las estructuras de márgenes, las estrategias de fidelización y los esfuerzos de reserva directa en toda la categoría. [1] NITI Aayog, “Rethinking Homestays, Navigating Policy Pathways,” NITI Aayog, niti.gov.in
Conclusiones clave del informe
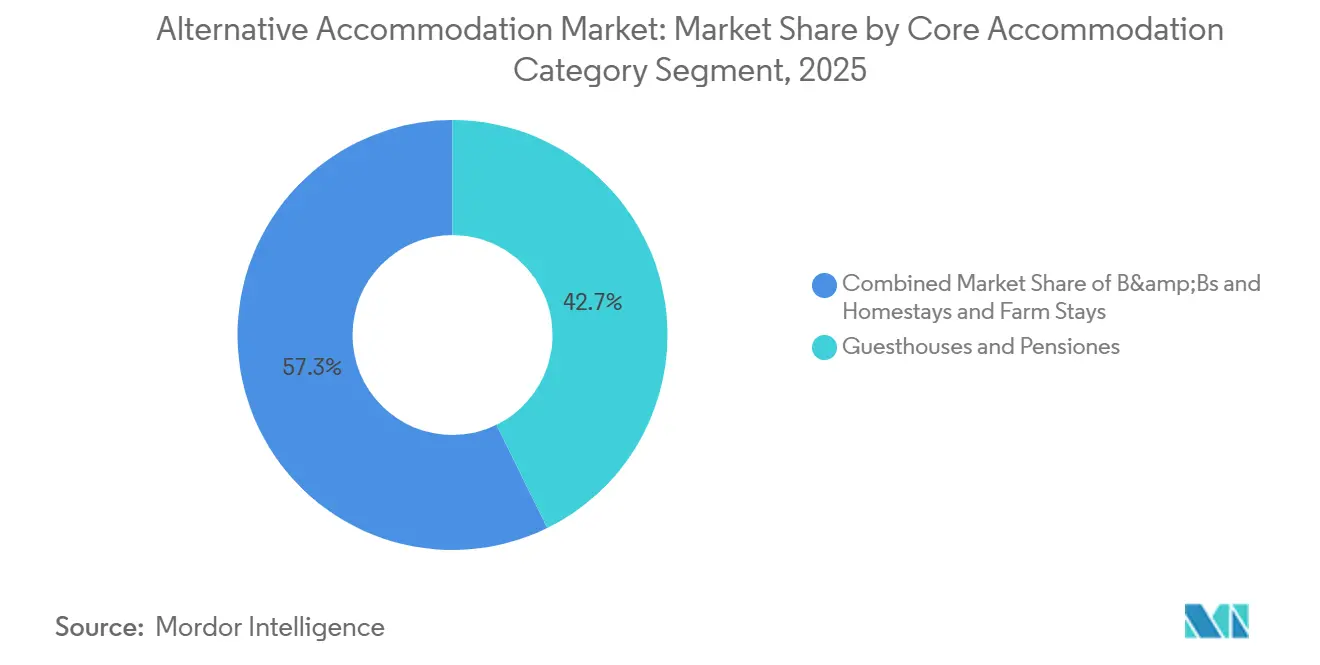
- Por categoría principal de alojamiento, las casas de huéspedes y pensiones lideraron con una cuota de ingresos del 42.73 % en 2025, mientras que se prevé que los alojamientos en casas particulares y granjas crezcan a una tasa de crecimiento anual compuesta del 7.12 % hasta 2031.
- Por canal de reservas, los intermediarios en línea y los mercados digitales representaron el 54.94% de la cuota de mercado en 2025, mientras que los canales directos al anfitrión registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 7.85%, hasta 2031.
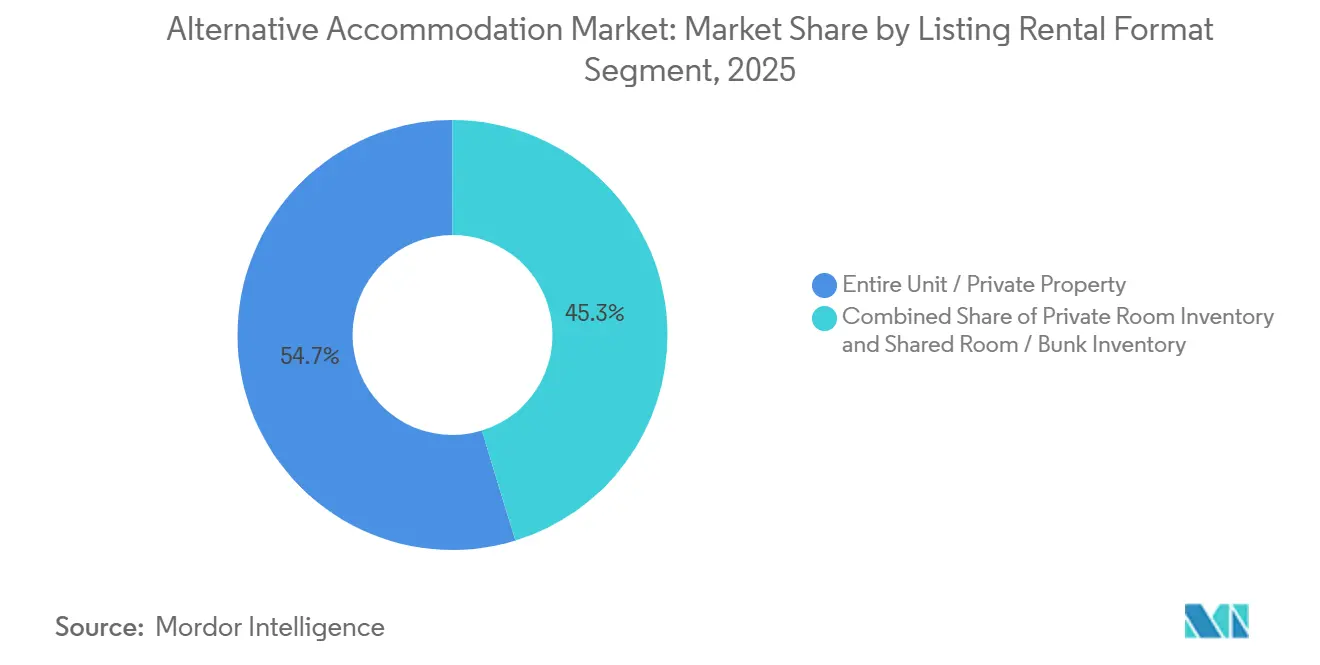
- En cuanto al formato de alquiler, las unidades completas y las propiedades privadas representaron el 54.73 % de los ingresos en 2025, mientras que el inventario de habitaciones privadas está creciendo a una tasa de crecimiento anual compuesta del 6.98 % hasta 2031.
- Por tipo de estancia, los viajes de ocio representaron el 60.12% de los ingresos en 2025, mientras que se prevé que las estancias largas y las vacaciones de trabajo crezcan a una tasa de crecimiento anual compuesta del 7.46% hasta 2031.
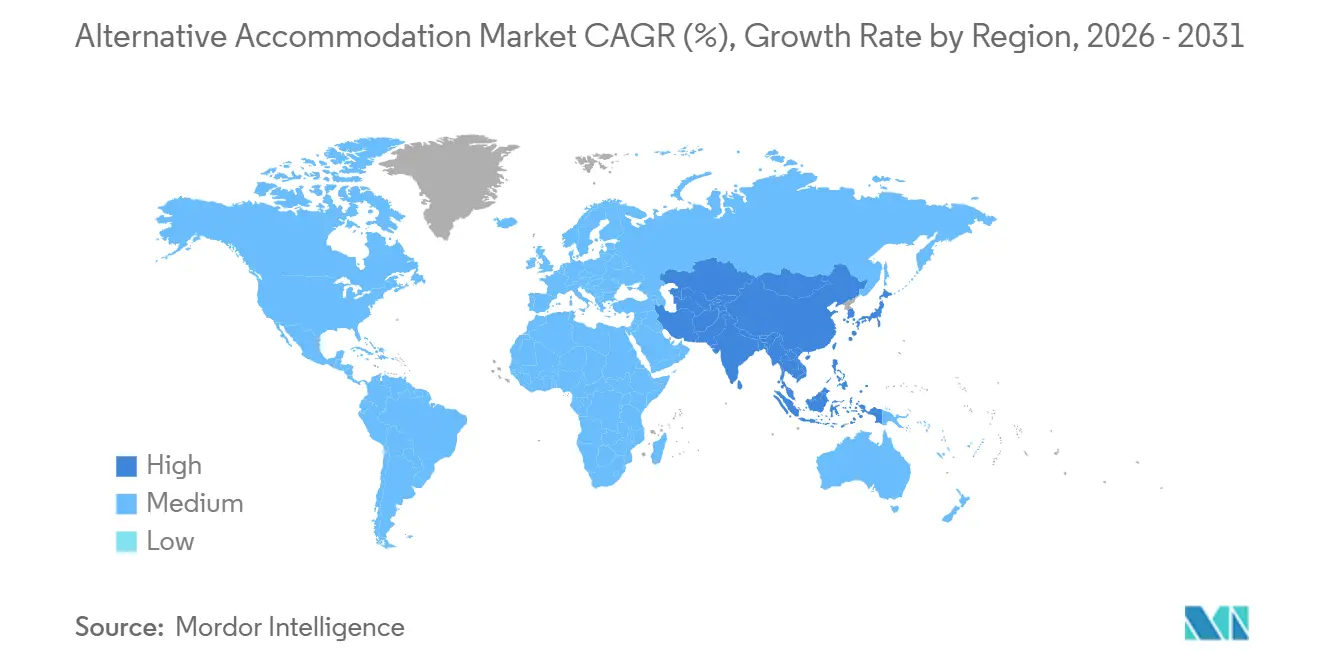
- Geográficamente, Europa representó el 36.85% de la cuota de mercado en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.93% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de alojamiento alternativo
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente preferencia por estancias auténticas y locales. | + 1.6% | Presencia global, con mayor presencia en Europa, Asia-Pacífico y Norteamérica. | Corto plazo (≤ 2 años) |
| Rápida penetración de las OTA en el inventario no hotelero. | + 1.1% | Global, con un crecimiento acelerado en Asia-Pacífico y América Latina. | Corto plazo (≤ 2 años) |
| Demanda de alojamientos de larga estancia y baja densidad para viajes de trabajo | + 0.8% | Europa, América del Norte, Asia Meridional | Mediano plazo (2-4 años) |
| Recuperación del turismo interno en destinos rurales y secundarios | + 0.7% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Apoyo al turismo comunitario y a las microempresas | + 0.4% | Sur de Asia, Sudeste Asiático, África Subsahariana | Largo plazo (≥ 4 años) |
| Economía de la conversión y reutilización adaptativa de propiedades patrimoniales | + 0.3% | Europa, Asia Oriental, Asia Meridional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preferencia por estancias auténticas y locales.
El mercado de alojamientos alternativos se beneficia de un claro cambio en la demanda hacia estancias que se sientan locales, personales y ligadas al lugar. American Express informó en 2026 que el 83 % de los millennials y la generación Z encuestados priorizan experiencias únicas y auténticas, y el 91 % dijo estar interesado en espacios históricos rehabilitados para futuros viajes, lo que impulsa directamente la demanda de B&B patrimoniales, casas de huéspedes y propiedades rurales boutique. El estudio de viajes de Airbnb en India también mostró que el 63 % de los viajeros de la generación Z eligieron un destino gracias a una estancia que descubrieron, lo que indica que el alojamiento ahora influye en la elección del viaje en lugar de simplemente servirle de apoyo. Este cambio otorga al mercado de alojamientos alternativos una ventaja sobre la oferta hotelera estandarizada, ya que las propiedades independientes a menudo poseen un carácter arquitectónico, interacción con los anfitriones y un contexto cultural que los viajeros más jóvenes ahora valoran más abiertamente. También impulsa la economía de la reutilización adaptativa, ya que las casas antiguas, las propiedades agrícolas y los edificios patrimoniales pueden generar valor de hospitalidad sin perder su identidad local.
Rápida penetración de las OTA en el inventario no hotelero.
El mercado de alojamientos alternativos se ha visto profundamente influenciado por las plataformas de viajes online, que siguen siendo la principal vía para la visibilidad, la generación de confianza y la finalización de transacciones. Airbnb reportó 9 millones de anuncios activos a finales de 2025, lo que subraya la magnitud que han alcanzado las principales plataformas en el sector del alojamiento no hotelero y por qué los canales online continúan dominando el comportamiento de búsqueda. Este alcance ayuda a los operadores independientes a acceder a una demanda que de otro modo permanecería inaccesible, especialmente en los flujos de tráfico internacionales y de larga distancia. Al mismo tiempo, el mercado de alojamientos alternativos está experimentando respuestas prácticas por parte de los anfitriones que desean reducir su dependencia de las comisiones y mejorar la rentabilidad de las reservas recurrentes. Cloudbeds y Journey avanzaron en esa dirección a principios de 2026 con un modelo de fidelización compartida que recompensaba las reservas directas con mayor peso que las reservas a través de OTA, demostrando que la distribución en este sector ya no se trata solo del volumen de inventario, sino también de cómo los anfitriones protegen sus márgenes y la fidelización de los huéspedes. El resultado es un mercado donde las OTA aún lideran en escala, pero los canales directos con los anfitriones están ganando importancia porque los operadores ahora consideran el control de las reservas como parte de la competitividad a largo plazo.
Demanda de alojamientos de larga estancia y baja densidad para viajes de trabajo
El mercado de alojamientos alternativos también se beneficia de los cambios en la duración y el propósito de los viajes, especialmente a medida que el trabajo remoto y el ocio se fusionan en un mismo patrón de estancia. Un estudio de 2025 publicado en el Journal of Destination Marketing & Management reveló que las vacaciones de trabajo están generando una demanda hotelera distinta, con huéspedes que se alojan durante más tiempo, gastan de forma diferente y utilizan los destinos de maneras diferentes al turismo de escapadas cortas. Este patrón favorece a los B&B, las estancias en granjas y las casas de huéspedes en entornos de baja densidad, ya que estos formatos ofrecen privacidad, interacción con la comunidad local y una sensación más hogareña que las habitaciones de hotel estándar. En el mercado de alojamientos alternativos, las estancias más largas también pueden mejorar la rentabilidad para los anfitriones al reducir los ciclos de limpieza, aumentar el gasto en servicios complementarios y facilitar la gestión de la volatilidad estacional. Esto es importante para la India y otros destinos del sur de Asia, donde las zonas rurales o secundarias pueden obtener una demanda durante todo el año si combinan alojamiento con conectividad, gastronomía local y experiencias basadas en actividades. Como resultado, la demanda de vacaciones de trabajo no solo aumenta la ocupación, sino que también está cambiando la viabilidad de los destinos y la resiliencia de los tipos de alojamiento durante el período previsto.
Recuperación del turismo interno en destinos rurales y secundarios
El mercado de alojamientos alternativos está recibiendo un apoyo constante gracias al aumento de los viajes nacionales a destinos rurales y secundarios, donde la oferta sigue siendo limitada y las expectativas de los huéspedes se centran más en las experiencias. Esto es especialmente relevante en la región de Asia-Pacífico, donde los patrones de viaje no urbanos han ampliado el papel comercial de los alojamientos familiares, las pequeñas casas de huéspedes y los alojamientos comunitarios. En India, NITI Aayog descubrió que los alojamientos familiares tienen un multiplicador de empleo de 4.38 y un multiplicador de producción de 2.04, lo que los convierte en uno de los canales vinculados al turismo más sólidos para la creación de medios de vida locales y una vía práctica para el microemprendimiento en destinos más pequeños. La Organización Internacional del Trabajo también ha destacado cómo el turismo comunitario puede generar empleos al tiempo que preserva los ecosistemas locales y la participación cultural, lo que respalda la relevancia a largo plazo de los modelos de alojamiento de propiedad local. En el mercado de alojamientos alternativos, esto significa que el crecimiento de la demanda ya no se centra en las principales ciudades, ya que los circuitos rurales, los viajes vinculados a peregrinaciones y el descubrimiento de destinos a través de canales sociales y digitales están impulsando el gasto hacia comunidades anfitrionas más pequeñas. Esto amplía la base de la categoría y crea un mayor margen de maniobra para la expansión del turismo basado en alojamientos familiares en mercados como la India, donde la formalización y el acceso al crédito aún están en desarrollo. [2] Organización Internacional del Trabajo, “Turismo comunitario en Jaflong: creación de empleo y conservación de la naturaleza”, Organización Internacional del Trabajo, ilo.org
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Carga fragmentada de cumplimiento de licencias y zonificación | -1.0% | Global, con mayor incidencia en la UE, Norteamérica y Oriente Medio y África. | Corto plazo (≤ 2 años) |
| Variabilidad en la calidad del servicio y déficit de confianza en comparación con los hoteles. | -0.7% | Global | Corto plazo (≤ 2 años) |
| Aumento de los costos de seguros, responsabilidad civil y seguridad | -0.5% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de mano de obra en zonas operativas remotas y rurales. | -0.4% | Europa, América del Norte, Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Licencias fragmentadas y variabilidad en la calidad del servicio
El mercado de alojamientos alternativos sigue enfrentándose a dificultades operativas debido a la diversidad de normativas, clasificaciones de propiedades y permisos locales en las distintas regiones. Esto supone una carga mayor para los pequeños anfitriones, especialmente para aquellos que intentan expandirse más allá de una sola propiedad o que operan en mercados donde el registro, la zonificación y el tratamiento fiscal no están armonizados. La limitación no es solo administrativa, ya que las estructuras regulatorias desiguales suelen ir acompañadas de una prestación de servicios inconsistente, lo que mantiene los niveles de confianza por debajo de los de los hoteles de marca para algunos viajeros. La encuesta realizada por Bed-and-Breakfast.it en 2025 a operadores en Italia mostró que los ingresos anuales promedio se mantenían en torno a los 26,500 euros (aproximadamente 28,900 dólares), lo que limita la capacidad de los pequeños operadores para reinvertir en mejoras de servicio, formación del personal y presentación de la marca. En India, la clasificación y la estandarización también pueden mejorar la credibilidad. Sin embargo, la adopción sigue siendo desigual entre los distintos mercados y tipos de propiedades, lo que significa que el mercado de alojamientos alternativos aún tiene que superar la brecha de confianza para captar nuevos usuarios a gran escala. Esta restricción no detiene el crecimiento, pero sí ralentiza el ritmo al que la oferta informal o de menor capacidad puede competir con las propiedades mejor gestionadas.
Variabilidad en la calidad del servicio y déficit de confianza en comparación con los hoteles.
La inconsistencia en el servicio sigue siendo una limitación fundamental para el mercado de alojamiento alternativo, ya que muchos establecimientos aún operan sin los procesos estandarizados que los viajeros esperan de los hoteles de marca. Los B&B, pensiones y alojamientos familiares más pequeños suelen presentar grandes diferencias en cuanto a limpieza, calidad del registro de entrada, servicio de comidas, prácticas de seguridad y gestión de quejas, lo que puede reducir la demanda recurrente entre los usuarios que se alojan por primera vez. El Informe B&B Italia 2025 señaló que los ingresos anuales promedio en el segmento B&B de Italia se mantuvieron en torno a los 26,500 euros (28,900 dólares), lo que limita la capacidad de muchos operadores para invertir en mejoras del servicio, formación del personal y asistencia digital a los huéspedes. Esta falta de confianza se hace más evidente cuando las descripciones engañosas de los alojamientos, los estándares de servicios desiguales o las reseñas de huéspedes no gestionadas crean una experiencia de reserva que resulta menos fiable que la de una estancia en un hotel. En India, el desafío también radica en la falta de formalización, ya que NITI Aayog señaló que el 88 % de los alojamientos familiares no estaban registrados, lo que indica que una gran parte de la oferta aún se encuentra fuera de marcos consistentes de calidad y cumplimiento. En consecuencia, es probable que los operadores gestionados profesionalmente y los establecimientos certificados se ganen la confianza más rápidamente. Al mismo tiempo, a los proveedores informales les puede resultar más difícil captar la demanda, incluso cuando el interés de los viajeros por los alojamientos locales se mantiene fuerte.
Análisis de segmento
Por categoría principal de alojamiento: las casas de huéspedes lideran en escala, mientras que los alojamientos familiares ganan en profundidad cultural.
En 2025, las casas de huéspedes y pensiones representaban el 42.73 % de la cuota de mercado de alojamientos alternativos, lo que las convertía en el formato de alojamiento principal con mayores ingresos. Su liderazgo se basa en corredores turísticos consolidados, prácticas operativas maduras y una estructura de reservas que los viajeros ya conocen bien en Europa y otros mercados de ocio con larga trayectoria. En el mercado de alojamientos alternativos, esta categoría se beneficia de una mayor facilidad de estandarización que los alojamientos familiares pequeños e informales, a la vez que conserva una identidad local que muchos huéspedes prefieren a los hoteles de cadena. Las casas de huéspedes también se han adaptado bien a los requisitos de los listados digitales, al comportamiento de reserva prioritariamente móvil y a la búsqueda basada en reseñas, lo que les ayuda a mantener su visibilidad comercial entre diversos grupos de viajeros. Su tamaño relativo les proporciona una ventaja práctica en la gestión de la reputación, la distribución multicanal y la inversión gradual en mejoras de calidad, todo lo cual contribuye a una ocupación más estable.
El alojamiento en casas de familia y en granjas es el formato principal de mayor crecimiento, y se proyecta que el mercado de alojamiento alternativo para este segmento se expanda a una tasa compuesta anual del 7.12 % hasta 2031. Dos fuerzas paralelas impulsan este crecimiento: la demanda de los viajeros por estancias más inmersivas y específicas del lugar, y el interés político en utilizar el turismo para ampliar las oportunidades de ingresos rurales. En India, esto se ha vuelto especialmente importante porque el alojamiento en casas de familia ofrece un puente práctico entre la demanda turística y la participación de los hogares en la economía del visitante. El informe de NITI Aayog de 2025 sobre alojamiento en casas de familia mostró que este segmento tiene el mayor multiplicador de empleo entre los subsectores turísticos, lo que respalda su papel en los esfuerzos de desarrollo y formalización rural. En el mercado de alojamiento alternativo, esto convierte al alojamiento en casas de familia en algo más que un tipo de alojamiento de nicho, ya que también sirve como modelo para el gasto local, la diversificación de destinos y la participación de la comunidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de reserva: la escala de las OTA sigue siendo dominante, mientras que la rentabilidad de las reservas directas mejora.
Los intermediarios en línea y los mercados digitales representaron el 54.94 % del mercado de alojamiento alternativo en 2025, lo que confirma que las plataformas siguen siendo la principal vía de reserva en esta categoría. Su magnitud se debe a tres claras ventajas: amplia visibilidad del inventario, confianza del usuario y una experiencia de reserva móvil sencilla que los operadores individuales tienen dificultades para igualar. En el mercado de alojamiento alternativo, esto ha convertido a las agencias de viajes en línea (OTA) en esenciales para captar la demanda, especialmente para los viajes internacionales y los huéspedes que reservan por primera vez y que confían en sistemas de pago y estructuras de reseñas familiares. Solo Airbnb finalizó 2025 con 9 millones de anuncios activos, lo que demuestra la profunda integración del alojamiento no hotelero en el comportamiento de búsqueda y conversión de viajes convencional. Por lo tanto, este canal sigue siendo el motor de crecimiento por defecto para muchos pequeños anfitriones, incluso cuando buscan reducir su dependencia de la distribución a través de terceros.
Los canales de reserva directa con el anfitrión son el segmento de mayor crecimiento, y se prevé que el mercado de alojamiento alternativo para este canal crezca a una tasa compuesta anual del 7.85 % hasta 2031. Este crecimiento refleja un claro cambio entre los anfitriones hacia menores costes de distribución y un mayor control sobre la relación con los huéspedes, especialmente a medida que los modelos de las agencias de viajes online (OTA) con altas comisiones siguen presionando los márgenes de los operadores pequeños e independientes. Las reservas directas también ofrecen a los propietarios mayor flexibilidad en precios, ofertas de fidelización, comunicación y conversión de estancias repetidas, lo que cobra cada vez más importancia en alojamientos tipo B&B, casas de huéspedes y casas particulares. El segmento también se beneficia de nuevas herramientas tecnológicas que facilitan a los alojamientos independientes la gestión de sitios web, pagos, interacción con los huéspedes y programas de fidelización sin depender por completo de grandes plataformas de terceros. Como resultado, si bien los intermediarios online siguen liderando en escala, los canales de reserva directa con el anfitrión se están consolidando como una ruta estratégica más sólida para los operadores centrados en la rentabilidad, la identidad de marca y la fidelización de clientes a largo plazo.
Formato de alquiler: Las unidades completas mantienen el liderazgo, mientras que las habitaciones privadas recuperan relevancia estratégica.
Los alquileres de apartamentos completos y propiedades privadas representaron el 54.73 % de los ingresos en 2025, convirtiéndose en el formato de alquiler más popular en el mercado de alojamiento alternativo. Su éxito refleja la preferencia de los huéspedes por la privacidad, la independencia y la flexibilidad en el registro de entrada, la cocina y el uso de las zonas comunes. Este formato también se adapta bien a las reservas de larga duración, ya que los viajeros que utilizan una propiedad tanto para trabajar como para disfrutar del ocio suelen preferir tener control total sobre el entorno. En el mercado de alojamiento alternativo, los apartamentos completos se beneficiaron aún más de los hábitos posteriores a la pandemia, que favorecieron las estancias con menor contacto y los alojamientos con cocina equipada. Los grupos familiares y los pequeños grupos de viaje han aportado un apoyo adicional, ya que a menudo consideran que las propiedades privadas ofrecen una mejor relación calidad-precio que reservar varias habitaciones de hotel.
Se prevé que el inventario de habitaciones privadas crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.98 % hasta 2031, lo que demuestra que el alojamiento en propiedades compartidas no se limita a los viajes económicos. El atractivo de las habitaciones privadas ahora incluye a viajeros que buscan interacción social, orientación local y una experiencia más auténtica, en lugar de una estancia totalmente aislada. Aquí es donde los tradicionales B&B y las casas de huéspedes gestionadas por anfitriones mantienen una ventaja importante, ya que su valor reside a menudo en la conversación, el servicio de desayuno, el conocimiento del barrio y la calidez humana, más que en la mera superficie. En el mercado de alojamiento alternativo, las habitaciones privadas pueden, por lo tanto, satisfacer tanto las necesidades de asequibilidad como las de experiencia, según el establecimiento y el destino. Esto es especialmente relevante para la India, donde la interacción con los anfitriones, el alojamiento en hogares particulares y las estancias con raíces culturales pueden ser un aspecto positivo de la decisión de viaje, en lugar de una desventaja.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Stay Purpose: El ocio domina la demanda, mientras que las vacaciones laborales mejoran la calidad de los ingresos.
El turismo de ocio representó el 60.12 % de los ingresos del mercado en 2025, lo que lo mantiene firmemente en el centro del mercado de alojamiento alternativo. Este amplio segmento incluye escapadas cortas, viajes familiares, escapadas rurales y viajes experienciales, que se alinean naturalmente con los B&B, las casas de huéspedes y los alojamientos familiares. La categoría sigue beneficiándose del valor emocional y cultural que el alojamiento independiente puede ofrecer con mayor facilidad que los hoteles estandarizados. En el mercado de alojamiento alternativo, la demanda de ocio también se alinea bien con el descubrimiento de destinos, ya que las estancias singulares a menudo influyen en la elección de destino de los viajeros. Esta dinámica es especialmente visible entre los huéspedes más jóvenes, quienes están cada vez más dispuestos a elegir un destino después de encontrar un alojamiento atractivo, en lugar de seguir la antigua secuencia de reserva de hotel primero.
El segmento de estancias largas y viajes de trabajo es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.46 % hasta 2031, lo que está transformando positivamente la economía de los anfitriones. Un estudio publicado en 2025 sobre viajes de trabajo reveló que estos huéspedes suelen alojarse más tiempo, gastan más en comida y actividades locales y muestran una mayor intención de volver a reservar que los viajeros de ocio que realizan estancias cortas. En el mercado de alojamiento alternativo, esto significa que la calidad de los ingresos puede mejorar incluso si la frecuencia de las reservas no aumenta al mismo ritmo. Las estancias más largas reducen los costes de rotación y pueden estabilizar la ocupación durante las temporadas bajas, lo cual es valioso para los pequeños operadores que gestionan una capacidad limitada. Para la India, este formato es particularmente relevante porque los destinos de montaña, rurales y espirituales pueden combinar la inmersión local con la demanda de estancias más largas de una manera que los grandes hoteles urbanos a menudo no pueden.
Análisis geográfico
Mercado europeo de alojamiento alternativo
Europa representó el 36.85 % de la cuota de mercado de alojamientos alternativos en 2025, lo que refleja la sólida base de alojamientos independientes de la región y su larga tradición en turismo rural y cultural. El sector de alojamientos no hoteleros de España registró 146.3 millones de pernoctaciones en 2025, estableciendo un nuevo récord y demostrando que los formatos no hoteleros no son una parte marginal de la demanda turística europea. Italia aportó un apoyo adicional, con 5.1 millones de llegadas de agroturismo en 2025 y un valor de mercado cercano a los 2 millones de euros (aproximadamente 2.18 millones de dólares). La fortaleza de la región reside en corredores turísticos consolidados, una amplia oferta de propiedades independientes y una base de huéspedes ya familiarizada con los formatos de alojamiento de propiedad local.
Mercado de alojamiento alternativo en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, y se prevé que el mercado de alojamiento alternativo en esta región se expanda a una tasa de crecimiento anual compuesta (TCAC) del 7.93 % hasta 2031. India es uno de los principales impulsores estructurales de este panorama regional, con ingresos por ventas de alojamiento en casas particulares de 4,722 millones de rupias indias (aproximadamente 567 millones de dólares estadounidenses) en 2024 y una TCAC prevista del 11.0 % hasta 2031. Esto hace que Asia-Pacífico sea importante no solo por las tasas de crecimiento, sino también por cómo el mercado de alojamiento alternativo puede ampliar la participación de hogares y pequeños operadores turísticos. La demanda rural, el crecimiento del turismo interno y el apoyo político están impulsando a la región hacia un ecosistema no hotelero más formal y escalable. Esta combinación es especialmente relevante en India, donde la política turística, el desarrollo de empresas locales y la diversificación del alojamiento se mueven cada vez más en la misma dirección.
El mercado de alojamiento alternativo en América y Oriente Medio y África
América del Norte también representó una participación significativa en 2025, respaldada por corredores de B&B establecidos en Estados Unidos y una base de huéspedes dispuesta a pagar por estancias diferenciadas en destinos pintorescos o en regiones vinícolas. El mercado de alojamiento alternativo en la región está entrando en una fase de crecimiento más selectiva, donde los anfitriones establecidos obtienen cierta protección de precios a medida que el crecimiento de la oferta se modera en comparación con regiones de expansión más rápida. América del Sur está experimentando un mayor turismo nacional y un aumento en la actividad de alquileres a corto plazo, pero las deficiencias de infraestructura en destinos secundarios aún limitan la rapidez con la que la demanda puede convertirse en inventario reservable. Oriente Medio y África siguen siendo menores en términos de ingresos, pero la tendencia de los viajes es positiva debido a que la formalización y el reconocimiento de la categoría están mejorando en algunas partes de la región. En conjunto, estos patrones muestran que el mercado de alojamiento alternativo tiene una estructura global, pero el ritmo y la calidad del crecimiento aún dependen en gran medida de cómo cada región conecta la regulación, el desarrollo del destino y la preparación de los anfitriones. [3] Instituto Nacional de Estadística, “Encuesta De Ocupación En Alojamientos Turísticos Extrahoteleros, 2025,” Instituto Nacional de Estadística, ine.es
Panorama competitivo
El mercado de alojamientos alternativos sigue fragmentado a nivel de operadores, ya que la oferta se distribuye entre un gran número de B&B, casas de huéspedes y alojamientos familiares independientes. Esta fragmentación es una de las principales fortalezas del sector, pues ofrece a los viajeros variedad, un toque local y una marcada especificidad del destino. Al mismo tiempo, el mercado está más concentrado en la plataforma, donde un pequeño número de intermediarios digitales influyen en la búsqueda, las reservas y la visibilidad de las reseñas. Airbnb sigue siendo uno de los ejemplos más claros de este efecto de escala, con 9 millones de anuncios activos a finales de 2025 y una inversión continua para ampliar las opciones de reserva disponibles a través de la plataforma. Esta estructura implica que unos pocos propietarios no dominan el mercado de alojamientos alternativos. Sin embargo, este se ve fuertemente influenciado por unos pocos ecosistemas digitales que controlan la búsqueda, la conversión y la captación de huéspedes.
La competencia, por lo tanto, se ve cada vez más influenciada por cómo los operadores independientes equilibran el alcance de la plataforma con la creación de relaciones directas. En 2026, Airbnb se expandió para incluir hoteles boutique e independientes en 20 ciudades globales e introdujo la igualación de precios y comisiones más bajas para algunos alojamientos participantes, lo que demuestra que la plataforma está trabajando para incorporar una gama más amplia de alojamientos no convencionales a su red. Esto es importante para el mercado de alojamiento alternativo porque difumina algunas de las antiguas fronteras entre alquileres vacacionales, casas de huéspedes y hoteles independientes, al tiempo que conserva el atractivo de las estancias únicas. Cloudbeds y Journey adoptaron una estrategia diferente al crear un sistema de fidelización compartido para negocios de hostelería independientes, lo que ayuda a los operadores más pequeños a competir en la retención de huéspedes sin renunciar al control de la marca. Estos ejemplos demuestran que la competencia ya no se trata solo de quién tiene más inventario, sino también de quién controla la fidelización, los datos de los huéspedes y el comportamiento de reserva recurrente. En este entorno, los operadores independientes gestionados profesionalmente están mejor posicionados que los anfitriones informales para beneficiarse de las nuevas herramientas y opciones de distribución.
El nicho de mercado en el sector del alojamiento alternativo aún está en manos de operadores independientes que no han invertido en infraestructura de reservas directas, paquetes de experiencias ni señales de confianza basadas en certificaciones. Los alojamientos que combinan alojamiento con gastronomía, agricultura, artesanía, bienestar o narración de historias locales están mejor posicionados que aquellos que solo ofrecen habitaciones. Esto es especialmente relevante en India, donde el contexto local, la interacción con los anfitriones y la riqueza cultural suelen formar parte de la propuesta de valor del alojamiento, en lugar de ser un complemento. Por lo tanto, la diferenciación competitiva se centra en la profundidad del producto, la preparación digital y la capacidad de fidelizar a los huéspedes más allá de una única reserva a través de una agencia de viajes online (OTA). El mercado sigue lo suficientemente abierto para que participen los pequeños operadores. Sin embargo, la ventaja se está desplazando hacia aquellos que pueden presentarse con mayor coherencia, indicadores de confianza más sólidos y una experiencia del huésped más clara.
Líderes del sector de alojamientos alternativos
Airbnb, Inc.
Grupo B&B HOTELS
OYO Hotels and Homes Private Limited
Seleccione Posadas Distinguidas del Registro
El grupo Inn Collection
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Cloudbeds se asoció con Journey para crear una red de fidelización compartida para reservas directas de propiedades independientes, ofreciendo 5 veces más puntos de recompensa por reservas directas en comparación con los canales de las agencias de viajes online (OTA).
- Junio de 2026: MakeMyTrip lanzó una función confirmada de registro de entrada anticipado y salida tardía en más de 11,000 propiedades, incluyendo un amplio inventario de alojamientos familiares y villas en India, lo que permite a los huéspedes asegurar el acceso anticipado a la habitación mediante franjas horarias estructuradas de tres, seis o nueve horas para ayudar a los anfitriones independientes a monetizar el inventario previamente no utilizado.
- Mayo de 2026: Airbnb amplió su plataforma para incluir hoteles boutique e independientes en 20 ciudades de todo el mundo, entre ellas Nueva York, París, Londres, Madrid, Roma y Singapur, introduciendo una garantía de igualación de precios y comisiones más bajas para los alojamientos boutique.
- Agosto de 2025: El NITI Aayog de la India publicó "Repensando los alojamientos en casas particulares: Navegando por las vías políticas", recomendando préstamos MUDRA sin garantía, límites de 30 días para la resolución de solicitudes y un registro único para el sector de alojamientos en casas particulares del país.
Alcance del informe sobre el mercado global de alojamiento alternativo
| Bed & Breakfasts (B&B) |
| Pensiones y casas de huéspedes |
| Alojamiento en casas de familia y granjas |
| Intermediarios en línea y mercados digitales |
| Canales directos al anfitrión |
| Intermediarios y mayoristas fuera de línea |
| Unidad completa / Propiedad privada |
| Inventario de habitaciones privadas |
| Inventario de habitaciones/literas compartidas |
| Viaje de placer |
| Viaje de negocios |
| Visita a amigos y familiares (VFR) |
| Estancias largas y vacaciones de trabajo |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por categoría de alojamiento principal | Bed & Breakfasts (B&B) | |
| Pensiones y casas de huéspedes | ||
| Alojamiento en casas de familia y granjas | ||
| Por canal de reserva | Intermediarios en línea y mercados digitales | |
| Canales directos al anfitrión | ||
| Intermediarios y mayoristas fuera de línea | ||
| Formato de listado de alquiler | Unidad completa / Propiedad privada | |
| Inventario de habitaciones privadas | ||
| Inventario de habitaciones/literas compartidas | ||
| Por Stay Purpose | Viaje de placer | |
| Viaje de negocios | ||
| Visita a amigos y familiares (VFR) | ||
| Estancias largas y vacaciones de trabajo | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de los alojamientos alternativos para el año 2031?
Se prevé que esta categoría alcance los 184.43 millones de dólares en 2031, frente a los 137.63 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 6.03% durante el período 2026-2031.
¿Qué categoría de alojamiento genera mayores ingresos?
Las casas de huéspedes y pensiones lideraron la categoría con una cuota de ingresos del 42.73 % en 2025, lo que demuestra la continua fortaleza del alojamiento independiente gestionado profesionalmente.
¿Qué formato está creciendo más rápidamente entre los principales tipos de alojamiento?
Se prevé que los alojamientos en casas de familia y en granjas experimenten el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 7.12 % hasta 2031, impulsados por la demanda de viajes culturales y las políticas de sustento rural.
¿Por qué están ganando importancia los canales de reserva directa?
Los canales de venta directa al anfitrión están creciendo porque los anfitriones buscan mejores márgenes, mayor control sobre los huéspedes recurrentes y menor dependencia de las comisiones de las agencias de viajes online (OTA).
¿Qué región se está expandiendo más rápidamente?
La región de Asia-Pacífico es el segmento regional de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) prevista del 7.93 % hasta 2031, impulsada por India y otros mercados de destino secundarios.
¿Qué es lo que más está cambiando la economía de los países anfitriones?
La demanda de estancias largas y de viajes de trabajo combinados está teniendo un fuerte impacto, ya que las reservas más prolongadas mejoran la estabilidad de la ocupación, reducen los costes de rotación y aumentan el gasto local en servicios complementarios.


