

Tamaño y participación del mercado de lingotes de aluminio
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
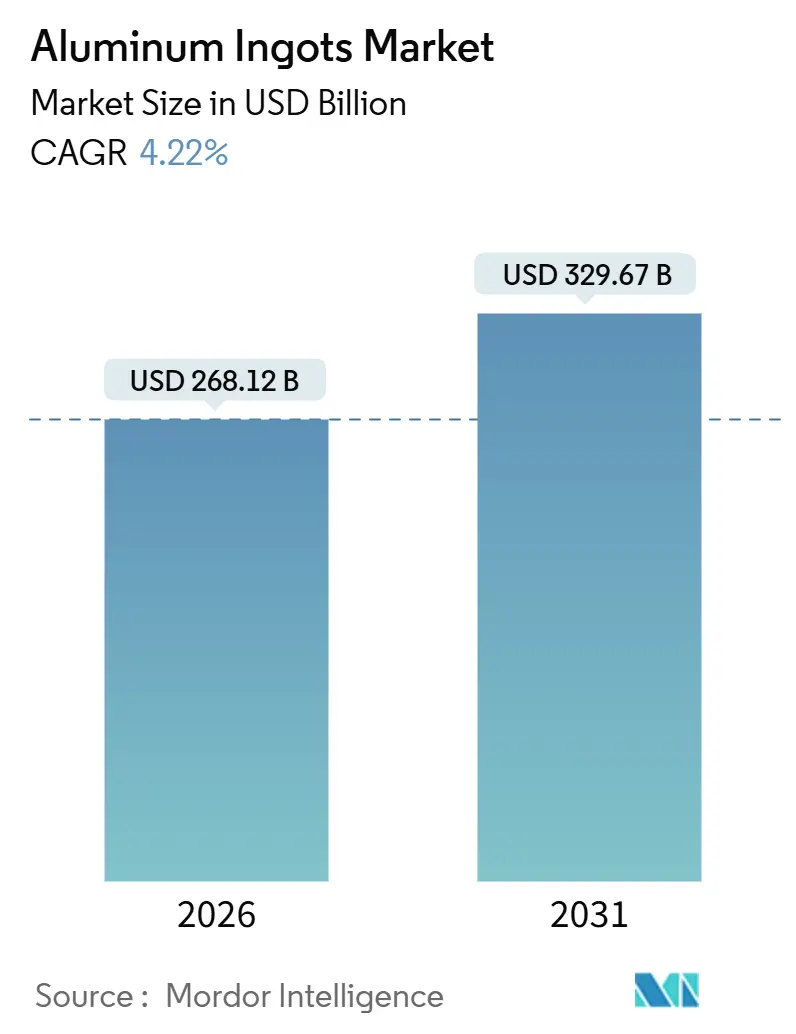
| Tamaño del mercado (2026) | USD 268.12 mil millones |
| Tamaño del mercado (2031) | USD 329.67 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.22% CAGR |
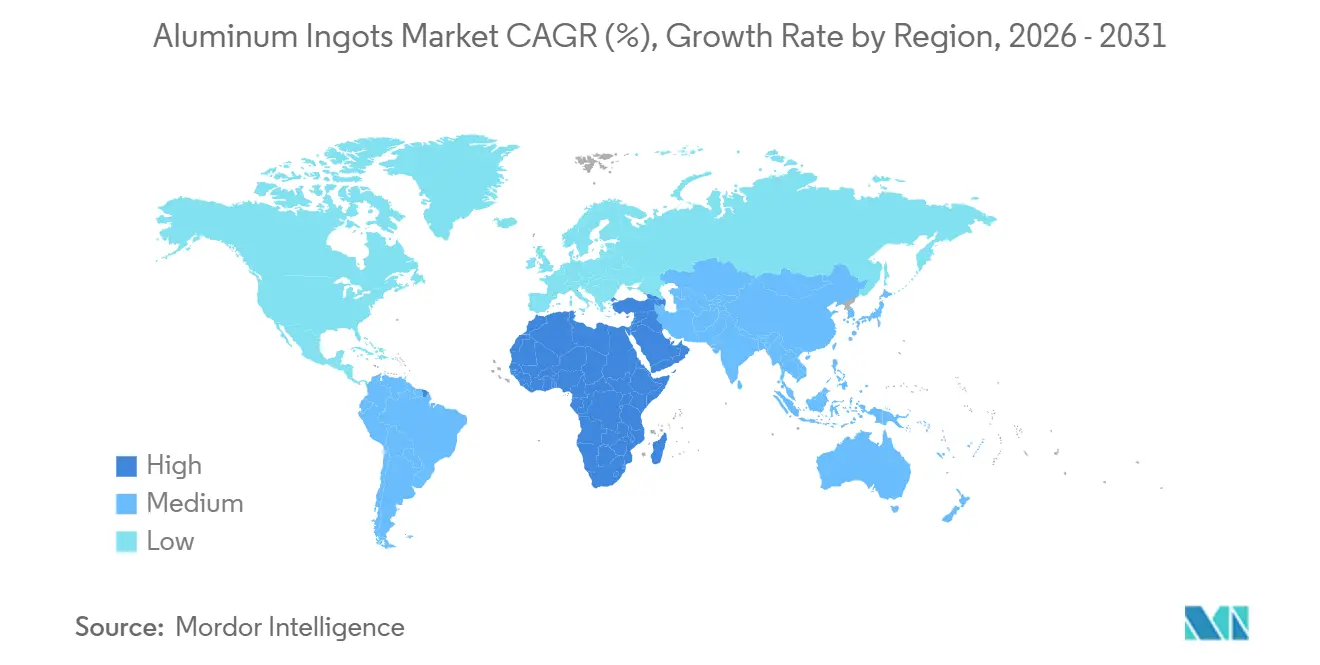
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
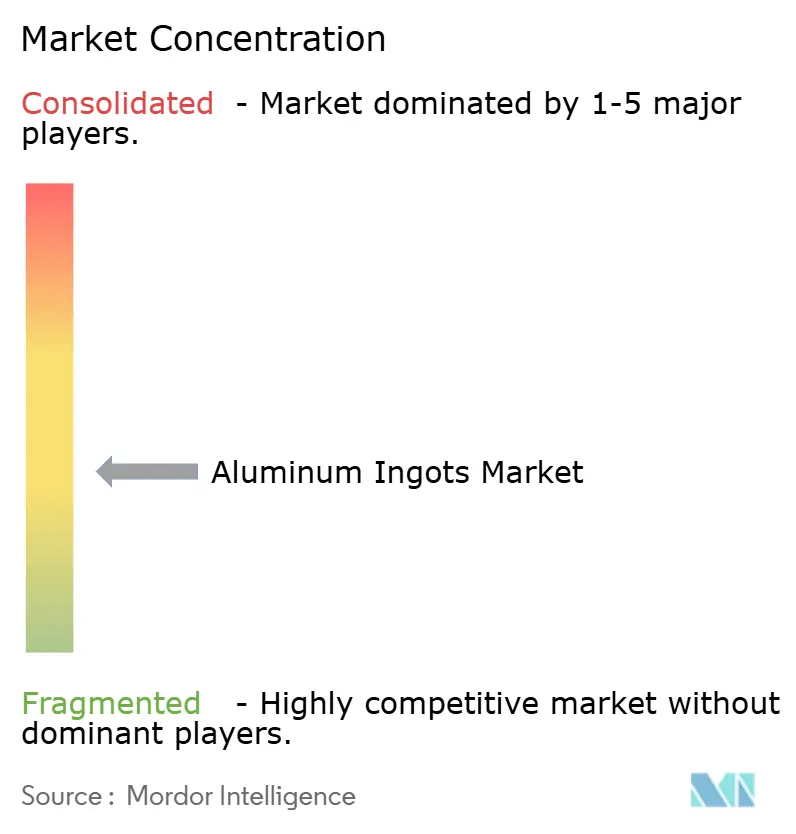
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de lingotes de aluminio por Mordor Intelligence
El tamaño del mercado de lingotes de aluminio se estima en USD 268.12 mil millones en 2026 y se espera que alcance los USD 329.67 mil millones para 2031, con una CAGR del 4.22% durante el período de pronóstico (2026-2031). Los cambios en la capacidad están transformando las curvas de costos, ya que los lingotes secundarios ahora crecen más rápido que el metal primario a medida que los fabricantes de automóviles cierran los ciclos de chatarra para cumplir con los objetivos del Alcance 3. Las normas fronterizas de carbono en la Unión Europea, el Reino Unido y Canadá recompensan el suministro de bajas emisiones, dirigiendo las primas hacia las fundiciones que utilizan energía hidroeléctrica o celdas de ánodo inerte. Asia-Pacífico sigue siendo el ancla del volumen, pero Oriente Medio y África registran las ganancias más rápidas gracias al gas subsidiado y la proximidad a los fabricantes indios. Durante el período de pronóstico, la logística de metal líquido en China, la demanda de construcción modular en las economías emergentes y las tasas de construcción aeroespacial estables estabilizan el mercado de lingotes de aluminio incluso cuando los precios spot de la energía se disparan.
Conclusiones clave del informe
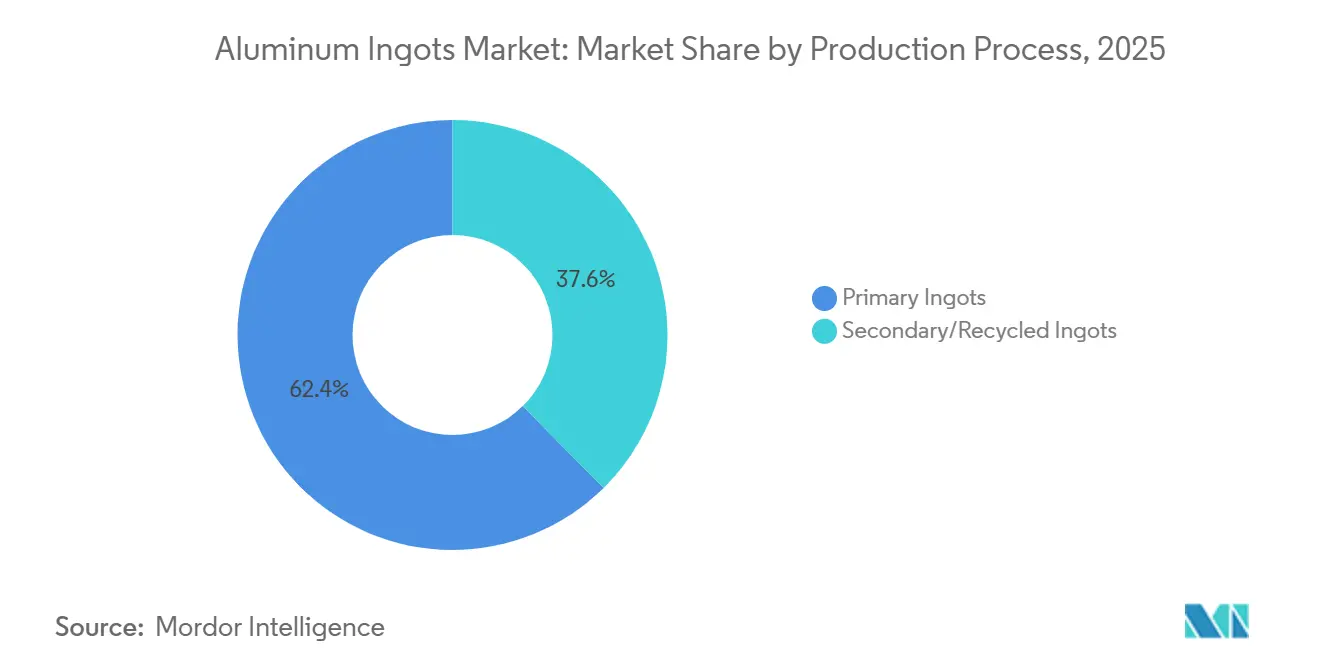
- Por proceso de producción, los lingotes primarios representaron el 62.41% de la participación de mercado de lingotes de aluminio en 2025, mientras que los lingotes secundarios se expandieron a una CAGR del 5.32% hasta 2031.
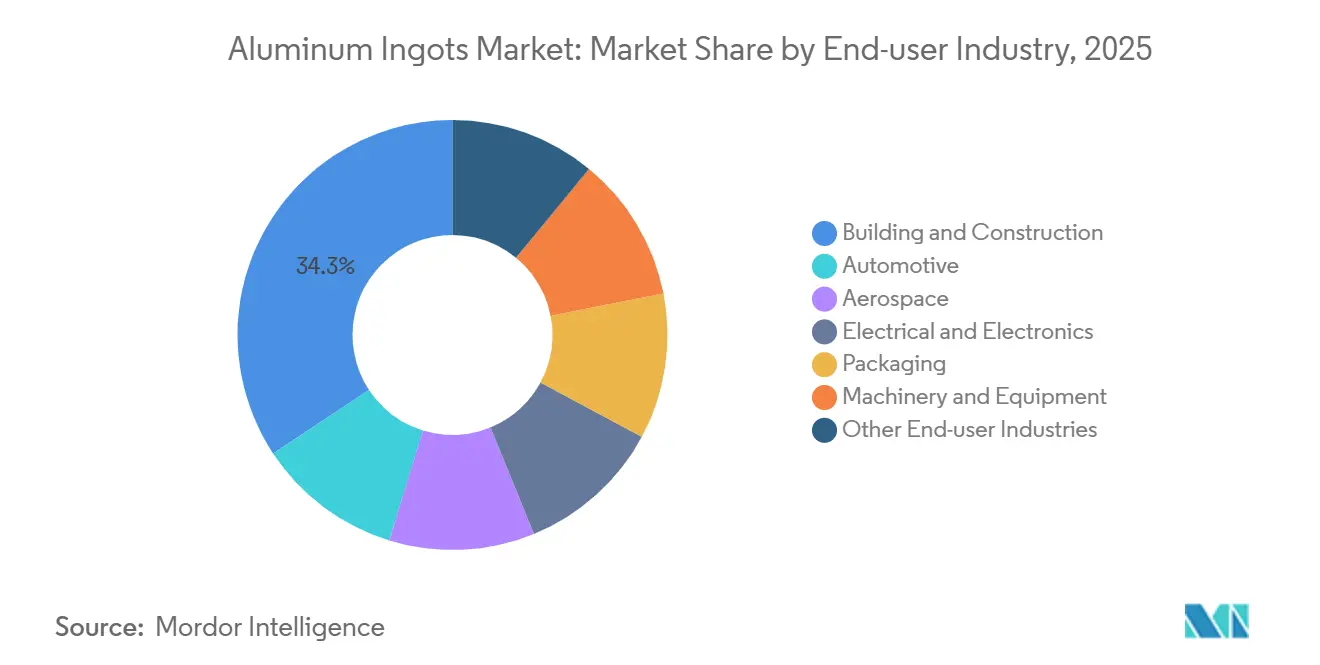
- Por industria de usuario final, la construcción y edificación lideraron con una participación de ingresos del 34.28 % en 2025; se pronostica que el sector automotriz avanzará a una CAGR del 5.18 % hasta 2031.
- Por geografía, Asia-Pacífico representó el 53.46% de la demanda en 2025 y se prevé que Oriente Medio y África crezcan a una CAGR del 4.97% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de lingotes de aluminio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las actividades de construcción en las economías emergentes | + 1.2% | Núcleo de APAC (China, India, ASEAN), propagación a MEA | Mediano plazo (2-4 años) |
| Demanda de aligeramiento en automóviles y vehículos eléctricos | + 1.5% | Global, con concentración en América del Norte, UE y China | Largo plazo (≥4 años) |
| Impulso a la descarbonización y ventaja de la reciclabilidad | + 0.9% | UE, América del Norte, primeros usuarios en APAC | Largo plazo (≥4 años) |
| Cambio hacia cadenas de suministro de metal líquido en China | + 0.4% | China y su impacto regional en la ASEAN | Corto plazo (≤2 años) |
| Premiumización de la fundición de ánodo inerte y bajo en carbono | + 0.6% | Global, liderado por los marcos regulatorios de la UE y América del Norte | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las actividades de construcción en las economías emergentes
La infraestructura pública impulsa una gran parte del volumen a corto plazo en el mercado de lingotes de aluminio. El Plan Nacional de Infraestructura de la India comprometió USD 1.4 billones hasta 2025, con aproximadamente el 30% destinado a proyectos de energía y ferrocarriles pesados de aluminio [1] Ministerio de Estadística e Implementación de Programas, Gobierno de la India, “Plan Nacional de Infraestructura”, india.gov.in . La tasa de urbanización del 66% de China en 2025 mantiene alta la demanda de muros cortina y techos, particularmente en las provincias costeras donde la resistencia a la corrosión es crítica. Vietnam e Indonesia replican este patrón, ya que el uso de aluminio per cápita en Vietnam aumentó a 5.1 kilogramos en 2025. El crecimiento en módulos prefabricados reduce las tolerancias dimensionales, recompensando a las fundiciones que integran la fundición y la extrusión en un solo sitio. Estos cambios sustentan ganancias sostenidas de un dígito medio en el mercado de lingotes de aluminio.
Demanda de aligeramiento en automóviles y vehículos eléctricos
Los vehículos eléctricos de batería utilizan entre un 20 % y un 30 % más de aluminio que los de combustión interna, principalmente en carcasas y estructuras de protección contra impactos. El contenido promedio de aluminio por vehículo ligero norteamericano alcanzó los 220 kilogramos en 2025 y debería ascender a 250 kilogramos para 2030. Los sistemas de reciclaje de chatarra de circuito cerrado, como los programas operados por Novelis, devuelven los recortes de estampación al mismo laminador en un plazo de 60 días, lo que preserva la composición química de la aleación y reduce la demanda de material virgen. Las piezas fundidas con alto contenido de silicio de las cajas de baterías de los vehículos eléctricos planteaban obstáculos para el reciclaje; sin embargo, la nueva separación en estado sólido resuelve los riesgos de fragilización, lo que amplía la adopción de lingotes secundarios. El resultado es una tendencia duradera en el mercado de lingotes de aluminio, con marcas de movilidad que buscan un metal con bajas emisiones de carbono verificado para mantener las emisiones de las flotas por debajo de los límites regulatorios cada vez más estrictos.
Impulso a la descarbonización y ventaja de la reciclabilidad
El aluminio secundario consume solo el 5% de la energía necesaria para el metal primario, lo que lo posiciona bien a medida que las jurisdicciones incorporan los costos del carbono. El Mecanismo de Ajuste Fronterizo de Carbono de la UE asigna un factor predeterminado de 10.6 toneladas de CO₂ a los lingotes no verificados, lo que añade costos de certificado cercanos a los 954 EUR por tonelada a un precio del carbono de 90 EUR. Canadá y el Reino Unido han señalado marcos similares para 2027-2028. Los productores de Quebec, Noruega e Islandia ya se cubren con huellas inferiores a 4 toneladas de CO₂ por tonelada y obtienen primas de 200 a 300 USD de los compradores que necesitan exenciones del Alcance 3. Por lo tanto, el mercado de lingotes de aluminio se polariza: las fundiciones bajas en carbono prosperan, mientras que las plantas de carbón ceden participación a menos que descarbonicen las redes o aumenten el reciclaje.
Cambio hacia cadenas de suministro de metal líquido en China
China se ha propuesto alcanzar el 90% del transporte de metal líquido para 2025, evitando pérdidas por refundición de 300 a 400 kWh por tonelada. Las conexiones ferroviarias piloto transportan el aluminio fundido en cucharas aisladas directamente a los fabricantes en 48 horas, lo que ahorra energía y minimiza las pérdidas por oxidación. La agrupación de fundiciones y coladas en un radio de 500 kilómetros hace viable el modelo. India y los productores del Golfo Pérsico estudian ahora rutas similares para extrusiones de gran volumen. Este reajuste operativo divide el mercado de lingotes de aluminio entre lingotes sólidos básicos para la exportación y flujos líquidos contraídos que reducen drásticamente el capital circulante para los usuarios nacionales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas y la energía | -0.8% | Global, agudo en Europa y regiones con mercados energéticos desregulados | Corto plazo (≤2 años) |
| Ajustes en la frontera del carbono y auditorías ESG más estrictas | -0.5% | UE, América del Norte, repercusión en los productores de APAC orientados a la exportación | Mediano plazo (2-4 años) |
| Limitaciones a la escasez de agua relacionadas con la energía hidroeléctrica | -0.3% | China (Yunnan, Sichuan), Noruega, Brasil, partes de Canadá | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas y la energía
La fundición consume entre 13 y 15 MWh de electricidad por tonelada, lo que significa que las fluctuaciones de potencia pueden reducir drásticamente los márgenes de beneficio. La capacidad europea se contrajo en más de un millón de toneladas en 2025, ya que los precios del gas superaron los 100 EUR por MWh, a pesar de que los precios en la Bolsa de Metales de Londres se acercaban a los 2,500 USD. Los costos de la alúmina también se dispararon cuando las interrupciones del suministro en Guinea impulsaron las cotizaciones FOB Australia por encima de los 450 USD por tonelada. Solo las grandes empresas integradas verticalmente con refinerías cautivas y contratos hidroeléctricos se mantuvieron rentables. La financiación de nuevas fundiciones se vuelve más difícil cuando los prestamistas de compra directa exigen contratos de energía a más de cinco años. Esta volatilidad resta 0.8 puntos porcentuales a la CAGR prevista para el mercado de lingotes de aluminio.
Ajustes en la frontera del carbono y auditorías ESG más estrictas
Los exportadores a la UE deben presentar datos de Alcance 1 y Alcance 2 verificados según la norma ISO-14064 a partir de 2026. Los factores predeterminados superiores a 10 toneladas de CO₂ por tonelada de aluminio activan costes de certificado superiores a 1,000 EUR, lo que excluye del mercado a las plantas con altas emisiones de carbono. El Reino Unido y Canadá implementarán normas paralelas en 2027 y 2028. Las fundiciones chinas de carbón se enfrentan a una disyuntiva: descarbonizar o redirigir su producción a mercados no regulados. Los compradores de los sectores automovilístico y aeroespacial aplican auditorías de EcoVadis y Sustainalytics que abarcan más allá de las emisiones, incluyendo prácticas hídricas y laborales, lo que aumenta los presupuestos de cumplimiento. Las fundiciones más pequeñas tienen dificultades para absorber estos costes, lo que lleva a una consolidación gradual en el mercado de lingotes de aluminio.
Análisis de segmento
Por proceso de producción: el reciclaje reduce la brecha
Los lingotes secundarios se expandieron a una tasa de crecimiento anual compuesta (TCAC) del 5.32 % hasta 2031, lo que erosionó el dominio del metal primario, que se situó en el 62.41 % en 2025. El mayor desguace de vehículos al final de su vida útil en Norteamérica generó 15 millones de automóviles en 2025, cada uno con 180 kilogramos de aluminio. Los sistemas de circuito cerrado permiten a Novelis convertir los desechos de estampación en láminas aptas para la industria automotriz en un plazo de 60 días, lo que refuerza la seguridad del suministro. La clasificación de estado sólido ahora produce lingotes secundarios que cumplen con las tolerancias ASTM B209, antes exclusivas del metal primario.
Las fundiciones primarias defienden su cuota de mercado promocionando productos bajos en carbono como Reduxa de Norsk Hydro o RenewAl de Rio Tinto, cada uno con la promesa de una huella de carbono inferior a 4 toneladas de CO₂ por tonelada. Estos productos generan primas de entre 150 y 250 USD en Europa, lo que limita la sustitución donde la pureza es crucial. Los fabricantes de latas de bebidas exigen un 90 % de contenido reciclado para 2030, pero la recolección se estanca en un 49 % en Estados Unidos. Este déficit de chatarra eleva las primas secundarias, reduciendo la brecha de costes y manteniendo ambas rutas vitales en el mercado de lingotes de aluminio.
Por industria de usuario final: la industria automotriz supera la demanda tradicional
La construcción representó el 34.28 % del volumen de 2025, pero el volumen de la automoción es el que más crece, con una tasa de crecimiento anual compuesta (TCAC) del 5.18 %. Las multas por incumplimiento de la flota de la UE, de 95 EUR por gramo de exceso de CO₂, impulsan la presión sobre los fabricantes para aligerar los vehículos. La F-150 Lightning de Ford ahorra 320 kilogramos gracias a una carrocería totalmente de aluminio, lo que aumenta la autonomía y reduce el tamaño de la batería. La fundición única de Tesla para la carcasa de la batería del Model Y elimina 370 elementos de fijación, lo que reduce el tiempo de montaje en un 30 %. El sector aeroespacial consume un volumen bajo de lingotes, pero mantiene un margen alto, ya que Boeing y Airbus aumentarán la producción a 480 y 735 aviones en 2025, respectivamente.
Las aplicaciones eléctricas se benefician del plan de la India de alcanzar 500 GW de energías renovables para 2030, lo que requiere 2 millones de kilómetros de conductores de aluminio. El sector de los envases se beneficia de la prohibición de los plásticos de un solo uso, ya que las latas y el papel de aluminio sustituyen a las películas de polímero. Estas diversas tendencias permiten que el mercado de lingotes de aluminio resista los ciclos del sector, ya que la debilidad en la construcción puede compensarse con la solidez en movilidad y envasado.
Análisis geográfico
Asia-Pacífico representó el 53.46% de la demanda mundial en 2025, impulsada por el apetito de China de 38 millones de toneladas y el de India de 4.2 millones de toneladas. Los compradores costeros chinos importan cada vez más metal bajo en carbono de Oriente Medio, mientras que las fundiciones del interior dependen de la energía del carbón nacional para los lingotes de grado de construcción. Japón y Corea del Sur, que carecen de fundición local, destacan en la segregación de chatarra específica de aleación que abastece a las marcas de electrónica [2] Japan Aluminium Association, “Scrap Segregation Technology Overview,” jaa.or.jp . Las naciones de la ASEAN importan lingotes pero reexportan extrusiones terminadas; Vietnam duplicó el consumo per cápita a 5.1 kilogramos para 2025 y espera un crecimiento de dos dígitos hasta 2028.
Los lingotes secundarios abastecieron el 48% de las necesidades de EE. UU. en 2025, gracias a que la Ley de Reducción de la Inflación incentiva el abastecimiento local. Alcoa reanudó su fundición de Warrick y Century Aluminum reabrió Hawesville, añadiendo más de 500,000 toneladas de capacidad. El consumo en México aumentó en 2025, impulsado por los clústeres de ensamblaje automotriz en Guanajuato y Nuevo León.
Europa representó una demanda moderada en 2025, pero la fundición nacional se contrajo un 18% desde 2022 debido al aumento de los precios de la energía. Las importaciones ahora cubren el 60% de las necesidades primarias, principalmente metales bajos en carbono procedentes de Noruega e Islandia para cumplir con las normas CBAM. La capacidad hidroeléctrica de 1.3 millones de toneladas de Norsk Hydro mantiene estable el suministro regional. El Reino Unido consumió 800,000 toneladas, destinadas principalmente a la industria aeroespacial y de vehículos de lujo.
Sudamérica, Oriente Medio y África son los países de mayor crecimiento. El consumo de Brasil se sustenta en fundiciones hidroeléctricas en Pará. Emiratos Árabes Unidos opera 2.7 millones de toneladas en Al Taweelah, mientras que Ma'aden, en Arabia Saudita, planea una línea de 1.2 millones de toneladas para 2027. La demanda de África, concentrada en Sudáfrica y Egipto, aumenta considerablemente a medida que los proyectos de infraestructura y el incipiente ensamblaje de automóviles absorben el metal; sin embargo, el continente sigue siendo un importador neto debido a la escasez de refinación.
Análisis de la cadena de valor
La cadena de valor de los lingotes de aluminio abarca desde la extracción de bauxita y el refinado de alúmina hasta la fundición primaria y el moldeo, seguidos de la aleación y la distribución a fabricantes posteriores como extrusión, laminación y fundición. Los usuarios finales incluyen los sectores de la construcción, la automoción, la electricidad y el embalaje. La seguridad y la logística en la fase inicial de la cadena de suministro siguen siendo fundamentales, especialmente para China, que continúa dependiendo en gran medida de la bauxita importada, concentrada en Guinea y Australia a principios de 2026. Rio Tinto informó de una producción de bauxita de 28.5 Mt y una producción de alúmina de 4.0 Mt en el primer semestre de 2026, lo que subraya la ventaja de las grandes empresas integradas con presencia tanto en minas como en refinerías.
La competencia en el sector intermedio se centra cada vez más en los metales primarios con bajas emisiones de carbono frente a los lingotes secundarios de mayor crecimiento. Las fundiciones con acceso a energía hidroeléctrica y mejoras en sus procesos compiten en función de su huella de carbono verificada y la calidad de sus productos, mientras que las empresas de reciclaje y procesamiento de chatarra obtienen ventajas competitivas donde los programas de reciclaje de chatarra automotriz de ciclo cerrado y los requisitos más estrictos de química de aleaciones favorecen la clasificación de alta calidad y la capacidad de refundición. En el lado de la distribución, las perturbaciones en la cadena de suministro, incluidos los impactos de las interrupciones en Oriente Medio reportados en 2026, han aumentado el valor de las rutas comerciales diversificadas y los contratos de compra a largo plazo, especialmente para los compradores europeos que gestionan los requisitos de carbono y auditoría, y para los fabricantes de equipos originales que buscan un suministro de lingotes trazable y de bajas emisiones.
Panorama competitivo
El mercado de lingotes de aluminio está moderadamente concentrado; los diez principales productores controlan el 55% de la capacidad primaria, pero ninguno supera el 12%. China Hongqiao, Chalco, RUSAL, Rio Tinto y Norsk Hydro dominan el volumen. Tres temas estratégicos definen la competencia. Primero, la integración vertical: la mina de bauxita Amrun de Rio Tinto y la expansión de alúmina Utkal de Hindalco aseguran la materia prima. Segundo, la diferenciación baja en carbono: el proyecto de ánodo inerte ELYSIS, la línea Reduxa de Hydro y la marca CelestiAL de EGA obtienen primas de los fabricantes de equipos originales (OEM) que rastrean las emisiones de Alcance 3. Tercero, la diversificación geográfica hacia energía barata y estable: el centro de exportación de bauxita de EGA en Guinea y la fundición Ras-Al-Khair de Ma'aden aprovechan proyectos de gas y renovables subsidiados.
Las alianzas para el reciclaje representan otra ventaja competitiva. Novelis suministra a Ford y BMW flujos de chatarra de circuito cerrado, lo que garantiza la seguridad de las aleaciones y la transparencia en las emisiones de carbono. Las empresas tecnológicas disruptivas otorgan licencias para la clasificación de estado sólido, que mantiene intacta la composición química de las aleaciones, lo que permite a los recicladores medianos igualar la pureza primaria. Las plataformas digitales de chatarra reducen los costos de adquisición, lo que erosiona la ventaja de los grandes intermediarios. La automatización también es importante: Rio Tinto patentó un sistema de control de celdas con IA que reduce el consumo de energía entre un 3% y un 5%, lo que aumenta la eficiencia actual. Las fundiciones que no pueden certificar las emisiones ISO 14064 ni la huella de producto ISO 14067 pierden cada vez más licitaciones frente a compradores con enfoque ESG, lo que acelera la consolidación en el mercado de lingotes de aluminio.
Líderes de la industria de lingotes de aluminio
Grupo China Hongqiao Ltd.
Corporación de Aluminio de China Ltd. (Chalco)
RUSAL
Rio Tinto
Norsk Hydro ASA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Chalco invertirá 1 millones de dólares en una planta de alúmina con capacidad para 1.2 millones de toneladas anuales en Guinea. La ampliación de la capacidad de producción en Guinea fortalece la concentración de la oferta y profundiza la integración vertical en la cadena de valor de la alúmina y los lingotes.
- Mayo de 2026: Rio Tinto puso en marcha una ampliación de su planta de fundición AP60, con una inversión de 1.5 millones de dólares, en el Complejo Arvida de Quebec. Esta mayor capacidad de fundición con bajas emisiones de carbono en Norteamérica mejora la seguridad del suministro regional y optimiza los costes en el mercado de lingotes.
- Mayo de 2026: El Gobierno de Canadá y Rio Tinto anuncian una inversión de 100 millones de dólares estadounidenses en el proyecto de implementación de la tecnología de electrólisis de aluminio ELYSIS. Este apoyo acelera la capacidad de producción con bajas emisiones y posiciona los productos para mercados centrados en criterios ESG (ambientales, sociales y de gobernanza).
Alcance del informe sobre el mercado mundial de lingotes de aluminio
Los lingotes de aluminio se producen mediante moldes y aluminio fundido. Se trata de metales no ferrosos. Estos lingotes pueden fabricarse en diversas dimensiones y tienen una amplia gama de aplicaciones en la industria.
El mercado de lingotes de aluminio está segmentado por proceso de producción, sector de consumo final y geografía. Por proceso de producción, el mercado se divide en lingotes primarios y secundarios/reciclados. Por sector de consumo final, el mercado se divide en edificación y construcción, automoción, aeroespacial, electricidad y electrónica, embalaje, maquinaria y equipos, y otros sectores. El informe también abarca el tamaño del mercado y las previsiones para los lingotes de aluminio en 16 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (USD).
| Lingotes primarios |
| Lingotes secundarios/reciclados |
| Maquinaria de construcción usada |
| Motorium |
| Aeroespacial |
| Eléctrica y electrónica |
| Embalaje |
| Maquinaria y equipamiento |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por proceso de producción | Lingotes primarios | |
| Lingotes secundarios/reciclados | ||
| Por industria del usuario final | Maquinaria de construcción usada | |
| Motorium | ||
| Aeroespacial | ||
| Eléctrica y electrónica | ||
| Embalaje | ||
| Maquinaria y equipamiento | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuáles son los ingresos previstos para el mercado de lingotes de aluminio en 2031?
Se espera que los ingresos alcancen los USD 329.67 mil millones para 2031, lo que refleja una CAGR del 4.22 % durante 2026-2031.
¿Qué proceso de producción lidera el volumen en el mercado de lingotes de aluminio?
Los lingotes primarios lideraron con una participación de volumen del 62.41 % en 2025, aunque los lingotes secundarios están creciendo más rápido con una CAGR del 5.32 %.
¿Por qué los fabricantes de automóviles están aumentando la demanda de aluminio?
Los vehículos eléctricos a batería necesitan entre un 20 y un 30 % más de aluminio que los automóviles convencionales para lograr carcasas y estructuras de protección más livianas, lo que eleva la CAGR automotriz al 5.18 % hasta 2031.
¿Cómo afectan las normas fronterizas sobre el carbono al comercio de aluminio?
El CBAM de la UE impone costos de certificado de aproximadamente 954 euros por tonelada para lingotes con alto contenido de carbono, lo que dirige a los compradores hacia proveedores de bajas emisiones.


