

Tamaño y participación en el mercado de dispositivos semiconductores de las Américas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 198.07 mil millones |
| Tamaño del mercado (2031) | USD 253.99 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.10% CAGR |
| Mercado de más rápido crecimiento | Sudamérica |
| Mercado más grande | Norteamérica |
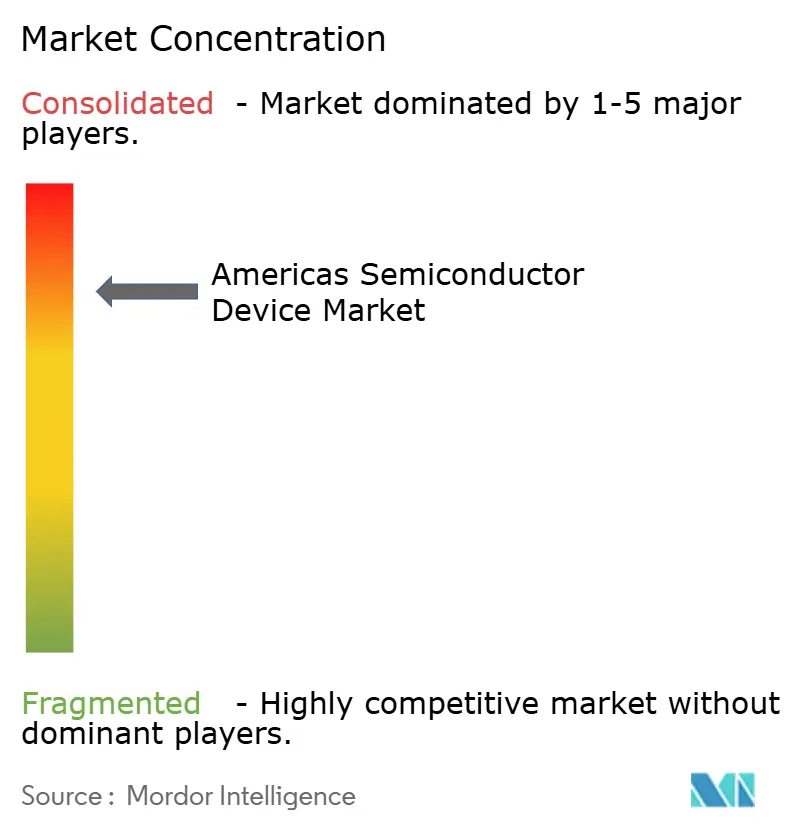
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
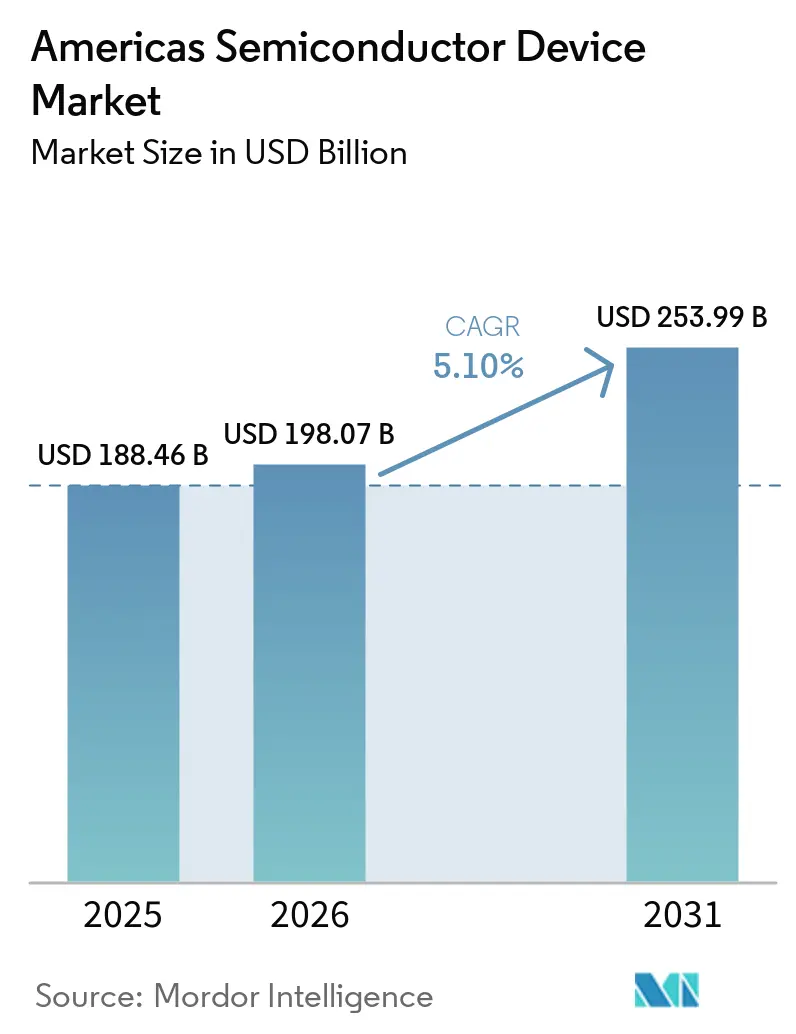
Análisis del mercado de dispositivos semiconductores en América por Mordor Intelligence
Se prevé que el mercado de dispositivos semiconductores en América crezca de 188.46 millones de dólares en 2025 a 198.07 millones de dólares en 2026, y se pronostica que alcance los 253.99 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.1% entre 2026 y 2031. Las recientes promesas de inversión en virtud de la Ley CHIPS, la carrera por el liderazgo en inteligencia artificial (IA) y el impulso a la política de relocalización de la producción han redefinido las prioridades competitivas en toda la cadena de suministro.
Conclusiones clave del informe
- Por tipo de dispositivo, los circuitos integrados representaron el 80.65% de la participación de mercado de dispositivos semiconductores en las Américas en 2025; se pronostica que el segmento se expandirá a una CAGR del 7.45% hasta 2031.
- Por región, América del Norte representó el 94.10% de los ingresos en 2025, mientras que se esperaba que América del Sur creciera a una CAGR del 7.7% entre 2026 y 2031.
- Por nodo tecnológico, los procesos ≥65 nm mantuvieron una participación del 53.85 % en 2025, aunque se proyecta que la capacidad ≤5 nm aumentará a una CAGR del 14.3 % hasta 2031.
- Por material semiconductor, el silicio tuvo una participación del 93.95% en 2025, mientras que los dispositivos de carburo de silicio avanzaron a una CAGR del 18.7% hasta 2031.
- Por vertical de usuario final, el sector de comunicaciones lideró con un 30.15 % de ingresos en 2025; se pronosticó que los semiconductores automotrices crecerían a una CAGR del 8.75 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de dispositivos semiconductores en América
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la capacidad de fabricación impulsada por la Ley CHIPS en América del Norte | + 1.8% | América del Norte, con efectos indirectos hacia México | Mediano plazo (2-4 años) |
| Demanda de vehículos con ADAS en México y Brasil | + 0.9% | México, Brasil | Mediano plazo (2-4 años) |
| Implementación autónoma de 5G que aumenta el consumo de circuitos integrados de interfaz de RF | + 1.2% | América del Norte, con adopción gradual en América del Sur | Corto plazo (≤ 2 años) |
| La construcción de servidores de IA a hiperescala aumenta los requisitos de HBM y GPU | + 1.5% | Norteamérica | Corto plazo (≤ 2 años) |
| Incentivos a las energías renovables impulsan la adopción de semiconductores de potencia en Brasil y Chile | + 0.7% | Brasil, Chile | Mediano plazo (2-4 años) |
| Nearshoring de ensamblaje y pruebas backend a México | + 0.6% | Mexico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la capacidad de fabricación impulsada por la Ley CHIPS en América del Norte
Los enormes incentivos federales bajo la Ley CHIPS y la Ley de Ciencia desbloquearon más de USD 450 mil millones en compromisos privados que apuntaban a triplicar la producción nacional de obleas para 2032. [1] Departamento de Comercio de EE. UU., “Términos preliminares de financiación de la Ley CHIPS”, commerce.gov Intel obtuvo USD 8.5 mil millones en subvenciones para expansiones en varios estados, mientras que TSMC recibió USD 6.6 mil millones para sus dos megafábricas en Arizona. Los ecosistemas de proveedores se agruparon en torno a esos proyectos, ya que más de 40 empresas químicas y de equipos de primer nivel se ubicaron cerca para acortar los plazos de entrega. Estos grupos mejoraron los costos logísticos y aceleraron la transferencia de conocimiento, pero una dependencia del 60% de gases y productos químicos especiales importados aún obligó a nuevas inversiones de capital para capacidad de materiales en el país. En última instancia, el aumento de la inversión posicionó al mercado de dispositivos semiconductores de las Américas para una mayor autosuficiencia sin aislarlo completamente de las limitaciones de recursos.
Demanda de vehículos con ADAS en México y Brasil
La electrificación y la adopción de sistemas de asistencia al conductor de Nivel 2 impulsaron el contenido de semiconductores automotrices por vehículo un 35% en las principales líneas de ensamblaje de México y Brasil durante 2024. Las plantas locales integraron conjuntos de radar, lidar y sensores de imagen que requerían microcontroladores y dispositivos de potencia de alta confiabilidad. Bosch y Continental buscaron empresas conjuntas para líneas de empaquetado en tierra firme con el fin de mitigar los aranceles de importación, que podrían alcanzar el 25%. Los responsables políticos anunciaron créditos fiscales adicionales para chips de grado automotriz, lo que fomentó nuevos aumentos de capacidad. Como resultado, los pedidos de automóviles amortiguaron el mercado americano de dispositivos semiconductores frente a la ciclicidad de la electrónica de consumo y generaron un aumento estable de los ingresos a mediano plazo.
Implementación autónoma de 5G que aumenta el consumo de circuitos integrados de interfaz de RF
Los operadores norteamericanos presupuestaron más de 35 5 millones de dólares para redes 2025G solo en 5, ya que los nodos de ondas milimétricas densificaron la cobertura urbana, mientras que la banda media cubría las brechas suburbanas. Cada teléfono 25G ofrecía un 4 % más de valor de RF que su predecesor 40G, lo que multiplicó la demanda de filtros acústicos, amplificadores de potencia y sintonizadores de antena. La tecnología de nitruro de galio captó cuota de mercado gracias a que mantenía voltajes más altos en frecuencias de ondas milimétricas; sin embargo, los compradores de los sectores de defensa y automoción competían por el mismo inventario de obleas de GaN. La escasez de suministro prolongó los plazos de entrega de determinados dispositivos front-end de RF a más de 2025 semanas a principios de XNUMX, lo que demuestra cómo las actualizaciones inalámbricas impulsaron directamente el impulso de los ingresos del mercado de dispositivos semiconductores en América.
La construcción de servidores de IA a hiperescala aumenta los requisitos de HBM y GPU
Los clústeres de entrenamiento de modelos de IA requirieron un ancho de banda y una densidad de memoria sin precedentes, lo que incrementó los envíos de unidades de memoria de alto ancho de banda (HBM) un 70 % interanual en 2025. Un solo centro de datos nuevo en EE. UU. instaló 10,000 80,000 aceleradores de IA y 500 2027 pilas HBM, lo que se tradujo en más de XNUMX millones de dólares en contenido de chips incremental. TSMC introdujo la producción de sistemas en oblea (SOM) para triplicar la densidad de cómputo para XNUMX, una innovación que impulsó la demanda de lógica de vanguardia y empaquetado avanzado. Los proveedores tradicionales de CPU se apresuraron a rediseñar sus productos en torno a la computación heterogénea, mientras que Qualcomm entró en el sector de los procesadores para centros de datos con dispositivos optimizados para las estructuras de aceleradores de Nvidia. Por lo tanto, la ola de inversión de capital a hiperescala reforzó las perspectivas de alto crecimiento del mercado de dispositivos semiconductores en América.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Restricciones en el suministro de agua y energía en las fábricas del suroeste de EE. UU. | -0.8% | Suroeste de EE. UU. (Arizona, Nuevo México, Texas) | Largo plazo (≥ 4 años) |
| Escasez de ingenieros de semiconductores cualificados en las Américas | -1.1% | América del Norte, con un impacto emergente en América del Sur | Mediano plazo (2-4 años) |
| Controles de exportación de equipos avanzados y propiedad intelectual | -0.7% | Norteamérica | Mediano plazo (2-4 años) |
| Precios volátiles de las obleas de silicio debido al suministro regional limitado | -0.5% | En todo el continente americano | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Restricciones en el suministro de agua y energía en las fábricas del suroeste de EE. UU.
Las nuevas fábricas de semiconductores en Arizona y Texas consumían hasta 10 millones de galones de agua ultrapura al día, lo que generaba competencia directa con los usuarios municipales y aumentaba la presión sobre el mercado estadounidense de semiconductores . Intel invirtió 200 millones de dólares en sistemas de recuperación que reciclaban el 90 % del agua de proceso; sin embargo, estos proyectos ecológicos incrementaron los gastos operativos en un 2 % y no mitigaron por completo el riesgo de sequía a largo plazo. El aumento de la demanda de electricidad obligó a las empresas de servicios públicos a acelerar las mejoras de la red, lo que elevó aún más los costos de producción. Estas limitaciones redujeron las ganancias de capacidad efectivas derivadas de los incentivos de la Ley CHIPS y amenazaron la competitividad de costos del mercado de dispositivos semiconductores de América a largo plazo.
Escasez de ingenieros de semiconductores cualificados en las Américas
La Asociación de la Industria de Semiconductores proyectó un aumento del 33% en el empleo en el sector de chips para 2030, pero advirtió que 67,000 vacantes podrían quedar sin cubrir. La escasez de ingenieros de servicio de campo retrasó la instalación de herramientas 45 días, lo que ralentizó los plazos de producción en las fábricas nuevas. Las universidades ampliaron los planes de estudio de chips (la matrícula de Purdue en cursos de diseño de semiconductores se multiplicó por ocho), pero la cantera de talento se retrasó respecto a los plazos de inversión. Las empresas aceleraron los programas de automatización y capacitación cruzada para extraer productividad de su limitado capital humano, pero la inflación salarial persistió. A menos que se alivien las trabas migratorias o que las iniciativas de formación profesional se expandan rápidamente, la escasez de mano de obra seguirá restando potencial de crecimiento al mercado de dispositivos semiconductores en América.
Análisis de segmento
Por tipo de dispositivo: Los circuitos integrados amplían su liderazgo en medio del auge de la IA
Los circuitos integrados captaron el 80.65 % de los ingresos en 2025 y avanzaron según una proyección de CAGR del 7.45 %, lo que mantuvo el tamaño del mercado de dispositivos semiconductores en América firmemente centrado en la lógica y la memoria complejas. El entrenamiento con IA, la conducción autónoma y la computación industrial de borde aumentaron el contenido de silicio por sistema, lo que elevó los precios promedio de venta de la memoria de alto ancho de banda y los aceleradores de inferencia. Los dispositivos de potencia discretos, aunque de menor valor, adquirieron importancia estratégica a medida que los interruptores de carburo de silicio y nitruro de galio reemplazaron a los IGBT de silicio en los vehículos eléctricos, lo que mejoró la eficiencia del sistema de propulsión y los márgenes térmicos. La industria de dispositivos semiconductores en América también vio cómo la optoelectrónica se expandía hacia el lidar y la detección de imágenes, lo que proporcionó una diversificación gradual frente al segmento cíclico de los teléfonos inteligentes.
Una gama cada vez mayor de aplicaciones integradas impulsó volúmenes de sensores resilientes; sin embargo, la presión sobre los precios persistió porque muchos diseños dependían de líneas de proceso consolidadas con activos totalmente depreciados. Los circuitos integrados analógicos ofrecieron un flujo de caja estable gracias a los antiguos conectores automotrices e industriales, que requieren una continuidad de suministro durante décadas. Por otro lado, la lógica y la memoria mostraron una mayor volatilidad, acorde con los ciclos de inversión de capital a hiperescala. A pesar de estas fluctuaciones, la categoría de circuitos integrados generó una inversión constante en el ecosistema, lo que reforzó la retención de talento en diseño dentro del mercado de dispositivos semiconductores del continente americano.
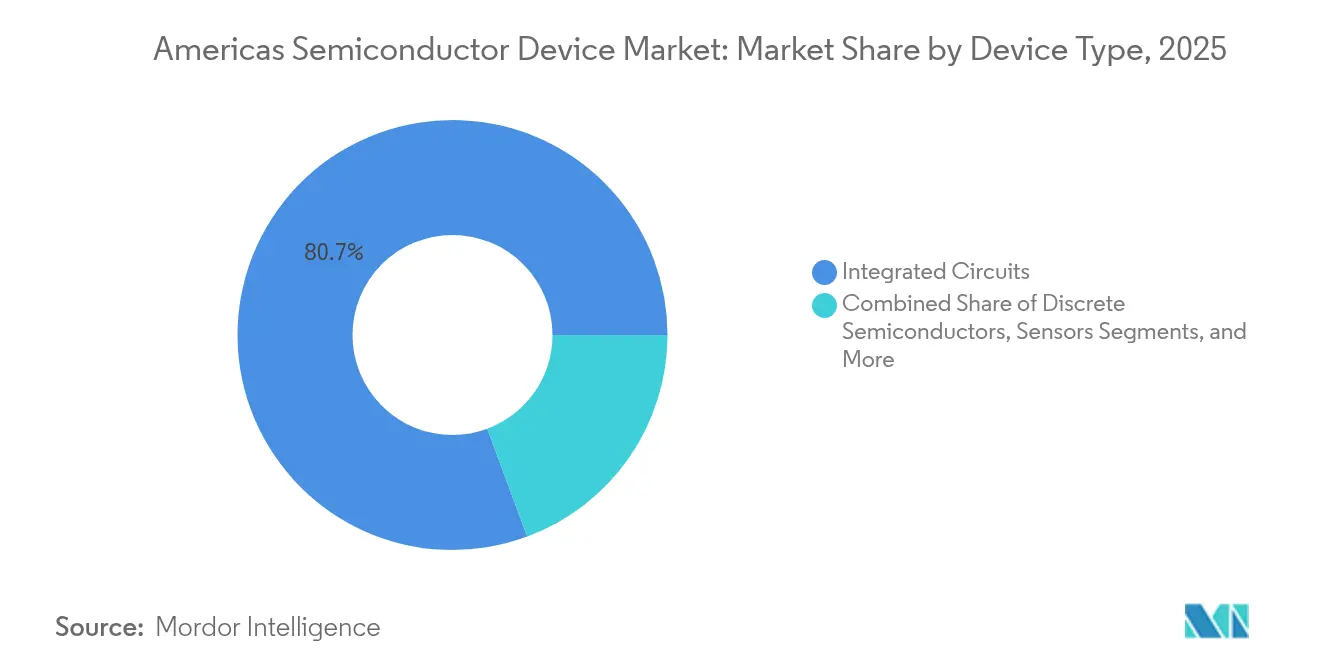
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de oblea: 300 mm de atrincheramiento y 450 mm de ambición
En 2025, las líneas de 300 mm representaron el 57.60 % de la producción y sustentaron casi todos los nodos de vanguardia, consolidando la mayor parte del tamaño del mercado de dispositivos semiconductores en América. Las fundiciones observaron una reducción del 30 % en los costos unitarios tras migrar productos analógicos maduros de sustratos de 200 mm a 300 mm, ampliando así los márgenes brutos. Los fabricantes de equipos perfeccionaron simultáneamente las herramientas piloto de 450 mm; aunque este diámetro siguió siendo un nicho, registró una previsión de CAGR del 16.4 % hasta 2031, a medida que los fabricantes buscaban mayores economías de escala.
Las fábricas de ≤200 mm mantuvieron su relevancia porque los compradores de los sectores automotriz e industrial priorizaron la fiabilidad demostrada sobre la densidad de procesamiento. Estas fábricas también se beneficiaron de la deslocalización del ensamblaje backend en México, lo que redujo los tiempos de ciclo de los componentes heredados. El mercado americano de dispositivos semiconductores continuó equilibrando las inversiones entre los diámetros para protegerse contra el exceso de oferta cíclico en cualquier nodo o tamaño de oblea.
Por nodo tecnológico: Resiliencia heredada además de sprints de ≤5 nm
La categoría ≥65 nm conservó el 53.85 % de la cuota de mercado de dispositivos semiconductores en América en 2025, aprovechando herramientas totalmente desactualizadas y ecosistemas de diseño consolidados que mantuvieron bajos los costes unitarios. En cambio, se pronosticaba que el segmento ≤5 nm experimentaría un crecimiento a una tasa de crecimiento anual compuesta (TCAC) del 14.3 % entre 2026 y 2031, impulsado por aceleradores de IA, procesadores gráficos y chipsets móviles de alto rendimiento que requieren litografía ultravioleta extrema. Esta bifurcación contribuyó a estabilizar el tamaño del mercado de dispositivos semiconductores en América, ya que los nodos maduros atendieron a clientes industriales y automotrices, mientras que la capacidad de vanguardia captó márgenes premium de los proveedores de la nube.
Los nodos de rango medio, entre 45 nm y 16 nm, proporcionaron una solución que equilibra la relación calidad-precio para sistemas avanzados de asistencia al conductor y microcontroladores seguros, garantizando la posibilidad de elegir el diseño en todos los rangos de precio. Fundiciones y fabricantes de equipos formaron líneas piloto conjuntas para distribuir la inversión de capital de 15 000 millones de dólares necesaria para las herramientas litográficas de nueva generación. El próximo proceso de nanoláminas A16 de TSMC, anunciado para su producción en 2026, prometía un aumento de velocidad del 8-10 % y una reducción de consumo de hasta el 20 % con respecto a su nodo anterior, lo que subraya el ritmo de la innovación en la vanguardia. Mientras tanto, un proveedor de automatización industrial migró circuitos integrados de control a silicio de 90 nm y redujo los costes de la lista de materiales en un 40 % sin sacrificar el rendimiento, lo que demuestra que la elección óptima del nodo sigue siendo específica para cada aplicación. Esta coexistencia de procesos heredados, de rango medio y de vanguardia diversificó las fuentes de ingresos y protegió al mercado americano de dispositivos semiconductores de la volatilidad de los nodos individuales.
Por material semiconductor: el carburo de silicio gana terreno en la electrónica de potencia
Los dispositivos de silicio aún controlaban el 93.95 % de los ingresos en 2025, pero los volúmenes de carburo de silicio se expandieron a una tasa de crecimiento anual compuesta (TCAC) del 18.7 %, impulsados por los inversores para vehículos eléctricos y las instalaciones solares de alta potencia. Un importante fabricante de automóviles sustituyó los IGBT de silicio por MOSFET de SiC, lo que mejoró la autonomía en un 3 % y redujo el peso de refrigeración en un 25 %, lo que reforzó la idea de rendimiento para la adopción de la banda ancha. El Departamento de Comercio de EE. UU. destinó 79 millones de dólares a la expansión del sustrato de SiC para abordar los cuellos de botella del material.
Mientras tanto, el nitruro de galio se apoderó de una cuota de mercado inicial en amplificadores de potencia 5G y cargadores rápidos. El arseniuro de galio y el fosfuro de indio mantuvieron su nicho en fotónica y sistemas de defensa de alta frecuencia. La mayor variedad de materiales incrementó la complejidad de la cadena de suministro, pero también desbloqueó niveles de rendimiento diferenciados que elevaron los precios de venta promedio combinados en el mercado de dispositivos semiconductores de América.
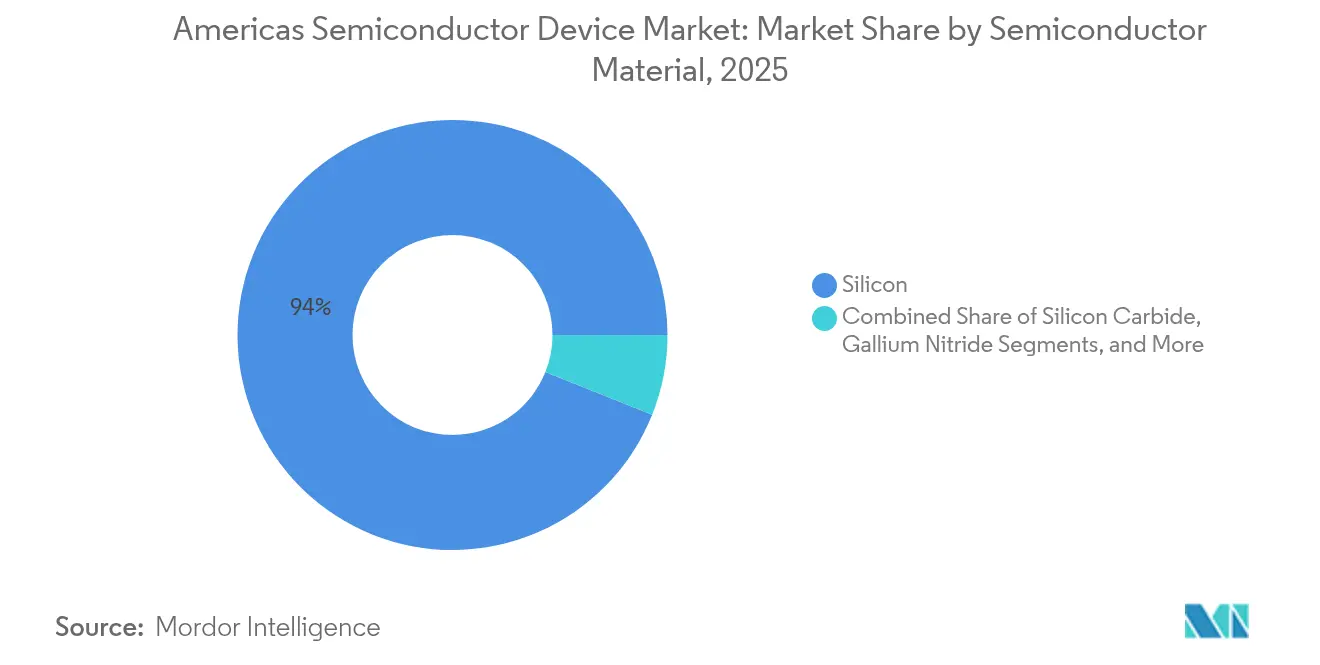
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por vertical de usuario final: la automoción supera a la comunicación
La infraestructura de comunicaciones registró un 30.15 % de ingresos en 2025 gracias a la continua implementación de 5G, pero la electrónica automotriz registró la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.75 %, hasta 2031. Los sistemas de propulsión de vehículos eléctricos, los conjuntos de sensores lidar y las arquitecturas zonales multiplicaron el número de chips por encima de los 2,000 USD por vehículo premium. La automatización industrial mantuvo una demanda estable a medida que los fabricantes implementaron actualizaciones de la Industria 4.0 que requerían microcontroladores robustos e inferencia de IA de borde. El volumen de la electrónica de consumo se mantuvo elevado, aunque el crecimiento se moderó debido a la prolongación de los ciclos de actualización de los teléfonos.
La informática y el almacenamiento se recuperaron gracias a la adopción de HBM y aceleradores personalizados por parte de los servidores de IA, lo que impulsó la demanda de bits de memoria. El sector aeroespacial y de defensa mantuvo una participación menor, pero pagó márgenes superiores por componentes reforzados contra la radiación o ultrafiables. La adopción de sistemas de imagen con semiconductores en el sector sanitario supuso un futuro impulso alcista. En conjunto, la diversificación vertical redujo las fluctuaciones cíclicas del mercado americano de dispositivos semiconductores.
Análisis geográfico
Mercado de dispositivos semiconductores de Arizona, Texas y Nueva York
Norteamérica dominó el mercado americano de dispositivos semiconductores con un 94.10 % de ingresos en 2025, una posición reforzada por los incentivos de la Ley CHIPS, que buscaban triplicar la capacidad de obleas para 2032. Arizona, Texas y Nueva York atrajeron compromisos de fabricación multimillonarios y fomentaron la concentración de proveedores, lo que acortó los ciclos de desarrollo. Sin embargo, la escasez de agua y una inminente escasez de talento de 67,000 XNUMX ingenieros amenazaron con diluir el retorno de la inversión a largo plazo de dicho desarrollo de capacidad.
Mercado de dispositivos semiconductores en Sudamérica y México
Sudamérica consolidó su papel como motor de crecimiento con una previsión de CAGR del 7.7% para 2026-2031. El auge de la electrificación automotriz en Brasil y las actualizaciones del IoT industrial incrementaron la demanda local de chips, mientras que sus universidades impulsaron centros de diseño para microcontroladores específicos de la región. México aprovechó la certidumbre comercial y las ventajas de costos del T-MEC para absorber la reubicación de las líneas de ensamblaje y prueba de back-end desde Asia, lo que redujo el tiempo de comercialización y los costos logísticos para los clientes norteamericanos. El auge de las energías renovables en Chile impulsó aún más las importaciones de SiC y GaN, impulsando nuevos grupos de demanda regional que ampliaron el tamaño del mercado de dispositivos semiconductores en América.
Mercado de dispositivos semiconductores de Estados Unidos
La colaboración transfronteriza en materia de políticas también se intensificó. El Departamento de Estado de EE. UU. y México formalizaron un grupo de trabajo sobre la cadena de suministro de semiconductores que abordó los requisitos de habilidades, infraestructura y seguridad. Los gobiernos regionales exploraron incentivos sincronizados para evitar la competencia por subsidios, lo que refleja la importancia estratégica de la resiliencia del suministro para el mercado de dispositivos semiconductores de las Américas.
Panorama regulatorio
Estados Unidos marca la pauta en materia de políticas para dispositivos semiconductores en toda América mediante la implementación de la Ley CHIPS y la Ley de Ciencia, liderada por el Departamento de Comercio de EE. UU., junto con los programas CHIPS for America, dirigidos por el NIST, que dan forma a la I+D y a la actividad laboral. En enero de 2026, la Casa Blanca inició una acción comercial en dos fases que abarca semiconductores importados, equipos para la fabricación de semiconductores y ciertos productos derivados, incluyendo un arancel ad valorem del 25 % sobre artículos específicos, con excepciones vinculadas al desarrollo de la cadena de suministro en EE. UU.
La coordinación del sector también se ha centrado en los detalles de implementación y el comercio aliado. La estrategia política de SEMI para Estados Unidos en 2026 se centró en la protección estable de la propiedad intelectual, condiciones de incentivos más claras y enfoques de control de exportaciones alineados con las alianzas, lo que refleja cómo el cumplimiento y la certeza en los permisos afectan los plazos de puesta en marcha de las fábricas y las decisiones de localización de proveedores en toda Norteamérica y los corredores de fabricación cercanos.
Análisis de la cadena de valor
La cadena de valor de los dispositivos semiconductores en América abarca desde las materias primas (obleas de silicio, productos químicos y gases especiales, y sustratos de semiconductores compuestos) hasta la fabricación de obleas, el ensamblaje y las pruebas, y el empaquetado avanzado, antes de la integración en sistemas de comunicación, informática, automoción, industria y defensa. Los incentivos de la Ley CHIPS y la infraestructura del programa NIST están impulsando la deslocalización de más pasos, mientras que las iniciativas del Departamento de Defensa de EE. UU., como Microelectronics Commons, apoyan la creación de prototipos y la transición del laboratorio a la fábrica, conectando los resultados de I+D con diseños fabricables.
A nivel empresarial, la región incluye fabricantes integrados y diseñadores de dispositivos sin fábrica propia que dependen de la capacidad global de fundición y OSAT. NVIDIA revela su dependencia de fabricantes, ensambladores y empaquetadores externos para productos SoC, y su ecosistema de suministro de plataforma abarca a múltiples competidores de semiconductores, lo que pone de manifiesto las interdependencias entre empresas, incluso entre líderes del mercado. La deslocalización del ensamblaje y las pruebas de backend a México reduce los tiempos de ciclo para dispositivos de nodo maduro y de grado automotriz, mientras que la capacidad de empaquetado avanzado es cada vez más crucial para los aceleradores de IA y los sistemas centrados en memoria de alto ancho de banda.
Panorama competitivo
La estructura del mercado varió según el segmento. La memoria y la lógica ≤5 nm se mantuvieron altamente concentradas debido a que pocas empresas lograron los 15 XNUMX millones de dólares de inversión por fábrica necesarios para la litografía ultravioleta extrema. Por el contrario, las categorías de productos discretos y sensores se fragmentaron debido a la reducción de los costos de entrada y la lentitud de los ciclos tecnológicos. Para asegurar un rendimiento diferenciado, los hiperescaladores, los fabricantes de equipos originales (OEM) de automoción e incluso las empresas industriales invirtieron en programas de silicio a medida que profundizaron la integración vertical.
Los modelos de colaboración evolucionaron en respuesta al aumento vertiginoso de los costos de producción y de los equipos. Las fundiciones colaboraron con los fabricantes de equipos en líneas piloto de financiación conjunta que minimizaron el riesgo de las rampas tecnológicas. Las empresas de sistemas se unieron a consorcios multipartitos de empaquetado para acelerar la integración de chiplets y 3D. Estas alianzas redistribuyeron la intensidad del capital en todo el ecosistema, reforzando el ritmo de innovación que sustentaba el mercado de dispositivos semiconductores en América.
Las fusiones y adquisiciones continuaron. Synopsys acordó adquirir Ansys por USD 35 mil millones para fusionar la simulación con los flujos de trabajo de automatización del diseño electrónico, una acción que se espera agilice la cooptimización del sistema de paquete de chips. El lanzamiento por parte de Qualcomm de CPU para centros de datos interoperables con aceleradores Nvidia señaló una nueva rivalidad en la infraestructura de IA. Infineon mantuvo una participación del 13.5% en los ingresos globales de chips para automóviles, confirmando su liderazgo en soluciones de energía y conectividad para vehículos. [4] Infineon Technologies AG, “Infineon Automotive Market Share Release”, infineon.com Por lo tanto, la intensidad competitiva se mantuvo alta, pero surgieron marcos de colaboración para mitigar el riesgo financiero.
Líderes de la industria de dispositivos semiconductores de las Américas
Corporación Intel
Qualcomm Incorporated
NVIDIA Corporation
Texas Instruments Incorporated
Broadcom inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Qualcomm Incorporated presenta su portafolio de soluciones para centros de datos Dragonfly, que incluye la CPU Dragonfly C1000, la tecnología High Bandwidth Compute y el acelerador de inferencia Dragonfly AI300. Este lanzamiento amplía las opciones de infraestructura para centros de datos de IA y acelera la implementación de soluciones integradas de CPU y aceleradores.
- Junio de 2026: Intel Corporation presenta en Los Ángeles un sistema de inferencia desagregado que utiliza procesadores Xeon 6, unidades remotas de procesamiento (RDU) SambaNova SN40 y GPU NVIDIA Blackwell. Esta demostración amplía las plataformas de implementación de inferencia de IA y mejora el potencial de colaboración entre proveedores.
- Abril de 2026: Intel Corporation selecciona el procesador Xeon 6 como CPU principal para los sistemas NVIDIA DGX Rubin NVL8. Este acuerdo refuerza la colaboración entre Intel y NVIDIA en infraestructura de IA.
Alcance y metodología
Un dispositivo semiconductor es un elemento electrónico que depende de las propiedades electrónicas de un textil semiconductor (principalmente silicio, arseniuro de galio, germanio y semiconductores orgánicos) para su función. Su conductividad se encuentra entre conductores y aislantes.
El mercado de dispositivos semiconductores en América se segmenta por tipo de dispositivo (semiconductores discretos, optoelectrónica, sensores, circuitos integrados [analógicos, lógicos, de memoria, microprocesadores (MPU), microcontroladores (MCU), procesadores de señales digitales]), por sector de usuario final (automotriz, comunicaciones [cableadas, inalámbricas], electrónica de consumo, industrial, informática/almacenamiento de datos) y por región (Norteamérica, Latinoamérica). El informe ofrece previsiones de mercado y su tamaño en valor (USD) para todos los segmentos mencionados.
| Semiconductores discretos | ||
| Optoelectrónica | ||
| de altura | ||
| Circuitos integrados | Circuitos integrados analógicos | |
| Circuitos integrados de lógica | ||
| Circuitos integrados de memoria | ||
| Micro circuitos integrados | Microprocesadores (MPU) | |
| Microcontroladores (MCU) | ||
| Procesadores de señales digitales (DSP) | ||
| ≤ 200 mm |
| 300 mm |
| ≥ 450 mm |
| ≥ 65 nm |
| 45 – 28 nm |
| 22 – 16 nm |
| 10 – 7 nm |
| ≤ 5nm |
| Silicona (Si) |
| Carburo de silicio (SiC) |
| Nitruro de galio (GaN) |
| Otros (GaAs, InP, etc.) |
| Motorium |
| Comunicación (alámbrica e inalámbrica) |
| Electrónica de Consumo: |
| Industrial |
| Computación y almacenamiento de datos |
| Aeroespacial y defensa |
| Salud y Dispositivos Médicos |
| Norteamérica | Estados Unidos |
| Canada | |
| Sudamérica | Brazil |
| Argentina | |
| Mexico | |
| Resto de Sudamérica |
| Por tipo de dispositivo | Semiconductores discretos | ||
| Optoelectrónica | |||
| de altura | |||
| Circuitos integrados | Circuitos integrados analógicos | ||
| Circuitos integrados de lógica | |||
| Circuitos integrados de memoria | |||
| Micro circuitos integrados | Microprocesadores (MPU) | ||
| Microcontroladores (MCU) | |||
| Procesadores de señales digitales (DSP) | |||
| Por tamaño de oblea | ≤ 200 mm | ||
| 300 mm | |||
| ≥ 450 mm | |||
| Por Nodo Tecnológico | ≥ 65 nm | ||
| 45 – 28 nm | |||
| 22 – 16 nm | |||
| 10 – 7 nm | |||
| ≤ 5nm | |||
| Por material semiconductor | Silicona (Si) | ||
| Carburo de silicio (SiC) | |||
| Nitruro de galio (GaN) | |||
| Otros (GaAs, InP, etc.) | |||
| Por vertical de usuario final | Motorium | ||
| Comunicación (alámbrica e inalámbrica) | |||
| Electrónica de Consumo: | |||
| Industrial | |||
| Computación y almacenamiento de datos | |||
| Aeroespacial y defensa | |||
| Salud y Dispositivos Médicos | |||
| Por región | Norteamérica | Estados Unidos | |
| Canada | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Mexico | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de dispositivos semiconductores en las Américas?
El mercado se valoró en USD 198.07 mil millones en 2026, con una previsión de alcanzar los USD 253.99 mil millones para 2031 con una trayectoria de CAGR del 5.1%.
¿Qué tipo de dispositivo lidera los ingresos en el mercado de dispositivos semiconductores de las Américas?
Los circuitos integrados dominaron con una participación de ingresos del 80.65 % en 2025 y se proyecta que crecerán más rápido a una CAGR del 7.45 % hasta 2031.
¿Por qué el carburo de silicio atrae la atención de los inversores?
El carburo de silicio permite una mayor densidad de potencia y eficiencia para vehículos eléctricos e inversores de energía renovable; sus ingresos se están expandiendo a una CAGR del 18.7 % en la región.
¿Cómo influye la Ley CHIPS en la capacidad regional?
Los incentivos federales desbloquearon más de USD 450 mil millones en compromisos privados, con el objetivo de triplicar la capacidad de producción de obleas de Estados Unidos para 2032 y profundizar la localización de la cadena de suministro.
¿Qué sector vertical de usuario final crecerá más rápido?
Se proyecta que la electrónica automotriz registrará una CAGR del 8.75 % hasta 2031, a medida que los vehículos integren transmisiones electrificadas y funciones ADAS.
¿Qué riesgos podrían frenar el crecimiento del mercado?
Las principales limitaciones incluyen la escasez de agua en el suroeste de Estados Unidos, un déficit proyectado de 67,000 ingenieros calificados para 2030 y regímenes de control de exportaciones más estrictos para equipos avanzados.


