

Tamaño y participación en el mercado del amoníaco
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
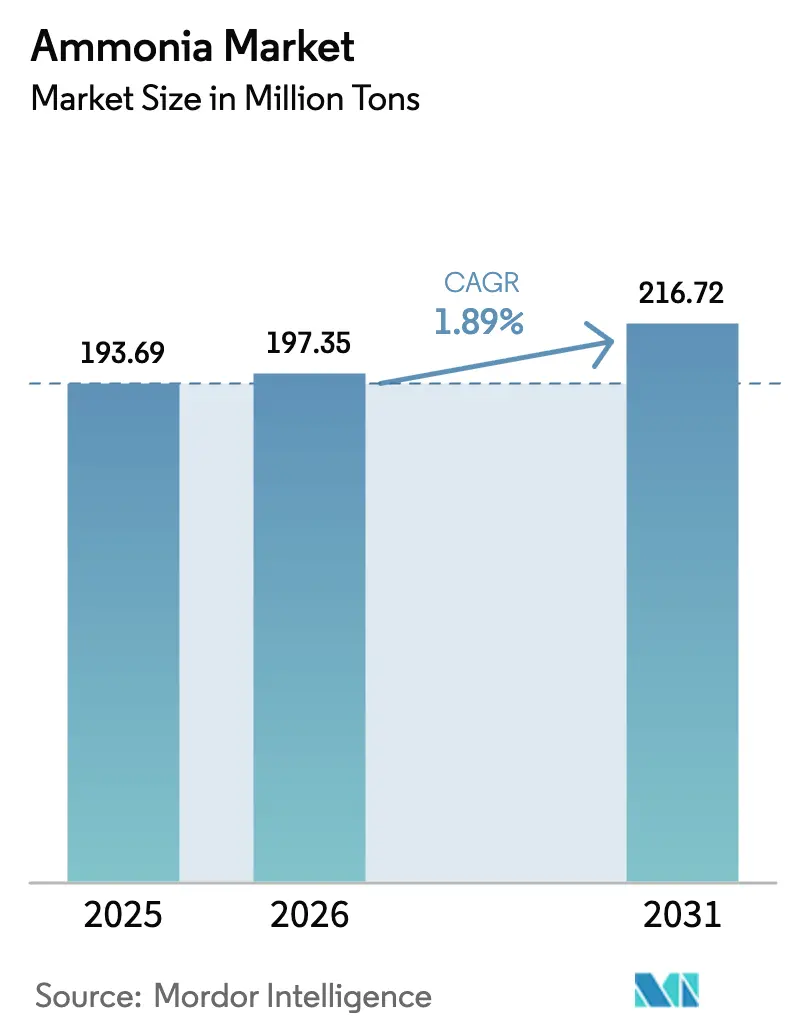
| Volumen de mercado (2026) | 197.35 millones de toneladas |
| Volumen de mercado (2031) | 216.72 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 1.89% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del amoníaco por Mordor Intelligence
El tamaño del mercado del amoníaco se valoró en 193.69 millones de toneladas en 2025 y se estima que crecerá de 197.35 millones de toneladas en 2026 a 216.72 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 1.89 % durante el período de pronóstico (2026-2031). El cambio estructural, más que el crecimiento de los ingresos, define esta trayectoria: los productores reemplazan constantemente el gas natural como materia prima por hidrógeno bajo en carbono, las empresas de servicios públicos prueban la co-combustión de amoníaco para descarbonizar la energía y los transportistas seleccionan la molécula como un portador de hidrógeno de alta densidad energética. Los grados líquidos dominan los flujos comerciales gracias a una flota global de buques cisterna presurizados y terminales de importación establecidas; sin embargo, el suministro gaseoso se está expandiendo dentro de las instalaciones industriales que pueden evitar la licuefacción. Los fertilizantes aún anclan el consumo, pero la co-combustión en Japón y Corea del Sur, los explosivos para la minería de roca dura y la urea de liberación controlada en Asia impulsan nuevos nichos de demanda. Estos cambios han impulsado a los operadores históricos a modernizar los activos de Haber-Bosch con captura de carbono, mientras que los nuevos participantes aseguran contratos de energía renovable a 20 años que prometen costos de amoníaco verde entregado por debajo de los puntos de referencia grises para 2028.
Conclusiones clave del informe
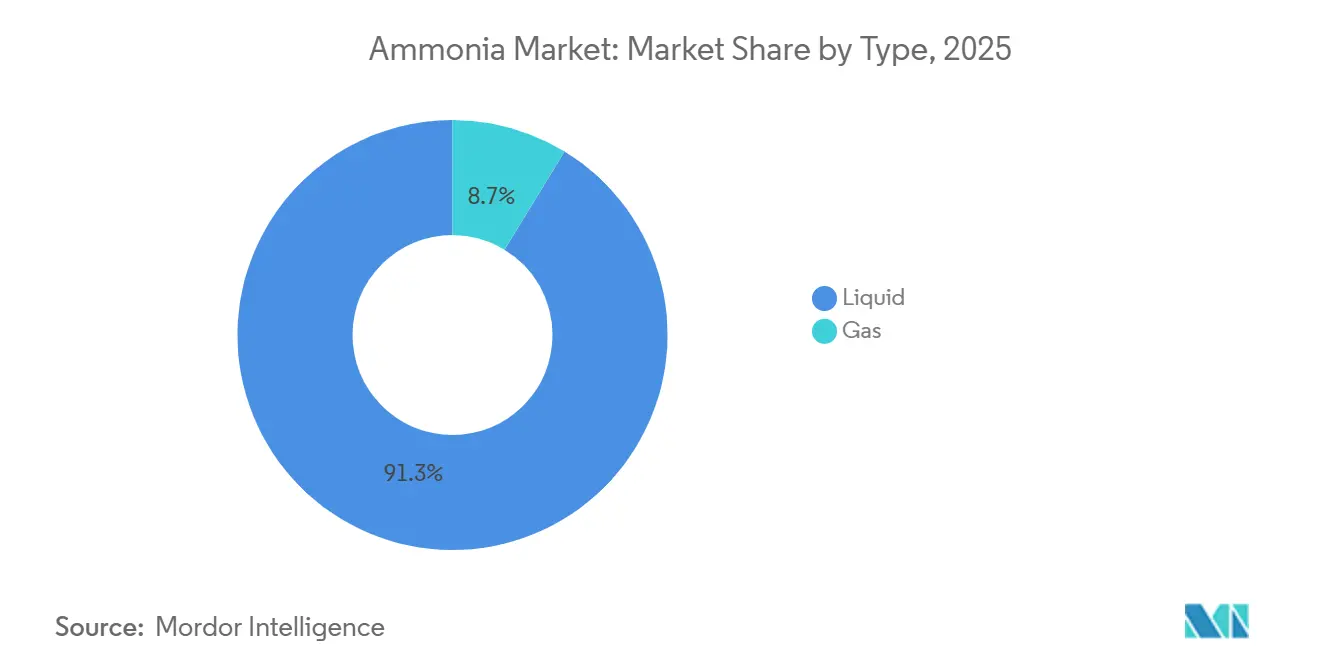
- Por tipo, el líquido lideró con el 91.28% del volumen en 2025, mientras que se proyecta que el gas crezca a una CAGR del 4.18% hasta 2031.
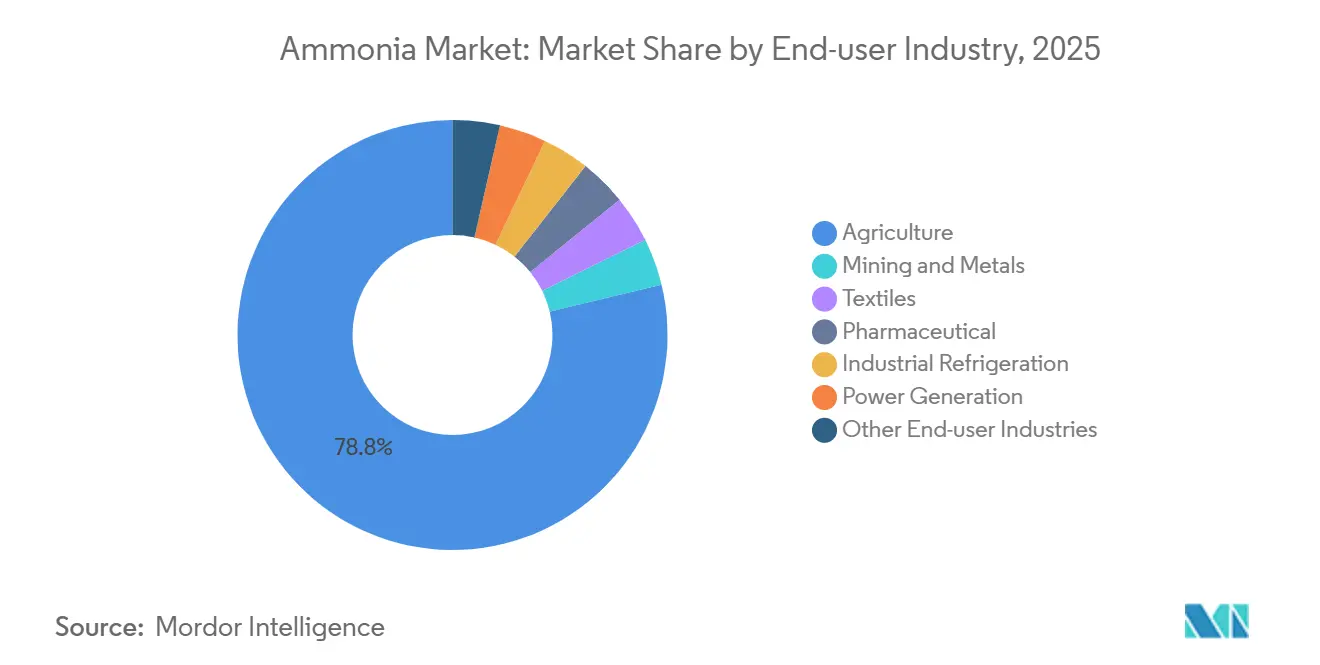
- Por industria de usuario final, la agricultura representó el 78.76% de la participación de mercado del amoníaco en 2025, mientras que la generación de energía exhibe la CAGR prevista más alta, del 5.87% hasta 2031.
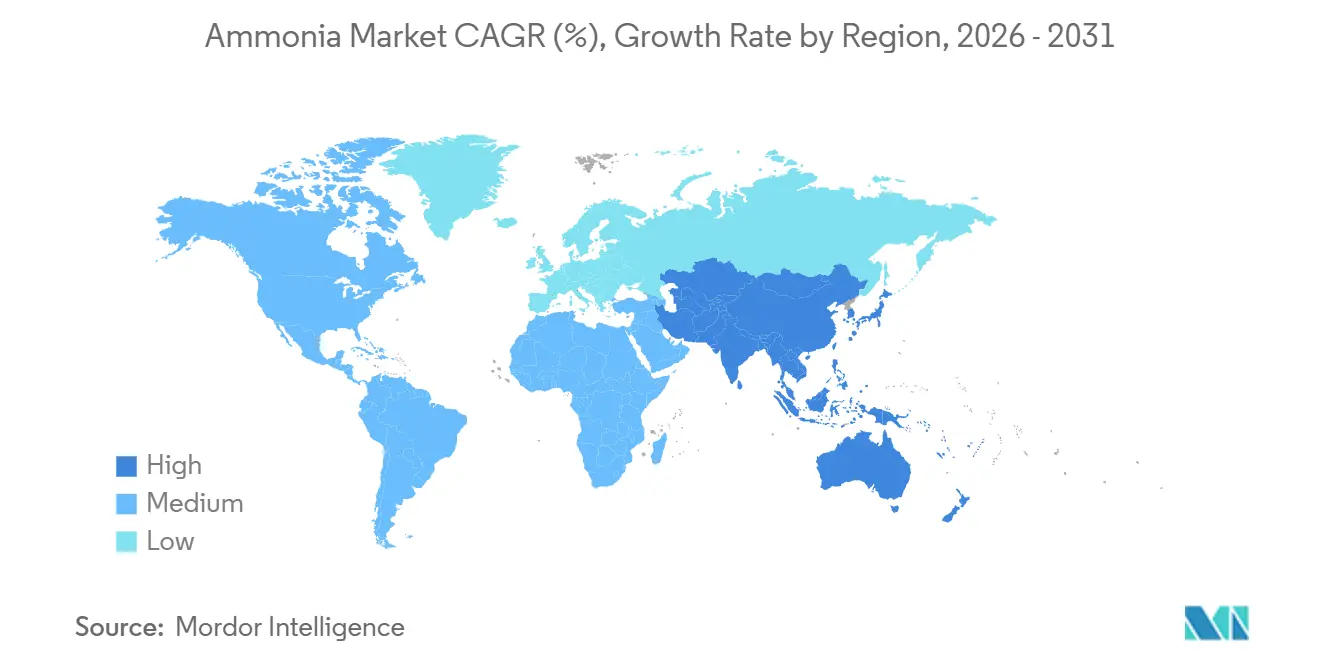
- Por geografía, Asia-Pacífico capturó el 39.16% del volumen global en 2025 y se prevé que avance a una CAGR del 3.76% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del amoníaco
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de fertilizantes bajos en carbono en Asia | + 0.6% | Núcleo de Asia y el Pacífico, con repercusiones en las exportaciones de Oriente Medio | Mediano plazo (2–4 años) |
| Adopción como transportador de hidrógeno para el abastecimiento marítimo | + 0.4% | Global, con adopción temprana en Japón, Corea del Sur y Singapur | Largo plazo (≥ 4 años) |
| Aumento de las inversiones en centros de exportación de amoníaco verde | + 0.5% | Oriente Medio, Norte de África, Australia, Chile | Mediano plazo (2–4 años) |
| Uso creciente en la producción de explosivos | + 0.2% | América del Norte, Australia, América del Sur (corredores mineros) | Corto plazo (≤ 2 años) |
| El giro de los subsidios a los fertilizantes en la India hacia las mezclas verdes | + 0.3% | Nacional (India), con efectos de demostración de políticas en el sur de Asia | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de fertilizantes bajos en carbono en Asia
Los gobiernos de Asia y el Pacífico están vinculando los desembolsos de subsidios a la intensidad de carbono, lo que impulsa a las grandes empresas de fertilizantes a integrar electrolizadores en sus plantas de amoníaco existentes. El programa de Transferencia Directa de Beneficios de la India añadió un requisito de mezcla del 5% con amoníaco verde, lo que abre una demanda incremental de 980,000 toneladas para 2027, mientras que la empresa estatal indonesia Pupuk Indonesia obtuvo 1.200 millones de dólares para modernizar Petrokimia Gresik con hidrógeno renovable. El XIV Plan Quinquenal de China limita la nueva capacidad basada en carbón y exige una preparación para la captura superior a 500,000 toneladas anuales, concentrando la producción en complejos estatales eficientes. Estas medidas canalizan nuevo volumen al mercado del amoníaco, profundizan la dependencia de las importaciones en las economías con escasez de fertilizantes y respaldan nuevos proyectos comerciales de amoníaco verde en Oriente Medio.
Adopción como transportador de hidrógeno para el abastecimiento marítimo
El amoníaco almacena 4.3 MWh por metro cúbico en condiciones ambientales, igualando la densidad energética del diésel marino sin sistemas criogénicos. El transportista japonés NYK encargó 12 buques graneleros propulsados con amoníaco en 2024 y la Agencia Europea de Seguridad Marítima publicó directrices de manipulación que estandarizan las tuberías de doble pared y la recuperación de vapor, reduciendo el riesgo operativo percibido [1] Agencia Europea de Seguridad Marítima, “Directrices sobre el suministro de amoníaco”, emsa.europa.eu . Singapur otorgó tres licencias de suministro de amoníaco con el objetivo de alcanzar las 500,000 toneladas anuales para 2030, un ancla de demanda temprana para las rutas de contenedores del Pacífico. En conjunto, estas acciones sientan las bases de una red de suministro de amoníaco dedicada que podría absorber 3 millones de toneladas anuales antes de 2031, ampliando el mercado del amoníaco.
Aumento de las inversiones en centros de exportación de amoníaco verde
Los promotores acuden en masa a regiones donde la electricidad renovable nivelada ya se sitúa por debajo de los 20 USD por MWh. El complejo de NEOM, con un valor de 8.4 millones de USD en Arabia Saudí, comenzó a funcionar en 2025 y transportará 1.2 millones de toneladas anuales a los mercados de energía y transporte marítimo en virtud de contratos a 20 años. El proyecto egipcio Ain Sokhna consiguió contratos de compra a 15 años indexados a la UE, mientras que Pilbara, en Australia, alberga proyectos de cientos de miles de toneladas de Fortescue y Yara que combinan energía eólica y solar varadas con muelles costeros de exportación. Los costes de producción inferiores a 400 USD por tonelada proyectados para 2028 posicionan a estos centros para competir a un precio inferior al del amoníaco gris europeo, reestructurando las rutas comerciales hacia las cuencas del Pacífico y el Mediterráneo.
Uso creciente en la producción de explosivos
Las compañías mineras están reemplazando los agentes de voladura de diésel-oil por emulsiones de nitrato de amonio que reducen las emisiones de óxido de nitrógeno en un 40% y potencian la fragmentación de la roca. Orica añadió 200,000 toneladas anuales en Kooragang, gracias a acuerdos a largo plazo con BHP y Rio Tinto, mientras que la adquisición de la unidad de explosivos norteamericana de Maxam por parte de Dyno Nobel consolida el 35% de la capacidad regional. Los productores de litio en Atacama, Chile, están adoptando circuitos de lixiviación basados en nitrato que incrementarán la demanda de amoníaco en 80,000 toneladas anuales para 2027, impulsando así el mercado del amoníaco en Latinoamérica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles del gas natural inflan los costos de efectivo globales | -0.5% | Europa, norte de Asia (importaciones de Japón y Corea del Sur) | Corto plazo (≤ 2 años) |
| Preocupaciones de seguridad y toxicidad que limitan la sustitución industrial | -0.3% | Global, con fuertes fricciones regulatorias en América del Norte y la UE | Mediano plazo (2–4 años) |
| Cuellos de botella en la cadena de suministro de electrolizadores | -0.4% | Global, concentrado en el abastecimiento de tierras raras y metales del grupo del platino | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles del gas natural inflan los costos de efectivo globales
El gas natural representa hasta el 80% del costo de producción de amoníaco gris, por lo que las fluctuaciones de materia prima obligan a cerrar plantas marginales. Los productores europeos enfrentaron precios promedio de TTF de 42 EUR por MWh en 2025, lo que elevó los costos en efectivo por encima de los 600 EUR por tonelada y obligó a Grupa Azoty a paralizar 180,000 toneladas de capacidad durante cuatro meses. Los operadores estadounidenses disfrutan de Henry Hub por debajo de 3 USD por MMBtu, sin embargo, las exportaciones de GNL están reduciendo la oferta y aumentando los picos de verano, lo que reduce el margen de seguridad [2] Administración de Información Energética de EE. UU., “Precios del gas natural”, eia.gov . Los importadores asiáticos pagan entre 12 y 14 USD por MMBtu por cargamentos al contado, lo que hace que el amoníaco local no sea competitivo y refuerza la dependencia de los volúmenes de Oriente Medio.
Preocupaciones de seguridad y toxicidad que limitan la sustitución industrial
El límite de exposición permisible al amoníaco de 50 ppm durante ocho horas impone costosas medidas de protección. La Junta de Seguridad Química de EE. UU. contabilizó 14 liberaciones superiores a 1,000 kg en 2024, incluyendo una fuga en un almacén frigorífico de Luisiana que hospitalizó a ocho trabajadores y provocó una evacuación de una milla. Las normas Seveso III de la UE clasifican el almacenamiento de más de 50 toneladas como de nivel superior, lo que obliga a una consulta pública y retrasa los proyectos hasta 18 meses. Las aseguradoras responden con recargos sobre las primas, lo que disuade a las pequeñas empresas de adaptar sus procesos de refrigeración y químicos, frenando así la adopción generalizada del mercado del amoníaco en las economías desarrolladas.
Análisis de segmento
Por tipo: Dominio líquido ancla la logística
El líquido retuvo el 91.28 % del volumen global en 2025, lo que pone de relieve la consolidada logística que transporta el amoníaco anhidro por tuberías a las plantas de fertilizantes y carga buques cisterna a presión para el comercio marítimo. El almacenamiento a granel y la refrigeración representan alrededor del 30 % del coste de entrega; sin embargo, el capital invertido desalienta la rápida transición, lo que mantiene al segmento de líquidos como un elemento clave del mercado del amoníaco. Los exportadores del norte de África y Oriente Medio aprovechan las flotas de buques cisterna para penetrar en Europa y Asia, ya que los altos precios del gas natural reducen la producción local, mientras que los exportadores de la Costa del Golfo explotan la infraestructura petroquímica contigua para llegar a Latinoamérica.
Se proyecta que la fase gaseosa se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4.18 % hasta 2031. Las modernizaciones de refrigeración industrial en el comercio minorista de alimentos y la industria farmacéutica sustituyen los refrigerantes sintéticos por amoníaco gaseoso in situ, lo que reduce el consumo de energía en un 18 %, según el Instituto Internacional de Refrigeración con Amoníaco. Los productores chinos de nailon y acrílico canalizan amoníaco gaseoso desde unidades adyacentes de gasificación de carbón para optimizar la cinética de la reacción y reducir los pasos de purificación. Estas eficiencias de uso final amplían el atractivo de los formatos gaseosos a pesar de la menor base del segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria usuaria final: La generación de energía altera la hegemonía de los fertilizantes
La agricultura absorbió el 78.76 % del volumen en 2025, dominado por la urea, el nitrato de amonio y los fertilizantes compuestos. Las plataformas de agricultura de precisión están moderando el crecimiento absoluto, pero las mezclas verdes impulsadas por políticas y las tecnologías de liberación controlada canalizan volumen fresco de vuelta al mercado del amoníaco al premiar el bajo contenido de carbono. La demanda de minería y metales se mantiene estable gracias a las emulsiones de voladura y los emergentes circuitos de lixiviación de litio, mientras que el tratamiento de aguas, los textiles, los productos farmacéuticos y la refinación de petróleo complementan la demanda diversificada.
La generación de energía es el principal motor de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.87 %. Japón aspira a un 20 % de amoníaco en sus calderas de carbón para 2030, y Corea del Sur está construyendo 3.6 GW de capacidad de co-combustión, sumando en conjunto 8 millones de toneladas de nuevo consumo. Las empresas de servicios públicos firman acuerdos de suministro a largo plazo indexados al carbón en lugar de a la urea, creando así un segmento paralelo de tamaño del mercado del amoníaco que elude los ciclos de precios de los fertilizantes. A medida que las terminales de importación, los códigos de seguridad y las modernizaciones de quemadores se consolidan, la demanda de electricidad podría eclipsar el 10 % del comercio mundial de amoníaco antes de 2031, lo que pondría en entredicho el monopolio de los fertilizantes en la planificación de la producción y las rutas de envío.
Análisis geográfico
Mercado de amoníaco en Asia-Pacífico
Asia-Pacífico capturó el 39.16 % del tonelaje mundial en 2025 y se prevé que aumente a un 3.76 % hasta 2031. China está cerrando unidades de carbón a escala inferior que no alcanzan los parámetros energéticos de 31 GJ por tonelada, canalizando la producción a complejos estatales eficientes y abriendo espacio para volúmenes verdes importados. El mandato de mezcla de India y las reformas de los subsidios impulsan la demanda incremental, aun cuando persisten las limitaciones internas del gas natural. Japón y Corea del Sur están abandonando la producción local de alto costo y reestructurando la infraestructura portuaria para 6 millones de toneladas de importaciones para 2030, lo que refuerza el doble papel de Asia como productor y consumidor del mercado del amoníaco.
Mercado de amoníaco de la Costa del Golfo y Canadá
América del Norte se beneficia de la abundancia de gas de esquisto y de los incentivos de la Ley de Reducción de la Inflación, que alcanzan hasta 85 USD por tonelada de CO₂ secuestrada, lo que impulsa la concentración de empresas de amoníaco azul en la costa del Golfo y apoya el mercado mexicano de amoníaco. CF Industries, Nutrien y Koch Fertilizer están incorporando unidades de captura y conexiones a gasoductos, asegurando costos de entrega inferiores a 320 USD por tonelada. Las provincias canadienses ricas en recursos hídricos promueven la energía hidroeléctrica con cero emisiones de carbono para proyectos de amoníaco verde que podrían exportarse a través de puertos atlánticos, extendiendo así su influencia regional más allá del sector de los fertilizantes.
Mercado de amoníaco de EMEA y Sudamérica
En Europa, la capacidad está restringida en 2024-2025, ya que los precios del gas superaron los 50 EUR por MWh, lo que refuerza la dependencia de las importaciones del norte de África y Oriente Medio. La Comisión Europea ahora clasifica el amoníaco como "estratégico" en su Ley de Materias Primas Críticas, con la intención de agilizar la tramitación de permisos para proyectos nacionales con bajas emisiones de carbono. Mientras tanto, Qatar, Arabia Saudita y los Emiratos Árabes Unidos explotan el gas a 2 USD por MMBtu para enviar cargamentos con bajas emisiones de carbono a Europa y Asia, mientras que Egipto y Omán aceleran la construcción de plantas eólicas y solares que apuntan a una paridad de exportación inferior a los 400 USD por tonelada. Sudamérica está construyendo instalaciones eólicas en Magallanes (Chile) y proyectos solares en Pecém (Brasil), lo que inyecta nueva competencia en los flujos comerciales del Atlántico.
Análisis de la cadena de valor
La cadena de valor del amoníaco comienza con el abastecimiento de materia prima, utilizando gas natural para el reformado de metano con vapor, gasificación de carbón en algunas zonas de Asia y electricidad renovable más agua para la producción de hidrógeno mediante electrólisis. A esto le sigue la generación de nitrógeno, la síntesis Haber-Bosch y el acondicionamiento del producto para convertirlo en líquido anhidro para su transporte a granel o suministro gaseoso a usuarios integrados adyacentes. La producción comercial aún es menor que el autoconsumo, por lo que la cadena comercial se centra en productores con capacidad de almacenamiento para la exportación, comerciantes o compradores y terminales de importación que pueden manejar amoníaco presurizado o refrigerado para plantas de fertilizantes y usuarios industriales.
La logística y la infraestructura de transporte y distribución son las principales limitaciones a medida que el amoníaco se expande más allá del suministro de fertilizantes. La Asociación de Energía de Amoníaco (AEA) registró 931 terminales de amoníaco a octubre de 2025, incluidas 337 en puertos industriales, y señaló que los activos centrados en fertilizantes se estaban reconvirtiendo para la generación de energía a partir de amoníaco y el craqueo de amoníaco. La AEA también registró 55 proyectos de generación de energía a partir de amoníaco y 28 proyectos de craqueo a escala industrial en desarrollo a octubre de 2025. La capacidad de transporte y la manipulación especializada, incluida la compatibilidad de materiales, la recuperación de vapores y los sistemas de seguridad, influyen en los costos de entrega y el tiempo de comercialización, y Yara Clean Ammonia puso en funcionamiento nuevos buques de combustible dual en septiembre de 2025 para mejorar las opciones logísticas de extremo a extremo desde los centros de exportación hasta los puertos industriales.
Panorama competitivo
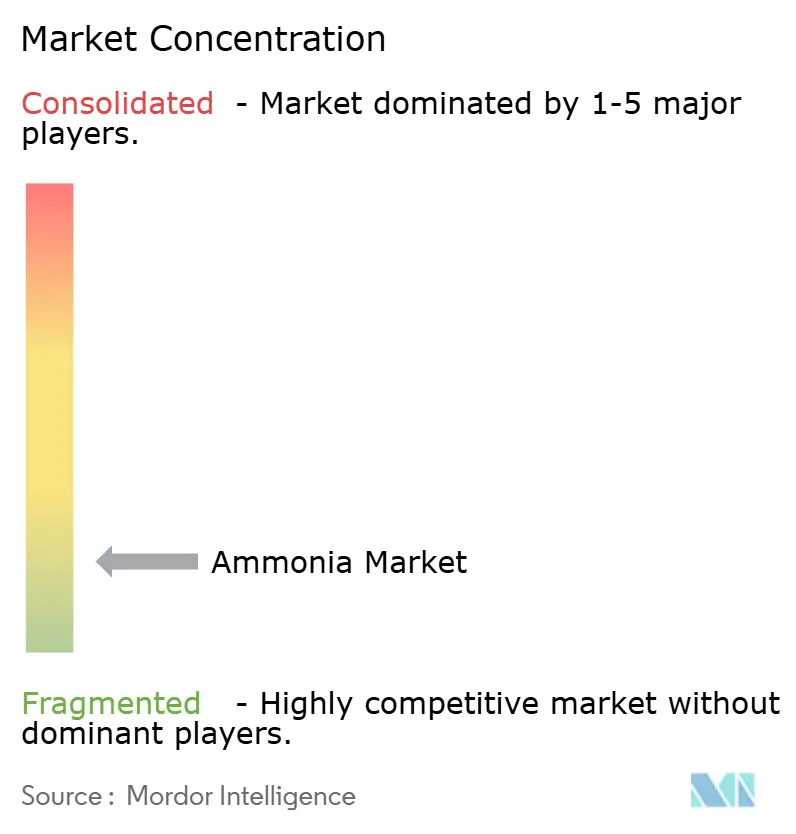
El mercado del amoníaco sigue sin estar concentrado; los cinco principales productores controlan menos del 30% de la capacidad, y las diferentes vías tecnológicas mantienen las barreras fluidas. Yara, CF Industries y Nutrien defienden sus volúmenes de fertilizantes mediante contratos de gas a largo plazo y modernizaciones para la captura de carbono, al tiempo que se asocian con promotores de energías renovables para asegurar la materia prima de hidrógeno verde; la colaboración de 500 MW de Yara con Engie en el Mar del Norte en energía eólica marina es un claro ejemplo de esta estrategia de cobertura. SABIC y ADNOC aprovechan su liderazgo en costes de amoníaco azul, por debajo de los 300 USD por tonelada, combinando el reformado de metano con vapor y la captura de carbono, lo que posiciona a Oriente Medio como un centro de exportación de bajo coste que reduce la producción europea.
La especialización tecnológica impulsa la diferenciación emergente. Topsoe y thyssenkrupp Uhde han presentado patentes para electrolizadores de óxido sólido que alcanzan una eficiencia eléctrica del 85%, prometiendo una producción de amoníaco verde por debajo de los 350 USD por tonelada, donde la energía renovable se sitúa por debajo de los 20 USD por MWh. Desarrolladores de proyectos como Fortescue Future Industries, NEOM Green Hydrogen y Hy Stor Energy buscan la integración vertical de las energías renovables mediante la síntesis, fijando los precios de las materias primas y evitando los cuellos de botella de los fabricantes de equipos originales (OEM). Este modelo canaliza el valor de los comercializadores tradicionales hacia acuerdos de compra de energía y consorcios de transporte marítimo.
La geopolítica fragmenta aún más la competencia. Los subsidios de EE. UU. y la UE inclinan la economía hacia la producción nacional, contrarrestando las ventajas de costos de Oriente Medio. Los controles chinos a la exportación de tierras raras utilizadas en electrolizadores obligan a los proyectos occidentales a construir cadenas de suministro localizadas, lo que infla los costos de capital hasta en un 25 % y retrasa los plazos. Mientras tanto, las empresas de servicios públicos japonesas y coreanas evitan a los distribuidores de fertilizantes para firmar contratos de suministro directo indexados al carbón, lo que podría desviar 15 millones de toneladas anuales a un segmento energético específico para 2035. Estas contracorrientes sugieren una baja concentración sostenida en el mercado del amoníaco, a medida que los participantes compiten entre cadenas de valor grises, azules y verdes.
Líderes de la industria del amoníaco
nutrientes
OCI
SABIC
Yara
CF Industrias Holdings, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Yara North America llegó a un acuerdo definitivo para adquirir la planta de producción de Gulf Coast Ammonia (GCA) en Texas City, Texas, a GCA Holdings LLC por 1.3 millones de dólares. La planta tiene una capacidad nominal de 1.3 millones de toneladas métricas anuales. Esta operación amplía la presencia de Yara en Norteamérica y mejora las opciones de suministro para la demanda interna y los volúmenes comerciales vinculados a la exportación.
- Junio de 2026: OCI Global anunció un acuerdo para vender el 50 % de su participación accionaria en Nitrogen Intermediate Holding BV, propietaria de OCI Nitrogen, a AGROFERT. Esta transacción respalda la reestructuración de la cartera de OCI, orientándola hacia plataformas más grandes y en menor número. Asimismo, incrementa el papel de AGROFERT en el suministro europeo de nitrógeno y amoníaco, con implicaciones para la distribución regional y la alineación de los acuerdos de compra.
- Marzo de 2026: OCI Global completó la venta del 100 % de sus participaciones en OCI Ammonia Holding BV, incluyendo OCI Terminal Europoort y OCI Ammonia Distribution, a AGROFERT por 290 millones de euros. Esta transferencia de activos pone la logística y distribución adyacentes a la producción bajo un nuevo propietario. El control del acceso a las terminales y la distribución posterior puede transformar la contratación con los clientes y la flexibilidad en las rutas de importación en el noroeste de Europa.
Alcance y metodología
El amoníaco es un compuesto inorgánico compuesto por un único átomo de nitrógeno unido covalentemente a tres átomos de hidrógeno, un inhibidor de la amidasa y una neurotoxina. Además, más del 80% del amoniaco producido por la industria se utiliza como fertilizante en la agricultura. También se utiliza como gas refrigerante, para la purificación del agua y en la producción de plásticos, explosivos, textiles, pesticidas, tintes y otros productos químicos.
El mercado del amoníaco está segmentado por tipo, industria de usuario final y geografía. Por tipo, el mercado se segmenta en líquido y gas. Por industria de usuario final, el mercado se segmenta en agricultura, textiles, minería, farmacéutica, refrigeración y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y las previsiones para el mercado del amoníaco en 15 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del volumen (toneladas).
| Liquid |
| Gas |
| Agricultura |
| Minería y metales |
| Textiles |
| Farmacéutica |
| REFRIGERACIÓNINDUSTRIALEN |
| Generación de energía |
| Otras industrias de usuarios finales (tratamiento de agua, caucho, petróleo, pulpa y papel) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo | Liquid | |
| Gas | ||
| Por industria del usuario final | Agricultura | |
| Minería y metales | ||
| Textiles | ||
| Farmacéutica | ||
| REFRIGERACIÓNINDUSTRIALEN | ||
| Generación de energía | ||
| Otras industrias de usuarios finales (tratamiento de agua, caucho, petróleo, pulpa y papel) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado del amoníaco en 2026?
El tamaño del mercado de amoníaco es de 197.35 millones de toneladas en 2026 y se proyecta que alcance los 216.72 millones de toneladas en 2031.
¿Cuál es la CAGR esperada para la demanda mundial de amoníaco hasta 2031?
Se proyecta que el volumen global aumentará a una tasa compuesta anual del 1.89 % entre 2026 y 2031.
¿Qué segmento se está expandiendo más rápidamente dentro de las aplicaciones de amoníaco?
La generación de energía lidera el crecimiento con una CAGR del 5.87%, ya que las empresas de servicios públicos queman amoníaco junto con carbón.
¿Qué región domina la producción y el consumo de amoníaco hoy en día?
Asia-Pacífico representará el 39.16% del volumen mundial en 2025 y seguirá siendo el mayor productor y consumidor.


