

Tamaño y participación en el mercado del nitrato de amonio
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
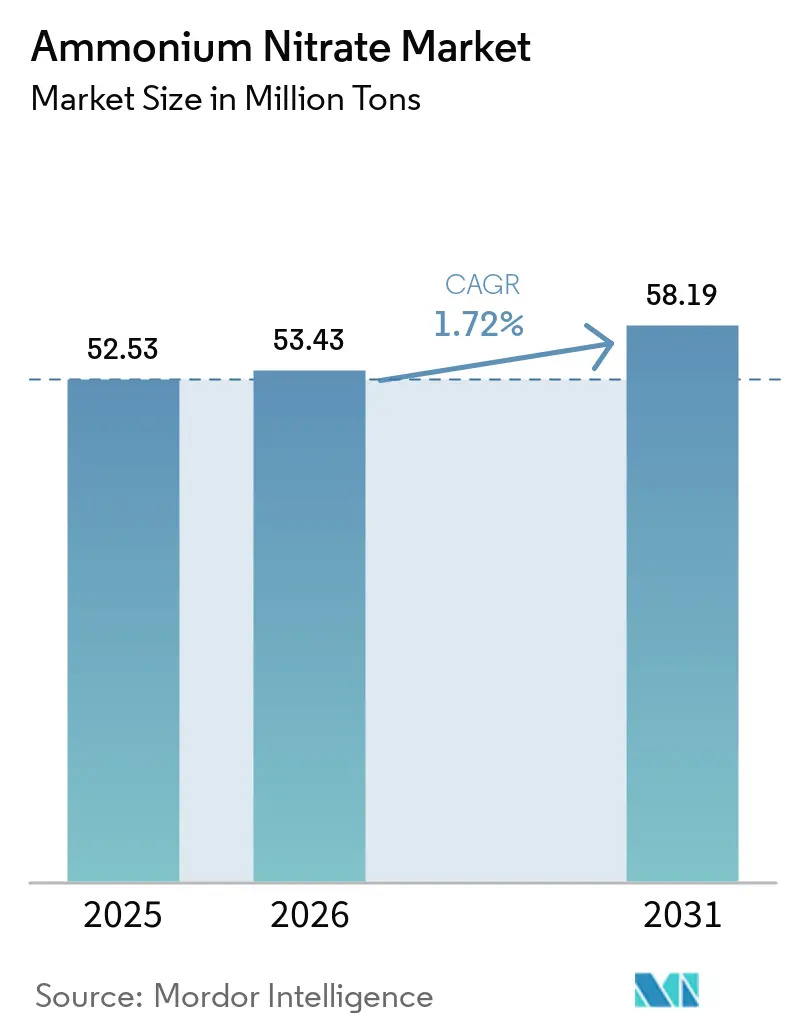
| Volumen de mercado (2026) | 53.43 millones de toneladas |
| Volumen de mercado (2031) | 58.19 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 1.72% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de nitrato de amonio por Mordor Intelligence
El mercado del nitrato de amonio alcanzó un valor de 52.53 millones de toneladas en 2025 y se estima que crecerá de 53.43 millones de toneladas en 2026 a 58.19 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 1.72 % durante el período de pronóstico (2026-2031). La industria está respondiendo a políticas más estrictas en materia de emisiones de carbono, producción explosiva localizada cerca de centros emergentes de cobre y níquel, y la adopción de agricultura de precisión que favorece los gránulos recubiertos con una liberación de nutrientes más lenta. Los operadores mineros están especificando mezclas de mayor energía para acceder a yacimientos más profundos, mientras que los proyectos de amoníaco azul y verde están reconfigurando la curva de costos para los nitratos posteriores que califican para la presentación de informes de carbono incorporado. Empresas establecidas como Yara, CF Industries y OCI están canalizando capital hacia materias primas de bajas emisiones para defender sus posiciones, mientras que disruptores regionales construyen unidades más pequeñas y flexibles que sirven a programas regenerativos de nicho y canales de defensa. El mercado sigue buscando un equilibrio entre el crecimiento en Asia-Pacífico y Sudamérica y los obstáculos regulatorios en Norteamérica y Europa.
Conclusiones clave del informe
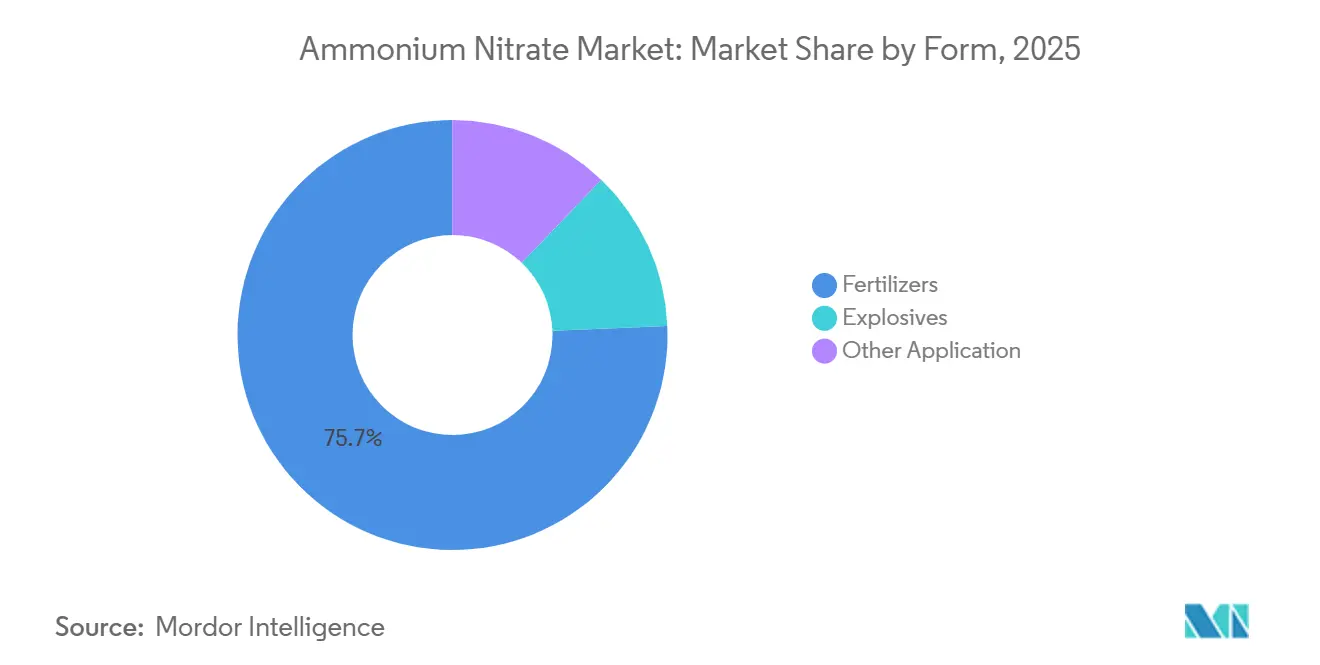
- Por aplicación, los fertilizantes lideraron el mercado mundial con una cuota de volumen del 75.67 % en 2025; se prevé que los explosivos crezcan a una tasa de crecimiento anual compuesta del 4.91 % hasta 2031.
- Por su formato, los gránulos porosos representaron una cuota del 60.25 % del mercado mundial en 2025, mientras que se prevé que los productos granulados crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.66 %.
- Por grado, el grado agrícola representó el 77.14 % del tamaño del mercado de nitrato de amonio en 2025; el grado industrial está siguiendo la CAGR más rápida con un 4.89 % hasta 2031.
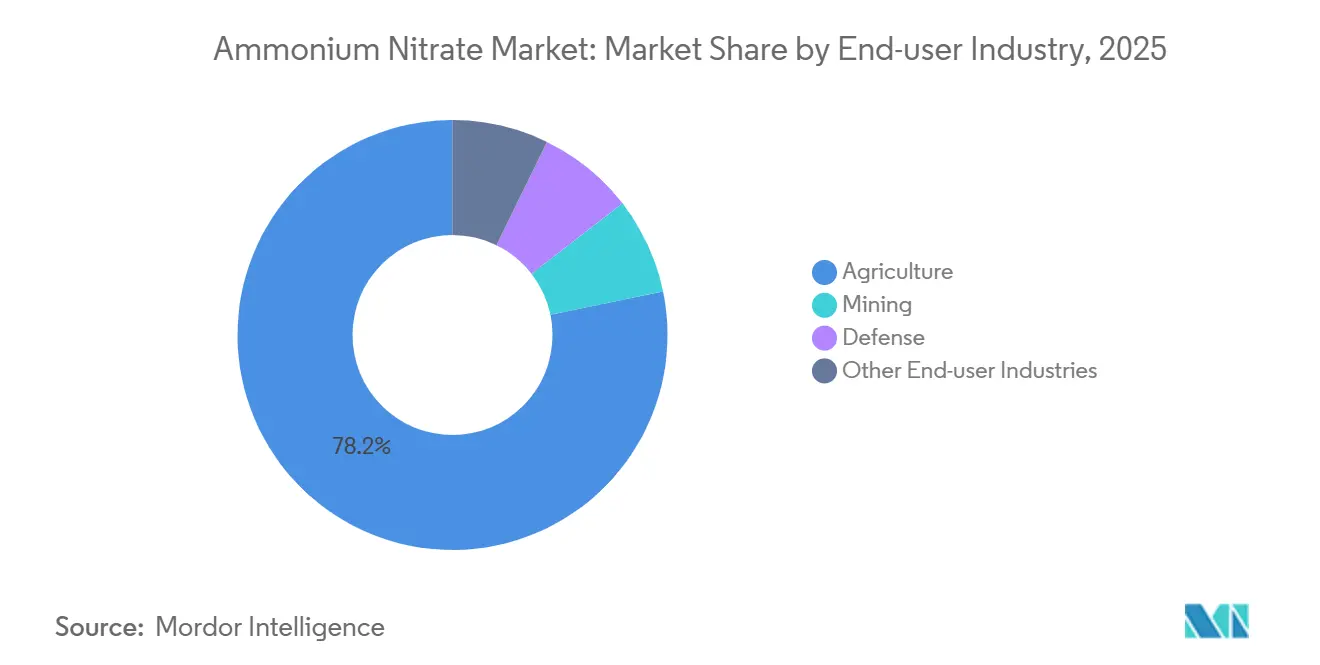
- Por industria usuaria final, la agricultura capturó el 78.24% de la participación de mercado del nitrato de amonio en 2025, mientras que la minería avanza a una CAGR del 5.25% hasta 2031.
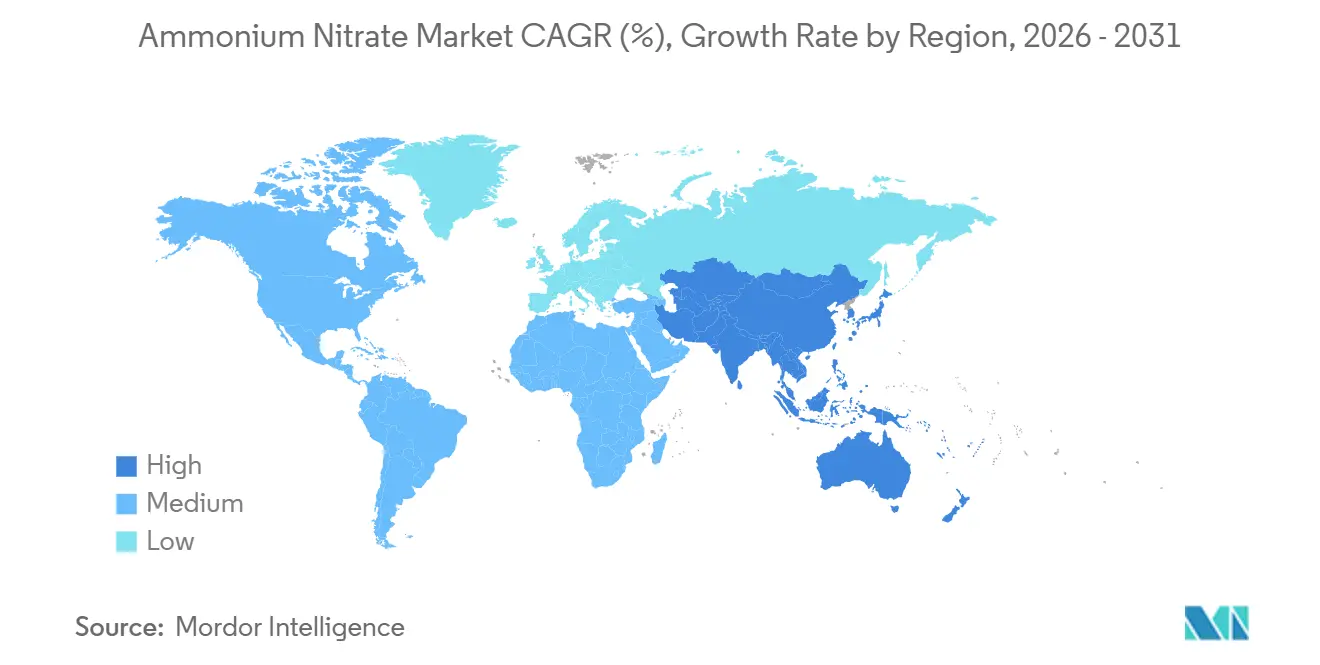
- Geográficamente, la región de Asia-Pacífico acaparó el 45.46% de la cuota de mercado en 2025 y se prevé que registre la mayor tasa de crecimiento anual compuesto regional, del 5.01%, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del nitrato de amonio
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de ANFO y explosivos de emulsión en la minería de superficie a gran escala | + 1.2% | Asia-Pacífico, Sudamérica, Oriente Medio y África | Mediano plazo (2-4 años) |
| Creciente demanda de fertilizantes en la agricultura mundial | + 1.0% | Global, con concentración en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Los proyectos de amoníaco descarbonizado impulsan la adopción de nitratos con bajas emisiones de carbono | + 0.8% | Europa, América del Norte, Medio Oriente | Largo plazo (≥ 4 años) |
| Aumento de la demanda de nitrato de calcio y amonio en los programas de agricultura regenerativa | + 0.6% | Europa, america del norte | Mediano plazo (2-4 años) |
| Aumento de la actividad de voladuras controladas para modernizar oleoductos de petróleo de esquisto | + 0.4% | Norteamérica | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de ANFO y explosivos de emulsión en la minería a cielo abierto a gran escala
Las operaciones de carbón, cobre y litio a cielo abierto están recurriendo a mezclas de ANFO y emulsiones de mayor energía que reducen la densidad de perforación y aceleran la remoción de la sobrecarga, lo que aumenta la demanda de explosivos mineros y nitrato de amonio de grado técnico. La plataforma de explosivos a granel 4D de Orica combina emulsión con gránulos porosos, ofreciendo una salida de energía variable que adapta la fragmentación y minimiza el costo unitario por tonelada de roca removida. Los proyectos de laterita de níquel de Indonesia y las minas de cobre de gran altitud de Chile requieren entre un 20 % y un 30 % más de nitrato de amonio por tonelada de mineral que las mezclas de ANFO más antiguas, debido a que la entrada de agua debilita las mezclas convencionales de fueloil. SCCL de Arabia Saudita planea una planta de grado técnico de 300 000 toneladas por año en Ras Al Khair, lo que demuestra cómo los productores del Golfo pretenden localizar insumos explosivos y abastecer a las empresas mineras africanas. A medida que las minas buscan mayores tasas de recuperación, el mercado del nitrato de amonio se beneficia de un perfil de demanda menos sensible al precio que el de la agricultura.
Creciente demanda de fertilizantes en la agricultura mundial
La demanda básica de nitrógeno aumenta a medida que crecen las poblaciones, pero persiste la divergencia regional: el régimen de subsidios de la India aún favorece la urea, mientras que los productores del Cerrado de Brasil se están pasando al nitrato de calcio y amonio para contrarrestar la acidificación del suelo. La estrategia de la Unión Europea «De la granja a la mesa» promueve tecnologías de precisión, impulsando a los distribuidores hacia el nitrato de amonio granular recubierto de polímero que reduce las pérdidas por lixiviación [1] Comisión Europea, «Informe de progreso de la estrategia "De la granja a la mesa" 2025», ec.europa.eu . Los productores de trigo de Argentina aumentaron las compras de nitrato de amonio un 8 % en 2025 gracias a los vientos favorables del tipo de cambio, lo que demuestra que las fluctuaciones de precios pueden anular las tradiciones de nutrientes para los cultivos. Por lo tanto, el mercado del nitrato de amonio depende de las estructuras de subsidios, el etiquetado de carbono y la diferenciación agronómica, más que del costo del nitrógeno a granel únicamente. Los proveedores que combinan servicios de asesoramiento con productos recubiertos o CAN obtienen poder de fijación de precios en este panorama político desigual.
Proyectos de amoníaco descarbonizado impulsan la adopción de nitratos bajos en carbono
Las iniciativas de amoníaco azul y verde impulsan el mercado global hacia una estructura de precios de dos niveles, a medida que los ajustes fronterizos del carbono penalizan las materias primas grises. CF Industries está instalando unidades de captura en Donaldsonville y Yazoo City que reducirán 2 millones de toneladas de CO₂ cada año, lo que le permitirá comercializar nitrato de amonio "azul" para compradores regulados por CBAM. Hanwha e INEOS aprobaron una planta de amoníaco azul en Estados Unidos con una capacidad superior a 1 millón de toneladas anuales, con el objetivo de iniciar operaciones en 2030 y abastecer a los productores de nitrato norteamericanos afectados por las nuevas normas de divulgación. El acuerdo entre Yara y Lantmännen para 50 000 toneladas anuales de amoníaco derivado de hidrógeno renovable para 2027 ejemplifica la prima verde que los distribuidores del norte de Europa aceptan por las etiquetas de neutralidad climática. A medida que más proyectos alcanzan el cierre financiero, el mercado del nitrato de amonio obtiene una vía de suministro con bajas emisiones que garantiza primas de entre 50 y 100 dólares por tonelada en las jurisdicciones reguladas.
Aumento de la demanda de nitrato de calcio y amonio en programas de agricultura regenerativa
Los marcos regenerativos valoran las ganancias de carbono del suelo y la salud microbiana, impulsando la adopción de nitrato de calcio y amonio que amortigua el pH y suministra nitrógeno nítrico con menor lixiviación [2] Departamento de Agricultura de los Estados Unidos, “Subvenciones para productos básicos climáticamente inteligentes 2026”, usda.gov . Los distribuidores europeos registraron un crecimiento de volumen de dos dígitos para mezclas de CAN en 2025, ya que los esquemas de créditos de carbono recompensaron a los agricultores por la reducción de las emisiones de óxido nitroso. En los Estados Unidos, USD 3 mil millones en subvenciones para productos básicos climáticamente inteligentes fomentan productos recubiertos o CAN que se alinean con las métricas de emisiones. Los mezcladores regionales ahora combinan gránulos de productos básicos con piedra caliza, capturando margen en formulaciones de valor agregado mientras facilitan las barreras de entrada para los actores no integrados. El análisis del mercado de nitrato de amonio capitaliza una tendencia donde la funcionalidad agronómica supera las consideraciones puras de costo por nitrógeno.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas sobre el almacenamiento y transporte de nitrato de amonio | -0.9% | Norteamérica, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Disponibilidad de fertilizantes nitrogenados sustitutos (urea, UAN, urea + NBPT) | -0.7% | Global, con concentración en Asia-Pacífico | Mediano plazo (2-4 años) |
| Costos de ajuste de la frontera de carbono en el nitrato de amonio de alta emisión | -0.5% | Europa, america del norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativa estricta sobre el almacenamiento y transporte de nitrato de amonio
Tras las revisiones de seguridad, la Oficina de Alcohol, Tabaco, Armas de Fuego y Explosivos de EE. UU. redujo los umbrales de almacenamiento, lo que obligó a muchos distribuidores rurales a reducir sus inventarios de nitrato de amonio y a optar por la UAN. El Reglamento de Explosivos de Canadá impone polvorines cerrados y distancias de separación que dificultan el almacenamiento en las explotaciones agrícolas, lo que impulsa a los productores a optar por soluciones líquidas a granel. Las normas de zonificación estatales de Australia prohíben nuevos depósitos a menos de 500 metros de las viviendas, lo que reduce la distribución en las zonas periurbanas. Si bien Asia mantiene una supervisión más flexible, el coste adicional de cumplimiento en las regiones de la OCDE desvía entre el 5 % y el 10 % de la demanda de nitrógeno a sustitutos. Por lo tanto, el mercado del nitrato de amonio debe sortear un terreno regulatorio irregular que erosiona su atractivo como fertilizante para grandes superficies.
Disponibilidad de fertilizantes nitrogenados sustitutos (urea, UAN, urea + NBPT)
La capacidad de urea se expandió en 8 millones de toneladas entre 2024 y 2025, principalmente en Oriente Medio y el Norte de África, lo que deprimió los precios en relación con el nitrato de amonio. La urea con nitrato de amonio (UAN) ahora suministra el 40 % del nitrógeno del maíz estadounidense, frente al 35 % en 2020, integrándose a la perfección con equipos de precisión y eludiendo el cumplimiento de la normativa ATF. La urea tratada con NBPT reduce las pérdidas por volatilización en suelos con pH alto en Brasil y Argentina, lo que reduce la ventaja agronómica del nitrato de amonio. En lugares donde las regulaciones de seguridad son estrictas, el costo total de propiedad se inclina hacia la urea o la UAN a pesar de la menor eficiencia en el uso del nitrógeno. A menos que el etiquetado de intensidad de carbono reasigne valor al nitrato de bajas emisiones, el mercado del nitrato de amonio enfrenta una fuga persistente de participación hacia estos sustitutos.
Análisis de segmento
Por aplicación: Los explosivos superan a los fertilizantes en velocidad de crecimiento
Los explosivos crecen a una tasa de crecimiento anual compuesta (TCAC) del 4.91 %, casi un punto por encima del mercado general de nitrato de amonio, mientras que los fertilizantes crecen a un ritmo más lento debido a la sustitución de la urea. Las minas de cobre y níquel de Chile, Perú e Indonesia utilizan mezclas de emulsiones que requieren entre un 25 % y un 35 % más de nitrato de grado técnico por explosión que el ANFO convencional, lo que impulsa una mayor demanda de gránulos porosos con densidad constante.
La demanda de fertilizantes sigue siendo dominante en tonelaje, pero se está bifurcando: Europa invierte en nitrato granular recubierto de polímero que cumple con los requisitos de eficiencia nutricional, mientras que Asia se apoya en la urea subvencionada, relegando el nitrato de amonio a cultivos especializados. Los explosivos, en cambio, siguen siendo menos sensibles a los precios, ya que los fallos de las explosiones inflan rápidamente los costos de la minería, lo que permite a los proveedores exigir primas de entre 20 y 30 USD por tonelada sobre los productos de calidad agrícola.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por forma: ganancias granulares en agricultura de precisión
El producto granulado es la forma de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.66 %, lo que refleja la evolución de las tendencias en la industria del nitrato de amonio. Sin embargo, en 2025, los gránulos porosos aún representaron el 60.25 % del volumen como materia prima preferida para ANFO. Los esparcidores de precisión requieren un tamaño de partícula uniforme, y los gránulos recubiertos de polímero prolongan la liberación de nutrientes durante 60 a 90 días, en consonancia con los objetivos de la iniciativa «De la granja a la mesa» de Europa.
Los gránulos porosos mantienen su dominio en los explosivos gracias a su capacidad para absorber fueloil rápidamente, lo que garantiza una velocidad de detonación estable en sistemas a granel. Productores integrados como Grupa Azoty se aseguran de fabricar ambas formas en el mismo complejo, equilibrando las exportaciones mineras con las ventas de fertilizantes recubiertos en Europa Central.
Por Grado: Especificaciones Industriales Command Premium
El nitrato de amonio de grado agrícola, que representa el 77.14 % de la base de la industria del nitrato de amonio en 2025, crece más lentamente debido a las exigencias de cumplimiento normativo en materia de almacenamiento y al apoyo gubernamental a la urea. La planta de grado técnico que Arabia Saudita planea construir, con una capacidad de 300 000 toneladas anuales, abastecerá a los mercados mineros del Golfo Pérsico y del cobre de África Oriental, lo que refleja el cambio geográfico en la demanda de productos de alta calidad.
El material de grado industrial se expande a una tasa de crecimiento anual compuesta (TCAC) del 4.89 %, lo que atrae a clientes en los sectores de minería, defensa y productos químicos especializados que exigen una humedad inferior al 0.3 % y tolerancias de partículas ajustadas. Las empresas mineras pagan entre 30 y 50 USD por tonelada por encima del grado agrícola para garantizar un rendimiento de fragmentación constante, mientras que los contratistas de defensa requieren una alimentación aún más limpia para los propulsantes sólidos para cohetes.
Por industria de usuario final: la minería crece mientras la agricultura se estanca
La agricultura aún representa el 78.24 % del volumen, pero crece más lentamente debido a que los marcos de subsidios en India y las normas de almacenamiento en Norteamérica favorecen la urea y el UAN. Los segmentos de defensa y automoción, aunque representan menos del 2 %, aseguran grados especializados y aportan mayor solidez a los márgenes de la industria del nitrato de amonio.
La minería se expande a una tasa de crecimiento anual compuesta (TCAC) del 5.25 % hasta 2031, beneficiándose de proyectos de cobre, litio y carbón en Sudamérica, Asia-Pacífico y África. Solo Chile consumió casi 400,000 toneladas de nitrato de grado técnico en 2025, 50,000 toneladas más que en 2023, gracias a la alineación de los operadores con las cadenas de suministro de vehículos eléctricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de nitrato de amonio en la región Asia-Pacífico
Asia-Pacífico lideró el volumen global con un 45.46 % en 2025 y avanza a una tasa de crecimiento anual compuesta (TCAC) del 5.01 %, impulsada por las exportaciones chinas de grado técnico a minas de África y Latinoamérica y la transición gradual de la India, que deja de depender de la urea para optar por nitratos diferenciados. El amoníaco chino a base de carbón sigue siendo competitivo en costos; sin embargo, los exportadores optan cada vez más por gránulos porosos para obtener primas mineras, lo que refuerza la orientación de la oferta del mercado de nitrato de amonio hacia los explosivos.
Mercado norteamericano de nitrato de amonio
América del Norte mantuvo un volumen de mercado sustancial, con el mercado estadounidense de nitrato de amonio influenciado por las regulaciones de la ATF que restringen el almacenamiento en las granjas, lo que impulsa a los distribuidores hacia el UAN a granel, incluso cuando los proyectos de amoníaco azul entran en funcionamiento para satisfacer a los compradores vinculados al CBAM en Europa. Las industrias canadienses de potasa y arenas bituminosas mantienen la demanda regional de grado técnico, sorteando las dificultades del sector agrícola.
Mercado europeo de nitrato de amonio
Europa se enfrenta al problema de los informes CBAM, que penalizan las importaciones con altas emisiones, lo que impulsa a los compradores hacia el suministro nacional de bajas emisiones de carbono en la industria del nitrato de amonio, como la planta de Tarnów de Grupa Azoty y los programas de amoníaco verde de Yara. Los productores del sur dependen de las importaciones del norte de África, mientras que las regiones del norte invierten en la modernización de sistemas de captura de carbono para defender su cuota de mercado.
Mercado de nitrato de amonio en Sudamérica
El volumen del mercado de América del Sur está impulsado por la expansión de la soja en Brasil y la minería de cobre en Chile, pero la región carece de capacidad integrada e importa granos porosos de Medio Oriente y China, lo que la expone a la volatilidad del transporte.
Mercado de nitrato de amonio MEA
En Oriente Medio y África, proyectos de amoníaco azul en el Golfo, como QAFCO 7, añadirán 1.2 millones de toneladas de materia prima de bajas emisiones en 2026, lo que posiciona a la región como una opción de cobertura para los compradores europeos. La próxima unidad de grado técnico de Arabia Saudí y la demanda minera de Sudáfrica completan una base de demanda diversificada.
Panorama competitivo
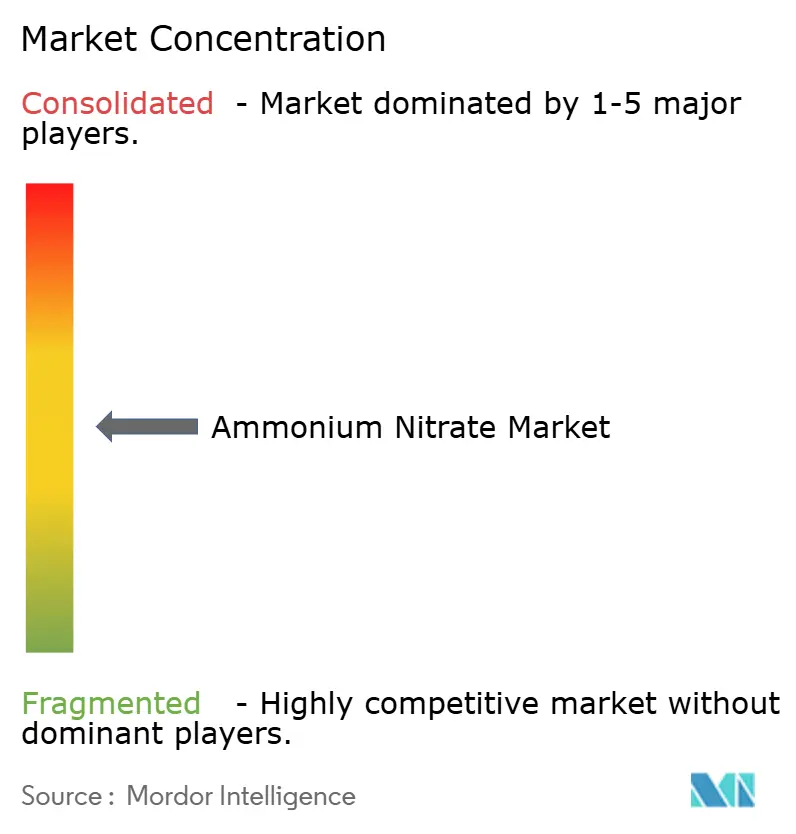
El mercado del nitrato de amonio está moderadamente consolidado. La decisión de Dyno Nobel de abandonar el sector de fertilizantes para septiembre de 2026 subraya la presión sobre los márgenes en las materias primas y una inclinación estratégica hacia explosivos de mayor rentabilidad. Además, las inversiones en amoníaco azul y verde de Qatar, Hanwha y CF Industries redefinen la curva de costos, con primas de entre 50 y 100 USD por tonelada disponibles para nitratos con bajas emisiones de carbono certificados en los mercados de CBAM. Los mezcladores regionales que explotan nichos de cultivo regenerativo y los distribuidores locales de explosivos que atienden a cuencas mineras remotas aportan dinamismo competitivo por debajo del nivel superior.
Líderes de la industria del nitrato de amonio
URALCHEM S.A.C.
CF Industrias Holdings, Inc.
Yara
Acrón
Grupo EuroChem
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Bharat Coal Gasification and Chemicals (BCGCL) adjudicó un pedido a Bharat Heavy Electricals (BHEL). El pedido, según se detalla en la carta de aceptación (LoA), se refiere a la planta de gasificación de carbón y limpieza de gas de síntesis crudo (Paquete LSTK 1) para el Proyecto de Nitrato de Amonio de BCGCL, con una capacidad de 2000 TPD y carbón, en Odisha, India.
- Noviembre de 2025: Gujarat Narmada Valley Fertilizers and Chemicals (GNFC), de India, presentó un proyecto para establecer una planta de fundición de nitrato de amonio (NA) de 163,000 toneladas anuales en su complejo Bharuch, en el oeste de Gujarat. Con una inversión de 4.5 millones de rupias indias (50 millones de dólares estadounidenses), esta nueva planta prácticamente duplicará la capacidad de fundición de NA de GNFC, alcanzando las 338,000 toneladas anuales, y está previsto que comience a operar en julio de 2027.
Alcance y metodología
El nitrato de amonio (NH4NO3) es un compuesto químico compuesto por iones amonio (NH4+) e iones nitrato (NO3-). Es un sólido cristalino de color blanco y muy soluble en agua. El nitrato de amonio es bien conocido por su uso en diversas aplicaciones industriales, agrícolas y comerciales debido a sus propiedades únicas.
El mercado del nitrato de amonio está segmentado por aplicación, industria de usuario final y geografía. Por aplicación, el mercado se segmenta en fertilizantes, explosivos y otras aplicaciones (compactas frías, generadores de gas, pirotecnia, propulsión de cohetes y procesos industriales). Por industria de usuario final, el mercado se segmenta en agricultura, minería, defensa y otras industrias de usuario final (automotriz, alimentaria, química, petróleo y gas, médica y construcción). El informe también cubre el tamaño del mercado y las previsiones para el mercado de nitrato de amonio en 15 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del volumen (toneladas).
| Fertilizantes |
| explosivos |
| Otras aplicaciones (generadores de gas, compresas frías, pirotecnia, propulsión de cohetes y procesos industriales) |
| Granulados porosos |
| Granular |
| Solución líquida/suspensión |
| Grado Agrícola |
| Grado industrial |
| Agricultura |
| Minería |
| Deportacion |
| Otras industrias de usuarios finales (automotriz, industria alimentaria, petróleo y gas, medicina y construcción) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| por Aplicación | Fertilizantes | |
| explosivos | ||
| Otras aplicaciones (generadores de gas, compresas frías, pirotecnia, propulsión de cohetes y procesos industriales) | ||
| Por formulario | Granulados porosos | |
| Granular | ||
| Solución líquida/suspensión | ||
| Por grado | Grado Agrícola | |
| Grado industrial | ||
| Por industria del usuario final | Agricultura | |
| Minería | ||
| Deportacion | ||
| Otras industrias de usuarios finales (automotriz, industria alimentaria, petróleo y gas, medicina y construcción) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado del nitrato de amonio?
El tamaño del mercado de nitrato de amonio se valoró en 52.53 millones de toneladas en 2025 y se estima que crecerá de 53.43 millones de toneladas en 2026 a 58.19 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 1.72 % durante el período de pronóstico (2026-2031).
¿Qué aplicación se está expandiendo más rápidamente, fertilizantes o explosivos?
Los explosivos lideran con una tasa de crecimiento anual compuesta (CAGR) del 4.91 % hasta 2031, superando el crecimiento de los fertilizantes.
¿Cómo influye la región de Asia-Pacífico en el comercio mundial del nitrato de amonio?
La región representa el 45.46% del volumen de 2025 y exporta granulados de grado técnico a centros mineros de África y América Latina.
¿Por qué son importantes los proyectos de amoníaco azul y verde para los productores de nitrato?
Proporcionan materia prima baja en carbono que garantiza primas de precios en los mercados regulados por el CBAM y protege a los proveedores de sanciones por emisiones.
¿Qué factor regulatorio restringe más el uso de nitrato de amonio en América del Norte?
Los umbrales de almacenamiento de ATF más estrictos aumentan los costos de cumplimiento y empujan a los distribuidores hacia la UAN y la urea.


