

Tamaño y participación en el mercado de la construcción del CCG
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 350.79 mil millones |
| Tamaño del mercado (2031) | USD 454.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.30% CAGR |
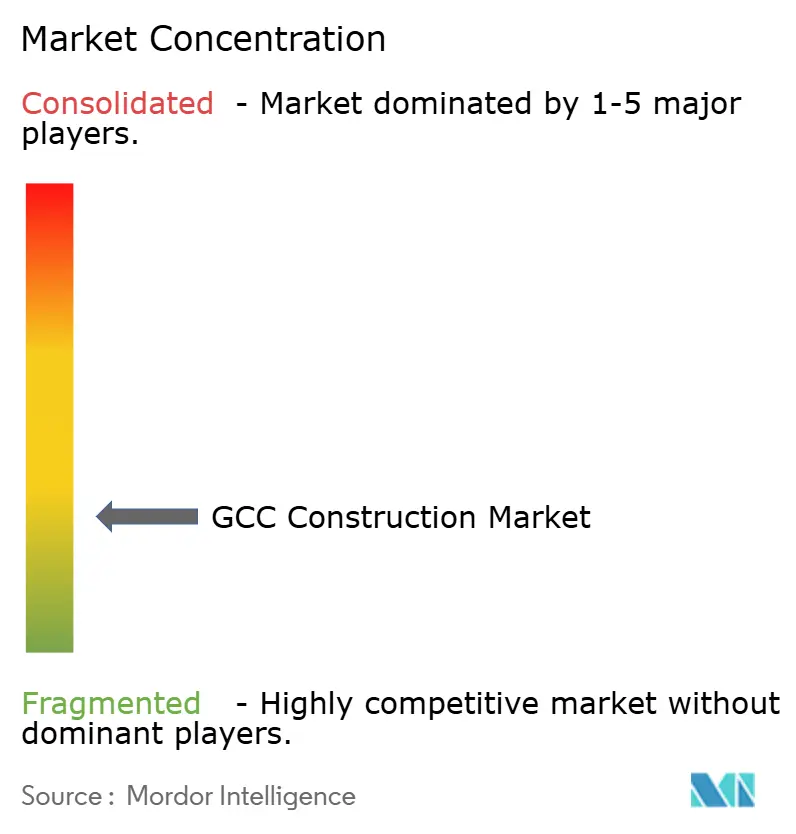
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la construcción del CCG por Mordor Intelligence
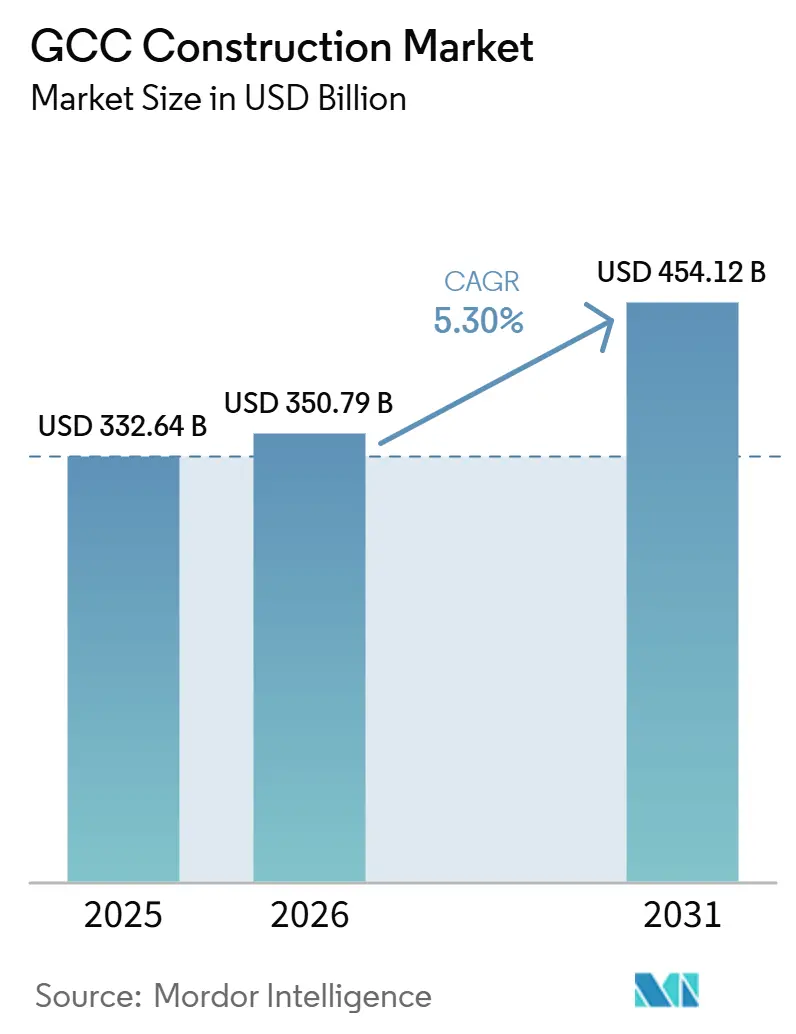
Se espera que el tamaño del mercado de la construcción en el CCG crezca de 332.64 millones de dólares en 2025 a 350.79 millones de dólares en 2026, y se prevé que alcance los 454.12 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.30% durante el período 2026-2031.
Esta sólida trayectoria refleja la determinación de los responsables políticos de diversificar las economías, alejándolas de los hidrocarburos mediante la aceleración de los programas de infraestructura en el marco de la Visión Saudí 2030 y el Plan Maestro Urbano de Dubái 2040. El sólido gasto público protege al mercado de la construcción del CCG de las fluctuaciones del precio del petróleo, mientras que los contratistas internacionales facilitan la transferencia de tecnología avanzada y financiación a los megaproyectos regionales. En todo el mercado de la construcción del CCG, los sistemas de construcción modular, la impresión 3D de hormigón y otros métodos industrializados están agilizando los plazos de los proyectos y reduciendo la necesidad de mano de obra. El capital privado está aumentando a través de estructuras de colaboración público-privada (PPP), y los códigos de construcción sostenible ahora influyen en los criterios de licitación, la selección de materiales y los cálculos de costes del ciclo de vida.
Conclusiones clave del informe
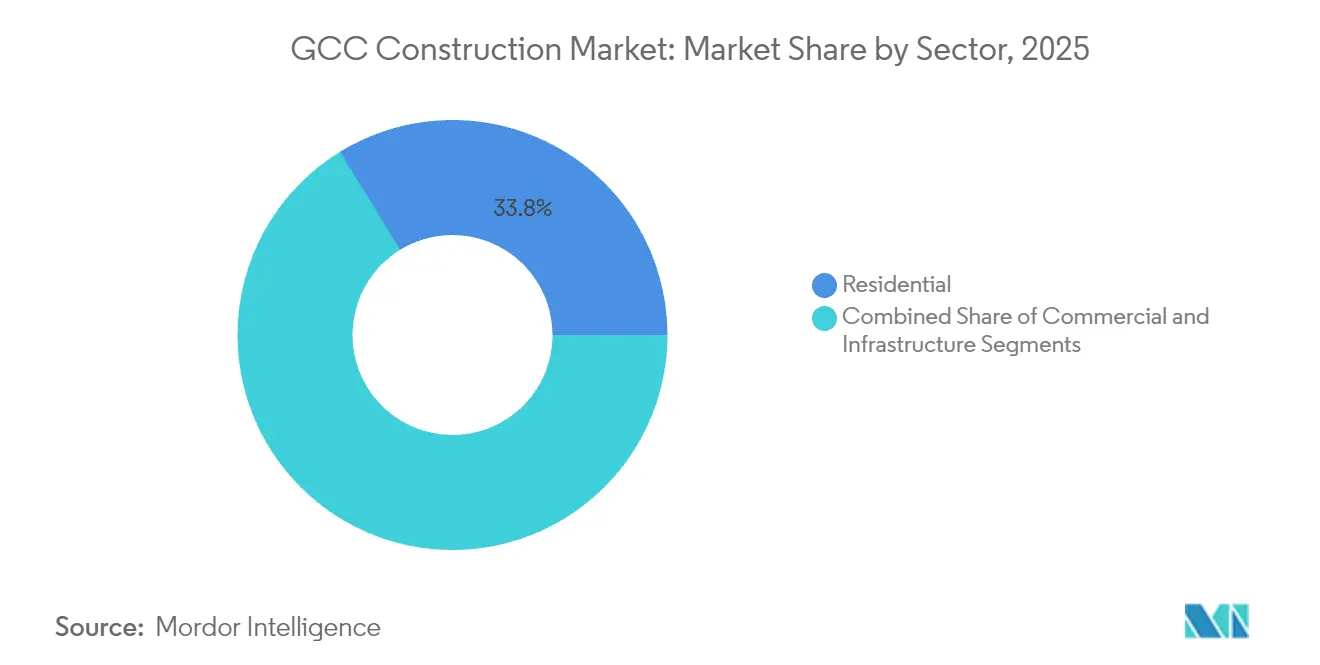
- Por sector, la infraestructura registró la CAGR más rápida del 5.63 % hasta 2031, mientras que la construcción residencial retuvo la mayor porción del tamaño del mercado de construcción del CCG, con el 33.76 %, en 2025.
- Por tipo de construcción, la construcción nueva lideró con el 73.84% de los ingresos de 2025, mientras que las actividades de renovación están en camino de registrar una CAGR del 5.18% hasta 2031.
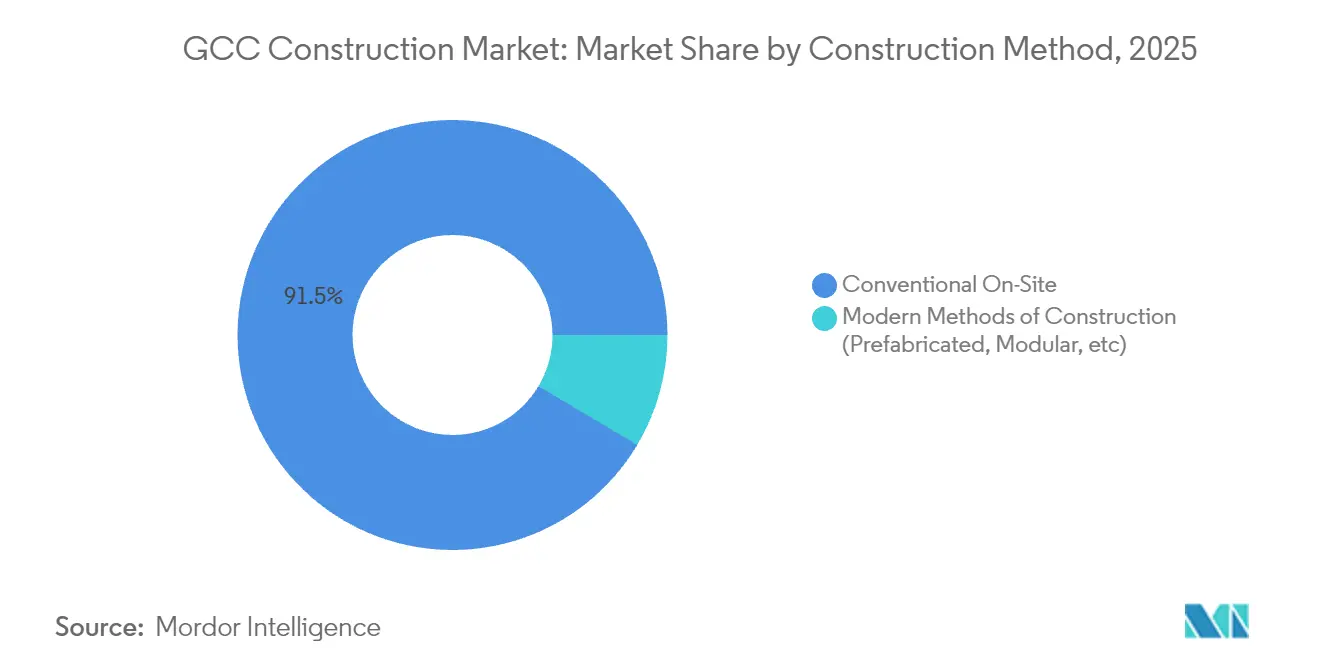
- Por método de construcción, las técnicas convencionales en el sitio representaron el 91.45 % de la participación en el mercado de construcción del CCG en 2025, aunque se prevé que los enfoques modulares avancen a una CAGR del 9.14 % hasta 2031.
- Por fuente de inversión, las entidades públicas representaron el 54.92% del tamaño del mercado de construcción del CCG en 2025, pero la financiación privada está creciendo a una CAGR del 6.71% gracias a los proyectos de APP.
- Por geografía, Arabia Saudita controlaba el 40.60% de la participación del mercado de construcción del CCG en 2025 y se está expandiendo a una CAGR del 5.52% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la construcción en el CCG
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cartera de gigaproyectos del CCG (Visión 2030, Plan Maestro Urbano de Dubái 2040, etc.) | + 1.8% | Arabia Saudita y los Emiratos Árabes Unidos son un núcleo central con repercusiones en Qatar y Baréin. | Largo plazo (≥ 4 años) |
| Cambio a la construcción modular/fuera del sitio | + 0.9% | Global, con adopción temprana en Emiratos Árabes Unidos y Arabia Saudita | Mediano plazo (2-4 años) |
| Códigos obligatorios de construcción ecológica (por ejemplo, Estidama, SBC 801) | + 0.7% | Emiratos Árabes Unidos, Arabia Saudita, con adopción gradual en todo el CCG | Mediano plazo (2-4 años) |
| Reactivación de la infraestructura de turismo religioso | + 0.6% | Arabia Saudita se concentró, con una pequeña repercusión en proyectos de conectividad regional | Corto plazo (≤ 2 años) |
| Adopción de modelos APP de financiación de proyectos | + 0.5% | Emiratos Árabes Unidos y Arabia Saudita lideran la expansión hacia Kuwait y Omán | Largo plazo (≥ 4 años) |
| Proyectos piloto de hormigón impreso en 3D que se amplían a activos de mediana altura | + 0.3% | Emiratos Árabes Unidos y Qatar adoptan medidas tempranas y Arabia Saudita amplía sus iniciativas. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El oleoducto de gigaproyectos impulsa una demanda sostenida de construcción
La Visión Saudí 2030, el Plan Maestro Urbano de Dubái 2040 y las megainiciativas vinculadas sustentan más de 1.8 billones de dólares en proyectos que son el pilar del mercado de la construcción del CCG. El contrato ferroviario de 1.554 millones de dólares dentro de NEOM y la financiación de 810 millones de dólares para la isla de Sindalah subrayan la confianza de los inversores globales en la capacidad de ejecución de la región. El corredor verde de Dubái de 64 kilómetros, una renovación de 8.1 millones de dólares de la carretera Sheikh Mohammed Bin Zayed, combina transporte, generación de energía solar y mejoras del espacio público. Estos proyectos fusionan capas digitales de ciudad inteligente con hormigón y acero, creando nichos de contratación para contratistas especializados e impulsando el mercado de la construcción del CCG hacia flujos de trabajo impulsados por la tecnología de mayor margen [1] Abdulrahman Al-Fadley, “Actualización de proyectos de la Visión 2030”, Ministerio de Economía y Planificación, mep.gov.sa.
Los métodos de construcción modular transforman la ejecución de proyectos
La prefabricación está pasando de ser un proyecto piloto de nicho a ser una práctica generalizada en el mercado de la construcción del CCG. El contrato de 177.7 millones de SAR (177.7 millones de USD) para campamentos modulares de trabajadores en Trojena demuestra que las unidades prefabricadas pueden cumplir con estrictos objetivos de calidad y plazos. Las unidades modulares de alojamiento para hoteles de turismo religioso ofrecen ventajas de escala, a la vez que alivian la congestión urbana en torno a los lugares sagrados. Los gobiernos regionales apoyan la fabricación externa, ya que genera nuevos polos industriales y absorbe mano de obra local, reforzando así los objetivos de diversificación económica.
Los códigos de construcción ecológica aceleran la adopción de la construcción sostenible
La Organización del Golfo para la Investigación y el Desarrollo (GORD) emitió el primer Código Regional de Construcción Sostenible, mientras que el Código de Construcción Saudí 801 y las calificaciones Estidama de Abu Dabi establecen umbrales mínimos de rendimiento en materia de energía, agua y carbono incorporado. Su cumplimiento impulsa la demanda de fachadas de alta eficiencia, tejados con capacidad para energía solar y sistemas de gestión de edificios que reducen los costes operativos, alineando los objetivos climáticos con la prudencia fiscal. Los contratistas que integran la modelización ambiental y la trazabilidad de la cadena de suministro en sus ofertas destacan en la precalificación. Las empresas locales de cemento y acero capaces de documentar procesos con bajas emisiones de carbono también obtienen una ventaja en el mercado de la construcción del CCG.
La impresión 3D de hormigón va más allá de los proyectos piloto
Dubái aspira a que el 25% de sus nuevos edificios utilicen impresión robótica in situ para 2030. El programa de escuelas impresas de 40,000 metros cuadrados de Catar demuestra el salto tecnológico de los pabellones decorativos a la infraestructura educativa. La claridad regulatoria de Trakhees agiliza la emisión de permisos y reduce la percepción de riesgo entre los inversores. Las mezclas de geopolímeros impresos pueden reducir el desperdicio de material en un 30% y las horas de trabajo en un 80%, algo crucial en una región que está endureciendo las cuotas de mano de obra migrante. Estas mejoras de rendimiento impulsan una mayor adopción, consolidando la impresión 3D en la hoja de ruta de la innovación del mercado de la construcción del CCG.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ingresos fiscales volátiles del petróleo crudo | -1.2% | Arabia Saudita, Kuwait y Emiratos Árabes Unidos: impacto central con repercusión regional | Corto plazo (≤ 2 años) |
| Cuotas más estrictas para la mano de obra migrante y reformas de protección salarial | -0.8% | Emiratos Árabes Unidos, Arabia Saudita y Omán implementarán gradualmente el acuerdo en todo el CCG | Mediano plazo (2-4 años) |
| Aumento de los precios de los materiales de construcción (cemento, varillas de refuerzo) | -0.6% | Impacto global con efectos agudos en los mercados del CCG dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Ciclos lentos de permisos para contratistas extranjeros en la región del CCG | -0.4% | Kuwait y Arabia Saudita se concentran, con un impacto moderado en Emiratos Árabes Unidos y Qatar. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los ingresos petroleros limita el gasto público en infraestructura
El Fondo Monetario Internacional advierte que el déficit presupuestario combinado del CCG podría alcanzar los 54.2 millones de dólares en 2025 si el petróleo promedia los 60 dólares por barril. El ajuste fiscal obliga a los ministerios a secuenciar los proyectos de forma más selectiva, lo que alarga los plazos de pago de los contratistas. Los gobiernos se cubren de riesgos agrupando proyectos en concesiones de APP para que los prestamistas privados compartan el riesgo de flujo de caja. Las empresas con balances sólidos, carteras de pedidos diversificadas y sólidas líneas de capital circulante resisten mejor los retrasos que sus pares con un enfoque más específico, lo que resulta en una consolidación gradual del sector dentro del mercado de la construcción del CCG.
Las reformas del mercado laboral aumentan los costos operativos de la construcción
Todos los estados del CCG están implementando Sistemas de Protección Salarial que exigen transferencias salariales electrónicas y cotizaciones sociales igualadas, lo que incrementa los costos laborales totales en un estimado de 15 a 20 % para trabajos con alta demanda de expatriados. La política saudí ahora también vincula la clasificación de los contratistas a las proporciones nacionales de trabajadores, lo que impulsa a las empresas a invertir en la capacitación de sus ciudadanos o a adoptar la automatización para mantenerse competitivas. La robótica para el atado de varillas de refuerzo, el acabado de paneles de yeso y la limpieza de fachadas está ganando terreno gracias a los plazos de amortización acortados con la nueva estructura de costos. La transición laboral favorece a los contratistas con conocimientos tecnológicos y acelera la digitalización en el mercado de la construcción del CCG.
Análisis de segmento
Por sector: la aceleración de la infraestructura supera el predominio residencial
La infraestructura representó el 28.31% del tamaño del mercado de la construcción del CCG en 2025, justo por detrás del sector residencial, líder con un 33.76%. Sin embargo, la infraestructura avanza a una tasa de crecimiento anual compuesta (TCAC) del 5.63% hasta 2031, la más rápida entre los sectores. El túnel de la calle Al Khaleej en Dubái, con un presupuesto de 1.431 millones de dólares, y la modernización del sistema de drenaje de Tasreef en Abu Dabi, con un presupuesto de 8.1 millones de dólares, ilustran cómo el gasto en transporte y servicios públicos eclipsa ahora los ciclos inmobiliarios privados. Los contratistas capaces de realizar obras civiles pesadas, modelado de tráfico y microtúneles se hacen cargo de paquetes de trabajo más grandes.
El segmento residencial sigue liderando el volumen, impulsado por la juventud y las reformas hipotecarias, pero el crecimiento se modera a una tasa de crecimiento anual compuesta (TCAC) del 3.31 %. Los promotores combinan cada vez más sistemas de casas inteligentes y conexiones de refrigeración urbana para cumplir con los requisitos del código verde y reducir los costes del ciclo de vida. Por lo tanto, el impulso de la infraestructura reducirá la cuota de mercado residencial, lo que reforzará un cambio en el mercado de la construcción del CCG hacia activos de servicios públicos en lugar de viviendas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de construcción: la renovación cobra impulso a pesar del liderazgo en obra nueva
Los proyectos de nueva construcción representaron el 73.84 % del mercado de la construcción en el CCG en 2025 y siguen dominando la cartera de proyectos. Sin embargo, las actividades de renovación y modernización están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.18 %, ya que los propietarios de activos buscan el ahorro energético y el cumplimiento normativo en las torres existentes. La industria de la construcción en el Golfo ahora valora las métricas certificadas de intensidad de consumo energético, lo que impulsa iniciativas generalizadas de renovación de fachadas y sustitución de sistemas de climatización.
La renovación también se basa en los presupuestos destinados a la preservación del patrimonio en los distritos históricos de Diriyah y Yeddah, en Arabia Saudita. Especialistas en escaneo láser, flujos de trabajo BIM de campo y morteros a base de cal obtienen márgenes de beneficio superiores. Los inversores perciben la renovación como menos cíclica que las obras desde cero, lo que facilita los flujos de ingresos en el mercado de la construcción del CCG.
Por método de construcción: los enfoques modernos alteran las técnicas tradicionales
Las operaciones convencionales in situ aún representan el 91.45 % de la cuota de mercado de la construcción en el CCG en 2025. Sin embargo, los métodos modernos de construcción (MMC) registran una sólida tasa de crecimiento anual compuesta (TCAC) del 9.14 % hasta 2031, superando gradualmente el dominio tradicional. Los módulos de baño prefabricados, que ahorran tiempo, y los paneles de fachada prefabricados son estándar en los edificios hoteleros de gran altura de Riad y Doha.
Los clientes ahora estipulan ratios de MMC en los pliegos de condiciones para garantizar la certeza de los plazos y la seguridad, lo que impulsa inversiones en la cadena de suministro de fábricas regionales de componentes. Los gemelos digitales se fusionan con MMC para prevalidar las tolerancias, reduciendo aún más las repeticiones y el desperdicio. Esta curva de adopción de gemelos confirma a MMC como un pilar estratégico en la evolución del mercado de la construcción del CCG.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fuente de inversión: La financiación privada se acelera gracias al impulso de las APP
Las agencias públicas financiaron el 54.92 % del tamaño del mercado de la construcción del CCG en 2025; sin embargo, el capital privado se expande a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.71 %, gracias a los marcos de colaboración público-privada (PPP) codificados en las leyes de Arabia Saudí, Emiratos Árabes Unidos y Omán. La concesión de viviendas de la Universidad Khalifa, por valor de 628 millones de dólares, demuestra cómo los modelos de pago por disponibilidad atraen a los fondos de pensiones que buscan rentabilidades predecibles.
Los inversores privados priorizan los clústeres de infraestructura social y energías renovables, donde los flujos de caja operativos mitigan la volatilidad del riesgo de tráfico, común en las APP dedicadas exclusivamente al transporte. Los bancos locales se asocian con agencias de crédito a la exportación para diversificar su exposición, creando así fondos de liquidez más sólidos. Como resultado, la financiación privada representará una porción cada vez mayor del mercado de la construcción del CCG para 2031.
Análisis geográfico
Arabia Saudita capturó el 40.6% de la cuota de mercado de la construcción en el CCG en 2025 y avanza a una tasa de crecimiento anual compuesta (TCAC) del 5.52% hasta 2031, impulsada por los megaproyectos de escala USD de Visión 2030, como NEOM, Qiddiya y el destino del Mar Rojo. La competitividad de costos está mejorando: los precios de los insumos de mineral de hierro bajaron un 10% en el primer trimestre de 2024 y el hormigón premezclado bajó un 2.5%, lo que da a los contratistas margen para absorber los aumentos salariales. El alcance integral del Código de Construcción Saudí, que abarca estándares sísmicos, energéticos y de accesibilidad, establece un marco de cumplimiento que ahora se refleja en toda la región.
Los Emiratos Árabes Unidos siguen siendo pioneros en innovación en la región. Dubái exige que el 25% de los edificios se impriman en 3D para 2030 y respalda esta política con la tramitación acelerada de permisos a través de Trakhees. Abu Dabi invierte capital en referentes culturales como el Museo Guggenheim, valorado en 1 millones de dólares, vinculando la demanda de construcción a la expansión de la economía creativa. Estas medidas refuerzan la reputación de los Emiratos Árabes Unidos por integrar las capas de ciudad inteligente y los objetivos de sostenibilidad en las primeras etapas del ciclo de vida de los activos, moldeando así las expectativas de los clientes en el mercado de la construcción del CCG.
Catar, Omán, Kuwait y Baréin contribuyen conjuntamente con una participación modesta pero creciente en la actividad. El establecimiento por parte de Catar de un centro nacional de impresión 3D y su aumento del 68.5 % en las adjudicaciones de proyectos en el primer trimestre de 1 confirman su transición hacia una inversión orientada a la innovación. Omán lidera la aplicación de la protección salarial, impulsando indirectamente la adopción de la automatización mecánica. El elevado déficit presupuestario de Kuwait modera el volumen de adjudicaciones a corto plazo, pero sienta las bases para la adopción de las APP y reactivar los proyectos estancados. En conjunto, estos estados más pequeños diversifican el panorama de oportunidades y reducen la intensidad competitiva en el mercado de la construcción del CCG en general.
Panorama competitivo
El mercado de la construcción del CCG está moderadamente fragmentado. Líderes regionales como ALEC Engineering, Saudi Binladin Group y Consolidated Contractors Company defienden sus posiciones forjando alianzas tecnológicas, como lo demuestra la alianza robótica de ALEC para automatizar la construcción de pisos de gran altura. Grandes empresas chinas, en particular China State Construction, aprovechan balances más amplios y paquetes de financiación EPC para adquirir torres emblemáticas y corredores de infraestructura.
Las empresas conjuntas proliferan en lotes de gigaproyectos porque las normas de contenido local y la experiencia global deben converger para satisfacer las necesidades de los desarrolladores. La función de gestión de programas de Bechtel en NEOM demuestra la importancia de una gestión integrada de la programación que abarca a cientos de subcontratistas. Mientras tanto, empresas disruptivas como Printstone3D captan la atención de los medios al completar una caseta de control totalmente impresa en menos de tres semanas con un equipo de tres personas, lo que ilustra cómo la agilidad y los novedosos procesos de entrega pueden facilitar proyectos más pequeños, pero con altos márgenes de beneficio.
Las credenciales de sostenibilidad ahora se igualan en la clasificación de licitaciones. Las empresas incorporan declaraciones ambientales de producto y modelos digitales de carbono para cumplir con los requisitos de cumplimiento normativo. La desinversión de nVent Electric en gestión térmica por valor de 1.7 millones de dólares indica un reenfoque estratégico hacia nichos de electrificación de alto crecimiento que responden a la agenda de transición ecológica del mercado de la construcción del CCG. En conjunto, estas dinámicas sustentan un entorno competitivo donde la adopción de tecnología y las habilidades de estructuración financiera prevalecen sobre la simple escalabilidad de la fuerza laboral.
Líderes de la industria de la construcción del CCG
Contratación Nesma & Partners
Grupo Albawani
ALEC Ingeniería y Contratación
Compañía de construcción árabe
ASGC Construcción
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2025: NEOM firmó contratos ferroviarios por USD 1.554 millones y cerró una financiación de USD 810 millones para la isla Sindalah; el puerto se inauguró con una inversión de primera fase de USD 2.025 millones; la planta de hidrógeno verde alcanzó un cierre financiero de USD 8.4 millones.
- Mayo de 2025: El proyecto Thakher Makkah, con un coste de 7 millones de dólares, alcanza el 62.2 % de finalización y prevé contar con 42,000 habitaciones de hotel para 1.6 millones de visitantes anuales.
- Abril de 2025: la compañía Diriyah adjudicó la construcción de un teatro de ópera por 1.4 millones de dólares a un consorcio que incluía a CSCEC.
- Abril de 2025: La RTA de Dubái adjudicó el paquete del túnel de la calle Al Khaleej por valor de 1.431 millones de dólares.
- Marzo de 2025: TC MENA ofreció USD 39.9 millones para comprar directamente Gulf Cement Company.


Alcance del informe del mercado de la construcción del CCG
El mercado de la construcción se define como empresas que se dedican a la construcción de edificios o proyectos de ingeniería, como puentes y carreteras. También se realizan trabajos de construcción durante la renovación de edificios existentes.
El mercado de la construcción en los países del CCG está segmentado por sector en construcción comercial, construcción residencial, construcción industrial, construcción de infraestructura (transporte) y construcción de energía y servicios públicos, y por país en Bahrein, Kuwait, Omán, Qatar, Arabia Saudita y los Estados Unidos. Emiratos Árabes.
El informe ofrece el tamaño del mercado y las previsiones en valor (USD) para todos los segmentos anteriores.
| Residencial | Apartamentos/Condominios |
| Villas/Casas Adosadas | |
| Comercial | Oficina |
| Venta al Por Menor | |
| Industrial y Logística | |
| Otros | |
| Infraestructura | Infraestructura de transporte (carreteras, ferrocarriles, vías aéreas, otras) |
| Energía y servicios públicos | |
| Otros |
| Nueva construcción |
| Renovación |
| Convencional en sitio |
| Métodos modernos de construcción (prefabricados, modulares, etc.) |
| Público |
| Privado |
| Emiratos Árabes Unidos |
| Saudi Arabia |
| Omán |
| Qatar |
| Kuwait |
| Bahrain |
| Por sector | Residencial | Apartamentos/Condominios |
| Villas/Casas Adosadas | ||
| Comercial | Oficina | |
| Venta al Por Menor | ||
| Industrial y Logística | ||
| Otros | ||
| Infraestructura | Infraestructura de transporte (carreteras, ferrocarriles, vías aéreas, otras) | |
| Energía y servicios públicos | ||
| Otros | ||
| Por tipo de construcción | Nueva construcción | |
| Renovación | ||
| Por método de construcción | Convencional en sitio | |
| Métodos modernos de construcción (prefabricados, modulares, etc.) | ||
| Por fuente de inversión | Público | |
| Privado | ||
| Por geografía | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Omán | ||
| Qatar | ||
| Kuwait | ||
| Bahrain | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de la construcción en el CCG?
El tamaño del mercado de la construcción del CCG será de 350.79 mil millones de dólares en 2026.
¿A qué velocidad se espera que crezca el sector?
Se prevé que el mercado aumente a 454.12 mil millones de dólares para 2031, lo que se traducirá en una CAGR del 5.30%.
¿Qué país tiene la mayor participación en el gasto regional?
Arabia Saudita lidera con el 40.60% de la actividad total y registra la CAGR más rápida del 5.52% hasta 2031.
¿Qué segmento se está expandiendo más rápidamente?
La construcción de infraestructura es el sector de más rápido crecimiento, con una CAGR del 5.63 % en grandes programas de transporte y servicios públicos.
¿Cómo afectan las normas de construcción ecológica a los contratistas?
Los códigos obligatorios ahora exigen materiales energéticamente eficientes y seguimiento digital del carbono, lo que favorece a las empresas con flujos de trabajo de sostenibilidad avanzados.
¿Por qué están ganando terreno los métodos modulares?
La prefabricación acorta los plazos, reduce la dependencia laboral y se alinea con las reformas de la política salarial, lo que impulsa una CAGR del 9.14 % para los métodos modernos.
Última actualización de la página:



