

Tamaño y participación del mercado de andrógenos y esteroides anabólicos
Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 86.88 mil millones |
| Tamaño del mercado (2031) | USD 144.69 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.74% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de andrógenos y esteroides anabólicos por Mordor Intelligence
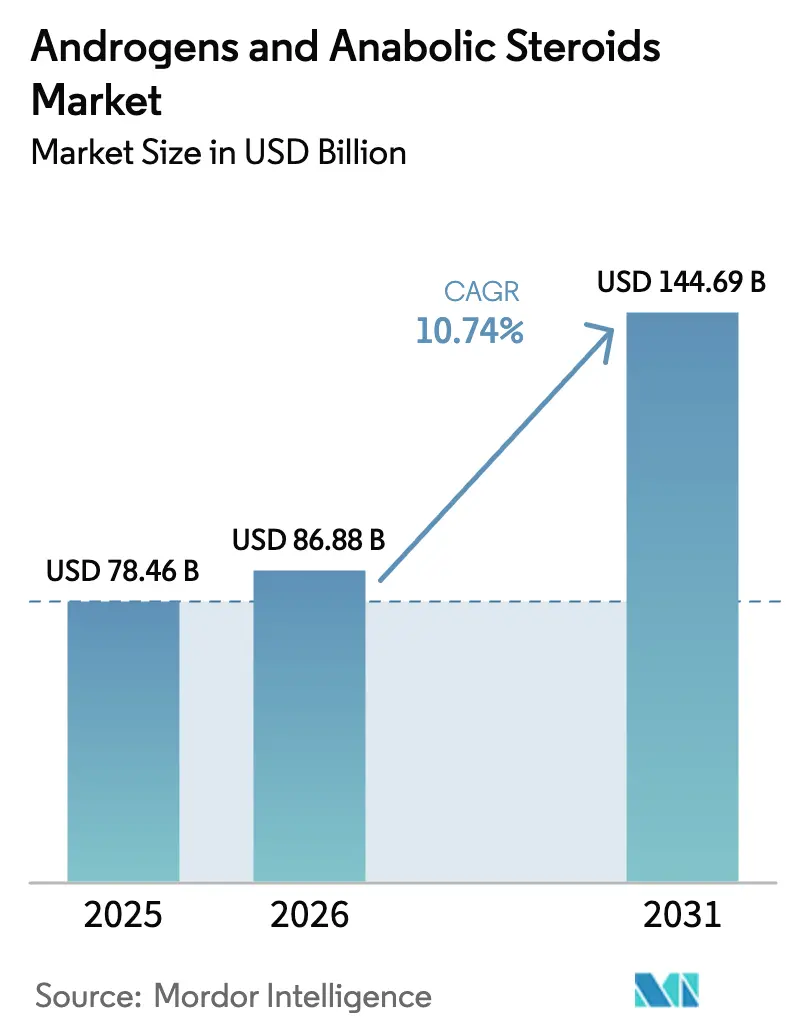
Se espera que el tamaño del mercado de andrógenos y esteroides anabólicos crezca de USD 78.46 mil millones en 2025 a USD 86.88 mil millones en 2026 y se prevé que alcance USD 144.69 mil millones para 2031 con una CAGR del 10.74% durante 2026-2031. La expansión actual está determinada por tres factores: (1) la eliminación por parte de la FDA en febrero de 2025 de las advertencias de recuadro negro sobre la testosterona, lo que ha ampliado el grupo de pacientes elegibles; (2) la rápida adopción de tecnologías de administración de acción prolongada, transdérmica y oral que mejoran la adherencia y amplían los entornos clínicos; y (3) el envejecimiento demográfico, con un 38.7% de hombres de 45 años o más que presentan hipogonadismo bioquímico, un nivel que amplía materialmente la demanda terapéutica. La intensidad competitiva sigue siendo moderada, ya que los innovadores protegidos por patentes defienden marcas establecidas mientras que las empresas emergentes especializadas buscan avances en la biodisponibilidad oral. La proliferación de productos falsificados y las normas de clasificación globales variables frenan el dinamismo del mercado, pero no han alterado la trayectoria ascendente de los ingresos.
Conclusiones clave del informe
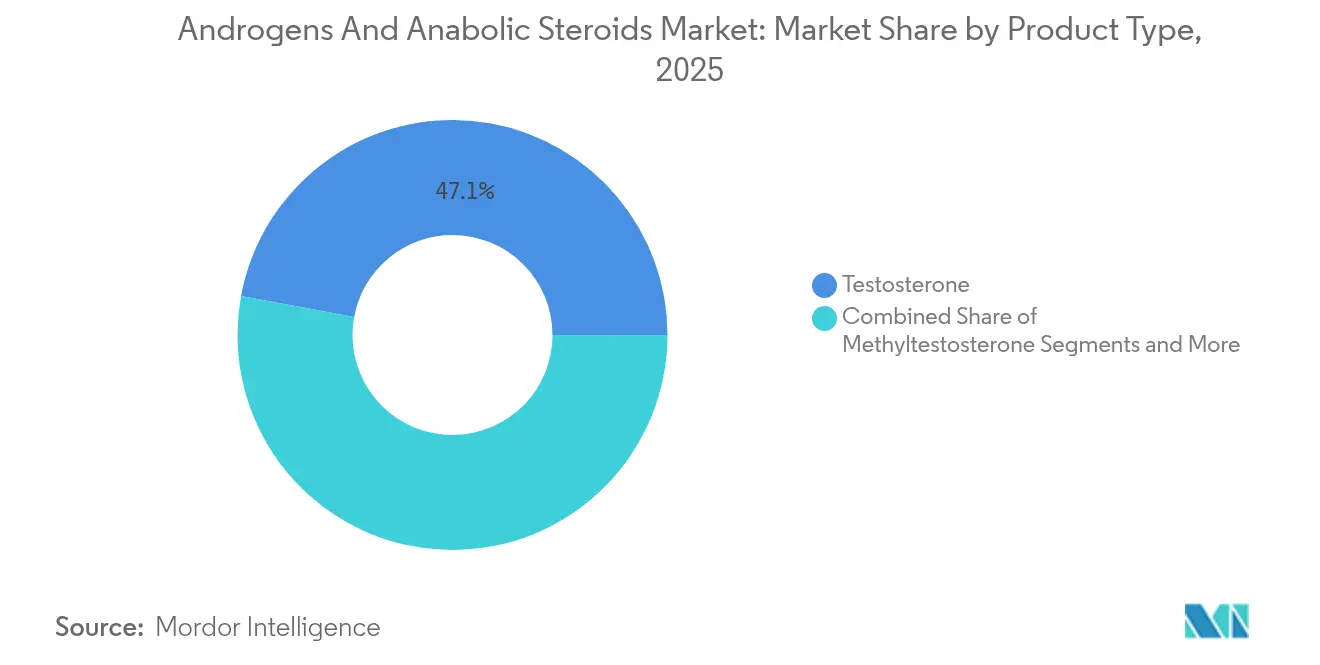
- Por tipo de producto, la testosterona lideró con el 47.10% de la participación de mercado de andrógenos y esteroides anabólicos en 2025, mientras que se proyecta que la oxandrolona crezca a una CAGR del 11.32% hasta 2031.
- Por aplicación, el hipogonadismo capturó el 54.30% del tamaño del mercado de andrógenos y esteroides anabólicos en 2025; se espera que el tratamiento de la anemia se expanda a una CAGR del 11.55% para 2031.
- Por vía de administración, los inyectables representaron el 61.40% de participación en 2025, mientras que se prevé que los sistemas tópicos y transdérmicos avancen a una CAGR del 11.78% hasta 2031.
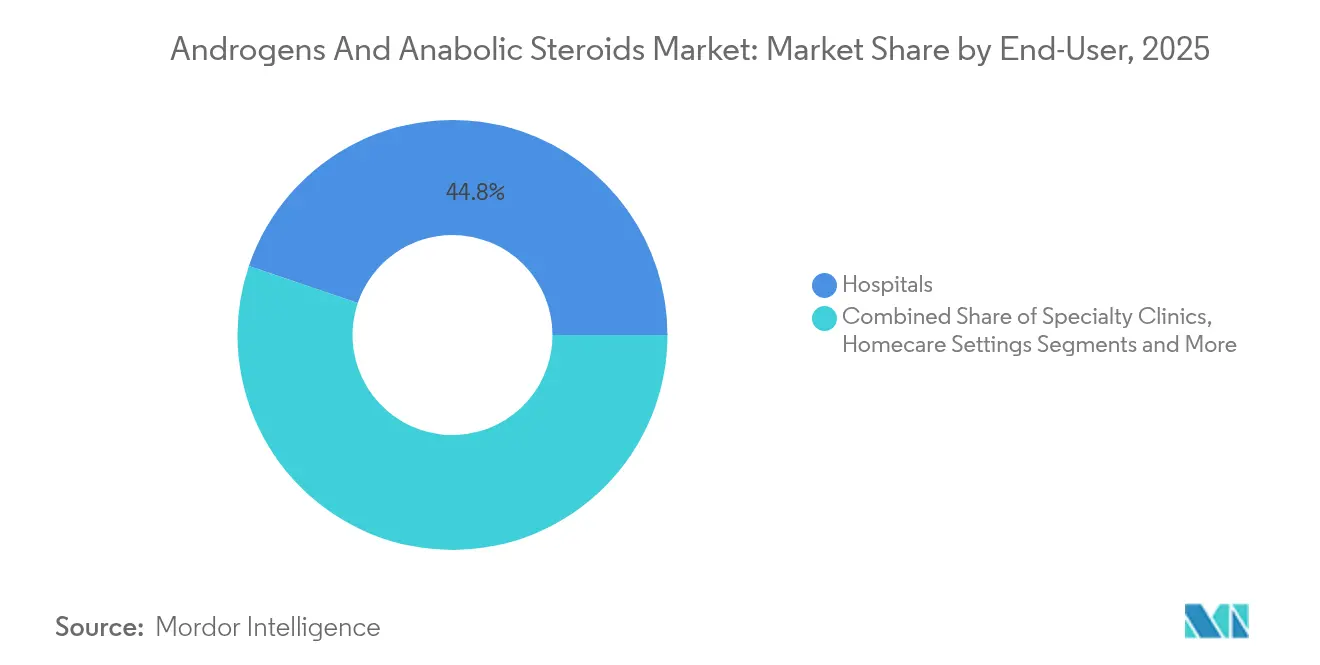
- Por usuario final, los hospitales dominaron con un 44.80 % de ingresos en 2025; se prevé que los entornos de atención domiciliaria tengan una CAGR del 12.02 % durante el período 2026-2031.
- Por canal de distribución, las farmacias minoristas representaron el 45.60% de las ventas en 2025, y las farmacias en línea registran la CAGR más rápida del 12.30% hasta 2031.
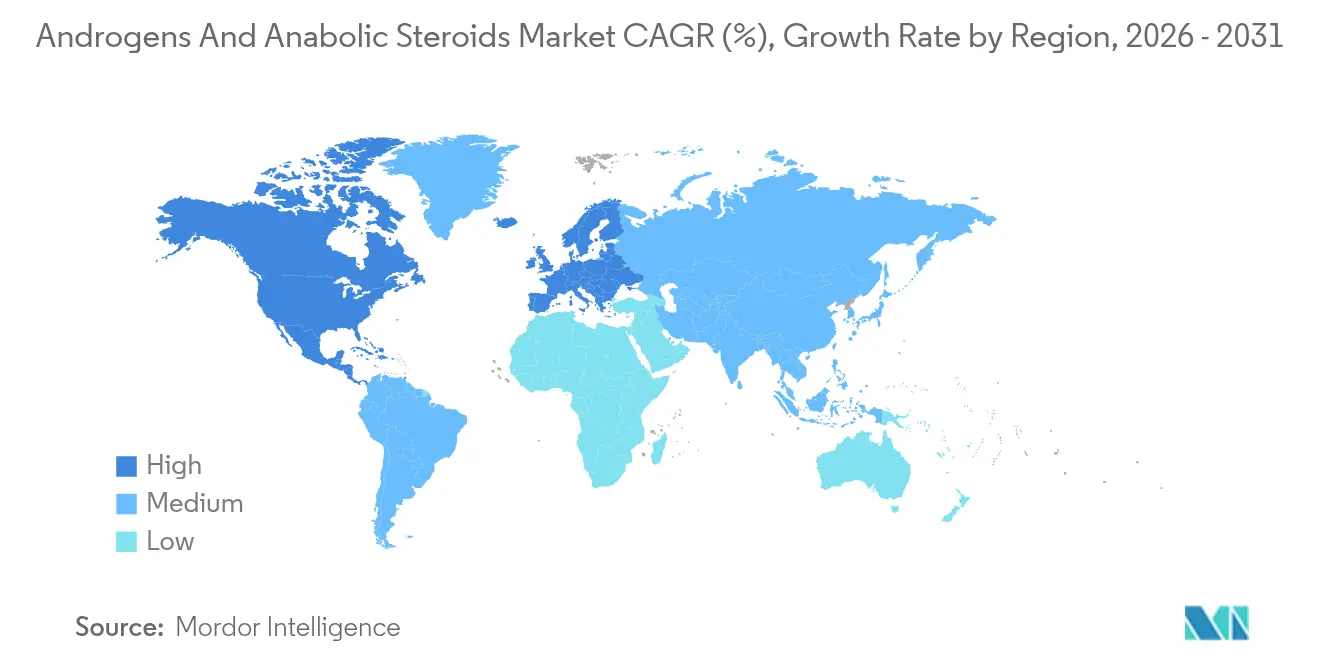
- Por geografía, América del Norte generó el 43.40 % de los ingresos en 2025, mientras que Asia-Pacífico está en camino de alcanzar una CAGR del 12.62 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de andrógenos y esteroides anabólicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia del hipogonadismo y envejecimiento de la población masculina | + 2.8% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Alta adopción en deportes y culturismo | + 1.9% | Global, concentrado en América del Norte y Australia | Mediano plazo (2-4 años) |
| Avances tecnológicos en administración transdérmica y de acción prolongada | + 2.1% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| El surgimiento del interés en las terapias anabólicas, impulsado por los SARM | + 1.4% | Adopción temprana y global en América del Norte | Largo plazo (≥ 4 años) |
| Aumento de la terapia con andrógenos femeninos para el TDSH | + 1.2% | América del Norte y Australia, adopción limitada en la UE | Mediano plazo (2-4 años) |
| Expansión de las plataformas de teleprescripción | + 1.6% | América del Norte y la UE, emergentes en APAC | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia del hipogonadismo y envejecimiento de la población masculina
La prevalencia del hipogonadismo aumenta con cada década de vida, afectando a uno de cada cinco hombres en sus 60 y aproximadamente a uno de cada dos mayores de 80 años. El Estudio Longitudinal de Envejecimiento de Baltimore registra una disminución anual promedio del 1% de testosterona después de los 30 años. El ensayo de seguridad cardiovascular TRAVERSE mitigó las preocupaciones históricas sobre el riesgo, alentando a los médicos de atención primaria a tratar la deficiencia sintomática con mayor facilidad [1] K. Grossmann, “Resultados primarios del ensayo TRAVERSE”, World Journal of Men's Health, wjmh.org . Las proyecciones de las Naciones Unidas muestran que la población masculina mundial de ≥65 años se duplicará para 2050, lo que posiciona al envejecimiento demográfico como un motor de crecimiento duradero para el mercado de andrógenos y esteroides anabólicos.
Alta adopción en deportes y culturismo
Cyber Juice descubrió miles de envíos mensuales de esteroides en 90 arrestos en 2024 [2] Comunicado de prensa de la Operación Cyber Juice, Agencia Mundial Antidopaje, wada-ama.org . El uso legítimo de medicina deportiva sigue vinculado a las exenciones de uso terapéutico que permiten el mantenimiento fisiológico de testosterona en competidores de élite. El programa de control de drogas de Suiza de 2024 encontró que el 52% de los productos anabólicos analizados eran falsificados, lo que ilustra las deficiencias en el control de calidad. Aunque los organismos reguladores intensifican la vigilancia, la cultura del culturismo impulsada por las redes sociales mantiene la demanda discrecional resistente.
Avances tecnológicos en administración transdérmica y de acción prolongada
Tres innovaciones en la administración transforman la experiencia del paciente: inyecciones trimestrales de undecanoato de testosterona, microgránulos subcutáneos semestrales y parches transdérmicos semanales, como la plataforma TEPI. KYZATREX oral utiliza la absorción linfática para evitar la pérdida de primer paso hepático y cuenta con protección de patente hasta 2040. Las mejoras de fabricación de Pfizer con reducción de solventes disminuyen los residuos de producción en un 50 % y promueven cadenas de suministro más ecológicas. En conjunto, estos avances mejoran la adherencia, suavizan las fluctuaciones de los niveles séricos y brindan mayor comodidad al prescriptor.
Surgimiento del interés en las terapias anabólicas impulsado por los SARM
Los moduladores selectivos de los receptores de andrógenos ofrecen beneficios anabólicos selectivos de tejido con reducción de la virilización. Los ensayos de fase III con enobosarm reportan aumentos de masa muscular magra y mejoras en la movilidad funcional en cohortes de personas mayores. La supervisión regulatoria sigue sin resolverse; la FDA procesa las ventas no autorizadas a consumidores, como lo demuestran las incautaciones de SARMs en Warrior Labz en 2025. Las líneas de productos legítimas se dirigen a la caquexia, la osteoporosis y la sarcopenia, lo que marca una futura frontera competitiva dentro de la industria de los andrógenos y los esteroides anabólicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Clasificación y programación reglamentarias rigurosas | -1.8% | Global, más restrictivo en América del Norte | Largo plazo (≥ 4 años) |
| Perfil de efectos secundarios adversos y riesgo de litigio | -1.3% | América del Norte y la UE, impacto limitado en APAC | Mediano plazo (2-4 años) |
| Proliferación de esteroides falsificados en línea | -1.1% | Global, mayor impacto en mercados emergentes | Corto plazo (≤ 2 años) |
| Adopción de alternativas no hormonales para el desarrollo muscular | -0.9% | América del Norte y la UE, en expansión global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Clasificación y programación reglamentarias rigurosas
La clasificación en la Lista III exige un registro especial del prescriptor, sistemas de pedidos de sustancias controladas y límites de fabricación con cuotas emitidas anualmente por la DEA [3] Drugs.com, “Monografía del producto KYZATREX”, drugs.com . Las normas pendientes sobre telemedicina pueden restringir aún más el inicio remoto de la terapia con testosterona. Fuera de Estados Unidos, Europa aplica sus propios protocolos de farmacovigilancia, mientras que Australia clasifica la mayoría de los anabólicos como medicamentos recetados de la Lista 4. La carga de cumplimiento eleva los costos operativos y prolonga el tiempo de comercialización para los innovadores.
Perfil de efectos secundarios adversos y riesgo de litigio
El etiquetado ahora alerta sobre los riesgos de fibrilación auricular, embolia pulmonar y elevación de la presión arterial, lo que requiere la autorización cardiológica antes de iniciar el tratamiento. La actualización de seguridad posterior a TRAVERSE alivió los temores cardiovasculares a nivel macro, pero introdujo nuevos mandatos de monitoreo. Las demandas judiciales masivas presentadas anteriormente en EE. UU. por riesgos no revelados de infarto intensifican la vigilancia legal. Los prescriptores sopesan las mejoras metabólicas y en la calidad de vida frente a estas desventajas, un cálculo que modera la curva de crecimiento general del mercado de andrógenos y esteroides anabólicos.
Análisis de segmento
Por tipo de producto: Testosterona Dominance Faces Diversification
La testosterona representó el 47.10 % de los ingresos en 2025, lo que confirma su liderazgo en el mercado de andrógenos y esteroides anabólicos. Se prevé que la oxandrolona alcance la tasa de crecimiento anual compuesta (TCAC) más alta, del 11.32 %, entre 2026 y 2031, impulsada por una proporción favorable de anabólicos a androgénicos en la atención femenina y pediátrica. La metiltestosterona aborda indicaciones agudas específicas que requieren una elevación rápida de las concentraciones séricas, mientras que la nandrolona y el estanozolol tratan los síndromes de desgaste y el angioedema hereditario. La llegada del KYZATREX oral indica una madurez técnica suficiente para desafiar la hegemonía de los inyectables.
La gama de productos se está expandiendo más allá de las moléculas tradicionales. Los moduladores selectivos de andrógenos y los ésteres de undecanoato modificados ilustran cómo la modificación molecular puede prolongar la vida útil de las patentes y, al mismo tiempo, mejorar la seguridad. Las diferencias en los costos de producción entre los API sintéticos y bioidénticos orientan las estrategias de precios; sin embargo, se proyecta que el tamaño del mercado de andrógenos y esteroides anabólicos para la testosterona aumente a una tasa de crecimiento anual compuesta (TCAC) cercana al 8.6% debido a la preferencia sostenida por los fármacos de primera línea, en un contexto de familiaridad con las directrices.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: Liderazgo en hipogonadismo en medio de la expansión terapéutica
El hipogonadismo representó el 54.30 % del gasto en 2025, lo que consolidó la demanda clínica. Se prevé que el tratamiento de la anemia crezca una tasa de crecimiento anual compuesta (TCAC) del 11.55 %, aprovechando la capacidad eritropoyética de la testosterona en cohortes con enfermedades crónicas. Los usos en el cáncer de mama siguen siendo nicho, pero clínicamente esenciales para los subtipos con receptores de estrógeno positivos. Los ensayos exploratorios investigan las indicaciones metabólicas, de fragilidad y sarcopenia, lo que sugiere una expansión continua del mercado de andrógenos y esteroides anabólicos.
En la prevención de la diabetes, el subestudio TRAVERSE demostró que la terapia con testosterona redujo a la mitad la conversión de prediabetes a diabetes en hombres con hipogonadismo, una señal que ha atraído el interés de la endocrinología. El trastorno del deseo sexual hipoactivo femenino se afianzó en la regulación australiana, lo que despertó interés en otros países. A medida que se acumula evidencia sobre criterios de valoración multisistémicos, la gama de aplicaciones amplía cada vez más su relevancia terapéutica más allá de las clínicas de urología y andrología.
Por vía de administración: el dominio inyectable desafiado por la innovación
Los inyectables mantuvieron una cuota de mercado del 61.40 % en 2025, lo que refleja una farmacocinética predecible y la familiaridad de los médicos. No obstante, se espera que los geles, parches y aerosoles transdérmicos registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 11.78 %, gracias a una mejor biodisponibilidad y aceptabilidad cosmética. Las formulaciones orales, históricamente limitadas por el metabolismo hepático de primer paso, cobran nuevo impulso gracias a la química de absorción linfática. Los gránulos implantables ofrecen una cobertura ultralarga para pacientes con problemas de adherencia.
Los fabricantes compensan las deficiencias de cumplimiento con jeringas precargadas y autoinyectores que reducen la frecuencia de las visitas clínicas. Estos avances sugieren que el grupo de inyectables cederá una cuota de mercado creciente, aunque su valor absoluto dentro del mercado de andrógenos y esteroides anabólicos sigue en alza dado el crecimiento de toda la categoría.
Por el usuario final: liderazgo hospitalario en medio de la descentralización de la atención
Los hospitales generaron el 44.80 % de los ingresos globales en 2025 gracias a las evaluaciones diagnósticas iniciales y los protocolos de carga intravenosa. Los centros de atención domiciliaria, potenciados por la telemedicina y la formación en autoinyección, experimentarán el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 12.02 %. Las clínicas especializadas ofrecen programas de optimización hormonal por suscripción, que combinan análisis de laboratorio con terapias magistrales. Los gimnasios flirtean con la posibilidad de establecer colaboraciones médicas, pero siguen estando regulados y no permiten la dispensación directa.
Las plataformas de teleprescripción integran farmacias de comercio electrónico, monitorización mediante wearables y consultas asincrónicas, consolidando una experiencia integral para el paciente. Si bien la descentralización de la atención fragmenta los volúmenes entre centros, los hospitales aún se encargan de la gestión de comorbilidades complejas, manteniendo así su cuota de mercado líder en andrógenos y esteroides anabólicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el dominio de las farmacias minoristas en medio de la transformación digital
Las cadenas minoristas gestionaron el 45.60 % de las recetas de 2025, aprovechando la conexión con las aseguradoras y la comodidad en el último tramo. Las farmacias en línea crecerán a una tasa de crecimiento anual compuesta (TCAC) del 12.30 %, impulsadas por la publicidad directa al consumidor y la entrega discreta. Las farmacias hospitalarias ofrecen kits de dosificación y alta para pacientes hospitalizados. Las farmacias especializadas generan valor mediante la capacitación en adherencia y el apoyo para la autorización previa.
Los reguladores restringen las licencias de farmacias electrónicas para sustancias controladas, pero los ecosistemas seguros de telesalud mitigan el riesgo de desvío. La lucha contra los productos falsificados refuerza la credibilidad de las plataformas legítimas, ampliando así el grupo objetivo de confianza dentro del mercado de andrógenos y esteroides anabólicos.
Análisis geográfico
Mercado norteamericano de andrógenos y esteroides anabólicos
Norteamérica capturó el 43.40 % de los ingresos de 2025, gracias a una sólida cobertura de seguros, la familiaridad de los médicos y la crucial revisión de la etiqueta de la FDA que eliminó la advertencia de recuadro negro sobre enfermedades cardiovasculares. Estados Unidos por sí solo genera más del 80 % de la facturación regional, mientras que el reembolso provincial de Canadá y los corredores de turismo médico de México contribuyen a una demanda creciente. El envejecimiento demográfico y la alta prevalencia de obesidad refuerzan la estabilidad de la carga de trabajo clínica.
Mercado europeo de andrógenos y esteroides anabólicos
Europa ocupa el segundo lugar, beneficiándose de sistemas de salud avanzados. Sin embargo, las normas de prescripción conservadoras moderan la penetración. La Agencia Europea de Medicamentos concluyó su revisión de la testosterona sin restricciones cardiovasculares adicionales, manteniendo así la estabilidad del mercado. Alemania lidera el volumen de prescripciones, mientras que España gana protagonismo en la fabricación gracias a las nuevas instalaciones de terapia hormonal respaldadas por Besins Healthcare.
Mercado de andrógenos y esteroides anabólicos en la región Asia-Pacífico
Asia-Pacífico es el área de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 12.62 %. El envejecimiento de la población masculina china y el aumento de la renta disponible configuran un potencial descomunal, mientras que la transparencia en los reembolsos de Japón impulsa una adopción madura. La aprobación en Australia de la terapia con testosterona femenina indica una apertura regulatoria a nuevas indicaciones. La capacidad de India para la fabricación a granel de medicamentos atrae mandatos de fabricación por contrato, y la infraestructura de telemedicina de Corea del Sur fomenta programas de iniciación remota, impulsando colectivamente la contribución regional al mercado de andrógenos y esteroides anabólicos.

Panorama competitivo
La concentración del mercado es moderada. AbbVie protege AndroGel y coordina nuevos inyectables, Bayer codesarrolla undecanoato de acción prolongada y Pfizer invierte en líneas de síntesis ecoeficientes. Endo International reposiciona a Aveed en canales nicho de endocrinología. Competidores de genéricos como Teva y Cipla aprovechan los retrasos en la cobertura de patentes para aumentar su cuota de mercado mediante inyectables bioequivalentes. Marius Pharmaceuticals se diferencia con KYZATREX oral, respaldado por patentes con vigencia hasta 2040.
Las estrategias estratégicas ilustran la defensa de las patentes y la integración progresiva. AbbVie firmó acuerdos de suministro con plataformas líderes de telesalud para asegurar el control del canal, mientras que Bayer se asoció con Medherant para el desarrollo conjunto del parche TEPI. Las mejoras en la química verde de Pfizer refuerzan su posicionamiento en sostenibilidad. Las startups emergentes buscan moduladores selectivos de andrógenos que puedan superar el perfil de efectos secundarios de la testosterona, lo que podría redefinir el panorama competitivo de la industria de andrógenos y esteroides anabólicos después de 2030.
La colaboración domina la financiación de I+D, ya que los registros plurianuales de seguridad cardiovascular exigen recursos mancomunados. La concesión de la licencia de TLANDO de Lipocine a Verity Pharma indica la disposición a externalizar la ejecución comercial de formulaciones nicho. Las barreras de entrada al mercado siguen siendo importantes debido a la programación de la DEA, la complejidad de la fabricación y la necesidad de datos de seguridad a largo plazo; sin embargo, el sostenido impulso demográfico continúa impulsando la creación de nuevos fármacos.
Líderes de la industria de andrógenos y esteroides anabólicos
Pfizer Inc.
abbvie inc.
endo farmacéuticos inc.
Teva Pharmaceuticals
cipla limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
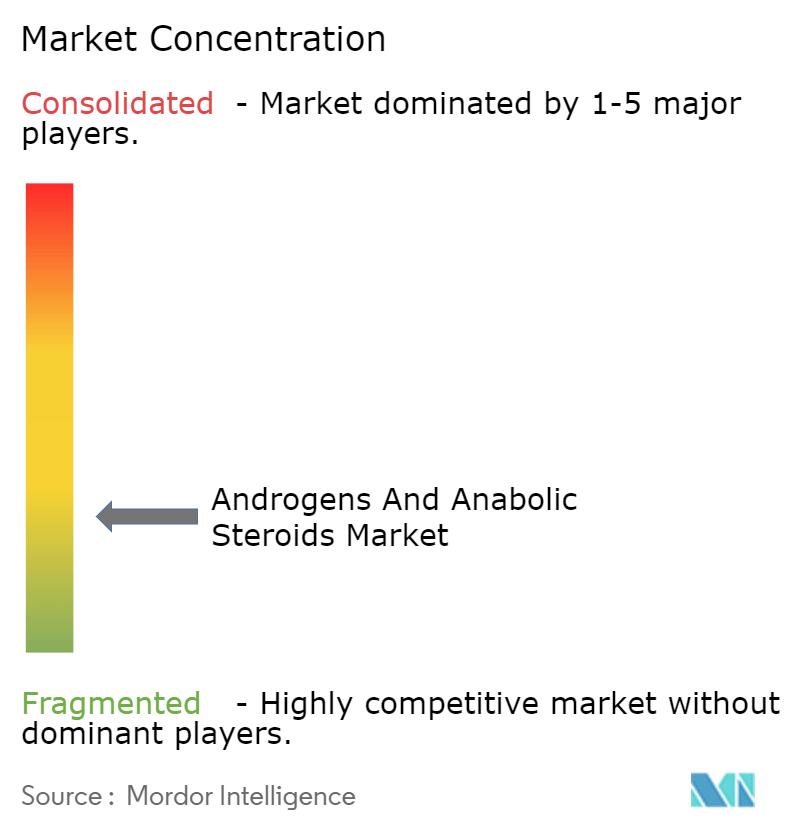

Desarrollos recientes de la industria
- Enero de 2025: La FDA otorgó la designación de vía rápida a LPCN 1148 para la sarcopenia en pacientes con cirrosis descompensada.
- Junio de 2024: Mangoceuticals introdujo tabletas orales disolubles de citrato de enclomifeno, pregnenolona y DHEA en los Estados Unidos.
- Febrero de 2024: Lipocine transfirió la comercialización estadounidense de TLANDO a Verity Pharma, lo que garantiza la continuidad de su opción de TRT oral sin titulación.


Alcance del informe sobre el mercado global de andrógenos y esteroides anabólicos
Según el estudio, los andrógenos son hormonas naturales cruciales para el desarrollo y la reproducción masculinos. Por el contrario, los esteroides anabólicos son sustancias sintéticas desarrolladas para replicar estos efectos, centrándose principalmente en el crecimiento muscular y la reparación de tejidos. Estos esteroides se utilizan para tratar el retraso de la pubertad en los adolescentes varones, el cáncer de mama en las mujeres y afecciones como el hipogonadismo y la impotencia en los hombres. Además, tratan la anemia, la osteoporosis, la pérdida de peso y varios otros trastornos relacionados con los desequilibrios hormonales.
El mercado de andrógenos y esteroides anabólicos está segmentado por tipo de producto, aplicación, vía de administración, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en testosterona, metiltestosterona, oxandrolona y otros esteroides anabólicos. Por aplicación, el mercado está segmentado en hipogonadismo, anemia, cáncer de mama y otras aplicaciones. Por vía de administración, el mercado está segmentado en oral, inyectable y otras vías de administración. Por usuario final, el mercado está segmentado en hospitales, clínicas especializadas, entornos de atención domiciliaria y otros usuarios finales. Por canal de distribución, el mercado está segmentado en farmacia hospitalaria, farmacia minorista y farmacia en línea. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Medio Oriente y África, y América del Sur. Para cada segmento, el tamaño del mercado se proporciona en términos de valor en USD.
| Testosterona | Cipionato |
| Enantato | |
| Undecanoato | |
| Methyltestosterone | |
| Oxandrolona | |
| Otros esteroides anabólicos |
| hipogonadismo |
| Anemia |
| Cáncer de Mama |
| Otras aplicaciones |
| Oral | |
| Inyectable | |
| Tópico y transdérmico | Gel |
| Patch | |
| Pellets implantables |
| Hospitales |
| Clínicas Especializadas |
| Configuración de atención domiciliaria |
| Centros de fitness y gimnasios |
| Plataformas de telesalud |
| Farmacia Hospitalaria |
| Farmacia minorista |
| Farmacia Online |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Testosterona | Cipionato |
| Enantato | ||
| Undecanoato | ||
| Methyltestosterone | ||
| Oxandrolona | ||
| Otros esteroides anabólicos | ||
| por Aplicación | hipogonadismo | |
| Anemia | ||
| Cáncer de Mama | ||
| Otras aplicaciones | ||
| Por vía de administración | Oral | |
| Inyectable | ||
| Tópico y transdérmico | Gel | |
| Patch | ||
| Pellets implantables | ||
| Por usuario final | Hospitales | |
| Clínicas Especializadas | ||
| Configuración de atención domiciliaria | ||
| Centros de fitness y gimnasios | ||
| Plataformas de telesalud | ||
| Por canal de distribución | Farmacia Hospitalaria | |
| Farmacia minorista | ||
| Farmacia Online | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado de andrógenos y esteroides anabólicos?
Se espera que el tamaño del mercado de andrógenos y esteroides anabólicos alcance los USD 86.88 mil millones en 2026 y crezca a una CAGR del 10.74% para llegar a USD 144.69 mil millones en 2031.
¿Qué tipo de producto genera más ingresos?
La testosterona lidera con una participación del 47.10% en 2025, aunque la oxandrolona es la molécula de más rápido crecimiento hasta 2031.
¿Quiénes son los actores clave en el mercado de andrógenos y esteroides anabólicos?
Pfizer Inc., Abbvie Inc., Endo Pharmaceuticals Inc., Teva Pharmaceuticals y Cipla Limited son las principales empresas que operan en el mercado de andrógenos y esteroides anabólicos.
¿Cuál es la región de más rápido crecimiento en el mercado de andrógenos y esteroides anabólicos?
Se pronostica que Asia-Pacífico registrará una CAGR del 12.62%, superando a todas las demás regiones hasta 2031.
¿Qué región tiene la mayor participación en el mercado de andrógenos y esteroides anabólicos?
En 2025, América del Norte representará la mayor participación de mercado en el mercado de andrógenos y esteroides anabólicos.
Última actualización de la página:



