

Tamaño y participación en el mercado de dispositivos de monitorización de anestesia
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.2 mil millones |
| Tamaño del mercado (2031) | USD 5.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.86% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos de monitorización de anestesia por Mordor Intelligence
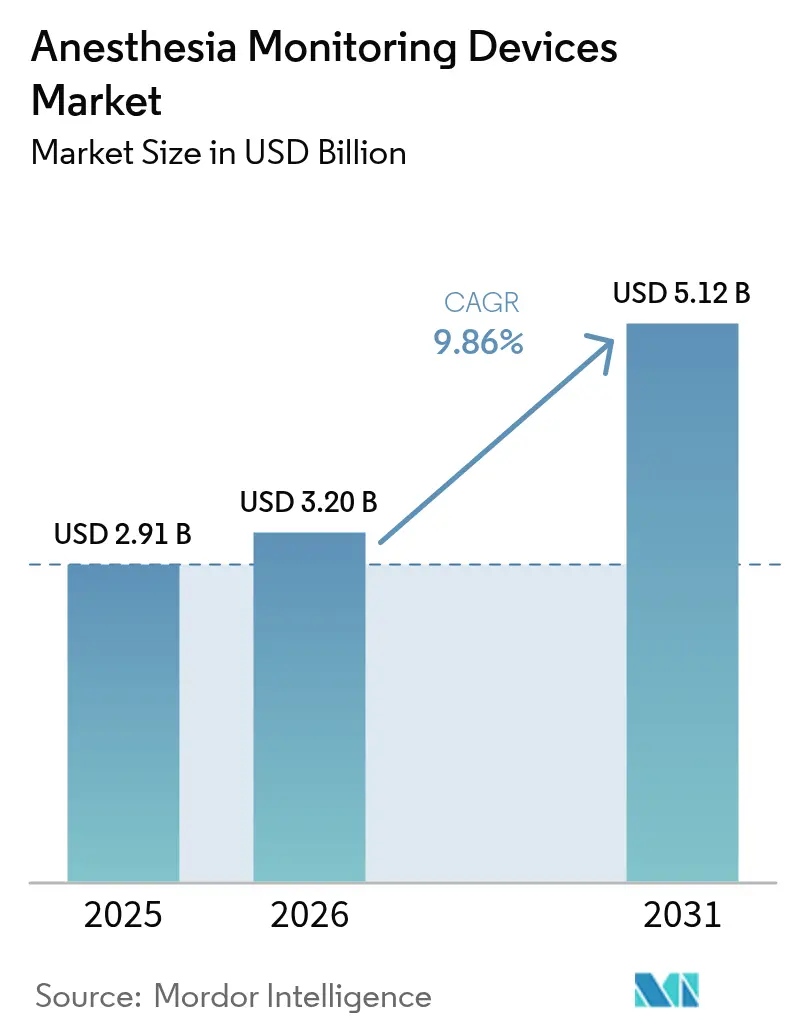
El tamaño del mercado de dispositivos de monitorización de anestesia se valoró en 2.91 millones de dólares en 2025 y se estima que crecerá de 3.2 millones de dólares en 2026 a 5.12 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 9.86 % durante el período de pronóstico (2026-2031). El crecimiento se basa en mayores volúmenes quirúrgicos, análisis predictivos basados en inteligencia artificial y una población envejecida que requiere una vigilancia perioperatoria más profunda. Las estaciones de trabajo integradas siguen siendo la columna vertebral del mercado de dispositivos de monitorización de anestesia porque combinan ventilación, suministro de gases y seguimiento multiparamétrico en un solo espacio, agilizando los flujos de trabajo en el quirófano. Al mismo tiempo, los monitores avanzados mejorados con IA están impulsando la demanda hacia aplicaciones especializadas como el seguimiento de la actividad cerebral y la nocicepción, lo que indica un cambio de la atención reactiva a la anticipatoria. La migración ambulatoria es otro catalizador; los sistemas portátiles que cumplen con los estándares de precisión de grado hospitalario son fundamentales a medida que los procedimientos se trasladan a centros de cirugía ambulatoria (ASC). A nivel regional, América del Norte proporciona estabilidad mediante reembolsos y adopción temprana de tecnología, pero Asia-Pacífico es la zona de más rápido crecimiento gracias a las iniciativas de localización respaldadas por políticas que reducen la dependencia de las importaciones.
Conclusiones clave del informe
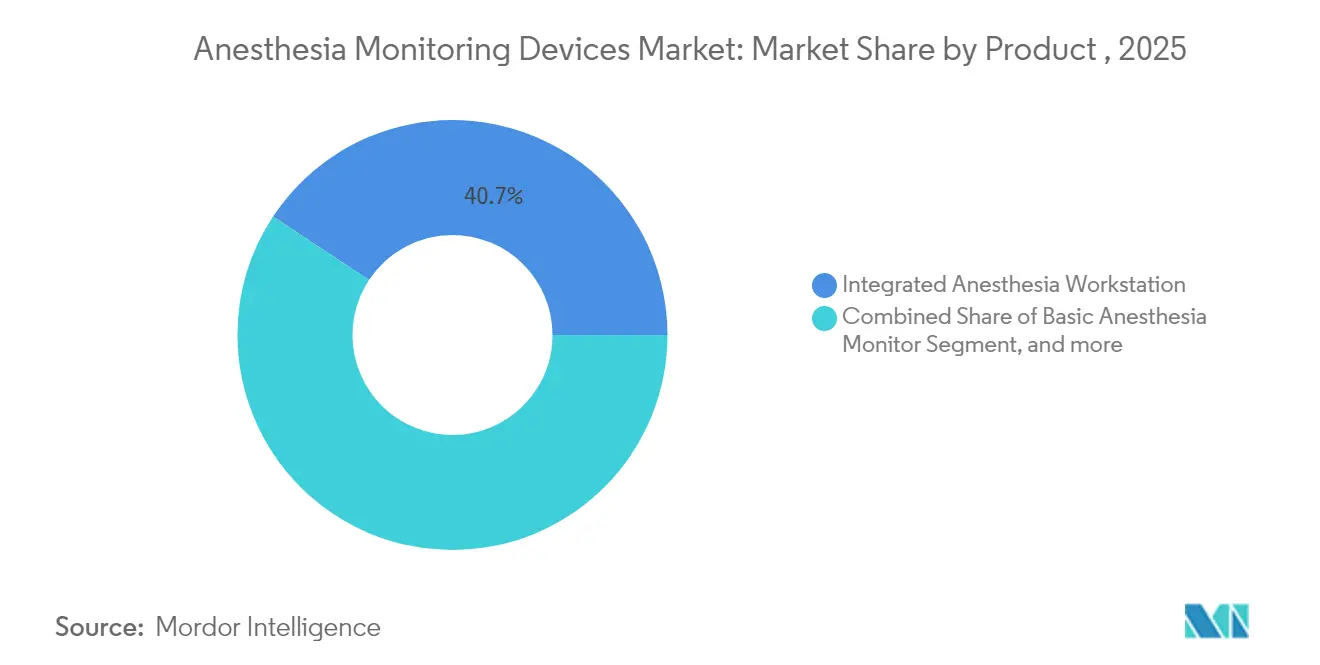
- Por producto, las estaciones de trabajo de anestesia integradas representaron el 40.72 % de la participación de mercado de dispositivos de monitorización de anestesia en 2025, mientras que los monitores de anestesia avanzados están en camino de alcanzar una CAGR del 10.62 % hasta 2031.
- Por parámetro monitoreado, los dispositivos de ventilación EtCO₂ aseguraron una participación del 55.12% del tamaño del mercado de dispositivos de monitoreo de anestesia en 2025; los monitores cerebrales EEG/BIS están aumentando a una CAGR del 10.74% hasta 2031.
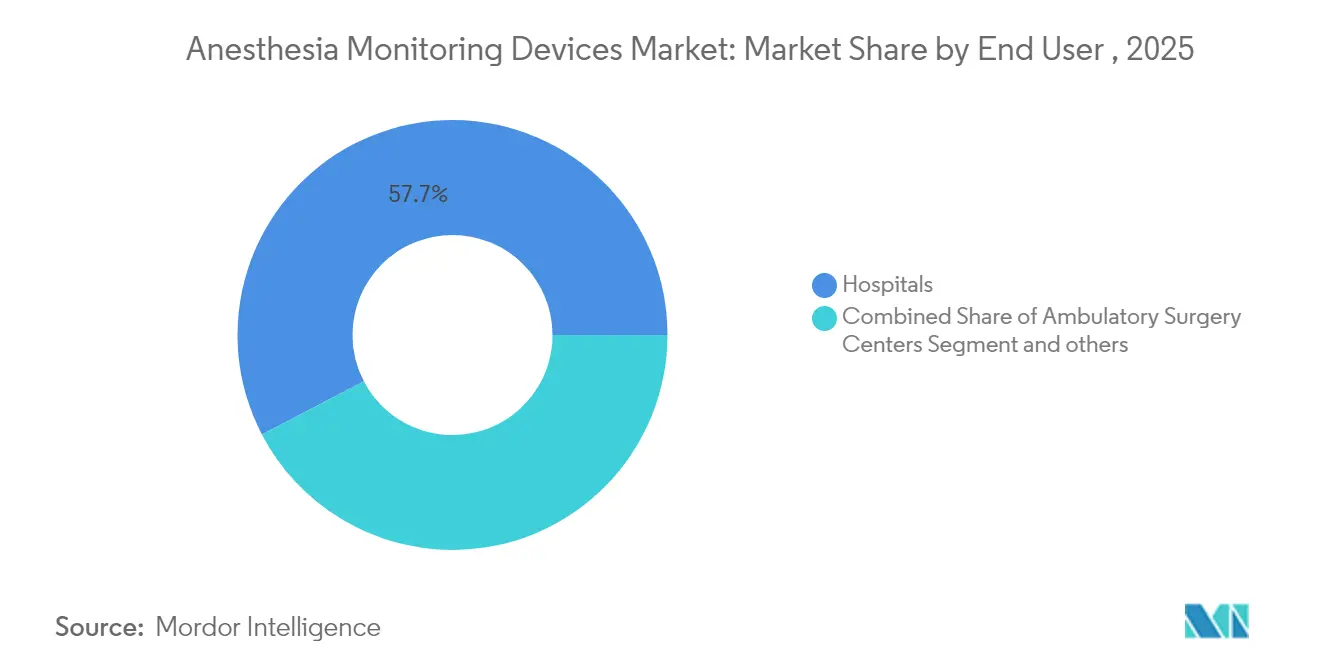
- Por usuario final, los hospitales controlaron el 57.65 % del tamaño del mercado de dispositivos de monitorización de anestesia en 2025, mientras que los ASC crecerán más rápido con una CAGR del 10.48 %.
- Por geografía, América del Norte contribuyó con el 38.15 % de los ingresos en 2025; Asia-Pacífico lidera con una CAGR proyectada del 10.69 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de dispositivos de monitorización de anestesia
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del volumen de cirugías debido al envejecimiento de la población | 2.3% | Impacto global máximo en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Desarrollo en tecnología de anestesia y mantenimiento automatizado de registros | 2.1% | Global, con adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Creciente demanda de cirugías sin dolor | 1.8% | Global, concentrado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Análisis predictivo basado en IA para la monitorización intraoperatoria | 1.7% | Centro de América del Norte y la UE, expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Protocolos de ahorro de opioides que impulsan la monitorización de la nocicepción | 1.2% | América del Norte y la UE, penetración limitada en APAC | Corto plazo (≤ 2 años) |
| Monitores portátiles para entornos ambulatorios descentralizados | 1.4% | Global, acelerado en los mercados ASC de América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||


Desarrollo en tecnología de anestesia y mantenimiento automatizado de registros
Los sistemas automatizados de gestión de información de anestesia (AIMS) reducen drásticamente los errores de registro manual en un 40%, lo que permite a los profesionales sanitarios centrarse en la atención al paciente. IntelliSpace Critical Care and Anesthesia de Philips ilustra esta tendencia con paneles táctiles optimizados que introducen las constantes vitales en tiempo real directamente en los historiales clínicos electrónicos. Los controladores de circuito cerrado ya superan la titulación manual en cuanto a estabilidad hemodinámica, lo que sienta las bases para protocolos de precisión basados en la retroalimentación histórica del aprendizaje automático. Estas mejoras cumplen un doble objetivo: mayores márgenes de seguridad y menor agotamiento del personal sanitario asociado a la carga administrativa. Como resultado, los hospitales consideran los AIMS integrados como el núcleo de una estrategia de mercado de dispositivos de monitorización de anestesia con una rica base de datos.
Creciente demanda de cirugías sin dolor
Las expectativas de los pacientes en torno a una recuperación rápida y sin opioides impulsan las técnicas multimodales basadas en métricas objetivas de nocicepción. La sonda digital NOL Index® convierte cuatro canales de fotopletismografía en una puntuación de dolor de 0 a 100, lo que ayuda a los anestesiólogos a personalizar la analgesia. Estudios de validación confirman una precisión uniforme en todos los grupos raciales, ya que las longitudes de onda infrarrojas y los algoritmos personalizados normalizan las respuestas individuales, respondiendo así a las preocupaciones de equidad en la atención perioperatoria. En los centros de atención ambulatoria (ASC), donde el alta el mismo día es la norma, la monitorización de NOL se complementa con las vías ERAS para frenar la depresión respiratoria y acelerar la movilización. En consecuencia, los protocolos sin dolor impulsan el mercado de dispositivos de monitorización de anestesia, ya que los centros invierten en sensores que se alinean con los resultados centrados en el paciente.
Aumento del volumen de cirugías debido al envejecimiento de la población
La edad quirúrgica mediana aumentó de 56 a 59 años entre 2008 y 2020, y los perfiles de comorbilidad apuntan a una mayor carga de monitorización. Los pacientes de edad avanzada experimentan estancias más prolongadas en la UCPA y más complicaciones, lo que requiere una vigilancia continua que detecta sutiles desviaciones fisiológicas. Los casos de alto riesgo en personas mayores de 65 años o más aumentaron un 48.3 %, especialmente en intervenciones cardiovasculares que requieren una supervisión hemodinámica y neurológica sofisticada. Estos datos demográficos crean un terreno fértil para las herramientas de predicción de la profundidad de la anestesia y la hipotensión basadas en IA, lo que refuerza la demanda en el mercado de dispositivos de monitorización de anestesia.
Análisis predictivo basado en IA para la monitorización intraoperatoria
HemoSphere Alta™ de BD combina el Índice de Predicción de Hipotensión Acumen con un módulo de Autorregulación Cerebral, reduciendo la PAM ponderada temporalmente < 65 mmHg de 0.37 mmHg a 0.02 mmHg en estudios controlados. Los modelos híbridos LSTM-Transformer ahora alcanzan tasas de error cuadrático medio de 0.0062 al pronosticar la profundidad anestésica, eclipsando la regresión convencional. La recompensa es evidente: menos alarmas, intervenciones más tempranas y un equipo de anestesiología capacitado para supervisar más salas simultáneamente. Por lo tanto, el análisis predictivo representa un factor clave para la creación de valor en el mercado de dispositivos de monitorización de anestesia.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de capital y preferencia por técnicas convencionales | -1.6% | Global, pronunciado en los mercados en desarrollo | Mediano plazo (2-4 años) |
| Escasez de anestesiólogos cualificados en las regiones en desarrollo | -1.3% | Asia Pacífico, Oriente Medio y África, América Latina | Largo plazo (≥ 4 años) |
| Riesgos de ciberseguridad en estaciones de trabajo de anestesia en red | -0.9% | Global, crítico en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Las limitaciones de precisión en pacientes obesos desalientan la adopción | -0.7% | Global, correlacionado con la prevalencia de la obesidad | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de capital y preferencia por técnicas convencionales
Las evaluaciones económicas muestran que la monitorización BIS cuesta entre 10,000 25,000 y 1 XNUMX USD por cada evento de llamada evitada, lo que podría suponer un aumento de XNUMX millones de USD en el gasto anual si se adopta universalmente. La TIVA también presenta mayores gastos variables que las estrategias de inhalación de bajo flujo, lo que lleva a los sistemas con recursos limitados a favorecer los monitores tradicionales. Las presiones presupuestarias, los gastos de formación y la inercia regulatoria ralentizan la adopción de dispositivos avanzados, lo que supone un lastre para el mercado de dispositivos de monitorización de anestesia, donde los monitores básicos son suficientes para casos rutinarios.
Escasez de anestesiólogos cualificados en las regiones en desarrollo
El déficit de proveedores se incrementó al 78% de los centros a finales de 2024, con solo 1,695 plazas de residencia para 2024 y un 44% de solicitantes sin plazas. Se prevé un déficit de hasta 86,000 2036 profesionales para 56, lo que implica el riesgo de infrautilización de monitores sofisticados en regiones con escasez de personal. El agotamiento del XNUMX% de los anestesistas certificados agrava los problemas de retención, lo que limita el crecimiento del mercado, donde la experiencia humana es esencial para interpretar flujos de datos de alta resolución.
Análisis de segmento
Por producto: La integración de estaciones de trabajo impulsa la consolidación del mercado
Las estaciones de trabajo integradas dominaron el mercado de dispositivos de monitorización de anestesia con una cuota del 40.72 % en 2025, debido a la demanda de soluciones de consola única que albergaran la administración de gases, ventiladores y monitores. Los monitores avanzados, aunque con una base instalada menor, alcanzaron una tasa de crecimiento anual compuesta (TCAC) del 10.62 % para 2031, aprovechando módulos de IA para métricas cerebrales y del dolor que se integran en los quirófanos existentes. Los monitores y consumibles básicos sustentan la capa de menor coste, especialmente en mercados emergentes y como respaldo de redundancia. El Aisys™ CS² de GE Healthcare automatiza la administración de gases frescos, lo que ilustra cómo las plataformas de estaciones de trabajo integran la sostenibilidad y el ahorro de costes, convirtiéndolas en pilares indispensables en el mercado de dispositivos de monitorización de anestesia.
Los consumibles muestran un crecimiento constante, vinculado al número de procedimientos, más que a los ciclos de capital. La ciberseguridad está moldeando los criterios de compra; las estaciones de trabajo unificadas reducen las superficies de ataque en comparación con dispositivos dispares de un solo parámetro. En consecuencia, los equipos de compras evalúan cada vez más la ciberresiliencia junto con el rendimiento clínico, lo que refuerza aún más el atractivo de las soluciones integradas en la industria de dispositivos de monitorización de anestesia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por parámetro monitoreado: Dominancia de la ventilación desafiada por la monitorización neurológica
La capnografía con EtCO₂ representó el 55.12 % del mercado de dispositivos de monitorización de anestesia en 2025, lo que refleja su papel fundamental en la verificación de las vías respiratorias y el análisis de la ventilación. La tecnología Microstream™ de Medtronic ejemplifica su madurez, incorporando algoritmos Smart Capnography™ que filtran las alarmas falsas para mantener la atención del profesional sanitario. Las plataformas EEG/BIS registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 10.74 %, a medida que se consolidan los protocolos de ahorro de opioides y de enfoque profundo, lo que orienta la inversión hacia la investigación neurológica. Los monitores de circulación tradicionales siguen siendo herramientas fundamentales, pero los monitores neuromusculares cuantitativos cobraron impulso tras la actualización de las directrices de la ASA de 2023, que recomienda índices TOF objetivos.
La oximetría de pulso sigue siendo obligatoria, pero se enfrenta a un escrutinio minucioso por sesgo de pigmentación, lo que ha impulsado talleres de la FDA sobre mejoras en la precisión. La tendencia apunta a consolas multimodales que fusionan datos de ventilación, circulación y neurología, lo que refuerza la demanda de análisis integrados en el mercado de dispositivos de monitorización de anestesia.
Por el usuario final: El crecimiento de ASC transforma la dinámica del mercado
Los hospitales representaron el 57.65 % de la cuota de mercado de dispositivos de monitorización de anestesia en 2025, gracias al volumen de casos de alta agudeza y a los presupuestos de capital para salas integradas. Sin embargo, los centros de cirugía ambulatoria (SCA) se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 10.48 %, ya que las aseguradoras trasladan los procedimientos a centros ambulatorios, lo que supone un ahorro anual de 4.2 millones de dólares para Medicare en comparación con los departamentos ambulatorios de los hospitales. Esta tendencia favorece los monitores portátiles y de bajo consumo de batería que conservan la precisión hospitalaria y se adaptan a las reducidas superficies de los SCA. Los quirófanos y las clínicas especializadas en consultorios representan un segmento emergente, especialmente en oftalmología y dermatología, donde los regímenes de sedación más suaves aún exigen una monitorización rigurosa para cumplir con las normas regulatorias.
Los fabricantes combinan contratos de servicios y análisis en la nube para atraer a los compradores de ASC que carecen de equipos biomédicos internos, cerrando brechas de capacidad e integrando ingresos recurrentes en la trayectoria del tamaño del mercado de dispositivos de monitoreo de anestesia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de dispositivos de monitorización de anestesia en Norteamérica
Norteamérica generó el 38.15 % de los ingresos del mercado de dispositivos de monitorización de anestesia en 2025 gracias a la adopción temprana de la IA, la cobertura de reembolsos y una base consolidada de proveedores. La claridad regulatoria y las directrices sobre ciberseguridad de agencias como la CISA agilizan las decisiones de compra, mientras que los principales proveedores aprovechan su presencia nacional de fabricación para sortear las crisis en la cadena de suministro.
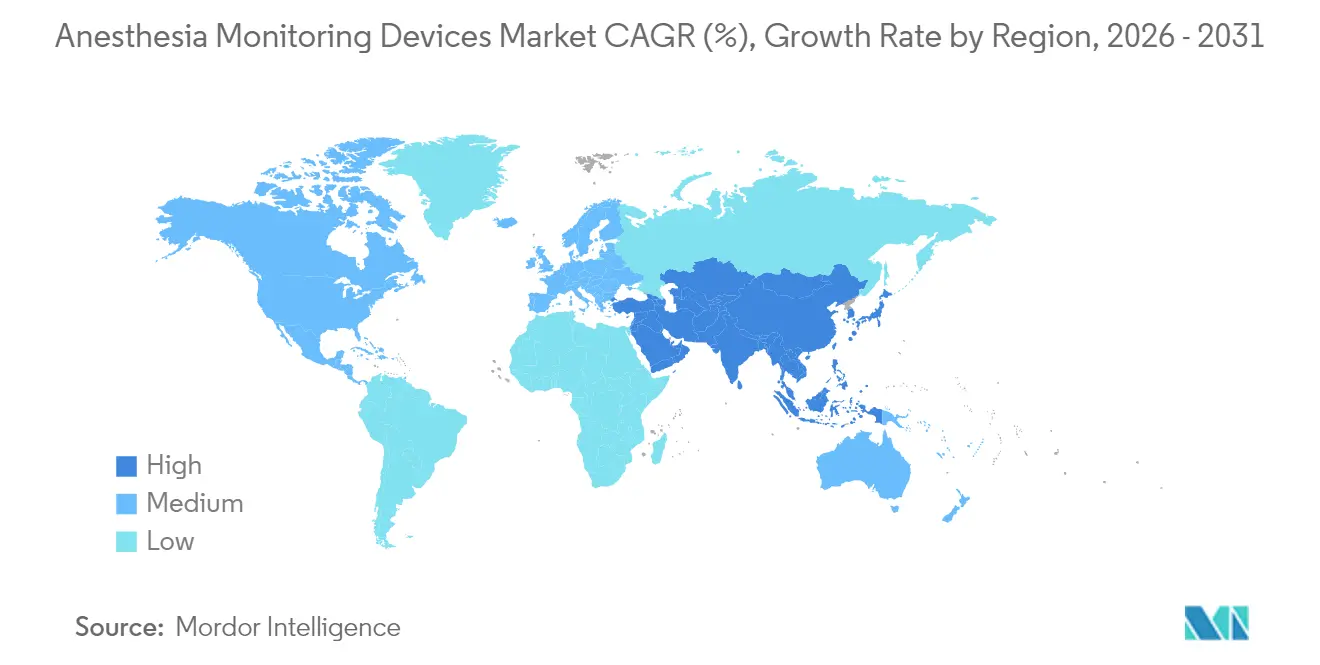
Mercado de dispositivos de monitorización de anestesia en la región Asia-Pacífico
Asia-Pacífico lidera con una tasa de crecimiento anual compuesta (TCAC) del 10.69 % hasta 2031, a medida que China e India intensifican su localización. Se prevé que el mercado chino de dispositivos aumente de 36.35 2024 millones de dólares en 55.67 a 2029 2025 millones de dólares en 85, gracias a los incentivos "Hecho en China 50", que reducen la dependencia de las importaciones del 50 % a umbrales inferiores al 2030 %. India restringe las importaciones de productos reacondicionados y aspira a un sector de tecnología médica de XNUMX XNUMX millones de dólares para XNUMX, lo que abre oportunidades para las plataformas locales de monitorización de anestesia. Estas medidas amplían el tamaño del mercado de dispositivos de monitorización de anestesia entre los fabricantes de equipos originales (OEM) regionales y los socios globales de empresas conjuntas.
Mercado de dispositivos de monitorización de anestesia en EMEA y Sudamérica
Europa mantiene un crecimiento de un dígito medio gracias al Reglamento de Dispositivos Médicos de la UE, que impulsa a los proveedores hacia el diseño ecológico y la vigilancia poscomercialización, lo que refuerza la confianza de los compradores. Oriente Medio y África atraen proyectos de construcción de hospitales vinculados a los corredores de turismo médico del Golfo, lo que genera demanda de estaciones de trabajo integradas con interfaces de usuario multilingües. Sudamérica muestra focos de aceleración en Brasil y Argentina a medida que los hospitales públicos se modernizan; sin embargo, la volatilidad monetaria mantiene los ciclos de adquisición desiguales. En conjunto, la diversificación geográfica protege el mercado de dispositivos de monitorización de anestesia frente a las fluctuaciones regionales y sustenta una expansión global de dos dígitos.

Panorama regulatorio
En Estados Unidos, los dispositivos de monitorización de anestesia suelen seguir las directrices de la FDA para dispositivos médicos. El cumplimiento del sistema de calidad se rige ahora por el Reglamento del Sistema de Gestión de la Calidad (QMSR) de la FDA, que entró en plena vigencia el 2 de febrero de 2026, alineando las expectativas con los controles del ciclo de vida de la norma ISO 13485. La FDA también continuó aclarando la clasificación y los controles especiales para las modalidades de monitorización relacionadas con la anestesia; a partir del 1 de junio de 2026, la agencia emitió órdenes definitivas que clasifican un dispositivo complementario de medición del dolor para anestesiología y un dispositivo de visualización y etiquetado anatómico por ultrasonido en tiempo real para anestesia regional guiada por ultrasonido como Clase II (controles especiales). Esto proporciona vías 510(k) más claras para estos flujos de trabajo basados en la monitorización.
En los mercados globales, las normas y las obligaciones posteriores a la comercialización dan forma a los ciclos de diseño, validación y actualización de las estaciones de trabajo integradas y los monitores conectados. Por ejemplo, la norma ISO 80601-2-13 (requisitos específicos para la seguridad básica y el rendimiento esencial de una estación de trabajo de anestesia) sigue siendo la base de las expectativas de seguridad para las estaciones de trabajo, y una enmienda (Amd 1) pasó a la fase de publicación de la Norma Internacional en abril de 2026. Este avance refuerza la necesidad de una verificación conforme a las normas para las plataformas de estaciones de trabajo que combinan el suministro de gases, la ventilación y la monitorización multiparamétrica en un único dispositivo.
Análisis de la cadena de valor
La cadena de valor comienza con componentes especializados (paneles de visualización de grado médico, sensores fisiológicos y de gases de alta fiabilidad, módulos de computación y conectividad integrados) y software o firmware que deben mantenerse bajo un control de cambios regulado. Los fabricantes de equipos originales (OEM), como Medtronic, GE HealthCare, Philips, Dragerwerk y Getinge, integran estos componentes en monitores y estaciones de trabajo de anestesia integradas, y luego completan la verificación y validación bajo sistemas de calidad alineados con la norma ISO 13485 y los requisitos reglamentarios específicos de cada región. Dado que las sustituciones de componentes y las actualizaciones de software pueden desencadenar una revalidación de todo el sistema de monitorización, la cualificación de proveedores, la gestión de la configuración y la aplicación de parches de ciberseguridad se han convertido en pasos fundamentales para la creación de valor, y no solo en tareas de cumplimiento normativo.
En la fase posterior, la distribución fluye a través de ventas directas a grupos hospitalarios, organizaciones de compras conjuntas y socios de canal, respaldadas por redes de servicio de campo para la instalación, calibración y logística de repuestos. La demanda hospitalaria de menos proveedores y flotas estandarizadas está reforzando las alianzas centradas en plataformas. En marzo de 2026, Medtronic y GE HealthCare ampliaron su colaboración para integrar tecnologías de Medtronic (incluidas la oximetría de pulso, la monitorización cerebral y la capnografía) en plataformas de monitorización adicionales de GE, y Philips y Getinge formaron una alianza comercial en octubre de 2025 para integrar la monitorización Philips IntelliVue con los sistemas de administración de anestesia Getinge Flow Family. La resiliencia del suministro y la planificación de la continuidad también están cobrando importancia, ya que el artículo 10a del Reglamento Europeo de Dispositivos Médicos (EU MDR) introduce requisitos de notificación anticipada en relación con posibles escaseces de dispositivos. Este requisito está impulsando a los fabricantes a optimizar la planificación de la demanda, las reservas de componentes y las opciones de suministro regional.
Panorama competitivo
La consolidación moderada define el mercado de dispositivos de monitorización de anestesia, con los principales proveedores mejorando sus carteras mediante fusiones y adquisiciones que combinan hardware y análisis predictivo. BD pagó 4.2 millones de dólares por la línea de cuidados intensivos de Edwards Lifesciences, adquiriendo instantáneamente el algoritmo Acumen HPI y ampliando su alcance en cuidados intensivos [2] Sala de prensa de Becton Dickinson, «BD completa la adquisición de Edwards Lifesciences Critical Care», bd.com . Esta operación refleja un cambio más amplio de los monitores básicos a ecosistemas de apoyo a la toma de decisiones que combinan sensores, software y paneles en la nube.
Los líderes de plataformas —GE Healthcare, Medtronic, Philips— impulsan estaciones de trabajo todo en uno, empaquetando parches de ciberseguridad y administración remota de flotas para asegurar contratos en todo el hospital [3] GE Healthcare Press, “Aisys CS² con tecnología ecoFLOW”, gehealthcare.com . Los especialistas en parámetros —Masimo para SpO₂ y Nihon Kohden para EEG— compiten incorporando IA en monitores especializados que se integran a la perfección con los principales sistemas de información de anestesia. Los nuevos participantes buscan arquitecturas de red de confianza cero después de que CISA señalara fallas de autenticación que permiten cambios de configuración remotos en estaciones de trabajo heredadas [4] Agencia de Ciberseguridad y Seguridad de Infraestructura, “Alerta AA24-027A: Vulnerabilidades en estaciones de trabajo de anestesia”, cisa.gov.
La diferenciación de productos ahora depende de mejoras en la interfaz hombre-máquina, como comandos de voz, controles gestuales y superposiciones de realidad aumentada para guiar la colocación del catéter. Las solicitudes de patente se centran en la miniaturización de sensores y algoritmos de circuito cerrado, en línea con la tendencia del mercado de dispositivos de monitorización de anestesia hacia sistemas más ligeros, inteligentes y seguros. La intensificación de la inversión en I+D, sumada a la creciente demanda, mantiene una alta rivalidad competitiva; sin embargo, las barreras de entrada en torno a la autorización regulatoria y la validación clínica mantienen una concentración moderada.
Líderes de la industria de dispositivos de monitorización de anestesia
Drägerwerk AG & Co. KGaA
Masimo
Medtronic plc.
GE Healthcare
Koninklijke Philips NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular


Desarrollos recientes de la industria
- Junio de 2026: Senzime AB informó que su sistema de monitorización de la transmisión neuromuscular TetraGraph recibió la aprobación regulatoria de la ANVISA de Brasil. Esta aprobación amplía el acceso en Latinoamérica a la monitorización objetiva del TOF y respalda la estandarización en varios países para los grupos hospitalarios que adquieren equipos de monitorización en diferentes regiones.
- Septiembre de 2025: Medasense Biometrics amplió su presencia en EE. UU. para el monitor PMD-200, que incorpora la tecnología NOL (Índice de Nivel de Nocicepción) para la monitorización de la nocicepción en pacientes adultos bajo anestesia general. Esto refuerza las herramientas clínicas para protocolos de ahorro de opioides al añadir parámetros objetivos relacionados con el dolor, además de los parámetros de ventilación y hemodinámicos.
- Septiembre de 2024: BD completó la adquisición del negocio de cuidados intensivos de Edwards Lifesciences y formó BD Advanced Patient Monitoring. Esta integración puso los algoritmos y las capacidades de monitorización hemodinámica bajo la plataforma de un proveedor más grande, elevando el nivel de competitividad para las funciones de apoyo a la toma de decisiones integradas con los ecosistemas de monitorización perioperatoria e intraoperatoria.


Alcance y metodología
Según el alcance del informe, los dispositivos de monitoreo anestésico se utilizan para administrar medicamentos y gases a los pacientes y para medir y mostrar el estado fisiológico del paciente. El mercado de dispositivos de monitoreo de anestesia está segmentado por producto (monitor de anestesia básico, estación de trabajo de anestesia integrada, monitor de anestesia avanzado (monitor de gas, monitor de capnografía independiente, monitores para la profundidad de la anestesia y monitor de anestesia compatible con resonancia magnética) y otros productos), usuario final ( Hospitales y Centros de Cirugía Ambulatoria) y Geografía (Norteamérica, Europa, Asia-Pacífico, Medio Oriente y África, y Sudamérica). El informe de mercado también cubre los tamaños y tendencias estimados del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor (en millones de dólares) de los segmentos anteriores.
| Monitor de anestesia básico |
| Estación de trabajo de anestesia integrada |
| Monitor de anestesia avanzada |
| Consumibles y accesorios |
| Oxigenación (SpO₂) |
| Ventilación (EtCO₂) |
| Circulación (PA/ECG) |
| Transmisión neuromuscular (EMG/TOF) |
| Actividad cerebral (EEG/BIS) |
| Hospitales |
| Centros de Cirugía Ambulatoria |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Monitor de anestesia básico | |
| Estación de trabajo de anestesia integrada | ||
| Monitor de anestesia avanzada | ||
| Consumibles y accesorios | ||
| Por parámetro monitoreado | Oxigenación (SpO₂) | |
| Ventilación (EtCO₂) | ||
| Circulación (PA/ECG) | ||
| Transmisión neuromuscular (EMG/TOF) | ||
| Actividad cerebral (EEG/BIS) | ||
| Por usuario final | Hospitales | |
| Centros de Cirugía Ambulatoria | ||
| Otros | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de dispositivos de monitorización de anestesia?
El mercado de dispositivos de monitorización de anestesia está valorado en 3.2 millones de dólares en 2026 y se proyecta que alcance los 5.12 millones de dólares en 2031.
¿Qué segmento de productos lidera el mercado de dispositivos de monitorización de anestesia?
Las estaciones de trabajo de anestesia integradas tienen una participación del 40.72%, lo que las convierte en la categoría de producto líder.
¿Por qué son importantes los centros de cirugía ambulatoria para el crecimiento futuro?
Los centros ambulatorios de cirugía ambulatoria (ASC) se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 10.48 % porque los pagadores favorecen los procedimientos ambulatorios rentables, lo que impulsa la demanda de monitores portátiles.
¿Qué región muestra el crecimiento del mercado más rápido?
Asia-Pacífico registra la CAGR más alta, con un 10.69 %, hasta 2031, impulsada por políticas de localización en China e India.
¿Cómo influye la inteligencia artificial en la monitorización de la anestesia?
Las herramientas de IA, como el Índice de predicción de hipotensión, permiten alertas predictivas que reducen las complicaciones intraoperatorias y respaldan la anestesia de precisión.
¿Cuáles son las principales restricciones que enfrenta el mercado?
Los elevados costos de capital y la escasez mundial de anestesiólogos capacitados limitan la adopción de dispositivos avanzados, especialmente en las regiones en desarrollo.
Última actualización de la página:



