

Tamaño y participación en el mercado del fosfato de calcio dibásico anhidro
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 248.47 Million |
| Tamaño del mercado (2031) | USD 326.91 Million |
| Tasa de crecimiento (2026 - 2031) | 5.64% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fosfato de calcio dibásico anhidro por Mordor Intelligence
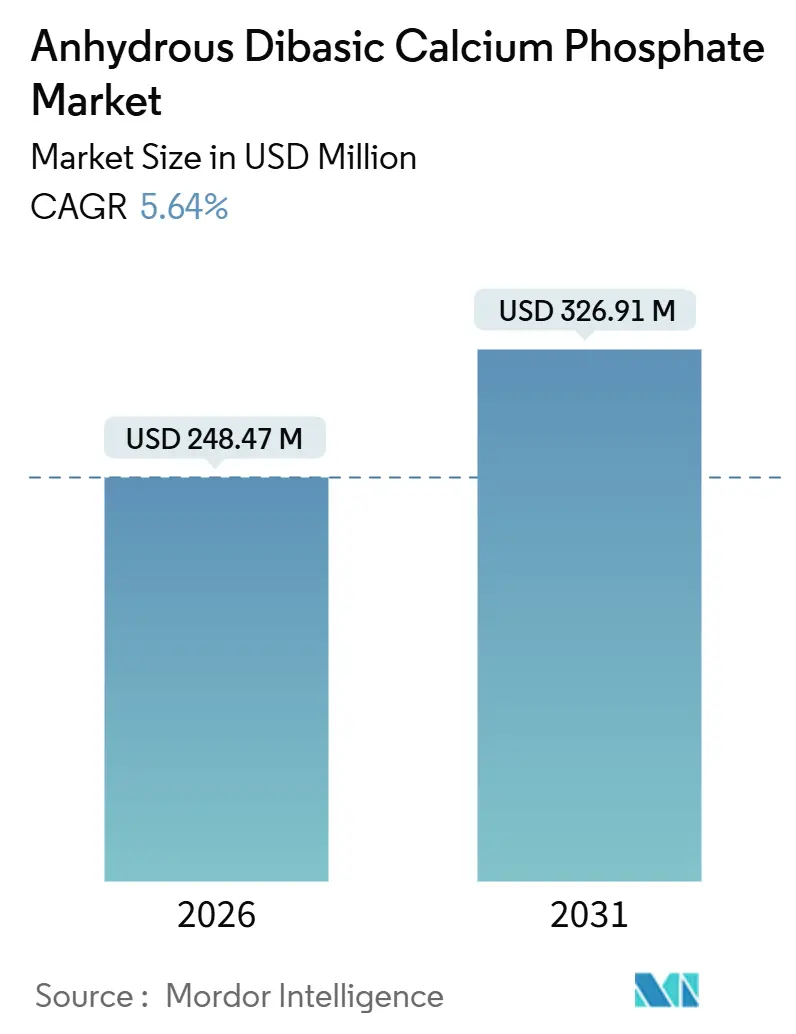
Se estima que el tamaño del mercado de fosfato de calcio dibásico anhidro será de USD 248.47 millones en 2026, y se espera que alcance los USD 326.91 millones para 2031, con una CAGR del 5.64 % durante el período de pronóstico (2026-2031).
La creciente demanda de excipientes estables a la humedad en productos farmacéuticos de dosis sólidas, la creciente afinidad de los consumidores por los nutracéuticos para la salud ósea y las ampliaciones de capacidad en Asia-Pacífico sustentan esta expansión del mercado del fosfato de calcio dibásico anhidro. Los proveedores que invirtieron tempranamente en tecnología de molienda avanzada se están beneficiando de la revisión de la monografía de la Farmacopea de los Estados Unidos de 2024, que endureció los límites de metales pesados y exigió distribuciones de tamaño de partícula más estrechas. [1] Farmacopea de los Estados Unidos, “Monografía del fosfato de calcio dibásico anhidro”, USP, usp.org Los elevados precios de la roca fosfática han animado a los productores integrados verticalmente a asegurar suministros de mineral cautivos, mientras que las empresas de nivel medio se están diferenciando a través de grados modificados en la superficie que mejoran la cinética de liberación de calcio. La convergencia regulatoria en torno a las directrices de impurezas ICH Q3D está amplificando la demanda de variantes de alta pureza, especialmente entre las organizaciones de desarrollo y fabricación por contrato que operan líneas de comprimidos continuos. Al mismo tiempo, las marcas de alternativas lácteas están incorporando fosfato de calcio anhidro para igualar el perfil nutricional de la leche de vaca, ampliando así la base de clientes potenciales para el mercado del fosfato de calcio dibásico anhidro.
Conclusiones clave del informe
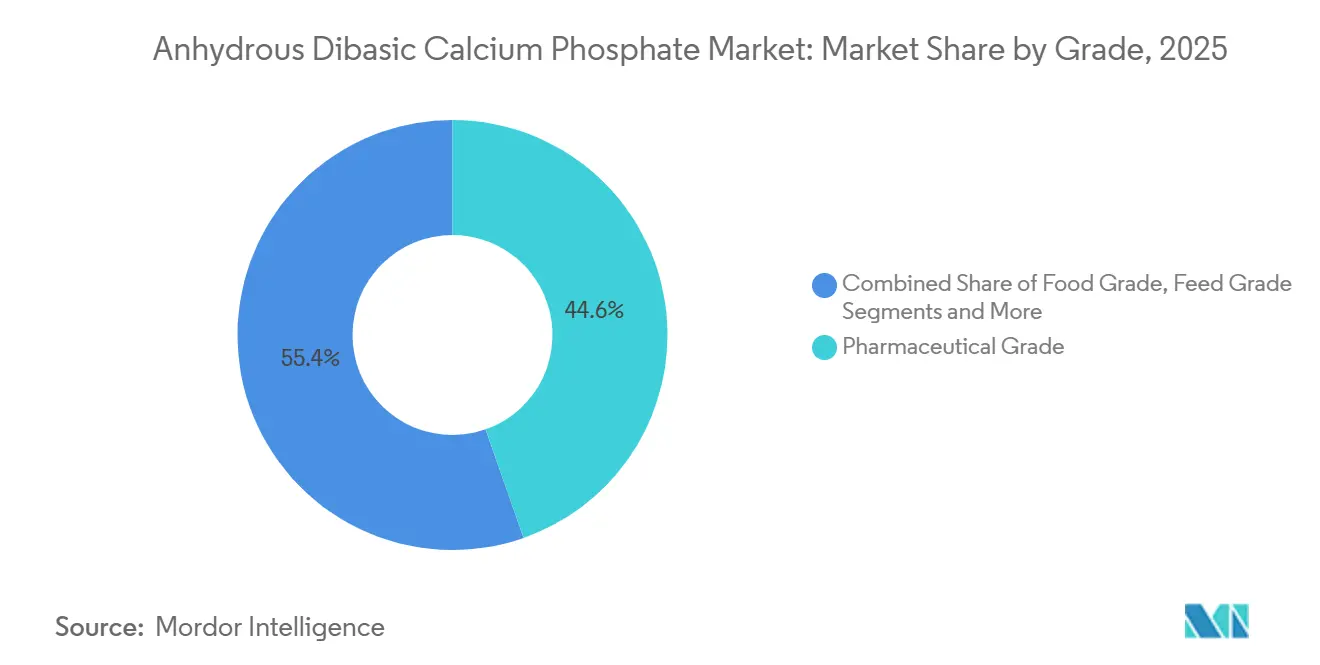
- Por grado, el material de grado farmacéutico lideró con una participación de ingresos del 44.63 % en 2025, y se proyecta que se expandirá a una CAGR del 9.24 % hasta 2031 a medida que se endurezcan los límites compendiales.
- Por aplicación, los suplementos nutracéuticos avanzaron a la CAGR más rápida del 9.79 %, mientras que los productos farmacéuticos retuvieron el 37.46 % de la demanda de 2025.
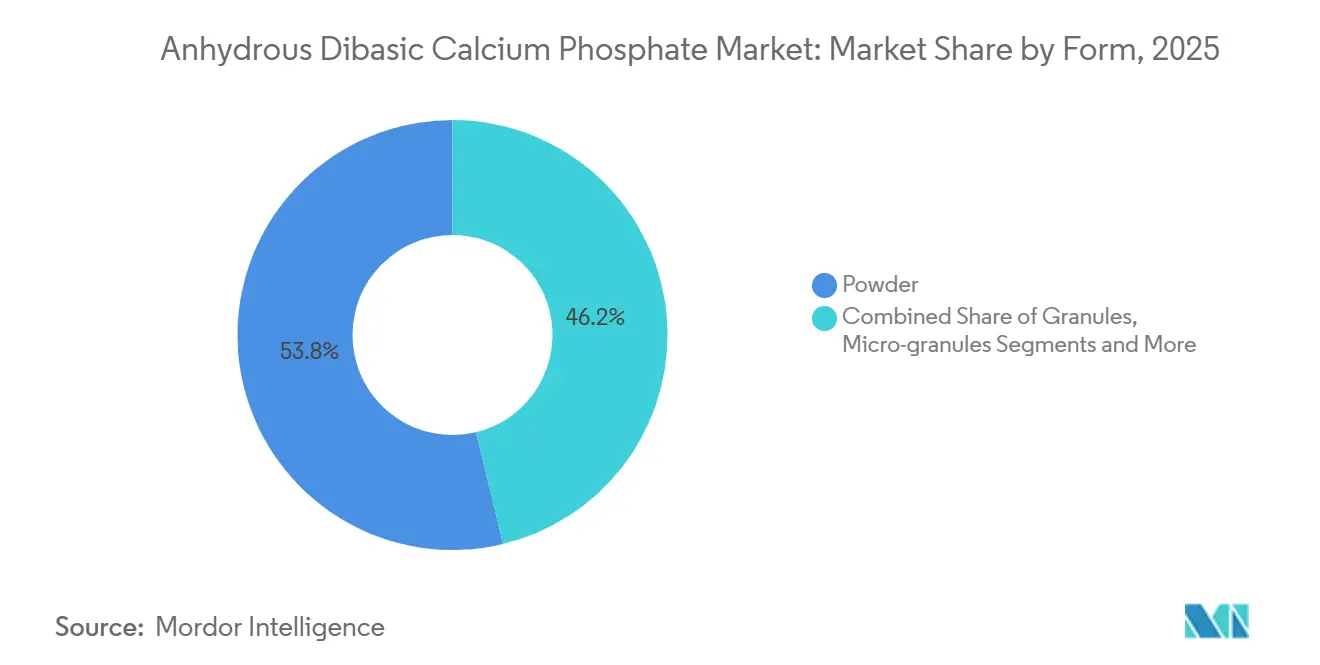
- Por forma, el polvo representó el 53.77% del volumen de 2025; se prevé que los microgránulos registren una CAGR del 8.41% hasta 2031 a medida que proliferen las prensas de tabletas de alta velocidad.
- Por industria de usuario final, los fabricantes farmacéuticos controlaron el 39.14% de participación en 2025, mientras que se pronostica que los productores nutracéuticos acelerarán a una CAGR del 8.92% hasta 2031.
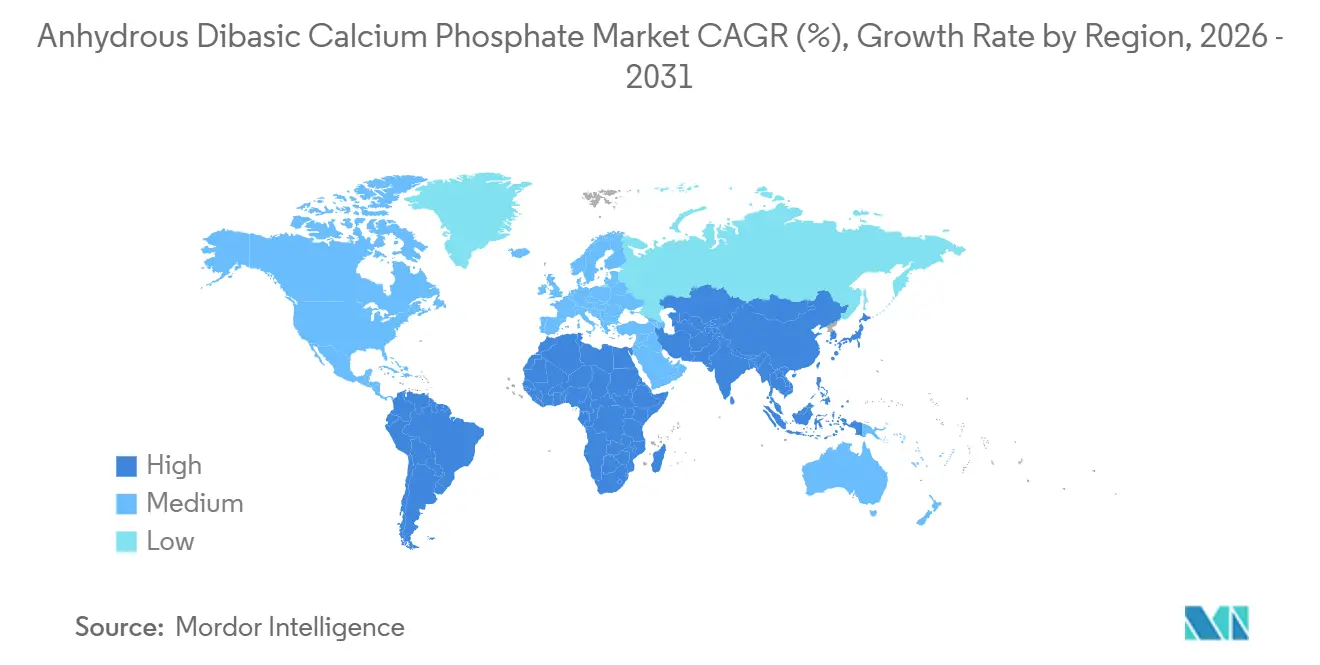
- Por geografía, América del Norte capturó el 32.65% de la demanda de 2025, mientras que Asia-Pacífico está en condiciones de registrar la CAGR más fuerte del 7.28% durante el período de perspectiva.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de fosfato de calcio dibásico anhidro
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de alimentos y bebidas fortificados con calcio | + 1.2% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la producción de fármacos de dosis sólida | + 1.5% | Norteamérica, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la industria mundial de alimentos para animales | + 0.9% | Asia-Pacífico, con repercusión en América del Sur | Mediano plazo (2-4 años) |
| Crecimiento de los suplementos nutracéuticos de calcio | + 1.3% | América del Norte, Europa y mercados emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Cambio de grado dihidrato a grado anhidro para API sensibles a la humedad | + 0.8% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Tecnologías de recuperación de fosfato que reducen los costos de insumos | + 0.6% | Proyectos piloto en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de alimentos y bebidas fortificados con calcio
Los formuladores de alimentos están incorporando la fortificación con calcio en las reformulaciones de productos para satisfacer las expectativas de los consumidores en cuanto a nutrición funcional. Se prefieren los grados anhidros porque ofrecen un perfil de sabor neutro y un alto contenido de calcio elemental que no precipita durante el procesamiento a temperaturas ultra altas. La Organización para la Cooperación y el Desarrollo Económicos instó a los Estados miembros en 2024 a armonizar el etiquetado de fortificación con calcio, un paso que estandariza los requisitos de los ingredientes y premia a los productores con certificación ISO 22000. [2] Organización para la Cooperación y el Desarrollo Económicos, “Directrices sobre el etiquetado de fortificación con calcio”, OCDE, oecd.org Los fabricantes de alternativas lácteas están utilizando el material para replicar el contenido de calcio de la leche, mientras que los panaderos lo adoptan como un ácido leudante que evita sabores metálicos indeseables. En conjunto, estos avances amplían el alcance del mercado del fosfato dicálcico anhidro.
Aumento de la producción de fármacos de dosis sólida
Los fabricantes por contrato están aumentando su capacidad de dosis sólidas para satisfacer los lanzamientos de biosimilares y una creciente cartera de genéricos. La FDA de EE. UU. aprobó 47 nuevas formulaciones de dosis sólidas en 2024, un 12 % más que en 2023, lo que destaca el impulso del sector. [3] Administración de Alimentos y Medicamentos de los Estados Unidos, “Aprobaciones de nuevos medicamentos y orientación regulatoria”, FDA, fda.gov El fosfato dicálcico anhidro funciona como diluyente y desintegrante, lo que permite obtener tabletas fuertes pero de rápida disolución y simplifica la ampliación a líneas comerciales. Las plantas del sudeste asiático atraen inversiones ya que los costos laborales siguen siendo competitivos y los reguladores locales adoptan ICH Q3D, lo que a su vez impulsa el abastecimiento local de excipientes. Esta dinámica impulsa un crecimiento adicional para el mercado del fosfato dicálcico anhidro.
Expansión de la industria mundial de alimentos para animales
Los productores avícolas y porcinos están mejorando sus índices de conversión alimenticia, incrementando sus necesidades de fósforo e impulsando la demanda de fuentes de calcio biodisponibles. La Agencia Internacional de Energía observó que el crecimiento de las baterías de fosfato de litio-hierro está desviando material de la agricultura, lo que limita la oferta de piensos. Los productores eligen el fosfato de calcio anhidro porque su baja humedad reduce el riesgo de micotoxinas en el almacenamiento húmedo. La transición de los promotores de crecimiento antibióticos a las premezclas minerales refuerza aún más su papel como nutriente y transportador, lo que refuerza la demanda en el mercado del fosfato de calcio dibásico anhidro.
Crecimiento de los suplementos nutracéuticos de calcio
Las poblaciones envejecidas de Norteamérica, Europa y Japón consumen cada vez más comprimidos para la salud ósea. La Organización Mundial de la Salud aumentó la ingesta diaria de calcio para las personas mayores a 1,200 mg en 2024, ampliando así los regímenes multidosis. El comercio electrónico está abriendo nuevos canales para marcas nicho que priorizan las fórmulas de etiqueta limpia, obligando a los fabricantes contratados a obtener fosfato de calcio libre de OMG y alérgenos. Las líneas de nutrición deportiva también están integrando el compuesto en polvos y barritas, lo que supone un nuevo impulso para el mercado del fosfato de calcio dibásico anhidro.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios y la oferta de fosfato de roca | -0.9% | Global, agudo en regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Normas ambientales más estrictas para la minería de fosfato | -0.7% | China, Europa, América del Norte | Mediano plazo (2-4 años) |
| Sustitución de productos por fosfato tricálcico en masticables | -0.4% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Preocupaciones sobre los umbrales de nanocontaminantes | -0.3% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios y la oferta de fosfato de roca
Los precios de la roca fosfórica aumentaron un 18% durante 2024 debido a las restricciones a las exportaciones en China y a los efectos climáticos en las minas marroquíes. Los costos de transporte aumentaron en paralelo, lo que redujo los márgenes de beneficio de los procesadores que carecen de mineral cautivo. Las grandes empresas integradas verticalmente pueden amortiguar las fluctuaciones, pero las empresas especializadas que compran ácido comercial siguen expuestas, lo que puede ralentizar la expansión de la capacidad en el mercado del fosfato de calcio dibásico anhidro.
Normas ambientales más estrictas para la minería de fosfato
China y la Unión Europea endurecieron los límites de dióxido de azufre y partículas para las plantas de ácido fosfórico en 2024, exigiendo la modernización de depuradores con un costo de entre 15 y 25 millones de dólares por sitio. La EPA de EE. UU. ahora exige estudios de referencia de la calidad del agua antes de la apertura de minas, lo que extiende el plazo de tramitación de permisos hasta 18 meses. El cumplimiento aumenta los costos de conversión y podría reducir la oferta futura al mercado de fosfato de calcio dibásico anhidro.
Análisis de segmento
Por grado: Estándares farmacéuticos más estrictos desbloquean primas
Los materiales de grado farmacéutico representaron el 44.63% de los ingresos en 2025, y se proyecta que este segmento se expanda a una sólida tasa de crecimiento anual compuesta (TCAC) del 9.24% hasta 2031. El tamaño del mercado del fosfato de calcio dibásico anhidro para excipientes de grado farmacéutico aumenta debido a que los sistemas de compresión directa exigen un control más estricto del tamaño de partícula y un contenido ultrabajo de metales pesados. La revisión de la monografía de la USP de 2024 endureció los límites de arsénico y plomo, lo que impulsó a los proveedores a instalar espectroscopia en línea y a obtener el mineral de minas certificadas. Como resultado, muchos pequeños productores no pueden financiar las mejoras necesarias, lo que obliga a consolidar el suministro. Las primas del 30-40% sobre los productos de grado alimenticio se han vuelto comunes, y las empresas integradas verticalmente están utilizando estos márgenes para financiar la I+D en partículas modificadas superficialmente.
Más allá de las tabletas de compresión directa, los grados de alta pureza están ganando terreno en productos biológicos, donde actúan como agentes amortiguadores en viales liofilizados. El material de grado alimenticio aborda la fortificación, pero los compradores siguen siendo sensibles al precio, limitando las actualizaciones. Los productos de grado alimenticio compiten con el fosfato monocálcico en biodisponibilidad y costo. El uso de grado industrial en cerámica y retardantes de llama está estancado, limitado por sustitutos sintéticos. En general, la armonización regulatoria está impulsando la participación farmacéutica en el mercado del fosfato de calcio dibásico anhidro y elevando las barreras de entrada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Los nutracéuticos avanzan a la vanguardia
Los suplementos nutracéuticos registraron la tasa de crecimiento anual compuesta (TCAC) más rápida hasta 2031, del 9.79 %, lo que refleja la transición de los consumidores del tratamiento a la prevención. Las plataformas de nutrición personalizada basadas en pruebas genéticas o del microbioma están proliferando, y los fabricantes contratados deben gestionar lotes más pequeños y rotaciones frecuentes de SKU. Como resultado, la cuota de mercado del fosfato de calcio dibásico anhidro ligada a los nutracéuticos está aumentando. Las aplicaciones farmacéuticas, si bien maduras, aún representan el 37.46 % del valor en 2025 y se benefician de los lanzamientos de biosimilares que exigen excipientes que cumplan con la ICH. La fortificación de alimentos y bebidas está creciendo en las economías emergentes que legislan el enriquecimiento con micronutrientes para combatir las deficiencias. Los aditivos para piensos se expanden en Asia-Pacífico, donde la producción ganadera está aumentando para satisfacer la demanda de proteínas.
Las marcas farmacéuticas valoran la trazabilidad de los excipientes, lo que impulsa contratos de suministro plurianuales. Las empresas emergentes en el sector nutracéutico utilizan el comercio electrónico para llegar a compradores globales, priorizando la comercialización a través de largos ciclos de validación. El activismo de la etiqueta limpia presenta una resistencia moderada a los aditivos intencionales, pero el origen natural del fosfato de calcio y su estatus GRAS lo protegen. En general, las aplicaciones más allá del ámbito farmacéutico marcan ahora el ritmo de crecimiento del mercado del fosfato de calcio dibásico anhidro.
Por forma: Los microgránulos permiten líneas de alta velocidad
El polvo se mantuvo como la opción preferida, representando el 53.77 % del tonelaje de 2025, aunque se espera que los microgránulos registren una tasa de crecimiento anual compuesta (TCAC) del 8.41 % hasta 2031. Las prensas de comprimidos continuas requieren excipientes fluidos y sin polvo para mantener las cavidades de la matriz llenas a velocidades de rotación superiores a 200 000 comprimidos por hora. Los microgránulos ofrecen una densidad aparente uniforme, la cual es fundamental para los alimentadores por pérdida de peso, lo que aumenta su atractivo en el mercado del fosfato de calcio dibásico anhidro. El sobreprecio se sitúa en torno al 15-20 %, pero los fabricantes farmacéuticos están dispuestos a pagar para reducir la variación de peso y los rechazos.
Los procesadores de alimentos dependen de los polvos para bebidas lácteas o mezclas para panadería porque su dispersión es sencilla. Sin embargo, el polvo en suspensión genera inquietudes en materia de salud ocupacional, lo que impulsa la exploración gradual de alternativas granuladas. Los gránulos proporcionan un flujo intermedio, pero su forma irregular puede segregarse durante la mezcla, lo que convierte a los microgránulos en la opción preferida para la mejora en las líneas farmacéuticas de alto rendimiento. Estas ventajas técnicas respaldan la trayectoria de los microgránulos en el mercado del fosfato de calcio dibásico anhidro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: las empresas nutracéuticas se roban el protagonismo
Se prevé que los fabricantes de nutracéuticos alcancen una tasa de crecimiento anual compuesta (TCAC) del 8.92 % hasta 2031, superando a las farmacéuticas, que representaron el 39.14 % de la demanda en 2025. Las marcas de suplementos de venta directa al consumidor pueden lanzar productos en meses, no en años, lo que configura un segmento dinámico del mercado del fosfato de calcio dibásico anhidro. Los procesadores de alimentos y bebidas están fortificando la leche vegetal y los productos básicos de panadería para diferenciar las unidades de mantenimiento de referencia (SKU) comercializadas como productos básicos, aunque la presión sobre los márgenes limita las primas de los ingredientes. Las empresas de nutrición animal se consolidan mediante fusiones y adquisiciones, y las grandes multinacionales adquieren especialistas regionales en premezclas para asegurar la distribución. Los proveedores de insumos agrícolas se mantienen en nichos de mercado debido a que la solubilidad del fosfato de calcio limita su eficacia agronómica.
Los gigantes farmacéuticos se dividen entre innovadores que priorizan la trazabilidad y genéricos centrados en el coste. Esta bifurcación permite a los proveedores de nivel medio abrirse camino ofreciendo material de grado farmacéutico a precios inferiores a los de las multinacionales, manteniendo el cumplimiento normativo. Las empresas nutracéuticas también están probando gomitas y efervescentes, formatos donde la función del fosfato de calcio está cambiando de la compresión directa a la mejora de la estructura o la sensación en boca. Cada tendencia transforma la dinámica de la demanda en el mercado del fosfato de calcio dibásico anhidro.
Análisis geográfico
Mercado norteamericano de fosfato dicálcico anhidro
Norteamérica controlaba el 32.65 % del mercado de fosfato de calcio dibásico anhidro en 2025, gracias a un sector farmacéutico consolidado y estrictas normas de fortificación. La FDA endureció los límites de impurezas para los suplementos en 2024, obligando a los proveedores a documentar una trazabilidad sólida. El envejecimiento de la población canadiense impulsa la producción de comprimidos para la salud ósea, mientras que la expansión de la fabricación por contrato en México atrae a multinacionales farmacéuticas que buscan plantas rentables. Sin embargo, los nuevos proyectos de procesamiento de fosfato se enfrentan a ciclos de tramitación de permisos de hasta cinco años, lo que limita el crecimiento de la capacidad y mantiene la concentración del mercado regional.
Mercado de fosfato dicálcico anhidro en la región Asia-Pacífico
Se prevé que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 7.28 % hasta 2031, la más alta a nivel mundial, gracias al aumento de los ingresos y la urbanización que impulsa el consumo de suplementos. China alberga complejos integrados de fosfato, gestionados por Hubei Xingfa y Wengfu, que abastecen tanto a clientes nacionales como a exportadores. El Controlador General de Medicamentos de la India emitió 120 nuevas licencias de fabricación en 2024, lo que impulsó la demanda local de excipientes. Japón y Corea del Sur siguen siendo mercados premium donde los suplementos clínicamente validados alcanzan precios elevados. Centros emergentes como Vietnam y Tailandia aprovechan los bajos costes laborales y los yacimientos minerales cercanos, consolidando el papel de Asia-Pacífico en el mercado del fosfato de calcio dibásico anhidro.
Mercado de fosfato dicálcico anhidro en EMEA y Sudamérica
Europa registró un crecimiento sólido, pero más constante. La guía nanométrica de la EFSA para 2024 obliga a los productores a invertir en análisis del tamaño de partículas, favoreciendo a las grandes empresas ya establecidas. Alemania, Francia y el Reino Unido dominan el consumo regional a través de canales farmacéuticos y nutracéuticos consolidados. El sur de Europa amplía sus programas de fortificación para abordar las deficiencias, y Oriente Medio y África, además de Sudamérica, siguen siendo mercados más pequeños. Aun así, el auge ganadero de Brasil y la seguridad alimentaria del CCG generan oportunidades. En conjunto, estas regiones geográficas complementan la demanda mundial del mercado de fosfato de calcio dibásico anhidro.
Panorama competitivo
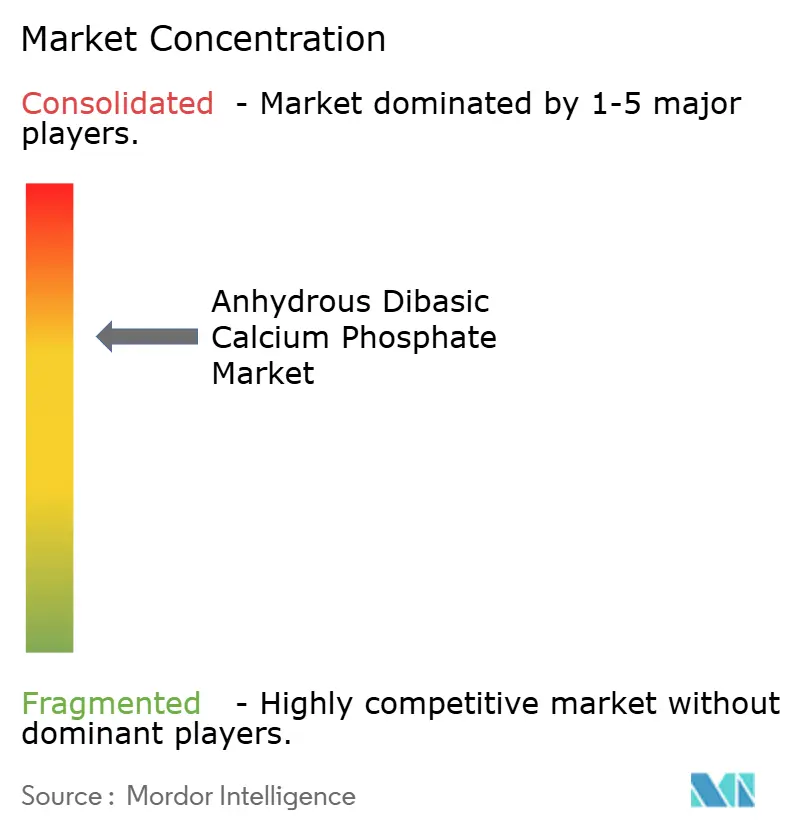
El mercado del fosfato de calcio dibásico anhidro está moderadamente fragmentado. ICL Group, OCP Group y Yara aprovechan la integración vertical desde la minería hasta los ingredientes terminados, protegiendo así sus márgenes de la volatilidad de la roca fosfórica. Especialistas regionales como Prayon, BK Giulini y Budenheim compiten en servicio técnico, ofreciendo distribuciones de partículas personalizadas para líneas de compresión directa. Los productores chinos, como Hubei Xingfa y Guizhou Zerophos, han incrementado sus volúmenes de exportación y, al mismo tiempo, han obtenido las certificaciones ISO 9001 y FSSC 22000 para penetrar en los mercados regulados.
Los nichos de mercado se centran en variantes de grado biológico y de superficie modificada. Innophos modernizó sus instalaciones de captura de electrones en 2024, con el objetivo de enfocarse en aplicaciones analíticas con primas superiores al 50 %. La actividad de patentes muestra énfasis en el secado por aspersión para obtener partículas esféricas con una distribución compacta, mejorando así la uniformidad de la mezcla. Las startups de recuperación de fosfato buscan extraer fosfato de calcio de aguas residuales, con la promesa de un ahorro de entre el 20 % y el 30 % en materia prima una vez superados los obstáculos regulatorios. La combinación de ventajas de integración y líneas de innovación define las apuestas competitivas en el mercado del fosfato de calcio dibásico anhidro.
Líderes de la industria del fosfato de calcio dibásico anhidro
Grupo ICL Ltd.
Prayon SA
Grupo OCP
Innophos Holdings, Inc.
Grupo EuroChem AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Canberra Chemicals se asoció con Invetek Advanced Solutions para lanzar InveCal, una gama de excipientes de fosfato de calcio de primera calidad fabricados en plantas de última generación de la India.
- Enero de 2025: Fuji Chemical Industries destacó Fujicalin, un fosfato dicálcico anhidro con bajo contenido de nitrito que ayuda a los fabricantes de medicamentos a mitigar los riesgos de las nitrosaminas.
- Octubre de 2024: dsm-firmenich inauguró una fábrica de premezcla de fosfato de calcio de USD 60 millones en São Paulo para atender a los productores avícolas y porcinos de América del Sur.
Alcance del informe de mercado global de fosfato de calcio dibásico anhidro
El fosfato de calcio dibásico anhidro es un polvo blanco, insoluble en agua, inodoro e insípido que se utiliza como relleno farmacéutico, suplemento dietético de calcio y agente antiaglomerante, caracterizado por su alta porosidad y estabilidad térmica.
El informe de mercado del fosfato de calcio dibásico anhidro está segmentado por grado, aplicación, forma, usuario final y geografía. Por grado, el mercado se segmenta en farmacéutico, alimentos, piensos e industrial. Por aplicación, el mercado se segmenta en productos farmacéuticos, alimentos y bebidas, piensos para animales, fertilizantes y otros. Por forma, el mercado se segmenta en polvo, gránulos y microgránulos. Por usuario final, el mercado se segmenta en productos farmacéuticos, nutracéuticos, alimentos y bebidas, nutrición animal y agricultura. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África (MEA) y América del Sur. El informe de mercado también cubre el tamaño estimado del mercado y las tendencias para 17 países en las principales regiones del mundo. Las previsiones de mercado se proporcionan en términos de valor (USD).
| Grado farmacéutico |
| Seguro |
| Grado de alimentación |
| Grado industrial |
| Farmacéuticos |
| Fortificación de alimentos y bebidas |
| Aditivos para piensos |
| Fertilizantes |
| Otros |
| Polvo |
| Gránulos |
| Microgránulos |
| Fabricantes farmacéuticos |
| Productores nutracéuticos |
| Procesadores de alimentos y bebidas |
| Empresas de nutrición animal |
| Proveedores de Insumos agrícolas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por grado | Grado farmacéutico | |
| Seguro | ||
| Grado de alimentación | ||
| Grado industrial | ||
| por Aplicación | Farmacéuticos | |
| Fortificación de alimentos y bebidas | ||
| Aditivos para piensos | ||
| Fertilizantes | ||
| Otros | ||
| Por formulario | Polvo | |
| Gránulos | ||
| Microgránulos | ||
| Por industria del usuario final | Fabricantes farmacéuticos | |
| Productores nutracéuticos | ||
| Procesadores de alimentos y bebidas | ||
| Empresas de nutrición animal | ||
| Proveedores de Insumos agrícolas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué impulsa el crecimiento reciente en el mercado de fosfato de calcio dibásico anhidro?
La mayor demanda de excipientes farmacéuticos estables a la humedad, el creciente consumo de nutracéuticos y las ampliaciones de capacidad en Asia-Pacífico son catalizadores clave del crecimiento.
¿Qué tan grande es el tamaño del mercado de fosfato de calcio dibásico anhidro hoy en día?
El mercado se situó en 248.47 millones de dólares en 2026 y se proyecta que alcance los 326.91 millones de dólares en 2031.
¿Qué segmento de aplicaciones se está expandiendo más rápidamente?
Se espera que los suplementos nutracéuticos registren una CAGR del 9.79 % hasta 2031, superando a los productos farmacéuticos y la fortificación de alimentos.
¿Qué geografía está registrando la CAGR más alta?
Se pronostica que Asia-Pacífico crecerá a una tasa anual compuesta del 7.28 %, impulsada por la expansión de la fabricación farmacéutica en China e India.
¿Por qué los microgránulos están ganando popularidad en los productos farmacéuticos?
Los microgránulos ofrecen una fluidez superior y una densidad aparente constante, lo que maximiza el tiempo de funcionamiento en las prensas de tabletas de alta velocidad y reduce la variación de peso.
¿Cómo afectan las regulaciones ambientales al suministro?
Las normas más estrictas sobre emisiones y aguas residuales en China, la UE y los EE. UU. aumentan los costos de producción, lo que podría limitar las futuras expansiones de capacidad.


