

Tamaño y participación en el mercado del fluoruro de hidrógeno anhidro
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
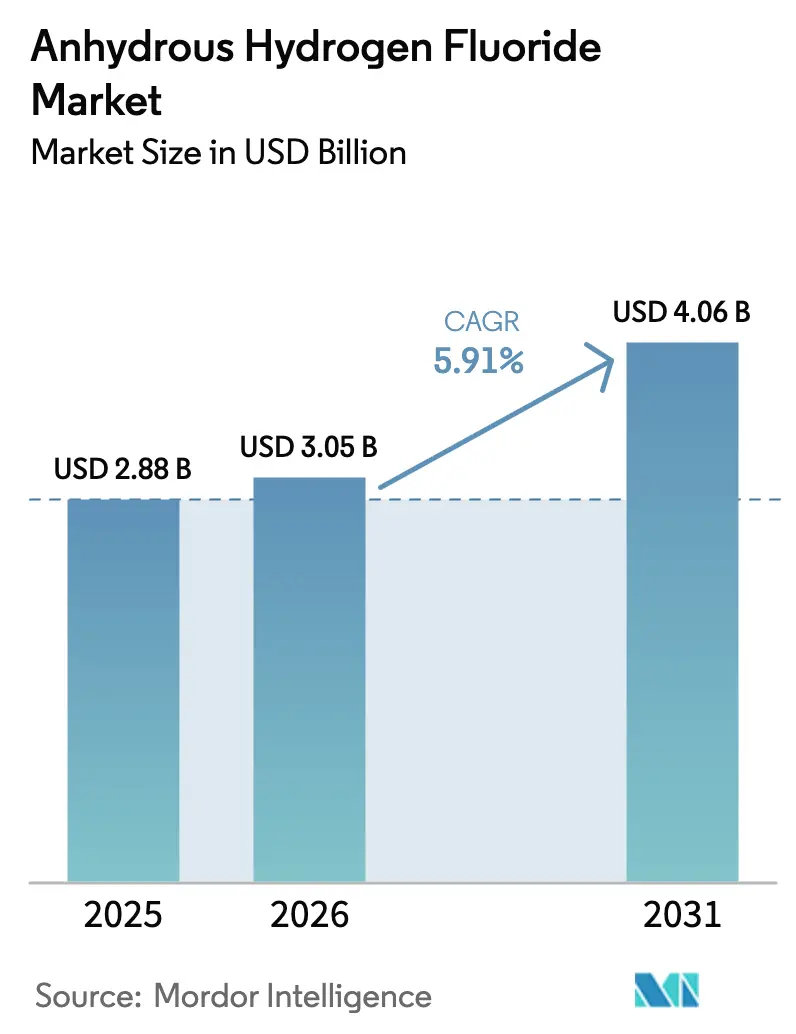
| Tamaño del mercado (2026) | USD 3.05 mil millones |
| Tamaño del mercado (2031) | USD 4.06 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.91% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fluoruro de hidrógeno anhidro por Mordor Intelligence
Se espera que el tamaño del mercado de fluoruro de hidrógeno anhidro aumente de USD 2.88 mil millones en 2025 a USD 3.05 mil millones en 2026 y alcance USD 4.06 mil millones para 2031, con un crecimiento a una CAGR del 5.91% durante 2026-2031. La continua relocalización de semiconductores en Estados Unidos, la construcción de gigafábricas en Norteamérica y Europa, y el ecosistema integrado de fluorita a fluoroquímicos en Asia-Pacífico están reforzando la demanda constante, incluso a medida que la reducción gradual de refrigerantes reconfigura los patrones de consumo tradicionales. Durante los próximos cinco años, el mercado de fluoruro de hidrógeno anhidro obtendrá volúmenes incrementales de grados de ultra alta pureza requeridos para nodos lógicos sub-5 nm, el reciclaje de HF en circuito cerrado a partir de subproductos de fertilizantes fosfatados y fluoropolímeros especiales utilizados en baterías de vehículos eléctricos e infraestructura 5G. La seguridad del suministro se está convirtiendo en un factor competitivo decisivo, ya que el 63 % de la fluorita extraída y más del 70 % de la capacidad mundial de HF siguen concentrados en China, lo que refuerza el atractivo estratégico de las operaciones integradas verticalmente en México e India. Al mismo tiempo, las refinerías que mejoran las especificaciones de azufre de la gasolina y los productores petroquímicos que extienden la alquilación con HF a mezclas de butileno y propileno mantienen volúmenes de grado técnico, aunque bajo controles regulatorios y de seguridad más estrictos.
Conclusiones clave del informe
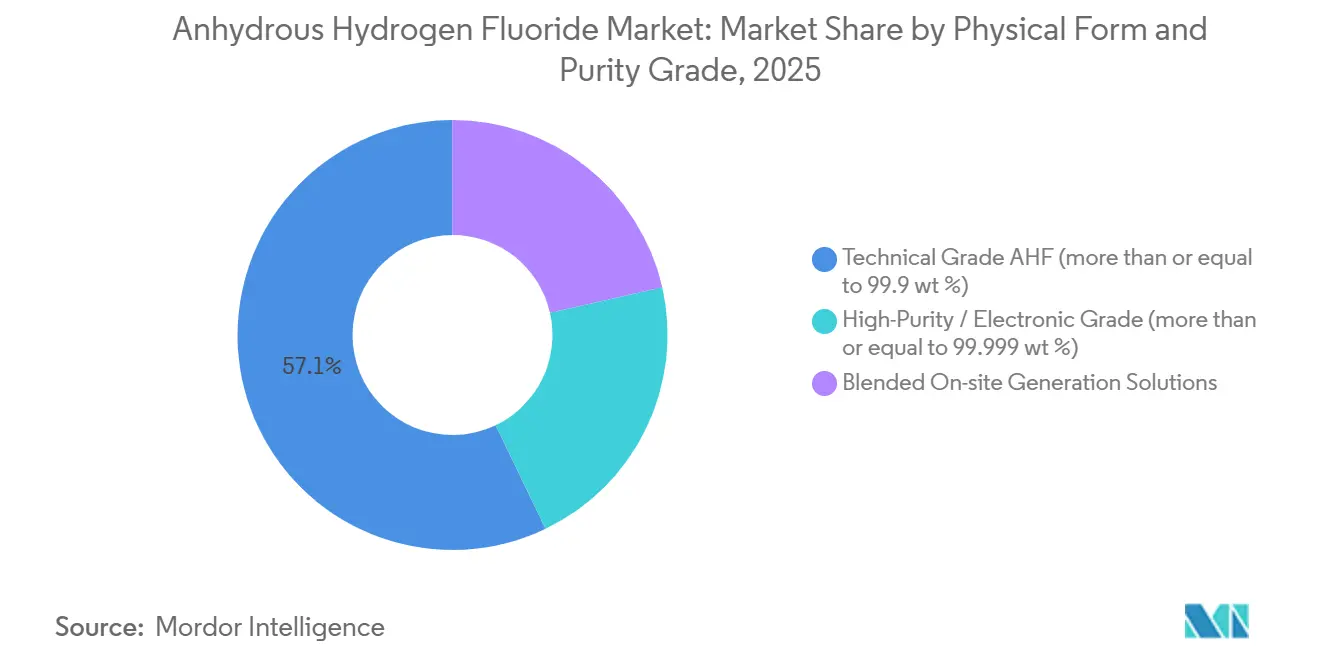
- En cuanto a su forma física, el grado técnico acaparó el 57.12% de la cuota de mercado del fluoruro de hidrógeno anhidro en 2025, mientras que se prevé que el grado electrónico de alta pureza crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.47% durante el período de previsión (2026-2031).
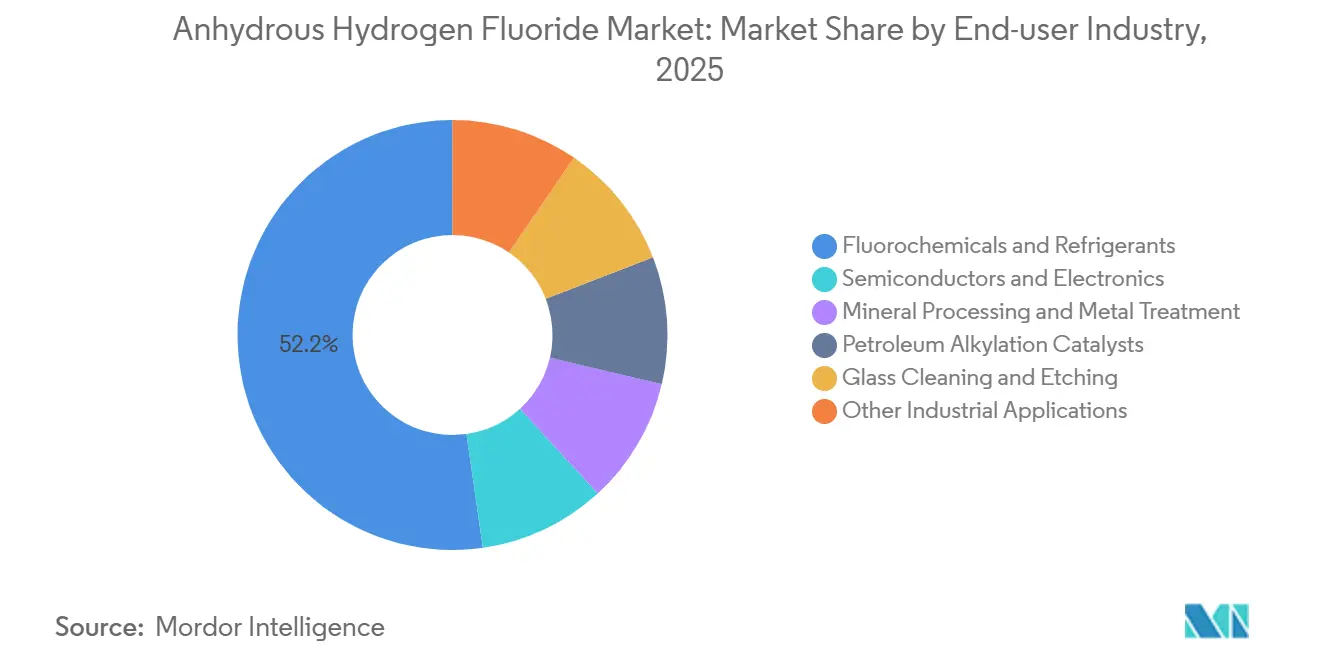
- Por sector de usuario final, los fluorocarbonos y refrigerantes representaron el 52.24% del tamaño del mercado de fluoruro de hidrógeno anhidro en 2025, mientras que el segmento de semiconductores y electrónica se está expandiendo a una tasa de crecimiento anual compuesta del 6.41% durante el período de pronóstico (2026-2031).
- Geográficamente, la región de Asia-Pacífico dominó con una cuota de ingresos del 60.45% en 2025 y se prevé que avance a una tasa de crecimiento anual compuesta (CAGR) del 6.22% durante el período de previsión (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de fluoruro de hidrógeno anhidro
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Desarrollo de la capacidad de producción de semiconductores en Asia y Estados Unidos. | + 1.8% | Global, con especial atención en la región Asia-Pacífico (Taiwán, Corea del Sur, China) y en Norteamérica (Arizona, Texas, Ohio). | Mediano plazo (2-4 años) |
| Expansión del uso de fluoropolímeros especiales en cables para vehículos eléctricos y 5G. | + 1.5% | Global, liderada por Asia-Pacífico (capacidad de PVDF en China), Norteamérica (Arkema Kentucky), Europa (Arkema Francia) | Largo plazo (≥ 4 años) |
| Especificaciones más estrictas sobre el contenido de azufre en la gasolina potencian los catalizadores de alquilación con HF. | + 0.9% | América del Norte, América del Sur, Oriente Medio y África (países del CCG) | Corto plazo (≤ 2 años) |
| Políticas gubernamentales de almacenamiento estratégico y de minerales críticos | + 0.7% | América del Norte (importaciones de fluorita de EE. UU.), Europa (negociaciones comerciales), Asia-Pacífico (reservas nacionales de China) | Largo plazo (≥ 4 años) |
| Reciclaje de HF en circuito cerrado procedente de FSA y sistemas in situ. | + 1.0% | Adopción temprana a nivel mundial en Norteamérica (Aurora, Carolina del Norte), China (plantas de Wengfu) y regiones productoras de fosfato. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El desarrollo de la capacidad de producción de semiconductores amplifica la demanda de materiales de ultra alta pureza.
Los incentivos para la fabricación nacional en virtud de la Ley CHIPS y de Ciencia han generado más de 150 millones de dólares en gastos anunciados para la fabricación de obleas en Arizona, Texas y Ohio; sin embargo, ninguna de las subvenciones aborda el suministro seguro de ácido fluorhídrico 12N, el único agente de grabado que volatiliza el óxido de silicio sin residuos metálicos. Corea del Sur adjudicó a Toyo Engineering Korea un contrato EPC en 2025 para una planta de HF de 50,000 toneladas anuales que diversificará el abastecimiento, reduciendo la dependencia de proveedores japoneses tras la disputa sobre el control de exportaciones de 2019. Stella Chemifa, que ya opera 105,000 toneladas de capacidad de alta pureza en Japón y Singapur, está añadiendo producción en Norteamérica para ubicarla cerca de las fábricas planificadas, reflejando la tendencia general de acortar las cadenas de suministro de productos químicos sensibles. La Asociación de la Industria de Semiconductores instó a la USTR en 2026 a armonizar los estándares de pureza a nivel mundial para que los precios de los contratos reflejen de forma transparente el coste de alcanzar umbrales de impurezas inferiores a ppt.
Expansión del uso de fluoropolímeros en baterías para vehículos eléctricos e infraestructura 5G.
Se espera que los volúmenes de fluoruro de polivinilideno aumenten, anclados en los aglutinantes y separadores de baterías de iones de litio que consumen monómero de fluoruro de vinilideno derivado de HF. Arkema asignó USD 20 millones para aumentar la producción de PVDF 15 % en Calvert City, Kentucky, para mediados de 2026, reforzando la autosuficiencia de resina de grado batería de EE. UU. [1] Arkema, “Arkema to Expand PVDF Capacity in Kentucky”, arkema.com . La escasez de suministro se agrava porque la Enmienda de Kigali está reduciendo la disponibilidad de materia prima R142b incluso cuando los reguladores de la Unión Europea y EE. UU. aceleran el escrutinio de PFAS, alentando a los productores a cambiar a dispersiones de PVDF en base acuosa que reducen los COV 90 % sin sacrificar el rendimiento.
La demanda de catalizadores de alquilación está ligada a las especificaciones de azufre.
La alquilación con HF produce una mezcla de alto octanaje y cero aromáticos, fundamental para cumplir con los límites de azufre en la gasolina que se endurecieron a 10 ppm en todos los mercados de la OCDE (Organización para la Cooperación y el Desarrollo Económicos) en 2024 [2] American Fuel & Petrochemical Manufacturers, “Gasoline Sulfur Standards and Alkylation”, afpm.org . Aunque las refinerías representan apenas el 2 % del consumo total de HF, los nuevos mandatos de seguridad del Programa de Gestión de Riesgos de 2024 requieren alternativas de tecnología más seguras y estudios de zonas de amortiguación que añaden entre un 15 y un 20 % a los costos del proyecto, inclinando a los adoptantes norteamericanos hacia los sistemas de ácido sulfúrico, mientras que las refinerías del CCG (Consejo de Cooperación del Golfo) siguen prefiriendo el HF para la flexibilidad del GLP.
Almacenamiento estratégico y políticas sobre minerales críticos
Estados Unidos sigue dependiendo al 100% de las importaciones de fluorita, importando el 62% de México, el 14% de Vietnam, el 9% de Sudáfrica y el 8% de China entre 2020 y 2023. Washington está evaluando contratos de compra a largo plazo en virtud de la Ley de Producción de Defensa para replicar el exitoso modelo de reserva de uranio y proteger el HF de grado semiconductor de futuras interrupciones. La empresa mexicana Orbia integra la mina de fluorita de San Luis Potosí con su planta de HF de Matamoros, exportando el 97% de su producción a Estados Unidos y posicionándose como el mayor proveedor no chino.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Concentración de la cadena de suministro de fluorita y shocks de precios | -1.2% | Global, con especial incidencia en Norteamérica (dependencia total de las importaciones), Europa (dependencias comerciales) y Asia-Pacífico (controles a las exportaciones por parte de China). | Corto plazo (≤ 2 años) |
| Las regulaciones pendientes sobre PFAS están frenando la expansión de los fluorocarbonos. | -0.8% | América del Norte (escrutinio de la EPA por parte de la TSCA), Europa (restricciones de REACH), impacto limitado en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Alto coste de capital para unidades de purificación de grado electrónico. | -0.5% | Global, concentrada en regiones que desarrollan capacidad de fabricación de semiconductores (América del Norte, Europa, Asia-Pacífico). | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Concentración de la cadena de suministro de fluorita y volatilidad de los precios
La fricción geopolítica a principios de 2026 redujo el tráfico en el estrecho de Ormuz en más del 90 %, lo que elevó el precio del Brent a 88.87 dólares por barril e incrementó las ofertas al contado de HF chinas en un 12 % con respecto al mes anterior. Zhejiang Juhua y Shandong Dongyue respondieron con aumentos de precios del PTFE del 15-16 % en marzo de 2026, el mayor incremento desde 2024. Este episodio pone de manifiesto cómo la dependencia de un único canal permite que los picos de costes en la cadena de valor del flúor se trasladen rápidamente a través de ella.
La regulación pendiente sobre las sustancias PFAS frena la expansión de los fluorocarbonos.
La Agencia de Protección Ambiental de EE. UU. (EPA) propuso designar ciertos fluoropolímeros y algunos intermedios de HFO como sustancias peligrosas en virtud de la CERCLA en 2025, una medida que podría acelerar la acumulación de responsabilidades y aplazar las decisiones sobre nueva capacidad, a pesar de que el sector contribuyó con 2.4 billones de dólares al PIB de EE. UU. en 2024. Los borradores de la Agencia Europea de Sustancias Químicas en el marco del reglamento REACH reflejan esta trayectoria, lo que ha llevado a Arkema y Syensqo a favorecer las tecnologías de dispersión de PVDF en base acuosa que eliminan la N-metil-2-pirrolidona y reducen los COV de extremo a extremo en un 90 %.
Análisis de segmento
Por grado de pureza: Aceleración de HF electrónico de alta pureza en medio de las incorporaciones de la fábrica
El AHF de grado técnico, con una pureza igual o superior al 99.9 % en peso, representó el 57.12 % de la demanda de 2025 en refrigerantes, fluoropolímeros a granel y catalizadores de alquilación. Sin embargo, se prevé que el grado electrónico de alta pureza, con una pureza igual o superior al 99.999 % en peso, crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.47 %, impulsado por las necesidades de los nodos de semiconductores de 3 nm y 2 nm, donde la contaminación metálica de un dígito de partes por billón puede reducir drásticamente el rendimiento de las obleas. Una estructura de precios bifurcada permite a los productores de grado electrónico obtener más del doble del margen de los proveedores de materias primas; no obstante, líderes chinos como Zhejiang Juhua están poniendo en marcha módulos de purificación profunda que podrían comprimir los márgenes de beneficio después de 2028.
El mercado del fluoruro de hidrógeno anhidro se beneficia a medida que las fábricas de semiconductores centralizan el suministro de productos químicos para minimizar el riesgo de transporte; los proyectos norteamericanos en evaluación podrían añadir 60 000 toneladas anuales de HF de grado electrónico para 2030. Aun así, la complejidad de los permisos y el escrutinio de la comunidad local alargan los plazos de entrega, lo que refuerza el valor de los proveedores establecidos con sistemas de gestión de calidad transferibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: La cuota de mercado de los semiconductores aumenta a medida que continúa la reducción gradual de los refrigerantes.
Los fluorocarbonos y refrigerantes absorbieron el 52.24 % del mercado de fluoruro de hidrógeno anhidro en 2025, pero las cuotas de la Enmienda de Kigali ya han elevado los refrigerantes HFO al 60 % de la mezcla de ventas de Solstice para 2025, erosionando los volúmenes de hidrofluorocarbonos tradicionales. Los semiconductores y la electrónica crecerán a una tasa de crecimiento anual compuesta (CAGR) del 6.41 % hasta 2031, impulsados por las subvenciones de la Ley CHIPS de 39 mil millones de dólares y los incentivos paralelos en la Unión Europea y Japón. El procesamiento de minerales, el tratamiento de metales y el grabado de vidrio siguen siendo nichos estables de un dígito medio, mientras que el enriquecimiento de hexafluoruro de uranio y la síntesis farmacéutica representan aplicaciones especializadas pequeñas pero en crecimiento.
La ruta de integración vertical de Gujarat Fluorochemicals ahora abarca HF, LiPF₆ y aglutinantes de PVDF/PTFE, lo que permite a la empresa apuntar a aproximadamente el 40 % del valor de las baterías LFP, evitando al mismo tiempo el riesgo de las materias primas que perjudica a sus rivales que dependen del HF importado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
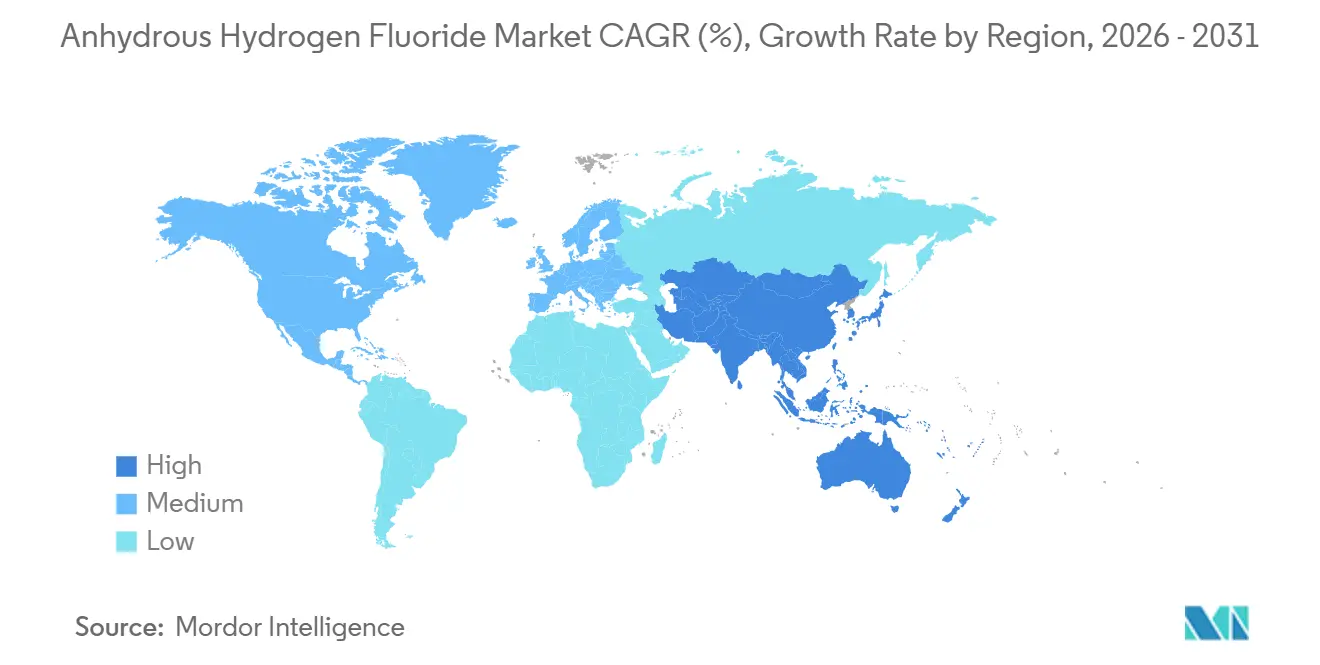
La región Asia-Pacífico controlaba el 60.45 % del mercado de fluoruro de hidrógeno anhidro en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.22 % hasta 2031. China sigue siendo la columna vertebral, integrando el 63 % de la producción mundial de fluorita con líneas de producción integrales de HF, LiPF₆ y PVDF; el complejo de fluoruro de silicio de Yumen de Zhejiang Juhua, cuya puesta en marcha está prevista para 2026, añadirá decenas de miles de millones de yuanes en ingresos anuales y profundizará la autosuficiencia nacional. La construcción de la planta de Ulsan en Corea del Sur, el enfoque de Japón en la pureza 12N y la expansión de la India a través de Navin Fluorine y Gujarat Fluorochemicals reflejan un giro regional hacia la resiliencia de la capacidad tras las tensiones de exportación entre Japón y Corea en 2019.
Se prevé que la participación de Norteamérica aumente a medida que entren en funcionamiento las fábricas de semiconductores, las plantas de baterías y las ampliaciones de la planta de PVDF. La unidad de Orbia en Matamoros exporta casi la totalidad de su producción anual de 171 000 toneladas a Estados Unidos, aprovechando el mineral almacenado en San Luis Potosí para proteger a los compradores norteamericanos de los retrasos en los envíos desde Asia. La ampliación de la planta de PVDF de Arkema en Kentucky y la planta de Syensqo en Georgia ponen de manifiesto un cambio estratégico hacia la localización de los intermedios fluorquímicos que dependen de la disponibilidad de HF.
Europa se enfrenta a los mayores obstáculos regulatorios a medida que avanzan las propuestas sobre PFAS en el marco del reglamento REACH. Por ello, los productores están invirtiendo en dispersiones acuosas y en el reciclaje de HF en circuito cerrado, en lugar de en nuevas líneas de producción de HF para materias primas. Mientras tanto, Oriente Medio y África, junto con Sudamérica, siguen siendo regiones pequeñas pero estratégicamente importantes, ya que las refinerías de la zona prefieren la alquilación con HF para materias primas ricas en GLP, lo que mantiene la demanda básica a pesar de la oposición ambiental en otros lugares.
Panorama competitivo
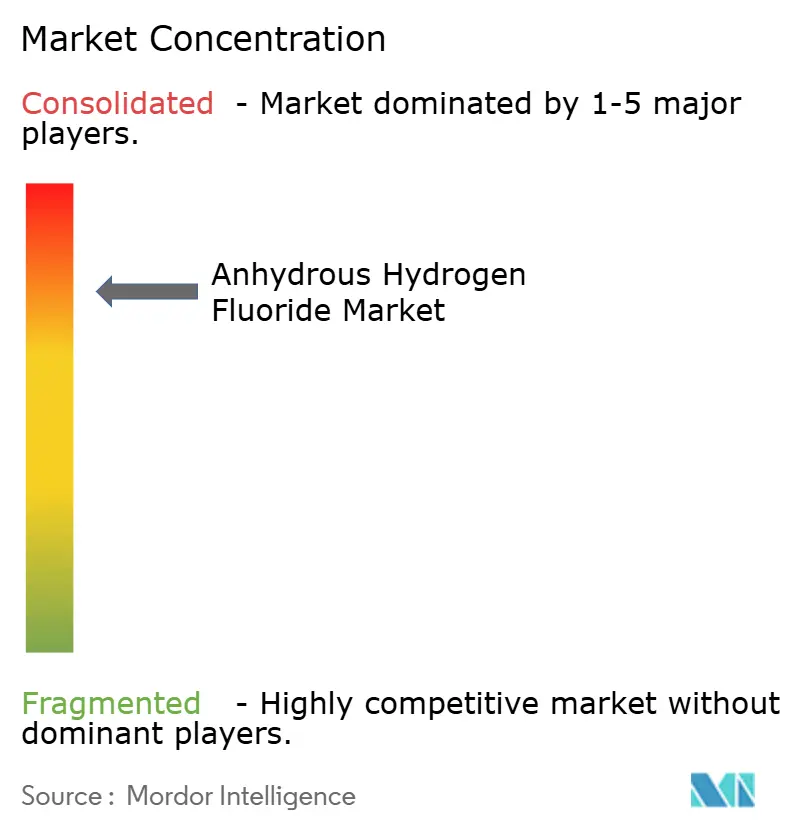
El mercado del fluoruro de hidrógeno anhidro está altamente concentrado. Las estrategias se caracterizan por una agresiva integración vertical. La cadena vertical de Orbia, desde el mineral mexicano hasta los fluoropolímeros estadounidenses, protege el margen frente a la volatilidad de la fluorita. Gujarat Fluorochemicals combina su propio HF con LiPF₆ y PVDF para baterías, mientras que la planta de Navin Fluorine en Dahej completa la primera inversión a gran escala en HF con integración vertical en la India. La consolidación se está acelerando; Element Solutions compró Electronic Fluorocarbons por 400 millones de dólares en 2026, buscando márgenes de EBITDA superiores al 20 % en productos químicos electrónicos especializados.
Líderes de la industria del fluoruro de hidrógeno anhidro
Arkema
Industrias Daikin, Ltd.
Honeywell International Inc.
La empresa chemours
Do-Fluoride New Materials Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Taiwan Speciality Chemicals Corp adquirió una participación del 65% en Hung Jie Technology por USD 100.33 millones, apuntando específicamente a la producción de fluoruro de hidrógeno anhidro para aplicaciones de semiconductores con un crecimiento de ingresos previsto del 170%.
- Diciembre de 2024: La Agencia de Protección Ambiental (EPA) revisó sus regulaciones de la TSCA, declarando que las PFAS no son elegibles para exenciones de bajo volumen. Además, la EPA ahora exige su aprobación antes de la producción de nuevas sustancias químicas, como el fluoruro de hidrógeno anhidro.
Alcance del informe del mercado global de fluoruro de hidrógeno anhidro
El fluoruro de hidrógeno anhidro es un gas o líquido incoloro, altamente tóxico y corrosivo, que se obtiene de la fluorita y constituye una materia prima industrial fundamental. Es esencial para la producción de fluoropolímeros, refrigerantes y derivados del uranio, y actúa como catalizador de alquilación en la producción de gasolina.
El mercado del fluoruro de hidrógeno anhidro se segmenta por forma física y grado de pureza, industria de usuario final y geografía. Por forma física y grado de pureza, el mercado se segmenta en AHF de grado técnico (≥ 99.9 % en peso), grado electrónico/alta pureza (≥ 99.999 % en peso) y soluciones de generación in situ mezcladas. Por industria de usuario final, el mercado se segmenta en fluorocarbonos y refrigerantes, semiconductores y electrónica, procesamiento de minerales y tratamiento de metales, catalizadores de alquilación de petróleo, limpieza y grabado de vidrio, y otras aplicaciones industriales. El informe también abarca el tamaño del mercado y las previsiones para el fluoruro de hidrógeno anhidro en 15 países de las principales regiones en valor (USD).
| AHF de grado técnico (≥99.9 % en peso) |
| Alta pureza/grado electrónico (≥99.999 % en peso) |
| Soluciones de generación combinada en sitio |
| Fluoroquímicos y refrigerantes |
| Semiconductores y Electrónica |
| Procesamiento de minerales y tratamiento de metales |
| Catalizadores de alquilación de petróleo |
| Limpieza y grabado de vidrio |
| Otras aplicaciones industriales |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África |
| Por forma física y grado de pureza | AHF de grado técnico (≥99.9 % en peso) | |
| Alta pureza/grado electrónico (≥99.999 % en peso) | ||
| Soluciones de generación combinada en sitio | ||
| Por industria del usuario final | Fluoroquímicos y refrigerantes | |
| Semiconductores y Electrónica | ||
| Procesamiento de minerales y tratamiento de metales | ||
| Catalizadores de alquilación de petróleo | ||
| Limpieza y grabado de vidrio | ||
| Otras aplicaciones industriales | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| South Korea | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento anual compuesta (CAGR) prevista para el mercado del fluoruro de hidrógeno anhidro entre 2026 y 2031?
Se prevé una tasa de crecimiento anual compuesta (CAGR) del 5.91 % para el período 2026-2031, lo que elevará el valor de 3.05 millones de dólares en 2026 a 4.06 millones de dólares en 2031.
¿Qué segmento es el consumidor de fluoruro de hidrógeno anhidro de más rápido crecimiento?
El sector de semiconductores y electrónica es el de mayor crecimiento, con una tasa de crecimiento anual compuesta del 6.41 %, debido a la creciente demanda de HF de ultra alta pureza por parte de las nuevas fábricas en Estados Unidos y Asia.
¿Por qué se considera que el suministro de fluorita supone un riesgo estratégico?
China extrae el 63 % de la fluorita mundial, por lo que las interrupciones o los controles a las exportaciones pueden inflar rápidamente los precios del HF y limitar la producción de fluorocarbonos derivados.
¿Cómo están mitigando los productores la presión regulatoria sobre las sustancias PFAS?
Las empresas líderes están optando por dispersiones de PVDF en base acuosa y refrigerantes HFO de bajo potencial de calentamiento global (PCG) para reducir los riesgos ambientales sin comprometer las ventajas de rendimiento del flúor.


