

Tamaño y participación en el mercado de micronutrientes para alimentación animal
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.12 mil millones |
| Tamaño del mercado (2031) | USD 2.85 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.10% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de micronutrientes para piensos animales realizado por Mordor Intelligence
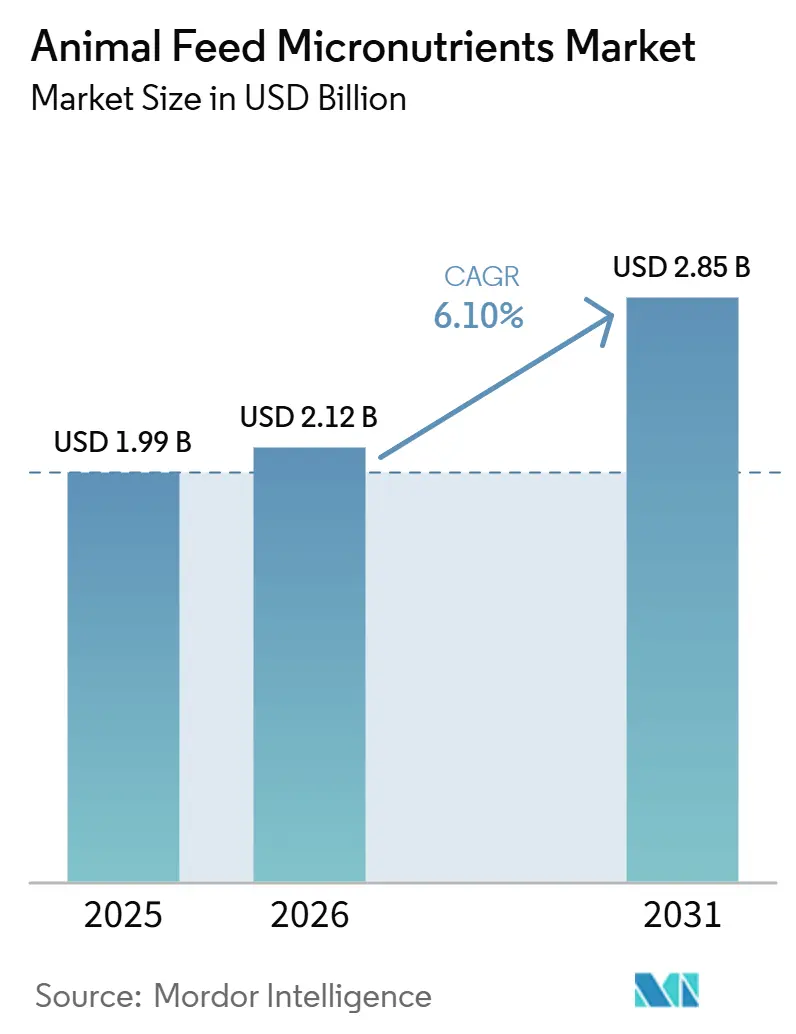
El mercado de micronutrientes para piensos animales alcanzó un valor de 1.99 millones de dólares en 2025 y se prevé que crezca de 2.12 millones de dólares en 2026 a 2.85 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.10 % durante el período comprendido entre 2026 y 2031. Este mercado se sustenta en una demanda menos expuesta a las fluctuaciones de precios a corto plazo, dado que los sistemas ganaderos se están industrializando, estandarizando y dependen cada vez más de un rendimiento constante de los piensos. La producción mundial de carne alcanzó los 374 millones de toneladas métricas en 2024 y, según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), la carne de ave representa la mayor parte, lo que vincula estrechamente la fortificación con micronutrientes a la actividad de molienda de piensos a gran escala. El creciente consumo de carne, leche, huevos y proteínas acuáticas también impulsa a los productores a adoptar programas de vitaminas y minerales más específicos, a medida que los promotores del crecimiento antibióticos pierden terreno y la nutrición de precisión se vuelve cada vez más importante en la formulación diaria de piensos.
Conclusiones clave del informe
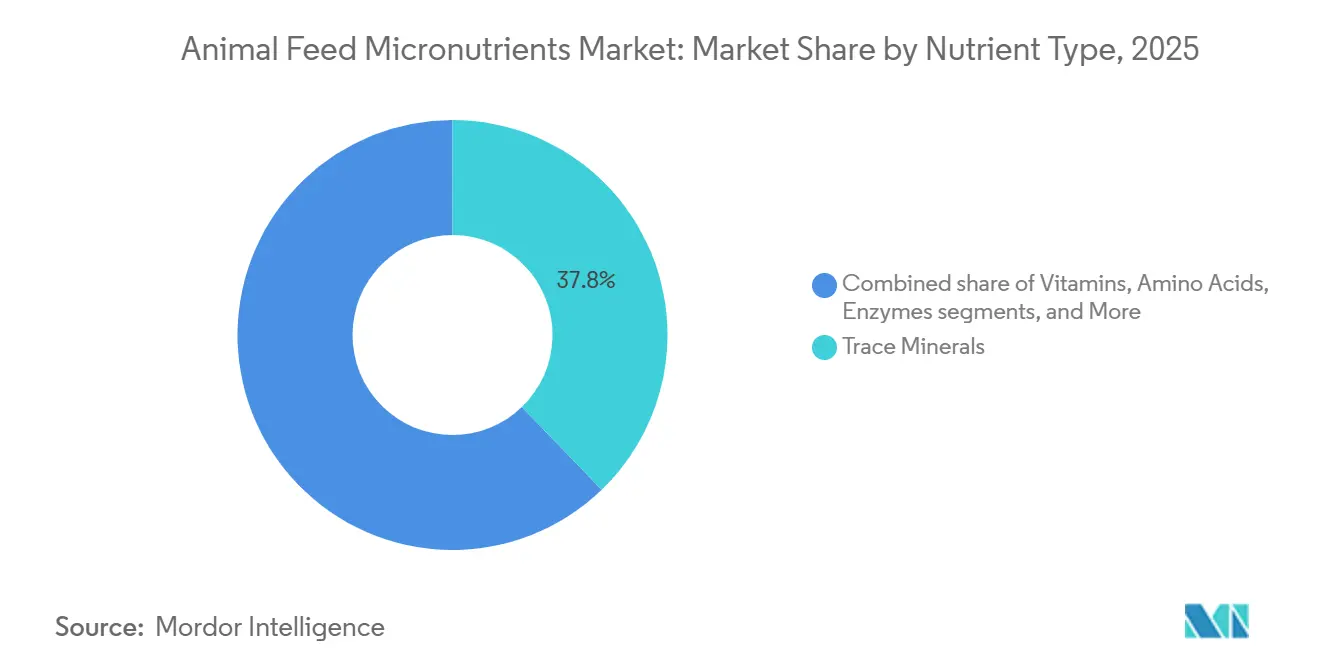
- Por tipo de nutriente, la cuota de mercado de micronutrientes para piensos animales correspondiente a oligoelementos fue la mayor, con un 37.8% en 2025, mientras que se prevé que el mercado de micronutrientes para piensos animales en el segmento de vitaminas crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.9%, entre 2026 y 2031.
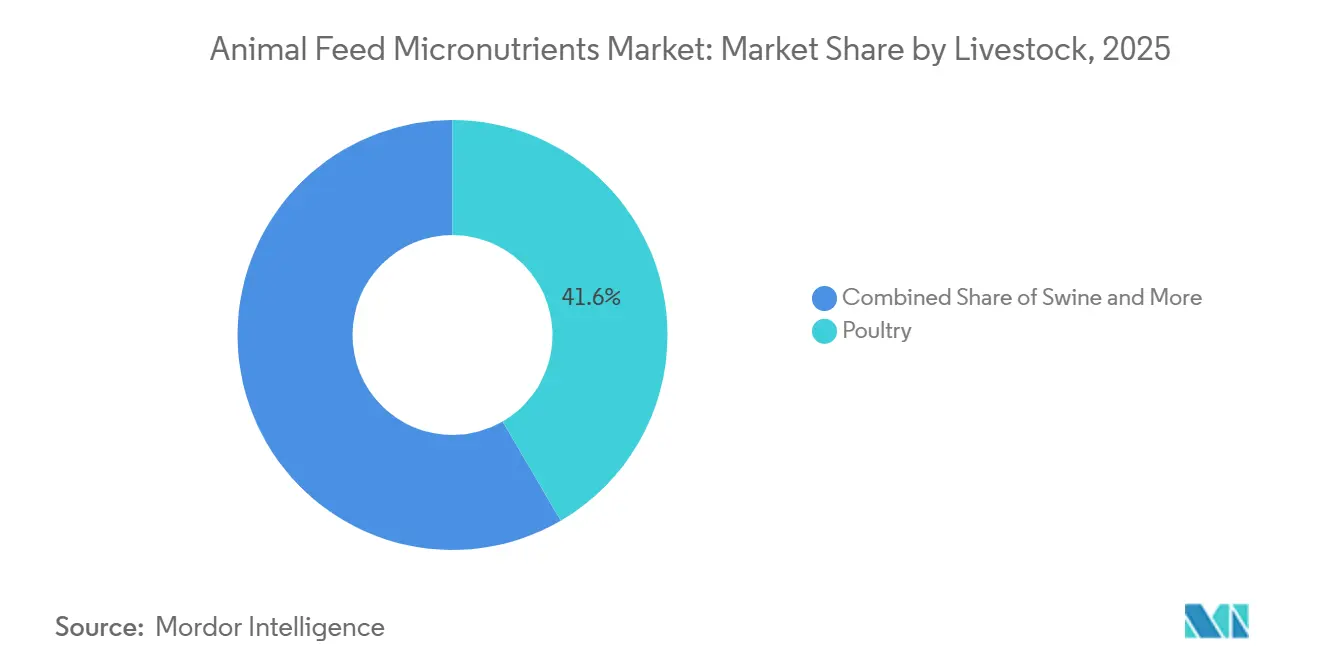
- En cuanto a la ganadería, la avicultura representó el mayor porcentaje del mercado de micronutrientes para piensos animales, con un 41.6% en 2025, mientras que la acuicultura fue el segmento ganadero de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 7.8% entre 2026 y 2031.
- Geográficamente, la región de Asia-Pacífico representó la mayor cuota, con un 42.7% en 2025, y fue también el segmento regional de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 6.8% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de micronutrientes para piensos animales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intensificación de la producción ganadera industrial en todo el mundo | + 1.5% | Global, con la mayor atracción en Asia-Pacífico, Sudamérica y África subsahariana, donde la producción comercial de piensos está en expansión. | Corto plazo (≤ 2 años) |
| Creciente demanda de proteína animal y de carne, leche, huevos y productos acuícolas de calidad. | + 1.3% | Global, con una mayor aceleración de la demanda en Asia-Pacífico y Sudamérica. | Corto plazo (≤ 2 años) |
| Endurecimiento de las normas de seguridad y trazabilidad de los piensos | + 0.9% | Su presencia es más fuerte en Europa y Norteamérica, con una influencia creciente en Asia-Pacífico y Oriente Medio. | Mediano plazo (2-4 años) |
| Transición hacia micronutrientes orgánicos y quelados de mayor biodisponibilidad. | + 0.8% | Mayor presencia en Norteamérica y Europa, con una adopción más rápida en los segmentos premium de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Plataformas de alimentación de precisión que permiten una dosificación específica para cada etapa de la vida de la especie. | + 0.6% | Liderada por Norteamérica y Europa, con una adopción temprana en sistemas comerciales de avicultura y acuicultura en la región de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Reformulación en torno a ingredientes alternativos y dietas con menor contenido de proteínas brutas. | + 0.5% | Es más relevante en Europa y América del Norte, y su relevancia está en aumento en la región de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Intensificación de la producción ganadera industrial en todo el mundo
El mercado de micronutrientes para piensos animales se está expandiendo a medida que la producción ganadera mundial se orienta cada vez más hacia sistemas industriales que exigen formulaciones de piensos consistentes y escalables. En 2024, la producción mundial de carne alcanzó los 374 millones de toneladas métricas, siendo la carne de ave la que representó la mayor parte, según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) [1] Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, «Perspectivas alimentarias: Informe bianual sobre los mercados alimentarios mundiales, noviembre de 2025», openknowledge.fao.org . Esta transición ha impulsado a las fábricas de piensos a adoptar prácticas estandarizadas de inclusión de micronutrientes, garantizando una distribución de nutrientes y una calidad de pienso consistentes en la producción a gran escala. Por ejemplo, según la Federación Europea de Fabricantes de Piensos (FEFAC), la producción total de piensos compuestos de la Unión Europea alcanzó los 147.6 millones de toneladas métricas en 2025, lo que pone de manifiesto la magnitud de la producción organizada de piensos. A medida que aumentan los tamaños de los rebaños y las manadas, incluso pequeñas mejoras en la eficiencia alimenticia y el rendimiento animal ofrecen importantes beneficios económicos. Esta tendencia subraya la importancia de los oligoelementos y las vitaminas en la alimentación animal, lo que respalda la continua expansión del mercado de micronutrientes para piensos animales.
Creciente demanda de proteína animal y de carne, leche, huevos y productos acuícolas de calidad.
El mercado de micronutrientes para piensos animales está experimentando un crecimiento debido a la creciente demanda de proteína animal y productos ganaderos de mayor calidad en los sistemas alimentarios mundiales. Los productores se centran en mejorar la productividad, la salud animal y la eficiencia alimenticia, lo que ha incrementado la importancia de la suplementación equilibrada con micronutrientes. Según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), la producción mundial de leche alcanzó los 985 millones de toneladas métricas en 2024, lo que indica un crecimiento continuo en la producción láctea. Lograr objetivos de producción más elevados requiere una gestión nutricional precisa, que incluya niveles suficientes de vitaminas y oligoelementos para favorecer la salud animal, la reproducción, la inmunidad y la productividad general. A medida que los sistemas ganaderos se orientan cada vez más hacia el rendimiento, se prevé que la demanda de micronutrientes para piensos se mantenga sólida.
Endurecimiento de las normas de seguridad y trazabilidad de los piensos
El mercado de micronutrientes para piensos se rige por normativas cada vez más estrictas sobre el origen, el control de la dosificación y la documentación del producto. La Autoridad Europea de Seguridad Alimentaria (EFSA) aplica estas normas evaluando y autorizando formas específicas de aditivos para piensos en virtud del Reglamento (CE) n.º 1831/2003 de la Unión Europea, garantizando el cumplimiento de las composiciones químicas aprobadas y los límites de inclusión definidos. Por ejemplo, la EFSA ha identificado variaciones significativas en los límites de inclusión de cobre entre especies, que van desde 15 mg/kg de pienso completo para bovinos hasta 150 mg/kg para lechones lactantes, lo que subraya la necesidad de una formulación precisa de micronutrientes y una gestión de la dosificación [2] Fuente: Autoridad Europea de Seguridad Alimentaria, «Procedimiento de solicitud de aditivos para piensos», efsa.europa.eu . Este nivel de precisión requiere una sólida documentación de calidad del proveedor, lo que otorga a las fábricas de piensos que se abastecen de proveedores de micronutrientes certificados una clara ventaja a la hora de demostrar la trazabilidad durante las inspecciones y auditorías. A medida que más regiones refuerzan la supervisión regulatoria de los aditivos e insumos para piensos, el cumplimiento normativo deja de ser solo una carga económica para convertirse en un factor clave de la demanda, lo que respalda el crecimiento sostenido del mercado de micronutrientes para piensos animales.
Transición hacia micronutrientes orgánicos y quelados de mayor biodisponibilidad.
El mercado de micronutrientes para piensos animales se está orientando hacia las formas orgánicas y queladas de minerales debido a su mayor eficiencia de absorción y menor desperdicio de nutrientes. En 2025, la Autoridad Europea de Seguridad Alimentaria (EFSA) confirmó que un complejo de cobre(II)-betaína produjo una mayor deposición de cobre en el hígado y el tejido adiposo de la piel de pollos de engorde que en los grupos no suplementados, lo que demuestra su biodisponibilidad superior. Esto es particularmente importante, ya que los límites regulatorios más estrictos sobre la inclusión total de minerales hacen que las formas premium sean más atractivas al ofrecer los mismos efectos biológicos con menores tasas de inclusión. De manera similar, el complejo de manganeso(II)-betaína, con niveles máximos aprobados para peces y especies terrestres, refuerza la tendencia hacia un suministro eficiente de minerales. A medida que los productores se centran cada vez más en la retención de nutrientes, la excreción y el rendimiento general por animal, se prevé un aumento en la adopción de formas premium. Esta creciente preferencia subraya el cambio de la industria hacia soluciones sostenibles y eficientes en el mercado de micronutrientes para piensos animales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los costos de los insumos de vitaminas y minerales especiales. | -1.2% | Global, con mayor exposición en Asia-Pacífico debido a la concentración de la oferta, y en Europa y Norteamérica debido a los costes de importación y logística. | Corto plazo (≤ 2 años) |
| Límites de inclusión restrictivos y largos procesos de aprobación para ciertos oligoelementos. | -0.8% | Su posición más sólida en Europa bajo la supervisión de la EFSA y su crecimiento en Norteamérica. | Largo plazo (≥ 4 años) |
| Programas integrados de aditivos para piensos que reducen la diferenciación de micronutrientes de forma individual. | -0.6% | Se observa con mayor claridad en Norteamérica y Europa, con indicios tempranos en los segmentos premium de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Pérdida de estabilidad de micronutrientes durante el almacenamiento y la peletización del alimento. | -0.4% | Global, con mayor severidad en Asia-Pacífico tropical, África y Oriente Medio. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los costos de los insumos de vitaminas y minerales especializados.
La volatilidad de los costos de los insumos sigue siendo una limitación clave a corto plazo para el mercado de micronutrientes para piensos, ya que la rentabilidad depende en gran medida de un número limitado de proveedores de vitaminas esenciales y oligoelementos especializados. En 2025, DSM-Firmenich informó que las interrupciones en el suministro del mercado mundial de vitaminas generaron una contribución temporal estimada al EBITDA de 150 millones de euros (162 millones de dólares), impulsada por los precios más altos de las vitaminas como resultado de la escasez en el mercado.[ 3 ]Fuente: dsm-firmenich, "Actualización comercial del primer trimestre de 2025 de dsm-firmenich", dsm-firmenich, dsm-firmenich.com. Estas interrupciones en el suministro de vitaminas esenciales para piensos pueden incrementar rápidamente los costes de adquisición para los fabricantes de nutrición animal, lo que lleva a los productores de piensos a retrasar la adopción de oligoelementos orgánicos de alta calidad o a optimizar las tasas de inclusión de micronutrientes para controlar los costes. Si bien la demanda básica de micronutrientes esenciales se mantiene, la volatilidad sostenida de los costes de los insumos puede ralentizar la transición hacia formulaciones de mayor valor, lo que limita el crecimiento del mercado de micronutrientes para piensos animales.
Programas integrados de aditivos para piensos que reducen la diferenciación de micronutrientes de forma aislada.
El mercado de micronutrientes para piensos se enfrenta a una creciente presión competitiva a medida que los proveedores de nutrición animal amplían sus carteras de aditivos integrados, que combinan micronutrientes con fitogénicos, postbióticos, enzimas, probióticos y otros ingredientes funcionales. En lugar de sustituir las vitaminas y oligoelementos esenciales, estos programas nutricionales combinados ofrecen soluciones integrales que simplifican la adquisición y el soporte técnico para los fabricantes de piensos y los ganaderos. Esta tendencia es especialmente evidente en las explotaciones ganaderas comerciales que buscan estrategias integradas para mejorar la eficiencia alimenticia, la salud intestinal y la productividad. A medida que los proveedores se diferencian cada vez más mediante soluciones nutricionales completas en lugar de productos individuales, las ofertas de micronutrientes aislados se enfrentan a una mayor presión sobre los precios y a una menor diferenciación, lo que limita la obtención de valor en el mercado de micronutrientes para piensos.
Análisis de segmento
Por tipo de nutriente: los oligoelementos lideran, mientras que las vitaminas aceleran
El segmento de oligoelementos del mercado de micronutrientes para piensos animales representó el mayor 37.8 % en 2025. Su posición refleja el amplio papel del zinc, el cobre, el manganeso, el selenio y el hierro en la respuesta inmunitaria, la actividad enzimática, la reproducción, la integridad ósea y el control metabólico en casi todas las especies comerciales. El zinc sigue siendo uno de los oligoelementos más utilizados porque favorece la salud de las patas de los pollos de engorde, la resistencia de las pezuñas de las cerdas y la respuesta inmunitaria de los camarones en sistemas de producción muy diversos. El selenio atrae una atención regulatoria particularmente estricta, ya que la Unión Europea establece un nivel máximo de selenio de 0.5 mg/kg de pienso para todas las especies y de 0.2 mg/kg para las fuentes orgánicas de selenio, lo que ha incentivado una reformulación más cuidadosa hacia formas orgánicas más eficientes. El cromo sigue representando una parte menor del mercado de micronutrientes para piensos animales, pero ganó mayor visibilidad después de que la EFSA aprobara el propionato de cromo para todas las especies avícolas en crecimiento en 2025 con un máximo de 0.4 mg de cromo/kg de pienso completo.
Se prevé que el mercado de micronutrientes para piensos animales, específicamente el segmento de vitaminas, experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.9% entre 2026 y 2031. Este crecimiento se ve impulsado por un mayor uso de las vitaminas A, D3, E y K en la avicultura y la producción lechera, donde el rendimiento reproductivo, la inmunidad y la persistencia de la producción dependen de un suministro estable de nutrientes. Las vitaminas hidrosolubles también están adquiriendo mayor importancia en la acuicultura, dado que los sistemas intensivos de cría de camarones y peces responden rápidamente al estrés nutricional, los choques durante el transporte y la variabilidad en la calidad del agua. Las enzimas siguen siendo una parte importante y estable de la formulación general, especialmente las fitasas en las dietas para monogástricos, pero los micronutrientes especializados, como los carotenoides, la colina y los formatos de nutrientes protegidos, están adquiriendo mayor relevancia en los piensos de alta gama. En septiembre de 2025, China publicó la norma T/SDFA 053-2025 para definir las tasas de inclusión recomendadas de astaxantina para especies acuícolas y peces ornamentales, lo que demuestra cómo el uso de carotenoides se está formalizando cada vez más en aplicaciones de piensos de alto valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector ganadero: la avicultura domina el mercado, la acuicultura cobra impulso.
En 2025, la avicultura representó el 41.6% de la cuota de mercado de micronutrientes para piensos, convirtiéndose en el segmento ganadero más grande. Su liderazgo se debe a la magnitud de la producción de pollos de engorde y gallinas ponedoras, así como a la dependencia del sector de piensos compuestos formulados con precisión que contienen vitaminas y oligoelementos esenciales, lo que genera una demanda constante de micronutrientes para piensos. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) informó de una producción de carne de ave de 154.4 millones de toneladas métricas en 2025, lo que subraya la enorme demanda de piensos solo para pollos de engorde. Dentro de la avicultura, las aves reproductoras siguen siendo el grupo más exigente desde el punto de vista técnico, ya que los niveles de vitamina E, selenio, manganeso y carotenoides pueden afectar a la fertilidad, la viabilidad embrionaria y los resultados de la eclosión. Los rumiantes constituyen el siguiente segmento importante del mercado de micronutrientes para piensos, destacando el ganado lechero por su elevado consumo per cápita de selenio, yodo y betacaroteno cuando el contenido mineral del forraje y los cereales no alcanza para cubrir las necesidades de producción.
Los datos de la cosecha de cereales de Alemania de 2025 mostraron niveles de zinc de solo 24.2-39.6 mg/kg de materia seca en todos los tipos de cereales, lo que explica por qué la suplementación directa sigue siendo importante en los sistemas de rumiantes de alto rendimiento. Los cerdos también siguen siendo un segmento importante, ya que las dietas de lechones y cerdas a menudo requieren un control mineral más estricto, incluidos niveles de cobre más altos permitidos para lechones jóvenes según las regulaciones europeas. La acuicultura es el segmento ganadero de más rápido crecimiento, con una CAGR del 7.8% entre 2026 y 2031. La Organización para la Cooperación y el Desarrollo Económicos y la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) proyectaron una producción acuícola de 118 millones de toneladas métricas para 2034, un 20% más que los niveles de 2022-2024, y se prevé que la producción de camarones y langostinos registre el mayor crecimiento a nivel de especie. Este crecimiento está impulsando la demanda de micronutrientes para piensos animales, ya que el uso cada vez mayor de ingredientes alternativos y de origen vegetal en la acuicultura reduce la disponibilidad natural de nutrientes esenciales. Como resultado, los fabricantes de piensos incorporan cada vez más vitaminas, oligoelementos, aminoácidos y carotenoides para garantizar una nutrición equilibrada, mantener el rendimiento del crecimiento y preservar la salud animal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
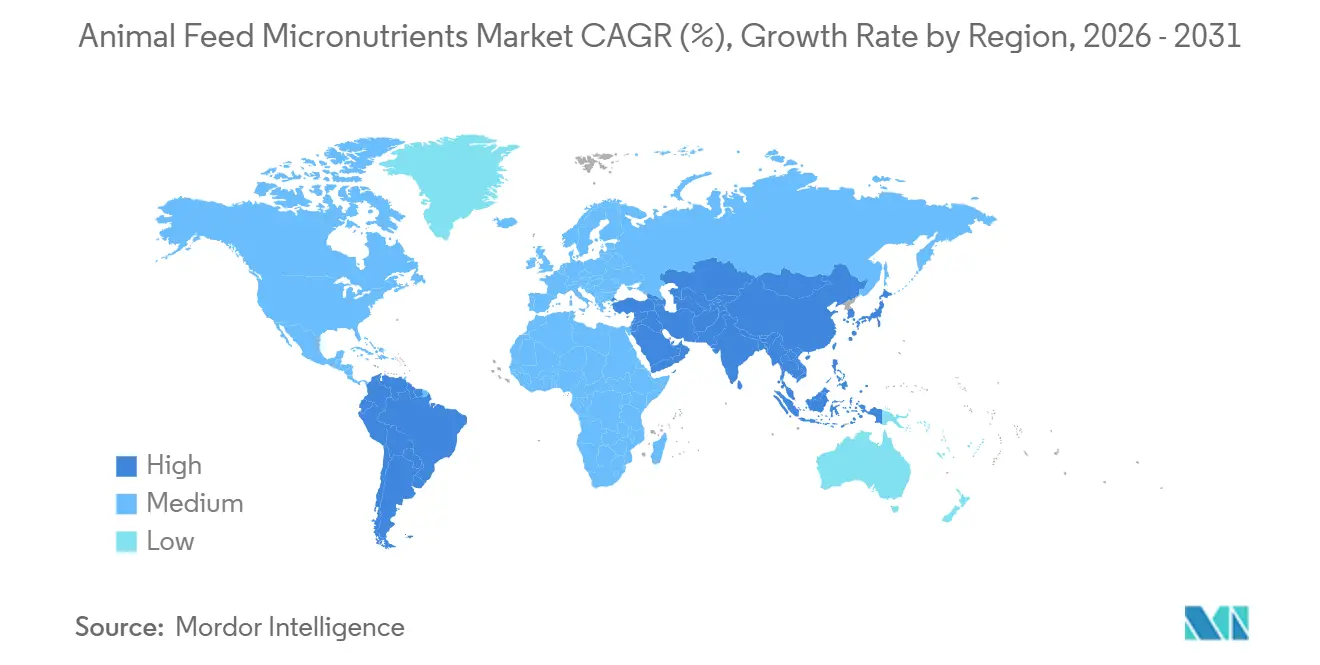
La región de Asia-Pacífico representó la mayor cuota del mercado de micronutrientes para piensos animales, con un 42.7 % en 2025, y es también el segmento regional de mayor crecimiento, con una CAGR proyectada del 6.8 % entre 2026 y 2031. Este predominio se atribuye a la expansión de la producción comercial de piensos en las cadenas de valor de la avicultura, la ganadería porcina, la industria láctea y la acuicultura. Dentro de la región, China desempeña un papel central debido a su participación mayoritaria en la acuicultura y la producción de huevos a nivel mundial, actividades que dependen de sistemas de alimentación intensivos en micronutrientes. Asimismo, la importante contribución de la India a la producción mundial de leche impulsa una demanda constante de suplementación mineral y vitamínica en los piensos para ganado lechero. Además, las industrias de camarones y pescados del sudeste asiático, orientadas a la exportación, están impulsando la demanda de vitaminas, carotenoides y formulaciones especiales de micronutrientes, lo que refuerza la posición de la región.
América del Norte experimenta un crecimiento moderado, reflejo de su posición de mercado madura pero valiosa. El crecimiento en esta región se debe a la tendencia hacia productos de alta gama, con una creciente demanda de oligoelementos orgánicos, soluciones de micronutrientes específicas para cada especie y formulaciones orientadas al rendimiento. Según el Departamento de Agricultura de los Estados Unidos (USDA), un inventario de ganado bovino de 94.2 millones de cabezas a julio de 2025 proporciona una base sólida para los programas de micronutrientes en la producción de carne y leche. México y Canadá contribuyen a una demanda constante gracias a su integración con los sistemas de alimentación y ganadería de América del Norte. En comparación, América del Sur está experimentando un crecimiento más rápido, con Brasil y Argentina adoptando prácticas estandarizadas de suplementación de micronutrientes para apoyar la producción avícola, porcina y bovina orientada a la exportación.
Se prevé que Europa experimente un crecimiento moderado, impulsado por marcos regulatorios estrictos que promueven el uso de formulaciones de micronutrientes de alta calidad. En contraste, Rusia enfrenta obstáculos debido a las sanciones y las políticas de sustitución de importaciones, que limitan el acceso a proveedores extranjeros. Se proyecta que Oriente Medio experimente un crecimiento significativo, respaldado por la creciente adopción de piensos comerciales, el aumento de las inversiones en seguridad alimentaria y la expansión de los sistemas formales de producción ganadera. De manera similar, se prevé que África logre un crecimiento constante a medida que la fabricación de piensos se organice e industrialice, aunque las limitaciones de asequibilidad podrían limitar el ritmo de adopción. En general, se prevé que el mercado de micronutrientes para piensos animales muestre tendencias de crecimiento variadas en las distintas regiones.
Panorama competitivo
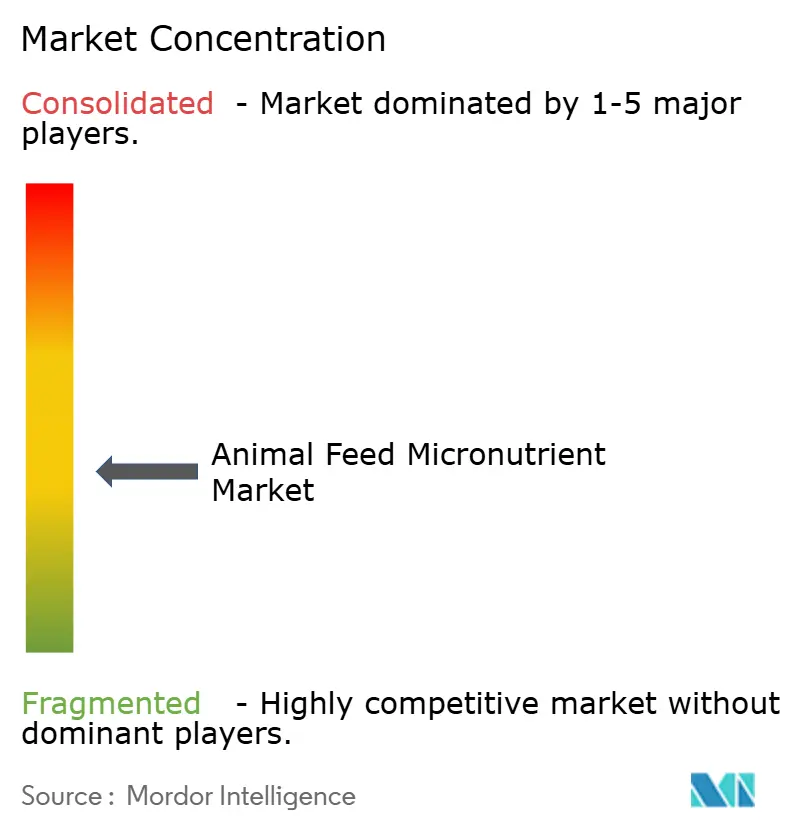
El mercado de micronutrientes para piensos animales presenta una concentración moderada. Las cinco principales empresas, entre las que se incluyen Cargill, Incorporated, ADM, Nutreco NV (SHV Holdings NV), BASF SE y Adisseo France SAS (China National BlueStar Group Co., Ltd.), concentran la mayor parte de la cuota de mercado. A pesar de su dominio, empresas especializadas como Zinpro Corporation, Alltech, Inc. y Orffa International Holding BV siguen fortaleciendo su presencia mediante su experiencia técnica y soluciones nutricionales específicas para cada especie. Si bien la escala proporciona una ventaja competitiva, las capacidades de formulación y el conocimiento específico de cada aplicación crean oportunidades para actores regionales y de nicho. Los principales proveedores están ampliando sus carteras integradas de nutrición animal, combinando vitaminas, oligoelementos, fitogénicos, postbióticos, enzimas y otros aditivos funcionales para piensos con el fin de satisfacer las necesidades cambiantes de los clientes. Esta tendencia refleja la creciente importancia del apoyo a la formulación, la experiencia en materia regulatoria y la consecución de mejoras de rendimiento cuantificables tanto en la planta de producción como en la explotación ganadera.
Cargill, Incorporated y ADM han fortalecido sus posiciones de mercado al integrar micronutrientes en soluciones integrales de nutrición animal adaptadas a diferentes especies y etapas de producción. Nutreco NV (SHV Holdings NV) se diferencia a través de Trouw Nutrition y los oligoelementos hidroxilados IntelliBond, mientras que BASF SE y Adisseo France SAS (China National BlueStar Group Co., Ltd.) mantienen posiciones sólidas en los segmentos de vitaminas y metionina, ambos componentes esenciales de la nutrición animal moderna. En noviembre de 2025, Biochem Zusatzstoffe Handels- und Produktionsgesellschaft mbH firmó un acuerdo para adquirir el negocio global de glicinato de BASF SE, una operación que se prevé fortalecerá la cartera de oligoelementos orgánicos de Biochem una vez completada en 2026. En el mismo mes, Cargill, Incorporated amplió su planta de micronutrición en Engerwitzdorf, Austria, en un 50%, aumentando su capacidad de producción anual a 30,000 toneladas métricas. Estos avances reflejan el continuo enfoque de la industria en la expansión de la capacidad, la diversificación de la cartera y la innovación en soluciones de micronutrientes.
Las oportunidades de competencia son particularmente fuertes en programas específicos para acuicultura, formatos de entrega para mercados tropicales y sistemas de dosificación digital que mejoran la retención de clientes. En marzo de 2026, Evonik Industries AG anunció un aumento del 10 % en el precio neto de MetAMINO, lo que refleja la voluntad de los principales proveedores de defender sus precios en un contexto de escasez de suministro. En enero de 2026, Zinpro Corporation lanzó Zinpro Sole Source para aves de corral y, en septiembre de 2025, inauguró un centro de innovación en España para impulsar la investigación en nutrición animal. Estas iniciativas demuestran una estrategia especializada centrada en la simplificación del producto y la validación técnica. El mercado de micronutrientes para piensos sigue siendo dinámico, ya que los especialistas continúan destacando en áreas donde la biodisponibilidad, las soluciones específicas para cada especie y el respaldo de la investigación superan las ventajas de la escala. Este equilibrio garantiza que una concentración moderada del mercado coexista con una competencia activa, impulsando la innovación y el crecimiento tanto en los segmentos convencionales como en los premium.
Líderes de la industria de micronutrientes para alimentación animal
-
Cargill, Incorporated
-
ADM
-
Nutreco NV (SHV Holdings NV)
-
BASF SE
-
Adisseo France SAS (China National Bluestar Group Co., Ltd.)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Zinpro Corporation lanzó Zinpro Sole Source para aves de corral, un producto orgánico de oligoelementos de fuente única diseñado para simplificar la suplementación mineral al tiempo que mejora la absorción de minerales, el rendimiento del crecimiento y el rendimiento de la canal.
- Noviembre de 2025: Cargill, Incorporated, completó una ampliación del 50 % de su planta de producción de micronutrición en Engerwitzdorf, Austria, elevando la capacidad anual a 30 000 toneladas métricas, suficiente para fortificar 200 millones de toneladas métricas de piensos para animales, y la planta funciona con energía 100 % renovable.
- Noviembre de 2025: Biochem Zusatzstoffe Handels- und Produktionsgesellschaft mbH firmó un acuerdo vinculante para adquirir el negocio global de glicinatos de BASF SE, fortaleciendo así la cartera de oligoelementos orgánicos de Biochem con líneas de productos de glicinato y acceso a la red de distribución global de BASF.
Alcance del informe sobre el mercado mundial de micronutrientes para piensos animales
Los micronutrientes para piensos animales son vitaminas y oligoelementos esenciales que se incorporan en pequeñas cantidades a la alimentación del ganado y las aves de corral. Desempeñan un papel fundamental en el apoyo a los procesos metabólicos, el desarrollo óseo y las funciones reproductivas.
El informe del mercado de micronutrientes para piensos animales se segmenta por tipo de nutriente (oligoelementos (zinc, hierro, cobre, manganeso, selenio, cromo y otros oligoelementos), vitaminas (vitaminas liposolubles y vitaminas hidrosolubles), aminoácidos (metionina, lisina, treonina, triptófano y otros aminoácidos), enzimas (fitasas, proteasas, carbohidrasas y otras enzimas) y otros micronutrientes), por tipo de ganado (aves de corral (pollos de engorde, ponedoras y reproductoras), rumiantes (vacas lecheras, vacas de carne y pequeños rumiantes), cerdos (lechones y cerdos de engorde), acuicultura (peces, camarones y otros crustáceos) y por geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y más). Las previsiones del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
| Minerales traza | Zinc |
| Hierro | |
| Cobre | |
| Manganeso | |
| Selenio | |
| Chromium | |
| Otros minerales traza | |
| Vitaminas | Vitaminas solubles en grasa |
| Vitaminas Solubles en Agua | |
| Aminoácidos | Metionina |
| Lisina | |
| Treonina | |
| El triptófano | |
| Otros aminoácidos | |
| Enzimas | fitasas |
| Las proteasas | |
| Carbohidrasas | |
| Otras enzimas | |
| Otros micronutrientes |
| Avicultura | Los pollos de engorde |
| Capas | |
| Criadores | |
| Rumiantes | Vacas lecheras |
| Ganado vacuno | |
| Pequeños rumiantes | |
| Cerdo | Lechones |
| Cerdos de engorde | |
| Cerdas y verracos | |
| Aquaculture | Peces |
| Camarones y otros crustáceos | |
| Equino | |
| Otro ganado |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Indonesia | |
| Thailand | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de Africa |
| Por tipo de nutriente | Minerales traza | Zinc |
| Hierro | ||
| Cobre | ||
| Manganeso | ||
| Selenio | ||
| Chromium | ||
| Otros minerales traza | ||
| Vitaminas | Vitaminas solubles en grasa | |
| Vitaminas Solubles en Agua | ||
| Aminoácidos | Metionina | |
| Lisina | ||
| Treonina | ||
| El triptófano | ||
| Otros aminoácidos | ||
| Enzimas | fitasas | |
| Las proteasas | ||
| Carbohidrasas | ||
| Otras enzimas | ||
| Otros micronutrientes | ||
| por ganado | Avicultura | Los pollos de engorde |
| Capas | ||
| Criadores | ||
| Rumiantes | Vacas lecheras | |
| Ganado vacuno | ||
| Pequeños rumiantes | ||
| Cerdo | Lechones | |
| Cerdos de engorde | ||
| Cerdas y verracos | ||
| Aquaculture | Peces | |
| Camarones y otros crustáceos | ||
| Equino | ||
| Otro ganado | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Indonesia | ||
| Thailand | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva actual de la demanda de micronutrientes en la alimentación animal?
El mercado de micronutrientes para piensos animales estaba valorado en 1.99 millones de dólares en 2025 y se prevé que alcance los 2.12 millones de dólares en 2026.
¿Qué categoría de ganado genera la mayor demanda?
La avicultura constituye el segmento ganadero más importante, con una cuota del 41.6 % en 2025, gracias a la magnitud de los programas mundiales de alimentación para pollos de engorde, gallinas ponedoras y reproductoras.
¿Qué región ofrece la mayor oportunidad de crecimiento hasta 2031?
La región de Asia-Pacífico es a la vez el segmento regional más grande, con una participación del 42.7% en 2025, y la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 6.8% entre 2026 y 2031.
¿Por qué las vitaminas y los oligoelementos están adquiriendo mayor importancia en los programas de alimentación animal?
Los productores están logrando objetivos de producción más elevados en carne, leche, huevos y acuicultura, al tiempo que sustituyen las prácticas de alimentación menos precisas por programas de nutrición más rastreables.
¿Qué factores limitan la adopción más rápida de productos de micronutrientes de alta calidad?
Las principales limitaciones son los precios volátiles de las vitaminas y los minerales especializados, los largos plazos de aprobación para las nuevas formas de oligoelementos y la competencia de los paquetes de aditivos combinados.


