

Tamaño y participación en el mercado de logística de prendas de vestir
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
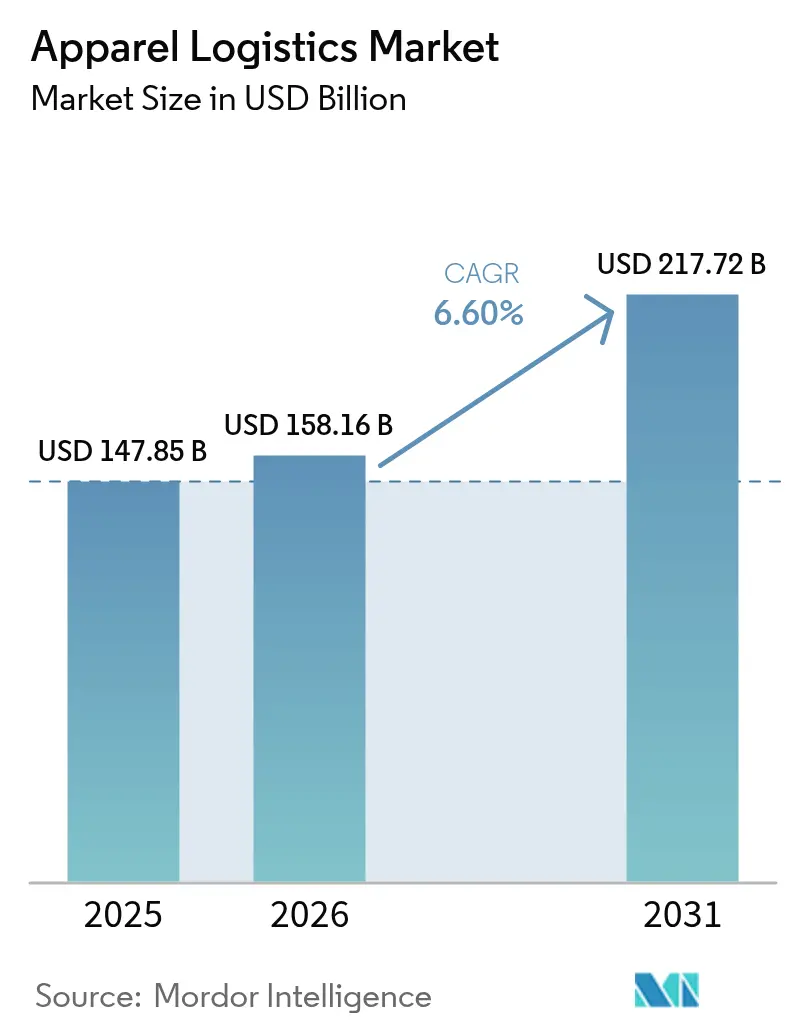
| Tamaño del mercado (2026) | USD 158.16 mil millones |
| Tamaño del mercado (2031) | USD 217.72 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.60% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de logística de indumentaria por Mordor Intelligence
Se espera que el tamaño del mercado global de logística de indumentaria crezca de USD 147.85 mil millones en 2025 a USD 158.16 mil millones en 2026 y se pronostica que alcance los USD 217.72 mil millones para 2031 con una CAGR del 6.60 % durante 2026-2031.
El auge de las estrategias omnicanal de venta minorista está impulsando a las marcas a rediseñar las cadenas de suministro en torno a la velocidad de entrega y la visibilidad del inventario, en lugar de centrarse únicamente en la minimización de costos. Las iniciativas de nearshoring en México, Centroamérica, Turquía y el norte de África están reduciendo las rutas marítimas, estimulando la actividad transfronteriza por carretera y transporte marítimo de corta distancia, y aumentando la necesidad de nodos regionales de cross-docking. Las normas obligatorias del Pasaporte Digital de Productos (DPP) en la Unión Europea están acelerando la implementación de RFID, QR y blockchain, impulsando la demanda de servicios granulares de seguimiento y rastreo en el mercado logístico de la confección. Los operadores se enfrentan a la presión de los márgenes debido a la volatilidad de los precios del combustible y la electricidad, lo que impulsa la automatización, el abastecimiento de energías renovables y los contratos indexados. La diferenciación competitiva ahora depende de la robótica de almacenes, el análisis de inventario basado en IA y la capacidad de ejecutar programas de logística inversa y economía circular a escala industrial dentro del mercado logístico de la confección.
Conclusiones clave del informe
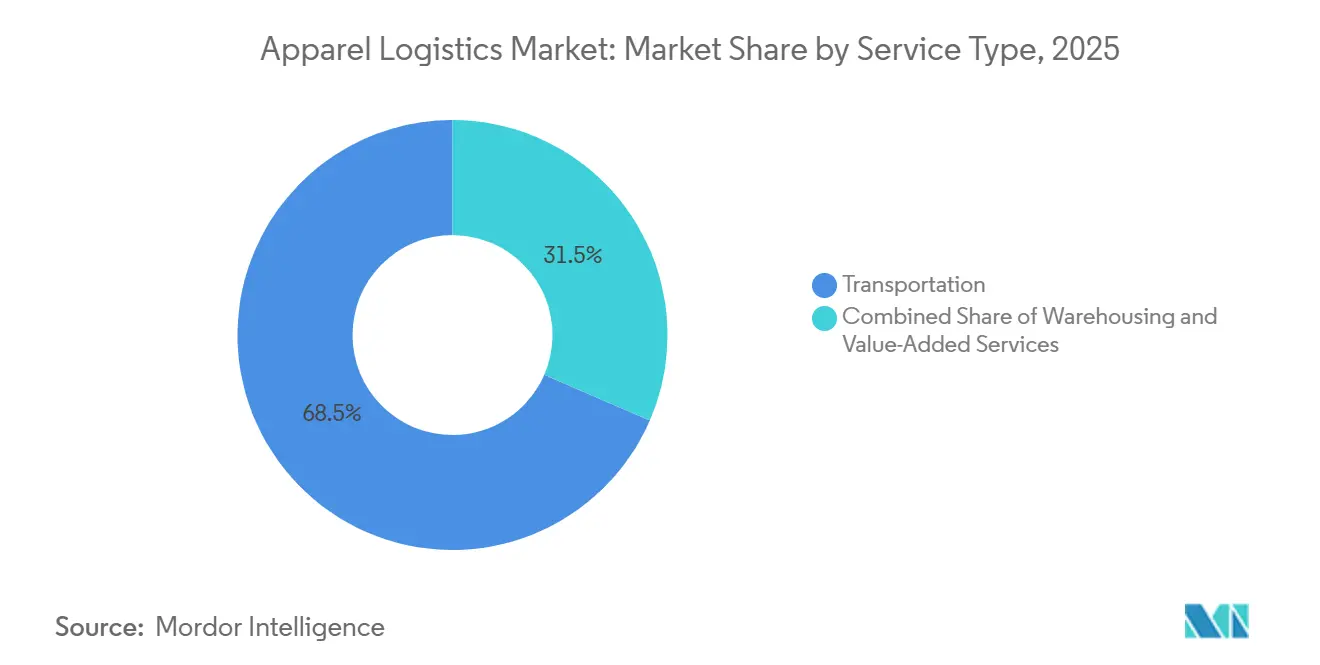
- Por servicio, el transporte representó el 68.50% de la participación de mercado de logística de indumentaria en 2025. Se prevé que los servicios de valor añadido se expandan a una CAGR del 6.70% hasta 2031.
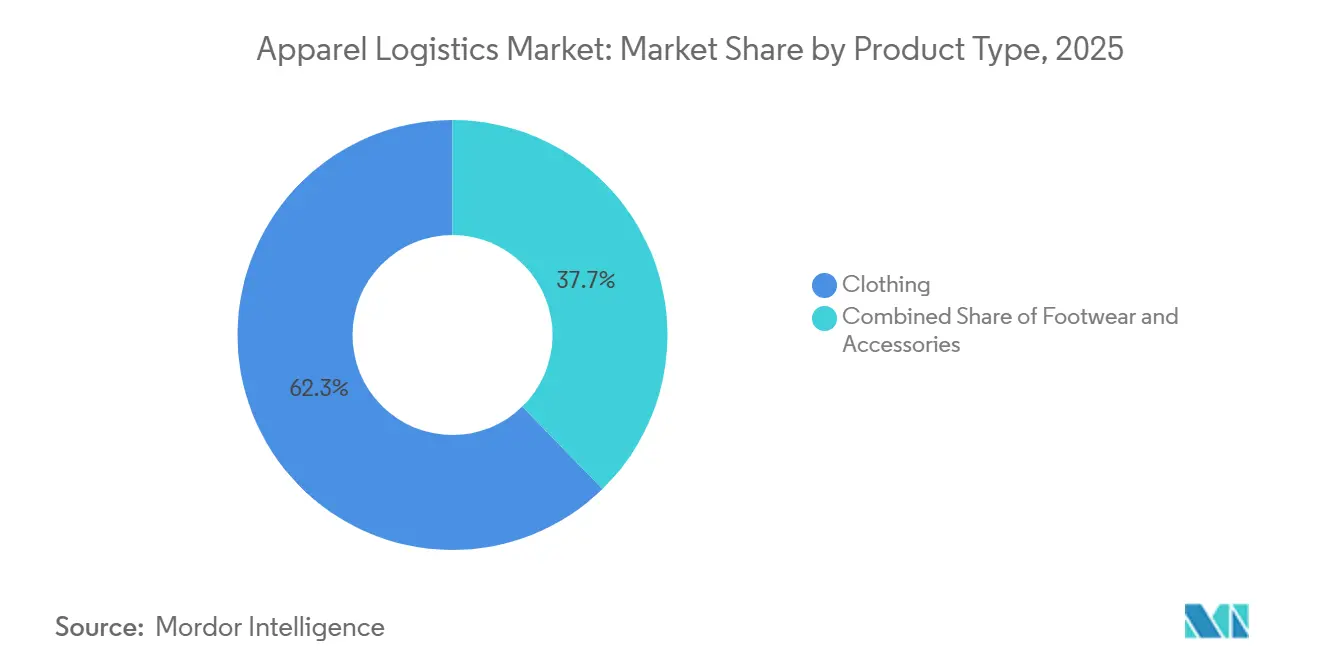
- Por tipo de producto, la ropa capturó el 62.30 % del tamaño del mercado de logística de indumentaria en 2025. Se proyecta que la ropa avance a una CAGR del 6.64 % entre 2026 y 2031.
- Por geografía, Asia-Pacífico tuvo una participación de ingresos del 41.80 % en 2025 y está preparada para tener la CAGR regional más rápida del 6.80 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de logística de prendas de vestir
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos de cumplimiento omnicanal que requieren redes integradas de entrega en el mismo día | + 1.6% | América del Norte, metrópolis de la UE, megaciudades emergentes de Asia Pacífico | Corto plazo (≤ 2 años) |
| La fabricación regionalizada de prendas de vestir cerca de los centros de demanda está diluyendo las dependencias de larga distancia | + 1.3% | México, América Central, Turquía, Norte de África | Mediano plazo (2-4 años) |
| Aceleración de la robótica de almacenes y la automatización de productos a personas para compensar la escasez de mano de obra | + 1.4% | Globalmente, el más fuerte se encuentra en las economías con salarios altos | Mediano plazo (2-4 años) |
| Análisis avanzado de inventario e IA para la optimización en tiempo real de SKU hiperfragmentados | + 1.2% | América del Norte, Europa Occidental y los principales mercados de comercio electrónico de APAC | Corto plazo (≤ 2 años) |
| La legislación sobre el Pasaporte Digital de Productos de la UE impulsa las inversiones en trazabilidad a nivel de artículo | + 0.9% | Proveedores asiáticos del núcleo de la UE, orientados a la exportación | Largo plazo (≥ 4 años) |
| Expansión de centros de comercio electrónico aduaneros en la ASEAN, lo que permite la entrega transfronteriza de prendas de vestir en 48 horas | + 0.7% | Singapur, Malasia, Tailandia, Vietnam | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mandatos de cumplimiento omnicanal que requieren redes integradas de entrega en el mismo día
Los minoristas están reduciendo los radios de cumplimiento para cumplir con las promesas de entrega el mismo día, inyectando capital en sitios de clasificación urbanos y módulos de micro-cumplimiento en tiendas. Target comprometió USD 100 millones en seis centros de clasificación de Estados Unidos, mientras que Walmart abrió cinco nodos automatizados capaces de cubrir el 90% de los hogares al día siguiente. Las autoridades municipales de París, Barcelona y Nueva York restringen el tiempo de espera en la acera, lo que obliga a los transportistas a adoptar software de optimización de franjas horarias y orquestación de conductores de vehículos compartidos. Los proveedores indios de comercio rápido anticipan un crecimiento anual de pedidos del 75-85%, lo que ejerce aún más presión sobre los diseños tradicionales de centro y radios. En conjunto, estos movimientos elevan la necesidad de densas redes de cross-dock, transporte de línea con tiempo definido y capacidad integrada de última milla en todo el mercado de la logística de prendas de vestir. Los operadores que fusionan datos de transporte, inventario y mano de obra en tiempo real aseguran mayores tasas de éxito en licitaciones y resiliencia de márgenes [1] Asociación Internacional de Transporte Público, “Tendencias de logística urbana y entrega el mismo día 2025”, uitp.org.
Fabricación regionalizada de prendas de vestir cerca de los centros de demanda que diluyen las dependencias de larga distancia
Las exportaciones mexicanas récord a Estados Unidos en 2025 acortaron los ciclos de reabastecimiento a 4-6 semanas, la mitad de la duración del abastecimiento en el este asiático. Los corredores libres de impuestos bajo el T-MEC y el CAFTA-DR, junto con la producción flexible en Turquía para las marcas de la UE, están amplificando los flujos de camiones y las rotaciones marítimas de corta distancia. Si bien Asia mantiene su liderazgo en telas sintéticas, el creciente riesgo geopolítico y la interrupción de las rutas marítimas están impulsando la inversión en plantas cercanas a la costa. Los patrones de combinación de carga ahora favorecen las soluciones regionales de carga completa y flete aéreo, lo que refuerza la agilidad de los calendarios de entrega de productos de moda dentro del mercado logístico de la confección. Los proveedores que operan almacenes aduaneros cerca de las fronteras terrestres y ofrecen servicios aduaneros integrados obtienen una ventaja estructural.
Aceleración de la robótica de almacenes y la automatización de productos a personas para compensar la escasez de mano de obra
Amazon superó el millón de robots, reduciendo los viajes de recogida en un 10 % y mejorando las métricas de seguridad en planta. Los sistemas de transporte de los principales 3PL del sector de la moda triplican la productividad de las configuraciones manuales, mientras que los copilotos con IA generativa aceleran la gestión de excepciones. La automatización reduce la dependencia de la escasa mano de obra, amplía el horario de atención y garantiza un cumplimiento sin errores, lo que refuerza la competitividad de los proveedores con dominio tecnológico en el mercado logístico de la moda. Sin embargo, la intensidad de capital está impulsando la consolidación del sector, ya que los operadores de nivel medio tienen dificultades para financiar la implementación de la robótica.
Análisis avanzado de inventario e inteligencia artificial para la optimización en tiempo real de SKU hiperfragmentados
Los pronósticos basados en IA convierten la opinión de las redes sociales en órdenes de compra en cuestión de semanas en Walmart, reduciendo drásticamente los intervalos entre el diseño y la entrega en anaquel. Las plataformas en la nube procesan el tráfico web, las señales del punto de venta y los patrones meteorológicos para refinar las curvas de tallas, reduciendo drásticamente los envíos fraccionados y los costos de última milla. Los usuarios de motores de asignación predictiva reportan una rotación de inventario un 30 % más rápida y un mayor éxito en las entregas a la primera. Estos análisis aprovechan la base de big data del comercio minorista omnicanal, convirtiendo la visibilidad granular en un aumento de márgenes para los 3PL integrados en el mercado logístico de la confección. Los pioneros monetizan la información a través de paquetes de servicios premium y modelos de precios dinámicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los costos de cumplimiento transfronterizo y cambios en los regímenes aduaneros | -1.2% | Global, con un impacto agudo en los corredores entre la UE y el Reino Unido, EE. UU. y China, y dentro de la ASEAN | Corto plazo (≤ 2 años) |
| La volatilidad de los precios de la energía está inflando los gastos operativos de los centros de distribución | -1.0% | Núcleo de la UE, que se extiende a los mercados dependientes de las importaciones de energía | Corto plazo (≤ 2 años) |
| El persistente desequilibrio mundial de contenedores y la congestión portuaria están alterando los flujos de prendas de vestir | -1.1% | Rutas transpacíficas y Asia-Europa, en cascada hacia servicios alimentadores | Mediano plazo (2-4 años) |
| Los cuellos de botella en el suministro de materiales de embalaje logístico reciclables están obstaculizando los objetivos de sostenibilidad | -0.6% | Global, con mayor impacto en mercados con regulaciones de embalaje obligatorias | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los costos de cumplimiento transfronterizo y cambios en los regímenes aduaneros
Las nuevas rondas arancelarias sobre la ropa mexicana en 2025 obligaron a desviar las rutas de emergencia y aumentaron el gasto en corretaje. Las tasas de carbono en la frontera de la UE exigen declaraciones de emisiones a nivel de envío, lo que aumenta el papeleo y alarga los ciclos de despacho. Las declaraciones posteriores al Brexit pueden aumentar el coste por paquete del Reino Unido entre 20 y 45 libras esterlinas, lo que pone en peligro las exportaciones de las pymes. Las crecientes redes de acuerdos de libre comercio multiplican las auditorías de las reglas de origen, lo que obliga a los 3PL a desarrollar herramientas automatizadas de clasificación del SA y departamentos de cumplimiento con personal. La mayor complejidad incrementa el riesgo de sanciones, retrasa las entregas y deteriora la experiencia del cliente en todo el mercado logístico de la ropa.
La volatilidad de los precios de la energía infla los gastos operativos de los centros de distribución
Las facturas de electricidad de los almacenes europeos aumentaron entre un 12 % y un 18 % interanual en 2025 debido a la volatilidad de los mercados de gas y electricidad. Los operadores contrarrestan esta volatilidad instalando iluminación LED, paneles solares en los tejados y sistemas de almacenamiento de baterías; sin embargo, el retorno de la inversión se prolonga ante las constantes fluctuaciones de precios. Las cláusulas de índice energético en los contratos trasladan parte de la volatilidad a los transportistas, lo que provoca renegociaciones y una reasignación de la responsabilidad de los costes. La facturación ajustada estacionalmente, los controles dinámicos de climatización y los paneles de control en tiempo real forman parte ahora de las ofertas de servicios estándar en el mercado de la logística textil. Las empresas que no pueden cubrir sus gastos energéticos se enfrentan a una reducción de los márgenes y a una infrautilización de los activos [2]. Agencia Internacional de Energía, «Actualización del mercado de gas y electricidad 2025», iea.org
Análisis de segmento
Por servicio: el transporte mantiene el liderazgo a medida que los servicios de valor añadido capturan el crecimiento
Los servicios de transporte representaron el 68.50 % de la cuota de mercado de la logística textil en 2025, lo que confirma su papel fundamental en el traslado de prendas terminadas desde la fábrica hasta el consumidor final. Se prevé que el tamaño del mercado de la logística textil vinculado al transporte experimente una expansión constante, pero los servicios de valor añadido crecerán más rápido, registrando una tasa de crecimiento anual compuesta (TCAC) del 6.70 % hasta 2031. El transporte aéreo sigue siendo la vía principal para los lanzamientos de cápsulas y las ventas flash impulsadas por influencers, mientras que el transporte marítimo sustenta los flujos a granel de productos básicos sensibles al coste. Los corredores ferroviarios entre China y Europa impulsan la transición modal, ya que las marcas buscan reducir las emisiones sin sacrificar demasiado los plazos de entrega. Los almacenes robóticos, los mostradores de aduanas integrados y los paneles de control ESG transforman el almacenamiento, que pasa de ser un producto básico a una torre de control estratégica dentro del mercado de la logística textil.
A medida que los modelos de alquiler, reventa y reparación escalan, la intervención logística por prenda se multiplica, lo que aumenta la complejidad del flujo inverso y el potencial de ingresos de los paquetes de valor añadido. El cumplimiento del Pasaporte Digital de Productos (DPP) obliga a escanear y cargar datos en cada punto de control, lo que aumenta los minutos de permanencia, pero genera nuevos eventos facturables. Los camiones de larga distancia de bio-GNL, los algoritmos de rutas dinámicas que reducen el consumo de combustible en un 10 % y los cross-docks con energía solar ilustran cómo los transportistas buscan la reducción de costes y emisiones de carbono. La adjudicación de contratos depende cada vez más de la conectividad API, que alimenta los datos de inventario, devoluciones y emisiones directamente a los sistemas ERP de las marcas, lo que refuerza los requisitos de integración tecnológica en todo el sector logístico de la confección.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Ropa: Dominio con un impulso de crecimiento sostenido
La ropa representó el 62.30 % del tamaño del mercado logístico de prendas de vestir en 2025 y se proyecta que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6.64 % hasta 2031. Ciclos de moda ultrarrápidos. Shein, por ejemplo, puede pasar del concepto a la producción de un SKU en dos semanas y ha impulsado la proliferación de SKU, el aumento repentino de las devoluciones y la paridad de entrada y salida en algunos centros de distribución. El calzado y los accesorios se quedan atrás en volumen, pero conllevan tarifas de manejo más altas debido a los pasos de autenticación y al embalaje protector especializado. El almacenamiento a temperatura controlada de chaquetas de cuero premium y zapatillas deportivas de alta gama está en aumento, ampliando la diversidad de servicios en el mercado logístico de prendas de vestir.
Las tasas de devolución de prendas de vestir rondan el 21%, lo que genera volúmenes de entrada y salida prácticamente simétricos. Las mezclas de fibras múltiples complican la captura de datos del DPP, mientras que los adornos metálicos a veces activan la inspección de mercancías peligrosas para el transporte aéreo. Los accesorios presentan tasas de devolución más bajas, pero experimentan picos estacionales pronunciados, lo que subraya la necesidad de detectar la demanda. La diferenciación de los proveedores depende cada vez más de la previsión detallada a nivel de SKU, la clasificación asistida por IA y la orquestación flexible de la mano de obra para gestionar los flujos de trabajo dinámicos dentro de la industria logística de la confección [3]. National Retail Federation, “Consumer Returns in the Retail Industry 2024”, nrf.com
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
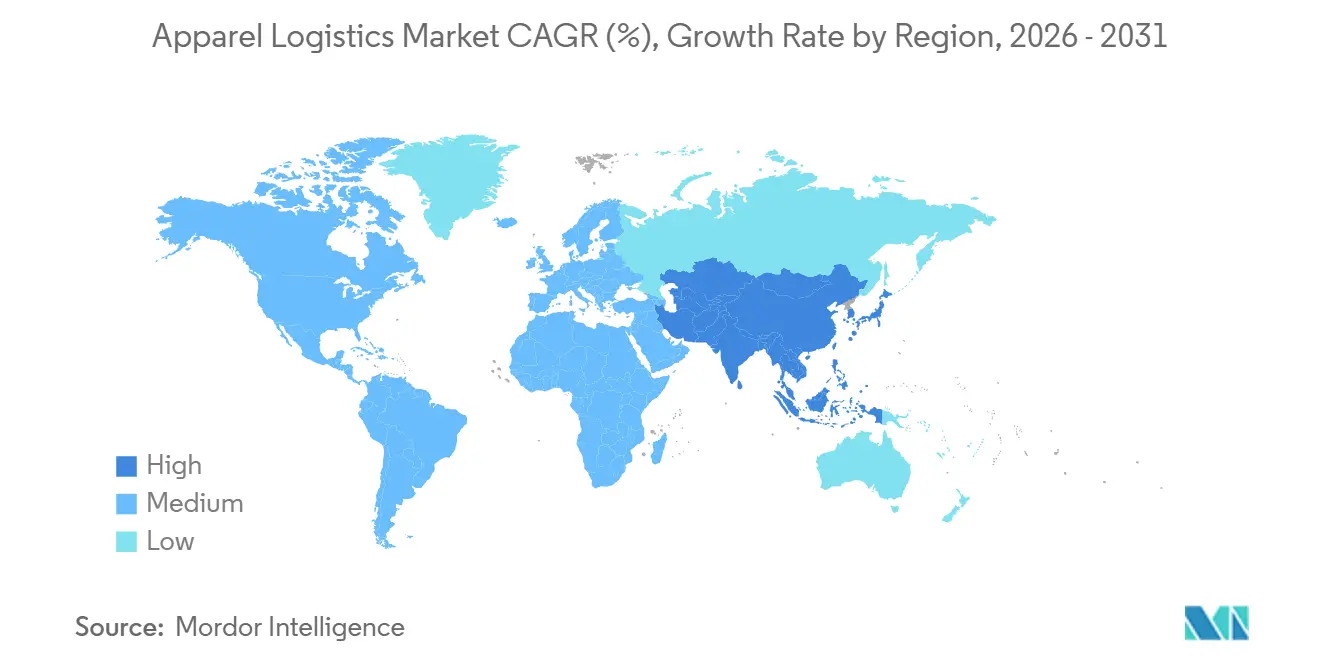
Asia-Pacífico generó el 41.80 % de los ingresos mundiales en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6.80 % hasta 2031, consolidando su liderazgo en el mercado logístico de la confección. China consolida la producción a gran escala, pero la diversificación hacia Vietnam, Bangladés e India se acelera, impulsando los canales de distribución intraasiáticos, el transporte transfronterizo por carretera y el ferrocarril entre China y Europa a nuevos máximos. Los centros de distribución con control de aduanas de la ASEAN permiten entregas regionales en 48 horas, y Singapur consolida los flujos multimodales a través de sus zonas de libre comercio. La persistente congestión portuaria en Shanghái y Shenzhen está aumentando los tiempos de espera, lo que impulsa a los transportistas a adoptar el transporte transfronterizo por carretera y el ferrocarril transsiberiano para las colecciones cápsula urgentes.
Norteamérica se está recalibrando hacia la resiliencia tras las crisis de la pandemia. La deslocalización en México y Centroamérica reduce los plazos de entrega, mientras que el transporte transfronterizo de mercancías por carretera en Estados Unidos aumentó un 9 % en 2025. Laredo superó a Los Ángeles como la puerta de entrada comercial más transitada de Estados Unidos, redistribuyendo los patrones logísticos terrestres. Los puertos del Golfo y de la Costa Este absorben carga discrecional de la Costa Oeste, afectada por la escasez de mano de obra, lo que aumenta la demanda de centros de transbordo multicliente y genera mejoras de infraestructura que intensifican la rivalidad en el mercado logístico de la confección.
Europa equilibra los mandatos de sostenibilidad con la agilidad de la cadena de suministro. Los proyectos piloto de DPP en Francia y Alemania impulsan la implementación de portales RFID y plataformas de trazabilidad en la nube, lo que aumenta los costos logísticos y permite obtener tarifas de valor añadido basadas en el cumplimiento normativo. Turquía y Marruecos atraen cambios en el abastecimiento de la UE, canalizando volúmenes de transporte marítimo de corta distancia y por carretera a través de los corredores mediterráneos. La volatilidad de los precios de la energía afecta los estados de resultados de los almacenes, acelerando los proyectos de instalación de paneles solares en techos y los acuerdos de compra de energía. La confluencia del cumplimiento normativo y los imperativos de reducción de emisiones de carbono impulsa a los operadores logísticos externos (3PL) especializados, con experiencia en aduanas y credenciales de instalaciones sostenibles, en todo el mercado de la logística textil [4]. Comisión Europea, «Marco del Pasaporte Digital de Producto para Textiles», europa.eu
Panorama competitivo
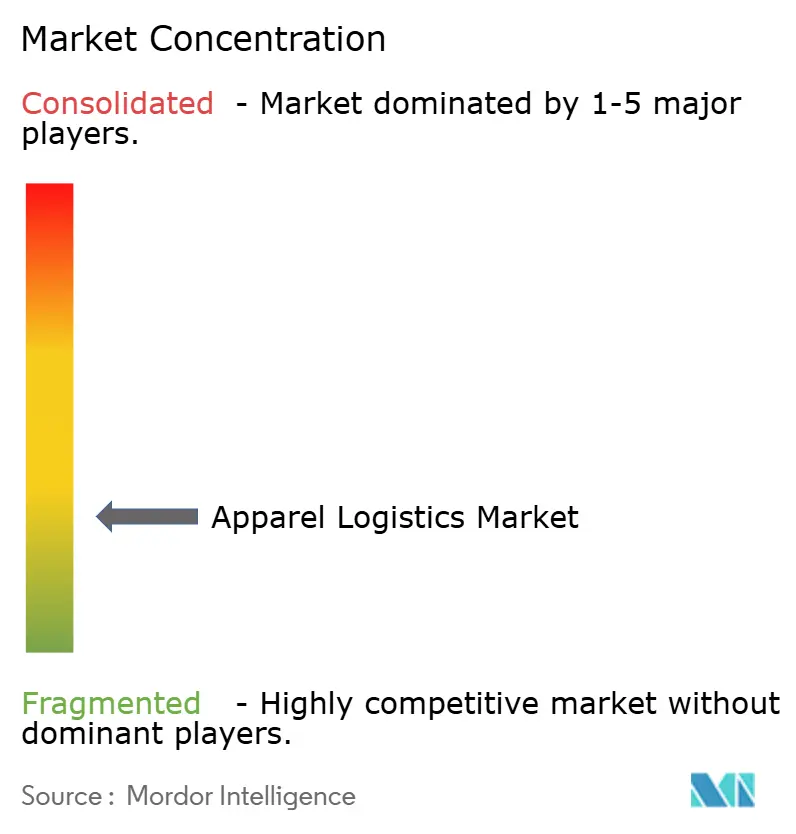
El mercado logístico de la industria textil se mantiene moderadamente concentrado, con Deutsche Post DHL Group, Kuehne + Nagel y Bleckmann controlando los mayores ingresos globales. La adquisición de Inmar Supply Chain Solutions por parte de DHL refuerza sus capacidades de logística inversa, lo que permite flujos de reacondicionamiento y reventa a gran escala. Kuehne + Nagel mantiene su liderazgo en el Cuadrante Mágico de 3PL de Gartner tras una inversión digital sostenida y proyectos piloto de automatización. Bleckmann aprovecha su especialización en moda, abriendo una planta de 156,000 pies cuadrados en Ohio para atraer a marcas estadounidenses que exigen un cumplimiento de alta velocidad.
El enfoque estratégico se ha centrado en la automatización, las credenciales ESG y la visibilidad integral. JD Logistics se ha propuesto ofrecer entregas transfronterizas de paquetes en dos días mediante vuelos chárter propios y redes de almacenes en el extranjero. DHL y Envision están cocreando centros logísticos de cero emisiones netas alimentados en parte por combustible de aviación sostenible, alineando los servicios con los objetivos de descarbonización de las marcas. Las certificaciones ISO 28000 y C-TPAT ahora sirven como distintivos de credibilidad, especialmente para marcas premium que requieren cadenas de seguridad validadas en el mercado logístico de la confección.
Los disruptores respaldados por capital de riesgo complican el panorama competitivo. El modelo de cadena de suministro como servicio (SCaaS) de Shein ofrece transporte, logística y análisis de datos llave en mano a marcas similares, lo que reduce las primas de precio de las empresas existentes. La plataforma estadounidense Stord combina software en la nube con almacenamiento con pocos activos, lo que permite a los comerciantes medianos acceder a redes logísticas flexibles. La creciente intensidad de capital en robótica y modernizaciones ESG impulsa a los 3PL de nivel medio a fusionarse o especializarse, lo que indica una continua presión de consolidación en el mercado logístico de la confección.
Líderes de la industria de logística de prendas de vestir
Grupo Deutsche Post DHL
DSV
Hellmann Worldwide Logistics
Kuehne + nagel
CMA CGM
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Logwin AG lanzó Logwin Logistics US Inc., marcando su ingreso al mercado estadounidense con planes de expandir los servicios de transporte aéreo y marítimo y fortalecer su presencia de servicios global.
- Febrero de 2026: FedEx, junto con Advent International, A&R Investments y PPF Group, acordaron comprar todas las acciones de InPost por 15.60 EUR (18.50 USD) cada una en un acuerdo en el que pagarían en efectivo.
- Febrero de 2026: el proveedor de logística Bleckmann renovó su asociación con el minorista de belleza omnicanal Douglas y continuó brindando servicios 3PL, que incluyen almacenamiento, cumplimiento y gestión de devoluciones, relevantes para la logística del comercio electrónico de moda y ropa.
- Abril de 2025: DSV A/S completó su adquisición multimillonaria de DB Schenker (anteriormente parte de Deutsche Bahn), formando uno de los proveedores de servicios logísticos más grandes del mundo por ingresos y escala de red.
Alcance del informe del mercado global de logística de prendas de vestir
| Transporte | Carretera |
| Larguero | |
| Aire | |
| Mar y vías navegables interiores | |
| Servicios de almacenamiento y distribución | |
| Servicios de valor añadido |
| Ropa |
| Calzado |
| Accesorios |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por servicio (valor) | Transporte | Carretera |
| Larguero | ||
| Aire | ||
| Mar y vías navegables interiores | ||
| Servicios de almacenamiento y distribución | ||
| Servicios de valor añadido | ||
| Por tipo de producto | Ropa | |
| Calzado | ||
| Accesorios | ||
| Por geografía (valor) | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuánto valdrá el mercado de logística de indumentaria en 2031?
Se proyecta que el sector alcance los USD 217.72 mil millones para 2031, expandiéndose a una CAGR del 6.60 % entre 2026 y 2031.
¿Qué línea de servicio está creciendo más rápidamente dentro del sector?
Se prevé que los servicios de valor agregado, incluido el procesamiento de devoluciones y el cumplimiento del Pasaporte de Producto Digital, registren una CAGR del 6.70 % hasta 2031.
¿Qué categoría de servicios genera más ingresos?
El transporte contribuye con el 68.5% de los ingresos de 2025 debido a la necesidad constante de movimiento global de mercancías.
¿Por qué Asia-Pacífico domina los flujos mundiales de prendas de vestir?
La región combina una capacidad de fabricación a gran escala con una creciente demanda de comercio electrónico, captando el 41.8 % de los ingresos y liderando el crecimiento a una CAGR del 6.8 % hasta 2031.
¿Cómo influyen las nuevas regulaciones de la UE en las inversiones en logística?
Las reglas del Pasaporte de Producto Digital impulsan las implementaciones de RFID y blockchain, impulsando a los operadores a expandir las capacidades de trazabilidad y cumplimiento.
¿Qué empresas están incrementando sus capacidades de logística circular?
El acuerdo con Inmar de Deutsche Post DHL Group y las expansiones de recommerce de Bleckmann ilustran los primeros movimientos a gran escala en la logística de reutilización y reparación de prendas.


