

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
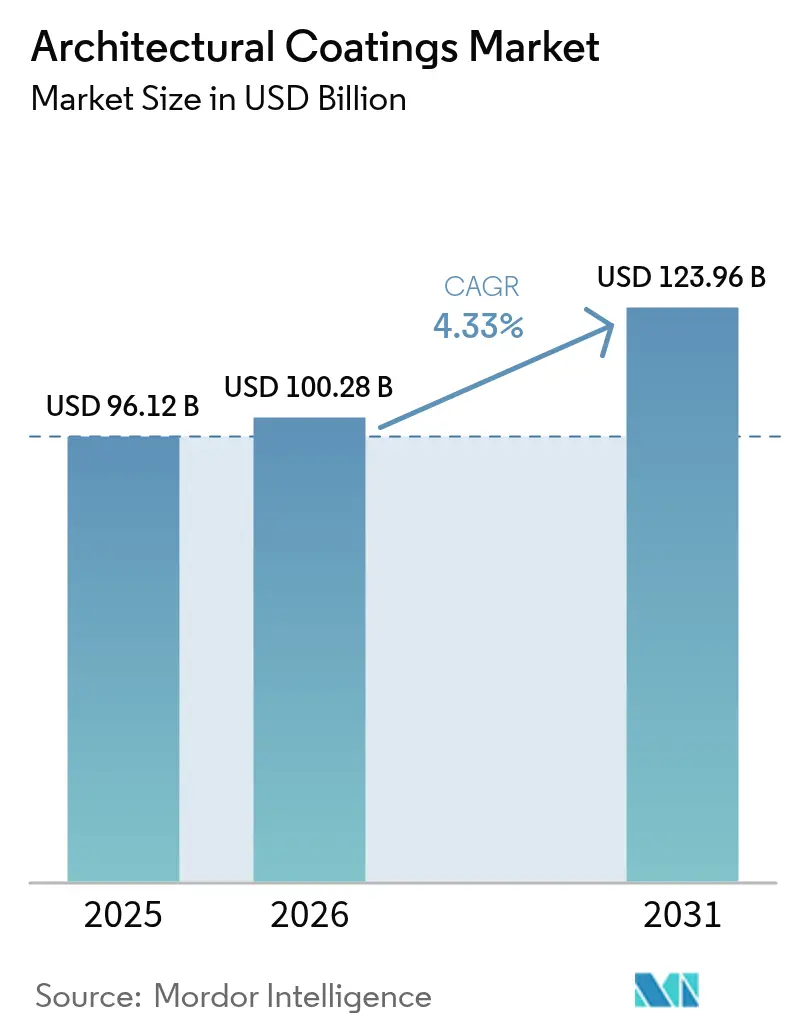
| Tamaño del mercado (2026) | USD 100.28 mil millones |
| Tamaño del mercado (2031) | USD 123.96 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.33% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de recubrimientos arquitectónicos por Mordor Intelligence
Se proyecta que el tamaño del mercado de recubrimientos arquitectónicos sea de USD 96.12 mil millones en 2025, USD 100.28 mil millones en 2026 y alcance los USD 123.96 mil millones para 2031, creciendo a una CAGR del 4.33% entre 2026 y 2031. El crecimiento principal medido oculta un cambio acelerado hacia sistemas de base agua con bajo contenido de COV que está comprimiendo la vida económica de los activos heredados de base solvente, aumentando la intensidad de capital para los productores más pequeños que no pueden financiar una rápida reestructuración. Los recubrimientos de base agua ya representan poco más de la mitad del volumen global, sin embargo, las brechas de infraestructura en partes del sur y sudeste de Asia retrasan su adopción completa entre 3 y 5 años, especialmente donde los equipos de tintado y la distribución controlada siguen subdesarrollados. Las resinas acrílicas dominan las opciones de formulación porque se alinean con las estrictas normas de emisiones y funcionan bien en climas húmedos, mientras que la demanda de alquídicos continúa erosionándose a medida que se ajustan los límites de solventes. A nivel regional, Asia-Pacífico sustenta la expansión de la demanda mediante una rápida urbanización, mientras que América del Norte y Europa dependen de ciclos de renovación de viviendas construidas después de 1970 en una época de altos costos de endeudamiento.
Conclusiones clave del informe
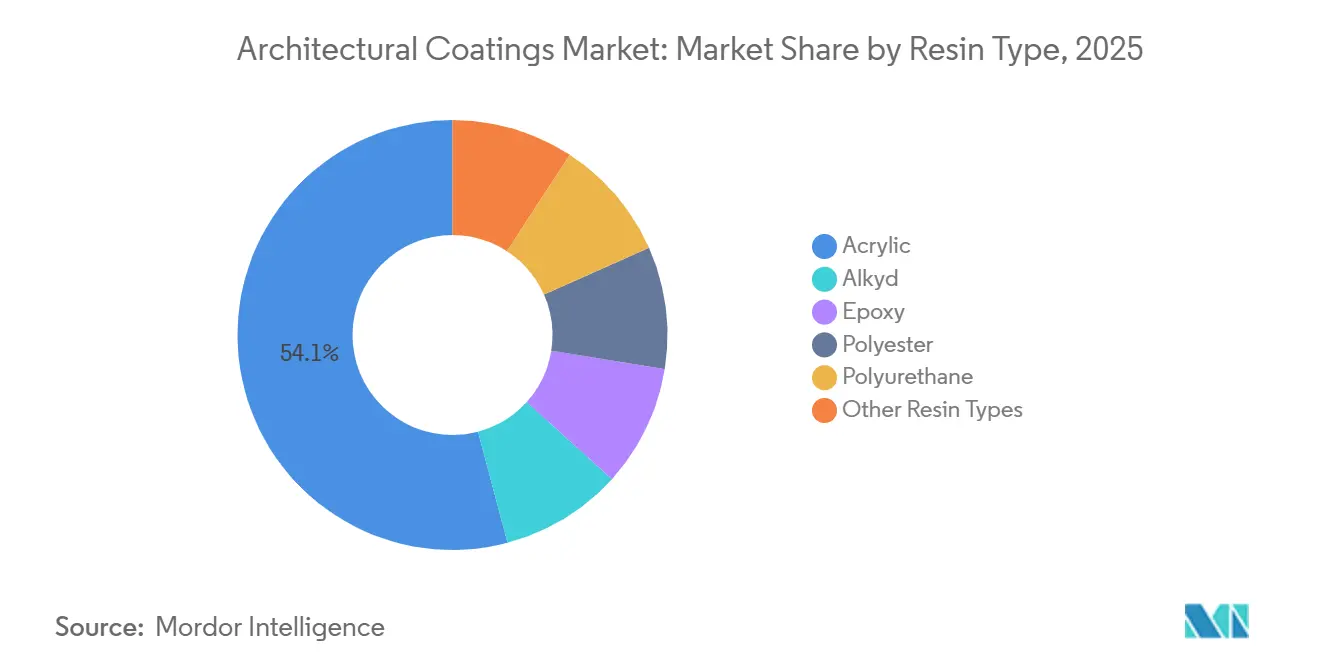
- Por tipo de resina, el acrílico lideró con el 54.13 % de la participación de mercado de recubrimientos arquitectónicos en 2025 y se proyecta que avance a una CAGR del 4.68 % hasta 2031.
- Por tecnología, los recubrimientos a base de agua capturaron el 52.12 % del tamaño del mercado de recubrimientos arquitectónicos en 2025 y se están expandiendo a una CAGR del 4.78 % hasta 2031.
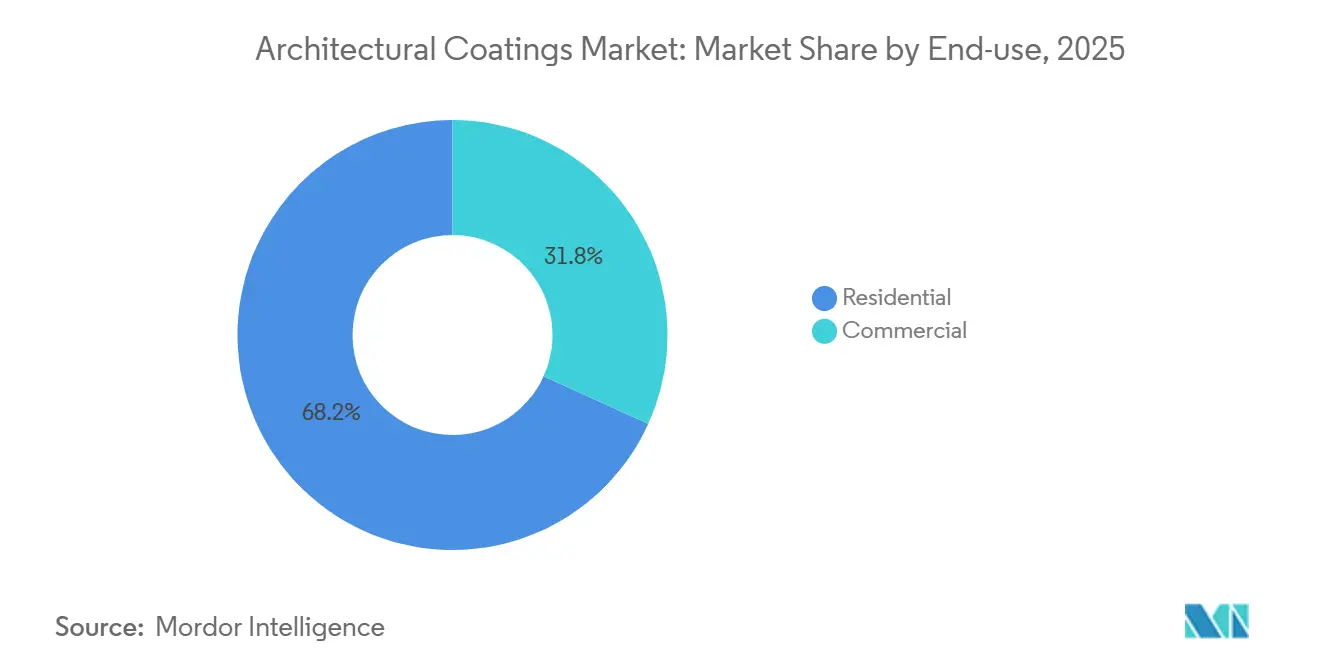
- Por uso final, el sector residencial representó el 68.22 % del tamaño del mercado de revestimientos arquitectónicos en 2025 y se está expandiendo a una CAGR del 4.53 % hasta 2031.
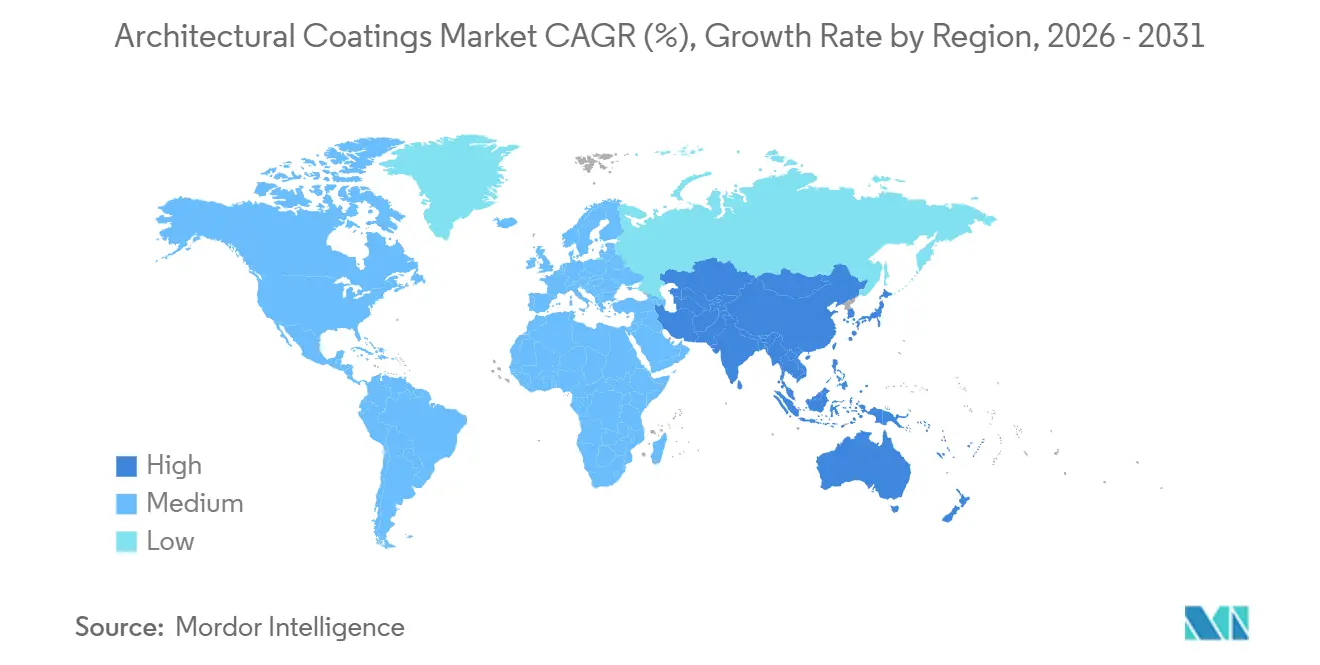
- Por geografía, Asia-Pacífico representó el 46.11 % del tamaño del mercado de revestimientos arquitectónicos en 2025 y se espera que crezca a una CAGR del 5.57 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de recubrimientos arquitectónicos
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las regulaciones de bajo COV aceleran la transición global hacia sistemas basados en agua | + 1.2% | Global, con la aplicación más estricta en la UE, California y China | Mediano plazo (2-4 años) |
| Aumento de la renovación del parque de viviendas posterior a 1970 en América del Norte y Europa | + 0.9% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Crecimiento explosivo de las redes organizadas de pintores comerciales del DIFM en las áreas metropolitanas de la ASEAN | + 0.8% | Núcleo de la ASEAN (Indonesia, Vietnam, Tailandia, Filipinas) | Corto plazo (≤ 2 años) |
| La rápida penetración del comercio electrónico permite la distribución directa de pintura al consumidor | + 0.6% | América del Norte, Europa, APAC urbano | Mediano plazo (2-4 años) |
| Módulos de fachada impresos en 3D y robóticos in situ que requieren recubrimientos nanorrellenos | + 0.4% | Adopción temprana a nivel mundial en Oriente Medio, Singapur y ciudades seleccionadas de la UE. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las regulaciones de bajo COV aceleran la transición global hacia sistemas basados en agua
California redujo el límite de COV para pisos interiores a 50 g/L en 2024, lo que obligó a reformular el 40% de los productos vendidos en el estado y presionó a los fabricantes de todo el mundo a armonizar las recetas para la escala [1] South Coast Air Quality Management District, “Rule 1113 Architectural Coatings”, aqmd.gov . La UE siguió en 2025 con un límite de 30 g/L, un nivel que elimina efectivamente las imprimaciones alquídicas tradicionales ricas en solventes a menos que se introduzcan costosos sustitutos de base biológica. La extensión de China de su mandato de bajo COV a las ciudades de nivel 3 amplió la cobertura de cumplimiento a otros 180 millones de residentes y aceleró la eliminación de líneas solventes. Las grandes empresas globales amortizan los costos de reformulación en volúmenes más amplios, pero las pequeñas empresas regionales licencian tecnología al 3%-5% de las ventas o ceden por completo los segmentos premium.
Aumento de la renovación del parque de viviendas posterior a 1970 en América del Norte y Europa
Las viviendas estadounidenses construidas entre 1970 y 1990 requieren ahora renovaciones exteriores, lo que genera un gasto de 510 000 millones de dólares en mejoras proyectado para 2026. La subvención canadiense Greener Homes Grant cubre hasta 3,700 dólares para mejoras energéticas, lo que impulsa un aumento del 19 % en las solicitudes durante 2025. La Ola de Renovación europea pretende duplicar las tasas de modernización para 2030, y solo Alemania desembolsó 13 000 millones de dólares en préstamos a bajo interés para la actualización de fachadas en 2025. Estos programas inclinan la demanda hacia recubrimientos acrílicos y elastoméricos con una vida útil de 15 a 20 años que satisfacen a los propietarios que buscan minimizar la repetición de trabajos. Sin embargo, la escasez de mano de obra cualificada ha ampliado los plazos de entrega de los proyectos a entre ocho y doce semanas, lo que modera el crecimiento del volumen a corto plazo.
Crecimiento explosivo de las redes organizadas de pintores DIFM en las áreas metropolitanas de la ASEAN
Las cooperativas de pintores de Indonesia crecieron de 12,000 en 2023 a 27,000 a mediados de 2025, obteniendo entre un 15% y un 20% de descuentos por volumen a cambio de la exclusividad de la marca. Vietnam introdujo la licencia obligatoria en 2024, lo que elevó la cuota de aplicadores certificados del 18% al 34% en 18 meses e impulsó la adopción de sistemas premium a base de agua con garantía. La mayor cadena de mejoras para el hogar de Tailandia lanzó una plataforma DIFM a finales de 2024 que captó el 9% de los trabajos de repintado de Bangkok en un año. La profesionalización desplaza la preferencia hacia marcas que ofrecen una calidad constante en los lotes, pedidos digitales y entrega al día siguiente, acortando los ciclos de proyecto hasta en un 25%.
Rápida penetración del comercio electrónico que permite la distribución directa de pintura al consumidor
Sherwin-Williams generó USD 340 millones en línea en 2025, con un valor promedio de pedido un 22 % superior al de las tiendas físicas tras las ventas adicionales impulsadas por algoritmos. La herramienta de visualización del color de Benjamin Moore redujo las tasas de devolución por debajo del 2 % al permitir a los usuarios previsualizar los tonos en sus propias fotos. La calculadora de realidad aumentada de Dulux se ha descargado 1.2 millones de veces desde 2024, lo que ha reducido los pedidos excesivos en un 30 %. Mientras que la cuota de mercado en línea alcanzó el 18 % en ciudades como Seúl y Singapur durante 2025, los distribuidores independientes en Norteamérica vieron caer su cuota de mercado en cinco puntos porcentuales, hasta el 33 %.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas de TiO₂ y epoxi tras los shocks de oferta de 2024 | -0.7% | Global, agudo en mercados dependientes de las importaciones (India, Brasil, Oriente Medio y África) | Corto plazo (≤ 2 años) |
| La escasez de pintores cualificados en los mercados maduros aumenta los costes de instalación | -0.5% | Norteamérica, Europa, Australia | Mediano plazo (2-4 años) |
| Restricciones de la UE a los biocidas que reducen las cargas permitidas de conservantes en los envases | -0.3% | Europa, con repercusiones para los fabricantes orientados a la exportación en APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de las materias primas de TiO₂ y epoxi tras los shocks de oferta de 2024
El TiO₂ subió de USD 2,800/t en el primer trimestre de 2024 a USD 3,300/t en el primer trimestre de 2025 tras los cierres por motivos ambientales en China, y disminuyó posteriormente con la puesta en marcha de la capacidad saudí. Sin embargo, los márgenes de los productores indios y brasileños cayeron hasta 180 puntos básicos debido a las fluctuaciones cambiarias. Los costos del epoxy se dispararon un 22% tras eventos de fuerza mayor en las plantas de bisfenol A, lo que obligó a los formuladores a cambiar al poliéster en funciones no críticas. Las grandes empresas se cubren mediante la propiedad parcial de activos de TiO₂; la participación del 30% de PPG en un proveedor chino garantiza 40,000 t anuales a precios fijos, lo que aísla las ganancias. Las empresas más pequeñas negocian transferencias trimestrales, lo que limita la flexibilidad estratégica.
La escasez de pintores cualificados en los mercados maduros aumenta los costes de instalación
Estados Unidos registró 87,000 puestos de pintor sin cubrir en 2025, lo que impulsó los salarios por hora un 14% desde 2023 y elevó el costo de una repintura exterior típica a USD 7,200 [2] Oficina de Estadísticas Laborales de EE. UU., “Perspectivas Ocupacionales para Pintores”, bls.gov . Alemania enfrenta una brecha de 9,000 personas, mientras que los contratistas australianos informan retrasos en los proyectos de 10 a 14 semanas. Los propietarios de viviendas retrasan el trabajo o reducen las opciones de productos, lo que suaviza la demanda de productos premium a pesar de las academias de capacitación patrocinadas por los fabricantes que solo abordan parcialmente el déficit.
Análisis de segmento
Por tipo de resina: el predominio del acrílico se basa en la alineación regulatoria
El acrílico representó el 54.13 % de la demanda en 2025, la mayor parte del mercado de recubrimientos arquitectónicos, y se proyecta que supere el mercado general de recubrimientos arquitectónicos con una tasa de crecimiento anual compuesta (TCAC) del 4.68 % hasta 2031. Su bajo cumplimiento con las normas de COV y su robusta durabilidad exterior en climas húmedos respaldan este liderazgo. La demanda de alquídicos se está contrayendo, ya que las tapas de solventes hacen que muchas líneas no cumplan con las normas sin costosos sistemas de captura.
Los epoxis son conocidos por su alta resistencia a la abrasión, pero siguen limitados por la inestabilidad a los rayos UV y su elevado coste, mientras que los poliuretanos se ven impulsados por la necesidad de mantener el brillo en zonas costeras. Los recubrimientos en polvo de poliéster se prefieren para las estructuras metálicas con acabado de fábrica, y los híbridos de base biológica atraen nuevas inversiones en I+D, ya que las empresas buscan elementos diferenciadores para sus etiquetas de economía circular.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: Los sistemas hídricos se benefician a pesar de las deficiencias de infraestructura
Los productos a base de agua representaron el 52.12 % del volumen en 2025 y presentan un crecimiento anual del 4.78 %, a medida que aumentan las regulaciones y las expectativas sobre el aire interior. Los productos a base de solventes son útiles para obras con baja temperatura o alta humedad, y se utilizan como estabilizadores en India, donde los sustratos de mampostería requieren una mayor penetración.
Las demás tecnologías abarcan líneas de polvo, de alto contenido en sólidos y de curado UV, cuya adopción se adapta a las tendencias de prefabricación. Los acabados en polvo ofrecen una eficiencia de transferencia de casi el 100 %, pero siguen limitados a las condiciones de fábrica. Los aerosoles de alto contenido en sólidos reducen los COV por litro, pero requieren equipos costosos que los pequeños pintores rara vez compran, mientras que los sistemas de curado UV prosperan en los talleres de ebanistería, pero enfrentan limitaciones de visibilidad en formas complejas.
Por uso final: Segmento residencial anclado en ciclos de renovación
El sector residencial generó el 68.22 % de los ingresos en 2025 y crece un 4.53 % gracias a los ciclos constantes de repintado y al inicio de la construcción de viviendas en mercados emergentes. Tan solo en EE. UU., las mejoras en viviendas unifamiliares gastaron 34 000 millones de dólares en revestimientos en 2025, mientras que las iniciativas de vivienda en India impulsan la demanda a nivel regional.
El sector comercial también está en auge, ya que el trabajo híbrido suprime la necesidad de repintar las oficinas, mientras que los activos hoteleros exigen acabados antimicrobianos y los propietarios institucionales buscan créditos LEED que inclinan la elección hacia el acrílico premium a base de agua. Las reformas de comercios minoristas se bifurcan: las tiendas de lujo encargan acabados a medida, mientras que las cadenas de valor optan por sistemas optimizados en costes.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de recubrimientos arquitectónicos en la región Asia-Pacífico
Asia-Pacífico contribuyó con el 46.11 % del volumen de 2025 y liderará el crecimiento del mercado de recubrimientos arquitectónicos con un 5.57 %. India avanza gracias a la financiación de Ciudades Inteligentes, que elevó la propiedad de vivienda de la clase media al 58 %. Los mercados del Sudeste Asiático crecieron gracias a que los centros logísticos respaldados por la IED y los programas de vivienda social expandieron el consumo de recubrimientos.
Mercado de revestimientos arquitectónicos de América del Norte
En Norteamérica, Estados Unidos representó la mayor parte del gasto en acabados arquitectónicos, ya que los propietarios optaron por mejoras en lugar de mudarse en un entorno de hipotecas con altas tasas de interés. Canadá impulsó el crecimiento gracias a los incentivos para la modernización energética, mientras que México creció con la construcción de edificios industriales en zonas cercanas a la costa.
Mercado europeo de revestimientos arquitectónicos
En Europa, Alemania, Francia y el Reino Unido representaron la mayor parte del valor regional, aprovechando programas de préstamos o subvenciones públicas para impulsar la modernización de fachadas y la pintura de interiores de bajas emisiones. Europa Central y Oriental se igualó con el crecimiento financiado por las asignaciones estructurales de la UE, mientras que los mercados nórdicos mantuvieron un crecimiento de nicho bajo estrictos códigos medioambientales.
Mercado de revestimientos arquitectónicos de América del Sur
En Sudamérica, la expansión de la vivienda social en Brasil y la construcción de locales comerciales impulsada por la agroindustria impulsaron el crecimiento, mientras que las presiones cambiarias en Argentina redireccionaron a los compradores hacia marcas locales. Chile, Perú y Colombia se beneficiaron de proyectos de infraestructura relacionados con la minería que necesitaban viviendas para trabajadores.
Mercado de revestimientos arquitectónicos de Oriente Medio y África
Oriente Medio y África representaron una menor demanda, pero registrarán una demanda sustancial debido a que los megaproyectos Saudi Vision 2030 requieren revestimientos exteriores de primera calidad que toleren el calor extremo, y la urbanización subsahariana eleva el consumo base a pesar de la logística fragmentada.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La normativa sobre emisiones de COV/SVOC y el contenido químico se está endureciendo, acelerando la transición hacia revestimientos arquitectónicos de base acuosa con bajo contenido de COV. California redujo el límite máximo de COV para interiores de viviendas a 50 g/L en 2024, y la UE hizo lo propio con un límite de 30 g/L en 2025, lo que restringe el uso de imprimaciones alquídicas tradicionales ricas en disolventes sin una reformulación importante.
En 2026, China implementó las normas nacionales obligatorias GB 30981.1-2025 (Recubrimientos arquitectónicos) y GB 30981.2-2025 (Recubrimientos industriales), reemplazando a GB 18582, con límites de COV para recubrimientos planos de paredes interiores e imprimaciones reducidos a 50 g/L e introduciendo límites de SVOC de 5 g/L. Esto amplía las exigencias de cumplimiento más allá de las ciudades de primer nivel. En los Estados Unidos, 40 CFR Parte 59 Subparte D continúa siendo el marco federal de COV, mientras que los estados buscan acciones para fortalecer el SIP, incluida la propuesta de la EPA en febrero de 2026 para aprobar las Reglas de Control de la Contaminación del Aire de Michigan (MAPCR) 336.1660 y 336.1662. En Europa, el proceso de revisión de REACH de la UE continúa hasta 2026, con un mayor enfoque en las restricciones basadas en grupos y el escrutinio de PFAS.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas petroquímicas y de origen biológico que se transforman en aglutinantes (principalmente resinas acrílicas), pigmentos (incluido el dióxido de titanio), disolventes y coalescentes, y aditivos (dispersantes, modificadores de reología, antiespumantes y conservantes para envases). Los fabricantes de recubrimientos gestionan la formulación, la producción de la base de tinte, el control de calidad, el envasado y la distribución, mientras que las ventas finales se reparten entre tiendas propias de la empresa, mayoristas, distribuidores independientes, tiendas minoristas modernas de bricolaje y el creciente comercio electrónico. La aplicación se realiza a través de consumidores particulares y redes de pintores profesionales y de servicios de instalación y reparación, que influyen cada vez más en la elección de marca mediante compras al por mayor y sistemas con garantía.
Los principales puntos de fricción se encuentran en el cumplimiento y la continuidad del suministro. La volatilidad de las materias primas posterior a 2024 (insumos relacionados con TiO2 y epoxi) y las fluctuaciones monetarias han impulsado a los productores hacia la redundancia regional y una verificación más rigurosa de los proveedores, mientras que los cambios regulatorios (límites de COV, restricciones de biocidas de la UE y un escrutinio más amplio de las sustancias impulsado por REACH) crean ciclos repetidos de reformulación y documentación que pueden retrasar los lanzamientos. La certificación y la implementación de la contratación pública también influyen en la cadena, y la Decisión 2025/2607 de la UE actualiza los criterios de la etiqueta ecológica para pinturas decorativas y categorías relacionadas, reforzando la demanda de formulaciones y prácticas de envasado trazables y de menor impacto en todos los fabricantes y sus ecosistemas de materias primas.
Panorama competitivo
Los cinco proveedores más grandes controlaron el 49% de los ingresos de 2025, lo que indica una consolidación moderada en el mercado de recubrimientos arquitectónicos. Sherwin-Williams, PPG y AkzoNobel están aprovechando la integración vertical en la producción de TiO₂ y resina, lo que elevó el margen bruto de PPG en 120 puntos básicos en el año fiscal 2025. Asian Paints y Nippon Paint mantienen conjuntamente su posición gracias a una amplia distribución y un amplio alcance en tintado.
La interacción digital diferencia a los líderes: la aplicación "Voz del Color" de PPG impulsó un aumento del 18 % en las conversiones en línea, mientras que "Dulux Visualizer", basado en realidad aumentada (RA), de AkzoNobel, redujo la rentabilidad de los productos en un 25 %. Los nichos de mercado incluyen acabados antimicrobianos para interiores, que crecieron en 2025, y pinturas ecológicas mejoradas con grafeno dirigidas a consumidores con conciencia sostenible, aunque las empresas disruptivas aún poseen menos del 1 % de la cuota de mercado. Las solicitudes de patentes se centran en la nanodispersión y los acrílicos de origen biológico, y BASF registrará 14 nuevas familias en 2025.
Especialistas regionales como Berger Paints, DAW SE y CIN defienden su cuota de mercado local con paletas de colores localizadas y entregas rápidas, pero tienen dificultades para distribuir los costes de I+D entre geografías más amplias. La adquisición sigue siendo el vector de crecimiento preferido; la participación del 51% de Nippon Paint en un productor turco le abrió acceso directo a los canales de Oriente Medio y el norte de África en 2025.
Líderes de la industria de recubrimientos arquitectónicos
La compañía Sherwin-Williams
AkzoNobel NV
Nippon Paint Holdings Co., Limitado
Pinturas asiáticas Ltd.
Compañía de pinturas de Pittsburgh
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Sherwin-Williams y Nippon Paint Group confirmaron una propuesta conjunta para adquirir AkzoNobel, tras una oferta presentada en abril de 2026 y la presentación formal de la misma el 29 de abril de 2026. La división propuesta asignaba a Sherwin-Williams la adquisición de los negocios de AkzoNobel de pinturas marinas y protectoras, automotrices y especiales, y de recubrimientos en polvo, mientras que Nippon Paint Group adquiriría las divisiones de pinturas decorativas y recubrimientos industriales. Sin embargo, los consejos de administración de AkzoNobel rechazaron la propuesta. Este enfoque pone de manifiesto el interés estratégico continuo en consolidar la escala, las carteras y los canales de distribución en el sector de los recubrimientos, con posibles repercusiones en la optimización de las compras y los presupuestos de innovación, incluso sin que se haya completado la transacción.
- Marzo de 2026: Sherwin-Williams completó una importante ampliación en su planta de recubrimientos metálicos para bobinas y extrusión en Bowling Green, Kentucky, aumentando la capacidad total en un 60 % con respecto a los niveles de 2025. La modernización de la planta incorporó automatización y capacidad de fabricación, lo que fortalece la fiabilidad del suministro para la demanda de recubrimientos metálicos vinculada a productos de construcción y fabricación relacionada con la construcción. Una mayor producción y un mejor control de los procesos en una planta de gran tamaño en EE. UU. también pueden influir en los niveles de servicio competitivos y los plazos de entrega en segmentos de recubrimientos adyacentes.
- Octubre de 2025: BASF puso en marcha una nueva línea de producción de dispersiones para recubrimientos arquitectónicos en su planta de Dilovasi, Turquía. Esta mayor capacidad permite suministrar aglutinantes de dispersión con bajo contenido de COV (compuestos orgánicos volátiles) para pinturas arquitectónicas al agua, en consonancia con las normativas de emisiones cada vez más estrictas. La producción regional reduce las dificultades logísticas para los clientes que reformulan sus productos, dejando de usar sistemas con base de disolventes, debido a las mayores restricciones en cuanto a COV y contenido químico.
Alcance del informe del mercado global de recubrimientos arquitectónicos
Los recubrimientos arquitectónicos son acabados protectores y decorativos que se aplican a estructuras fijas, como paredes interiores y exteriores, techos y pisos de edificios residenciales, comerciales e industriales. Estos recubrimientos, que incluyen pinturas, selladores y barnices, brindan protección contra los rayos UV, la humedad y la corrosión, a la vez que mejoran su atractivo estético.
El mercado de recubrimientos arquitectónicos está segmentado por tipo de resina, tecnología, uso final y ubicación geográfica. Por tipo de resina, el mercado se divide en acrílico, alquídico, epoxi, poliéster, poliuretano y otros tipos de resina. Por tecnología, el mercado se segmenta en base agua, base solvente y otras tecnologías. Por uso final, el mercado se segmenta en residencial y comercial. El informe también abarca el tamaño del mercado y las previsiones para los recubrimientos arquitectónicos en 24 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (USD).
Por tipo de resina
| Acrílico |
| Alquídico |
| Epoxy |
| Poliéster |
| Poliuretano |
| Otros tipos de resina |
por Tecnología
| Llevado por barco |
| A base de solvente |
| Otras tecnologias |
Por uso final
| Residencial |
| Comercial |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Indonesia | |
| Vietnam | |
| Thailand | |
| Philippines | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Polonia | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de resina | Acrílico | |
| Alquídico | ||
| Epoxy | ||
| Poliéster | ||
| Poliuretano | ||
| Otros tipos de resina | ||
| por Tecnología | Llevado por barco | |
| A base de solvente | ||
| Otras tecnologias | ||
| Por uso final | Residencial | |
| Comercial | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Indonesia | ||
| Vietnam | ||
| Thailand | ||
| Philippines | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Polonia | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de recubrimientos arquitectónicos en 2031?
Se prevé que el mercado de revestimientos arquitectónicos alcance los 123.96 millones de dólares en 2031, con un crecimiento anual compuesto del 4.33 % entre 2026 y 2031.
¿Qué tipo de resina tiene la mayor participación en la demanda mundial?
Las resinas acrílicas lideraron con una participación del 54.13% en 2025 gracias a su bajo cumplimiento de COV y durabilidad exterior.
¿Qué tan rápido está creciendo la región Asia-Pacífico?
La demanda de Asia-Pacífico está avanzando a un ritmo del 5.57%, la CAGR regional más rápida, impulsada por la urbanización y el aumento del uso de pintura per cápita.
¿Qué participación tienen las tecnologías basadas en el agua?
Los recubrimientos a base de agua ya representan el 52.12% del volumen mundial y se están expandiendo más rápido que el mercado general.


