

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 4.42 mil millones |
| Tamaño del mercado (2031) | USD 5.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.34% CAGR |
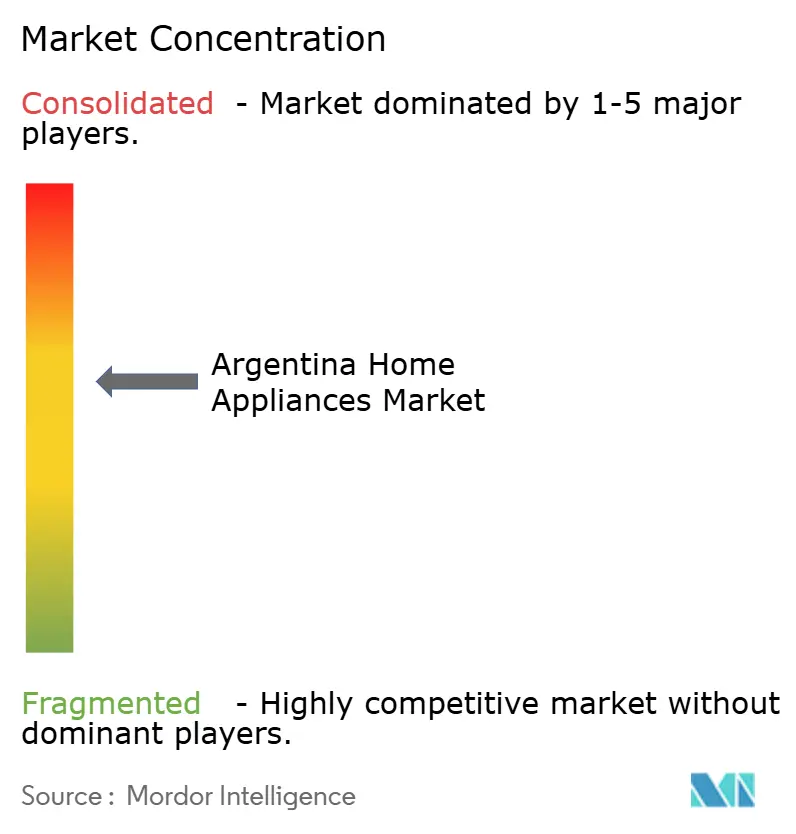
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de electrodomésticos en Argentina por Mordor Intelligence
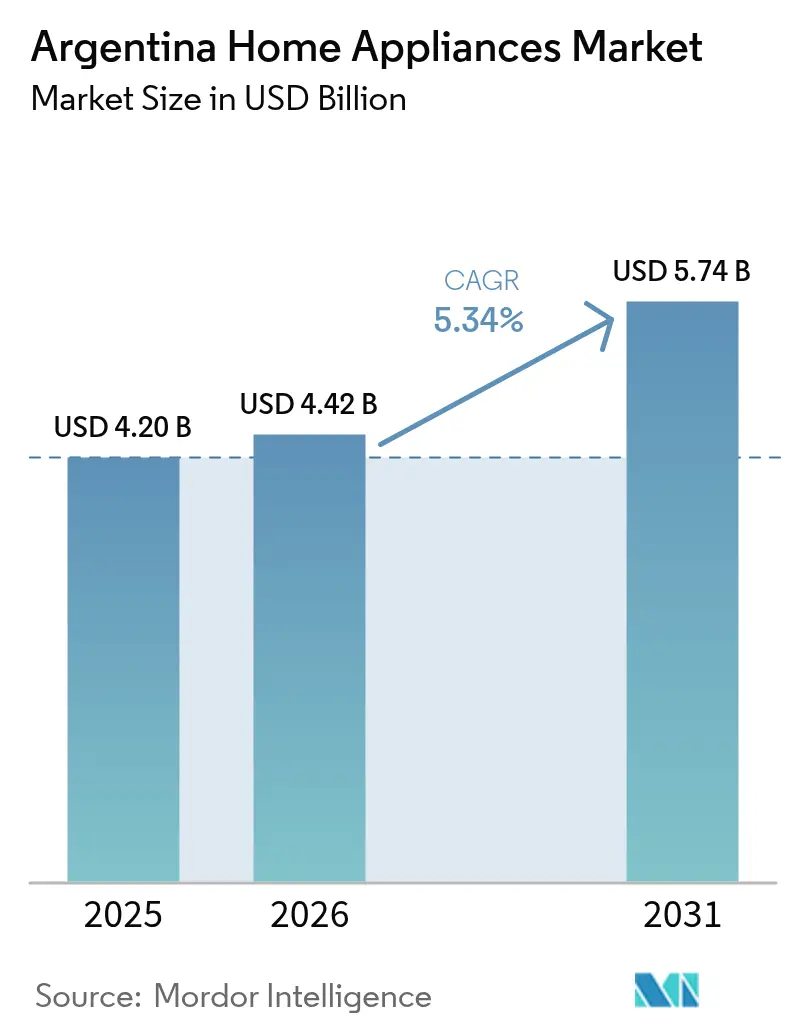
Se espera que el mercado argentino de electrodomésticos crezca de 4.20 millones de dólares en 2025 a 4.42 millones de dólares en 2026, y se prevé que alcance los 5.74 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.34 % entre 2026 y 2031. La estabilización económica tras las elecciones presidenciales de 2023, la moderación de la inflación y la reactivación del financiamiento minorista estructurado respaldan esta expansión. La rápida recuperación de la producción industrial nacional, reflejada en un aumento interanual del 32.3 % en la producción de electrodomésticos durante diciembre de 2024, mantiene los inventarios saludables y amortigua la volatilidad de las importaciones. El etiquetado de eficiencia energética, junto con los planes de pago a plazos subvencionados por los bancos, sigue orientando las preferencias de los consumidores hacia los modelos A+ y con tecnología inverter, que reducen los costos operativos a lo largo de su vida útil. La fuerte demanda de electrodomésticos inteligentes de alta gama está reconfigurando la estrategia competitiva: las marcas extranjeras introducen líneas de productos con inteligencia artificial y los fabricantes locales aumentan su capacidad para proteger su cuota de mercado. La creciente adopción de las compras en línea, que está en camino de superar el 50 % de penetración en ciertas categorías para 2029, obliga a los minoristas tradicionales a hacer hincapié en la comodidad omnicanal, un sólido servicio posventa y agresivas promociones de pago a plazos para defender su posición dominante.
Conclusiones clave del informe
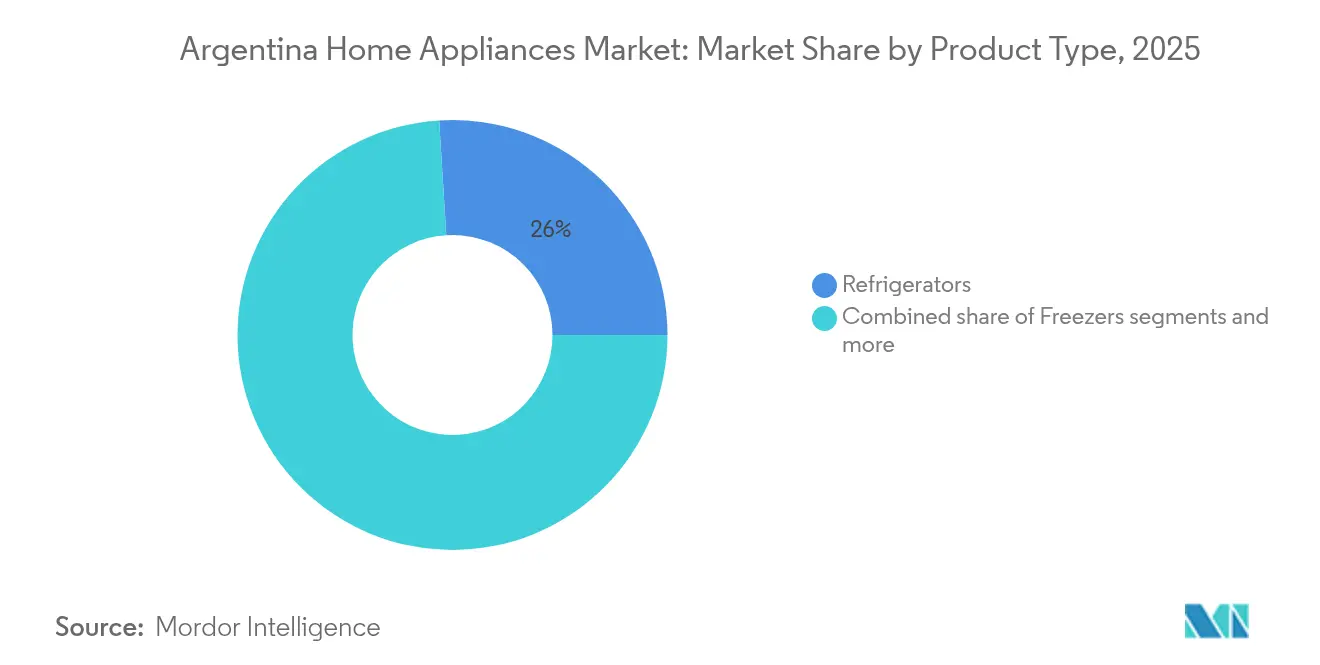
- Por tipo de producto, los refrigeradores aseguraron el 25.99% de la participación de mercado de electrodomésticos de Argentina en 2025, mientras que los hornos lideraron el crecimiento previsto con una CAGR del 5.58% hasta 2031.
- Por canal de distribución, las tiendas multimarca capturaron el 41.83% de la participación del mercado de electrodomésticos en Argentina en 2025, mientras que las plataformas online se expanden a una CAGR del 6.02% hasta 2031.
- Por geografía, el Área Metropolitana de Buenos Aires representó el 40.64% del tamaño del mercado de electrodomésticos de Argentina en 2025, mientras que la Patagonia exhibe la CAGR proyectada más rápida con un 5.47% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de electrodomésticos en Argentina
Análisis del impacto de los impulsores
| Destornillador | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Repunte gradual del poder adquisitivo de los consumidores | + 1.8% | A nivel nacional; más fuerte en Buenos Aires y Córdoba | Mediano plazo (2-4 años) |
| Programa nacional de etiquetado de eficiencia energética | + 1.2% | A nivel nacional; ganancias tempranas en Buenos Aires, Córdoba, Mendoza | Largo plazo (≥ 4 años) |
| Planes de pago minorista en cuotas (“Cuota Simple”) | + 1.5% | Centros urbanos a nivel nacional | Corto plazo (≤ 2 años) |
| La microvivienda urbana demanda formatos compactos | + 0.9% | Metro de Buenos Aires, Córdoba, Rosario | Mediano plazo (2-4 años) |
| Restricciones a las importaciones que estimulan la producción local | + 1.1% | Centros de fabricación en Buenos Aires y Córdoba | Largo plazo (≥ 4 años) |
| Penetración de la tecnología inverter | + 1.0% | Regiones con tarifas altas en todo el país | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Recuperación gradual del poder adquisitivo del consumidor
La moderación sostenida de la inflación general del 212% al 117% para abril de 2025 elevó la confianza en bienes duraderos un 184%, reactivando los ciclos de reemplazo de refrigeradores y lavadoras que los hogares habían pospuesto durante la crisis de 2022-2023 [1] iProfesional, “Confianza para bienes duraderos creció 184%,” iprofesional.com. . El crecimiento de la producción industrial del 7.1% interanual en enero de 2025 amplió la estabilidad de los ingresos, lo que permitió a los consumidores adoptar financiamiento a mediano plazo. Whirlpool Brasil designó a Argentina como prioridad de exportación a medida que las condiciones macroeconómicas se fortalecieron, mientras que la empresa nacional Mabe inyectó USD 23 millones en nueva capacidad Córdoba para capturar el resurgimiento. Los minoristas ahora reportan un crecimiento de dos dígitos en tiendas comparables en tickets de electrodomésticos grandes, lo que indica que la demanda reprimida se está traduciendo en ventas confirmadas. Las menores expectativas de inflación también respaldan una planificación de flujo de efectivo más predecible entre las familias, reforzando el atractivo de los programas de pago de 12 a 24 meses. Por lo tanto, la reactivación del gasto se traduce directamente en mayores volúmenes de ventas en todas las líneas principales de electrodomésticos.
Planes de pago a plazos minoristas
El cambio de Ahora 2024 a Cuota Simple en enero de 12 revitalizó el financiamiento, ofreciendo planes a 3 y 6 meses con un 93.5% de TNA y preservando la liquidez de los minoristas. Cadenas multimarca como Cetrogar suelen extender hasta 24 cuotas sin intereses a través de alianzas con tarjetas, mientras que la tienda online de Whirlpool promueve programas respaldados por bancos vinculados a SKU específicos. Esta flexibilidad convierte los electrodomésticos de gama media, en particular los refrigeradores de 340 a 400 litros, en desembolsos mensuales asequibles en lugar de gastos globales abrumadores. En contextos inflacionarios, los consumidores valoran la previsibilidad de los pagos fijos, por lo que las condiciones de financiamiento se convierten en una ventaja competitiva comparable al precio de etiqueta. El resultado es que los líderes en volumen pueden proteger sus márgenes al negociar un plazo más largo por la integridad de los precios. Por lo tanto, la disponibilidad continua de crédito subsidiado es fundamental para mantener el impulso del gasto discrecional en electrodomésticos.
Aumento de la demanda de formatos compactos en microviviendas urbanas
Los precios vertiginosos de los bienes raíces urbanos en Buenos Aires, Córdoba y Rosario reducen el tamaño promedio de las viviendas, lo que aumenta el atractivo de los electrodomésticos que ahorran espacio. La lavadora-secadora Bespoke AI de Samsung, que ofrece una capacidad de lavado de 22 kg y de secado de 15 kg en un solo espacio, personifica la respuesta de los fabricantes a la microvivienda [3] Samsung Electronics, “Samsung potencia la eficiencia y la innovación con Bespoke AI,” news.samsung.com. . Los actores locales BGH y Drean han lanzado refrigeradores bajo encimera y hornos de convección integrados que se alinean al ras con los gabinetes modulares. Para los consumidores, la eficiencia por metro cuadrado ahora rivaliza con la capacidad como factor decisivo, un cambio que beneficia a los paquetes de características premium capaces de maximizar la multifuncionalidad. Los desarrolladores de nuevos condominios de gran altura especifican cada vez más aires acondicionados split compactos con tecnología inverter en los documentos de licitación, traduciendo las tendencias arquitectónicas en una demanda predecible de electrodomésticos. Este segmento, por lo tanto, superpone un crecimiento incremental sobre los ciclos de reemplazo básicos.
Penetración de la tecnología Inverter
El aumento de las tarifas residenciales en las provincias de alto consumo incentiva a los consumidores a reducir el uso de kWh mediante compresores inverter. Los aires acondicionados split y los refrigeradores de montaje inferior con inversores de CC ahora encabezan campañas publicitarias, con ofertas de garantía de 10 años que alivian los temores de adopción. La certificación IRAM dota a las unidades que cumplen con los requisitos con distintivos de rendimiento visibles, lo que refuerza la confianza en el punto de venta [4] Whirlpool Argentina, “Planes de financiación 30 cuotas”, whirlpool.com.ar. . La tendencia eleva los precios de venta promedio, pero reduce los costos de propiedad a lo largo de la vida útil, lo que permite a los minoristas aumentar la eficiencia sin erosionar la asequibilidad gracias a los paquetes de financiamiento. Estudios independientes de la empresa de servicios públicos Enarsa muestran que los aires acondicionados inverter reducen los picos de verano en un 35%, lo que refuerza el apoyo político. A medida que aumenta la base instalada acumulada, la demanda de reemplazo se inclinará cada vez más hacia las tecnologías de alta eficiencia.
Análisis del impacto de las restricciones
| Restricción | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad monetaria eleva los costos de importación | -1.4% | A nivel nacional; el mayor impacto en las importaciones premium | Corto plazo (≤ 2 años) |
| Las licencias de importación no automáticas causan escasez | -0.8% | Concentración del segmento premium a nivel nacional | Mediano plazo (2-4 años) |
| Las normas sobre el derecho a reparación alargan el ciclo de vida de los productos | -1.2% | A nivel nacional, especialmente en zonas urbanas | Mediano plazo (2–4 años) |
| La reducción del tamaño de los hogares limita la adopción de múltiples electrodomésticos | -0.9% | A nivel nacional, impactando regiones urbanas y suburbanas | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad monetaria eleva los costos de importación
Las fuertes fluctuaciones del peso aumentan los costos de entrega de los SKU con muchos componentes, lo que afecta a los distribuidores que dependen de facturas en dólares estadounidenses. Si bien el superávit comercial nacional alcanzó los 18.9 millones de dólares en 2024, las importaciones de bienes de consumo aumentaron un 42.3 % interanual en febrero de 2025, lo que indica un resurgimiento costoso. Las marcas premium que importan refrigeradores de puerta francesa terminados o módulos Wi-Fi deben absorber las reducciones de márgenes o transmitir precios más altos, lo que reduce su segmento accesible. Los productores nacionales amortiguan parte del riesgo mediante salarios denominados en pesos y metales locales; sin embargo, aún importan compresores y microprocesadores cuyos precios en dólares siguen siendo inelásticos. Por lo tanto, la volatilidad distorsiona los horizontes de planificación, lo que obliga a mantener inventarios cautelosos que obstaculizan la profundidad de las promociones. El efecto de transmisión generalmente limita el nivel de ingresos medios, sensible a los precios, lo que frena el impulso de ventas de las importaciones de alto precio.
Las licencias de importación no automáticas causan escasez
El endurecimiento de la documentación ARCA en enero de 2025 reintrodujo retrasos administrativos de 90 a 120 días, lo que retrasó la llegada de electrodomésticos inteligentes premium. Los canales de mensajería para electrodomésticos grandes siguen prohibidos, dejando solo el transporte marítimo y el transporte formal como rutas, ambos sujetos a colas aduaneras. En consecuencia, los minoristas informan sobre la falta de existencias en modelos como la serie 461 L Platinum de Whirlpool. La escasez infla los precios, lo que lleva a los consumidores a optar por sustitutos de producción local que pueden carecer de funciones avanzadas de IoT. Los largos ciclos de aprobación obligan a las marcas que dependen de las importaciones a prolongar los plazos de entrega y cubrir la exposición cambiaria, lo que erosiona la agilidad en un mercado que favorece los cambios rápidos en las promociones. Si persisten los retrasos en las licencias, la expansión de la capacidad nacional podría acelerarse, alterando permanentemente el equilibrio competitivo.
Análisis de segmento
Por tipo de producto: Los electrodomésticos principales mantienen el liderazgo en volumen mientras que las funciones inteligentes exigen primas
Los refrigeradores mantuvieron el 25.99% de la participación total del mercado de electrodomésticos en Argentina en 2025, impulsados por una preferencia cultural por las unidades No Frost de 340 a 554 litros que se adaptan a hogares más amplios. Se prevé que el tamaño del mercado argentino de refrigeradores se expanda en línea con la industria en general, a una tasa de crecimiento anual compuesta (TCAC) del 5.34%, beneficiándose del financiamiento sin intereses del Banco Nación para modelos de bajo consumo. El aumento en los costos de la electricidad aumenta el atractivo de los compresores inverter, lo que impulsa tanto a las marcas globales como a los fabricantes locales a reetiquetar las líneas de gama media con calificaciones A+ como estándar. Simultáneamente, los hornos, incluidos los microondas y las unidades combinadas, registran la TCAC prevista más rápida, del 5.58%, impulsada por las tendencias de compartir recetas en redes sociales y las cocinas de departamentos más pequeñas que prefieren soluciones de cocina multifuncionales.
Las lavadoras y lavavajillas siguen ganando terreno a medida que los hogares adoptan capacidades mayores de 10 a 12 kg que reducen la frecuencia de uso, en línea con la creciente conciencia del costo del agua. La lavadora-secadora Bespoke AI de Samsung combina ciclos de lavado de 22 kg y secado de 15 kg en un solo tambor, lo que ilustra cómo los ciclos inteligentes amplifican la comodidad para la microvida urbana. Los aires acondicionados captan la creciente demanda en medio de un crecimiento documentado del 4.07 % interanual en el consumo de electricidad residencial, y los sistemas split inverter superan a las unidades de ventana gracias a las afirmaciones de ahorro de energía del 35 % verificadas por estudios de servicios públicos. Los pequeños electrodomésticos, desde cafeteras hasta freidoras de aire, aprovechan el impulso del comercio electrónico, como lo demuestra el listado de 413 modelos de cafeteras de Cetrogar en abril de 2025. Las estrictas normas de seguridad IRAM se aplican en todas las categorías, y los proveedores locales expertos en la gestión de la certificación mantienen una ventaja en el tiempo de comercialización sobre sus rivales que dependen de las importaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las cadenas multimarca defienden su dominio frente al auge digital
Las tiendas multimarca representaron el 41.83% de los ingresos de 2025. Su escala permite una cobertura logística nacional, amplias superficies de exhibición y centros de servicio que inspiran confianza posventa. La atractiva financiación, que a menudo se extiende hasta 24 cuotas sin interés, permite a estos establecimientos neutralizar las diferencias de precio con respecto a las ofertas flash online. Los expositores en el punto de venta (POP) destacan las etiquetas IRAM y muestran demostraciones en vivo de integraciones de voz inteligente, lo que facilita la evaluación tangible antes de la compra. Sin embargo, el mercado argentino de electrodomésticos registra una tasa de crecimiento anual compuesta (TCAC) del 6.02%, muy por encima del promedio de las tiendas físicas, impulsada por los portales D2C de los fabricantes y las tiendas de la marca MercadoLibre, cuyos precios en tiempo real y entrega en el mismo día atraen a los compradores con conocimientos digitales. Los algoritmos del mercado que destacan los filtros de calificación energética y las reseñas de los consumidores fomentan la toma de decisiones informadas, reduciendo el riesgo percibido de comprar sin ver. Los puntos de venta de marcas exclusivas ofrecen narrativas premium a través de salas de exposición inmersivas, mientras que los grandes almacenes y las tiendas departamentales ofrecen promociones de gran volumen vinculadas a eventos festivos como Hot Sale y Cyber Monday. La tendencia de hibridación ahora ve a las cadenas lanzar click-and-collect, fusionando así la confiabilidad del comercio tradicional con la conveniencia de la web.
Análisis geográfico
El Área Metropolitana de Buenos Aires representó el 40.64% de la participación del mercado argentino de electrodomésticos en 2025, aprovechando la mayor densidad de ingresos disponibles del país y la proximidad a la planta de Whirlpool en Pilar. El área urbana consume el 36% de la electricidad nacional, lo que potencia los mensajes de ahorro energético que sustentan las ventas de electrodomésticos de primera calidad. Las cadenas minoristas operan densas redes de tiendas, complementadas con la entrega de pedidos en línea el mismo día, lo que ofrece a los compradores metropolitanos una variedad de productos inigualable. La región central de Argentina, con el cinturón industrial de Córdoba como punto de referencia, se beneficia de la planta de electrodomésticos de cocina de Mabe, de USD 23 millones, que reduce los costos de envío y los plazos de entrega, lo que ayuda a la región a asegurar una sólida adopción de modelos de gama media por parte de los ingresos medios. Las sólidas exportaciones automotrices y los ingresos de la agroindustria impulsan los presupuestos familiares, lo que se traduce en un crecimiento sostenido del 5% en las líneas de electrodomésticos.
La Patagonia, a pesar de su escasa población, registra una previsión de CAGR del 5.47%, líder en el mercado, ya que la expansión de las minas de esquisto de Vaca Muerta impulsa el auge de la construcción residencial y comercial. Los distribuidores de electrodomésticos se benefician de la finalización de las viviendas, aunque los recargos de flete y las exclusiones de entrega, especialmente a Tierra del Fuego, moderan la disponibilidad de existencias. Los minoristas evitan esto ofreciendo opciones de envío a tienda en depósitos continentales, donde los consumidores organizan la recogida en ferry privado. El auge vitivinícola de la región de Cuyo y la minería de litio en San Juan generan aumentos en los ingresos disponibles que se traducen en mejoras en electrodomésticos, especialmente aires acondicionados inverter que combaten el calor estival en los viñedos. El Noroeste (NOA) y el Noreste (NEA) siguen teniendo limitaciones de ingresos y persisten ciclos de reemplazo más largos; sin embargo, el microcrédito respaldado por ONG para programas de electrificación rural impulsa la futura adopción de electrodomésticos.
La disparidad de penetración regional se amplía a medida que las provincias desmantelan los subsidios a la electricidad a distintos ritmos, lo que influye en los cálculos de recuperación de la inversión para electrodomésticos eficientes. Zonas con aumentos tarifarios, como Neuquén, experimentan una transición acelerada hacia compresores inverter y refrigeradores A+, mientras que las zonas con altos subsidios retrasan las oleadas de renovación. La infraestructura logística también influye en la elección de marca; las marcas locales Gafa y BGH ganan cuota en las provincias del interior gracias a plazos de entrega más cortos y primas de flete más bajas. Por el contrario, las líneas premium que dependen de las importaciones tienen una mayor cuota en Buenos Aires, donde la proximidad al puerto mitiga las fricciones logísticas. Por lo tanto, la geografía no solo determina el volumen de ventas, sino que también configura el panorama competitivo del mercado argentino de electrodomésticos.
Análisis de la cadena de valor
Las cadenas de valor de los electrodomésticos en Argentina combinan el ensamblaje local con componentes importados, con dos ecosistemas de manufactura distintos: la electrónica y algunas líneas de electrodomésticos en Tierra del Fuego, representadas por AFARTE, y la producción de línea blanca en el continente, representada por asociaciones como CAFED y CADIEEL. Los fabricantes adquieren insumos clave como compresores, microprocesadores y módulos de conectividad en moneda extranjera, y luego localizan el ensamblaje, las pruebas y la certificación para cumplir con los requisitos obligatorios de seguridad y eficiencia relacionados con IRAM. Esto influye en las decisiones sobre la lista de materiales y el tiempo de comercialización.
En la fase posterior de la cadena de suministro, el volumen se distribuye a través de cadenas minoristas multimarca, tiendas propias y marketplaces, con el apoyo de almacenes a nivel nacional, servicios de entrega de última milla e instalación, así como redes de posventa para garantías y repuestos. Las dificultades administrativas relacionadas con la documentación de importación y los plazos de entrega han provocado periódicamente un cambio en el surtido hacia sustitutos de producción local, mientras que la competencia de los productos terminados importados ha impulsado a algunos actores a reconfigurar su infraestructura, por ejemplo, mediante centros logísticos que mejoran la disponibilidad y reducen los tiempos de reabastecimiento en el interior del país. Los programas de financiación ofrecidos por minoristas y bancos actúan junto con la distribución como facilitadores, influyendo en las promociones de los canales y la selección de referencias para modelos energéticamente eficientes y con tecnología inverter.
Panorama competitivo
El mercado de 2024 muestra una concentración moderada, con Whirlpool a la cabeza gracias a la utilización de centros de fabricación duales que minimizan la exposición cambiaria y cumplen con los protocolos IRAM, evitando así retrasos en las importaciones. Samsung y LG le siguen de cerca, centrándose en la diferenciación premium mediante la conectividad inteligente. La campaña Bespoke AI de Samsung de marzo de 2025 destaca esta estrategia con refrigeradores Family Hub con pantallas táctiles de 32 pulgadas integradas en el ecosistema SmartThings. Marcas locales como BGH y Drean mantienen una sólida posición en el mercado masivo gracias a su liderazgo en costos y una distribución ágil. Mientras tanto, Newsan amplía su alcance con las marcas Atma y Noblex mediante lanzamientos omnicanal.
Electrolux se dirige a hogares de clase media-alta, priorizando el diseño escandinavo y la tecnología Inverter silenciosa, atrayendo a consumidores que valoran la estética y la eficiencia. Las inversiones estratégicas ponen de relieve las continuas batallas de posicionamiento a medio plazo. La inversión de 23 millones de dólares de Mabe en Córdoba aumenta la producción anual de electrodomésticos de cocina a 200,000 unidades, reduciendo los costos de entrega y potenciando el contenido nacional, una ventaja en medio de las inminentes restricciones a las importaciones. La adquisición de P&G Argentina por parte de Newsan en julio de 2024 diversifica sus ingresos e integra programas de fidelización multicategoría, lo que podría impulsar las pruebas de electrodomésticos entre los clientes de Pampers y Gillette. Samsung también se dirige a los promotores inmobiliarios al incluir paquetes de electrodomésticos Bespoke en los presupuestos de los condominios, asegurando el volumen antes de los lanzamientos en tiendas.
La volatilidad cambiaria continúa presionando a marcas que dependen de las importaciones, como Haier, lo que impulsa alianzas con ensambladores locales de EMS para obtener exenciones arancelarias. El panorama competitivo oscila entre la innovación en características premium y la defensa del mercado basada en costos. El éxito depende de la disciplina de ejecución en el impredecible entorno regulatorio de Argentina. En general, el mercado se mantiene dinámico, con actores que equilibran la innovación, la rentabilidad y las alianzas estratégicas para capturar y defender su cuota de mercado. Este escenario cambiante sienta las bases para una competencia continua y un liderazgo cambiante.
Líderes de la industria de electrodomésticos en Argentina
Whirlpool Corp.
Samsung Electronics
LG Electronics
Electrolux AB
Mabe
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: La línea de lavadoras-secadoras Bespoke AI Ecobubble de Samsung Electronics se expandió en Argentina con configuraciones de mayor capacidad, incluyendo hasta 11 kg de lavado y 7 kg de secado. Esta expansión refuerza la propuesta premium de Samsung Electronics en el sector de la lavandería y respalda la venta de funciones conectadas y orientadas a la eficiencia en categorías donde el ahorro en costos operativos y de financiamiento influye en las decisiones de compra.
- Noviembre de 2025: Whirlpool cerró su planta de fabricación de lavadoras en Pilar, poniendo fin a la producción local y adoptando un modelo comercial basado exclusivamente en importaciones. Esto modifica la cadena de suministro de la marca y aumenta la importancia de la planificación de inventario, la cobertura del servicio técnico y la gestión de la documentación de importación para garantizar la disponibilidad de los principales modelos de electrodomésticos.
- Abril de 2025: Mabe invirtió 23 millones de dólares en una nueva planta de electrodomésticos de cocina en Córdoba, diseñada para la producción automatizada, con una capacidad declarada de aproximadamente 200 000 unidades anuales. Esta inversión respalda el suministro local para determinadas categorías y ofrece protección contra sobrecostos y retrasos en los plazos de entrega cuando los procesos de importación se endurecen o la volatilidad cambiaria eleva los costos de importación.
Alcance del informe del mercado de electrodomésticos en Argentina
Los electrodomésticos incluyen dispositivos eléctricos o mecánicos utilizados en el hogar. Colaboran en funciones del hogar como limpieza, cocina y conservación de alimentos, entre otras actividades.
El mercado argentino de electrodomésticos está segmentado por grandes electrodomésticos, pequeños electrodomésticos y canales de distribución. Por electrodomésticos grandes, el mercado se subsegmenta en refrigeradores, congeladores, lavavajillas, lavadoras, cocinas y hornos. Por pequeños electrodomésticos, el mercado se subsegmenta en aspiradoras, pequeños electrodomésticos de cocina, cortapelos y secadores de pelo, planchas, tostadoras, parrillas y asadores, y otros pequeños electrodomésticos. Por canales de distribución, el mercado se subsegmenta en supermercados e hipermercados, tiendas especializadas, comercio electrónico y otros canales de distribución.
El informe ofrece el tamaño del mercado y pronósticos para el mercado argentino de electrodomésticos en términos de valor (USD) para todos los segmentos anteriores.
Por producto
| Grandes electrodomésticos | Refrigeradores |
| Congeladores | |
| Lavadoras | |
| Lavavajillas | |
| Hornos (incluidos combinados y microondas) | |
| Acondicionadores de Aire | |
| Otros electrodomésticos importantes | |
| Pequeños electrodomésticos | Cafeteras |
| Procesadores de comida | |
| Parrillas y asadores | |
| Hervidores | |
| Exprimidores y licuadoras | |
| Freidoras de aire | |
| Aspiradoras | |
| Ollas arroceras eléctricas | |
| Tostadores | |
| Hornos de encimera | |
| Otros pequeños electrodomésticos |
Por canal de distribución
| Tiendas multimarca |
| Puntos de venta de marcas exclusivas |
| Online |
| Otros Canales de Distribución |
Por geografía
| Área Metropolitana de Buenos Aires |
| Argentina central |
| Región Cuyo |
| Noroeste (NOA) |
| Noreste (NEA) |
| Patagonia |
| Por producto | Grandes electrodomésticos | Refrigeradores |
| Congeladores | ||
| Lavadoras | ||
| Lavavajillas | ||
| Hornos (incluidos combinados y microondas) | ||
| Acondicionadores de Aire | ||
| Otros electrodomésticos importantes | ||
| Pequeños electrodomésticos | Cafeteras | |
| Procesadores de comida | ||
| Parrillas y asadores | ||
| Hervidores | ||
| Exprimidores y licuadoras | ||
| Freidoras de aire | ||
| Aspiradoras | ||
| Ollas arroceras eléctricas | ||
| Tostadores | ||
| Hornos de encimera | ||
| Otros pequeños electrodomésticos | ||
| Por canal de distribución | Tiendas multimarca | |
| Puntos de venta de marcas exclusivas | ||
| Online | ||
| Otros Canales de Distribución | ||
| Por geografía | Área Metropolitana de Buenos Aires | |
| Argentina central | ||
| Región Cuyo | ||
| Noroeste (NOA) | ||
| Noreste (NEA) | ||
| Patagonia | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de electrodomésticos en Argentina?
El mercado fue valorado en USD 4.42 millones en 2026, con un aumento proyectado a USD 5.74 millones para 2031.
¿Qué categoría de producto lidera las ventas a nivel nacional?
Los refrigeradores tienen la participación más alta con un 25.99%, ayudados por la popularidad de los modelos grandes No Frost con compresores inverter.
¿Qué canal de distribución está creciendo más rápido?
Las plataformas en línea, incluidos los sitios web D2C de fabricantes y las tiendas MercadoLibre, se están expandiendo a una CAGR del 6.02 % hasta 2031.
¿Por qué la demanda de Patagonia está aumentando rápidamente?
El auge del esquisto de Vaca Muerta está impulsando proyectos de vivienda y comerciales, que a su vez elevan las instalaciones de electrodomésticos en la región.
¿Cómo afecta la política de eficiencia energética de Argentina a las compras?
El etiquetado IRAM obligatorio y el financiamiento subsidiado por los bancos incentivan a los hogares a actualizarse a modelos A+ e inversores que reducen los costos de electricidad.
¿Qué empresa tiene la mayor cuota de mercado?
Whirlpool lidera con una participación del 20%, gracias a sus dos plantas de fabricación nacionales y su amplia cartera de productos de gama media.


