

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
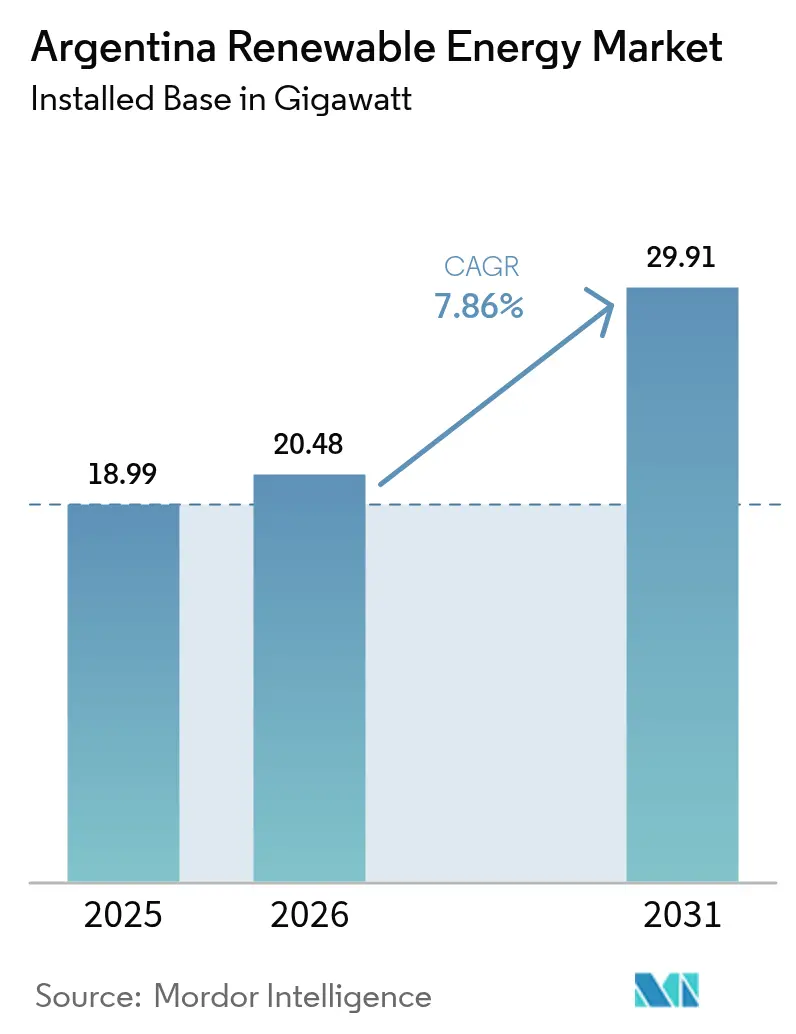
| Volumen de mercado (2026) | 20.48 gigavatio |
| Volumen de mercado (2031) | 29.91 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 7.86% CAGR |
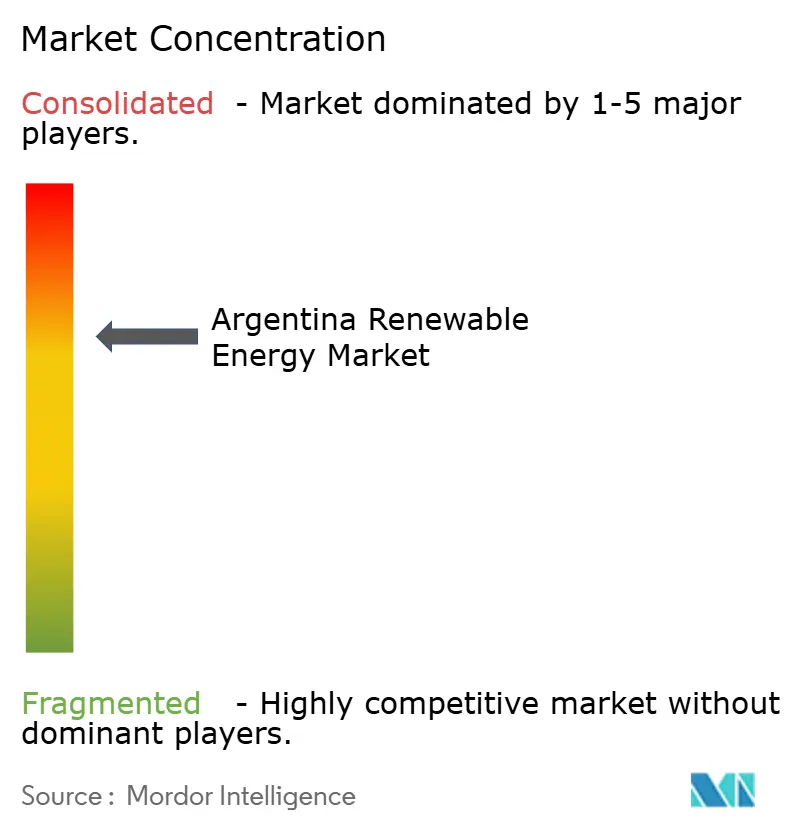
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado argentino de energías renovables por Mordor Intelligence
El tamaño del mercado de energía renovable de Argentina se valoró en 18.99 gigavatios en 2025 y se estimó que crecerá de 20.48 gigavatios en 2026 para alcanzar 29.91 gigavatios en 2031, a una CAGR de 7.86% durante el período de pronóstico (2026-2031).
Las adiciones de capacidad se centran principalmente en parques eólicos a escala industrial en la Patagonia y grandes plantas solares en el noroeste, mientras que la moderación de la inflación y el crecimiento proyectado del PIB del 5.2% en 2025 mejoran la confianza de los inversionistas. La certeza regulatoria creada por las garantías de 30 años bajo el Régimen de Incentivos a Grandes Inversiones (RIGI) atrae a desarrolladores que planean proyectos superiores a USD 200 millones. La continua deflación de costos en las cadenas de suministro de turbinas eólicas y módulos solares hace que las energías renovables sean más baratas que la generación de combustibles fósiles, una ventaja amplificada por la excepcional calidad de los recursos de Argentina. [1] Agencia Internacional de Energías Renovables, “Costos de Generación de Energía Renovable 2024”, irena.org Las entradas de financiamiento climático de los bancos multilaterales de desarrollo, los bonos verdes y los préstamos vinculados a la sostenibilidad reducen aún más el costo promedio ponderado del capital para el mercado argentino de energía renovable, lo que ayuda a cerrar la brecha de financiamiento para proyectos de transmisión que conectan zonas remotas de altos recursos con los centros de demanda de Buenos Aires.
Conclusiones clave del informe
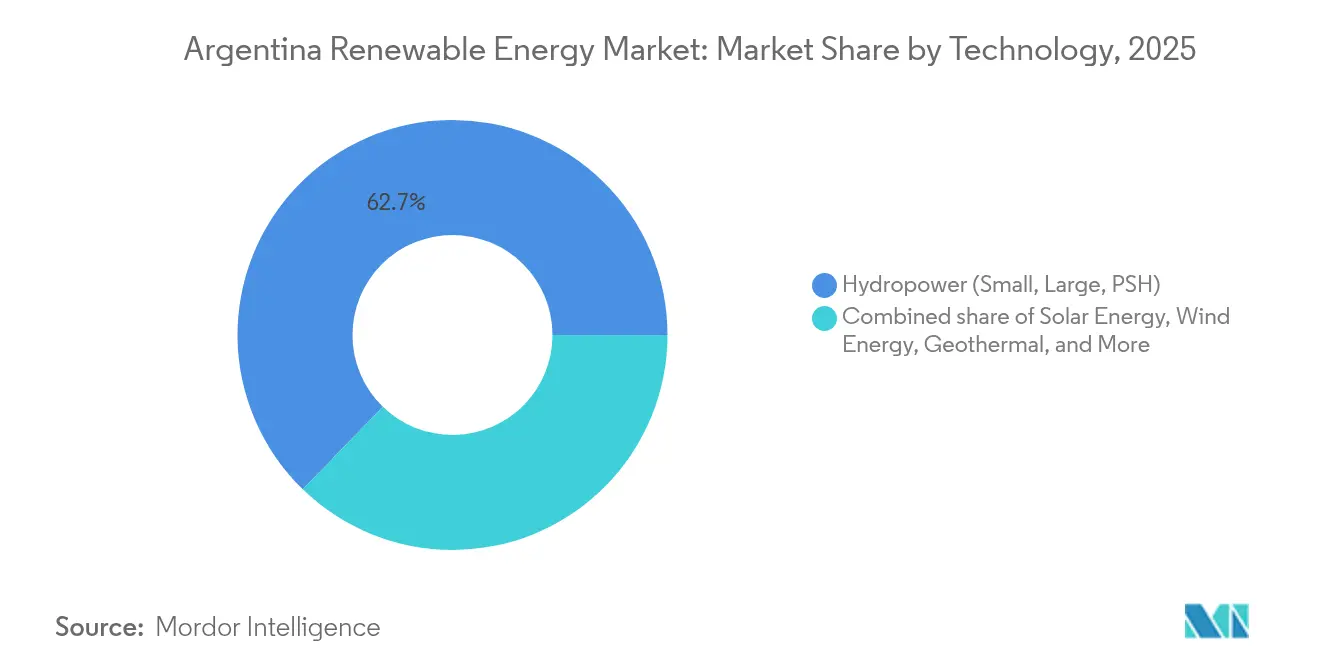
- Por tecnología, la energía hidroeléctrica representó el 62.74% de la participación del mercado argentino de energía renovable en 2025, mientras que se prevé que la geotérmica se expanda a una CAGR del 22.7% hasta 2031.
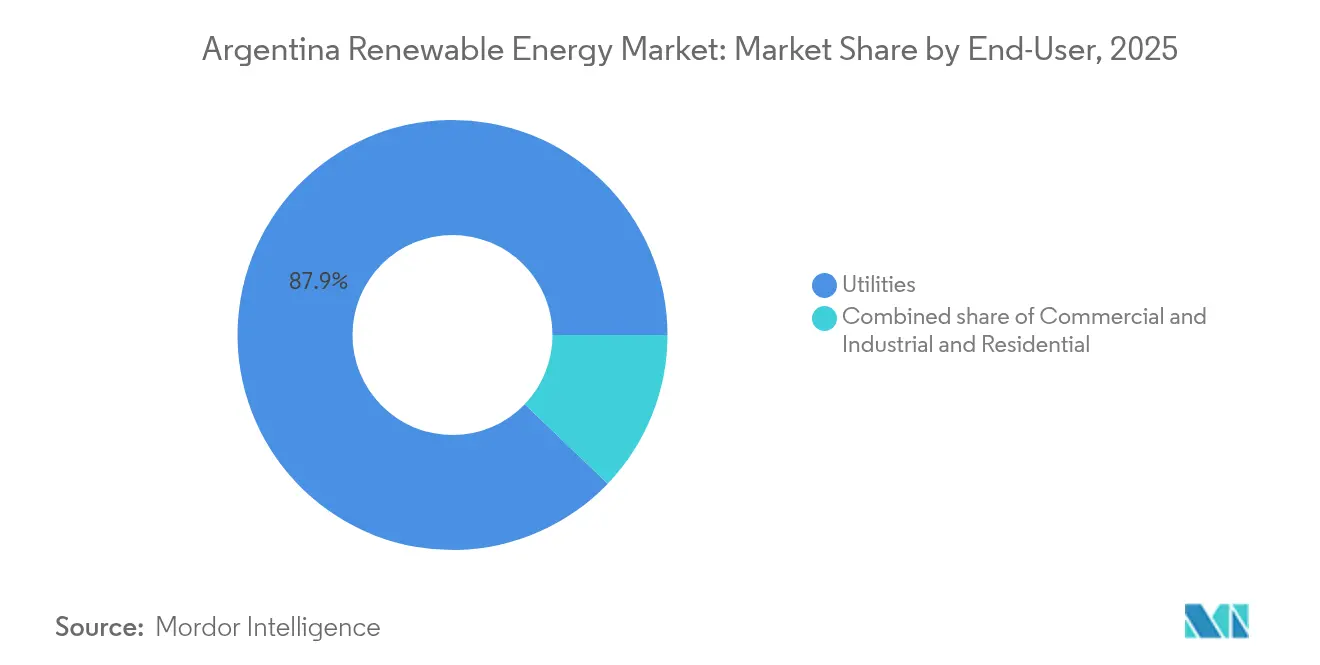
- Por usuario final, las empresas de servicios públicos tenían una participación del 87.85% del tamaño del mercado argentino de energía renovable en 2025; el segmento C&I registra la CAGR proyectada más alta, del 10.32% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energías renovables en Argentina
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rondas de subastas de energías renovables (RenovAr y MATER) | + 1.80% | Nacional, con concentración en Buenos Aires, Patagonia y Norte Grande | Mediano plazo (2-4 años) |
| Disminución del LCOE para la energía solar fotovoltaica y la energía eólica terrestre | + 1.50% | Nacional, más fuerte en el NOA de alta irradiación y la Patagonia de fuertes vientos | Corto plazo (≤ 2 años) |
| Entradas internacionales de financiación climática (bonos verdes vinculados a la sostenibilidad) | + 1.20% | Nacional, canalizado a través del BID, el Banco Mundial y emisiones privadas de bonos verdes | Mediano plazo (2-4 años) |
| Expansión de la red nacional (Plan Federal I y II) | + 1.00% | Corredores de transmisión de la Patagonia y el NOA | Largo plazo (≥ 4 años) |
| Localización de la cadena de valor de las baterías de litio que permite plantas híbridas de almacenamiento de energía renovable | + 0.90% | Catamarca, Jujuy, Triángulo del Litio de Salta; implementación de almacenamiento a nivel nacional | Largo plazo (≥ 4 años) |
| Acuerdos de compra de energía (PPA) corporativos de agroindustrias orientadas a la exportación (cumplimiento de la normativa CBAM de la UE) | + 0.70% | Buenos Aires, Santa Fe, Córdoba polos agroindustriales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Rondas de subastas de energías renovables (RenovAr y MATER)
Los programas argentinos RenovAr y MATER se han convertido en sofisticadas herramientas de asignación de capacidad que ofrecen contratos de compraventa de energía (PPA) financiables para inversores privados. Una nueva convocatoria de MATER asignó 209 MW de prioridad de despacho a lo largo de corredores con recursos superiores, lo que garantizó la visibilidad de los ingresos para los proyectos de la Patagonia y el Litoral. La tercera ronda de RenovAr añadió 400 MW para plantas de pequeña escala, ampliando el acceso al mercado para la generación distribuida. Desde 2016, las rondas de subastas movilizaron más de USD 11 8.7 millones, sumando XNUMX GW y posicionando al mercado argentino de energías renovables como referente regional en materia de transparencia en las contrataciones. Las garantías del Banco Mundial que respaldan estos PPA reducen el riesgo de contraparte en un país que aún mantiene una alta rentabilidad. La continuidad de los esquemas bajo la administración de Milei indica un apoyo político a largo plazo y mantiene el flujo de operaciones durante la próxima década.
Disminución del LCOE para la energía solar fotovoltaica y la energía eólica terrestre
La disminución global de los costos sitúa la energía solar fotovoltaica en USD 0.044/kWh y la eólica en USD 0.033/kWh en 2024, cifras ya inferiores a los costos de generación térmica de Argentina. Los parques eólicos patagónicos alcanzan factores de capacidad superiores al 40%, y las plantas solares del noroeste superan el 25%, lo que magnifica la ventaja de costos. El complejo Cauchari de 312 MW, finalizado en julio de 2024, demostró que los grandes activos solares en desiertos remotos pueden alcanzar la paridad de red. La energía solar residencial y comercial alcanzó el punto de equilibrio en provincias con tarifas elevadas, lo que impulsó la adopción de sistemas de tejados e impulsó el emergente segmento de distribución. Por lo tanto, la caída de los precios de los equipos sustenta la tasa de crecimiento anual compuesta (TCAC) del 8.0% que se espera que registre la energía solar en el mercado argentino de energías renovables.
Entradas internacionales de financiación climática (bonos verdes vinculados a la sostenibilidad)
Argentina se beneficia de iniciativas multilaterales que combinan tramos concesionales y comerciales, reduciendo los diferenciales de interés en préstamos a largo plazo. BID Invest renovó un Protocolo de Financiamiento Sostenible que cubre a 37 prestamistas locales que representan el 94% del stock de crédito. [2] BID Invest, “Protocolo de Financiamiento Sostenible Argentina”, idbinvest.org La cooperación UE-Argentina en hidrógeno verde abre la puerta a fondos climáticos europeos vinculados a proyectos renovables listos para electrolizadores. Alemania señaló su voluntad de financiar USD 1.7 millones en líneas de alta tensión, demostrando que el financiamiento climático puede extenderse más allá de los activos de generación. La emisión continua de bonos verdes y vinculados a la sostenibilidad, que ahora es un mercado global de USD 800 millones, brinda a los desarrolladores locales emergentes acceso a grandes reservas de capital ESG. Las cláusulas del programa del FMI que reservan espacio para la inversión climática reducen aún más la incertidumbre relacionada con la soberanía.
Expansión de la red nacional (Plan Federal I y II)
El Plan de Desarrollo de Transmisión 2024-2050 destina USD 6.9 mil millones para nuevas líneas de 500 kV que conectan la Patagonia y el noroeste con los centros de carga de Buenos Aires. [3] DF SUD, “Plan de Expansión de Transmisión Eléctrica 2024-2050,” dfsud.com La tecnología HVDC reducirá las pérdidas de línea en el tramo de 1,200 km que separa los principales campos eólicos de la demanda industrial. El método de Concurso Público impulsado por el usuario permite a los desarrolladores activar líneas específicas, alineando el desarrollo de la red con las ubicaciones reales de los gasoductos. ICE comprometió USD 100 millones para fortalecer los nodos que integran nueva capacidad. Aunque persiste el riesgo de ejecución, la estabilidad de 30 años cubierta por RIGI aumenta la viabilidad financiera de las concesiones de transmisión y debería hacer que el tamaño del mercado argentino de energía renovable sea accesible para los inversionistas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La inestabilidad macroeconómica y el riesgo cambiario frenan la inversión extranjera directa | -1.30% | Nacional, que afecta a todas las estructuras de financiación de proyectos | Corto plazo (≤ 2 años) |
| Cuellos de botella en la transmisión en regiones de altos recursos (Patagonia, NOA) | -0.90% | Corredor eólico patagónico, cinturón solar del Norte Grande | Mediano plazo (2-4 años) |
| Incertidumbre política derivada del debate sobre la congelación de tarifas y los subsidios a la energía | -0.60% | Nacional, con variaciones provinciales en la transferencia arancelaria | Corto plazo (≤ 2 años) |
| Los conflictos por el uso del suelo con las comunidades indígenas retrasan los parques eólicos | -0.40% | Provincias de Neuquén, Río Negro, Chubut | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La inestabilidad macroeconómica y el riesgo cambiario frenan la inversión extranjera directa
Aunque se proyecta que baje al 18-23% para finales de 2025, la inflación sigue siendo la más alta del G20 y dificulta la transmisión de costos en los PPA a largo plazo. Los controles de capital limitan la conversión de ingresos en pesos a dólares estadounidenses, lo que dificulta la repatriación de los patrocinadores extranjeros. Una devaluación del 50% del peso a finales de 2023 generó tensiones en los proyectos con desajustes entre costos en pesos e ingresos en dólares estadounidenses, lo que llevó a los prestamistas a exigir mayores reservas para el servicio de la deuda. La consolidación fiscal reduce la capacidad del Estado para cofinanciar la transmisión, lo que aumenta la carga sobre los balances privados. Estos factores elevan las tasas mínimas de rendimiento y ralentizan el ritmo de compromiso en el mercado argentino de energías renovables.
Cuellos de botella en la transmisión en regiones de altos recursos (Patagonia, NOA)
Los parques eólicos de Chubut y Santa Cruz pueden alcanzar factores de clase mundial, pero enfrentan restricciones cuando los corredores de 500 kV se saturan durante la producción máxima. Los parques solares de Jujuy enfrentan restricciones similares, lo que obliga a los operadores a aceptar un despacho reducido o precios negativos. La expansión de la red a menudo se retrasa con respecto a la puesta en marcha de nuevos proyectos, un desajuste que reduce la rentabilidad de los desarrolladores. El método de Concurso Público es útil, pero los detractores argumentan que puede pasar por alto los beneficios para todo el sistema al centrarse en los beneficiarios privados. Hasta que las nuevas líneas entren en funcionamiento, la capacidad de interconexión disponible seguirá siendo la limitación fundamental para el tamaño del mercado argentino de energías renovables que pueda monetizarse.
Análisis de segmento
Por tecnología: Anclajes hidroeléctricos, oleadas geotérmicas
La energía hidroeléctrica representó el 62.74% del mercado argentino de energías renovables en 2025, gracias a represas históricas como Yacyretá (3.2 GW) y Salto Grande (1.9 GW). Las oportunidades de expansión se limitan a los proyectos de pasada, mientras que el almacenamiento por bombeo sigue siendo intensivo en capital, con un costo superior a los USD 2,000 por kW. La energía eólica contribuyó con el 18.60% de la capacidad de 2025, capturando el 45% de los factores de capacidad de la Patagonia; sin embargo, la energía marina permanece inactiva debido a las difíciles condiciones del lecho marino. La energía solar representó el 12.80% de las instalaciones, impulsada por una irradiancia superior a los 2,200 kWh/m² en las provincias del NOA y con el apoyo de módulos de Canadian Solar y Trina Solar que cumplen con la norma de valor local del 30%. La geotermia, con una tasa de crecimiento anual compuesta (TCAC) del 22.7%, está programada para poner en funcionamiento la planta Copahue de 30 MW para 2026, tras una financiación del BID de USD 120 millones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: los servicios públicos dominan, C&I se acelera
Las empresas de servicios públicos controlaron el 87.85% de la capacidad renovable instalada en 2025, lo que refleja un modelo de despacho centralizado gestionado por CAMMESA y las distribuidoras provinciales. Sin embargo, el segmento C&I avanza a una tasa de crecimiento anual compuesta (TCAC) del 10.32%, ya que los exportadores cubren su exposición a CBAM mediante contratos de compraventa de energía (PPA) a largo plazo, que representaron 380 MW en acuerdos en 2024. La demanda residencial se encuentra por debajo del 1% del mercado argentino de energías renovables, ya que los costos de la energía solar en tejados aún rondan los USD 1,200-1,500 por kW y las normas de medición neta siguen siendo irregulares. Las adjudicaciones de 450 MW de generación distribuida de MATER se destinan a parques industriales, pero los retrasos de 90 días en los pagos afectan a los pequeños promotores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La Patagonia alberga la mayor parte de la capacidad eólica, con velocidades promedio superiores a 9 m/s y factores que superan el 40 %; sin embargo, la saturación de la línea hacia Buenos Aires obliga a recortes periódicos. Las provincias noroccidentales de Jujuy y Salta dependen de una intensa radiación solar que supera los 2,200 kWh/m² al año, condiciones que sustentan proyectos de servicios públicos como Cauchari. La minería de litio en la misma región aumenta la demanda local y permite la ubicación conjunta de plantas de almacenamiento solar que anclan las operaciones fuera de la red.
El área metropolitana de Buenos Aires, que representa más de un tercio de la demanda nacional, atrae la captación distribuida de energía en azoteas debido a que las tarifas elevadas mejoran la recuperación de la inversión. Las provincias centrales de Córdoba y Santa Fe experimentan un crecimiento en las instalaciones comerciales e industriales vinculadas a contratos de compraventa de energía (PPA) corporativos, motivado por la necesidad de los exportadores de descarbonizar las cadenas de suministro. La región de Cuyo, gracias a sus recursos eólicos y solares equilibrados y a los enlaces de 500 kV existentes, emerge como un centro diversificado que alimenta tanto a la industria local como a la red eléctrica nacional.
Los incentivos regionales crean microclimas para la inversión. Chubut ofrece devoluciones fiscales provinciales a los promotores de energía eólica, mientras que Jujuy financia pequeños kits solares para pueblos remotos. Sin embargo, la aceptación social varía: las comunidades mapuche de Río Negro obtuvieron una resolución en diciembre de 2024 que obliga a retirar las turbinas de tierras sagradas, un precedente que probablemente influirá en proyectos futuros. Las ONG ambientalistas examinan cada vez más los impactos acumulativos sobre la fauna silvestre, especialmente en los corredores de aves migratorias. Estos factores convierten la gestión regional de los actores en un elemento decisivo para el éxito del mercado argentino de energías renovables.
Panorama regulatorio
El marco regulatorio de energías renovables de Argentina se fundamenta en el Régimen Nacional de Fomento de las Energías Renovables (Leyes 26.190 y 27.191), que estableció una meta de participación del 20% de energías renovables en el consumo nacional de electricidad para el 31 de diciembre de 2025. A medida que el mercado avanzaba hacia 2026, los desarrolladores recurrieron cada vez más a herramientas más amplias de estabilidad de la inversión, como el Régimen de Incentivos a Grandes Inversiones (RIGI), al estructurar grandes proyectos, junto con los mecanismos de contratación establecidos (RenovAr y MATER) utilizados para contratar la producción de energía renovable.
Las actualizaciones de políticas y gobernanza del mercado en 2024-2025 modificaron la forma en que se contrata e integra la nueva capacidad renovable en el Mercado Mayorista de Electricidad (MEM). La Resolución 150/2024 eliminó la facultad de CAMMESA para celebrar nuevos PPA, reconfigurando las vías de contratación y selección de contrapartes, mientras que la Secretaría de Energía introdujo los "Lineamientos para la Normalización del Mercado Eléctrico Mayorista" con medidas iniciales vigentes a partir del 1 de noviembre de 2025 para flexibilizar progresivamente las restricciones operativas. Al mismo tiempo, la Resolución 306/2025 delegó autoridad a la Subsecretaría de Energía Eléctrica para la emisión de certificados de promoción de energías renovables y la aprobación de reubicaciones de proyectos RenovAr, lo que afectó la forma en que los proyectos mantienen su elegibilidad y avanzan a través de cambios administrativos.
Panorama competitivo
El mercado muestra una concentración moderada, con los cinco operadores más grandes controlando algo más del 55% de la capacidad instalada. Genneia, YPF Luz y Pampa Energía aprovechan los canales de financiamiento locales y el conocimiento de los matices regulatorios, mientras que Enel Green Power, Acciona Energía y Nordex Argentina aportan tecnología y capital transfronterizo. [4] Administración de Comercio Internacional de EE. UU., “Informe sobre energías renovables en Argentina”, trade.gov Las recientes aperturas, como la planta solar Sierras Blancas de 90 MW, ilustran la capacidad de Genneia para diversificarse más allá de la energía eólica.
Las alianzas estratégicas predominan. Las empresas nacionales de ingeniería, adquisición y construcción (EPC) se asocian con fabricantes de equipos originales (OEM) extranjeros para ofrecer soluciones llave en mano que cumplen con las especificaciones de RenovAr. La integración vertical gana terreno con la puesta en marcha de la primera fábrica de módulos solares de Argentina, lo que genera valor en la fase inicial y reduce la exposición cambiaria para futuros desarrollos. Las empresas con almacenamiento interno aprovechan la ventaja del litio en Argentina para combinar baterías con energía fotovoltaica, una ventaja a la hora de licitar por microrredes en comunidades mineras o fronterizas.
Financiar la innovación diferencia a los líderes. Los préstamos vinculados a la sostenibilidad y vinculados a objetivos de reducción de emisiones ofrecen ventajas en costes a las empresas capaces de documentar los beneficios ambientales. Los bonos verdes emitidos en 2024 financian la ampliación de la cartera de proyectos mediante estructuras que alinean los incrementos de cupones con la producción verificada. Las tendencias de digitalización continúan, con la adopción de la teledetección y la previsión basada en IA para optimizar la distribución y minimizar las restricciones. El riesgo de litigios ambientales impulsa a los promotores a invertir más en estudios de referencia sobre biodiversidad, un campo en el que las empresas europeas ya establecidas poseen experiencia.
Líderes de la industria de energías renovables de Argentina
Geneia SA
YPF Luz
Puerto Central SA
Pampa Energía SA
360 Energía S.A.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Genneia finalizó la puesta en marcha del parque solar San Rafael de 180 MW. La plena operatividad de la planta fortalece el suministro de energía solar a gran escala en Argentina y apoya a los desarrolladores que combinan nuevas instalaciones fotovoltaicas con soluciones de soporte a la red en zonas con capacidad de interconexión limitada.
- Mayo de 2026: YPF Luz inauguró el parque solar El Quemado de 305 MW en Mendoza, respaldado por una inversión de 220 millones de dólares. El proyecto estableció un nuevo referente de escala para la energía solar en el país y amplía el conjunto de referencias de grandes plantas financiables para futuros desarrollos de cientos de megavatios.
- Octubre de 2024: Verano Energy inició la construcción del parque solar San Rafael de 200 MW. Esta construcción marcó la continuidad de la ejecución de proyectos con respaldo extranjero y dio un nuevo impulso al desarrollo de proyectos solares a gran escala en Argentina, fuera de las regiones tradicionalmente dominadas por la energía eólica.
Alcance del informe sobre el mercado de energías renovables en Argentina
La energía renovable se obtiene de fuentes naturales que se reabastecen más rápido de lo que se consumen, como la luz solar, el viento, el agua, el calor geotérmico y la biomasa. Estos recursos se consideran inagotables y se utilizan para generar electricidad, calor y combustible, lo que generalmente resulta en una menor huella de carbono y un menor impacto ambiental en comparación con los combustibles fósiles.
El mercado argentino de energías renovables está segmentado por tecnología y usuario final. Por tecnología, el mercado se segmenta en energía solar (fotovoltaica y termosolar), energía eólica (terrestre y marina), energía hidroeléctrica (pequeña, grande y de alta presión), bioenergía, geotermia y energía oceánica (maremotriz y undimotriz). Por usuario final, el mercado se segmenta en servicios públicos, comercial e industrial, y residencial. El informe también abarca el tamaño del mercado y las previsiones para Argentina.
Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función de la capacidad instalada (GW).
por Tecnología
| Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) |
| Energía hidroeléctrica (pequeña, grande, PSH) |
| bioenergía |
| Geotérmica |
| Energía oceánica (maremotriz y undimotriz) |
Por usuario final
| Servicios públicos |
| Comercial e Industrial |
| Residencial |
| por Tecnología | Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) | |
| Energía hidroeléctrica (pequeña, grande, PSH) | |
| bioenergía | |
| Geotérmica | |
| Energía oceánica (maremotriz y undimotriz) | |
| Por usuario final | Servicios públicos |
| Comercial e Industrial | |
| Residencial |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de energía renovable en Argentina en 2026?
La capacidad instalada asciende a 20.48 GW en 2026 y está en camino de alcanzar los 29.91 GW en 2031, lo que refleja una CAGR del 7.86 %.
¿Qué tecnología lidera el mix energético limpio de Argentina?
La energía hidroeléctrica sigue siendo la principal fuente de energía, con un 62.74% de la capacidad, aunque la eólica y la solar son las que se están expandiendo más rápidamente.
¿Qué impide un desarrollo más rápido de las energías renovables en Argentina?
La alta inflación, la volatilidad monetaria y los cuellos de botella en la transmisión retrasan el cierre financiero y la conexión a la red.
¿Por qué están ganando terreno los PPA corporativos?
Los exportadores buscan certificados renovables para cumplir con el CBAM de la UE, bloqueando PPA de precio fijo de 10 a 15 años en alrededor de USD 45 por MWh.
¿Qué papel desempeñarán las baterías en 2031?
Se espera que al menos 500 MW de almacenamiento contratado entren en funcionamiento en 2026 para reducir las restricciones y brindar servicios auxiliares.
¿Qué regiones muestran el mayor potencial de recursos?
La Patagonia ofrece factores de capacidad eólica superiores al 45%, mientras que el Norte Grande cuenta con una irradiación solar superior a los 2,200 kWh/m².


