

Tamaño y participación en el mercado de materiales para blindaje
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 15.48 mil millones |
| Tamaño del mercado (2031) | USD 21.63 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.93% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de materiales para armaduras realizado por Mordor Intelligence
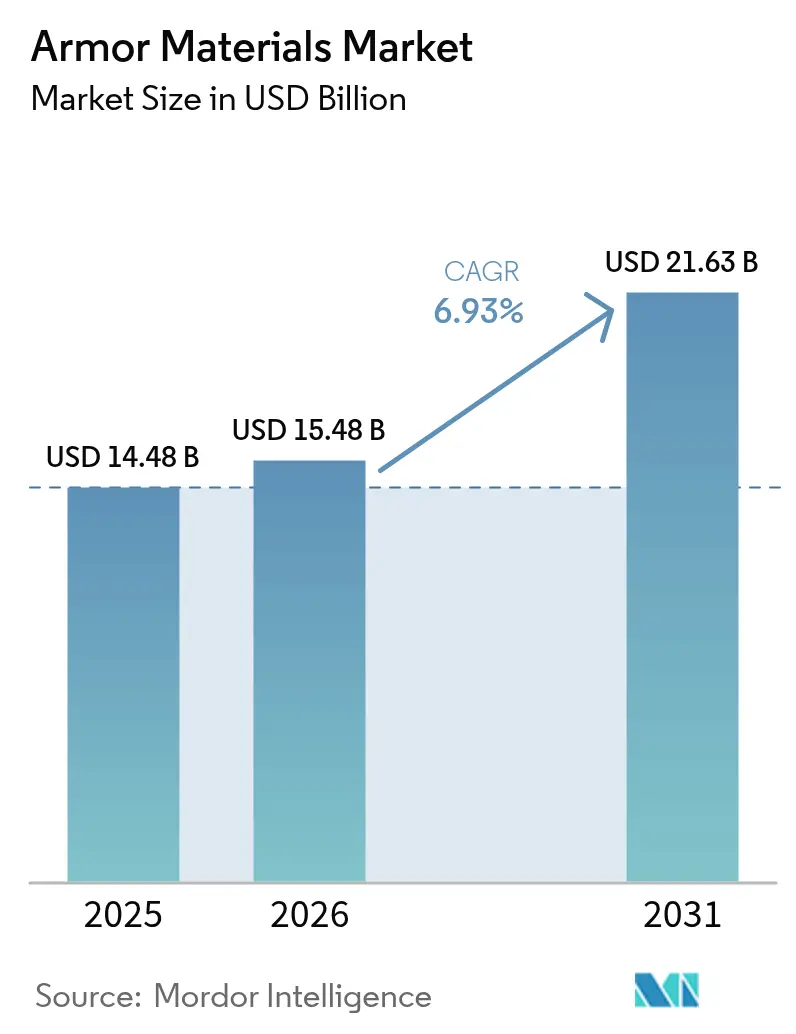
Se espera que el tamaño del mercado de materiales de blindaje crezca de USD 14.48 mil millones en 2025 a USD 15.48 mil millones en 2026 y se pronostica que alcance USD 21.63 mil millones para 2031 con una CAGR del 6.93% durante 2026-2031. La demanda actual está impulsada por mayores niveles de amenaza en entornos militares, policiales y de infraestructura crítica, junto con rápidos avances en cerámica, compuestos de matriz metálica y polietileno de ultra alto peso molecular (UHMWPE). La adopción más rápida de soluciones híbridas ligeras, los programas gubernamentales que subsidian equipos de protección para agentes de policía y los programas navales y espaciales acelerados contribuyen al aumento de los presupuestos de adquisición. Mientras tanto, la inseguridad del suministro de minerales estratégicos como el titanio y el carburo de boro obliga a los compradores a rediseñar las carteras de materiales y crear existencias de contingencia, lo que abre oportunidades de nicho para recicladores y procesadores secundarios. La actividad competitiva es moderada; Las grandes empresas químicas y de materiales avanzados siguen dominando el mercado, pero las empresas emergentes especializadas en cerámica con nanotecnología están ganando terreno, especialmente en aquellos ámbitos donde la sostenibilidad y los servicios de economía circular son importantes.
Conclusiones clave del informe
- Por tipo de producto, el metal y las aleaciones lideraron con una participación de ingresos del 51.30 % en 2025, mientras que se proyecta que los materiales cerámicos y compuestos avancen a una CAGR del 7.05 % hasta 2031.
- Por aplicación, los chalecos antibalas representaron el 41.40 % de la cuota de mercado de materiales de blindaje en 2025 y se prevé que se expandan a una CAGR del 7.01 % hasta 2031.
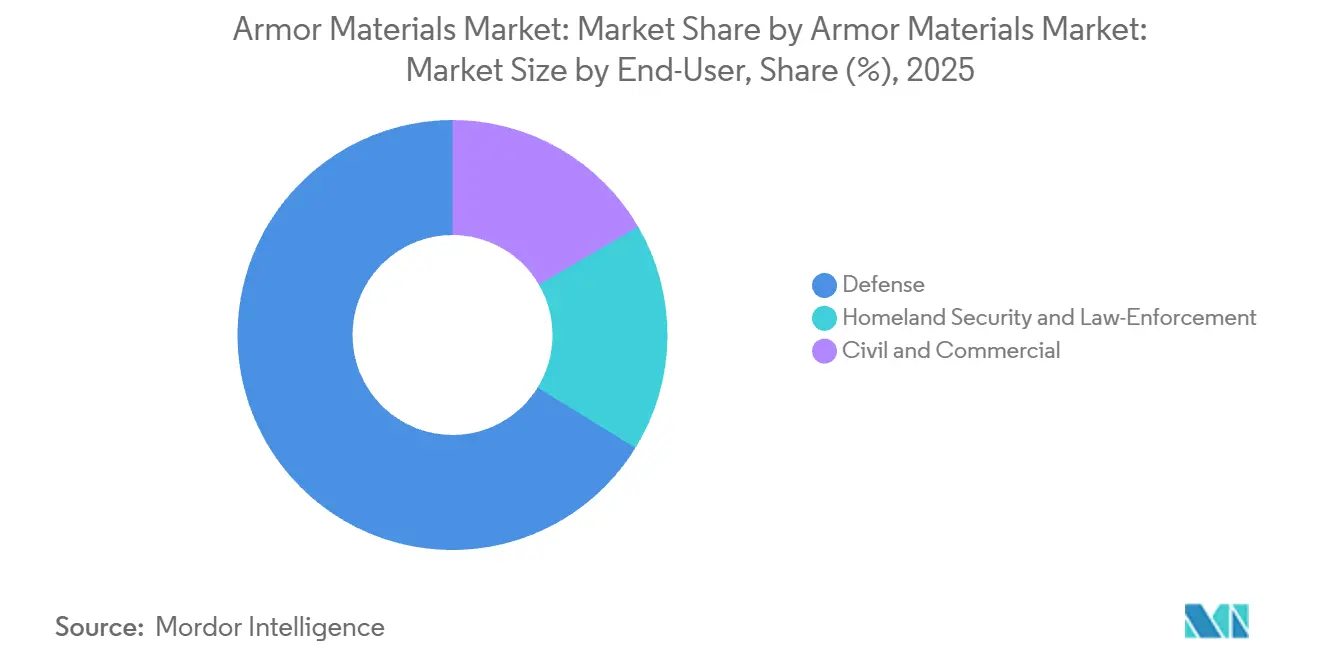
- Por usuario final, la defensa dominó con el 66.20% del tamaño del mercado de materiales de blindaje en 2025; la demanda de seguridad nacional y aplicación de la ley está aumentando más rápido con una CAGR del 7.08% hasta 2031.
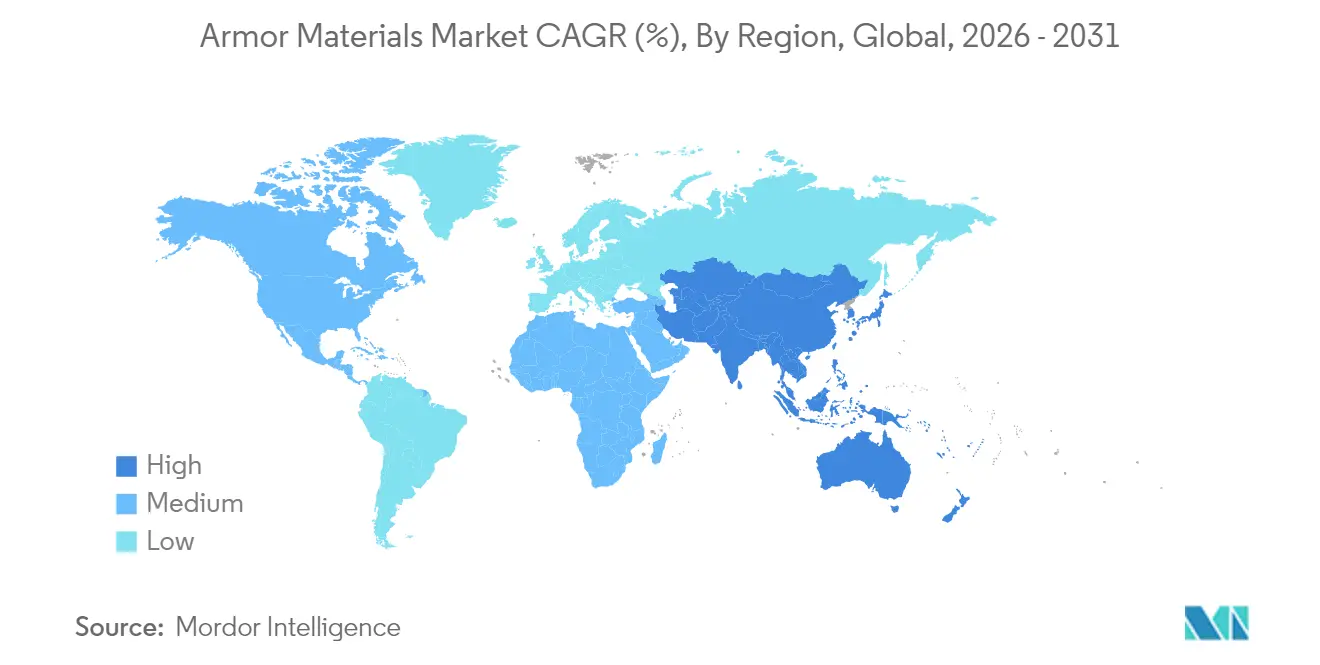
- Por geografía, América del Norte representó el 37.40% de los ingresos de 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 7.20% durante el período previsto.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de materiales de blindaje
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Desarrollo de chalecos antibalas y armas avanzadas | + 0.19% | Global, con concentración en América del Norte y Europa | A medio plazo (3-4 Años) |
| Crecientes preocupaciones sobre la seguridad nacional | + 0.14% | Global, particularmente en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 Años) |
| La creciente incidencia de la guerra asimétrica y las amenazas de artefactos explosivos improvisados (IED) aumentan la demanda de blindaje de vehículos resistente a explosiones. | + 0.23% | Oriente Medio, África, Asia-Pacífico, con repercusión en los mercados mundiales | A medio plazo (3-4 Años) |
| La expansión de los vuelos espaciales comerciales y el turismo en el espacio cercano requieren materiales de protección contra micrometeoroides | + 0.12% | América del Norte, Europa, con interés emergente en China y Emiratos Árabes Unidos | A largo plazo (≥ 5 Años) |
| La modernización acelerada de las flotas navales impulsa la necesidad de aceros blindados resistentes a la corrosión | + 0.17% | Asia-Pacífico, América del Norte, Europa | A medio plazo (3-4 Años) |
| Fuente: Inteligencia de Mordor | |||
Desarrollo de chalecos antibalas y armas avanzadas
El sistema de placas Truth SNAP 2024 de Angel Armor demostró cómo los acoplamientos magnéticos ofrecen modularidad, mientras que placas de tan solo 0.65 lb mantienen la agilidad de los operadores. Los laminados híbridos, como el UHMWPE/plástico reforzado con fibra de carbono (CFRP), ahora logran una deformación de la cara posterior un 28 % menor que los laminados tradicionales, lo que demuestra que las capas multimaterial pueden igualar la protección de Nivel IV con menor masa. Las pruebas de campo confirman que los híbridos de cerámica y UHMWPE resisten múltiples impactos, mientras que los compuestos de matriz metálica de aluminio, carburo de titanio y aluminio aumentan la velocidad límite balística en un 30 % en comparación con el blindaje homogéneo laminado. Estas innovaciones elevan el límite de rendimiento del mercado de materiales de blindaje e impulsan la adquisición hacia configuraciones más ligeras sin sacrificar la capacidad de supervivencia.
Crecientes preocupaciones sobre la seguridad nacional
Los fondos federales y estatales fluyen directamente a las agencias locales. El Programa de Chalecos Antibalas Legacy del FBI ya ha transferido cerca de USD 700,000 en placas y chalecos a departamentos pequeños donde el 41% de los oficiales no tenían previamente una política de uso obligatorio. El Departamento de Seguridad Nacional de los EE. UU. está solicitando USD 107.4 mil millones para el año fiscal 2025, incluidas subvenciones que destinan USD 1.008 mil millones para mejoras de equipos de protección [1] Departamento de Seguridad Nacional de los EE. UU., “Resumen ejecutivo del Programa de Seguridad Nacional para los años fiscales 2025-2029”, dhs.gov . Esquemas similares en Europa y partes de Asia aceleran los ciclos de compra y mantienen el crecimiento del volumen para el mercado de materiales de blindaje.
Aumento de la incidencia de la guerra asimétrica y las amenazas de artefactos explosivos improvisados
Los fabricantes de vehículos están adoptando sistemas de blindaje de cuatro capas que combinan revestimientos de Ti-6Al-4V, núcleos de matriz metálica reforzados con carburo de titanio y capas porosas que absorben energía. En pruebas balísticas con proyectiles AP de 7.62 mm, estos sistemas absorbieron la energía cinética del proyectil manteniendo una densidad superficial de 2.82 g/cm³, lo cual es relevante para vehículos resistentes a minas que deben cumplir con estrictos límites de peso. La fuerte demanda de los ministerios de defensa de Oriente Medio y África impulsa el mercado de materiales de blindaje en los nichos de protección contra explosiones.
Modernización acelerada de las flotas navales
Los programas globales de modernización naval están impulsando una mayor demanda de materiales especializados para blindaje naval. El presupuesto de la Armada de los Estados Unidos para el año fiscal 2025 asigna 32.38 millones de dólares a la construcción y conversión naval, con una financiación significativa dirigida a los submarinos de la clase COLUMBIA y los destructores de la clase Arleigh Burke. Esta inversión pone de relieve la creciente importancia de los materiales de blindaje avanzados en las operaciones navales.
Los avances recientes en la tecnología de blindaje naval incluyen el desarrollo de recubrimientos de nitruro de boro hexagonal (hBN). Estos recubrimientos, aplicados al acero inoxidable y otras aleaciones metálicas, mejoran significativamente la durabilidad, reducen la fricción y mejoran la resistencia a la corrosión y la oxidación a alta temperatura. Estas innovaciones son especialmente cruciales en aplicaciones navales, donde la resistencia a la corrosión es tan vital como la protección balística.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles de las materias primas de titanio y carburo de boro inflan los costos de producción | -0.21% | Global, con severo impacto en Europa y América del Norte | Corto plazo (≤ 2 Años) |
| Normas estrictas de control de las exportaciones que limitan la transferencia transfronteriza de tecnología | -0.18% | Global, afectando particularmente a los mercados emergentes | A medio plazo (3-4 Años) |
| Reciclaje y desafíos al final de la vida útil de los materiales de blindaje compuestos | -0.15% | Europa, América del Norte, con creciente preocupación en Asia-Pacífico | A largo plazo (≥ 5 Años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de las materias primas de titanio y carburo de boro
Los resúmenes del Servicio Geológico de EE. UU. de 2025 señalan fluctuaciones frecuentes en los precios al contado de metales estratégicos, incluido el titanio esponja, causadas por la concentración de la oferta en un puñado de productores [2] Servicio Geológico de EE. UU., “Resúmenes de materias primas minerales 2025”, usgs.gov . Mientras tanto, los datos de la GAO muestran que el Departamento de Defensa registró 99 déficits de materiales, un aumento del 167 % con respecto a 2019, y el carburo de boro se señaló repetidamente como de “fuente única”. A medida que los proveedores imponen recargos, los fabricantes de blindajes luchan con contratos de costo más margen que rara vez se ajustan rápidamente, erosionando los márgenes en todo el mercado de materiales de blindaje.
Normas estrictas de control de las exportaciones
Las revisiones de la ITAR (enero de 2025) bloquean las transferencias transfronterizas de fibras y cerámicas de grado balístico. Los marcos paralelos en el Reino Unido y la UE exigen licencias incluso para paneles resistentes a la abrasión de doble uso. Los costes de cumplimiento dificultan la entrada de nuevos participantes de economías emergentes y pueden retrasar los programas de desarrollo conjunto durante varios trimestres, lo que frena la rápida expansión internacional del mercado de materiales para blindaje.
Análisis de segmento
Por tipo de producto: Los materiales cerámicos y compuestos ganan terreno frente a los metales
Los metales y las aleaciones retuvieron el 51.30% de las ventas en 2025, pero las líneas de cerámica y materiales compuestos lideran el mercado general de materiales de blindaje con una tasa de crecimiento anual compuesta (TCAC) del 7.05%. Las placas de carburo de silicio ahora ofrecen una resistencia balística comparable a densidades inferiores a 3.2 g/cm³, lo que reduce la carga de combate en varios kilogramos por kit de torso. Los resultados de estudios sobre diseños de juntas de media vuelta escalonadas confirman que las formas cerámicas optimizadas cumplen plenamente con los protocolos militares estadounidenses con un menor espesor. En consecuencia, las agencias de compras recalibran las especificaciones hacia placas más ligeras, una tendencia que redefine la oferta de proveedores en el mercado de materiales de blindaje.
La cerámica estructural se complementa bien con los soportes de UHMWPE, lo que produce un aumento del 35% en la capacidad de resistencia a múltiples impactos. Investigaciones paralelas sobre laminados de Kevlar/UHMWPE con resina termoplástica Elium registraron un 25% más de absorción de energía y una reducción de peso del 22.44%, lo que ayuda a las fuerzas del orden a prolongar la duración de las patrullas sin penalizaciones por fatiga. El crecimiento en la adopción de la fibra de para-aramida se mantiene constante, pero las fibras de UHMWPE registran ahora la mayor adopción gracias a su superior resistencia a la tracción y sus mejores propiedades de envejecimiento térmico. En conjunto, estas dinámicas desplazan la inversión del acero tradicional a las pilas híbridas, consolidando el giro del mercado de materiales de blindaje hacia los compuestos avanzados.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: los blindajes corporales avanzan, la protección del vehículo evoluciona
El mercado de materiales de blindaje para chalecos antibalas retuvo el 41.40 % de las ventas en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 7.01 %, impulsado por los mandatos de protección individual y los nuevos regímenes de pruebas de la Norma NIJ 0101.07. Productos como el exoesqueleto ExoM redistribuyen el 70 % de la carga transportada y detienen proyectiles de 7.62 mm, lo que demuestra que las mejoras ergonómicas y la capacidad balística pueden coexistir. La geometría de panel específica para mujeres, impulsada por los niveles de amenaza revisados de la NIJ, abre un grupo de clientes desatendidos, y las ventas incrementales fluyen directamente al mercado de materiales de blindaje.
Las matrices de bronce de aluminio-níquel-fósforo nanorreforzadas, infundidas con carbonitruro de titanio e itria, reducen la masa hasta en un 45 % con respecto al blindaje homogéneo laminado, a la vez que cumplen con los estándares de resistencia a explosiones STANAG de la OTAN. Su adopción en flotas resistentes a minas y protegidas contra emboscadas (MRAP) demuestra cómo los sistemas más ligeros optimizan la carga útil, el alcance y los kits de sensores modulares. La cuota de mercado de materiales de blindaje para aplicaciones aeroespaciales sigue siendo pequeña, pero crece rápidamente a medida que se aceleran los vuelos espaciales comerciales. La demanda de escudos contra micrometeoroides crece en torno a las cápsulas reutilizables, donde los parachoques de Ti/Al con impedancia graduada detienen las nubes de partículas y acortan los ciclos de reparación entre misiones.
Por el usuario final: Defensa dominante, seguridad nacional en ascenso
Las adquisiciones de defensa representaron el 66.20% del tamaño del mercado de materiales de blindaje en 2025. La solicitud de defensa de EE. UU. para el año fiscal 2025 asigna 849.8 millones de dólares, con fondos específicos para materiales avanzados, lo que mantiene estable la demanda en primera línea. Programas de modernización similares en Japón, India y Australia aceleran la adopción de blindaje compuesto, en particular para destructores y vehículos de combate de infantería de nueva generación.
Las órdenes de seguridad nacional y aplicación de la ley aumentan a una tasa de crecimiento anual compuesta (TCAC) del 7.08 % a medida que las agencias urbanas renuevan sus chalecos antibalas y escudos tácticos. La elegibilidad para las subvenciones del DHS acelera los ciclos de renovación de siete a cuatro años, lo que aumenta significativamente el volumen de material de blindaje que fluye al mercado de materiales de blindaje. Los compradores civiles y comerciales —que abarcan seguridad privada, equipos de voladuras en la construcción y logística de alto riesgo— siguen siendo nicho, pero estables, y a menudo prefieren portadores de placas modulares que pueden actualizarse a Nivel III+ cuando aumentan los niveles de amenaza.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de materiales de blindaje en Norteamérica
Norteamérica capturó el 37.40% de los ingresos de 2025, gracias al presupuesto de defensa estadounidense y a un sólido programa de I+D. Los programas en curso del Laboratorio de Investigación de la Fuerza Aérea canalizan los avances en aleaciones de alta entropía y cerámicas nanotecnológicas directamente a la producción, acortando los plazos de transición tecnológica. Las leyes federales de compra estadounidense aíslan aún más a los proveedores regionales y estabilizan el mercado de materiales para blindaje.
Mercado de materiales de blindaje en la región Asia-Pacífico
Asia-Pacífico es el clúster de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.20 %. China destina importantes recursos a la sinterización de carburo de silicio autóctono, mientras que la empresa india DRDO desarrolla compuestos poliméricos reforzados con fibra, diseñados para climas cálidos. Las adquisiciones navales paralelas en Corea del Sur y Australia impulsan la demanda de aceros para blindaje resistentes a la corrosión e insertos de proa compuestos, ampliando así la cartera de clientes regional.
Mercado europeo de materiales para blindaje
Europa lidia con el acceso a minerales estratégicos. La Ley de Materias Primas Críticas de la UE establece un objetivo de un 40 % de procesamiento nacional y un 15 % de reciclaje para 2030, lo que impulsa nuevas inversiones en la recuperación de carburo de boro y la mejora de la chatarra de titanio. La colaboración transfronteriza en el marco de la Cooperación Estructurada Permanente (CEP) acelera los programas de cascos de nueva generación, manteniendo la innovación en el mercado de materiales para blindaje a pesar de los presupuestos ajustados.
Mercado de materiales de blindaje de Oriente Medio y África
Oriente Medio y África registran un crecimiento de un solo dígito medio. Las adquisiciones se centran en kits para vehículos antiaéreos explosivos improvisados y fortificaciones perimetrales para instalaciones energéticas. Países como los Emiratos Árabes Unidos también financian la investigación sobre blindaje contra micrometeoroides para el turismo espacial cercano, lo que amplía el mercado de materiales de blindaje a los emergentes sectores aeroespaciales.
Panorama regulatorio
Los materiales de blindaje utilizados en chalecos antibalas certificados y otros sistemas de protección se rigen por estándares de rendimiento y normas de adquisición que definen los métodos de prueba, los niveles de amenaza aceptables y la elegibilidad de los proveedores. En Estados Unidos, la norma NIJ 0101.07 (publicada a finales de 2024) sirve de base para la certificación de resistencia balística de las fuerzas del orden. El NIJ emitió el Anexo 2 (julio de 2025) y el Anexo 3 (noviembre de 2025) para perfeccionar los requisitos de identificación de municiones y los criterios de prueba de penetración de blindaje duro y blando. Estas actualizaciones endurecen las expectativas de cumplimiento para materiales como laminados de UHMWPE, tejidos de aramida y superficies de impacto cerámicas, lo que afecta la forma en que los proveedores diseñan las geometrías de apilamiento y califican los lotes para los programas de pruebas de cumplimiento del NIJ.
La contratación de defensa también añade obligaciones de abastecimiento y sistemas de calidad que influyen en dónde se pueden fabricar los materiales de blindaje y cómo se documentan. Una solicitud del Comando de Contratación del Ejército de EE. UU. de abril de 2026 para Insertos Protectores de Armas Pequeñas (SAPI) reforzó los requisitos de la Enmienda Berry (DFARS 252.225-7012), aumentando las restricciones de contenido nacional para fibras, cerámicas y conjuntos de placas utilizados en las cadenas de suministro militares de EE. UU. Paralelamente, los requisitos legales como el 6 US Code 397 vinculan la elegibilidad para ciertas adquisiciones de seguridad nacional con la certificación de gestión de calidad (ISO 9001:2015 o un equivalente aprobado), mientras que los compradores europeos suelen alinear las pruebas balísticas con la guía VPAM APR y la competencia de laboratorio con EN ISO/IEC 17025, lo que añade otra capa de evaluación de conformidad para programas transfronterizos.
Análisis de la cadena de valor
La cadena de valor de los materiales de blindaje comienza con materias primas y procesamiento especializado para metales y aleaciones (incluidos acero blindado y titanio), cerámicas avanzadas (incluidos polvos y baldosas sinterizadas de carburo de silicio y carburo de boro) y polímeros de alto rendimiento como UHMWPE y para-aramida. La producción de fibras y cerámicas está concentrada y es de propiedad exclusiva, lo que alarga los plazos de cualificación y reduce la capacidad de cambiar de proveedor rápidamente. Los regímenes de certificación vinculados a los requisitos NIJ y STANAG de la OTAN amplifican aún más estas fricciones de cambio. Los actores intermedios luego convierten las fibras y resinas en cintas unidireccionales, tejidos y preimpregnados, y unen las caras de impacto cerámicas a soportes de polímero o compuestos, donde el estricto control del proceso, la trazabilidad de los lotes y las necesidades de capital de trabajo limitan los niveles de inventario.
En la fase posterior, los fabricantes de equipos originales de blindaje y los contratistas principales ensamblan placas, cascos, apliques para vehículos y kits modulares, y luego validan los sistemas completos mediante los protocolos de pruebas balísticas y ambientales requeridos antes de la aceptación de la compra. Las acciones recientes apuntan tanto a la expansión de la capacidad como a movimientos de integración vertical a lo largo de la cadena. Solstice Advanced Materials anunció una inversión de 220 millones de dólares (enero de 2026) para expandir la producción de fibra balística UHMWPE en Colonial Heights, Virginia, y Roshel se asoció con Swebor (agosto de 2025) para establecer una planta de producción dedicada a acero de grado balístico en Canadá para apoyar la localización de vehículos blindados. Los cuellos de botella siguen estando relacionados con minerales estratégicos (en particular titanio y carburo de boro) y con el tiempo y el costo de la recalificación cuando los compradores cambian polvos, fibras o químicas de unión.
Panorama competitivo
Las multinacionales consolidadas conservan ventajas de escala, pero la innovación se ha orientado hacia especialistas ágiles. DuPont utiliza su plataforma Kevlar EXO para reducir el grosor del paquete de fieltro en un 30 %, manteniendo al mismo tiempo su capacidad de frenado. La empresa también informa de una reducción del 58 % en las emisiones de Alcance 1 y 2 entre 2019 y 2024. Morgan Advanced Materials registró 1.10 millones de libras esterlinas en ingresos en 2024 y reinvierte el 8.7 % de las ventas en capacidad para placas de carburo de silicio unidas por reacción, lo que subraya el potencial de margen a largo plazo de la cerámica premium para blindaje.
SINTX Technologies adquirió activos de carburo de boro para acelerar las ventas comerciales de placas 100% B4C, lo que ilustra cómo las posiciones de propiedad intelectual enfocadas generan nichos rentables. En el sector de los metales, Norsk Titanium impulsa la deposición por arco de plasma de nodos de blindaje de Ti-6Al-4V, logrando formas casi netas que reducen los desechos de mecanizado en un 30%. Las estructuras de colaboración predominan: los contratistas principales agrupan a expertos en química con empresas de robótica para cumplir con los mandatos de sostenibilidad y la normativa ITAR. Como resultado, el mercado de materiales de blindaje recompensa a las empresas que combinan el dinamismo de la I+D, la producción nacional y los servicios al final de su vida útil.
Las herramientas regulatorias también influyen en la rivalidad. La Ley de Autorización de Defensa Nacional de EE. UU. para el año fiscal 2024 fomenta el abastecimiento plurianual de minerales críticos procesados localmente, lo que favorece a los productores integrados verticalmente. Los exportadores europeos, en cambio, se centran en el reciclaje posterior para cumplir con las normas más estrictas de responsabilidad extendida del productor. En todas las regiones, el posicionamiento corporativo ahora depende de la capacidad de ofrecer sistemas validados y ligeros, así como vías de reciclaje fiables.
Líderes de la industria de materiales de blindaje
3M
BAE Systems
CeramTec GmbH
DuPont
Honeywell International Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: El equipo de Wendy Ceradyne obtuvo pedidos de suministro en el marco del contrato del Sistema Integrado de Protección de la Cabeza de Próxima Generación (NG-IHPS) del Ejército de EE. UU. para cascos de combate. Esta acción refuerza la demanda de materiales compuestos y cerámicas balísticas de grado para cascos que puedan producirse a gran escala con una estricta trazabilidad de lotes y un rendimiento repetible.
- Diciembre de 2025: DuPont amplió el uso de la fibra de aramida Kevlar EXO a aplicaciones de blindaje rígido, incluyendo cascos e inserciones de placas balísticas. La ampliación de una plataforma de aramida ya consolidada a formatos de protección adicionales permite el desarrollo de nuevas configuraciones de materiales compuestos que priorizan la movilidad sobre la masa, sin dejar de cumplir con los protocolos de pruebas de adquisición.
- Noviembre de 2024: Rheinmetall BAE Systems Land (RBSL) firmó un contrato para suministrar e integrar un nuevo sistema de blindaje modular en el carro de combate principal Challenger 3 del Ejército Británico. Este programa pone de manifiesto el continuo énfasis en los paquetes de protección de vehículos modulares y actualizables, que impulsan la demanda en toda la cadena de suministro de aceros blindados, cerámicas y subsistemas de materiales compuestos adheridos.
Alcance y metodología
Una armadura es una cubierta defensiva que se utiliza para prevenir daños infligidos por humanos o proyectiles, así como daños causados por un entorno u operación peligroso. La armadura personal se utiliza para proteger a los soldados y animales de guerra. El blindaje de vehículos se utiliza en vehículos blindados de combate y buques de guerra. El mercado de materiales para armaduras está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado se segmenta en metales y aleaciones, cerámicas y compuestos, fibras de para-aramida, polietileno de peso molecular ultraalto y otros tipos de productos. Por aplicación, el mercado se segmenta en aeroespacial, blindaje corporal, blindaje civil, blindaje marino y blindaje para vehículos. El informe también cubre el tamaño del mercado y las previsiones para el mercado de materiales de armadura en 15 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función de los ingresos (USD).
| Metal y aleación |
| Cerámica y Compuesto |
| Fibra de para-aramida |
| Polietileno de peso molecular ultraalto (UHMWPE) |
| Otros tipos de productos (por ejemplo, fibra de vidrio, carbono, nano-mejorados) |
| Blindaje |
| Blindaje del vehículo |
| Aeroespacial |
| Armadura Marina |
| Armadura civil |
| Deportacion |
| Seguridad Nacional y Aplicación de la Ley |
| Civil y Comercial |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Metal y aleación | |
| Cerámica y Compuesto | ||
| Fibra de para-aramida | ||
| Polietileno de peso molecular ultraalto (UHMWPE) | ||
| Otros tipos de productos (por ejemplo, fibra de vidrio, carbono, nano-mejorados) | ||
| por Aplicación | Blindaje | |
| Blindaje del vehículo | ||
| Aeroespacial | ||
| Armadura Marina | ||
| Armadura civil | ||
| Por usuario final | Deportacion | |
| Seguridad Nacional y Aplicación de la Ley | ||
| Civil y Comercial | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de materiales de blindaje?
El mercado alcanzó los 15.48 millones de dólares en 2026 y se proyecta que alcance los 21.63 millones de dólares en 2031.
¿Qué segmento crece más rápido dentro del mercado de materiales de blindaje?
Los productos cerámicos y compuestos se están expandiendo a una tasa compuesta anual del 7.05 %, superando a los metales y polímeros.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La modernización de la defensa, el aumento de los presupuestos de seguridad nacional y la I+D local en compuestos ligeros le dan a Asia-Pacífico una CAGR del 7.20 % hasta 2031.
¿Cómo afectan los riesgos de la cadena de suministro a los precios?
Las fuentes limitadas de titanio y carburo de boro provocan oscilaciones de precios que reducen en 0.21 puntos porcentuales la CAGR prevista.
¿Qué normas rigen los nuevos productos de protección corporal?
La norma NIJ 0101.07, publicada a fines de 2024, presenta niveles de amenaza actualizados y protocolos de prueba que deben cumplir todas las placas policiales de EE. UU.
¿Existen soluciones de reciclaje disponibles para armaduras compuestas?
Los procesos químicos en etapas iniciales ahora pueden recuperar algunas fibras y resinas, pero el reciclaje a gran escala aún está en desarrollo, lo que impulsa a los fabricantes a diseñar para un desmontaje más sencillo.


