

Tamaño y participación en el mercado de productos químicos aromáticos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 5.1 mil millones |
| Tamaño del mercado (2031) | USD 6.38 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.58% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos químicos aromáticos por Mordor Intelligence
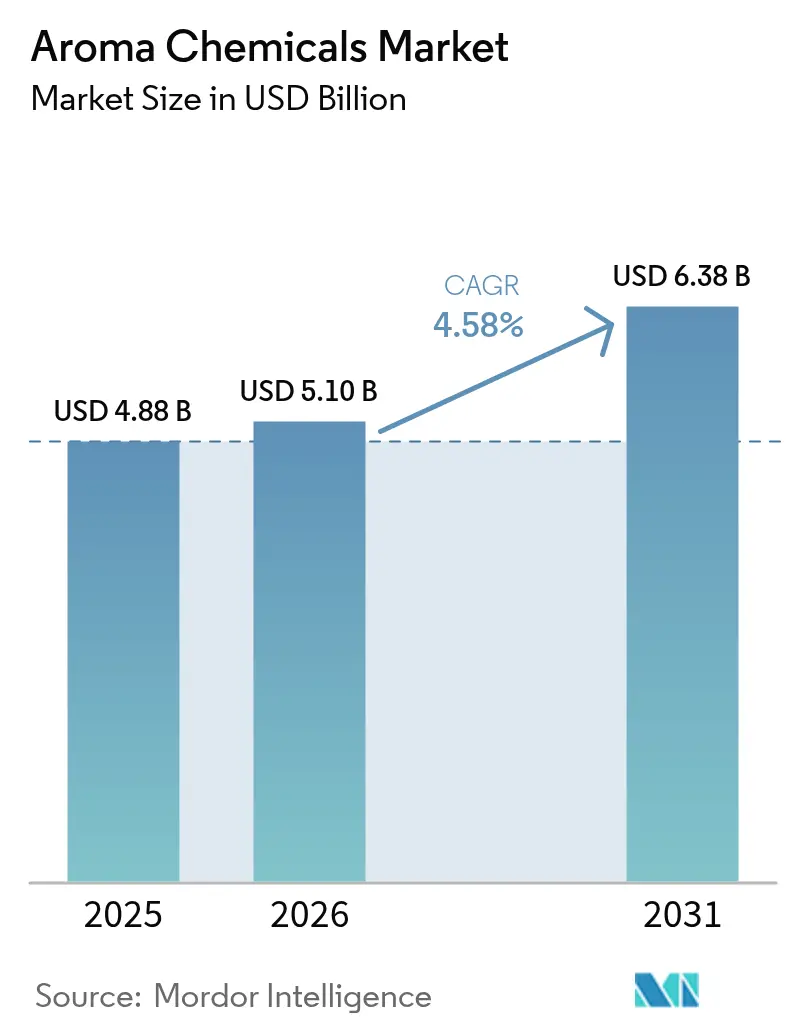
El tamaño del mercado de productos químicos aromáticos se valoró en 4.88 millones de dólares en 2025 y se estima que crecerá de 5.1 millones de dólares en 2026 a 6.38 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.58 % durante el período de pronóstico (2026-2031). El endurecimiento de las regulaciones de seguridad y la rápida comercialización de métodos de producción basados en la fermentación están redefiniendo las estructuras de costos, a la vez que responden a la demanda de ingredientes sostenibles e idénticos a los naturales. Los terpenos mantienen su liderazgo gracias a que las plataformas microbianas ahora pueden suministrar limoneno, santaleno y moléculas relacionadas a una escala competitiva, lo que representa el 38.40 % de los ingresos de 2024. Los productos químicos de almizcle, impulsados por variantes alicíclicas de cuarta generación, registran la trayectoria más rápida, con una TCAC del 5.05 %, a medida que los perfumistas buscan fijadores de alto rendimiento y fácilmente biodegradables. En cuanto a la demanda, los cosméticos y artículos de tocador absorben el 34.56 % del volumen global, mientras que las fragancias finas registran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.23 %, gracias a la premiumización y la proliferación de marcas nicho. Asia Pacífico capta la mayor porción regional, con un 38.95 %, y avanza a una TCAC del 5.76 %, impulsada por la adopción de fragancias de dos dígitos en China y las inversiones de la India en productos químicos especializados.
Conclusiones clave del informe
- Por tipo de producto, los terpenos lideraron con una participación de mercado del 38.05% de los productos químicos aromáticos en 2025; se prevé que los productos químicos de almizcle se expandan a una CAGR del 4.98% hasta 2031.
- Por aplicación, los cosméticos y artículos de tocador representaron el 34.20 % de los ingresos en 2025, mientras que se proyecta que las fragancias finas registren una CAGR del 5.14 % hasta 2031.
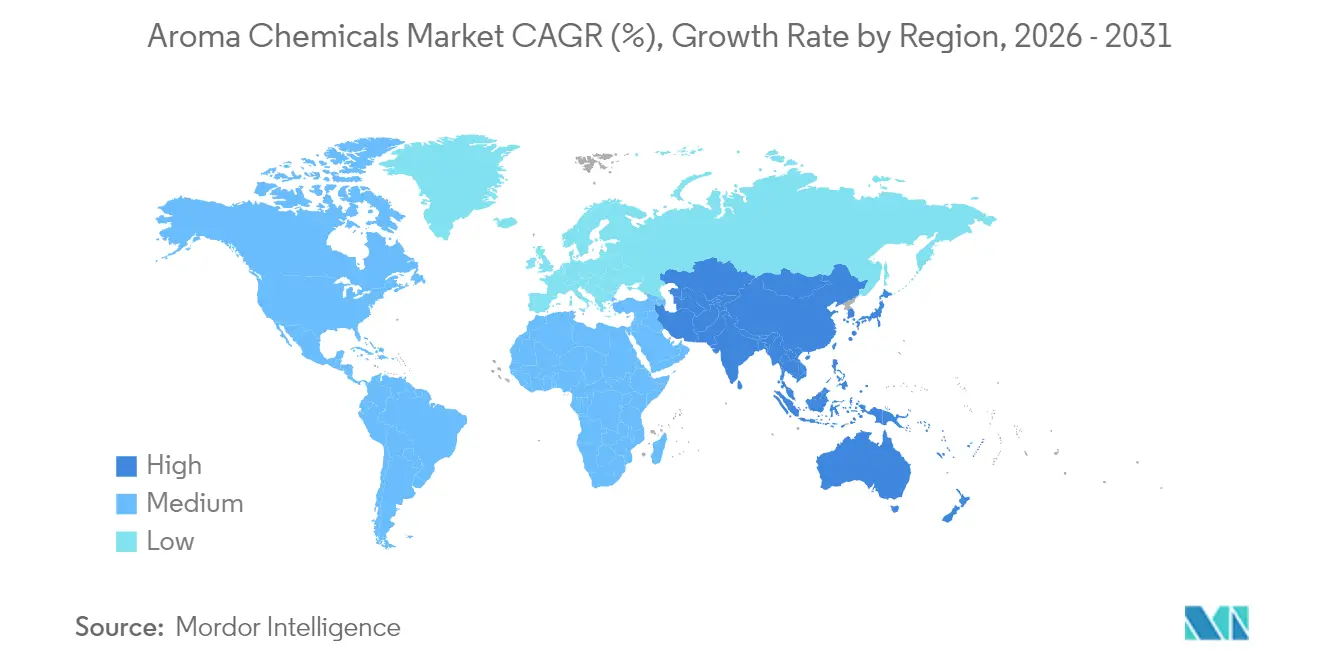
- Por geografía, Asia Pacífico representó el 38.60 % del tamaño del mercado de productos químicos aromáticos en 2025 y se prevé que crezca a una CAGR del 5.68 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de productos químicos aromáticos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de los formuladores de fragancias finas | + 1.20% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento rápido de marcas de cuidado personal naturales y de “etiqueta limpia” | + 1.80% | Global, liderado por América del Norte y Europa, con expansión a APAC | Largo plazo (≥ 4 años) |
| Ampliación de las líneas de productos multifuncionales para el cuidado del hogar | + 0.90% | Global, con mayor crecimiento en APAC y América Latina | Mediano plazo (2-4 años) |
| La producción biotecnológica reduce los costes unitarios | + 1.10% | Global, con adopción temprana en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente adopción de productos químicos aromáticos en alimentos y bebidas funcionales | + 0.70% | Global, con el crecimiento más rápido en los mercados de APAC | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de formuladores de fragancias finas
Las casas de fragancias premium están elevando sus especificaciones de rendimiento, lo que impulsa una transición de notas básicas a moléculas complejas que ofrecen una estela duradera y firmas olfativas distintivas. Compuestos como la helvetolida y la romandolida impulsan esta evolución al combinar potentes propiedades florales con una biodegradabilidad mejorada. A medida que las marcas de lujo amplían sus colecciones a medida, los formuladores requieren almizcles diferenciados y aldehídos especiales, lo que aumenta el volumen de pedidos por lanzamiento. Los proveedores capaces de cocrear acordes mediante el prototipado rápido tienen una ventaja competitiva, lo que impulsa aún más el mercado de productos químicos aromáticos.
Crecimiento rápido de las marcas de cuidado personal naturales y de etiqueta limpia
El setenta por ciento de los consumidores suecos buscan activamente etiquetas ecológicas al comprar cosméticos, lo que indica un mayor interés por la transparencia. Las marcas responden reformulándose hacia terpenos derivados de la fermentación y biovainillina, reduciendo así la dependencia de insumos derivados del petróleo. El compromiso de L'Oréal de asegurar un 95% de ingredientes sostenibles para 2030 ejemplifica los compromisos corporativos que se están extendiendo a todas las redes de proveedores. El resultado es una rápida adquisición de moléculas aromáticas con certificación natural, lo que impulsa la demanda a largo plazo.
Ampliación de las líneas de productos multifuncionales para el cuidado del hogar
Las marcas de productos para el hogar están fusionando la eficacia de la limpieza con perfiles sensoriales cuidadosamente seleccionados. Las tecnologías de encapsulación que protegen las notas volátiles hasta su activación permiten que los detergentes liberen frescura durante su uso, aumentando la satisfacción del cliente y la fidelidad a la marca. Givaudan aumentó su capacidad de encapsulación en México en un 40%, lo que subraya la magnitud de las inversiones vinculadas a esta línea de crecimiento [1] “Givaudan Aumenta la Capacidad de Encapsulación”, Givaudan, givaudan.com . Debido a que los requisitos de estabilidad son estrictos, la innovación favorece a los proveedores con un profundo conocimiento en formulación, lo que mantiene la creación de valor dentro del mercado de productos químicos aromáticos.
Producción biotecnológica que reduce los costes unitarios
La fermentación por lotes alimentados en Saccharomyces cerevisiae modificada genéticamente ahora produce limoneno y otros terpenos en títulos que rivalizan con la extracción de plantas, reduciendo drásticamente el riesgo de materia prima y disminuyendo la huella de carbono [2] Sijie Chen et al., “Microbial Production of Terpenoids,” International Journal of Molecular Sciences, mdpi.com . El despliegue comercial de 1,4-butanodiol de base biológica por parte de Genomatica confirma la economía escalable de la fermentación de precisión en cadenas de valor químicas adyacentes. Los primeros en adoptarla pueden internalizar estos ahorros de costos, reforzando la disciplina de precios y la estabilidad de los márgenes durante el período de pronóstico.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas petroquímicas | -0.80% | Global, con mayor impacto en regiones que dependen de la nafta como materia prima | Corto plazo (≤ 2 años) |
| Normas más estrictas de etiquetado de alérgenos en Europa y América del Norte | -1.10% | Europa y América del Norte, con efectos colaterales a nivel mundial | Mediano plazo (2-4 años) |
| Riesgo en la cadena de suministro de precursores naturales | -0.60% | Global, con concentración en regiones que dependen de ingredientes naturales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de las materias primas petroquímicas
Las rápidas fluctuaciones en los precios de la nafta y los líquidos de gas natural reducen los márgenes de los productores que dependen de las referencias del petróleo. Las empresas que carecen de flexibilidad en la combinación de dos materias primas se enfrentan a diferenciales reducidos y tiempos de inactividad imprevistos, lo que aumenta la variabilidad de los costos a corto plazo. Los operadores de escala amortiguan la volatilidad mediante coberturas estratégicas y configuraciones equilibradas de craqueo; sin embargo, la turbulencia sostenida impulsa a los compradores hacia alternativas de origen biológico, lo que reduce ligeramente la tasa de crecimiento anual compuesta (TCAC) del mercado de productos químicos aromáticos.
Normas más estrictas de etiquetado de alérgenos en Europa y América del Norte
El Reglamento (UE) 2023/1545 obliga a declarar 81 alérgenos en concentraciones traza, lo que exige una reformulación generalizada y nuevas pruebas de estabilidad. La 51.ª Enmienda de la Asociación Internacional de Fragancias añade 48 nuevas restricciones y modifica otras 11, intensificando la carga de trabajo en materia de cumplimiento [3] Asociación Internacional de Fragancias, «IFRA Standards 51st Amendment», ifrafragrance.org . La armonización simultánea bajo el régimen MOCRA de EE. UU. apunta a la estandarización global, que aumenta los costes de documentación y reduce la gama de ingredientes viables.
Análisis de segmento
Por tipo: Los terpenos amplían su liderazgo a través del escalamiento biotecnológico
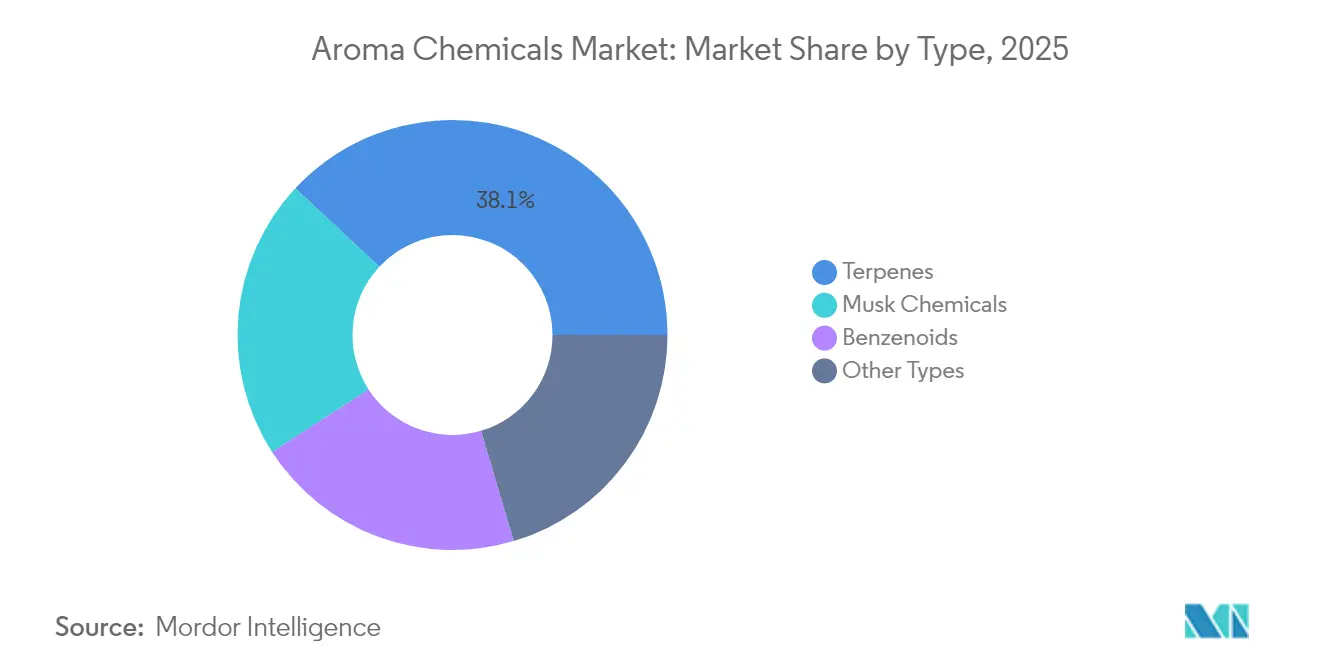
Los terpenos representaron una cuota de mercado del 38.05% en aromas químicos en 2025, lo que los convierte en el mayor contribuyente individual a los ingresos. Los productores aprovechan las rutas de fermentación que convierten los azúcares en limoneno, santaleno y estructuras relacionadas, reduciendo las pérdidas de extracción y estabilizando la oferta. Se proyecta que el tamaño del mercado de aromas químicos para terpenos se ampliará de forma constante junto con la disminución de los costos y la amplia aplicabilidad de estos componentes principales en fragancias finas, cosméticos y productos de cuidado del hogar. Los almizcleños siguen siendo el grupo de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.98% hasta 2031, ya que las innovaciones alicíclicas ofrecen perfiles de baja bioacumulación deseables bajo los nuevos regímenes de seguridad. Los bencenoides y los aldehídos especiales mantienen su relevancia por sus funciones estructurales en acordes sofisticados, aunque su ritmo de crecimiento es menos pronunciado.
Los tipos de segundo nivel, como las cetonas especiales, se adaptan a efectos específicos como la frescura metálica o los matices marinos. Su posicionamiento premium protege los precios de venta promedio, lo que ayuda a los proveedores a diversificar sus márgenes. La carrera tecnológica se centra en la eficiencia de las rutas: las cascadas enzimáticas, junto con el aislamiento sin solventes, reducen el consumo de energía y refuerzan las credenciales ambientales. Estos avances garantizan que los terpenos mantengan su primacía, a la vez que dejan espacios libres para productores ágiles dispuestos a escalar moléculas novedosas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: los cosméticos dominan mientras que las fragancias finas aceleran
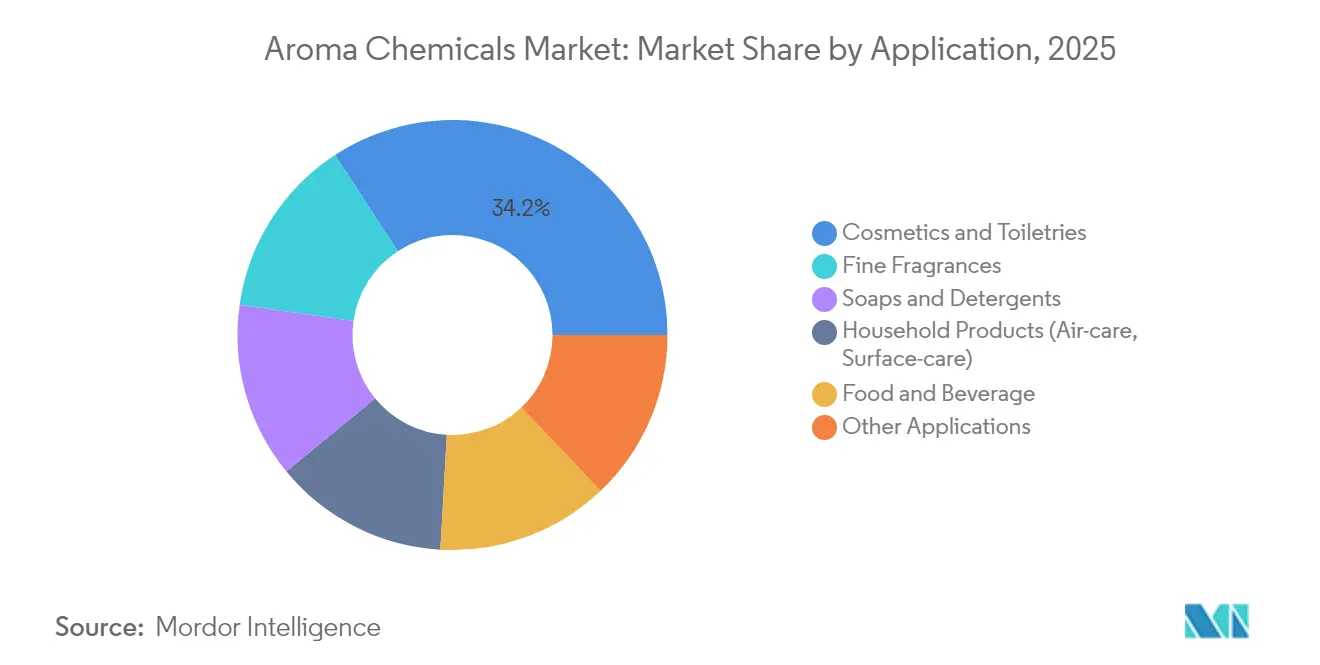
Los cosméticos y artículos de aseo absorbieron el 34.20 % del volumen global en 2025, impulsados por la sólida demanda de productos para el cuidado de la piel, el cabello y la cosmética de color, que se basan en agradables señales olfativas para distinguir la marca. Las fragancias finas registraron la mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 5.14 % hasta 2031, gracias a la perfumería artesanal, los lanzamientos directos al consumidor y el repunte del travel retail. El interés de este segmento por los almizcles de alto impacto y las moléculas cautivas garantiza mayores márgenes, lo que impulsa la rentabilidad de los proveedores. En jabones y detergentes, la innovación se centra en la encapsulación y la prevención de malos olores, lo que genera un crecimiento gradual pero estable.
Los productos para el hogar ahora integran aromas que mejoran el estado de ánimo con propiedades antibacterianas, una tendencia que mantiene altas las dosis promedio por unidad y favorece el volumen de producción. Los alimentos y bebidas funcionales impulsan la aceptación de recetas ricas en proteínas por parte de los consumidores, utilizando aromas químicos para refinar la percepción de la textura y la congruencia del aroma. En conjunto, estos centros de demanda refuerzan una perspectiva equilibrada, protegiendo al mercado de aromas químicos de la ciclicidad en cualquier sector posterior.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de productos químicos aromáticos en la región Asia-Pacífico
El 38.60% de los ingresos de Asia Pacífico en 2025 posiciona a la región como el mayor consumidor y principal centro de producción del mercado de aromaquímicos. El aumento de la renta disponible en China, Indonesia y Vietnam impulsa una adopción de fragancias que se mantiene muy por debajo de la saturación occidental, lo que deja un margen considerable. Los gobiernos apoyan los parques de biofabricación, lo que reduce las barreras de entrada para las empresas emergentes basadas en la fermentación. Estas fuerzas sustentan la previsión de una tasa de crecimiento anual compuesta (TCAC) regional del 5.68% hasta 2031.
Mercado de productos químicos aromáticos en Norteamérica y Europa
Norteamérica aprovecha la ventaja de su materia prima de etano y sus sólidos ecosistemas de I+D. Los productores se centran en especialidades de alta pureza y sistemas de liberación controlada, atendiendo a segmentos premium que exigen un estricto control de especificaciones. La claridad regulatoria bajo MOCRA impulsa auditorías proactivas de la cartera de productos, lo que garantiza una expansión constante pero mesurada. Europa continúa ejerciendo liderazgo regulatorio, con estrictos umbrales de alérgenos que configuran las normas globales de formulación. Los clústeres de marcas de lujo premium en Francia e Italia aseguran la demanda de ingredientes aromáticos cautivos, lo que compensa la relativa madurez del mercado.
Mercado de productos químicos aromáticos en Latinoamérica y Oriente Medio y África
Latinoamérica se beneficia de las tendencias de urbanización y premiumización en Brasil y México, aunque las fluctuaciones monetarias ocasionalmente moderan el apetito importador. Oriente Medio y África experimentan una adopción gradual, con el Consejo de Cooperación del Golfo impulsando la venta minorista centrada en fragancias y la fabricación local por contrato. Si bien estas dos regiones aportan una proporción relativamente pequeña de las ventas globales, los inversores se centran en ellas para la diversificación a largo plazo, reconociendo el crecimiento de la clase media y los canales minoristas vinculados al turismo. En general, la dinámica regional sustenta la amplitud del crecimiento, moderando la exposición a las perturbaciones de un solo mercado.
Análisis de la cadena de valor
La cadena de valor de los productos químicos aromáticos comienza con materias primas diversificadas: intermedios petroquímicos para muchos bencenoides y moléculas especiales, subproductos de la industria papelera como la trementina de sulfato cruda (CST) como fuente circular de derivados de terpenos, y rutas cada vez más basadas en la biología donde los azúcares y otros sustratos renovables alimentan la fermentación para obtener moléculas idénticas a las naturales. La variabilidad en las etapas iniciales, particularmente para los precursores naturales, continúa influyendo en la estrategia de adquisición. Los requisitos de cumplimiento, como las Normas de la Asociación Internacional de Fragancias (IFRA) y el Código de Buenas Prácticas de la IFRA, también influyen en las especificaciones de pureza, los perfiles de uso restringido y la documentación tanto para la fabricación como para la formulación posterior.
La conversión abarca síntesis en múltiples etapas, separación y control de calidad. La escala y la integración vertical se utilizan para estabilizar el suministro y la consistencia. Las ampliaciones de capacidad reflejan esta tendencia de integración: en abril de 2026, BASF puso en marcha la producción a escala mundial de mentol y linalol en Ludwigshafen, Alemania, junto con una nueva planta de citral en Zhanjiang, China, ampliando así su presencia en Europa y Asia. La distribución suele realizarse mediante suministro directo a empresas multinacionales de fragancias y sabores, además de distribuidores regionales y almacenes especializados en centros como Bombay, India, donde los productores globales llegan a los formuladores locales de productos para el cuidado personal, el hogar y la industria alimentaria y de bebidas.
Panorama competitivo
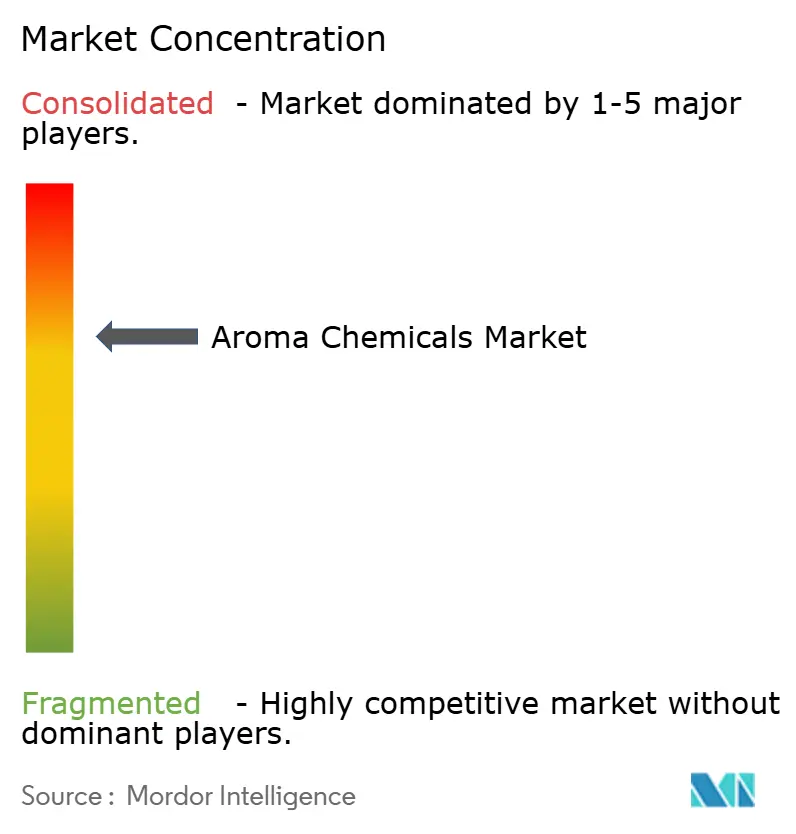
El mercado de productos químicos aromáticos presenta una concentración moderadamente consolidada. Las cinco empresas principales (BASF SE, Givaudan, Symrise, dsm-firmenich e IFF) mantienen su dominio gracias a extensas bibliotecas cautivas, marcos de desarrollo conjunto con clientes consolidados y cadenas de suministro integradas verticalmente que abarcan tanto las rutas petroquímicas como las de productos de origen biológico. No obstante, la rotación regulatoria y los requisitos de sostenibilidad aumentan los gastos operativos, lo que brinda a las medianas empresas ágiles la oportunidad de ganar cuota de mercado mediante la innovación enfocada y la agilidad regional.
La tecnología es la vanguardia de la diferenciación. Carto AI de Givaudan y Philyra 2.0 de Symrise aprovechan el aprendizaje automático para acortar los ciclos de desarrollo y adaptar los acuerdos con precisión. Las inversiones en biotecnología se aceleran: la próxima planta de dsm-firmenich en Parma aumentará su capacidad en sabores concentrados en polvo y mezclas de reacción para 2027, lo que refleja su apuesta estratégica por soluciones de etiquetado natural. La actividad de fusiones y adquisiciones sigue siendo selectiva, centrándose en especialistas en fermentación y procesadores de extractos naturales que consolidan la resiliencia de las materias primas.
El poder de fijación de precios se enfrenta a dificultades debido a las investigaciones en curso sobre presuntas prácticas de cártel, especialmente en Europa. Los clientes diversifican sus fuentes de abastecimiento para mitigar el riesgo de concentración, destacando a competidores regionales como Hindustan Mint & Agro Products y otros. Estas empresas aprovechan los rentables ecosistemas de fabricación indios para suministrar derivados de terpenos a precios competitivos. En los próximos cinco años, las empresas capaces de combinar materias primas sostenibles con experiencia en formulación digital, a la vez que gestionan eficazmente los entornos de cumplimiento normativo globales, dominarán el panorama competitivo.
Líderes de la industria de productos químicos aromáticos
BASF SE
Givaudan SA
Symrise AG
Firmenich Internacional S.A.
Sabores y Fragancias Internacionales (IFF)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: BASF lanzó Micadelva, una alternativa cítrica hipoalergénica a los terpenos de naranja, bajo su concepto Safe-by-Design. El producto está dirigido a formuladores que gestionan el etiquetado de alérgenos y las restricciones de uso, manteniendo al mismo tiempo el rendimiento cítrico y ampliando las opciones de sustitución en formulaciones de fragancias y sabores.
- Abril de 2025: BASF Aroma Ingredients presentó L-Mentol FCC con una huella de carbono reducida en comparación con los productos convencionales. Esta iniciativa reforzó la tendencia hacia la cuantificación de los atributos de sostenibilidad en las carteras de fragancias, influyendo en las decisiones de compra de los clientes de productos de cuidado personal y del hogar.
- Marzo de 2024: dsm-firmenich inauguró dos plantas de producción en Castets, Francia, para ingredientes de perfumería, incluyendo una unidad para ingredientes a base de pino y una planta para el almizcle biodegradable Habanolide. Esta puesta en marcha reforzó el suministro europeo de almizcles de alto rendimiento e ingredientes de origen biológico, lo que permitió satisfacer las necesidades de reformulación vinculadas a los requisitos de seguridad y biodegradabilidad en constante evolución.
Alcance del informe del mercado global de productos químicos aromáticos
Los productos químicos aromáticos permiten a los perfumistas formular diferentes fragancias que personalizan significativamente el producto final. Los productos químicos aromáticos se utilizan comúnmente en cosméticos, cuidado de la piel, cabello, cuidado personal y productos de limpieza domésticos para realzar su fragancia.
El mercado de productos químicos aromáticos está segmentado por tipo (terpenos, bencenoides, productos químicos de almizcle y otros tipos), aplicación (jabones y detergentes, cosméticos y artículos de tocador, fragancias finas, productos para el hogar, alimentos y bebidas, y otras aplicaciones) y geografía (Asia). -Pacífico, América del Norte, Europa, América del Sur y Oriente Medio y África). El informe ofrece los tamaños de mercado y las previsiones para el mercado de productos químicos aromáticos en ingresos (miles de millones de dólares) para todos los segmentos anteriores.
| Terpenos |
| bencenoides |
| almizcle productos químicos |
| Otros tipos |
| Jabones y detergentes |
| Cosméticos y artículos de tocador |
| Fragancias Finas |
| Productos para el hogar (cuidado del aire, cuidado de superficies) |
| Alimentos y Bebidas |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia y el Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | GCC |
| Turquía | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo | Terpenos | |
| bencenoides | ||
| almizcle productos químicos | ||
| Otros tipos | ||
| por Aplicación | Jabones y detergentes | |
| Cosméticos y artículos de tocador | ||
| Fragancias Finas | ||
| Productos para el hogar (cuidado del aire, cuidado de superficies) | ||
| Alimentos y Bebidas | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia y el Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | GCC | |
| Turquía | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de productos químicos aromáticos?
El tamaño del mercado de productos químicos aromáticos será de USD 5.1 millones en 2026, con expectativas de alcanzar los USD 6.38 millones para 2031.
¿Qué tipo de producto tiene la mayor participación?
Los terpenos lideran con el 38.05% de los ingresos globales porque los procesos de fermentación ahora brindan un suministro rentable y sostenible.
¿Qué aplicación está creciendo más rápido?
Las fragancias finas se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 5.14 % a medida que los consumidores optan por carteras de fragancias premium y de nicho.
¿Por qué Asia Pacífico es el mercado regional más grande?
Asia Pacífico combina la fabricación a gran escala, el aumento del consumo de la clase media y políticas de apoyo a la biofabricación, lo que da como resultado una participación del 38.60 % y una perspectiva de CAGR del 5.68 %.
¿Cómo influyen las regulaciones en la dinámica del mercado?
El etiquetado de alérgenos de la UE, los nuevos límites de ingredientes de la IFRA y las inminentes normas MOCRA de los EE. UU. obligan a una reformulación extensiva y favorecen a los proveedores con I+D avanzada y cadenas de suministro transparentes.
¿Qué cambio tecnológico es el más disruptivo?
La producción biotecnológica que convierte azúcares en terpenos y almizcles está reduciendo los costos unitarios y disminuyendo la huella ambiental, reformulando las posiciones competitivas a lo largo de la cadena de valor.


