

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
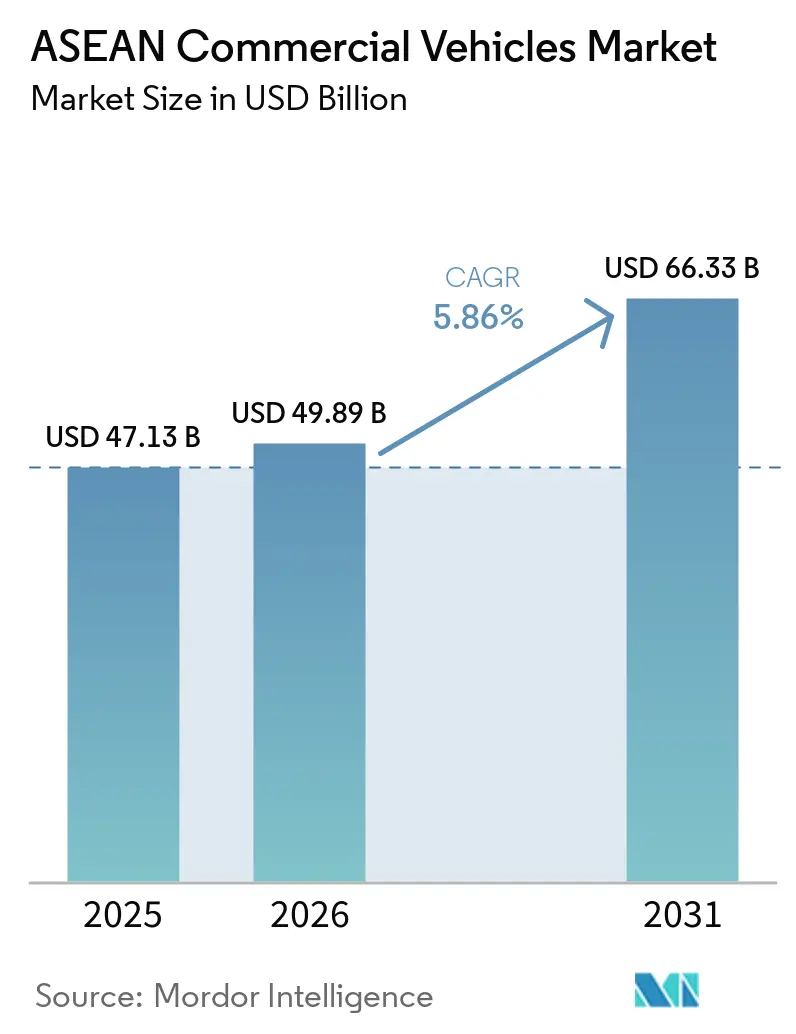
| Tamaño del mercado (2026) | USD 49.89 mil millones |
| Tamaño del mercado (2031) | USD 66.33 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.86% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vehículos comerciales de la ASEAN por Mordor Intelligence
El mercado de vehículos comerciales de la ASEAN alcanzó un valor de 47.13 millones de dólares en 2025 y se estima que crecerá de 49.89 millones de dólares en 2026 a 66.33 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.86% durante el período de pronóstico (2026-2031). El aumento del gasto en infraestructura, la rápida digitalización del comercio transfronterizo y la aceleración de la electrificación de flotas posicionan a la región como un centro clave de producción y consumo. La armonización aduanera regional reduce los tiempos de cruce de fronteras, mientras que las plataformas de comercio electrónico reconfiguran los patrones de distribución de última milla e impulsan la demanda de modelos ligeros y ágiles. Simultáneamente, los estados miembros endurecen las normas de emisiones en línea con la Euro VI, lo que impulsa una aceleración de las actualizaciones de los sistemas de propulsión. Los fabricantes de equipos originales chinos profundizan la localización, aprovechando las ventajas de costos y el comercio intra-ASEAN libre de aranceles para erosionar el dominio de las marcas japonesas de larga tradición.
Conclusiones clave del informe
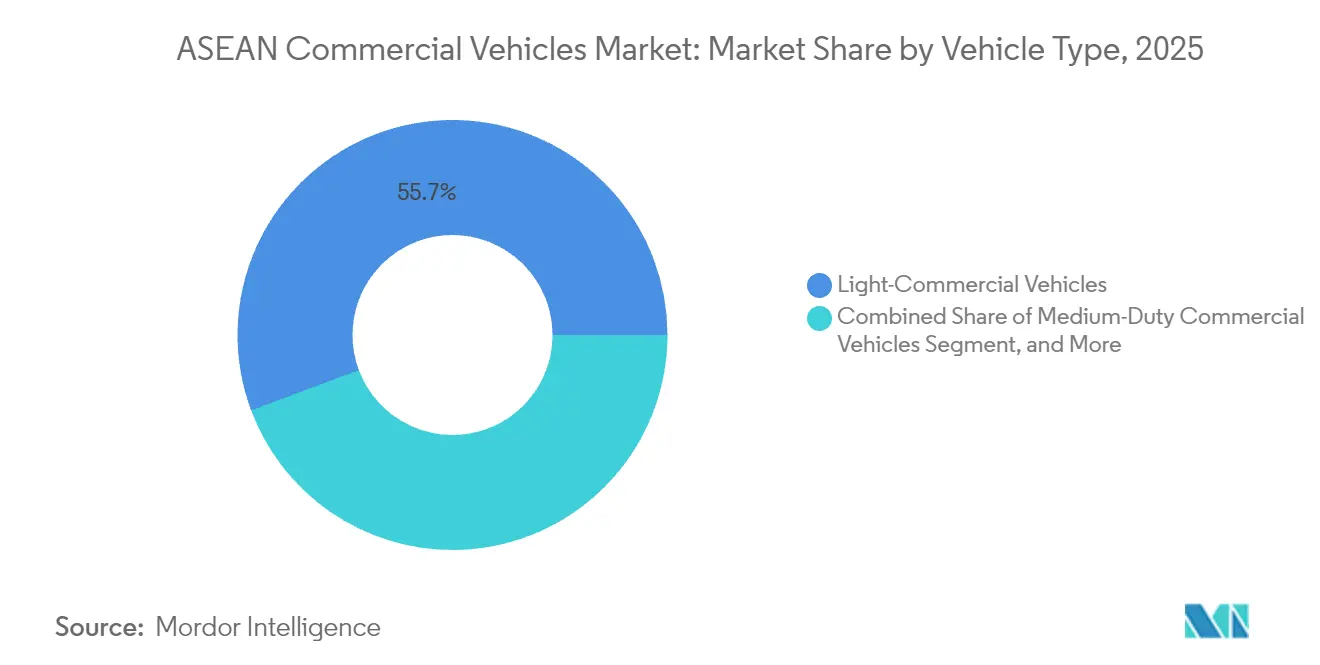
- Por tipo de vehículo, los vehículos comerciales ligeros lideraron con el 55.70 % de la participación de mercado de vehículos comerciales de la ASEAN en 2025, mientras que los camiones pesados se quedaron atrás con un crecimiento CAGR de un dígito medio.
- Por propulsión, los modelos de combustión interna representaron el 93.85 % del tamaño del mercado de vehículos comerciales de la ASEAN en 2025; se proyecta que las publicaciones de vehículos eléctricos a batería se expandirán a una CAGR del 10.12 % hasta 2031.
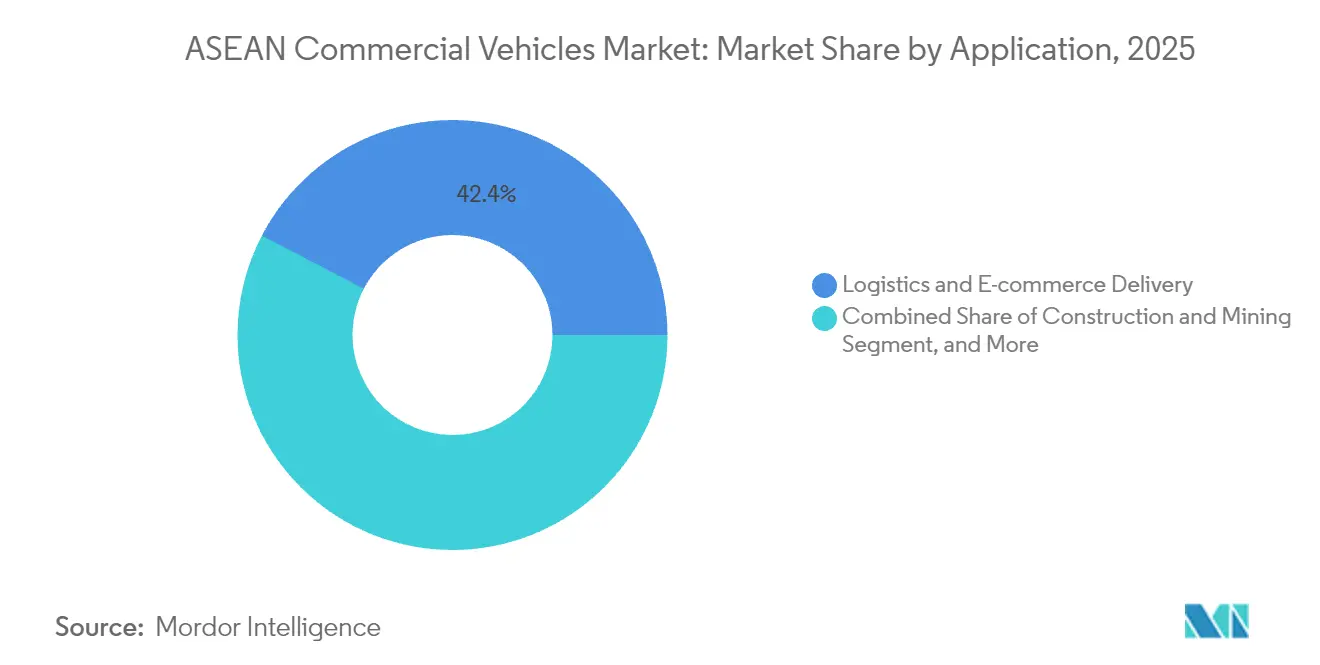
- Por aplicación, la logística y el comercio electrónico capturaron el 42.35% del tamaño del mercado de vehículos comerciales de la ASEAN en 2025; se prevé que el transporte público alcance una CAGR del 9.20% hasta 2031.
- Por configuración de carrocería, los camiones rígidos y furgonetas representaron el 45.10% del tamaño del mercado de vehículos comerciales de la ASEAN en 2025, mientras que las carrocerías refrigeradas aumentarán a una CAGR del 10.05%.
- Por geografía, Tailandia representó el 37.70% de los ingresos en 2025; se prevé que Singapur crezca a una tasa de crecimiento anual compuesta (CAGR) del 10.08% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de vehículos comerciales de la ASEAN
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge del comercio electrónico y logística de última milla | + 1.2% | Tailandia, Indonesia, Vietnam | Corto plazo (≤ 2 años) |
| Cartera de megaproyectos de infraestructura | + 0.9% | Tailandia, Indonesia, Malasia, Vietnam | Mediano plazo (2-4 años) |
| Crecimiento del comercio intra-ASEAN | + 0.8% | A nivel regional | Mediano plazo (2-4 años) |
| Localización por parte de fabricantes de equipos originales de vehículos eléctricos y comerciales chinos | + 0.7% | Tailandia, Indonesia, Malasia | Corto plazo (≤ 2 años) |
| Aumento de la demanda de la cadena de frío | + 0.5% | Vietnam, Tailandia, Indonesia | Largo plazo (≥ 4 años) |
| Mandatos de créditos de carbono y flotas verdes | + 0.4% | Singapur, Tailandia, Malasia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Auge del comercio electrónico y logística de última milla
El crecimiento explosivo del comercio electrónico ha transformado los perfiles de envío, impulsando a los operadores de flotas a priorizar las furgonetas compactas, las camionetas pickup y los vehículos de carga de dos ruedas que pueden circular con facilidad por los centros urbanos congestionados. Las redes de mensajería duplicaron sus puntos de servicio en Tailandia durante 2024, lo que subraya la urgencia de los operadores por reducir los plazos de entrega. Los camiones eléctricos ligeros diseñados específicamente con compartimentos de carga modulares están ganando terreno, especialmente donde las restricciones de acceso perjudican a los vehículos diésel. Las alianzas entre plataformas de transporte compartido y ensambladores locales han dado como resultado motocicletas con baterías intercambiables por debajo de los 1,000 USD, que reducen el tiempo de inactividad y prolongan la vida útil del activo. La demanda también se inclina hacia las unidades de microentrega con temperatura controlada, a medida que las plataformas de comercio social aumentan el volumen de entrega de alimentos frescos. En conjunto, estos cambios amplifican la adquisición de plataformas comerciales ligeras y abren oportunidades para los proveedores de telemática que pueden optimizar las rutas de entrega múltiple, lo que impulsa el mercado de vehículos comerciales de la ASEAN.
Cartera de megaproyectos de infraestructura
En Tailandia, Indonesia, Malasia y Vietnam, se han destinado más de 43 billones de dólares en gastos de carreteras y puentes hasta 2035, lo que equivale al 63 % de las asignaciones de transporte de Asia-Pacífico [1] “Satisfacer las necesidades de infraestructura de Asia”, Banco Asiático de Desarrollo, adb.org . Las mejoras de las autopistas y las ampliaciones de las canteras impulsan los pedidos inmediatos de camiones volquete, hormigoneras y camiones mineros de servicio pesado. Los corredores logísticos centrados en los puertos que surgen alrededor de Laem Chabang y Klang también impulsan los tractores de contenedores. Si bien las aprobaciones de proyectos crean una base estable, los retrasos vinculados a la adquisición de terrenos o las restricciones fiscales introducen fluctuaciones trimestrales de la demanda que obligan a los fabricantes de equipos originales a buscar programas de carrocerías modulares y patrones de turnos flexibles. Los proveedores de soluciones de durabilidad de la transmisión y servicios de mantenimiento en el sitio se benefician a medida que los propietarios de flotas priorizan el tiempo de actividad sobre el costo de adquisición directa.
Crecimiento del comercio intra-ASEAN
El Sistema de Tránsito Aduanero de la ASEAN ahora reconoce una declaración electrónica única para vehículos que atraviesan múltiples fronteras, reduciendo el papeleo y acortando los tiempos de espera [2] “Descripción general del Sistema de Tránsito Aduanero de la ASEAN”, Aduanas de Singapur, customs.gov.sg . Por lo tanto, las flotas transfronterizas requieren tractores equipados con geocercado, cerraduras de seguridad y certificación de cadena de frío para cumplir con las diferentes reglas nacionales. Las bases de fabricación en Tailandia e Indonesia aprovechan las disposiciones del Área de Libre Comercio de la ASEAN de arancel cero para exportar kits semidesmontados a través del bloque, impulsando la demanda de logística intraempresarial. Si bien los flujos de carga aumentan con la integración económica, los cuellos de botella persistentes en los cruces de Johor y Poipet revelan la necesidad de una gestión digital de colas y reglas armonizadas de carga por eje.
Localización por parte de fabricantes de equipos originales de vehículos eléctricos y vehículos comerciales chinos
En los últimos dos años, las empresas chinas lideradas por BYD y Foton han invertido más de 1.400 millones de dólares en el ensamblaje en Tailandia e Indonesia. La producción local evita los aranceles de importación, se beneficia de las exenciones arancelarias regionales y califica para los incentivos de flotas ecológicas. Solo BYD capturó más de un tercio de las ventas de vehículos comerciales eléctricos de batería en Tailandia tras la inauguración de una planta en Rayong por 486 millones de dólares en 2024. Las líneas de baterías de alta densidad energética aceleran la madurez de la cadena de suministro regional y reducen los costos de los paquetes, lo que obliga a las marcas japonesas establecidas a acelerar sus planes de electrificación en el mercado de vehículos comerciales de la ASEAN. La localización china también impulsa a los proveedores locales de segundo nivel, que obtienen acceso a nuevas tecnologías de gestión térmica y motores en las ruedas.
Aumento de la demanda de la cadena de frío
El aumento de los ingresos per cápita y la adopción de la compra digital de alimentos incrementan la necesidad de transporte con temperatura controlada. La brecha de capacidad de almacenamiento en frío de Vietnam, de 17.6 millones de toneladas, impulsa los pedidos de furgonetas refrigeradas pequeñas capaces de circular por distritos densamente poblados. Las normativas de distribución farmacéutica, especialmente de vacunas de ARNm y productos biológicos, impulsan aún más la demanda de organismos con certificación ATP y registro remoto de temperatura. Las empresas locales de conversión se asocian con proveedores de paneles aislantes y especialistas en climatización (HVAC) para reducir los plazos de entrega y cumplir con las normas más estrictas de seguridad alimentaria. Los fabricantes de equipos originales (OEM) que integran unidades de refrigeración en la puerta de la fábrica obtienen una ventaja, ya que los gestores de flotas priorizan la alineación de la garantía y el servicio técnico en un solo punto.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas más estrictas equivalentes a Euro VI | -0.8% | Tailandia, Indonesia, Malasia, Filipinas | Mediano plazo (2-4 años) |
| Carga EV-CV y barrera TCO | -0.6% | Indonesia, Filipinas | Corto plazo (≤ 2 años) |
| Servicio posventa fragmentado de sistemas de propulsión avanzados | -0.4% | A nivel regional | Mediano plazo (2-4 años) |
| Estrechamiento del crédito a las pymes para la renovación de la flota | -0.5% | Tailandia, Malasia, Indonesia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Normas más estrictas equivalentes a Euro VI
Tailandia implementó las especificaciones Euro 5 para diésel en enero de 2024 y señaló el cumplimiento de Euro VI a más tardar en 2030, medidas que fueron replicadas por Camboya y Filipinas [3] “Hoja de ruta Euro VI del sudeste asiático”, Climate and Clean Air Coalition, ccacoalition.org . Si bien las ganancias ambientales son claras, las mejoras aumentan los costos del motor y del postratamiento de escape en un 15-20%, lo que reduce los márgenes para los ensambladores de bajo volumen. Las disparidades en el contenido de azufre del diésel entre los estados miembros complican el trabajo de calibración, lo que alarga los ciclos de homologación. Los fabricantes de equipos originales con carteras de reducción catalítica selectiva pueden ganar volumen, pero los actores más pequeños corren el riesgo de salir a medida que las demandas de gasto de capital superan la capacidad del balance.
Carga EV-CV y barrera TCO
A pesar de un crecimiento de tres dígitos, Indonesia registró una penetración de vehículos eléctricos de batería inferior al 5% en 2024, ya que la densidad de carga rápida está por debajo de la expansión metropolitana. Tailandia añadió menos de 600 cargadores públicos a mediados de 2024, lo que generó ansiedad por la autonomía que disuadió a los pequeños operadores de transporte de mercancías. Las baterías aún representan más del 35% del coste del vehículo, lo que prolonga la amortización más allá de los plazos típicos de arrendamiento de tres años. Los programas piloto de intercambio de baterías, impulsados por Isuzu y Mitsubishi, se centran en las rutas de reparto urbanas, pero enfrentan obstáculos relacionados con el arrendamiento de terrenos y la armonización de normas. Sin financiación combinada ni contratos de energía como servicio (EaaS), la adopción generalizada de camiones eléctricos sigue siendo una aspiración.
Análisis de segmento
Por tipo de vehículo: predominio de los vehículos comerciales ligeros en tiempos de electrificación
Los vehículos comerciales ligeros representaron el 55.70 % de la cuota de mercado de vehículos comerciales de la ASEAN en 2025, impulsados por el impulso del reparto de paquetes y las restricciones municipales a los diésel pesados. Se proyecta que los ingresos del segmento se incrementen a un 6.65 % anual hasta 2031, superando al mercado general de vehículos comerciales de la ASEAN. Los competidores chinos introducen camionetas pickup eléctricas que rebajan las ofertas tradicionales en un 20 %, mientras que las empresas japonesas tradicionales contrarrestan el crecimiento con mejoras híbridas suaves. Los centros de consolidación urbana proliferan en torno a Bangkok y Ho Chi Minh, lo que impulsa la demanda de furgonetas equipadas con estanterías de fábrica y paquetes telemáticos.
El grupo de vehículos de servicio mediano atiende nichos de logística de construcción y gestión de residuos, utilizando curvas de par mejoradas y transmisiones automatizadas para sortear la congestión. Los tractores de servicio pesado siguen siendo vitales para los corredores de carga intra-ASEAN, pero su crecimiento se modera a medida que los oleoductos ganan terreno en las rutas continentales. En consecuencia, los fabricantes de chasis que exploran compuestos ligeros y mejoras aerodinámicas aseguran una ventaja competitiva en flotas obsesionadas con la eficiencia de combustible y que buscan una rápida rentabilidad de la inversión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por propulsión: el dominio del motor de combustión interna se enfrenta a la disrupción eléctrica
Los motores de combustión interna representan el 93.85 % del tamaño del mercado de vehículos comerciales de la ASEAN en 2025, pero su participación se reduce a medida que los incentivos políticos influyen en la economía de las flotas. Se prevé que los modelos eléctricos de batería, partiendo de una base baja, registren una tasa de crecimiento anual compuesta (TCAC) del 10.12 % hasta 2031, duplicando así su contribución al mercado de vehículos comerciales de la ASEAN. El programa EV3.5 de Tailandia otorga exenciones de impuestos especiales que reducen los costos de descarga de los fabricantes de equipos originales (OEM), acelerando la incorporación de nuevas líneas de modelos. El objetivo ambicioso de Indonesia de 600,000 2030 vehículos eléctricos para XNUMX impulsa la financiación de proveedores vinculada al suministro nacional de baterías ricas en níquel.
Los híbridos enchufables desempeñan un papel de puente donde las concesiones arancelarias favorecen soluciones bajas en carbono que, a la vez, amplían la autonomía. Los prototipos de pilas de combustible surgen principalmente en proyectos piloto de transporte transfronterizo entre Malasia y Singapur, aprovechando los corredores cortos de hidrógeno desarrollados conjuntamente con las autoridades portuarias. Para quienes se resisten a los motores de combustión interna, el hardware Euro VI y la compatibilidad con diésel sintético se convierten en argumentos de venta, ya que los clientes sopesan el valor de reventa futuro frente a la inversión de capital a corto plazo.
Por aplicación: El liderazgo logístico impulsa la evolución del mercado
La logística y el comercio electrónico generaron el 42.35 % del tamaño del mercado de vehículos comerciales de la ASEAN en 2025 y siguen siendo la mayor fuente de demanda. La integración de software de planificación de rutas, las crecientes expectativas de ocupación y las garantías de plazos de entrega impulsan a los operadores hacia furgonetas ligeras y microcamiones conectados. Se prevé que las flotas de transporte público se expandan a una tasa de crecimiento anual compuesta (TCAC) del 9.20 %, a medida que las licitaciones de autobuses eléctricos a gran escala en Yakarta, Manila y Kuala Lumpur se alinean con las hojas de ruta de cero emisiones netas. La construcción y la minería sustentan una demanda estable de vehículos pesados, especialmente en las zonas de extracción de caliza y níquel vinculadas a la cadena de valor de las baterías.
La mecanización agrícola impulsa picos esporádicos en los pedidos de vehículos de servicio mediano durante los ciclos de cosecha, mientras que las empresas municipales de servicios públicos avalan los camiones de recogida de basura a GNC para cumplir con los estándares de calidad del aire urbano. Surgen oportunidades para la cadena de frío en los sectores farmacéutico y de alimentos perecederos, con la contratación de carrocerías equipadas con frigoríficos y compuestos de aislamiento avanzados. Posteriormente, surgen oportunidades en el mercado de accesorios para modernizaciones telemáticas y programas de garantía puerta a puerta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por configuración de carrocería: los camiones rígidos lideran el crecimiento especializado
Los camiones rígidos y las furgonetas representaron el 45.10 % del mercado de vehículos comerciales de la ASEAN en 2025, favorecidos por su versatilidad y la facilidad para tramitar las licencias. Los fabricantes amplían la oferta de distancias entre ejes para dar cabida a grandes volúmenes de paquetes de comercio electrónico y kits de refrigeración. El segmento refrigerado, con un crecimiento anual compuesto (CAGR) del 10.05 %, se beneficia de la distribución a granel de vacunas y de las exportaciones de mariscos sensibles a la temperatura del delta del Mekong en Vietnam. Las combinaciones de tractocamiones se benefician de la digitalización del Tránsito Aduanero de la ASEAN, pero se enfrentan a retrasos en la armonización de la carga por eje que complican la planificación de la flota transfronteriza.
Las configuraciones de volquetes y volquetes impulsan megaproyectos de infraestructura, con unidades con carrocería de aleación que reducen la tara en 400 kg para transportar mayores cargas útiles. La producción de autobuses y autocares se recupera con la reanudación del turismo interprovincial, impulsada por la importación de baterías libres de impuestos para autobuses urbanos en Indonesia. Los fabricantes que invierten en plataformas de baterías de fácil intercambio y chasis de piso bajo se posicionan como pioneros entre las agencias de transporte que buscan la conformidad con el diseño universal.
Análisis geográfico
Mercado de vehículos comerciales de Tailandia
Tailandia domina el 37.70% del mercado de vehículos comerciales de la ASEAN en 2025, gracias a su producción de 1.8 millones de unidades y a su densa red de proveedores. El paquete de incentivos EV3.5 del gobierno otorga devoluciones de impuestos especiales que atraen a fabricantes de equipos originales chinos como BYD y Foton a un ensamblaje local de 1.4 millones de dólares, lo que profundiza el ecosistema de electrificación del país. Sin embargo, el aumento de los tipos de interés y una caída de las ventas de 11 meses obligan a los concesionarios a mantener un inventario elevado, lo que presiona los márgenes de descuento. La obligatoriedad del diésel Euro 5 a partir de enero de 2024 añade costes de cumplimiento, pero posiciona a Tailandia como un referente regulatorio para el mercado de vehículos comerciales de la ASEAN en general.
Mercado de vehículos comerciales de Indonesia y Singapur
Indonesia representa la oportunidad de volumen en el mercado de vehículos comerciales de la ASEAN, a pesar de una caída del 15.8% en la producción, hasta las 215,362 unidades en 2023. La expansión de las autopistas de peaje y el objetivo de desplegar 41,000 autobuses eléctricos para 2024 refuerzan la demanda a largo plazo de chasis para transporte pesado y público. Los propietarios de flotas prefieren transmisiones robustas que soporten las condiciones de las carreteras archipelágicas, pero las cadenas de suministro de baterías ricas en níquel están impulsando pedidos piloto de camiones eléctricos vinculados a la logística minera. Singapur, aunque pequeño, muestra el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 10.08% hasta 2031, ya que su prohibición de matriculación de diésel, vigente a partir de 2025, impulsa la electrificación de flotas al por mayor. Su alto poder adquisitivo y la fiable capacidad de la red eléctrica convierten a la ciudad-estado en un campo de pruebas para programas piloto de software inalámbrico y reparto autónomo.
Mercado de vehículos comerciales de la ASEAN
Las ventas de vehículos ligeros en Vietnam aumentaron un 1% en el primer trimestre de 2025, y nuevos participantes como Chery y Geely han puesto en marcha plantas CKD que impulsan la producción nacional de chasis comerciales. La política industrial del gobierno apoya la incursión de VinFast en el mercado de camiones eléctricos, lo que posiciona al país para captar una mayor cuota del mercado de vehículos comerciales de la ASEAN, que se prevé alcance los 24 millones de dólares para 66.33. Malasia disfruta de ventajas en los corredores comerciales entre Tailandia y Singapur; sin embargo, las prohibiciones en las autopistas del valle de Klang en hora punta a partir de febrero de 2031 redirigen la demanda hacia camiones rígidos más pequeños. Filipinas aprovecha las importaciones de vehículos eléctricos libres de impuestos y las exenciones fiscales para atraer proyectos de ensamblaje, mientras que la nueva línea de camionetas Toyota Tsusho de Camboya ilustra la incipiente localización que se extiende a las economías más pequeñas.
Panorama regulatorio
La normativa de la ASEAN sobre vehículos comerciales se está volviendo más estricta en materia de emisiones y seguridad, al tiempo que avanza hacia la armonización regional. Tailandia implementó las especificaciones Euro 5 para diésel en enero de 2024 y anunció que cumpliría con la norma Euro VI a más tardar en 2030, mientras que los miembros de la ASEAN están armonizando cada vez más las normas técnicas a través del Acuerdo de Reconocimiento Mutuo de la ASEAN (APMRA) para Productos Automotrices, basado en el reconocimiento de los resultados de las pruebas e inspecciones según 19 reglamentos de la CEPE de la ONU.
En 2026, la normativa nacional también se centró en la digitalización del cumplimiento y las restricciones operativas. Singapur amplió el apoyo a la demanda para la electrificación a través del Plan de Emisiones Cero para Vehículos Pesados (HVZES) a partir de enero de 2026 para vehículos pesados y autobuses de más de 3,500 kg de peso máximo autorizado, y exigió el cumplimiento de la Fase 2 de la norma UN R51-03 sobre ruido para vehículos de mercancías recién matriculados a partir de abril de 2026. Vietnam también introdujo requisitos técnicos y de importación adicionales, incluido el uso del sistema nacional de ventanilla única (VNSIS) para la predeclaración de camiones pesados y vehículos de uso especial (72 horas antes de la llegada), lo que reforzó la importancia de la precisión de la documentación y la preparación de los procesos fronterizos para los operadores e importadores transfronterizos.
Análisis de la cadena de valor
La cadena de valor de los vehículos comerciales de la ASEAN se basa en centros de fabricación regionales y el movimiento transfronterizo de piezas, respaldado por las disposiciones del Área de Libre Comercio de la ASEAN. Tailandia sigue siendo una base clave de producción y exportación, mientras que Indonesia, Malasia, Vietnam y Filipinas amplían el ensamblaje local y, cada vez más, la actividad de componentes vinculados a la electrificación, a medida que los fabricantes de equipos originales y los proveedores pasan de modelos de importación pura a un abastecimiento regionalizado y a la circulación de kits de piezas desmontadas (CKD).
La homologación y la armonización de estándares se están volviendo más operativas en toda la cadena de valor. En noviembre de 2025, el Comité Automotriz de la ASEAN respaldó las directrices para la implementación del Acuerdo de Reconocimiento Mutuo de la ASEAN sobre Homologación de Productos Automotrices (APMRA) a través del Comité Consultivo de la ASEAN para Estándares y Calidad (ACCSQ), lo que apoya el intercambio de resultados de pruebas y reduce el rediseño y las nuevas pruebas entre los estados miembros. En la fase posterior, las redes de distribución y servicio enfrentan limitaciones debido a la congestión portuaria, la capacidad RoRo especializada limitada y los procesos aduaneros desiguales, mientras que la transición hacia sistemas de propulsión mixtos (ICE, híbridos, BEV) agrega complejidad a la logística de entrada (baterías, gestión térmica, electrónica de potencia) y aumenta los requisitos de preparación del mercado de repuestos para sistemas de propulsión avanzados.
Panorama competitivo
El mercado de vehículos comerciales de la ASEAN sigue estando moderadamente concentrado. Los fabricantes japoneses Isuzu y Toyota han dominado durante mucho tiempo las redes de ensamblaje, pero los crecientes subsidios a las baterías y las exenciones arancelarias ahora erosionan su poder de fijación de precios. Toyota informó de una caída de ventas del 26.2% para 2024 en Tailandia [4] “2024 Sales Performance Release,””, Toyota Motor Thailand, toyota.co.th , mientras que las entregas de camionetas de Isuzu cayeron un 21% interanual en abril de 2024, lo que subraya la presión sobre las carteras tradicionales. Para recuperar el impulso, Toyota y Daimler están fusionando las operaciones de Hino y Fuso en un único holding previsto para cotizar en 2026, aunando la I+D para camiones de cero emisiones.
Los competidores chinos implementan baterías rentables y plantas locales para consolidarse. BYD invirtió 486 millones de dólares en una planta de Rayong y ya se ha asegurado más de un tercio del segmento de camiones eléctricos de Tailandia. Foton registró su vehículo extranjero número un millón en Tailandia en noviembre de 2024, lo que indica una escala que respalda programas de garantía agresivos y ofertas de financiación de flotas. Estos participantes aprovechan los privilegios de la Zona de Libre Comercio de la ASEAN para enviar kits transfronterizos, acortando los plazos de entrega y aumentando las tasas de localización que diluyen la ventaja de los operadores tradicionales. Su ascenso impulsa la compresión de precios en el segmento de vehículos comerciales ligeros, pero a la vez acelera la difusión de la tecnología en el mercado general de vehículos comerciales de la ASEAN.
Las empresas europeas Daimler Truck, Volvo y Scania se centran en tractores pesados de alto margen y en corredores piloto de hidrógeno que conectan Malasia y Singapur. La alianza de Daimler Truck con Toyota también busca fortalecer su poder adquisitivo para sensores de conducción autónoma y celdas de batería. Los fabricantes de equipos originales indios Ashok Leyland y Tata Motors buscan nichos de mercado en desarrollo combinando la fabricación por contrato tailandesa con nuevas colaboraciones para el intercambio de baterías, aliviando así la ansiedad por la autonomía en las flotas de pymes. En el ámbito de la distribución, los concesionarios amplían las unidades de servicio móvil y las plataformas de mantenimiento predictivo para defender su cuota de mercado de posventa a medida que las actualizaciones de software inalámbricas se convierten en estándar. Las startups de leasing fintech combinan seguros basados en el uso y la monetización de créditos de carbono, lo que aumenta la rotación de clientes y reduce las barreras de entrada para los pequeños transportistas interesados en unirse al mercado de vehículos comerciales de la ASEAN.
Líderes de la industria de vehículos comerciales de la ASEAN
Isuzu Motors Ltd.
Toyota Motor Corporation
Camiones UD
Ford Motor Company
ab volvo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: PT Toyota Motor Manufacturing Indonesia (TMMIN) y CATL anunciaron una colaboración que incluye una inversión de aproximadamente 80 millones de dólares para ampliar la capacidad de producción local de baterías para vehículos eléctricos en Indonesia. Esta iniciativa fomenta el abastecimiento local de baterías para vehículos eléctricos y refuerza el papel de Indonesia en las cadenas de suministro regionales, lo que influye en la rentabilidad de las flotas comerciales eléctricas.
- Julio de 2025: Isuzu anunció una reestructuración de su cadena de suministro de camiones medianos y pesados, que incluye cambios en la asignación de la producción dentro de su marco de cooperación estratégica. Esta medida se centra en la eficiencia de la fabricación y la planificación de plataformas para los mercados asiáticos, con repercusiones en la disponibilidad de modelos y el soporte de repuestos en todo el sudeste asiático.
- Julio de 2024: BYD inauguró su primera fábrica en el sudeste asiático, en Rayong, Tailandia, gracias a una inversión de 486 millones de dólares. La producción local fortalece la competitividad de precios frente a las importaciones y acelera la disponibilidad regional de vehículos comerciales electrificados a través de las rutas comerciales de la ASEAN.
Alcance y metodología
Un vehículo comercial está autorizado para transportar mercancías o materiales en lugar de pasajeros. Los vehículos comerciales de tamaño ligero a mediano se utilizan para transportar mercancías relativamente ligeras.
El mercado de vehículos comerciales de la ASEAN está segmentado por tipo de vehículo, propulsión y país. Por tipo de vehículo, el mercado está segmentado en vehículos comerciales ligeros, vehículos comerciales de servicio mediano y vehículos comerciales de servicio pesado. Por propulsión, el mercado está segmentado en motores de combustión interna, vehículos eléctricos de batería, vehículos eléctricos híbridos enchufables y vehículos eléctricos de pila de combustible. Por país, el mercado está segmentado en Indonesia, Tailandia, Vietnam, Singapur, Malasia, Filipinas y el resto de la ASEAN. El informe ofrece el tamaño del mercado y las previsiones para todos los segmentos anteriores en valor (USD) y volumen (unidades).
Por tipo de vehículo
| Vehículos comerciales ligeros |
| Vehículos comerciales de servicio mediano |
| Vehículos Comerciales de Trabajo Pesado |
Por propulsión
| Motor de combustión interna |
| Vehículo eléctrico a batería |
| Vehículo eléctrico híbrido enchufable |
| Vehículo eléctrico de pila de combustible |
Por aplicación/uso final
| Logística y Entrega de Comercio Electrónico |
| Construcción y minería |
| Agricultura y Bosques |
| Transporte público (autobús y autocar) |
| Servicios públicos y servicios municipales |
Por configuración corporal (NUEVO)
| Camión rígido y furgoneta |
| Trailer tractor |
| autobús y autocar |
| Volquete y volquete |
| Refrigerado |
Por país
| Indonesia |
| Thailand |
| Vietnam |
| Malaysia |
| Philippines |
| Singapore |
| Resto de los países de la ASEAN |
| Por tipo de vehículo | Vehículos comerciales ligeros |
| Vehículos comerciales de servicio mediano | |
| Vehículos Comerciales de Trabajo Pesado | |
| Por propulsión | Motor de combustión interna |
| Vehículo eléctrico a batería | |
| Vehículo eléctrico híbrido enchufable | |
| Vehículo eléctrico de pila de combustible | |
| Por aplicación/uso final | Logística y Entrega de Comercio Electrónico |
| Construcción y minería | |
| Agricultura y Bosques | |
| Transporte público (autobús y autocar) | |
| Servicios públicos y servicios municipales | |
| Por configuración corporal (NUEVO) | Camión rígido y furgoneta |
| Trailer tractor | |
| autobús y autocar | |
| Volquete y volquete | |
| Refrigerado | |
| Por país | Indonesia |
| Thailand | |
| Vietnam | |
| Malaysia | |
| Philippines | |
| Singapore | |
| Resto de los países de la ASEAN |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de vehículos comerciales de la ASEAN?
El mercado está valorado en 49.89 millones de dólares en 2026 y se proyecta que alcance los 66.33 millones de dólares en 2031.
¿Qué segmento tiene la mayor participación en el mercado de vehículos comerciales de la ASEAN?
Los vehículos comerciales ligeros lideran con una participación del 55.70% en 2025, impulsados por la demanda del comercio electrónico y la entrega urbana.
¿Qué tan rápido están creciendo los vehículos comerciales eléctricos en la ASEAN?
Se espera que los modelos eléctricos a batería registren una tasa de crecimiento anual compuesta (CAGR) del 10.12 % hasta 2031, lo que los convierte en la categoría de propulsión de más rápido crecimiento.
¿Cómo afectarán las normas de emisiones más estrictas al mercado?
Las regulaciones alineadas con Euro VI aumentarán los costos de cumplimiento, lo que potencialmente impulsará la consolidación a medida que los ensambladores más pequeños luchan por financiar actualizaciones de tecnología limpia.
¿Cuáles son los principales retos para la electrificación de las flotas comerciales?
La infraestructura de carga limitada, el mayor costo inicial del vehículo y el soporte posventa fragmentado ralentizan la adopción a pesar de los incentivos políticos.


