

Tamaño y cuota de mercado de los servicios de restauración tras desastres en la ASEAN
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 0.72 mil millones |
| Tamaño del mercado (2031) | USD 0.98 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.36% CAGR |
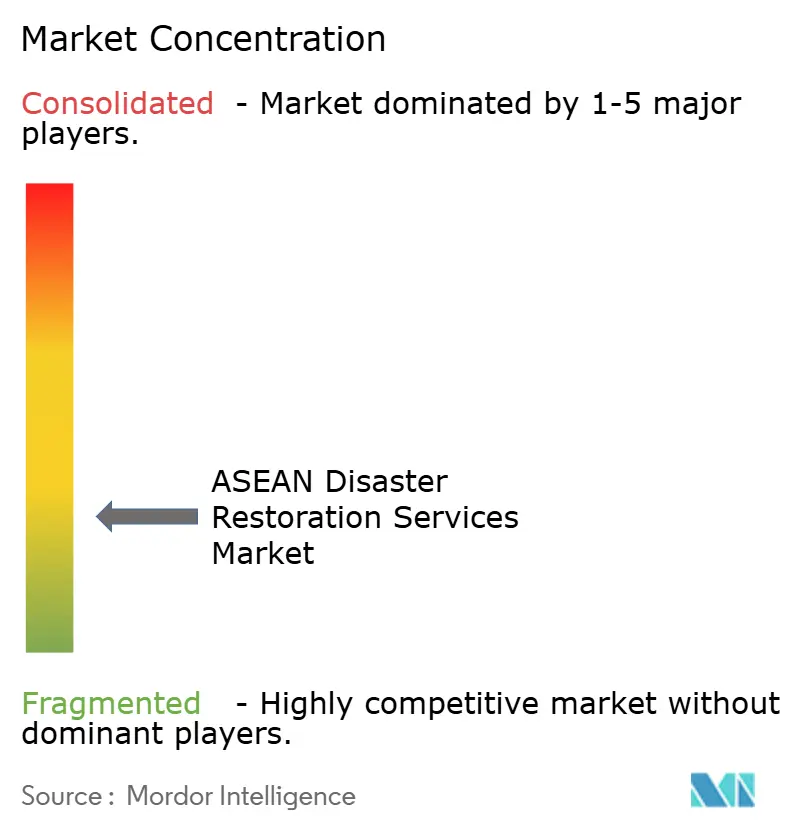
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de restauración tras desastres en la ASEAN realizado por Mordor Intelligence.
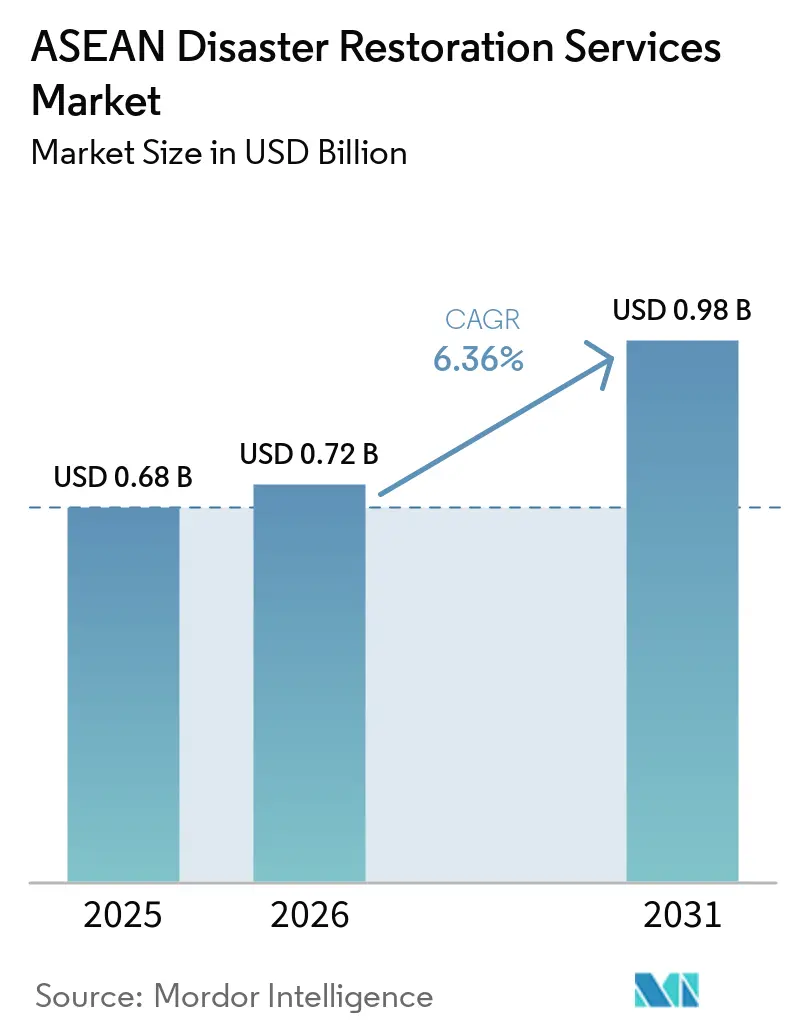
El mercado de servicios de restauración tras desastres en la ASEAN se valoró en 0.68 millones de dólares en 2025 y se estima que crecerá de 0.72 millones de dólares en 2026 a 0.98 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.36% durante el período de previsión (2026-2031).
Las inundaciones, tifones, tormentas y los daños causados por el agua siguen siendo la principal fuente de demanda en toda la región, ya que afectan tanto a los edificios como a los bienes necesarios para el funcionamiento de hogares y negocios. El mercado de servicios de restauración tras desastres de la ASEAN también se beneficia a medida que los activos urbanos e industriales se concentran en zonas expuestas, lo que aumenta el valor de los trabajos de recuperación tras un evento destructivo y la necesidad de contratistas especializados con equipos fiables y personal capacitado en las zonas afectadas, los grupos de propiedades y los centros operativos esenciales. Los programas formales de seguros y de recuperación pública están estructurando la selección de contratistas en varios países, especialmente donde se requieren trabajos técnicos documentados, tiempos de respuesta definidos y requisitos de cualificación formales. Las redes internacionales están mejor posicionadas para gestionar pérdidas industriales complejas, mientras que los proveedores locales siguen siendo importantes para proyectos residenciales y comerciales de menor envergadura que valoran el precio, la proximidad, el servicio local habitual y las relaciones directas con los propietarios. La escasez de personal, el acceso limitado a equipos, la penetración desigual de los seguros y las reparaciones informales siguen limitando la conversión de los daños físicos causados por desastres en ingresos formales por restauración, especialmente en ciudades secundarias e islas tras los graves desastres regionales que se producen cada año.
Conclusiones clave del informe
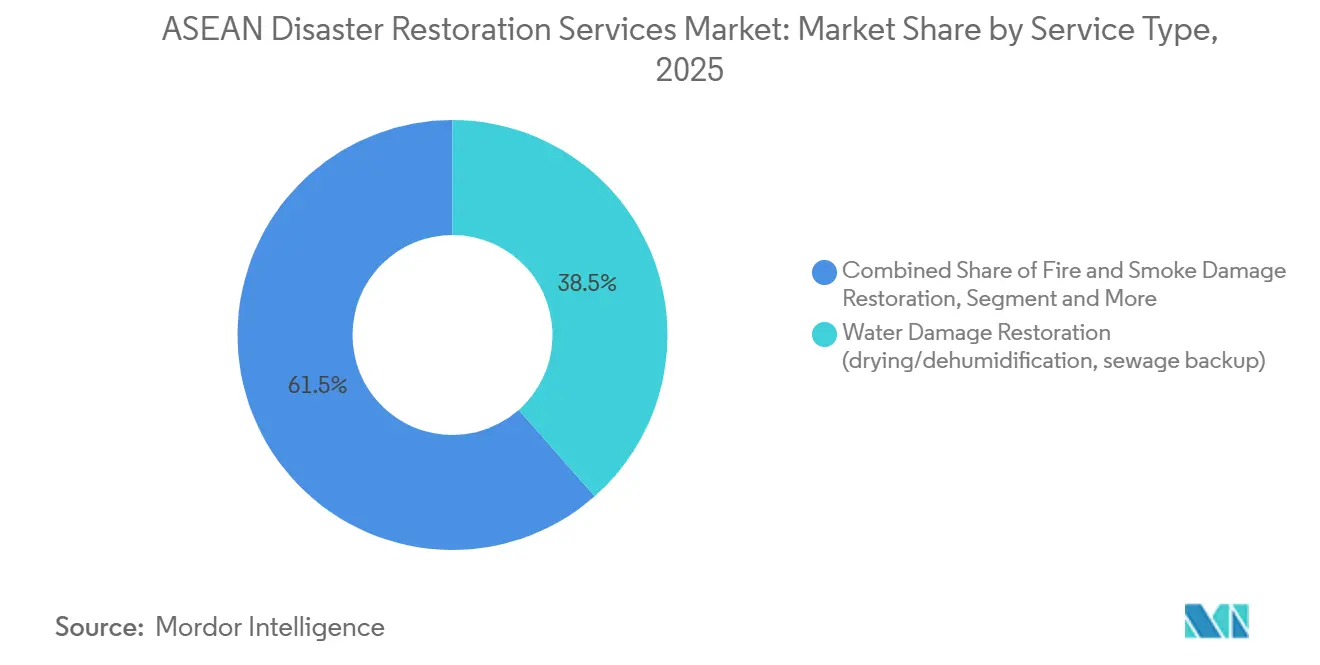
- Por tipo de servicio, la restauración de daños por agua representó el 38.5% del tamaño del mercado de servicios de restauración de desastres de la ASEAN en 2025, mientras que se prevé que la categoría "otros" se expanda a una tasa de crecimiento anual compuesta (CAGR) del 7.3% hasta 2031.
- Por aplicación, los clientes comerciales e industriales representaron el 54.0% de la cuota de mercado de los servicios de restauración tras desastres en la ASEAN en 2025, mientras que se prevé que la restauración residencial crezca a una tasa de crecimiento anual compuesta del 7.1% hasta 2031.
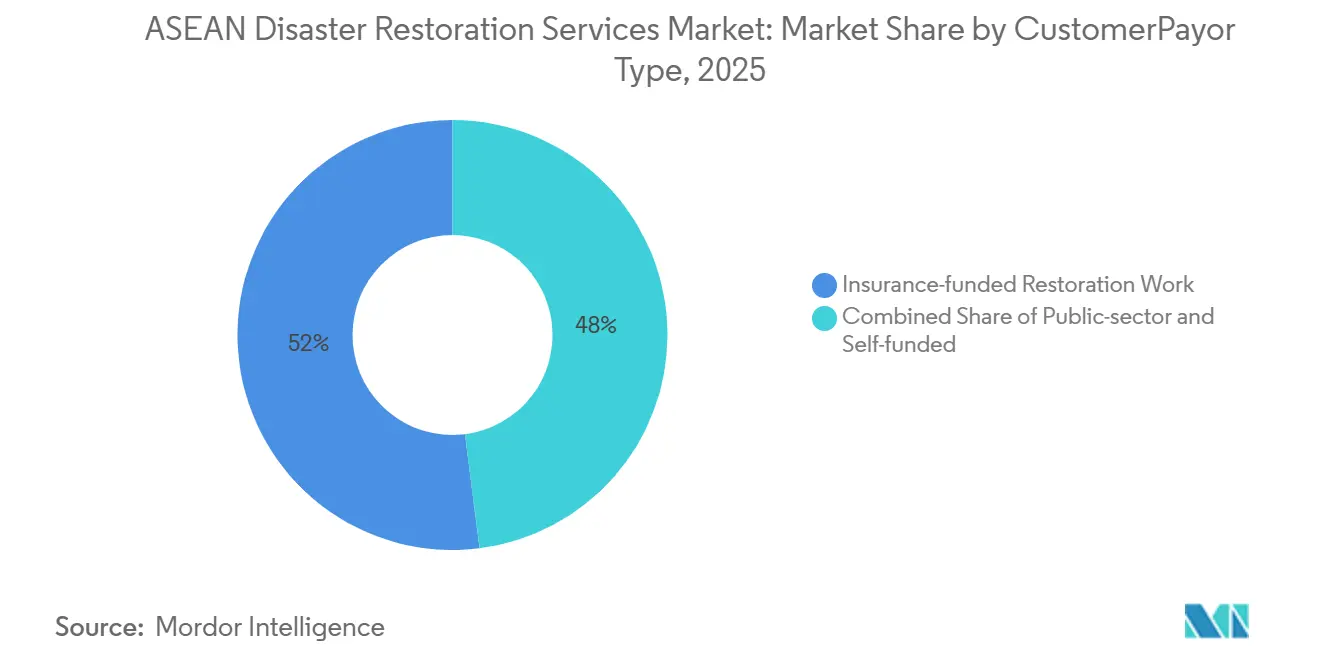
- Por tipo de cliente y pagador, los trabajos financiados por seguros representaron el 52.0% del tamaño del mercado de servicios de restauración tras desastres de la ASEAN en 2025, mientras que se prevé que los trabajos financiados por el sector público y el gobierno crezcan a una tasa de crecimiento anual compuesta del 7.6% hasta 2031.
- Geográficamente, Indonesia acaparó el 27% de los ingresos del mercado en 2025, mientras que se prevé que el resto de la ASEAN crezca a una tasa de crecimiento anual compuesta del 6.8% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios de restauración tras desastres en la ASEAN
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las pérdidas por inundaciones, tifones y fenómenos meteorológicos extremos | + 2.1% | Indonesia, Filipinas, Vietnam, Tailandia, Malasia | Corto plazo (≤ 2 años) |
| Urbanización y concentración de propiedades de alto valor. | + 1.4% | Indonesia, Vietnam, Filipinas, Tailandia | Mediano plazo (2-4 años) |
| Expansión industrial, logística y de infraestructura crítica | + 1.1% | Malasia, Vietnam, Indonesia, Tailandia | Mediano plazo (2-4 años) |
| Aumento de la demanda de productos vinculados a seguros y profesionalización de las reclamaciones | + 0.8% | Singapur, Malasia, Tailandia, Filipinas | Mediano plazo (2-4 años) |
| Adopción de la evaluación digital de daños y el monitoreo de la humedad | + 0.5% | ASEAN, con avances iniciales en Singapur, Malasia y las zonas urbanas de Vietnam. | Largo plazo (≥ 4 años) |
| Deficiencias en la capacidad de especialistas en ciudades e islas secundarias. | + 0.3% | Ciudades secundarias de Indonesia, Filipinas y Vietnam | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las pérdidas por inundaciones, tifones y fenómenos meteorológicos extremos
Las inundaciones, los tifones y las tormentas tropicales generan la demanda más directa en el mercado de servicios de restauración tras desastres de la ASEAN, ya que el agua, el viento y los escombros pueden afectar edificios en varios países durante la misma temporada. Los eventos consecutivos pueden saturar el suelo y someter las defensas contra inundaciones a una presión prolongada, lo que hace que las propiedades sean más vulnerables a nuevas filtraciones de agua. Este patrón puede dañar más edificios, ampliar la zona afectada y dificultar el acceso a viviendas, locales comerciales, instalaciones industriales e infraestructura pública. Los equipos de restauración deben entonces gestionar el secado, la deshumidificación, la eliminación de escombros, la limpieza y los trabajos posteriores para eliminar el moho en múltiples ubicaciones, con tiempo y personal limitados. El mercado de servicios de restauración tras desastres de la ASEAN se ve afectado no solo por la cantidad de eventos, sino también por su momento, ubicación y si ocurren en rápida sucesión. Los intervalos cortos entre desastres pueden sobrecargar a los equipos, prolongar los plazos de finalización, retrasar el acceso a los equipos y aumentar el costo del trabajo requerido en cada estructura dañada.
Urbanización y creciente concentración de propiedades de alto valor.
El desarrollo urbano concentra valiosos inmuebles residenciales, comerciales e industriales en zonas costeras y ribereñas expuestas a inundaciones y tormentas recurrentes. Esta concentración eleva el costo de la restauración de un distrito afectado tras un evento severo, ya que un mayor número de propiedades y ocupantes pueden verse afectados simultáneamente. Yakarta ilustra este problema, pues gran parte de la actividad económica de Indonesia se concentra en su área metropolitana, donde las inundaciones pueden afectar a una amplia gama de bienes. Los condominios de alto valor y las residencias de marca incorporan materiales, acabados, accesorios y mobiliario especializados que requieren una recuperación más minuciosa que las reparaciones básicas. Por lo tanto, el mercado de servicios de restauración tras desastres de la ASEAN se ve impulsado por el creciente valor de los bienes en riesgo, más que por la frecuencia de los eventos. Una mayor densidad de viviendas también puede aumentar el número de hogares que necesitan servicios profesionales de eliminación de agua, limpieza, secado y eliminación de moho tras las inundaciones en el vecindario.
Expansión industrial, logística y de infraestructura crítica
Los parques industriales, almacenes, centros de datos y plantas de fabricación avanzada se están expandiendo por toda la ASEAN, incorporando cada vez más instalaciones de gran tamaño con requisitos operativos complejos. Estas instalaciones contienen maquinaria, electrónica sensible, entornos controlados y sistemas que no pueden restaurarse únicamente mediante métodos de reparación convencionales. La interrupción de la actividad empresarial puede ser significativa cuando una instalación permanece cerrada tras daños por inundaciones, incendios o tormentas, ya que el tiempo de inactividad puede afectar a la producción, el inventario, la logística y los compromisos contractuales. La Zona Económica Especial Johor-Singapur de Malasia ha atraído 66.1 millones de MYR (16.31 millones de USD) en compromisos de inversión hasta finales de 2025, lo que incrementa la concentración de activos industriales expuestos. El mercado de servicios de restauración tras desastres de la ASEAN se beneficia cuando los operadores necesitan secado con control climático, control de la contaminación, evaluación documentada y recuperación de equipos técnicos. Estos requisitos favorecen a los proveedores que pueden cumplir con las estrictas condiciones del sitio, los requisitos de las aseguradoras y la necesidad de restablecer las operaciones con un mínimo de daños adicionales.
Aumento de la demanda de productos vinculados a seguros y profesionalización de las reclamaciones
Las aseguradoras y los peritos de siniestros utilizan cada vez más redes de contratistas preferidos para mejorar el cumplimiento técnico, la velocidad de respuesta, la documentación del servicio y la comunicación con los asegurados. Estos acuerdos brindan a las empresas de restauración calificadas una ruta más predecible para los encargos después de un siniestro, particularmente en reclamaciones comerciales y residenciales de alto valor. Singapur y Tailandia ofrecen ejemplos más desarrollados de prácticas formales de seguros no de vida en la región. [1] Secretaría de la ASEAN, “Financiamiento y seguros contra riesgos de desastre en el sudeste asiático: tendencias, desafíos y enfoques estratégicos”, Secretaría de la ASEAN, asean.org El mercado de servicios de restauración de desastres de la ASEAN puede beneficiarse cuando las aseguradoras involucran a los socios de restauración en una etapa temprana del proceso de reclamaciones, antes de que los daños adicionales por humedad o la interrupción del negocio aumenten los costos. Este enfoque puede limitar los daños adicionales a la propiedad, proporcionar un alcance de trabajo más claro y ayudar a las aseguradoras a controlar el costo final de una reclamación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Penetración desigual de los seguros y carga de gastos directos. | -1.3% | Indonesia, Vietnam, Myanmar, Camboya, Laos | Corto plazo (≤ 2 años) |
| Escasez de técnicos certificados y equipos de respuesta ante catástrofes | -0.9% | Mercados centrales de la ASEAN, con déficits agudos en ciudades e islas secundarias. | Mediano plazo (2-4 años) |
| Competencia informal fragmentada y estándares de servicio inconsistentes. | -0.6% | Indonesia, Filipinas, Vietnam, Myanmar | Mediano plazo (2-4 años) |
| Movilización, dependencia de las importaciones y cuellos de botella en el suministro de equipos | -0.5% | Las islas exteriores de Indonesia, Filipinas y Myanmar | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Penetración desigual de los seguros y elevada carga de gastos directos.
La baja penetración de los seguros limita la proporción de los daños causados por desastres que pueden convertirse en proyectos formales de restauración. La Secretaría de la ASEAN informó que las tasas de penetración para 2025 oscilaron entre el 0.24 % en Myanmar y el 9.9 % en Singapur. Indonesia, Vietnam y Filipinas se mantuvieron por debajo de los niveles observados en mercados de seguros más maduros. En consecuencia, muchos hogares y pequeñas empresas afectadas dependen de pagos directos o reparaciones informales. Las pérdidas anuales promedio por desastres en Indonesia alcanzaron los 31.2 millones de dólares, mientras que la capacidad de financiación pública fue de 750 millones de dólares. El mercado de servicios de restauración de desastres de la ASEAN sigue siendo limitado, ya que la financiación para la recuperación no alcanza para cubrir los trabajos de restauración certificados.
Escasez de técnicos certificados y equipos de respuesta ante catástrofes
Con frecuencia, no se dispone de técnicos cualificados cuando se producen múltiples desastres en varios países a la vez. La evaluación de RedR UK de 2025 tras el terremoto de Myanmar identificó escasez de ingenieros, evaluadores, supervisores, albañiles y carpinteros. Esta brecha es más pronunciada en ciudades secundarias, islas y zonas con sistemas de formación formal limitados. El despliegue transfronterizo también resulta difícil debido a la fragmentación del reconocimiento de la competencia laboral en la ASEAN. [2] Organización Internacional del Trabajo, «Promoción de la movilidad, el reconocimiento y el desarrollo de las competencias en la ASEAN», Organización Internacional del Trabajo, ilo.org El mercado de servicios de restauración tras desastres en la ASEAN puede sufrir pérdidas de trabajo cuando no llegan equipos capacitados ni el equipamiento adecuado durante la fase inicial de recuperación. La escasez de mano de obra también eleva el coste de mantener equipos cualificados durante todo el año.
Análisis de segmento
Por tipo de servicio: Los daños por agua lideran el mercado, mientras que la restauración de contenidos se expande.
La restauración de daños por agua representó el 38.5 % de la cuota de mercado de servicios de restauración de desastres en la ASEAN en 2025, convirtiéndose en la categoría de servicios más importante de la región. Las inundaciones y los tifones generan una necesidad constante de secado, deshumidificación, limpieza y prevención de moho tras la entrada de agua en hogares, lugares de trabajo y edificios públicos. La intrusión de agua puede afectar estructuras, acabados, muebles, sistemas eléctricos, materiales almacenados y espacios interiores en el mismo lugar. Estas pérdidas relacionadas aumentan el alcance del trabajo tras un solo evento y requieren intervención antes de que la humedad provoque un mayor deterioro. Indonesia registró al menos 604 muertes relacionadas con inundaciones hasta diciembre de 2025, lo que refleja la continua gravedad de la exposición a inundaciones en las comunidades afectadas. Los clientes comerciales suelen necesitar una recuperación rápida, ya que el cierre de instalaciones puede interrumpir los programas de producción, la gestión de inventarios, la logística y el servicio al cliente. Los servicios de incendios y humo siguen siendo relevantes cuando los fallos eléctricos o la activación de los sistemas de extinción generan pérdidas combinadas con los daños por agua. La remediación de moho se realiza tras los daños por agua en condiciones de humedad y puede generar trabajo adicional una vez finalizada la respuesta inicial de emergencia. Por lo tanto, el sector de servicios de restauración tras desastres de la ASEAN debe combinar el trabajo urgente sobre el terreno con una labor de recuperación posterior y detallada.
La categoría "Otros", que incluye la restauración de contenidos, el embalaje, la limpieza y el almacenamiento, se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.3 % hasta 2031. El aumento del valor de los contenidos domésticos y comerciales hace que la restauración sea más atractiva que la sustitución en reclamaciones donde los artículos dañados aún son recuperables. Los aparatos electrónicos, electrodomésticos, documentos, inventario almacenado y equipos comerciales especializados pueden requerir manipulación, evaluación, limpieza y recuperación por separado. Los servicios de embalaje también protegen los contenidos móviles mientras se realiza el secado y la reparación estructural dentro de la propiedad afectada. La documentación digital puede facilitar el registro de los artículos dañados, el mantenimiento de un expediente de reclamación claro y el apoyo a las liquidaciones de seguros. El Plan Maestro Digital de la ASEAN apoya un mayor uso de sistemas digitales que pueden mejorar los procesos de gestión de desastres y el intercambio de información. El mercado de servicios de restauración de desastres de la ASEAN tiene margen para desarrollar la recuperación especializada de documentos y aparatos electrónicos cuando los clientes tienen posesiones de mayor valor o registros críticos para el negocio. Dichos servicios son especialmente relevantes para instalaciones industriales, operaciones logísticas y empresas con gran cantidad de datos y equipos sensibles. Los proveedores de servicios pueden diferenciarse cuando pueden restaurar tanto el edificio como los contenidos que contiene con una gestión coordinada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El trabajo comercial e industrial genera la mayor parte de los ingresos.
Los clientes comerciales e industriales representaron el 54.0% del tamaño del mercado de servicios de restauración de desastres de la ASEAN en 2025, lo que le otorgó a esta aplicación la posición de ingresos más grande. Sus mayores valores de pérdida reflejan el costo de recuperar maquinaria, inventario, electrónica sensible, sistemas de construcción y áreas operativas después de un evento dañino. Las plantas de semiconductores, almacenes, instalaciones de procesamiento de alimentos y centros de datos pueden enfrentar altos costos durante el tiempo de inactividad porque las operaciones, los cronogramas de suministro y los compromisos con los clientes se ven interrumpidos. Los planes de restauración para estos sitios pueden requerir secado controlado, documentación cuidadosa y controles de contaminación específicos que el trabajo de reparación general puede no proporcionar. Los plazos contractuales pueden aumentar la presión para que las instalaciones vuelvan a operar mientras se protege el equipo, los materiales y la seguridad del sitio. La Autoridad de Edificación y Construcción de Singapur y la Junta de Desarrollo de la Industria de la Construcción de Malasia establecen expectativas de calidad para el trabajo de contratistas formales. [3] Autoridad de Edificación y Construcción, “Contratistas registrados y constructores con licencia”, Autoridad de Edificación y Construcción, bca.gov.sg Estos requisitos pueden reforzar el papel de los proveedores capacitados en el trabajo comercial asegurado donde el cumplimiento y los registros son importantes. El mercado de servicios de restauración tras desastres en la ASEAN se ve favorecido cuando los propietarios industriales valoran la rapidez, la documentación, la competencia técnica y la minimización del tiempo de inactividad. Las grandes instalaciones también pueden requerir una estrecha coordinación entre aseguradoras, peritos de siniestros, equipos de gestión de obra, especialistas en equipos y cuadrillas de restauración.
Se prevé que la restauración residencial crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.1 % hasta 2031. La densidad de viviendas urbanas aumenta el número de hogares expuestos cuando las inundaciones afectan a un vecindario, un sistema de drenaje o un corredor fluvial cercano. La adopción gradual de seguros para propietarios de viviendas puede convertir una mayor actividad de reparación en trabajo formal contratado con alcances y documentación más claros. Vietnam informó de más de 337,000 viviendas derrumbadas, arrasadas o gravemente dañadas durante las fuertes tormentas de 2025. Filipinas también informó de más de 531,000 viviendas dañadas o destruidas por los tifones Kalmaegi y Fengshen en 2025. Muchos hogares siguen recurriendo a proveedores de reparación locales porque la cobertura formal sigue siendo limitada y los costes inmediatos de reparación pueden ser difíciles de financiar. Los programas de vivienda posdesastre con apoyo gubernamental pueden añadir una vía de contratación más formal en Indonesia y Vietnam tras grandes desastres. El mercado de servicios de restauración de desastres de la ASEAN puede expandirse cuando estos programas requieran trabajo documentado, cualificado y oportuno en múltiples viviendas dañadas. La demanda residencial sigue siendo más sensible al precio que la demanda comercial, pero su amplia base de clientes ofrece una importante oportunidad a largo plazo.
Por tipo de cliente y pagador: El trabajo financiado por seguros lidera mientras crece la financiación pública.
En 2025, los proyectos financiados por aseguradoras representaron el 52.0 % de la cuota de mercado de los servicios de restauración tras desastres en la ASEAN, situando el trabajo dirigido por las aseguradoras en el centro de la demanda regional formal. Las redes de proveedores preferenciales y las relaciones con los peritos de siniestros hacen que este trabajo sea más formal, repetible y dependiente de un desempeño de servicio demostrado. Tailandia reportó una penetración del 5.5 % en seguros no de vida, y Malasia reportó un 5 % en la revisión de 2025 de la Secretaría de la ASEAN. La penetración del 9.9 % en Singapur lo convirtió en un punto de referencia regional para los servicios más técnicos respaldados por las aseguradoras y las expectativas de los contratistas. Las aseguradoras suelen necesitar contratistas que puedan documentar los daños, responder con rapidez y cumplir con los estándares técnicos y de presentación de informes especificados. El trabajo autofinanciado atiende a hogares y pequeñas empresas fuera de las redes de seguros, particularmente donde la cobertura no está disponible o es insuficiente. Este trabajo puede ser más sensible al precio y puede requerir especificaciones de servicio menos formales, incluso cuando el daño físico es sustancial. La industria de servicios de restauración tras desastres en la ASEAN está marcada por la diferencia entre estas dos vías de trabajo y sus diferentes requisitos de contratación. Los proveedores que trabajan con aseguradoras pueden obtener referencias constantes, pero deben mantener la calidad, la capacidad de respuesta y las prácticas de documentación requeridas.
Se prevé que la restauración financiada por el sector público y el gobierno crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.6 % hasta 2031. Los gobiernos están incrementando el uso de marcos formales de recuperación tras grandes desastres que afectan a la infraestructura, la vivienda, los sistemas de agua y las instalaciones públicas. La empresa indonesia PT Hutama Karya inició trabajos de recuperación acelerada para carreteras y sistemas de agua en Aceh en diciembre de 2025. Su trabajo abarcó 28 ubicaciones de proyectos y alcanzó un progreso físico del 58.78 % en agosto de 2026. La contratación pública puede cubrir carreteras dañadas, infraestructura hídrica, instalaciones comunitarias y requisitos de reconstrucción que se extienden por las zonas afectadas. Filipinas cuenta con mecanismos de reducción del riesgo de desastres que incluyen herramientas de financiación de respuesta rápida para las necesidades de recuperación. Vietnam también ha manifestado su intención de mejorar la cobertura de recuperación más allá de la proporción históricamente financiada por el gobierno. El mercado de servicios de restauración de desastres de la ASEAN puede beneficiarse de licitaciones más formales, presupuestos de recuperación definidos y una contratación que favorezca a los contratistas cualificados. Las obras públicas pueden implicar largos ciclos de contratación, pero ofrecen una vía para proyectos más grandes en múltiples ubicaciones con objetivos de recuperación pública definidos.
Análisis geográfico
Indonesia ostentaba el 27% de la cuota de mercado de servicios de restauración tras desastres de la ASEAN en 2025, gracias a su gran población, su amplia exposición a desastres y la necesidad generalizada de servicios de recuperación en numerosas islas. La Secretaría de la ASEAN informó de pérdidas anuales promedio por desastres de 31.200 millones de dólares en Indonesia, frente a una capacidad de financiación pública de 750 millones de dólares, lo que deja gran parte del trabajo de recuperación fuera de los canales de financiación formales. Esta brecha perpetúa las prácticas de reparación informales, aunque los daños causados por inundaciones y deslizamientos de tierra siguen generando una demanda constante de secado, limpieza, reparación estructural y control de moho. Su geografía dispersa dificulta el despliegue de equipos y maquinaria especializada, especialmente tras eventos generalizados que afectan a más de una localidad. Filipinas también se enfrentó a pérdidas anuales promedio por desastres de 20.800 millones de dólares, y su actividad recurrente de tifones continúa afectando a hogares, negocios e instalaciones públicas en las zonas expuestas.
Vietnam registró pérdidas anuales promedio por desastres de 11.4 millones de dólares en la evaluación de 2025 de la Secretaría de la ASEAN, mientras que su creciente base manufacturera, logística y electrónica está aumentando el valor de los bienes expuestos a daños por agua y tormentas. La baja penetración de los seguros limita la proporción de las pérdidas vietnamitas que pueden dirigirse a proveedores de restauración formales, incluso cuando las instalaciones de producción requieren una recuperación especializada. Malasia está más organizada para las asignaciones vinculadas a seguros, y los activos industriales asegurados se concentran en Selangor, Johor y Penang, incluida la creciente Zona Económica Especial Johor-Singapur. Tailandia combina una exposición promedio anual a pérdidas de 13 millones de dólares con una penetración de seguros no de vida del 5.5%, lo que respalda un papel más importante para el trabajo dirigido por las aseguradoras formales de lo que sugeriría la magnitud de las pérdidas por sí sola. Myanmar presenta un perfil de riesgo diferente pero grave, ya que el terremoto de magnitud 7.7 de marzo de 2025 causó daños extensos y casi 5,500 muertes, mientras que la penetración de los seguros era de solo el 0.24%.
Se prevé que el resto de la ASEAN crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.8 % hasta 2031, partiendo de la base geográfica más pequeña de la región, lo que la convierte en el grupo de mayor crecimiento en el mercado de servicios de restauración tras desastres de la ASEAN. Camboya, Singapur, Laos, Brunéi y Timor Oriental presentan distintos niveles de exposición y capacidad, pero Singapur sirve como base regional para redes internacionales y modelos de servicio más formales. Los requisitos de licencia y calidad de Singapur constituyen un punto de referencia para los países vecinos, mientras que la infraestructura de restauración menos desarrollada en Camboya y Laos deja margen para nuevas capacidades de servicio. En febrero de 2026, Spectee recibió apoyo del gobierno japonés para trabajos de prevención de desastres y gestión de crisis en Vietnam y un estudio de viabilidad en Indonesia, lo que demuestra la continua inversión en herramientas de respuesta digital regionales.
Panorama competitivo
El mercado de servicios de restauración tras desastres en la ASEAN está fragmentado, ya que ningún proveedor domina el mercado en toda su extensión geográfica. Las redes internacionales de restauración compiten principalmente por trabajos industriales complejos y proyectos comerciales de gran envergadura, donde la certificación técnica, la movilización ininterrumpida y las relaciones preferenciales con las aseguradoras son factores cruciales. Los contratistas locales y regionales siguen siendo importantes en proyectos residenciales y comerciales de menor envergadura, dado que pueden competir en precio, idioma y proximidad a los clientes afectados. Esta diferencia genera una brecha de precios persistente entre las redes internacionales y los operadores locales, incluso cuando ambos grupos satisfacen las mismas necesidades generales de recuperación tras desastres.
Las credenciales formales representan una barrera importante en el segmento asegurado del mercado de servicios de restauración tras desastres de la ASEAN, dado que la licencia CIDB de Malasia y el marco BCA de Singapur definen las expectativas de cualificación de los contratistas. Por lo tanto, los proveedores establecidos pueden obtener una ventaja en casos de siniestros de semiconductores, salas blancas, maquinaria y otros equipos complejos que requieren un tratamiento especializado. Las ciudades secundarias y las islas suelen carecer de capacidad preposicionada, lo que crea oportunidades para las empresas capaces de movilizar rápidamente equipos y personal capacitado. La integración digital de reclamaciones y el monitoreo remoto de la humedad pueden fortalecer la relación del operador con las aseguradoras al mejorar la documentación de los daños y las decisiones de respuesta. Un acuerdo de proveedor preferente con una aseguradora regional puede generar un volumen de asignaciones recurrente y es difícil de reemplazar una vez que se han establecido los estándares de rendimiento.
Pacific Equity Partners y CPP Investments adquirieron Johns Lyng Group en octubre de 2025 por 1.3 millones de AUD (871.19 millones de USD), lo que señala el valor atribuido a las plataformas de restauración vinculadas a seguros a gran escala. En mayo de 2025, YCH Group comenzó a trabajar en una instalación logística automatizada de 500 millones de MYR (123.37 millones de USD) en Selangor, agregando un activo complejo que puede necesitar recuperación técnica después de daños por inundación o incendio. [4] Autoridad de Desarrollo de Inversiones de Malasia, “YCH Group inicia la construcción de la ciudad de la cadena de suministro de RM500-Million en Malasia”, Autoridad de Desarrollo de Inversiones de Malasia, mida.gov.my En diciembre de 2025, Mah Sing Group y KLK Land formaron una empresa conjunta para un parque industrial de 419 acres en Kulai, Johor, con un valor bruto de desarrollo de 2.26 millones de MYR (557.64 millones de USD). En conjunto, estos avances refuerzan la oportunidad de mercado que ofrece la ASEAN en materia de servicios de restauración tras desastres, centrados en activos de mayor valor ubicados en corredores industriales colindantes con zonas inundables.
Líderes de la industria de servicios de restauración tras desastres en la ASEAN
BELFOR Holdings Inc.
Grupo Aprobado Internacional
Bright Symphony Sdn Bhd
Restauración de ServiceMaster
Primera restauración in situ
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2026: Vestland Infra Sdn Bhd, filial de Vestland Bhd, obtuvo un contrato de diseño y construcción de mitigación de inundaciones por valor de MYR 264 millones (USD 65.14 millones) en Sungai Golok, Kelantan, Malasia.
- Febrero de 2026: Spectee Inc. recibió el respaldo del gobierno japonés para desplegar su plataforma Spectee Pro de prevención de desastres y gestión de crisis en Vietnam y realizar un estudio de viabilidad para Indonesia.
- Octubre de 2025: Pacific Equity Partners y CPP Investments completaron la adquisición de Johns Lyng Group por 1.3 millones de dólares australianos (871.19 millones de dólares estadounidenses). Con esta adquisición, el grupo australiano de servicios de construcción y restauración de seguros pasó a ser una empresa privada.
- Septiembre de 2025: MOL Asia Oceania Pte. Ltd. colocó la primera piedra de una fábrica prefabricada en el Parque Industrial Song Khoai en Quang Ninh, Vietnam. El proyecto se desarrolló a través del Fondo de Logística CapitaLand SEA.
Alcance del informe de mercado de servicios de restauración tras desastres en la ASEAN
El informe abarca el mercado de servicios de restauración tras desastres en la ASEAN por tipo de servicio, aplicación, tipo de cliente y pagador, y geografía. La cobertura de servicios incluye la restauración de daños por agua, daños por fuego y humo, remediación de moho, restauración tras tormentas y catástrofes, limpieza de riesgos biológicos y traumas, restauración especializada y otros servicios como recuperación de contenidos, embalaje, limpieza y almacenamiento. El análisis evalúa la demanda en propiedades residenciales, comerciales e industriales, junto con trabajos financiados por seguros, autofinanciados y financiados por el sector público o el gobierno. La cobertura geográfica incluye Indonesia, Filipinas, Tailandia, Vietnam, Malasia, Myanmar y el resto de la ASEAN, incluyendo Camboya, Singapur, Laos, Brunéi y Timor Oriental. El informe evalúa el tamaño del mercado, el crecimiento previsto, los impulsores de la demanda, las limitaciones, el rendimiento de los segmentos, las condiciones a nivel de país, la dinámica competitiva y los desarrollos recientes, con pronósticos presentados en USD para el período 2026-2031.
| Restauración de daños por agua (secado/deshumidificación, respaldo de aguas residuales) |
| Restauración de daños por incendio y humo |
| Remediación de moho |
| Restauración tras tormentas o catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) |
| Limpieza de riesgos biológicos y traumas (escena del crimen, muerte desatendida, limpieza infecciosa) |
| Servicios especializados |
| Otros (restauración de contenidos, embalaje, limpieza, almacenaje, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabajos de restauración financiados por el seguro |
| Trabajos de restauración autofinanciados/pago directo |
| Trabajos de restauración financiados por el sector público/gobierno |
| Indonesia |
| Philippines |
| Thailand |
| Vietnam |
| Malaysia |
| Myanmar |
| Resto de la ASEAN (Myanmar, Camboya, Singapur, Laos, Brunéi y Timor Oriental) |
| Por tipo de servicio | Restauración de daños por agua (secado/deshumidificación, respaldo de aguas residuales) |
| Restauración de daños por incendio y humo | |
| Remediación de moho | |
| Restauración tras tormentas o catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) | |
| Limpieza de riesgos biológicos y traumas (escena del crimen, muerte desatendida, limpieza infecciosa) | |
| Servicios especializados | |
| Otros (restauración de contenidos, embalaje, limpieza, almacenaje, etc.) | |
| por Aplicación | Residencial |
| Comercial e Industrial | |
| Por tipo de cliente/pagador | Trabajos de restauración financiados por el seguro |
| Trabajos de restauración autofinanciados/pago directo | |
| Trabajos de restauración financiados por el sector público/gobierno | |
| Por geografía | Indonesia |
| Philippines | |
| Thailand | |
| Vietnam | |
| Malaysia | |
| Myanmar | |
| Resto de la ASEAN (Myanmar, Camboya, Singapur, Laos, Brunéi y Timor Oriental) |
Preguntas clave respondidas en el informe
¿Qué factores impulsan la demanda de servicios de restauración tras desastres en la ASEAN?
Las inundaciones, los tifones, los daños causados por las tormentas, el desarrollo urbano más denso y el creciente número de activos industriales son los principales factores que impulsan la demanda.
¿Qué tipo de servicio genera mayores ingresos regionales?
La restauración de daños por agua representó el 38.5% de los ingresos en 2025.
¿Qué grupo de clientes genera la mayor cantidad de ingresos por servicios de restauración?
Los clientes comerciales e industriales generaron el 54.0% de los ingresos en 2025 porque sus pérdidas a menudo implican activos costosos y tiempos de inactividad.
¿Por qué es importante el seguro para las empresas de restauración?
Los trabajos financiados por las aseguradoras representaron el 52.0% de los ingresos en 2025 y proporcionan vías formales de remisión de contratistas a través de las redes de aseguradoras y peritos de siniestros.
¿Qué aplicación crecerá más rápido hasta 2031?
Se prevé que la rehabilitación de viviendas crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.1 % hasta 2031, a medida que aumente la densidad de viviendas urbanas y la concienciación sobre los seguros.
¿Qué geografía se está expandiendo más rápido?
Se prevé que el resto de la ASEAN crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.8% hasta 2031, partiendo de una base menor.


