

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
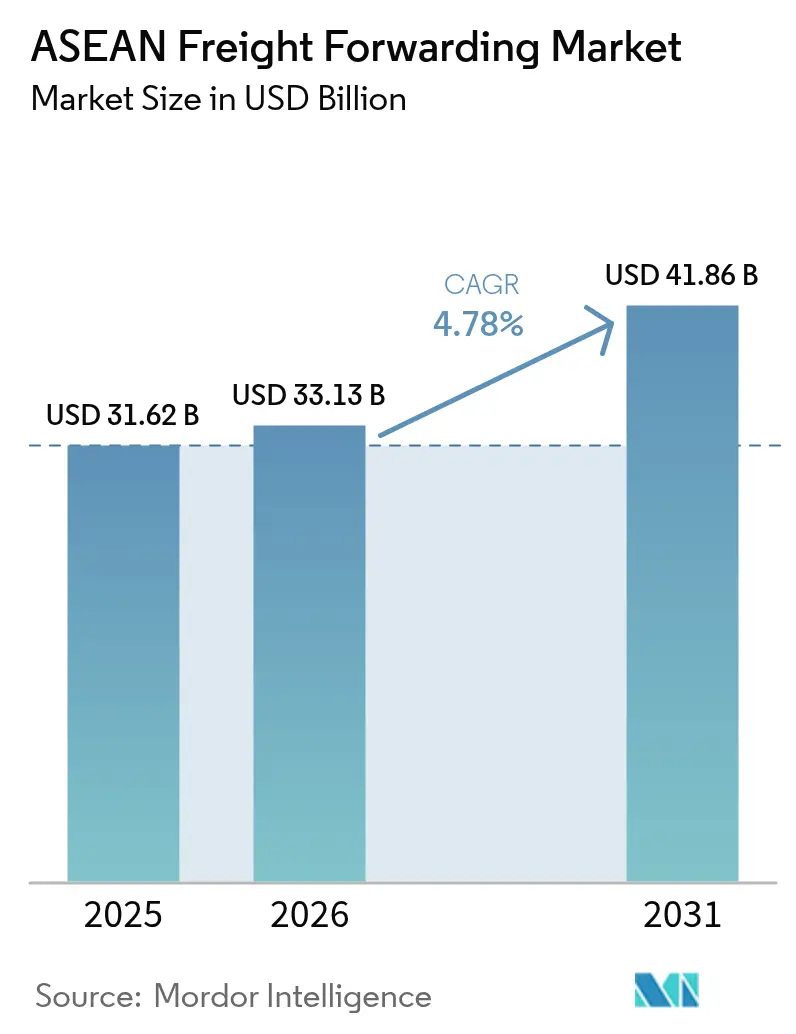
| Tamaño del mercado (2026) | USD 33.13 mil millones |
| Tamaño del mercado (2031) | USD 41.86 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.78% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transporte de mercancías de la ASEAN realizado por Mordor Intelligence
Se espera que el tamaño del mercado de transporte de mercancías de la ASEAN crezca de 31.62 millones de dólares en 2025 a 33.13 millones de dólares en 2026, y se prevé que alcance los 41.86 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.78% durante el período 2026-2031.
La fabricación competitiva en costos, el comercio electrónico transfronterizo en rápida expansión y la sólida infraestructura portuaria de la región se combinan para atraer mayores volúmenes de mercancías a través de los corredores logísticos del sudeste asiático. La diversificación de las exportaciones de China hacia la ASEAN continúa acelerándose, impulsando mayores volúmenes de contenedores en los tramos hacia el este, al tiempo que crea nueva demanda de transporte de retorno en las rutas de regreso. Los programas de aduanas digitales respaldados por el gobierno, como la Ventanilla Única de la ASEAN, comprimen los ciclos de despacho y reducen los costos de cumplimiento, lo que permite a los transitarios acortar los tiempos de entrega puerta a puerta [1] Cooperación UE-ASEAN, “Digitalización y simplificación de las aduanas en la ASEAN: El sistema de tránsito aduanero de la ASEAN”, euinasean.eu . Los corredores económicos multimodales en construcción en la subregión del Gran Mekong y el Triángulo de Crecimiento Indonesia-Malasia-Tailandia están desbloqueando zonas de producción previamente desatendidas.
Conclusiones clave del informe
- Por modo de transporte, el transporte de carga marítima representó el 54.60% de la participación de mercado de transporte de carga de la ASEAN en 2025; se espera que el transporte aéreo registre la expansión modal más rápida con una CAGR del 5.12% hasta 2031.
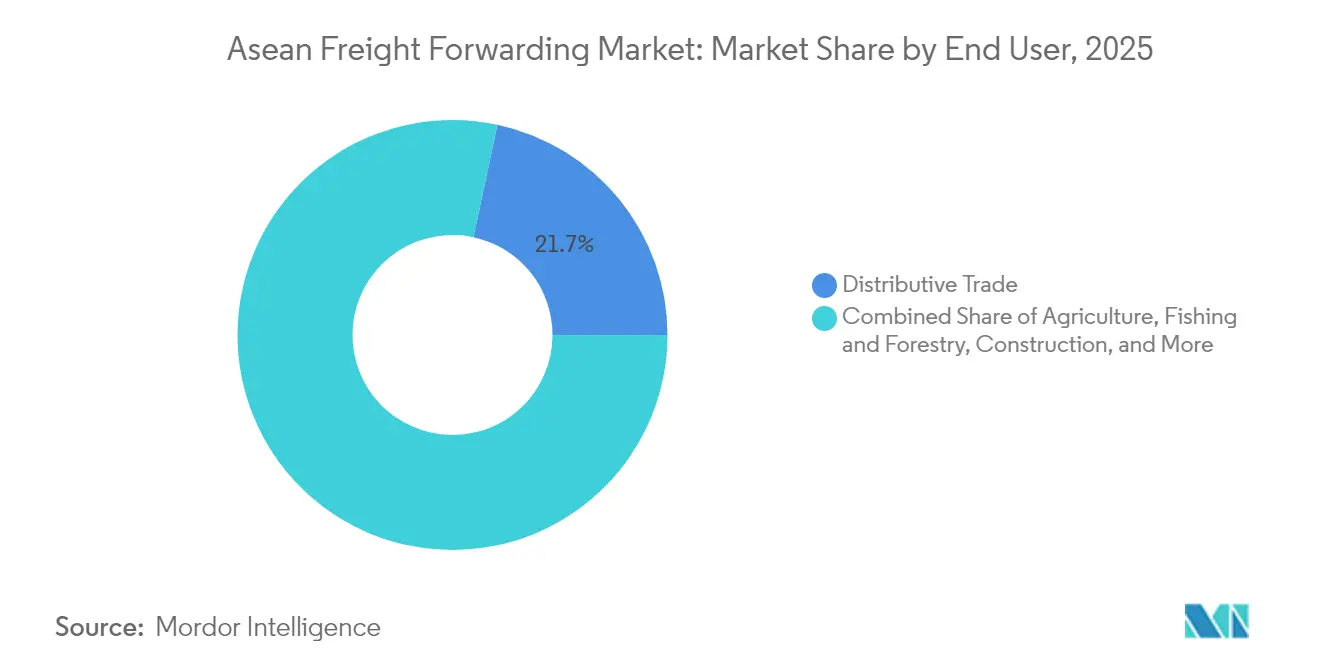
- Por usuario final, el comercio distribuido capturó el 21.65 % del tamaño del mercado de transporte de carga de la ASEAN en 2025 y se prevé que registre una CAGR del 4.95 % entre 2026 y 2031.
- Por países, Singapur tenía una participación del 27.05% del mercado de transporte de carga de la ASEAN en 2025, mientras que Vietnam está en condiciones de registrar la CAGR nacional más alta, con un 5.05%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de transporte de mercancías de la ASEAN
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida relocalización de la producción manufacturera dentro de la ASEAN | + 1.8% | Vietnam, Tailandia, Malasia, Indonesia | Mediano plazo (2-4 años) |
| Minicentros de comercio electrónico que impulsan el volumen de paquetes transfronterizos | + 1.5% | Singapur, Tailandia, Malasia, Vietnam | Corto plazo (≤ 2 años) |
| Desarrollo de corredores de libre comercio (GMS, IMT-GT) | + 1.2% | Tailandia, Malasia, Vietnam, Laos, Camboya | Largo plazo (≥ 4 años) |
| Implementación de sistemas comunitarios portuarios casi en tiempo real | + 0.9% | Singapur, Malasia, Tailandia, Indonesia | Mediano plazo (2-4 años) |
| Programas generalizados de compensación de carbono de terceros por parte de los transportistas | + 0.7% | Global, con foco en Singapur, Tailandia y Malasia | Mediano plazo (2-4 años) |
| Implementación de la ventanilla única de aduanas digitales de la ASEAN | + 0.6% | Todos los miembros de la ASEAN, encabezados por Singapur y Tailandia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La rápida relocalización de la manufactura dentro de la ASEAN acelera los flujos comerciales regionales
Las redes de producción de electrónica, automoción y bienes de consumo duraderos están migrando constantemente de la costa china a Vietnam, Tailandia y Malasia. Los fabricantes por contrato que antes operaban plantas en un solo país ahora operan en múltiples ubicaciones en la ASEAN para protegerse de la exposición geopolítica y acceder a estructuras salariales un 15 % más bajas. La dispersión de proveedores de componentes de primer y segundo nivel multiplica los tramos de carga intrarregionales, lo que exige que los transportistas sincronicen los movimientos de planta a planta con estrictos parámetros de justo a tiempo. Los corredores dedicados que conectan el Corredor Económico Oriental de Tailandia con los centros de ensamblaje vietnamitas ya gestionan envíos de carga fraccionada con mayor frecuencia, mientras que los parques industriales de Batam y Java en Indonesia están aportando volúmenes de alimentación adicionales a los flujos de transbordo de Singapur. Las garantías de tránsito aduanero del Sistema de Tránsito Aduanero de la ASEAN permiten que los camiones sellados crucen las fronteras sin inspecciones repetidas, reduciendo los tiempos de permanencia en la frontera a menos de cuatro horas.
Los minicentros de comercio electrónico transforman la arquitectura logística de paquetes transfronterizos
Los mercados en línea del Sudeste Asiático ahora extienden la hora límite de pedidos hasta la tarde y prometen entregas al día siguiente, incluso para compras transfronterizas. Para cumplir con estos niveles de servicio, los transportistas y operadores de plataformas han implementado nodos de microcumplimiento en Johor, Batam y Songkhla, manteniendo el inventario a cuatro horas de distancia de las principales áreas metropolitanas. Los paquetes pequeños se despachan en aduanas a granel en centros de consolidación aduaneros antes de ser inyectados en las redes de última milla, lo que reduce los costos de corretaje por artículo y suaviza los picos diarios de volumen. Los servicios de seguimiento y rastreo basados en blockchain brindan a vendedores y compradores actualizaciones de estado casi en tiempo real, mientras que los motores automatizados de evaluación de aranceles precalculan los costos de desembarque en el momento de la compra para mejorar las tasas de conversión de carritos. El modelo de minicentro aumenta la frecuencia de envíos, comprime el tamaño promedio de los envíos y aumenta la demanda de carga aérea con horario definido en rutas de alta densidad como Kuala Lumpur-Ciudad Ho Chi Minh.
La construcción de corredores de libre comercio libera ganancias de conectividad multimodal
Los corredores económicos Norte-Sur, Este-Oeste y Sur ahora conectan las zonas de fabricación en Laos y el noreste de Tailandia con terminales de aguas profundas en Vietnam y Myanmar, reduciendo dos días de las opciones de ruta anteriores [2] Banco Asiático de Desarrollo, “Revisión de la configuración de los corredores económicos de la subregión del Gran Mekong”, adb.org . Los límites armonizados de peso por eje y los estándares unificados de telemática vehicular permiten que las flotas de camiones tailandesas y vietnamitas operen sin problemas a través de las fronteras, reduciendo las proporciones de retorno vacío. Las inversiones ferroviarias, como el servicio de transporte de carga Vientiane-Bangkok, abren nuevas oportunidades de trenes de bloques que reducen las huellas de carbono en comparación con el transporte por carretera. Los transitarios están introduciendo paquetes puerta a puerta que combinan el ferrocarril para tramos troncales de larga distancia con camiones aduaneros para las primeras y últimas millas. Los propietarios de carga en provincias sin litoral acceden a horarios de navegación directos desde Da Nang y Laem Chabang, evitando la congestión históricamente asociada con el transbordo en Singapur o Port Klang.
Los sistemas comunitarios portuarios en tiempo casi real mejoran la transparencia operativa
El megapuerto de Tuas en Singapur ahora integra sensores IoT 5G, grúas de muelle automatizadas y un sistema de gestión de tráfico marítimo impulsado por IA que predice conflictos de atraque con 48 horas de anticipación [3] GovInsider, “Cómo la Autoridad Marítima y Portuaria de Singapur está creando el sistema de gestión de buques del futuro”, govinsider.asia . Port Klang y Laem Chabang replican estas capacidades a través de plataformas basadas en la nube que canalizan flujos API seguros a agentes, aduanas y líneas navieras. Los transitarios acceden al estado de los contenedores en tiempo real, marcas de tiempo de liberación de aduanas y reservas de espacios para camiones desde un panel único, lo que permite la gestión de excepciones antes de que se acumulen costosas tarifas de espera. Los conocimientos de embarque inteligentes respaldados por blockchain reducen el tiempo de respuesta de los documentos de tres días a menos de seis horas, mientras que el análisis predictivo destaca los desequilibrios de chasis para que los grupos de equipos se puedan reposicionar de manera proactiva. Estos ecosistemas digitales se traducen directamente en tiempos de tránsito más cortos y una mayor confiabilidad de los horarios, lo que refuerza la competitividad de las cadenas de suministro centradas en el transporte marítimo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La fragmentación en la propiedad de camiones aumenta los costos de la última milla | -0.8% | Indonesia, Filipinas, Vietnam, Tailandia | Corto plazo (≤ 2 años) |
| Desequilibrio crónico de los equipos de contenedores | -1.1% | Global, con graves consecuencias para Vietnam, Tailandia y Malasia | Corto plazo (≤ 2 años) |
| Códigos de mercancías peligrosas no armonizados entre los miembros | -0.5% | Todos los miembros de la ASEAN, en particular los corredores transfronterizos | Mediano plazo (2-4 años) |
| Escasez de profesionales del transporte de mercancías certificados por la FIATA | -0.4% | Regional, con agudo impacto en los mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La fragmentación de la propiedad de los camiones limita la eficiencia en la última milla
Los conductores propietarios operan más del 70% de los vehículos comerciales en Indonesia y Filipinas, lo que limita la penetración de la telemática y la calidad constante del servicio. Los transportistas, que gestionan cientos de microtransportistas, se enfrentan a una elevada carga administrativa, mientras que la inconsistencia en los estándares de mantenimiento incrementa el riesgo de averías en carretera. La consolidación sigue siendo lenta porque las flotas pequeñas dependen de los círculos informales de crédito, lo que hace que las actualizaciones, que requieren un alto coste, a camiones Euro VI o eléctricos sean financieramente inaccesibles. A medida que el comercio electrónico aumenta la frecuencia de entrega, la escasez de socios escalables para el transporte de larga distancia obliga a los transportistas a pagar tarifas superiores durante la temporada alta, lo que reduce los márgenes.
El desequilibrio crónico de los equipos de contenedores altera la confiabilidad del servicio
Los centros de exportación como Ciudad Ho Chi Minh y Hai Phong se enfrentan habitualmente a la escasez de contenedores de 40 pies, lo que provoca cargos por desequilibrio de contenedores que van desde 85 USD en contenedores de 20 pies hasta 170 USD en equipos de 40 pies. Los tiempos de viaje más largos alrededor del Cabo de Buena Esperanza desvían los contenedores de Asia hasta dos semanas adicionales, lo que inmoviliza la capacidad global de la plataforma [4] HCargo, “Container Imbalance Charge: What you need to know,” hcargovn.com . Los transitarios incurren en gastos adicionales de reposicionamiento y buscan rutas alternativas como rutas de enlace hacia Laem Chabang o Penang, lo que añade días y un mayor riesgo de transbordo. Los propietarios de carga se protegen sobrereservando asignaciones, lo que distorsiona aún más la visibilidad de la demanda y exacerba la congestión en los puertos.
Análisis de segmento
Por modo de transporte: el dominio marítimo impulsa la integración regional
La participación del 54.60% del transporte marítimo subraya su papel como columna vertebral del mercado de transporte de mercancías de la ASEAN, canalizando las exportaciones en contenedores de productos electrónicos, ropa y autopartes a través del Estrecho de Malaca y el Mar de China Meridional. Dentro del mercado de transporte de mercancías de la ASEAN, los movimientos de carga completa fueron los más beneficiados por la relocalización de la fabricación, mientras que los volúmenes de carga fraccionada captaron el creciente comercio intrabloque. El transporte aéreo, aunque de menor tonelaje, está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.12% (2026-2031), ya que los minoristas electrónicos envían teléfonos inteligentes, productos farmacéuticos y artículos de moda de alto valor a través de Bangkok, Kuala Lumpur y Singapur. Las innovaciones en servicios, como los vuelos transfronterizos de paquetería con horario definido y los ULD con temperatura controlada, reducen el riesgo de deterioro de la carga de ciencias de la vida y sustentan los rendimientos premium.
Las estrategias de rutas híbridas se están extendiendo a medida que las navieras combinan el transporte marítimo para la reposición de carga base con fletamentos programados para la recarga de inventario. Las normas de descarbonización de la Organización Marítima Internacional impulsan a las navieras hacia nuevas construcciones preparadas para GNL y metanol, lo que impulsa a los transitarios a comercializar rutas de bajas emisiones con tarifas moderadas. Las combinaciones de carretera y ferrocarril en la subregión del Gran Mekong amplían las opciones intermodales entre el mar y el ferrocarril, permitiendo que la carga evite desvíos costeros y ahorre 400 kilómetros en ciertas rutas entre Hanói y Bangkok. Estas ofertas aumentan la resiliencia operativa ante las perturbaciones climáticas y la congestión periódica de los atracaderos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: El comercio distributivo lidera la expansión multisectorial
La participación del 21.65% del mercado de transporte de mercancías de la ASEAN en 2025 se debe a que los supermercados, los importadores de bienes de consumo de alta rotación y los minoristas omnicanal abastecen sus centros multinacionales en Johor y Batam para llegar a 600 millones de consumidores en plazos de tránsito de dos días. La demanda aumenta aún más a medida que las marcas de estilo de vida y belleza implementan estrategias de venta directa al consumidor que requieren capacidades de preparación y empaquetado en zonas francas. Los clientes de manufactura y automoción siguen siendo transportistas de referencia, aprovechando las rutas de enlace aduaneras desde los conglomerados automotrices de Tailandia y Malasia hasta las líneas de ensamblaje final de Vietnam. Los volúmenes de petróleo, gas y minería se estabilizan a medida que las políticas de transición ecológica redirigen el capital hacia el GNL y los productos petroquímicos derivados, lo que requiere capacidades de transporte de proyectos para módulos de gran tamaño y la documentación de carga peligrosa.
Megaproyectos de infraestructura como la nueva capital de Indonesia y el programa Build Better More de Filipinas impulsan el transporte de mercancías relacionadas con la construcción, impulsando el movimiento de acero y maquinaria pesada. Las exportaciones agrícolas de durianes, mangostanes y camarones congelados fortalecen la demanda de la cadena de frío, mientras que las exportaciones forestales de Kalimantan impulsan la industria china de pulpa y papel. Los equipos de telecomunicaciones y los productos farmacéuticos registran un crecimiento de volumen de dos dígitos, impulsado por la implementación de la tecnología 5G y la ampliación de la cobertura sanitaria. La certificación regulatoria (GDP para productos farmacéuticos o ISPS para mercancías peligrosas) otorga poder de fijación de precios a los transportistas que invierten con anticipación en el cumplimiento normativo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de transporte de mercancías de Singapur y la ASEAN continental
Singapur sigue siendo el epicentro del mercado de transporte de mercancías de la ASEAN, gestionando el 27.05 % del rendimiento regional en 2025 gracias a su inigualable eficiencia portuaria, su capacidad de almacenamiento aduanero y su amplia red de agentes de aduanas autorizados. El megapuerto de Tuas, con un presupuesto de 20 2040 millones de dólares y previsto para alcanzar su fase de operación completa en 65, consolida las terminales existentes en un único nexo automatizado con capacidad para XNUMX millones de TEU anuales, lo que refuerza la ventaja de Singapur como pionero en el atraque con IA y la liberación de carga sin papel. Tailandia y Malasia ocupan el siguiente nivel, cada uno aprovechando sus sólidos vínculos industriales y sus agresivas hojas de ruta para puertos inteligentes. El Sistema Comunitario Portuario integrado de Laem Chabang y las operaciones de acceso a contenedores con seguridad blockchain de Port Klang amplían la visibilidad integral a los transportistas y transitarios regionales.
Se prevé que Vietnam registre la expansión más rápida de la región, con una tasa de crecimiento anual compuesta (TCAC) del 5.05 % hasta 2031, impulsada por acuerdos comerciales preferenciales y el aumento de las exportaciones de productos electrónicos. Los puertos del norte del país aprovechan nuevas conexiones ferroviarias de doble vía con China, mientras que el sur se beneficia de las conexiones Ro-Ro que dan servicio a las cadenas de suministro de la industria automotriz. Indonesia ofrece un vasto potencial nacional, pero enfrenta desafíos logísticos archipelágicos, lo que impulsa inversiones en redes de alimentación y rutas de carga rodada para unificar Java, Sumatra y Kalimantan. Filipinas, aunque fragmentada en islas, experimenta picos de volumen de paquetes a medida que los consumidores que priorizan la movilidad adoptan los mercados pan-ASEAN.
Panorama regulatorio
El transporte de mercancías en la ASEAN opera bajo un régimen complejo que incluye normas nacionales de concesión de licencias y marcos regionales de facilitación del comercio. El Marco de Facilitación del Comercio de la ASEAN sustenta iniciativas como la Ventanilla Única de la ASEAN, el Repositorio Comercial de la ASEAN y la autocertificación, que en conjunto promueven el comercio sin papel y procedimientos fronterizos más uniformes entre los Estados miembros.
Para los movimientos terrestres transfronterizos, el Acuerdo Marco de la ASEAN sobre la Facilitación del Tránsito de Mercancías (AFAFGIT) y el Sistema de Tránsito Aduanero de la ASEAN (ACTS) proporcionan un mecanismo estructurado para los movimientos de tránsito donde los aranceles e impuestos no se pagan en las fronteras intermedias y los trámites se finalizan en el destino. A nivel nacional, los requisitos de cumplimiento siguen endureciéndose en algunos mercados; por ejemplo, el Departamento de Comercio e Industria de Filipinas emitió la Orden Administrativa Departamental N.° 24-09 para el transporte marítimo de mercancías, que incluye requisitos de cumplimiento relacionados con la capitalización, vigentes a partir del 1 de enero de 2025. Esto eleva el listón para los operadores más pequeños y contribuye a una mayor formalización del mercado.
Análisis de la cadena de valor
La cadena de valor del transporte de mercancías en la ASEAN generalmente comienza con la adquisición y gestión de pedidos por parte del remitente, seguida de la planificación del transitario (rutas, consolidación, documentación y gestión de riesgos) y, posteriormente, la ejecución a través de transportistas y operadores de terminales en tramos marítimos, aéreos y ferroviarios. Los transitarios coordinan los servicios de origen (recogida, declaración de aduanas de exportación, almacenamiento y consolidación), el transporte principal (transporte marítimo y aéreo, incluidas las conexiones de enlace) y los servicios de destino (despacho de importación, desconsolidación, depósito aduanero y entrega de última milla), con el apoyo de facilitadores como agentes de aduanas, aseguradoras, organismos de inspección y plataformas digitales que conectan los sistemas de la comunidad portuaria con herramientas de visibilidad para el remitente.
La capacidad y la fiabilidad dependen en gran medida de los nodos de infraestructura y los programas de corredores que reducen la fragmentación transfronteriza. Las mejoras impulsadas por políticas, como el Marco sobre la Eficiencia y la Resiliencia de la Cadena de Suministro de la ASEAN adoptado en octubre de 2024, hacen hincapié en la aplicación de la tecnología digital y la coordinación regional, mientras que las iniciativas nacionales también dan forma a la ejecución local, incluida la Decisión 2229/QD-TTg de Vietnam (aprobada en octubre de 2025) que establece una estrategia de servicios logísticos para el período 2025-2035. En el plano físico, los desarrollos portuarios interiores y ferroviarios influyen en el diseño de la red y la combinación modal, como el plan del Puerto Interior de Perlis de Malasia (presentado en marzo de 2025) para añadir 300,000 TEU de capacidad de manipulación anual y reforzar la conectividad ferroviaria con China y Tailandia, junto con iniciativas de corredores como el Enlace Ferroviario Singapur-Kunming y los centros logísticos inteligentes emergentes.
Panorama competitivo
La consolidación del sector transforma el panorama competitivo a medida que los integradores globales buscan escala, tecnología y capacidades integrales. La adquisición de DB Schenker por parte de DSV por 14.3 60 millones de dólares es el acto principal, catapultando al grupo combinado a la cima del ranking mundial e inyectando grandes volúmenes de logística contractual en las puertas de enlace de la ASEAN. DHL Global Forwarding amplía su presencia regional mediante una puerta de enlace automatizada de 62.5 millones de euros (5 millones de dólares) en Kuala Lumpur, que duplica la capacidad de paquetería transfronteriza. La alianza de Kuehne+Nagel con Microsoft incorpora inteligencia artificial a la optimización de rutas, impulsando mejoras del XNUMX % en los tiempos de ciclo en las rutas Singapur-Yakarta y reforzando su diferenciación en la fiabilidad basada en datos.
Los líderes locales contraatacan aprovechando su conocimiento regulatorio especializado y su capacidad de distribución nacional. El Vietnam SuperPort de YCH Group integra las herramientas de liquidación blockchain con el alcance de última milla de Vietnam Post, creando una plataforma orientada a las pymes que integra el cálculo de aranceles, la financiación y la entrega a domicilio. GEODIS integra los almacenes de 200,000 m² de Keppel Logistics en su red de carreteras de la ASEAN, lo que permite servicios de puerto a puerta con temperatura controlada, atractivos para fabricantes de productos farmacéuticos y de alta tecnología. La adquisición previa de BDP International por parte de PSA International alinea los activos portuarios con la gestión de carga, brindando a los transportistas visibilidad desde el muelle del contenedor hasta la puerta de la fábrica.
La adopción de tecnología distingue a los líderes de los rezagados. Los transportistas de primer nivel implementan gemelos digitales de activos de almacén y transporte para modelar el coste del servicio, predecir interrupciones y reservar capacidad con antelación. Las flotas de carretera con IoT envían telemetría en tiempo real a las torres de control, lo que reduce los kilómetros recorridos en vacío. Las medidas de sostenibilidad también son importantes: el compromiso de DSV con las mezclas sostenibles de combustible de aviación y el mercado de compensación de Kuehne+Nagel permiten a los transportistas realizar un seguimiento de las emisiones de alcance 3. Las barreras de entrada aumentan a medida que el cumplimiento de las normas sobre mercancías peligrosas, la certificación GDP y los protocolos de ciberseguridad exigen una mayor inversión, lo que impulsa a los operadores de pequeña escala hacia negociaciones de fusión o la especialización en nichos específicos.
Líderes de la industria del transporte de mercancías de la ASEAN
Grupo Deutsche Post DHL (DHL Global Forwarding)
Kuehne + Nagel International AG
DSV A / S
Sinotrans Ltd
Kerry Logística Red Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: DSV amplió su sede central para Asia-Pacífico en Hong Kong para dar soporte a las operaciones en la Gran China y la región. Esta ampliación mejora las capacidades de la torre de control para los clientes que gestionan el transporte de mercancías a través de los puertos de la ASEAN y optimiza la red para contratos multinacionales de mayor envergadura, en el marco de la consolidación del sector.
- Junio de 2026: DHL Global Forwarding lanzó vuelos de carga aérea transpacíficos exclusivos desde Hanói y Bangkok a centros logísticos norteamericanos, como Cincinnati y Chicago, utilizando aviones de carga Boeing 777. Esta capacidad controlada adicional respalda las rutas de exportación con plazos de entrega definidos para productos electrónicos y de comercio electrónico procedentes del sudeste asiático, y redefine la gestión de compras durante la temporada alta para transitarios y remitentes.
- Abril de 2026: Kuehne+Nagel avanzó en la modernización de su logística vial en Tailandia con la incorporación de un nuevo lote de camiones, dentro de su programa de inversión en tractocamiones. La mayor capacidad de los tractores mejora el rendimiento del transporte transfronterizo en los principales corredores del sudeste asiático continental y facilita el transporte de carga fraccionada (LTL) y la consolidación de camiones con mayor frecuencia.
Alcance del informe sobre el mercado de transporte de mercancías de la ASEAN
Un análisis de antecedentes completo del mercado de transporte de carga de la ASEAN, que incluye una descripción general del mercado, estimación del tamaño del mercado para segmentos clave, tendencias emergentes (por segmentos) y dinámica del mercado.
Por Modo de Transporte
| Envío de carga aérea | |
| Envío de carga marítima | Carga de contenedor completo (FCL) |
| Carga menor que contenedor (LCL) | |
| Otros |
Por usuario final
| Fabricación y automoción |
| Petróleo y gas, minería y explotación de canteras |
| Agricultura, pesca y silvicultura |
| Construcción |
| Comercio Distribuidor (Mayorista/Minorista, FMCG) |
| Otros usuarios finales (telecomunicaciones, farmacéutica, etc.) |
Por país
| Singapore |
| Thailand |
| Malaysia |
| Indonesia |
| Vietnam |
| Philippines |
| Resto de la ASEAN (Myanmar, Laos, Camboya, Brunéi) |
| Por Modo de Transporte | Envío de carga aérea | |
| Envío de carga marítima | Carga de contenedor completo (FCL) | |
| Carga menor que contenedor (LCL) | ||
| Otros | ||
| Por usuario final | Fabricación y automoción | |
| Petróleo y gas, minería y explotación de canteras | ||
| Agricultura, pesca y silvicultura | ||
| Construcción | ||
| Comercio Distribuidor (Mayorista/Minorista, FMCG) | ||
| Otros usuarios finales (telecomunicaciones, farmacéutica, etc.) | ||
| Por país | Singapore | |
| Thailand | ||
| Malaysia | ||
| Indonesia | ||
| Vietnam | ||
| Philippines | ||
| Resto de la ASEAN (Myanmar, Laos, Camboya, Brunéi) | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de transporte de mercancías de la ASEAN?
El tamaño del mercado de transporte de mercancías de la ASEAN será de 33.13 millones de dólares en 2026 y se proyecta que aumentará a 41.86 millones de dólares en 2031.
¿Qué modo de transporte tiene la mayor participación en el sector de transporte del Sudeste Asiático?
El transporte marítimo representa el 54.60% de los envíos, lo que refleja la gran dependencia de la región de los corredores marítimos.
¿Por qué Vietnam es el mercado nacional con más rápido crecimiento?
La tasa de crecimiento anual compuesta (CAGR) del 5.05% de Vietnam está impulsada por la migración manufacturera desde China y los acuerdos comerciales preferenciales que elevan los volúmenes de exportación.
¿Cómo mejoran los sistemas aduaneros digitales la eficiencia logística?
La Ventanilla Única de la ASEAN permite el despacho sin papel entre los estados miembros, reduciendo los tiempos de procesamiento fronterizo y los costos asociados.
¿Qué impacto tiene el desequilibrio de contenedores en los transportistas?
La escasez genera cargos por desequilibrio de contenedores de hasta USD 170 por caja de 40 pies y obliga a implementar costosas estrategias de reposicionamiento.
¿Qué fusión reciente ha transformado el panorama competitivo?
La adquisición de DB Schenker por parte de DSV agregó USD 41.6 millones en ingresos globales y elevó a la entidad combinada a la cima de los rankings de transporte de carga.


