

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 692.57 Million |
| Tamaño del mercado (2031) | USD 840.58 Million |
| Tasa de crecimiento (2026 - 2031) | 3.95% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de operadores móviles virtuales (MVNO) de la ASEAN realizado por Mordor Intelligence
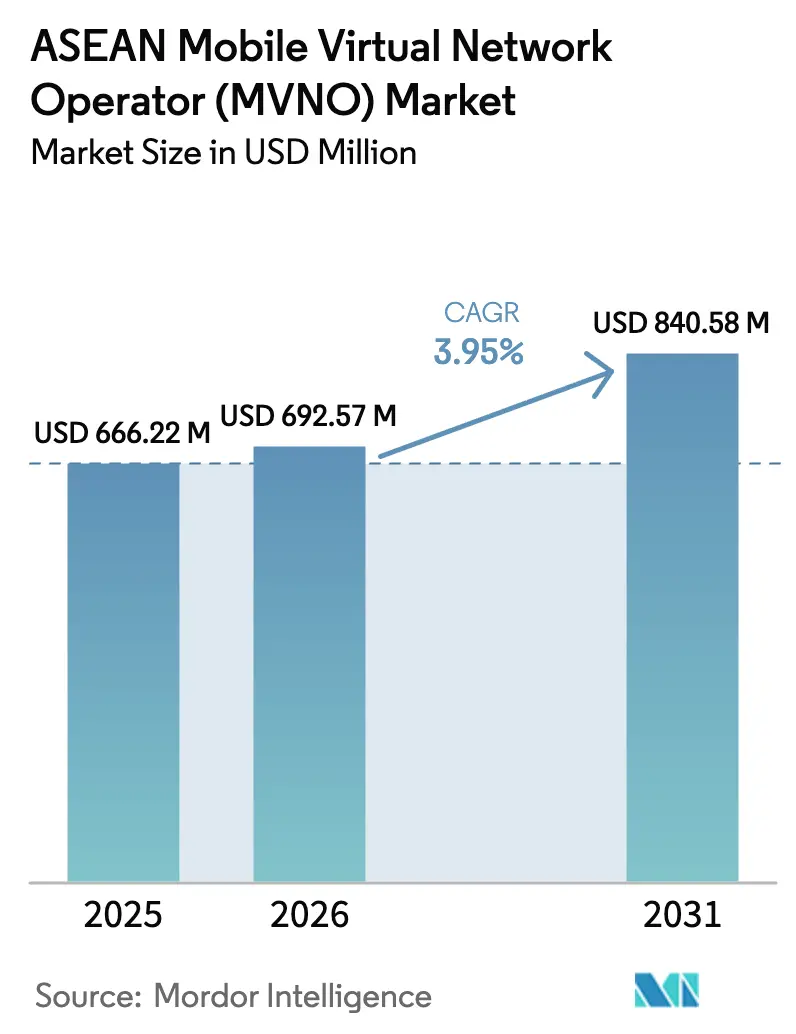
Se espera que el tamaño del mercado de OMV de la ASEAN crezca de USD 666.22 millones en 2025 a USD 692.57 millones en 2026 y se prevé que alcance los USD 840.58 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 3.95 % durante el período 2026-2031. Los mandatos de acceso mayorista en Tailandia, Vietnam y Malasia están liberando capacidad 5G no utilizada, mientras que los operadores virtuales de marca bancaria están entrando con servicios financieros y de conectividad integrados. Las plataformas BSS y OSS nativas de la nube acortan los ciclos de lanzamiento, lo que permite a los nuevos participantes llegar al mercado en menos de 100 días. La presión competitiva de las submarcas de los OMV mantiene bajos los precios minoristas, lo que desplaza la diferenciación de los OMV hacia soluciones verticales como la gestión de flotas de IoT y los paquetes de roaming para trabajadores migrantes. Las asociaciones de satélite a celda prometen un futuro alcance en archipiélagos remotos, aunque los costos actuales del ancho de banda limitan la adopción a casos de bajo uso de datos.
Conclusiones clave del informe
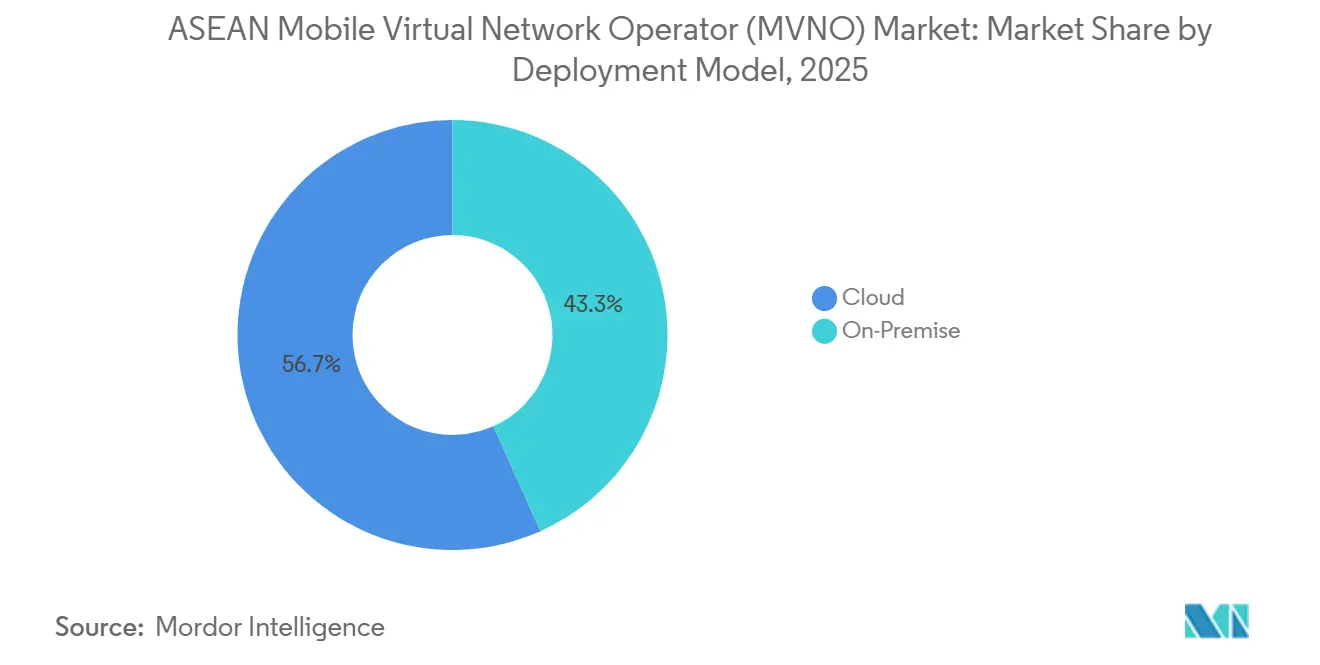
- Por modelo de implementación, las plataformas en la nube tenían el 56.71 % de la participación de mercado de MVNO de la ASEAN en 2025, mientras que se proyecta que el segmento se expanda a una CAGR del 4.58 % hasta 2031.
- Por modo operativo, las configuraciones de revendedores lideraron con una participación del 38.57 % en 2025, mientras que las configuraciones de MVNO completas son las de más rápido crecimiento con una CAGR del 4.91 % entre 2026 y 2031.
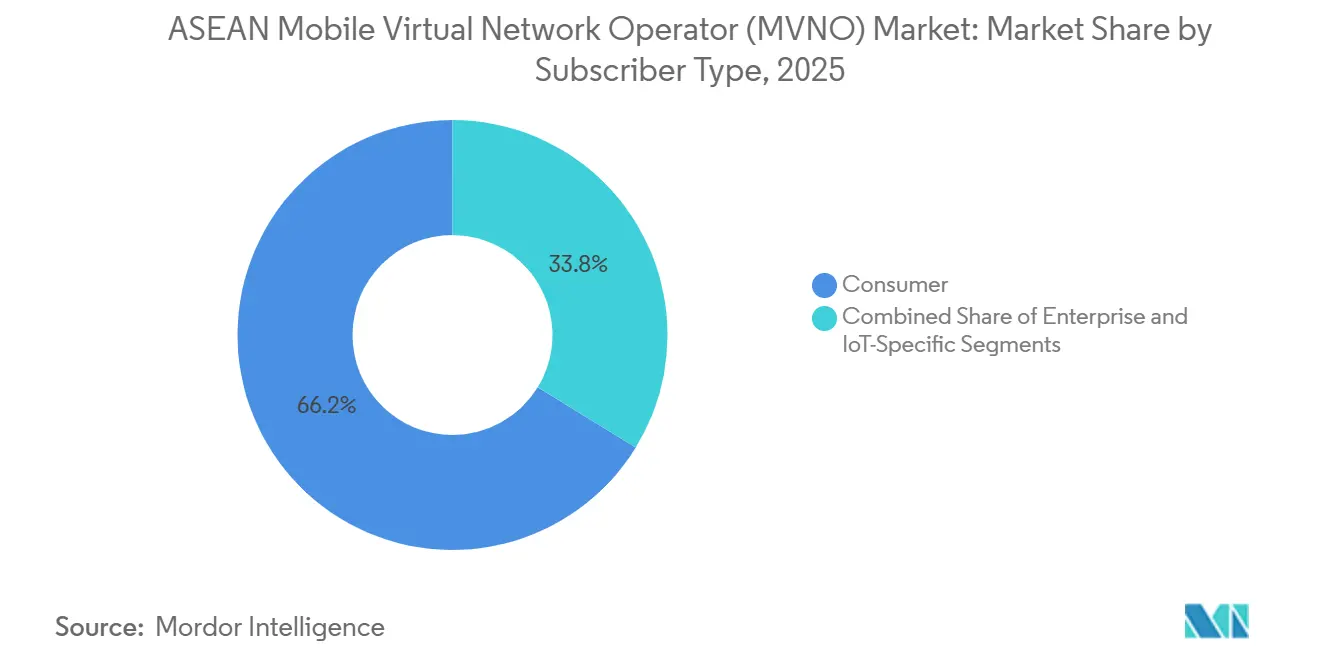
- Por tipo de suscriptor, las líneas de consumo representaron una participación del 66.23 % en 2025, y se espera que los planes específicos de IoT aumenten a una CAGR del 4.22 % hasta 2031.
- Por aplicación, las ofertas de descuento representaron una participación del 28.71 % en 2025, aunque las conexiones M2M celulares están en camino de alcanzar la CAGR más alta del 4.53 %.
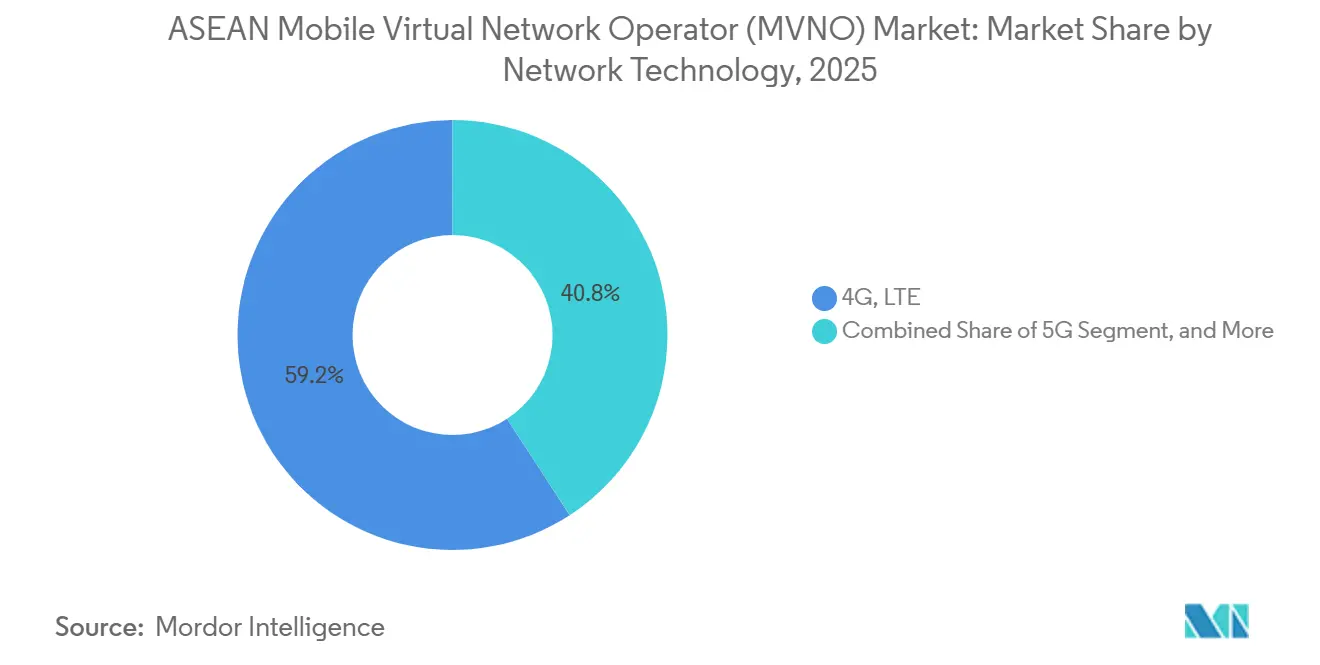
- Por tecnología de red, los servicios 4G y LTE representaron una participación del 59.18% en 2025, mientras que se prevé que las suscripciones 5G se expandan a una CAGR del 5.01%.
- Por canal de distribución, las ventas online y exclusivamente digitales representaron el 44.06% de las ventas en 2025, y se proyecta que esta ruta crezca a una CAGR del 5.28%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles virtuales (MVNO) de la ASEAN
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente base de suscriptores móviles y penetración de teléfonos inteligentes | + 1.20% | En toda la ASEAN, los más fuertes se encuentran en Indonesia, Filipinas y Vietnam. | Mediano plazo (2-4 años) |
| Demanda de planes de voz y datos de bajo costo | + 0.90% | En toda la ASEAN, concentrada en Tailandia, Indonesia y Filipinas. | Corto plazo (≤ 2 años) |
| Expansión de IoT, conexiones M2M | + 1.00% | Corredores urbanos de Singapur, Malasia y Tailandia; propagación a los centros logísticos de Indonesia | Mediano plazo (2-4 años) |
| Impulso regulatorio para el acceso mayorista abierto y la entrada habilitada para eSIM | + 0.80% | Tailandia, Vietnam, Malasia | Corto plazo (≤ 2 años) |
| La convergencia de Fintech y Telco genera MVNO de marca bancaria | + 0.50% | Malasia, Singapur, Tailandia | Mediano plazo (2-4 años) |
| Asociaciones de satélite a celda que permiten la cobertura global de MVNO | + 0.30% | Indonesia, archipiélagos de Filipinas; Tailandia rural, Vietnam | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente base de suscriptores móviles y penetración de teléfonos inteligentes
ASEAN contaba con más de 450 millones de líneas de banda ancha móvil en 2025, lideradas por Vietnam con 104.7 millones de suscripciones bajo tres redes dominantes que controlan más del 90% de la capacidad. [1] GSMA Intelligence, “Mobile Economy Asia Pacific 2024”, gsma.com La penetración urbana de teléfonos inteligentes ya supera el 80 por ciento en Singapur, Malasia y Tailandia, pero las zonas rurales y de bajos ingresos en Indonesia y Filipinas todavía dependen de paquetes de datos prepago, lo que crea espacio para los OMV orientados al valor. La demografía joven, con una edad media inferior a 30 años en los mercados clave, impulsa el uso de datos que supera el tráfico de voz, por lo que los operadores virtuales diseñan planes centrados en grandes paquetes de datos y minutos de voz mínimos. Los datos históricos muestran que cada aumento de 1 punto porcentual en la penetración de teléfonos inteligentes agrega aproximadamente 1.5 puntos al crecimiento de suscriptores de OMV, reforzando el ciclo de retroalimentación positiva. A medida que se despliega la red 5G independiente, los operadores móviles virtuales (OMV) pueden lanzar servicios diferenciados de baja latencia; sin embargo, la adopción se retrasa en las áreas donde la cobertura 4G aún es incompleta, lo que preserva el papel a corto plazo de las redes LTE.
Demanda de planes de voz y datos de bajo costo
El ARPU mensual promedio oscila entre USD 5 y USD 8 en Indonesia y Filipinas, en comparación con USD 15-20 en Singapur, por lo que la competencia de precios es intensa. Los OMV de descuento captaron el 28.71% de las solicitudes en 2025 comercializando tarjetas SIM prepago de 100 a 300 GB por el equivalente local de USD 5-15, superando a las submarcas de los OMV. Los trabajadores migrantes, unos 10 millones en toda la región, prefieren las llamadas internacionales ilimitadas y el roaming regional, nichos que las marcas globales explotan con servicios de remesas en paquete. La reducción del 20% de la tarifa mayorista de Tailandia, prevista para 2026, ampliará el margen de maniobra de los precios minoristas, pero la continua reducción de precios alarga los plazos de amortización de los suscriptores a 18-24 meses, lo que afecta al flujo de caja. Por lo tanto, los operadores agrupan la acumulación de datos o las recompensas de fidelidad para aumentar el ARPU efectivo sin aumentar los precios generales.
Expansión de las conexiones IoT y M2M
Los enlaces celulares de IoT superaron los 50 millones de dispositivos en 2025, con NB-IoT activo en Indonesia, Malasia, Singapur y Vietnam. [2] 5G Americas, “Cellular IoT in Asia Pacific”, 5gamericas.org Tata Communications informó un crecimiento de SIM de flota superior al 40 % interanual, ya que las empresas de transporte demandan roaming transfronterizo a través de los corredores Tailandia-Malasia-Singapur. [3] Las marcas de automóviles que incorporan eSIM negocian directamente los términos mayoristas, evitando a los revendedores y desbloqueando una nueva fuente de ingresos de MVNO. Las empresas de servicios públicos en Singapur y Malasia implementan medidores NB-IoT, aunque los planes de espectro fragmentados complican los despliegues en varios países. Los próximos módulos 5G RedCap admitirán sensores industriales de mayor ancho de banda, ampliando la porción direccionable del mercado de MVNO de la ASEAN.
Impulso regulatorio para el acceso mayorista abierto y la entrada habilitada para eSIM
El programa tailandés "Una Región, Un OMV" obliga a cada operador basado en infraestructura a albergar al menos un OMV regional por zona y reduce las tarifas mayoristas en un 20 %, lo que reduce las barreras de entrada. La Ley de Telecomunicaciones de Vietnam de 2023 facilita la concesión de licencias al exigir únicamente solvencia financiera y la firma de acuerdos de red, en lugar de la construcción completa de las instalaciones. La Norma Obligatoria sobre Precios de Acceso bienal de Malasia ofrece a los operadores virtuales previsibilidad de costes durante las negociaciones contractuales. Singapur depende de las fuerzas del mercado; sin embargo, la competencia de una cuarta red impulsó a los operadores históricos a abrir canales mayoristas voluntariamente, lo que resultó en más de 10 OMV activos para 2025. Las normas divergentes sobre eSIM (la incorporación digital permitida en Singapur, pero aún física en Indonesia) generan complejidad a corto plazo, pero los pioneros que dominan el cumplimiento local obtienen la ventaja de ser pioneros.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reducción de márgenes debido a la intensa competencia de precios | -0.70% | En toda la ASEAN, grave en Singapur y Malasia | Corto plazo (≤ 2 años) |
| Dependencia de los MNO anfitriones para la calidad de la red y las tarifas mayoristas | -0.50% | En toda la ASEAN, la situación es crítica en Tailandia y Vietnam | Mediano plazo (2-4 años) |
| Control de propiedad de eSIM por parte de los fabricantes de dispositivos, eludiendo el modelo MVNO | -0.30% | Singapur, Malasia; emergente en Tailandia | Mediano plazo (2-4 años) |
| El uso compartido del espectro privado permite a las empresas autoabastecerse de servicios | -0.20% | Zonas industriales de Singapur y Malasia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Reducción de márgenes debido a la intensa competencia de precios
Marcas digitales de operadores móviles (OMM) como GOMO y Giga ofrecen planes de 100 a 300 GB a un precio de entre 10 y 18 SGD, igualando las ofertas de los OMV independientes y disfrutando de ventajas en los costes de red. Las tarifas mayoristas absorben hasta el 60 % de los ingresos minoristas de los OMV, lo que deja escasos márgenes brutos del 15 % al 20 % tras la comercialización y el soporte. Singapur sufrió múltiples cierres entre 2023 y 2025 debido a que los costes de adquisición de 40 a 60 SGD por usuario exigían plazos de amortización de dos años que los nuevos operadores, con dificultades económicas, no podían afrontar. La red dual 5G de Malasia introduce la supervisión oficial de precios; sin embargo, los contratos divulgados muestran que los operadores anfitriones aún conservan la influencia en la fijación de tarifas. Las cláusulas de garantía mínima penalizan la infrautilización, lo que impulsa a los operadores virtuales a orientarse hacia nichos empresariales y de IoT de mayor valor, donde los compromisos de volumen se alinean con la demanda predecible.
Dependencia de los MNO anfitriones para la calidad de la red y las tarifas mayoristas
El tráfico de OMV suele tener menor prioridad que el tráfico minorista de la red host, por lo que la velocidad puede disminuir durante la congestión, lo que aumenta la pérdida de clientes. Las pruebas de OpenSignal detectaron brechas en la velocidad de descarga entre los usuarios minoristas de StarHub y sus OMV alojados, lo que confirma el riesgo. El mandato de reducción de tarifas de Tailandia no garantiza la paridad de nivel de servicio, lo que expone a los operadores virtuales a limitaciones durante las actualizaciones. Las renegociaciones de contratos añaden riesgo operativo; el cambio de red de Lycamobile en EE. UU. en 2025 provocó pérdidas de entre el 15 % y el 20 % de suscriptores durante los intercambios de SIM. Los modelos de OMV completos que implementan su propio núcleo permiten un mejor control de la calidad de servicio (QoS), pero requieren entre 5 y 10 millones de dólares en capital y talento especializado que los participantes más pequeños podrían no conseguir.
Análisis de segmento
Por modelo de implementación: las plataformas en la nube reducen los ciclos de lanzamiento
Las soluciones alojadas en la nube captaron el 56.71 % de la cuota de mercado de los OMV de la ASEAN en 2025, y se prevé que el tamaño del mercado de OMV de la ASEAN para implementaciones en la nube se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4.58 % hasta 2031. La reducción de la inversión de capital, que pasó de 3 a 5 millones de dólares por adelantado a un sistema de pago por crecimiento, ha convencido a muchas startups a adoptar AWS, Azure o Google Cloud para BSS y OSS. MyRepublic se lanzó en tan solo 90 días tras migrar a la pila de nube de Tata Communications, mientras que las implementaciones locales requieren hasta 18 meses. Las instancias de nube de un solo inquilino también simplifican la expansión a varios países, ya que los módulos de localización se conectan rápidamente, lo cual es fundamental para las estrategias de crecimiento pan-ASEAN. Los sistemas locales aún mantienen la cuota del 56.71 % porque los OMV completos y los mercados verticales regulados prefieren la custodia local de datos y una latencia ultrabaja. Circles.Life redujo los costos por suscriptor en casi un 40% tras migrar a un núcleo nativo de la nube en 2024, una eficiencia difícil de replicar para las implementaciones tradicionales. Los matices regulatorios son importantes: las normas de soberanía de datos de Indonesia obligan a ciertas clases de datos a residir localmente, por lo que las nubes híbridas que mantienen la facturación local mientras ejecutan CRM en la nube pública dominarán el período de transición. De cara al futuro, se espera que más del 70% de los nuevos lanzamientos en el mercado de OMV de la ASEAN prioricen la nube para 2028, lo que refleja un cambio estratégico de la propiedad del hardware a la orquestación de servicios.
La ventaja competitiva reside en la velocidad y la flexibilidad. Las API en la nube facilitan la integración rápida de aplicaciones de valor añadido, como pagos móviles, streaming de contenido o paneles de control de IoT, lo que permite a los operadores virtuales actualizar sus ofertas semanalmente en lugar de trimestralmente. Sin embargo, la dependencia de un proveedor se está convirtiendo en una preocupación, ya que la migración entre nubes podría suponer un coste del 20-30 % del gasto anual en TI, lo que contrarresta algunas mejoras en la agilidad. Los operadores están experimentando con la multinube para lograr redundancia, aunque la mayor complejidad podría superar los beneficios para equipos más pequeños. En general, la adopción de la nube está redefiniendo las estructuras de costes y reduciendo las barreras de entrada, intensificando la rivalidad en el mercado de OMV de la ASEAN.


Por modo operativo: los MVNO obtienen control total del margen
Los modelos de revendedor lideraron con una participación del 38.57 % en 2025; sin embargo, se proyecta que el tamaño del mercado de OMV de la ASEAN para configuraciones completas de OMV crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.91 % hasta 2031. Los revendedores prosperan gracias a la simplicidad, comprando minutos y datos en grandes cantidades y luego renovando su marca, lo que mantiene la inversión inicial por debajo de 1 millón de dólares. Aun así, ceden el control sobre el enrutamiento, la calidad del servicio y los costos mayoristas. A medida que se intensifica la competencia de precios, los operadores virtuales se están actualizando al estatus de OMV completo, instalando HLR, pasarelas de paquetes y motores de políticas para recuperar margen y diferenciación de servicio. Circles.Life y el giga de StarHub ilustran este cambio, cada uno añadiendo elementos de red central para gestionar la calidad de servicio (QoS) y lanzar funciones de valor añadido como APN privado para empresas. Los OMV de operador de servicio y ligeros/de marca ofrecen una vía intermedia, equilibrando el costo con una diferenciación limitada, pero las tasas de crecimiento son inferiores a las de la frontera completa de los OMV.
El capital sigue siendo el obstáculo: las implementaciones básicas requieren entre 5 y 10 millones de dólares e ingenieros cualificados, por lo que muchos nuevos participantes se asocian con proveedores de servicios gestionados que amortizan la infraestructura entre múltiples clientes. Los cambios regulatorios ayudan; Tailandia y Vietnam exigen acceso mayorista abierto, lo que otorga a los potenciales OMV completos un mayor poder de negociación para justificar la inversión. La rentabilidad está aumentando: los pioneros informan que sus márgenes brutos han aumentado del 20 % como revendedores a casi el 35 % tras la migración completa. En consecuencia, se espera que la cuota de OMV completos en el mercado de OMV de la ASEAN supere a la de los revendedores después de 2029, impulsando la industria hacia una mayor integración vertical.
Por tipo de suscriptor: Los planes de IoT generan ingresos B2B
Las líneas de consumo representaron el 66.23 % de la cuota de mercado en 2025; sin embargo, el tamaño del mercado de operadores móviles virtuales (OMV) de la ASEAN vinculado a planes específicos para IoT se encamina a una tasa de crecimiento anual compuesta (TCAC) del 4.22 % hasta 2031. Los segmentos de consumo, impulsados por el precio, muestran una alta tasa de abandono, del 25 % al 30 % anual, en Singapur, debido a que los costos de cambio de plan son mínimos. Las suscripciones empresariales, aunque de menor volumen, generan el doble de ingresos promedio por usuario al combinar la gestión de dispositivos, la VPN y el respaldo de SLA. Los planes de IoT, incluso a un precio de entre 1 y 3 USD por SIM, alcanzan la rentabilidad gracias a su gran escala; una flota logística puede activar decenas de miles de rastreadores con un solo contrato. La plataforma MOVE de Tata Communications registró un crecimiento anual de más del 40 % en las SIM de la flota de la ASEAN durante 2025, lo que demuestra una fuerte demanda latente.
La telemática y las implementaciones de medidores inteligentes ilustran la amplitud de los casos de uso: los vehículos BYD que se envían a Tailandia incorporan eSIM para actualizaciones inalámbricas, mientras que las empresas de servicios públicos de Singapur miden el consumo de agua cada 15 minutos mediante NB-IoT. El ARPU del consumidor se estanca debido a que los OMV con descuento se compiten continuamente entre sí, por lo que los operadores se diversifican hacia empresas e IoT para estabilizar sus ganancias. El cumplimiento normativo añade complejidad a la localización de datos y las auditorías de ciberseguridad, pero también aumenta las barreras para cambiar de proveedor, bloqueando las cuentas corporativas. A medida que los módulos 5G RedCap maduran, la telemática de video y los sensores industriales necesitarán un mayor rendimiento, lo que ampliará el límite de ingresos para los operadores virtuales centrados en IoT en el mercado de OMV de la ASEAN.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: M2M monetiza casos de uso verticales
Las ofertas de descuento capturaron el 28.71 % de la cuota de mercado de los OMV de la ASEAN en 2025; sin embargo, se proyecta que el tamaño del mercado de los OMV de la ASEAN atribuible a la tecnología M2M celular se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 4.53 % hasta 2031. Los operadores logísticos de Tailandia, Malasia y Singapur ya conectan más de 2 millones de remolques y furgonetas de reparto mediante tarjetas SIM de datos compartidos, lo que reduce los costes de roaming entre un 15 % y un 20 % en comparación con los planes minoristas de los OMV. Las empresas de servicios públicos adoptan medidores NB-IoT que transmiten lecturas cada hora, mientras que las empresas industriales prueban sensores LTE-M para el seguimiento de activos en fábricas. Los planes de descuento para consumidores siguen siendo relevantes durante las desaceleraciones económicas, pero las submarcas de los OMV ahora igualan los precios principales, dejando márgenes muy estrechos. Los paquetes de roaming dirigidos a viajeros transfronterizos se enfrentan a la disrupción de los mercados de eSIM que venden activación instantánea a tarifas entre un 30 % y un 50 % más bajas, lo que obliga a los OMV a incluir seguros de viaje o complementos de streaming para proteger sus fuentes de ingresos. El resultado es un giro claro: los operadores virtuales están construyendo plataformas M2M específicas para cada sector, completas con paneles de control en la nube y enlaces API, porque ofrecen contratos duraderos de varios años en lugar de pérdidas promocionales.
El impulso de la tecnología M2M celular también se debe al impulso regulatorio: Singapur exige la medición eléctrica avanzada para 2028, mientras que la Comisión de Energía de Malasia exige medidores de gas inteligentes para nuevas plantas industriales para 2027, lo que garantiza el crecimiento del volumen de dispositivos. La telemática automotriz se expande a medida que los fabricantes de equipos originales (OEM) chinos y coreanos localizan plantas de ensamblaje en toda la ASEAN, integrando eSIM para diagnósticos y actualizaciones inalámbricas. Las aerolíneas y los operadores marítimos prueban tarjetas SIM híbridas satelitales que se mueven sin problemas entre las constelaciones terrestres 5G y LEO, un caso de uso que los revendedores de red única no pueden igualar. Estas integraciones verticales ilustran cómo el mercado de OMV de la ASEAN está evolucionando desde descuentos genéricos para consumidores hacia plataformas de conectividad especializadas que monetizan los flujos de datos dentro de los ecosistemas industriales.
Por Network Technology: 5G impulsa la innovación en servicios
El 4G y LTE dominaron con una cuota del 59.18 % en 2025, pero se prevé que el tamaño del mercado de OMV de la ASEAN para suscripciones 5G aumente a una tasa de crecimiento anual compuesta (TCAC) del 5.01 % hasta 2031. Circles. Life lanzó planes 5G independientes con una latencia inferior a 10 milisegundos para juegos en la nube y realidad aumentada (RA) en febrero de 2025, lo que demuestra que los OMV pueden diferenciarse por la calidad, no solo por el precio. El acuerdo entre U Mobile y Eastel de Malasia otorga acceso virtual al 5G a nivel nacional, lo que posiciona a Eastel para vender contratos de nivel de servicio (SLA) de segmentación de red a empresas de tecnología financiera y medios de comunicación. Las redes 2G/3G heredadas se desactivarán en Singapur, Malasia y Tailandia para 2028, liberando espectro para la reorganización de LTE y desplazando los dispositivos IoT de bajo consumo de datos a las bandas NB-IoT. Los servicios de satélite a célula ofrecen un camino paralelo: la versión beta de Starlink permite que los teléfonos inteligentes se conecten directamente en islas remotas de Indonesia, ampliando la cobertura nominal pero a un costo de ancho de banda de 5 a 10 veces los precios mayoristas terrestres, por lo que las primeras implementaciones se limitan a la mensajería de emergencia.
Para los OMV, la economía del 5G sigue siendo un desafío; la capacidad 5G al por mayor cuesta aproximadamente un 25% más que la LTE, lo que reduce los márgenes a menos que las empresas paguen primas por un rendimiento garantizado. Sin embargo, los núcleos independientes permiten la segmentación de red, lo que permite a un operador virtual crear una vía privada para una fábrica a tarifas fijas de megabits y cobrar un margen adicional por servicio. A medida que los chipsets 5G RedCap entren en producción en masa en 2027, los sensores industriales de gama media migrarán desde LTE, lo que aumentará el volumen total de tarjetas SIM direccionables. En consecuencia, los OMV que firmen acuerdos de segmentación temprana con las redes anfitrionas pueden asegurar ingresos plurianuales, aislados de las guerras de precios al consumidor, consolidando el papel del 5G como palanca de ganancias dentro del mercado de OMV de la ASEAN.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: la adquisición digital se escala de manera eficiente
La distribución exclusivamente digital y en línea representó una participación del 44.06 % en 2025 y se proyecta que registre la tasa de crecimiento anual compuesta (TCAC) más rápida del 5.28 % hasta 2031. El aprovisionamiento instantáneo de eSIM dentro de aplicaciones móviles de marca reduce el tiempo de activación de días a menos de 5 minutos, a la vez que reduce a la mitad los costos de adquisición de clientes en comparación con las tiendas físicas. Singapur reportó un costo promedio de incorporación de 35 SGD después de migrar completamente al KYC basado en aplicaciones, aproximadamente un 40 % por debajo de los promedios de los canales de tiendas. El comercio minorista tradicional persiste para los usuarios de mayor edad, los trabajadores migrantes que prefieren las recargas en efectivo y los países donde los reguladores aún exigen verificaciones de identidad en persona; por lo tanto, conserva una participación del 55.94 %, pero muestra un crecimiento limitado. Las tiendas de submarcas de operadores extienden la presencia física de las redes anfitrionas para vender planes cautivos de OMV, pero el modelo principalmente defiende a los operadores tradicionales en lugar de expandir el universo de terceros.
La fragmentación de las eSIM frena el auge digital: Singapur y Malasia permiten el aprovisionamiento remoto, pero Indonesia y Filipinas aún exigen verificación física, lo que ralentiza su adopción. La compatibilidad de los dispositivos también es importante; los teléfonos Android básicos que dominan los mercados rurales a menudo carecen de hardware eSIM. Aun así, las estrategias omnicanal están convergiendo: los operadores virtuales utilizan eSIM basadas en QR para los clientes con conocimientos tecnológicos y envían por correo tarjetas SIM de plástico de triple corte para el resto, con el apoyo de chatbots de IA que resuelven el 70 % de las consultas sin intervención humana. A medida que los reguladores armonizan las normas KYC y los dispositivos económicos incorporan chips eSIM, los canales exclusivamente digitales superarán la mitad de las nuevas incorporaciones de suscriptores antes de 2029, consolidando la eficiencia de adquisición como un factor competitivo clave en el mercado de OMV de la ASEAN.
Análisis geográfico
Mercado de operadores móviles virtuales (OMV) de Singapur y Malasia
Singapur y Malasia representaron en conjunto poco más de la mitad de los ingresos de los OMV de la ASEAN en 2025, gracias a una regulación favorable para las empresas mayoristas, una cobertura 4G casi universal y consumidores urbanos que cambian libremente entre planes sin contrato. Singapur albergaba más de 10 OMV en cuatro redes principales, pero ningún operador superó el 15% de participación, lo que obligó a la diferenciación hacia bonos de roaming, transferencia de datos o reembolsos por fidelidad. Los precios rondaban los 15 SGD por 100-300 GB, lo que ilustra la comoditización. El modelo dual 5G mayorista de Malasia incrementó la capacidad y limitó los precios, lo que permitió a Eastel firmar el primer acuerdo de OMV 5G del país en octubre de 2025. El lanzamiento de CMLink de China Mobile International a través de Maxis en agosto del año siguiente se dirigió a la considerable base de expatriados chinos con funciones de doble número que conectan líneas de Malasia y la República Popular China, lo que sugiere cómo las comunidades culturales pueden formar nichos rentables.
Mercado de operadores móviles virtuales (OMV) de Tailandia y Vietnam
Tailandia y Vietnam entraron en una fase de apertura regulatoria entre 2024 y 2025. La norma tailandesa "Una Región, Un OMV" obliga a cada proveedor de infraestructura a albergar al menos un operador virtual rural por región y reduce los precios mayoristas en un 20%. Sin embargo, las negociaciones de financiación y nivel de servicio ralentizaron los lanzamientos, por lo que los lanzamientos comerciales a nivel nacional ahora apuntan a finales de 2026. La Ley de Telecomunicaciones de Vietnam de 2023 redujo las fricciones en la concesión de licencias; sin embargo, a principios de 2026, los principales lanzamientos de OMV seguían pendientes debido al temor de los OMV anfitriones a ser canibalizados. Vietnam aún ofrece potencial latente: tres redes basadas en infraestructuras albergan más del 90% de los 104 millones de líneas móviles, lo que implica capacidad disponible una vez que se establezcan las condiciones mayoristas.
Mercado de operadores móviles virtuales (OMV) en la región Asia-Pacífico
Indonesia y Filipinas presentan vastas poblaciones, pero economías más complejas. Ambas geografías archipelágicas requieren un costoso backhaul a miles de islas; la fibra óptica de torres en zonas periféricas puede superar los 10,000 USD por sitio, por lo que los operadores de redes móviles (OMM) se muestran reacios a descontar la capacidad mayorista lejos de los núcleos urbanos. Las redes no terrestres prometen alivio: las pruebas de satélites en órbita baja ya conectan aldeas filipinas remotas, aunque las velocidades de datos actuales solo sirven para mensajería de emergencia e IoT. Los flujos de trabajadores migrantes y el turismo impulsan a los OMV centrados en el roaming, como ZYM Mobile, que incluye beneficios de datos malasios de 600 GB en los planes de Singapur, aprovechando la demanda transfronteriza de roaming sin interrupciones. En general, persiste un patrón de dos velocidades: Singapur y Malasia personifican una competencia madura y con márgenes ajustados, mientras que Tailandia, Vietnam, Indonesia y Filipinas ofrecen un potencial alcista fronterizo sujeto al cumplimiento regulatorio y las mejoras de infraestructura.
Panorama regulatorio
La regulación de los OMV en la ASEAN sigue siendo desigual. Tailandia, Vietnam y Malasia ofrecen la orientación más clara sobre el acceso mayorista, mientras que Singapur se basa más en las licencias y la competencia. En Tailandia, la Comisión Nacional de Radiodifusión y Telecomunicaciones (NBTC) abrió una consulta regulatoria sobre OMV del 21 de junio al 22 de julio de 2026 tras repetidos aplazamientos en la actualización de su notificación anterior sobre OMV, manteniendo los plazos y las condiciones como una variable clave para la implementación de nuevos despliegues regionales de OMV. Vietnam impulsó la claridad en materia de licencias y acceso mayorista a través de su Ley de Telecomunicaciones de 2023 y el Decreto 163/2024, incluyendo el tratamiento de M2M y disposiciones que respaldan condiciones mayoristas no discriminatorias y núcleos alojados en la nube en el extranjero, lo que se alinea con los modelos operativos de OMV nativos de la nube.
Los OMV de Singapur suelen operar bajo el marco de licencias de Operaciones Basadas en Servicios (SBO) de la Autoridad de Desarrollo de Medios de Información y Comunicación (IMDA) en virtud de la Ley de Telecomunicaciones de 1999, con condiciones de entrada definidas, como requisitos de capital desembolsado para ciertos servicios prepago y obligaciones de calidad del servicio. Malasia continúa regulando el acceso mayorista bajo la Ley de Comunicaciones y Multimedia de 1998 a través de la concesión de licencias de la Comisión de Comunicaciones y Multimedia de Malasia (MCMC) y el proceso de Lista de Acceso, donde los proveedores publican Ofertas de Acceso de Referencia que dan forma a las negociaciones de los OMV y a la previsibilidad de los costos. En todos los mercados, las prácticas divergentes de incorporación de eSIM y KYC siguen siendo una limitación práctica para el cumplimiento, lo que afecta la rapidez con la que los modelos de adquisición de OMV exclusivamente digitales pueden escalar país por país.
Panorama competitivo
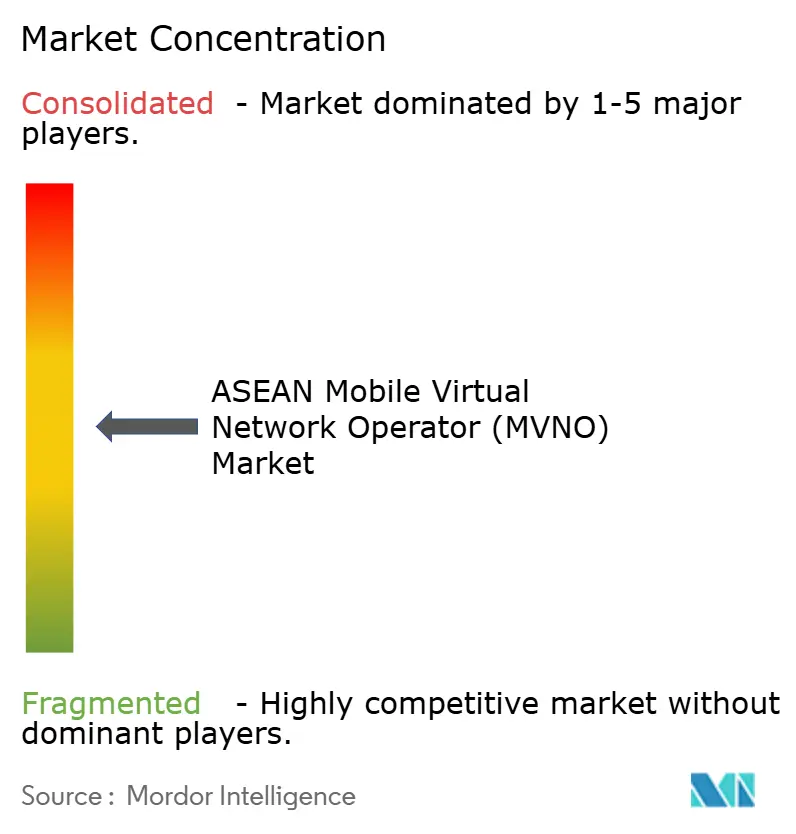
El sector de OMV de la ASEAN está moderadamente fragmentado, con aproximadamente dos docenas de marcas activas, pero ningún líder panregional que domine más del 15% de la cuota de mercado. Las redes host se cubren lanzando sus propias submarcas digitales GOMO (Singtel), Giga (StarHub) y K-go (M1), que igualan los precios independientes, manteniendo las ventajas en los costes de red, lo que reduce el mercado mayorista. Por lo tanto, los OMV independientes se dividen en dos estrategias. En primer lugar, los operadores centrados en el descuento buscan escalar mediante suscripciones basadas en aplicaciones, aceptando márgenes brutos reducidos del 15-20% y una tasa de abandono anual del 25-30%. La sostenibilidad depende de los bajos costes operativos impulsados por BSS en la nube y chatbots de IA. En segundo lugar, los especialistas en empresas e IoT buscan ingresos B2B estables, combinando APN privado, gestión de dispositivos y conmutación por error multired que elevan el ARPU a 20-30 USD y reducen la tasa de abandono por debajo del 15%.
Las alianzas estratégicas señalan el cambio de rumbo. El acuerdo de Circles.Life con M1, firmado en febrero de 2025, introdujo el primer segmento MVNO independiente 5G de la ASEAN, compatible con latencias inferiores a 10 milisegundos para juegos en la nube. Por otro lado, el contrato mayorista de cinco años de Eastel con U Mobile abre una vía para vender servicios personalizables a partir de 2026. La entrada de CMLink en Malasia, en agosto de 2025, aprovechando la cobertura de Maxis y la red troncal de roaming global de China Mobile, ejemplifica sinergias transfronterizas que podrían replicarse en otros lugares. La adopción de tecnología diferencia a los ganadores: los operadores que implementan modelos de rotación de clientes basados en IA y precios dinámicos reportan reducciones de gastos operativos de hasta un 30 % en comparación con los procesos manuales. En el futuro, mercados de eSIM como Airalo amenazan el rentable segmento de viajeros al agregar capacidad a escala global y vender planes instantáneos con un descuento del 30 % al 50 %, mientras que los servicios de satélite a celular podrían, algún día, mercantilizar la cobertura rural.
Las fusiones y salidas de activos subrayan la presión sobre los márgenes. Singapur perdió al menos tres OMV: Gorilla Mobile, Grid Mobile y Zero Mobile, entre 2023 y 2025, ya que los costes de adquisición superaron su valor a lo largo de su vida útil. MyRepublic está recaudando 100 millones de dólares singapurenses en la Serie C para financiar su expansión tras obtener un EBITDA positivo en banda ancha, pero aún con pérdidas en móvil, lo que demuestra que incluso los ISP más experimentados necesitan capital fresco para competir. El interés del capital privado sigue siendo limitado debido a que los contratos mayoristas con garantía mínima dificultan la protección contra caídas. En consecuencia, es probable que se produzca una consolidación del mercado en los próximos tres años, y los supervivientes poseerán propiedad intelectual de plataformas diferenciadas o se alinearán estrechamente con ecosistemas sectoriales como la tecnología financiera, la logística o la telemática automotriz.
Líderes de la industria de operadores móviles virtuales (MVNO) de la ASEAN
Círculos.Vida (Liberty Wireless Pte Ltd.)
GOMO (Singtel Mobile Singapore Pte Ltd.)
RedONE Network Sdn Bhd
Tune Talk Sdn Bhd
Celcom Berhad
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Tune Talk lanzó E-Roaming (Roaming Mejorado), un servicio prepago que permite a los suscriptores usar sus datos nacionales en el extranjero, en 13 países, sin cargos adicionales. Este lanzamiento amplía las capacidades de roaming de los OMV y el uso de datos transfronterizos, fortaleciendo la propuesta de valor de Tune Talk. Esta iniciativa impulsa el crecimiento de suscriptores y el ARPU (ingreso promedio por usuario) de los OMV del sudeste asiático.
- Marzo de 2026: Tune Talk completó la Fase 1 de una alianza para la modernización de su red central nativa en la nube con Nokia, convirtiéndose en la primera empresa de telecomunicaciones de la ASEAN en implementar esta tecnología a gran escala. La implementación de la red central nativa en la nube mejora la agilidad del servicio y la eficiencia de costos para las operaciones de los OMV. Esto podría modificar la dinámica competitiva en el mercado de OMV de la ASEAN.
- Julio de 2025: redONE Mobile lanzó redCASH-i, una solución de microfinanciación conforme a la Sharia, en colaboración con SEDANIA As Salam Capital. La integración de la financiación con los planes de movilidad añade una nueva dimensión a la oferta de los OMV. Las funciones de financiación combinadas pueden impulsar la fidelización de clientes y ampliar el atractivo de las ofertas de OMV con mayor margen de beneficio en la región.


Alcance del informe de mercado de operadores móviles virtuales (MVNO) de la ASEAN
El informe de mercado de operadores móviles virtuales (MVNO) de la ASEAN se segmenta por modelo de implementación (nube, local), modo operativo (revendedor, operador de servicios, MVNO completo, MVNO ligero/de marca), tipo de suscriptor (consumidor, empresa, específico para IoT), aplicación (descuento, negocios, celular M2M, medios y entretenimiento, minorista, roaming, migrante, mayorista de telecomunicaciones), tecnología de red (2G/3G, 4G/LTE, 5G, satélite/NTN), canal de distribución (en línea/solo digital, tiendas minoristas tradicionales, tiendas de submarcas de operadores, terceros/mayorista) y geografía (ASEAN). Las previsiones de mercado se ofrecen en términos de valor (USD).
Por modelo de implementación
| Cloud |
| En la premisa |
Por modo operativo
| Revendedores |
| Operador de servicio |
| OMV completo |
| Luz, Marca MVNO |
Por tipo de suscriptor
| Consumidor |
| Empresa |
| Específico de IoT |
por Aplicación
| Descuento |
| Empresa |
| M2M Celular |
| Medios de Comunicación y Entretenimiento |
| Venta al Por Menor |
| itinerancia |
| Inmigrante |
| Telecomunicaciones al por mayor |
Por tecnología de red
| 2G, 3G |
| 4G, LTE |
| 5G |
| Satélite, NTN |
Por canal de distribución
| En línea, solo digital |
| Tiendas minoristas tradicionales |
| Tiendas de submarcas Carrier |
| Terceros, Mayorista |
| Por modelo de implementación | Cloud |
| En la premisa | |
| Por modo operativo | Revendedores |
| Operador de servicio | |
| OMV completo | |
| Luz, Marca MVNO | |
| Por tipo de suscriptor | Consumidor |
| Empresa | |
| Específico de IoT | |
| por Aplicación | Descuento |
| Empresa | |
| M2M Celular | |
| Medios de Comunicación y Entretenimiento | |
| Venta al Por Menor | |
| itinerancia | |
| Inmigrante | |
| Telecomunicaciones al por mayor | |
| Por tecnología de red | 2G, 3G |
| 4G, LTE | |
| 5G | |
| Satélite, NTN | |
| Por canal de distribución | En línea, solo digital |
| Tiendas minoristas tradicionales | |
| Tiendas de submarcas Carrier | |
| Terceros, Mayorista |


Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el mercado de OMV de la ASEAN entre 2026 y 2031?
Se proyecta que el mercado se expandirá de USD 692.57 millones en 2026 a USD 840.58 millones en 2031, lo que refleja una CAGR del 3.95%.
¿Qué modelo de implementación está ganando terreno entre los nuevos lanzamientos de MVNO?
Las plataformas BSS y OSS basadas en la nube se están convirtiendo en la opción predeterminada porque reducen el tiempo de lanzamiento a menos de 100 días y reducen el capital inicial.
¿Por qué las configuraciones MVNO completas generan interés a pesar del mayor gasto de capital?
Los MVNO controlan completamente el enrutamiento y la calidad del servicio, elevando los márgenes brutos hasta el 35% y posibilitando soluciones empresariales diferenciadas.
¿Qué papel desempeñará el 5G para los OMV en los próximos cinco años?
Los núcleos 5G independientes permiten la segmentación de la red, lo que permite a los MVNO vender planes de baja latencia o respaldados por SLA a las empresas, aunque el 5G al por mayor todavía cuesta alrededor de un 25 % más que el LTE.
¿Cómo afecta la regulación a la rentabilidad de los OMV en la ASEAN?
Políticas como la reducción del 20% de las tarifas mayoristas de Tailandia y las revisiones bienales de los precios de acceso de Malasia reducen los costos de los insumos y la capacidad abierta, pero las garantías de calidad del servicio siguen siendo limitadas.
¿Son los servicios de satélite a célula una amenaza a corto plazo para los OMV terrestres?
No de inmediato, porque la capacidad satelital por gigabyte es entre 5 y 10 veces más costosa; los primeros casos de uso se limitan a la mensajería de emergencia y al IoT con bajo consumo de datos en islas remotas.
Última actualización de la página:



