

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 6.11 mil millones |
| Tamaño del mercado (2031) | USD 12.56 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.51% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de hogares inteligentes de la ASEAN por Mordor Intelligence
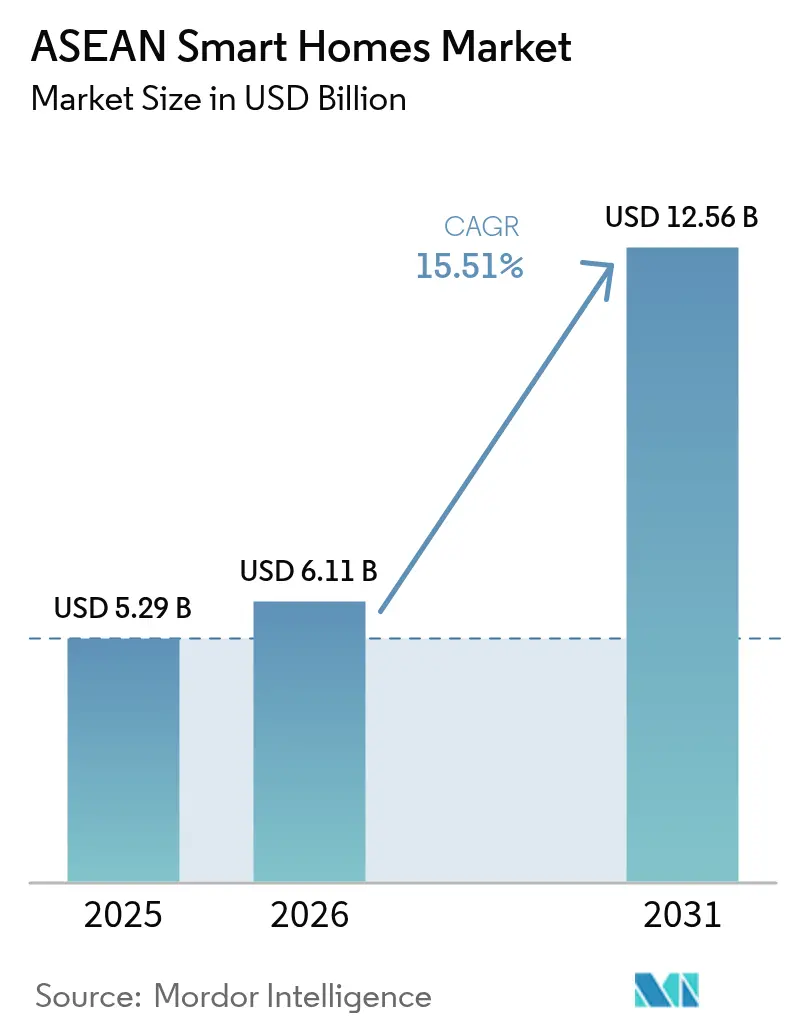
Se espera que el tamaño del mercado de hogares inteligentes de la ASEAN crezca de USD 5.29 mil millones en 2025 a USD 6.11 mil millones en 2026 y se prevé que alcance USD 12.56 mil millones para 2031 con una CAGR del 15.51% durante 2026-2031. Las grandes inversiones en la nube de Google, AWS y otros hiperescaladores están fortaleciendo la infraestructura que soporta los ecosistemas de dispositivos y los servicios intensivos en datos, mientras que los incentivos gubernamentales para la eficiencia energética, el despliegue de 5G y la estandarización de protocolos entre marcas profundizan la base de clientes potenciales para la vida conectada. Los compromisos de infraestructura como el proyecto de centro de datos de Google en Malasia de USD 2 mil millones y la región de AWS en Tailandia de USD 5 mil millones reducen la latencia para los dispositivos administrados en la nube y amplían los kits de herramientas para desarrolladores. [1] Amazon Web Services, “AWS lanza una región de infraestructura en Tailandia”, press.aboutamazon.com El creciente interés de los consumidores por la seguridad, la comodidad y el ahorro de energía, junto con las ofertas combinadas de telecomunicaciones y el despliegue de hardware compatible con Matter, posiciona al mercado de hogares inteligentes de la ASEAN para una adopción generalizada en todos los niveles de ingresos y tipos de vivienda. Las ventajas en la interoperabilidad reducen la dependencia de un proveedor, mientras que la agresiva competencia de precios de las marcas regionales reduce los márgenes, pero amplía las opciones para el consumidor.
Conclusiones clave del informe
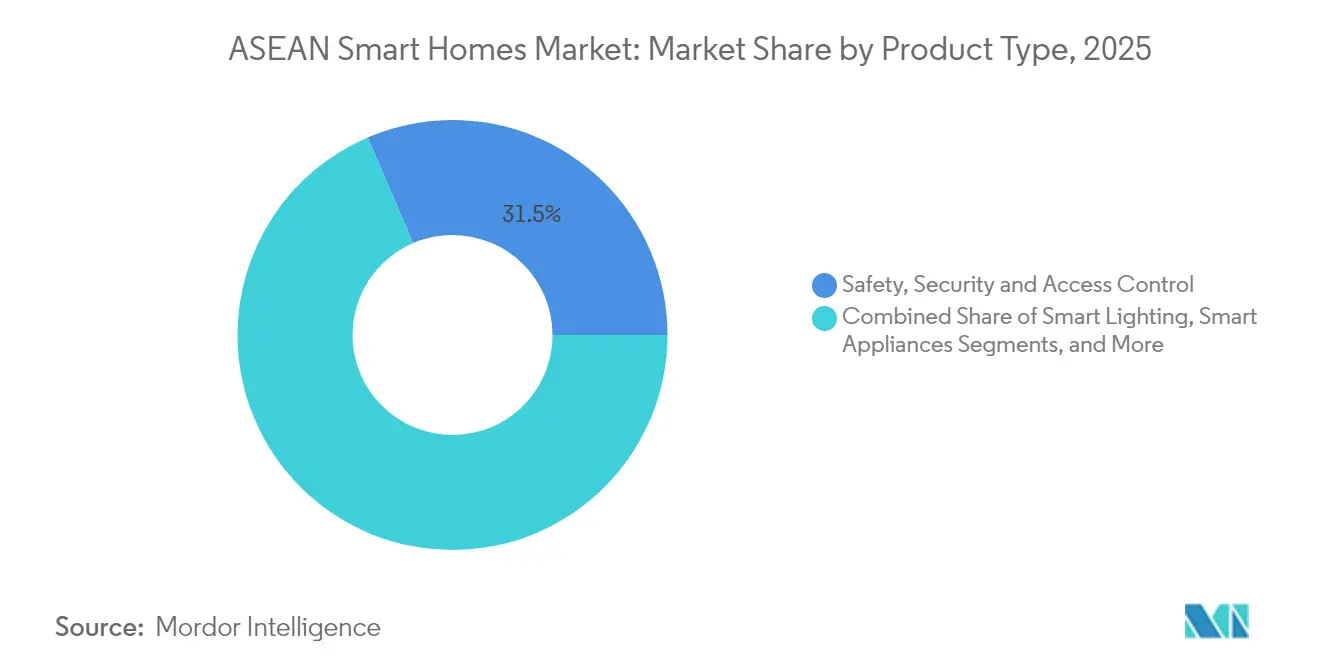
- Por categoría de producto, los dispositivos de seguridad, protección y control de acceso lideraron con una participación de ingresos del 31.45 % en 2025; se prevé que los dispositivos de HVAC y gestión de energía se expandan a una CAGR del 16.78 % hasta 2031.
- Por protocolo de comunicación, Wi-Fi mantuvo el 38.55% de la participación de mercado de hogares inteligentes de la ASEAN en 2025, mientras que se proyecta que los protocolos Thread y Matter crecerán a una CAGR del 16.55% hasta 2031.
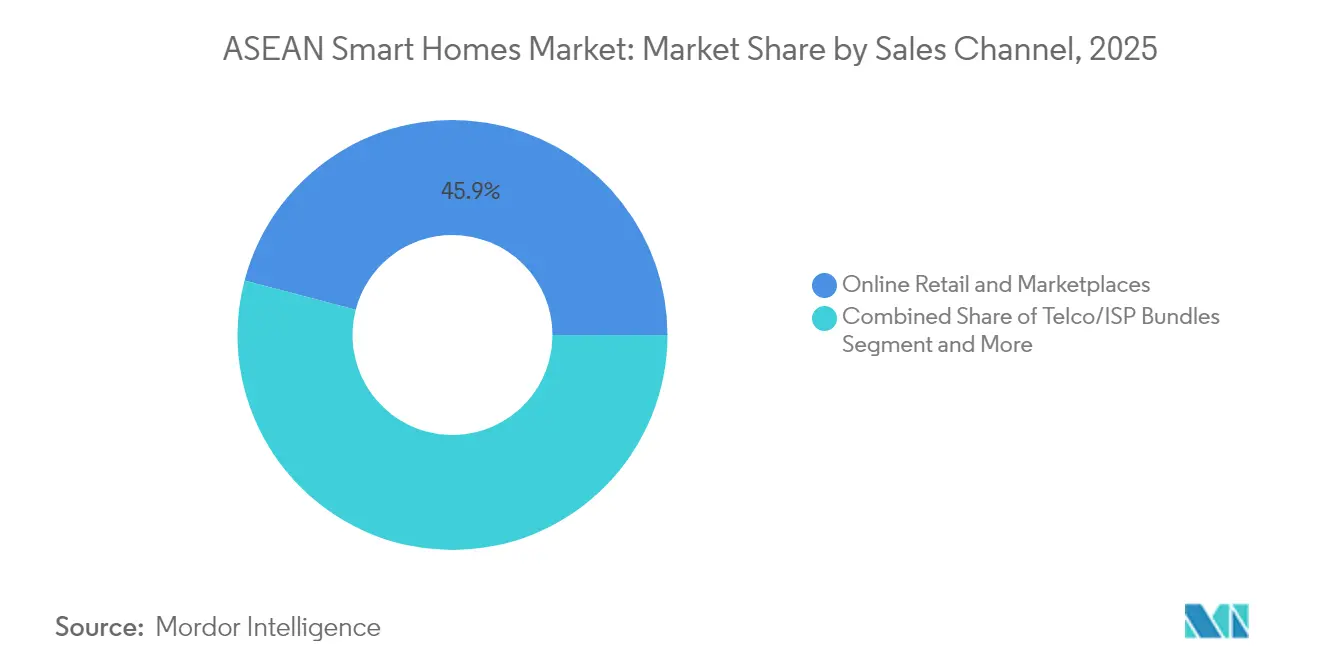
- Por canal de ventas, el comercio minorista en línea y los mercados capturaron el 45.92 % del tamaño del mercado de hogares inteligentes de la ASEAN en 2025; los paquetes de telecomunicaciones e ISP están avanzando a una CAGR del 16.90 % hasta 2031.
- Por tipo de instalación, las instalaciones de modernización representaron el 59.35 % del tamaño del mercado de hogares inteligentes de la ASEAN en 2025, y se prevé que las soluciones integradas de nueva construcción se expandan a una CAGR del 17.02 % entre 2026 y 2031.
- Por países, Indonesia controlaba el 30.55% de la cuota de mercado de hogares inteligentes de la ASEAN en 2025, mientras que se prevé que Vietnam crezca a una CAGR del 16.30% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de hogares inteligentes de la ASEAN
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incentivos de eficiencia energética respaldados por el gobierno | + 3.2% | Singapur, Tailandia y Malasia, con repercusión en Indonesia | Mediano plazo (2-4 años) |
| Aumento del ingreso disponible de la clase media urbana | + 4.1% | Indonesia, Vietnam y Filipinas, con avances moderados en Tailandia y Malasia. | Largo plazo (≥ 4 años) |
| Aumento de la penetración de teléfonos inteligentes y banda ancha | + 2.8% | Vietnam, Filipinas, Indonesia con presencia establecida en Singapur y Malasia | Corto plazo (≤ 2 años) |
| Protocolo Matter que permite la IoT entre marcas | + 2.3% | Global con adopción temprana en Singapur y Malasia | Mediano plazo (2-4 años) |
| Preocupaciones sobre seguridad y protección en ciudades densas | + 1.9% | Singapur, Malasia, centros urbanos en Indonesia, Tailandia | Corto plazo (≤ 2 años) |
| Modelos de suscripción de IoT agrupados por empresas de telecomunicaciones | + 1.7% | Indonesia, Tailandia y Malasia con presencia emergente en Vietnam | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Incentivos de eficiencia energética respaldados por el gobierno
El Programa de Hogares Amigables con el Clima de Singapur otorga a cada hogar HDB vales de 400 SGD para electrodomésticos de bajo consumo y establece un referente influyente que los mercados vecinos monitorean de cerca. [2] Agencia Nacional del Medio Ambiente, “Vales Climáticos de $300 para Todos los Hogares HDB”, nea.gov.sg El Código de Energía para Edificios de Tailandia y la Estrategia Nacional de Semiconductores de Malasia proporcionan incentivos regulatorios similares que elevan la demanda de dispositivos conectados de HVAC y gestión de energía. Las empresas de servicios públicos en varios países han comenzado a probar tarifas por hora de uso, recompensando a los hogares equipados con termostatos inteligentes y controladores de carga. La integración de Sistemas de Gestión de Energía Doméstica en los complejos residenciales de Punggol Northshore en Singapur demuestra cómo la infraestructura integrada acorta los períodos de recuperación de la inversión y aumenta la confianza del usuario. En conjunto, estas medidas convierten los dispositivos de energía inteligente de un elemento deseable a una especificación estándar, lo que mejora las perspectivas del mercado de hogares inteligentes de la ASEAN a mediano plazo.
Aumento del ingreso disponible de la clase media urbana
La creciente clase media urbana de la ASEAN impulsa la transición de los electrodomésticos básicos a productos conectados con numerosas funciones. El gasto en electrodomésticos de Vietnam se prevé que alcance los 13 2025 millones de dólares para 10, con un crecimiento anual superior al 6,000 %. Los promotores indonesios ahora posicionan las casas inteligentes como estándar, en lugar de como algo premium, lo que refuerza la percepción del consumidor de que la vida conectada forma parte de la vivienda moderna. Empresas regionales como Lumi, de Vietnam, que opera una fábrica de IoT de 70,000 m² y atiende a XNUMX XNUMX clientes, ilustran cómo el diseño localizado, la compatibilidad con idiomas y el hardware adaptado al clima crean nichos de mercado defendibles frente a las marcas multinacionales. El aumento de la renta disponible facilita así la compra de múltiples dispositivos y la actualización de suscripciones, lo que aumenta el valor de por vida del cliente para los proveedores.
Aumento de la penetración de los teléfonos inteligentes y la banda ancha
La disminución de las tarifas de datos móviles y la agresiva expansión de la fibra óptica otorgan a la ASEAN una de las tasas más altas del mundo de uso de smartphones en comparación con la posesión de PC, convirtiendo a los teléfonos en el centro de facto del hogar inteligente. Se proyecta que el mercado del IoT en Tailandia alcance los 2.19 millones de dólares para 2030, a medida que la cobertura 5G impulsa las aplicaciones de baja latencia. El sector de las TIC de Vietnam creció un 14 % en 2024, alcanzando los 10.2 millones de dólares, lo que convirtió las mejoras de ancho de banda en una demanda direccionable de dispositivos conectados. El paquete IndiHome de Telkomsel combina banda ancha con kits básicos para el hogar inteligente, multiplicando las velocidades de conexión y familiarizando a los compradores primerizos con la automatización básica. A medida que la conectividad mejora, incluso en ciudades secundarias, el control de dispositivos se traslada sin problemas de los centros dedicados a los smartphones, reduciendo las dificultades de adquisición.
Protocolo Matter que permite el IoT entre marcas
La promesa de interoperabilidad de Matter cobra fuerza: el chipset Filogic MT7903 de Google y MediaTek integra Thread nativo para simplificar la integración de los fabricantes. LG ya permite a los usuarios gestionar 600 millones de dispositivos a través de Google Home, lo que representa una experiencia integral frente a los silos de una sola marca. Las más de 200 certificaciones Matter de Tuya y las cerraduras inteligentes compatibles con Apple Wallet demuestran cómo el protocolo permite a los fabricantes más pequeños competir en la experiencia del usuario, en lugar de en ecosistemas propietarios. Unos estándares más claros fomentan la confianza en las compras, ampliando el mercado de hogares inteligentes de la ASEAN, ya que los consumidores evitan el miedo a la obsolescencia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales de dispositivo e instalación | -2.8% | Vietnam, Filipinas e Indonesia con impacto moderado en Tailandia | Corto plazo (≤ 2 años) |
| Fragmentación del ecosistema y dependencia de protocolos heredados | -1.9% | Global con un impacto agudo en mercados con ecosistemas de dispositivos diversos | Mediano plazo (2-4 años) |
| Costos de cumplimiento de la localización de datos | -1.2% | Indonesia, Vietnam con demandas emergentes en Tailandia y Malasia | Largo plazo (≥ 4 años) |
| Base limitada de instaladores certificados más allá de las ciudades de nivel 1 | -1.5% | Indonesia, Filipinas y Vietnam con un impacto moderado en Tailandia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales de dispositivo e instalación
La inflación de componentes y la presión arancelaria han elevado los costos de la lista de materiales, justo cuando los consumidores de la ASEAN, sensibles a los precios, consideran mejoras discrecionales. Los fabricantes que diversifican su producción hacia Malasia y Vietnam para reducir la exposición a aranceles incurren en gastos de capital a corto plazo que pueden elevar los precios al usuario final, lo que ralentiza la adopción en los segmentos de entrada. Los subsidios gubernamentales para compras al por mayor compensan parcialmente el impacto del precio; sin embargo, muchos hogares aún comienzan con un solo dispositivo en lugar de instalaciones completas. Los proveedores responden con SKUs simplificados, pero estas características reducidas a veces diluyen la experiencia fluida que sustenta los modelos de ingresos recurrentes, lo que modera la adopción a corto plazo.
Fragmentación del ecosistema y dependencia de protocolos heredados
Los primeros usuarios que invirtieron en ecosistemas exclusivos de Zigbee o propietarios se enfrentan a costosas transiciones a productos compatibles con Matter. La especificación Thread 1.4 facilitará la interoperabilidad entre enrutadores multifrontera, pero es improbable que se implemente por completo antes de 2026, lo que lleva a algunos compradores a posponer sus compras hasta que el ecosistema se estabilice. Los fabricantes deben equilibrar la compatibilidad del firmware con las flotas heredadas con la inversión en I+D en chips multiprotocolo, lo que sobrecarga los presupuestos de ingeniería y complica las hojas de ruta de los SKU. La incertidumbre resultante frena ligeramente el impulso del mercado de hogares inteligentes de la ASEAN durante el período de transición de protocolo.
Análisis de segmento
Por tipo de producto: El dominio de la seguridad se une a la innovación energética
Los dispositivos de seguridad, protección y control de acceso representaron el 31.45 % del mercado de hogares inteligentes de la ASEAN en 2025, lo que refleja la densa vida urbana y la creciente preocupación de los consumidores por la seguridad personal. Este segmento disfruta de una fuerte demanda de modernización, ya que se pueden instalar cerraduras, cámaras y sensores sin necesidad de realizar cambios estructurales. Los dispositivos de climatización y gestión energética registran el mayor impulso, con una tasa de crecimiento anual compuesta (TCAC) del 16.78 %, a medida que las empresas de servicios públicos introducen tarifas variables y los gobiernos vinculan los descuentos en electrodomésticos a las calificaciones Energy Star. La iluminación inteligente sigue siendo una categoría consolidada; las ofertas de Philips Hue, optimizadas con IA, ilustran la creciente convergencia entre ambiente, seguridad y automatización. Los centros de entretenimiento se enfrentan a la presión de sustitución de los paneles de control basados en smartphones, pero las configuraciones multisala aún prefieren puentes dedicados para la transmisión sensible a la latencia. Nichos emergentes como las válvulas de agua inteligentes y los detectores de fugas abordan la resiliencia en mercados con escasez de agua.
El asistente de inteligencia artificial generativa de Philips Hue ejemplifica cómo las marcas de iluminación tradicionales se expanden a la seguridad integral del hogar, mientras que los comederos para mascotas con IA de Tuya ponen de manifiesto la difuminación de categorías que mantiene el dinamismo del mercado de hogares inteligentes de la ASEAN. La intensidad de la competencia varía: dispositivos consolidados como los sensores de movimiento se están convirtiendo en productos básicos, pero las cámaras con IA y los controles de climatización que optimizan el consumo de energía mantienen precios elevados. A medida que aumenta la confianza de los usuarios en la analítica en la nube, los proveedores que integran paneles de control de software con hardware logran una mayor fidelización y generan ingresos recurrentes por servicios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por protocolo de comunicación: el liderazgo de Wi-Fi se enfrenta al desafío del hilo
El Wi-Fi sustenta el 38.55 % de los dispositivos conectados en 2025, beneficiándose de la omnipresencia de routers y la sencilla integración de usuarios. Sin embargo, el consumo energético y la congestión en las bandas de 2.4 GHz abren un espacio para que la malla de bajo consumo de Thread crezca a una tasa de crecimiento anual compuesta (TCAC) del 16.55 %. Zigbee se mantiene firme en implementaciones multisensor con costes ajustados, especialmente para iluminación. Bluetooth Low Energy impulsa funciones de proximidad, como el desbloqueo de puertas, pero rara vez gestiona viviendas completas. Los protocolos propietarios sub-GHz persisten en los periféricos de seguridad de largo alcance, pero pierden cuota de mercado a medida que los chips multiprotocolo se generalizan. El chipset nativo Thread de Google-MediaTek señala la transición del ecosistema de silicio hacia stacks estandarizados, lo que reduce la sobrecarga de desarrollo e impulsa la interoperabilidad entre proveedores. La compatibilidad de Silicon Labs con las cerraduras inteligentes nativas Matter-over-Thread valida aún más la viabilidad del protocolo en casos de uso de alta seguridad. A medida que caen los precios de los chipsets, los fabricantes de la ASEAN integran radios Wi-Fi/Thread de doble banda, lo que otorga a los usuarios finales una flexibilidad a prueba de futuro.
Por canal de venta: el comercio minorista en línea se une a la innovación de las telecomunicaciones
Los mercados en línea retuvieron el 45.92 % de las ventas de 2025, ya que los consumidores aprovechan las herramientas de comparación de precios y las reseñas de los usuarios antes de comprar. Sin embargo, los paquetes de telecomunicaciones e ISP se expanden más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 16.90 %, convirtiendo a los clientes de conectividad en suscriptores recurrentes de hogares inteligentes. Los operadores ofrecen paquetes de routers, almacenamiento en la nube y kits de inicio, reduciendo el costo inicial del hardware mediante la facturación a plazos. Las cadenas de electrónica tradicionales aún dominan las exhibiciones de productos premium, donde las demostraciones experienciales cierran ventas de productos de seguridad o climatización de alto valor. Los integradores de valor agregado prosperan en condominios de lujo, ofreciendo contratos de diseño y mantenimiento a medida. La decisión de Grab de aprovechar la infraestructura en la nube de AWS indica cómo las superaplicaciones pronto podrían ofrecer ventas cruzadas de domótica, movilidad y pagos, ampliando la competencia omnicanal. Por lo tanto, la evolución del canal entrelaza las capas de hardware, conectividad y servicio, ampliando el panorama del mercado de hogares inteligentes de la ASEAN.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de instalación: La realidad de la modernización se une a la visión de la nueva construcción
Las instalaciones de modernización dominan con una participación del 59.35 % en 2025 debido al considerable parque de viviendas existente en Indonesia, Filipinas y Vietnam. Sensores fáciles de instalar, bombillas inteligentes y monitores de energía enchufables ofrecen vías de acceso de bajo riesgo. Las soluciones integradas para obra nueva avanzan a una tasa de crecimiento anual compuesta (TCAC) del 17.02 % a medida que los promotores se dan cuenta de que las capacidades inteligentes diferencian las propiedades y aceleran las preventas. El plan de construcción de 3 millones de viviendas de Indonesia incorpora conductos y redes troncales cableadas para que se puedan añadir centros inteligentes de forma rentable durante la fase de acabado. Las urbanizaciones Punggol Northshore de Singapur integran interruptores inteligentes y paneles de control de energía desde el primer día, lo que demuestra un ahorro de costes a lo largo de la vida útil que convence tanto a inversores como a compradores finales. La reducción de los costes de los relés inalámbricos permite ahora que las modernizaciones imiten muchas de las ventajas de las instalaciones cableadas, pero las obras nuevas siguen obteniendo precios de venta promedio más altos, ya que los ecosistemas integrados ofrecen un entorno operativo sin necesidad de actualizaciones.
Análisis geográfico
Indonesia lidera el mercado de hogares inteligentes de la ASEAN con una participación del 30.55 % en 2025, impulsada por una población de 270 millones de habitantes y el agresivo impulso inmobiliario del gobierno. La inversión catarí de 2.5 millones de dólares en viviendas asequibles amplía las oportunidades para nuevas instalaciones donde se puede integrar el cableado inteligente durante la construcción. La producción local de sensores y concentradores en los corredores de fabricación de Yakarta reduce los costos logísticos y amortigua las fluctuaciones arancelarias, mejorando la competitividad de precios. Los paquetes IndiHome de Telkomsel cambian el enfoque del ARPU de conectividad a las tasas de conexión de dispositivos, acelerando la penetración en el mercado.
Vietnam, aunque más pequeño, presenta la tasa de crecimiento anual compuesta (TCAC) más rápida, del 16.30 %, y se espera que el mercado de hogares inteligentes pase de 440.2 millones de dólares en 2026 a 804.8 millones de dólares en 2030. Empresas líderes nacionales como Lumi adaptan sus productos a climas subtropicales húmedos y aplicaciones en idioma local, lo que genera fidelidad. El sólido crecimiento de las TIC y un aumento del 24 % en las ventas de comercio electrónico de electrónica, incluso con la consolidación de los vendedores, indican un interés digital sostenido. Las pruebas gubernamentales de 5G en Hanói y Ciudad Ho Chi Minh aliviarán aún más los problemas de latencia de los dispositivos controlados por la nube.
Tailandia y Malasia se benefician de los lanzamientos de regiones de nube de AWS y Google, que reducen la latencia y admiten aplicaciones edge con uso intensivo de IA. Se espera que la región tailandesa de AWS, con un valor de 5 millones de dólares, genere 11,000 10 empleos anuales e inyecte 400 XNUMX millones de dólares al PIB. Las inversiones gemelas de Malasia en Google posicionan a Kuala Lumpur como un polo de atracción de datos regional. Singapur, que ya lidera la adopción per cápita, impulsa la sostenibilidad con descuentos de XNUMX dólares de Singapur en dispositivos que impulsan las actualizaciones en lugar de las primeras instalaciones. Filipinas, si bien se encuentra rezagada en banda ancha fija, se beneficia del control de dispositivos móviles y del creciente poder adquisitivo impulsado por las remesas, lo que apunta a un aumento del volumen una vez que mejore la penetración de la fibra.
Panorama regulatorio
La regulación de los hogares inteligentes en la ASEAN sigue siendo específica para cada país, siendo Singapur y Malasia los referentes más claros en materia de cumplimiento normativo para los dispositivos IoT de consumo. En Singapur, la norma SS 702:2024 establece los requisitos de seguridad y rendimiento para los enchufes inteligentes utilizados en los hogares, y la IMDA publicó una Guía actualizada de Ciberseguridad para IoT (Versión 2, octubre de 2025) que armoniza las prácticas de seguridad para los dispositivos conectados y sus implementaciones.
La garantía de ciberseguridad también se está convirtiendo en un requisito práctico para entrar en el mercado de Singapur a través del Esquema de Etiquetado de Ciberseguridad (CLS) de la Agencia de Ciberseguridad de Singapur (CSA) para dispositivos IoT de consumo. La CSA ha anunciado planes para elevar los requisitos de etiquetado de ciberseguridad para routers residenciales del Nivel 1 al Nivel 2 del CLS para finales de 2027. En Malasia, MCMC y MTSFB han emitido códigos y especificaciones técnicas que abordan la gobernanza de la privacidad de IoT (2025) y la alineación de la seguridad funcional (borrador publicado en julio de 2025), lo que añade una carga de cumplimiento para los fabricantes de dispositivos y los proveedores de servicios gestionados en la nube que operan en varios mercados de la ASEAN.
Análisis de la cadena de valor
La cadena de valor de los hogares inteligentes de la ASEAN abarca proveedores de silicio y módulos (incluidas radios Wi-Fi/Thread multiprotocolo), fabricación y ensamblaje de dispositivos OEM/ODM (con capacidad que se traslada a Malasia y Vietnam), y capas de plataforma y nube que incluyen proveedores de hiperescaladores y pilas de software para hogares inteligentes. La distribución posterior está determinada por los mercados en línea y los paquetes de telecomunicaciones/proveedores de servicios de Internet. Los pasos de incorporación y garantía en cada país, como las referencias de seguridad de dispositivos de Singapur (SS 702:2024) y las directrices de seguridad de IMDA, junto con el etiquetado de ciberseguridad CSA para IoT de consumo, se sitúan cada vez más entre la fabricación y la venta minorista. Esto influye en los SKU, la documentación y los flujos de prueba.
La conectividad y la orquestación del ecosistema se concentran en agencias públicas y grupos de telecomunicaciones, lo que afecta tanto a la escala de implementación como a la profundidad de la integración. Programas de la ASEAN, como el Plan Maestro Digital de la ASEAN 2025, hacen hincapié en la armonización de estándares y la infraestructura digital como facilitadores para la expansión transfronteriza, mientras que organismos nacionales como la IMDA/CSA de Singapur y la MDEC/MCMC de Malasia proporcionan orientación técnica, validación y marcos de colaboración para el ecosistema. La actividad de colaboración del ecosistema con sede en Malasia, en la que participan la MDEC y actores de la infraestructura digital (como edotco), refuerza cómo las asociaciones, los entornos de prueba y la validación del cumplimiento ayudan a transformar las ofertas de hogares inteligentes, pasando de dispositivos a servicios gestionados.
Panorama competitivo
Panorama competitivo
El mercado de hogares inteligentes de la ASEAN sigue estando moderadamente fragmentado, pero la convergencia de ecosistemas consolida constantemente su cuota de mercado entre los líderes de las plataformas. Amazon, Google, Samsung y Xiaomi aprovechan los ecosistemas de la nube, la voz y los dispositivos para fidelizar a los usuarios. Xiaomi superó los 100 4 millones de yuanes en ingresos por IoT y electrodomésticos en el cuarto trimestre de 2024 al ofrecer productos de alta calidad a precios de mercado masivo, un enfoque que resuena en los segmentos de la ASEAN sensibles a los costes. Samsung se alía con Aqara para integrar sensores en SmartThings, conectando los mundos tradicionales con los de Matter y facilitando la migración.
Los especialistas regionales prosperan localizando el idioma, el clima y el servicio posventa. Lumi, de Vietnam, implementa ensamblaje local y una sólida red de 150 distribuidores para garantizar una instalación y un mantenimiento rápidos. AiTAN, de Tailandia, se dirige a parques comerciales con implementaciones de 10,000 XNUMX dispositivos a través de una alianza con Tuya que ofrece la flexibilidad de una marca blanca. La innovación en el canal también influye en la competencia: los proveedores de servicios de internet (ISP) aprovechan las relaciones de facturación locales, mientras que los gigantes del comercio electrónico impulsan la visibilidad de los dispositivos de marca blanca mediante promociones algorítmicas.
La diversificación de la cadena de suministro sigue siendo un objetivo cambiante; los fabricantes de componentes trasladan su capacidad de China a la ASEAN, pero lidian con plazos de ampliación que incrementan los costes de los insumos mientras tanto. Las empresas que consiguen incentivos para el ensamblaje local en Vietnam o Malasia obtienen ventajas arancelarias y plazos de entrega más rápidos. Estrategias como la colaboración entre Google y MediaTek para el chipset Thread y el lanzamiento de la seguridad de IA de Philips Hue demuestran cómo las alianzas de I+D aceleran la ejecución de la hoja de ruta y crean ventajas competitivas. Los proveedores que ofrecen paneles de control unificados que abarcan iluminación, climatización y seguridad obtienen un mayor valor de la vida útil del cliente, impulsando el mercado hacia la adhesión al ecosistema y eliminando las barreras competitivas.
Líderes de la industria de hogares inteligentes de la ASEAN
Amazon.com Inc. (Ring/Echo)
Google LLC (Nest)
Samsung Electronics Co. Ltd (SmartThings)
Xiaomi Corp. (Aqara)
Signify NV (Philips Hue)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Amazon comenzó a eliminar gradualmente sus servicios de logística de comercio electrónico en Singapur y puso fin a las operaciones de entrega de comestibles de Amazon Fresh en el mercado. Este cambio reduce un canal de venta minorista directo y de última milla que podría respaldar la comercialización de dispositivos y los ciclos de reemplazo rápidos para periféricos de hogares inteligentes. También traslada una mayor influencia en la distribución de dispositivos a mercados regionales, paquetes de telecomunicaciones y cadenas de electrónica tradicionales.
- Abril de 2026: Samsung amplió la integración de SmartThings con los dispositivos IKEA Matter-over-Thread, incluyendo bombillas y enchufes inteligentes compatibles. Esto refuerza la interoperabilidad entre marcas en la plataforma y permite implementaciones más amplias con múltiples proveedores, sin limitar a los hogares a sistemas de una sola marca. La actualización también consolida a Matter y Thread como criterios de compra prácticos, en lugar de características que se planean desarrollar.
- Octubre de 2024: Google inició la construcción de un centro de datos de 2 millones de dólares en Selangor, Malasia. Este proyecto amplía la capacidad de la nube regional, lo que permite ofrecer servicios para hogares inteligentes sensibles a la latencia, gestión de dispositivos y funciones basadas en IA a través de infraestructura en la nube. Además, expande la infraestructura que utilizan los desarrolladores locales y las plataformas para hogares inteligentes para escalar en toda la región de la ASEAN.
Alcance del informe del mercado de hogares inteligentes de la ASEAN
Las casas inteligentes automatizan su infraestructura, iluminación, seguridad, calefacción, ventilación, aire acondicionado y gestión de la energía. En una casa inteligente, los dispositivos se pueden controlar de forma remota desde cualquier parte del mundo a través de Internet, utilizando un dispositivo móvil o en red. Estas casas conectan dispositivos a través de Internet, lo que permite a los usuarios gestionar funciones como el acceso de seguridad, la temperatura, la iluminación y el cine en casa. Aprovechando la tecnología, las casas inteligentes mejoran la eficiencia, la sostenibilidad, la seguridad y la rentabilidad de los edificios. Estas soluciones se integran en el ecosistema más amplio de IoT y sensores conectados.
La tecnología de hogares inteligentes mejora la eficiencia, la sostenibilidad, la seguridad y la rentabilidad de los edificios. Estas soluciones se integran en un ecosistema más amplio de IoT y sensores conectados. Este estudio analiza en profundidad el mercado de hogares inteligentes, centrándose en cinco países clave de la ASEAN: Malasia, Tailandia, Vietnam, Singapur e Indonesia, y los clasifica además por tipo de producto.
El estudio abarca varios tipos de productos, incluidas soluciones de iluminación, sistemas de gestión energética, sistemas de seguridad, mejoras de conectividad, sistemas de entretenimiento para el hogar y electrodomésticos inteligentes.
Por tipo de producto
| Iluminación inteligente |
| Dispositivos de climatización y gestión de energía |
| Seguridad, protección y control de acceso |
| Electrodomésticos inteligentes |
| Centros de entretenimiento y conectividad |
| Dispositivos de gestión de agua y servicios públicos |
Por protocolo de comunicación
| Wi-Fi |
| Zigbee |
| Bluetooth / BLE |
| Z-Wave |
| Hilo y Materia |
| Propietario/Otros |
Por canal de ventas
| Comercio minorista y mercados en línea |
| Paquetes de Telco/ISP |
| Tiendas de artículos para el hogar y electrónica |
| Integradores de servicios de valor añadido |
Por tipo de instalación
| reequipamiento |
| Nueva construcción integrada |
Por país
| Indonesia |
| Thailand |
| Malaysia |
| Vietnam |
| Singapore |
| Philippines |
| Otros |
| Por tipo de producto | Iluminación inteligente |
| Dispositivos de climatización y gestión de energía | |
| Seguridad, protección y control de acceso | |
| Electrodomésticos inteligentes | |
| Centros de entretenimiento y conectividad | |
| Dispositivos de gestión de agua y servicios públicos | |
| Por protocolo de comunicación | Wi-Fi |
| Zigbee | |
| Bluetooth / BLE | |
| Z-Wave | |
| Hilo y Materia | |
| Propietario/Otros | |
| Por canal de ventas | Comercio minorista y mercados en línea |
| Paquetes de Telco/ISP | |
| Tiendas de artículos para el hogar y electrónica | |
| Integradores de servicios de valor añadido | |
| Por tipo de instalación | reequipamiento |
| Nueva construcción integrada | |
| Por país | Indonesia |
| Thailand | |
| Malaysia | |
| Vietnam | |
| Singapore | |
| Philippines | |
| Otros |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de casas inteligentes de la ASEAN?
El mercado de hogares inteligentes de la ASEAN ascendió a USD 6.11 millones en 2026 y se proyecta que alcance los USD 12.56 millones en 2031.
¿Qué categoría de productos lidera el mercado hoy en día?
Los dispositivos de seguridad, protección y control de acceso dominan con una participación en los ingresos del 31.45%, impulsados por las preocupaciones de seguridad urbana.
¿Por qué los paquetes de telecomunicaciones están ganando terreno?
Los paquetes Telco/ISP distribuyen los costos de hardware en las facturas mensuales y aprovechan las relaciones existentes con los clientes, lo que da como resultado una CAGR del 16.90 % hasta 2031.
¿Qué importancia tiene la adopción de Thread and Matter en la ASEAN?
Los dispositivos compatibles con Thread y Matter están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 16.55 % a medida que los proveedores de chipsets como MediaTek incorporan soporte nativo, lo que facilita las barreras de interoperabilidad.
¿Qué país está creciendo más rápido?
Vietnam es el mercado de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 16.30 % gracias a la urbanización, el aumento de los ingresos y la innovación de las marcas locales.
¿Qué barrera clave aún limita la adopción?
Los altos costos iniciales de los dispositivos y de su instalación siguen siendo el mayor obstáculo, restando aproximadamente 2.8 puntos porcentuales a la CAGR prevista hasta que los precios del hardware caigan aún más.


