

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
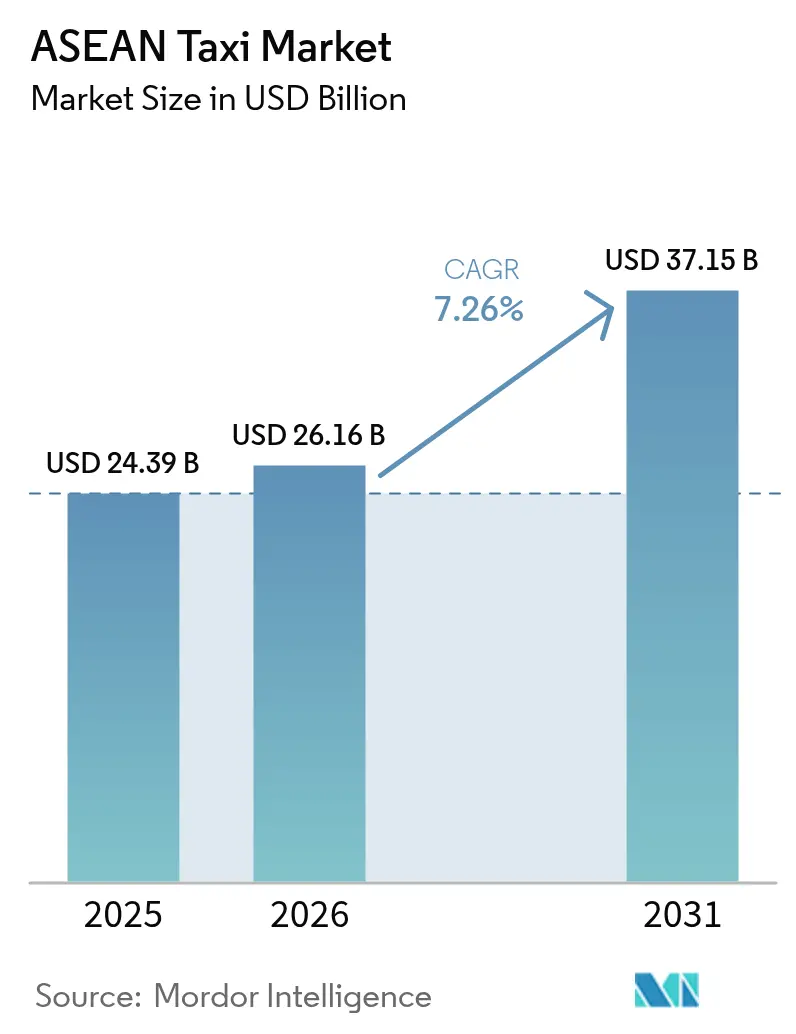
| Tamaño del mercado (2026) | USD 26.16 mil millones |
| Tamaño del mercado (2031) | USD 37.15 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.26% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de taxis de la ASEAN por Mordor Intelligence
Se espera que el mercado de taxis de la ASEAN crezca de 24.39 millones de dólares en 2025 a 26.16 millones de dólares en 2026, y se prevé que alcance los 37.15 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.26% entre 2026 y 2031. La rápida urbanización, la creciente posesión de teléfonos inteligentes y la preferencia cada vez mayor por la movilidad sin efectivo sustentan esta trayectoria en las heterogéneas economías del sudeste asiático. Los servicios integrados en plataformas están desplazando a los modelos de solicitud en la calle, ya que la asignación en tiempo real, la transparencia en los precios y los pagos centralizados mejoran la utilización de los vehículos y la confianza de los pasajeros. Los gobiernos están modernizando la legislación vigente sobre taxis para legitimar las operaciones basadas en aplicaciones, al tiempo que regulan las tarifas y la acreditación de los conductores, estabilizando así las expectativas de crecimiento. La diferenciación competitiva ahora se basa en la electrificación, las conexiones multimodales y los programas de movilidad corporativa por suscripción, factores que impulsan la demanda de servicios de valor añadido en el mercado de taxis de la ASEAN.
Conclusiones clave del informe
- Por tipo de reserva, las reservas en línea representaron el 62.11 % de la participación del mercado de taxis de la ASEAN en 2025 y se prevé que aumenten a una CAGR del 7.72 % hasta 2031.
- Por tipo de servicio, los taxis con taxímetro integrados en la plataforma representaron el 43.55 % de la cuota de mercado de taxis de la ASEAN en 2025, mientras que los servicios de transporte compartido registraron la CAGR proyectada más alta, del 7.63 % hasta 2031.
- Por estilo de carrocería del vehículo, los sedanes representaron el 42.76% de la participación de mercado de taxis de la ASEAN en 2025; los SUV y los MPV exhiben el impulso más rápido, avanzando a una CAGR del 8.48% hasta 2031.
- Por clase de vehículo, los vehículos económicos generaron el 70.84% de la participación del mercado de taxis de la ASEAN en 2025, mientras que se prevé que las clases premium y ejecutivas tengan una CAGR del 8.29% hasta 2031.
- Por usuario final, las cuentas corporativas representaron el 47.02% de la cuota de mercado de taxis de la ASEAN en 2025; los servicios aeroportuarios lideran el crecimiento con una CAGR del 8.16% hasta 2031.
- Por países, Indonesia dominó con una participación del 37.10% del mercado de taxis de la ASEAN en 2025, mientras que Vietnam registró el mayor crecimiento previsto con una CAGR del 8.22% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de taxis de la ASEAN
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La penetración de teléfonos inteligentes y billeteras electrónicas permite realizar reservas mediante aplicaciones | + 1.5% | ASEAN global, liderada por Singapur y Tailandia | Corto plazo (≤ 2 años) |
| Urbanización rápida y empeoramiento de la congestión | + 1.2% | Mercados principales de Indonesia, Filipinas y Vietnam | Mediano plazo (2-4 años) |
| Aumento de la demanda de suscripciones a la movilidad corporativa | + 1.1% | Distritos comerciales en las principales ciudades de la ASEAN | Corto plazo (≤ 2 años) |
| Incentivos para la electrificación de flotas de taxis (e-taxis) | + 0.9% | Vietnam, Indonesia y Tailandia con políticas de vehículos eléctricos | Largo plazo (≥ 4 años) |
| Apoyo gubernamental a los marcos de regulación del transporte de pasajeros | + 0.8% | Zonas regulatorias de Tailandia, Indonesia y Filipinas | Largo plazo (≥ 4 años) |
| Integración multimodal con redes de transporte público | + 0.7% | Áreas metropolitanas de Singapur, Bangkok y Kuala Lumpur | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Urbanización rápida y empeoramiento de la congestión
A medida que la congestión urbana se agudiza en las megaciudades de la ASEAN, ciudades como Yakarta se enfrentan a pronunciadas ralentizaciones en horas punta. En Manila, el impacto del tráfico se traduce en importantes pérdidas de productividad, lo que subraya la demanda de una movilidad fiable de punto a punto. Los taxis son indispensables, sobre todo durante las temporadas más adversas, como las inundaciones, y cuando el transporte público falla. Por otro lado, las plataformas de transporte se distinguen por redirigir hábilmente a los conductores, reduciendo la incertidumbre en los viajes. Esta ventaja las posiciona favorablemente frente a los servicios convencionales de transporte público en zonas urbanas con alta tecnología.
Aumento de la demanda de suscripciones a la movilidad corporativa
En toda la ASEAN, las empresas recurren cada vez más a las suscripciones de movilidad, atraídas por el atractivo del ahorro de costes y una mayor flexibilidad operativa. En un cambio notable, las empresas están dejando de lado las flotas propias y optando por servicios basados en plataformas. Esta tendencia se ve reforzada por proveedores como GoCorp, que han registrado un sólido crecimiento. El sector público no se queda atrás, y la ciudad de Bacolod utiliza Grab de forma destacada para sus viajes oficiales. Esta medida ha permitido a la ciudad disfrutar de una facturación optimizada y beneficios de seguimiento eficiente del cumplimiento normativo. A medida que los modelos de trabajo híbridos cobran impulso, la demanda de servicios de transporte flexibles se intensifica, lo que convierte a los servicios de taxi por suscripción en una solución atractiva y escalable para las empresas.
Incentivos para la electrificación de flotas de taxis (e-taxis)
Tailandia ofrece hasta 100,000 THB por coche eléctrico, y Xanh SM de Vietnam opera 30,000 e-taxis a nivel nacional antes de lanzarse en el extranjero [1] “Presentación de Relaciones con los Inversores 2024”, VinFast, vinfastauto.com . Indonesia exige una composición eléctrica del 20% en flotas de transporte compartido para 2030. Los vehículos eléctricos reducen los gastos de combustible en un 60% y cumplen con los objetivos municipales de calidad del aire, lo que refuerza el impulso del gobierno a favor de flotas más limpias. ComfortDelGro en Singapur apunta a la electrificación total para 2040 y ya está realizando pilotos eléctricos autónomos, lo que subraya la convergencia tecnológica dentro del mercado de taxis de la ASEAN.
Apoyo gubernamental a los marcos de regulación del transporte de pasajeros
Los responsables políticos ahora ven el transporte bajo demanda como parte integral de la creación de empleo, los ingresos fiscales y el crecimiento de la economía digital. Tailandia autorizó las aplicaciones de transporte bajo demanda operadas por taxis en 2024, proporcionando a las flotas tradicionales una vía de adopción tecnológica [2] “Ride-Hailing Regulation Update 2024,””, Ministry of Transport Thailand, mot.go.th . Indonesia limitó las comisiones de las plataformas al 20% para salvaguardar los ingresos de los conductores, lo que atenuó las protestas públicas y estabilizó la calidad del servicio. El proyecto de ley de trabajadores de plataformas de Singapur exige protecciones sociales como seguros y contribuciones al CPF, lo que señala el compromiso del gobierno con condiciones equitativas para el trabajo por encargo [3] “Platform Worker Bill Debates 2024,””, Parliament of Singapore, parliament.gov.sg . Esta regulación equilibrada reduce el riesgo operativo y mantiene la confianza de los inversores en el mercado de taxis de la ASEAN.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El tráfico pesado reduce la utilización y la confiabilidad del conductor | -0.9% | Áreas metropolitanas de Yakarta, Manila y Bangkok | Corto plazo (≤ 2 años) |
| El aumento de las comisiones de las plataformas reduce las ganancias de los conductores | -0.8% | Mercados dominados por plataformas en Indonesia y Filipinas | Mediano plazo (2-4 años) |
| Límites de licencias y restricciones de cuotas | -0.6% | Sectores de taxis tradicionales de Singapur y Tailandia | Largo plazo (≥ 4 años) |
| Preferencia por los mototaxis sobre los coches en ciudades clave | -0.5% | Áreas centrales urbanas de Indonesia y Filipinas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El tráfico pesado reduce la utilización y la confiabilidad del conductor
En las megaciudades de la ASEAN, la grave congestión vehicular mina la productividad de los conductores y la fiabilidad del servicio. La baja velocidad en Yakarta durante las horas punta reduce el volumen de viajes y dispara el coste del combustible. Mientras tanto, Bangkok y Manila se enfrentan a importantes reveses económicos causados por los atascos. Los retrasos prolongados disuaden a los conductores de realizar viajes más largos, sobre todo cuando las tarifas de ida y vuelta son impredecibles. Si bien las plataformas de transporte ofrecen optimizaciones de rutas, siguen viéndose afectadas por cuellos de botella físicos durante las horas punta, lo que acentúa aún más las limitaciones estructurales del mercado del taxi en la región.
Límites de licencias y restricciones de cuotas
En toda la ASEAN, la expansión de la flota de taxis se ve obstaculizada por los límites de licencias y las restricciones de cupos. En Singapur, las estrictas cuotas de licencias han reducido el tamaño de la flota activa. Mientras tanto, Tailandia y Malasia se enfrentan a limitaciones de permisos y procesos de aprobación lentos. Esta oferta inflexible provoca aumentos repentinos de las tarifas durante los picos de demanda, lo que erosiona la confianza del consumidor y frena el crecimiento del mercado. Ante la falta de marcos de licencias adaptables, el sector del taxi de la ASEAN no logra abordar la creciente demanda de movilidad urbana.
Análisis de segmento
Por tipo de reserva: La transformación digital se acelera
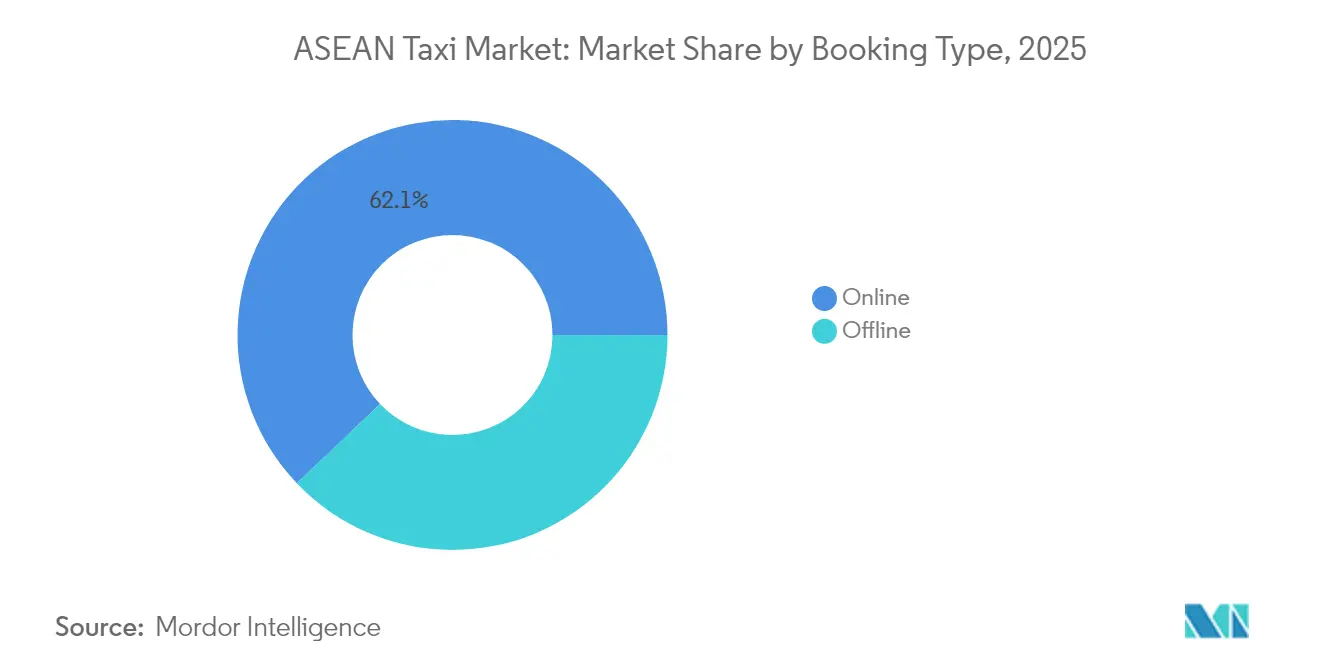
Los canales en línea captaron el 62.11 % de la cuota de mercado de taxis de la ASEAN en 2025 y están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 7.72 % hasta 2031, lo que refleja la adopción generalizada de teléfonos inteligentes en las principales ciudades de la ASEAN. La propensión de los usuarios al seguimiento en tiempo real y a los pagos sin efectivo continúa impulsando la demanda de los centros de llamadas presenciales y los servicios de taxis, que aún atienden a turistas que no están familiarizados con las aplicaciones locales. Las reservas presenciales representan el 37.89 %, pero disminuyen anualmente a medida que las redes 4G se extienden a localidades secundarias.
El mercado de taxis de la ASEAN se beneficia del lanzamiento de aplicaciones propias por parte de flotas tradicionales en Tailandia y Malasia, un cambio que difumina la distinción entre las categorías online y offline. Los modelos híbridos permiten la tarificación basada en taxímetro, a la vez que ofrecen comodidad digital, lo que mantiene el número de pasajeros entre las personas de mayor edad que prefieren tarifas reguladas. La continua relevancia de la modalidad offline en aeropuertos y hoteles indica que el servicio personalizado puede coexistir con la comodidad digital.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de servicio: La integración de plataformas transforma las operaciones
Los taxis con taxímetro integrado en la plataforma representaron el 43.55 % de la cuota de mercado de taxis de la ASEAN en 2025. Esta cuota de mercado, asociada a este modelo híbrido, aprovecha los taxímetros regulados para preservar la transparencia tarifaria, al tiempo que utiliza aplicaciones para el despacho, lo que resulta en una mayor densidad de viajes. Los operadores tradicionales que permanecen offline se enfrentan a una disminución de la ocupación, ya que los consumidores consideran la posibilidad de compartir la ubicación en tiempo real y las billeteras digitales como características imprescindibles.
Los servicios de transporte compartido registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.63 %, hasta 2031, impulsada por las exigencias corporativas de control de costes y los objetivos de sostenibilidad. Los clientes B2B prefieren las recogidas con rutas fijas que ofrecen una ocupación constante y menores emisiones por pasajero. El crecimiento del segmento modera ligeramente la demanda de viajes en solitario durante las horas punta de oficina; sin embargo, el valor de mercado general sigue aumentando a medida que las empresas cambian de flotas propias a la movilidad por suscripción.
Por estilo de carrocería: los SUV impulsan el crecimiento premium
Los sedanes continuaron dominando el mercado de taxis de la ASEAN con un 42.76 % en 2025, gracias a que las compañías de taxis establecidas en Singapur y Kuala Lumpur priorizan su ahorro de combustible y sus moderados costos de mantenimiento. Los datos de la plataforma muestran que los sedanes siguen registrando el mayor número de viajes diarios. Sin embargo, los SUV y los monovolúmenes superan a todos los demás estilos de carrocería, con una tasa de crecimiento anual compuesta (TCAC) del 8.48 % hasta 2031, lo que refleja el aumento de los viajes familiares y en grupo, y las necesidades de movilidad de las delegaciones de negocios que transportan equipaje voluminoso.
Los hatchbacks siguen siendo comunes en zonas con precios sensibles como Cebú y Ciudad Ho Chi Minh, donde las calles estrechas y las restricciones de costos favorecen las carrocerías compactas. Los operadores ponderan cada vez más el costo total de propiedad frente al potencial de ingresos al seleccionar el estilo de carrocería del vehículo, un cálculo que determina la futura composición de la flota en el mercado de taxis de la ASEAN.
Por tipo de clase de vehículo: Segmento Premium Acelera
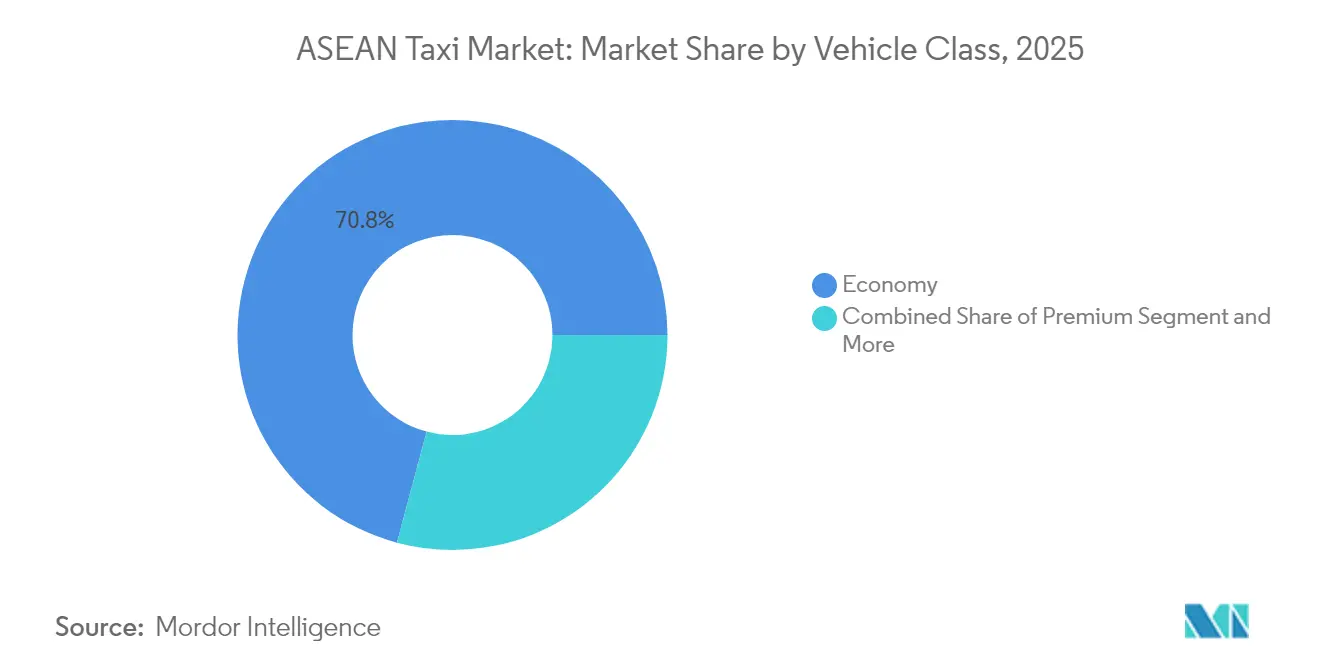
Los vehículos económicos representaron el 70.84 % de la cuota de mercado de taxis de la ASEAN en 2025. Esta categoría está directamente relacionada con los desplazamientos diarios de los usuarios de ingresos medios, quienes consideran los taxis una alternativa asequible al autobús y el tren. Las plataformas optimizan sus rutas para mantener tarifas bajas que consolidan esta base del mercado de taxis de la ASEAN.
Los vehículos premium y ejecutivos registran una tasa de crecimiento anual compuesta (TCAC) del 8.29 % hasta 2031, a medida que las empresas reajustan los presupuestos de viaje y los turistas buscan mayor comodidad. Los asientos de cuero, el wifi en el coche y la vestimenta profesional justifican tarifas entre un 30 % y un 50 % superiores a las de la clase económica. Los nichos de lujo y clase ejecutiva siguen siendo pequeños, pero muy rentables, y captan eventos y traslados VIP en aeropuertos y hoteles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: Liderazgo corporativo con aceleración aeroportuaria
Los clientes corporativos controlaron el 47.02 % de la cuota de mercado de taxis de la ASEAN en 2025, gracias a que la facturación y los análisis centralizados simplifican la gestión de gastos. El tamaño del mercado de taxis de la ASEAN para la movilidad empresarial podría alcanzar los 17.47 000 millones de dólares para 2031, impulsado por los modelos de suscripción que sustituyen a las flotas de vehículos grises. Los horarios de trabajo híbridos aumentan la variabilidad en el número de viajes diarios, favoreciendo los servicios a la carta frente a los vehículos de alquiler.
Los viajes al aeropuerto presentan la trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 8.16 % hasta 2031, beneficiándose de la recuperación del turismo y la reanudación de eventos internacionales. Los precios premium, la exclusividad regulatoria y la demanda cautiva elevan la rentabilidad. Los segmentos de turistas e individuales mantienen el volumen base, pero presentan un menor importe de los billetes, especialmente donde las extensiones del transporte público ahora dan servicio a los corredores aeroportuarios del centro.
Análisis geográfico
Mercado de taxis de Indonesia
Indonesia lideró el mercado de taxis de la ASEAN con una participación del 37.10 % en 2025, gracias a sus residentes y a la rápida adopción de los pagos digitales, que ahora respaldan casi todas las transacciones de transporte. La urbanización concentra la demanda en Yakarta, Surabaya y Medan, mientras que los límites de comisiones del 20 % protegen los márgenes de los conductores y mantienen la oferta de la flota. El tamaño del mercado de taxis de la ASEAN atribuible a Indonesia podría aumentar aún más a medida que los subsidios a la electrificación y la tarificación por congestión basada en datos mejoren la rentabilidad de la flota.
Mercado de taxis de Vietnam
Vietnam lidera el crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.22 % hasta 2031. El aumento de la renta disponible, los incentivos gubernamentales para vehículos eléctricos y la implantación del metro en Ciudad Ho Chi Minh impulsan la integración multimodal. El plan de Xanh SM de electrificar la mitad de su flota para 2027 ejemplifica la ambición nacional de liderar la movilidad verde.
Mercado de taxis de la ASEAN
La variada dinámica regulatoria y de infraestructura configura los mercados de taxis de la ASEAN. Los carriles exclusivos para taxis BTS de Bangkok han mejorado los tiempos de espera, impulsando la demanda de taxis con taxímetro. En contraste, la disminución de la flota de Singapur está reduciendo la oferta, pero permitiendo precios premium y pruebas de vehículos autónomos, manteniendo a la ciudad a la vanguardia de la innovación. Filipinas está ampliando su capacidad con nuevas franjas horarias TNVS, lo que indica un apoyo político al crecimiento, mientras que Malasia continúa enfrentando retrasos en la tramitación de licencias, lo que limita la expansión en ciudades secundarias. En conjunto, estas tendencias reflejan una región que equilibra la innovación, la demanda y las restricciones regulatorias.
Panorama regulatorio
En toda la ASEAN, las normas para taxis y servicios de transporte bajo demanda están convergiendo en materia de licencias formales, límites de tarifas y responsabilidad de las plataformas, si bien las cuotas nacionales y las condiciones de acceso al mercado aún varían. En Singapur, este cambio se sustenta en la Ley de la Industria del Transporte de Pasajeros Punto a Punto y su legislación subsidiaria. El marco normativo exige que los operadores de mayor tamaño (con al menos 800 vehículos) posean una Licencia de Operador de Servicios de Transporte Bajo Demanda (RSOL) o una Licencia de Operador de Servicios de Autos Compartidos (CSOL), e incluye la supervisión de la calidad del servicio (QoS) para los operadores con licencia.
La movilidad transfronteriza también está avanzando hacia un marco regulatorio más estructurado, liderado por Singapur y Malasia. Singapur introdujo un régimen de licencias específico para los servicios de transporte bajo demanda transfronterizos mediante el Reglamento de la Industria del Transporte de Pasajeros Punto a Punto (Enmienda) de 2026, vigente desde el 6 de marzo de 2026, con enmiendas adicionales vigentes desde el 4 de mayo de 2026. La Autoridad de Transporte Terrestre (LTA) también otorgó a GrabCar la primera Licencia de Operador de Servicios de Transporte bajo Demanda Transfronterizos (CRSOL) el 30 de abril de 2026 (con una validez de tres años). Paralelamente, la LTA de Singapur y la APAD de Malasia mejoraron el Plan de Taxis Transfronterizos vigente desde el 4 de mayo de 2026, incluyendo un aumento de la cuota de 200 a 300 taxis por país y permisos de descenso más amplios, lo que amplía la oferta regulada al tiempo que refuerza el cumplimiento en ambas jurisdicciones.
Análisis de la cadena de valor
La cadena de valor del taxi en la ASEAN comienza con los insumos de vehículos y energía (fabricantes de equipos originales, concesionarios/arrendadores, combustible y redes de carga), seguidos de la incorporación de operadores (reclutamiento de conductores, licencias, capacitación e inspecciones de vehículos). La gestión de despachos y transacciones se realiza a través de superaplicaciones y sistemas de flotas, que abarcan la asignación de pasajeros, la integración de precios/taxi y los pagos con monederos electrónicos y tarjetas, antes de la realización del viaje y las operaciones posventa (mantenimiento, seguros/reclamaciones, atención al cliente e informes de cumplimiento). Los operadores de plataformas y agregadores como Grab y GoTo se sitúan cada vez más en el centro de la generación de demanda y los pagos, mientras que las flotas tradicionales están adoptando modelos híbridos al conectar los servicios regulados con taxímetro a las reservas basadas en aplicaciones.
La electrificación y la regulación están transformando la cadena de suministro y la economía de las flotas. Singapur se ha comprometido a eliminar los nuevos registros de taxis con motor de combustión interna para 2030, lo que impulsa a las flotas y a los arrendadores hacia la adquisición de vehículos eléctricos y las alianzas para la recarga. Indonesia también promueve una cadena de suministro nacional de vehículos eléctricos más integrada, respaldada por la fabricación local de vehículos eléctricos y materiales para baterías. En cuanto a la prestación de servicios, marcos como el de Tailandia, que permite las aplicaciones de transporte bajo demanda operadas por taxis (autorizadas en 2024), y el de Indonesia, que mantiene tarifas mínimas y normas de comisión, reequilibran el poder de negociación entre conductores, flotas y plataformas. Esto incrementa las necesidades recurrentes de cumplimiento normativo, seguros e informes de datos en toda la cadena.
Panorama competitivo
El mercado de taxis de la ASEAN está moderadamente concentrado; Grab y GoTo han consolidado su dominio regional. Ambas empresas combinan servicios de entrega de comida, pagos y microseguros para fidelizar a sus usuarios. Los proyectos piloto de taxis autónomos con socios como Pony.ai posicionan a las empresas establecidas para futuras reducciones de costos mediante flotas sin conductor. La implantación de vehículos eléctricos también se está acelerando a medida que las empresas recurren a subvenciones estatales, que reducen los costos operativos y se alinean con los mandatos corporativos de ESG.
Los operadores tradicionales responden mediante cambios digitales. ComfortDelGro migró su flota de Singapur a una aplicación interna y planea electrificarla por completo para 2040, lo que demuestra cómo las empresas establecidas aprovechan la familiaridad con la normativa para mantenerse competitivas. Empresas regionales de nivel medio como Mai Linh en Vietnam invierten en alianzas de vehículos eléctricos con VinFast que reducen los costos de arrendamiento de baterías y acortan los tiempos de inactividad de la carga.
Los competidores explotan las brechas de precios; inDrive renuncia a las comisiones para reclutar conductores en Filipinas e Indonesia, aunque la sostenibilidad sigue siendo incierta sin fuentes de ingresos adicionales. Los servicios de suscripción corporativa y los pases multimodales vinculados a operadores de transporte público ofrecen oportunidades adicionales de espacio libre, ya que las empresas y los usuarios buscan soluciones integradas en el mercado de taxis de la ASEAN.
Líderes de la industria del taxi de la ASEAN
agarrar holdings inc.
Gojek (Grupo GoTo)
Taxi ComfortDelGro
Grupo de pájaros azules
Grupo Mai Linh
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Grab se asoció con ACMobility y EVOxCharge en Filipinas para ampliar el acceso a la carga de vehículos eléctricos para los conductores asociados de GrabTaxi Electric y GrabCar Electric mediante tarifas con descuento en más de 600 estaciones de carga. Esta iniciativa reduce el riesgo de inactividad y ayuda a los operadores de flotas a traducir las decisiones de compra de vehículos eléctricos en disponibilidad operativa diaria, especialmente en el área metropolitana de Manila, donde la utilización determina las ganancias.
- Mayo de 2026: Grab inició su programa piloto de viajes transfronterizos SG-JB (Beta) el 4 de mayo de 2026, que permite reservar viajes en taxi con antelación entre Singapur y zonas designadas de Johor, como Johor Bahru, Iskandar Puteri, Forest City, Kulai y Senai. El programa piloto pone en marcha el nuevo marco regulatorio bilateral y prueba una plantilla escalable para la reserva, la fijación de precios y la atención al cliente transfronterizas conformes a la normativa, todo ello en una única plataforma.
- Diciembre de 2024: PT Xanh SM Green And Smart Mobility lanzó su servicio de taxis eléctricos, Xanh SM, en Indonesia, extendiendo así el modelo de taxi totalmente eléctrico originario de Vietnam a otro importante mercado de la ASEAN. Esta expansión incrementó la presión competitiva sobre las empresas ya establecidas en lo que respecta a la rentabilidad de las flotas de vehículos eléctricos y aceleró la necesidad de acceso a puntos de recarga y alianzas para la financiación de flotas.
Alcance del informe sobre el mercado de taxis de la ASEAN
El mercado de taxis se refiere al sector industrial y empresarial que brinda servicios de transporte de pasajeros en vehículos alquilados, comúnmente conocidos como taxis o taxis. Los taxis son una forma de transporte público en el que personas o grupos pueden alquilar un vehículo, normalmente propiedad de una empresa de taxis o un conductor independiente, que lo opera y lo opera, para transportarlos a un destino específico.
El mercado de taxis de la ASEAN está segmentado por tipo de reserva, tipo de vehículo, tipo de servicio y país. Por tipo de reserva, el mercado se segmenta en reservas online y offline. Por tipo de vehículo, el mercado se segmenta en motocicletas, coches y otros tipos de vehículos, furgonetas. Por tipo de servicio, el mercado se segmenta en viajes compartidos y viajes compartidos. Por países, el mercado se segmenta en Filipinas, Malasia, Tailandia, Singapur y el resto de la ASEAN.
Para cada segmento, el dimensionamiento y el pronóstico del mercado se realizaron en función del valor (USD).
Por tipo de reserva
| Online |
| Sin publicar |
Por tipo de servicio
| Taxi tradicional con taxímetro |
| Taxi con taxímetro integrado en la plataforma |
| Compartido/Transporte (Corporativo/B2B) |
Por estilo de carrocería del vehículo
| Sedán |
| Hatchback |
| SUV y monovolúmenes |
Por tipo de clase de vehículo
| Economía |
| Premium/Ejecutivo |
| Lujo/Negocios |
Por usuario final
| Corporate |
| Turístico |
| Aeropuerto |
| Otros (Individuales etc.) |
Por país
| Singapore |
| Indonesia |
| Malaysia |
| Thailand |
| Philippines |
| Vietnam |
| Resto de ASEAN |
| Por tipo de reserva | Online |
| Sin publicar | |
| Por tipo de servicio | Taxi tradicional con taxímetro |
| Taxi con taxímetro integrado en la plataforma | |
| Compartido/Transporte (Corporativo/B2B) | |
| Por estilo de carrocería del vehículo | Sedán |
| Hatchback | |
| SUV y monovolúmenes | |
| Por tipo de clase de vehículo | Economía |
| Premium/Ejecutivo | |
| Lujo/Negocios | |
| Por usuario final | Corporate |
| Turístico | |
| Aeropuerto | |
| Otros (Individuales etc.) | |
| Por país | Singapore |
| Indonesia | |
| Malaysia | |
| Thailand | |
| Philippines | |
| Vietnam | |
| Resto de ASEAN |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grandes serán los ingresos por taxis de la ASEAN en 2031?
Se proyecta que el mercado de taxis de la ASEAN alcance los 37.15 millones de dólares en 2031, lo que refleja una CAGR del 7.26 % entre 2026 y 2031.
¿Qué país se está expandiendo más rápido?
Vietnam muestra la trayectoria más sólida, con una tasa de crecimiento anual compuesta (CAGR) esperada del 8.22 % hasta 2031, impulsada por incentivos para vehículos eléctricos y un ingreso disponible creciente.
¿Qué modelo de reserva lidera hoy en día?
Las reservas basadas en aplicaciones en línea representan una participación en los ingresos del 62.11 % debido a una penetración de más del 80 % de los teléfonos inteligentes en las principales ciudades.
¿Son económicamente viables los taxis eléctricos?
Los subsidios gubernamentales reducen los costos de compra, mientras que los operadores informan ahorros operativos de alrededor del 60% en comparación con los automóviles a gasolina, lo que mejora el costo total de propiedad de los taxis eléctricos.
¿Por qué los SUV están ganando popularidad en las flotas?
Los asientos más altos, el espacio adicional para equipaje y la seguridad percibida ayudan a que los SUV y los MPV crezcan a una CAGR del 8.48 %, superando a los sedanes.


