

Tamaño y cuota de mercado de la construcción 3D en Asia-Pacífico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
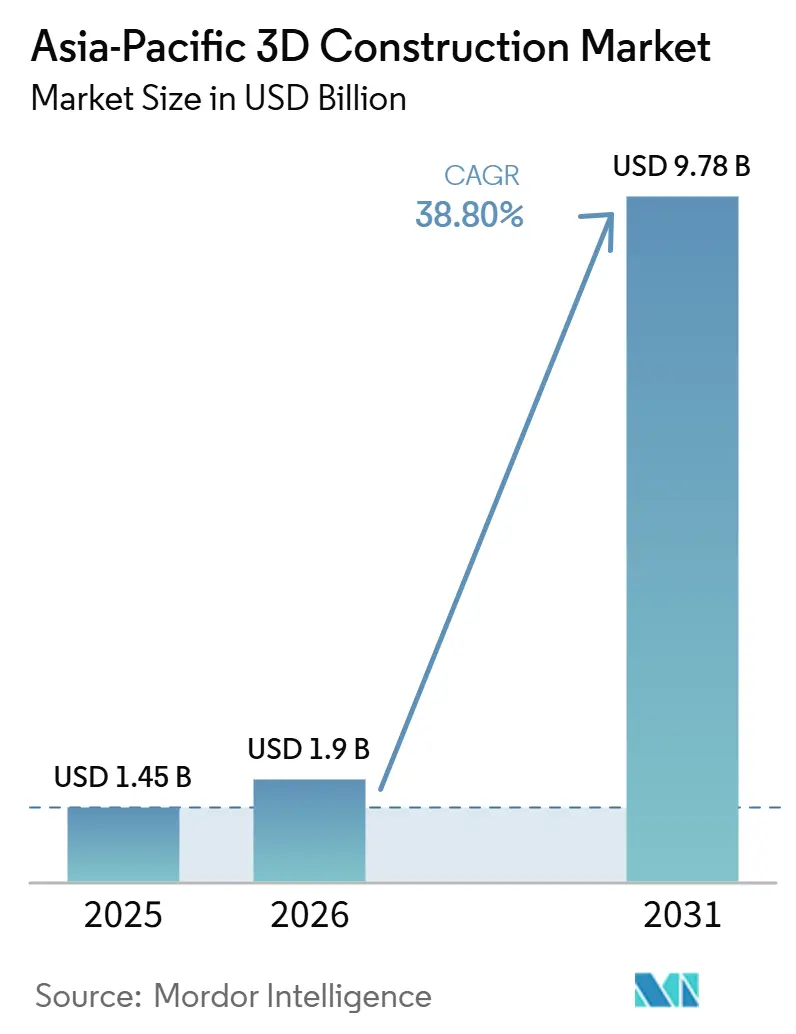
| Tamaño del mercado (2026) | USD 1.9 mil millones |
| Tamaño del mercado (2031) | USD 9.78 mil millones |
| Tasa de crecimiento (2026 - 2031) | 38.80% CAGR |
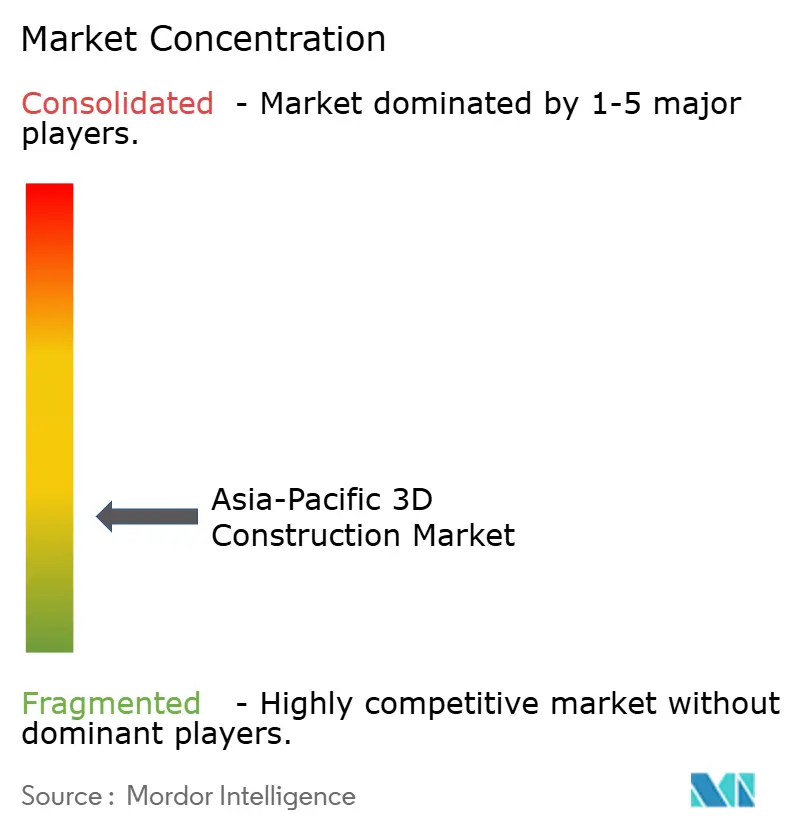
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la construcción 3D en Asia-Pacífico por Mordor Intelligence
Se proyecta que el mercado de la construcción 3D en Asia-Pacífico alcance los 1.45 millones de dólares en 2025, los 1.9 millones en 2026 y los 9.78 millones en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 38.80 % entre 2026 y 2031. El aumento previsto para 2026 refleja la mayor adopción comercial de sistemas de extrusión de hormigón de gran formato en China, India y el sudeste asiático, donde la escasez de viviendas y los programas de ciudades inteligentes generan una cartera de proyectos más sólida que la simple actividad piloto. El mercado de la construcción 3D en Asia-Pacífico también se ve influenciado por las normas de contratación pública que vinculan la construcción aditiva con programas de vivienda, transporte e infraestructura cívica, lo que proporciona a los proveedores una mayor visibilidad de la demanda y facilita la inversión en la producción de materias primas, el despliegue de impresoras y el soporte técnico. Este patrón regional difiere del de muchos otros mercados, ya que la adopción se está produciendo a través de rutas de implementación respaldadas por el Estado, en lugar de limitarse a proyectos de demostración, lo que reduce la incertidumbre comercial inicial tanto para las empresas locales como para los socios externos. Si bien la competencia sigue siendo escasa, proveedores de materiales como Holcim, Heidelberg Materials y Sika gozan de una posición dominante, ya que la aprobación estructural depende en gran medida de la calidad, la consistencia y la documentación de las pruebas del diseño de la mezcla, y no solo del hardware de la impresora. La principal limitación a corto plazo sigue siendo la normativa desigual en el sudeste asiático, dado que varios países aún no han establecido códigos claros para las estructuras de hormigón impreso, lo que ralentiza la financiación y la aprobación de proyectos, incluso cuando la tecnología subyacente ya está lista para su uso.
Conclusiones clave del informe
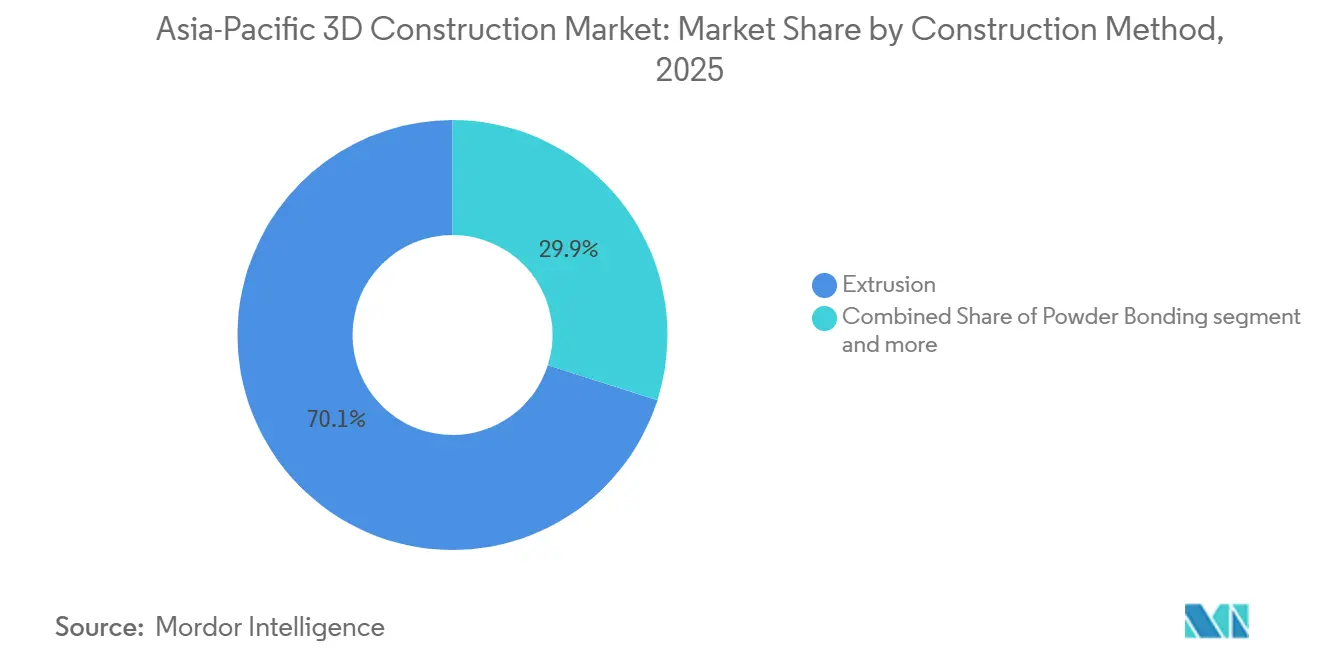
- En cuanto al método de construcción, la extrusión representó el 70.1% del tamaño del mercado de la construcción 3D en Asia-Pacífico en 2025, mientras que se prevé que la unión por polvo se expanda a una tasa de crecimiento anual compuesta del 45.8% hasta 2031.
- Por tipo de material, el hormigón representó el 56.9% del tamaño del mercado de la construcción 3D en Asia-Pacífico en 2025, mientras que se prevé que el metal crezca a una tasa de crecimiento anual compuesta (CAGR) del 57.4% hasta 2031.
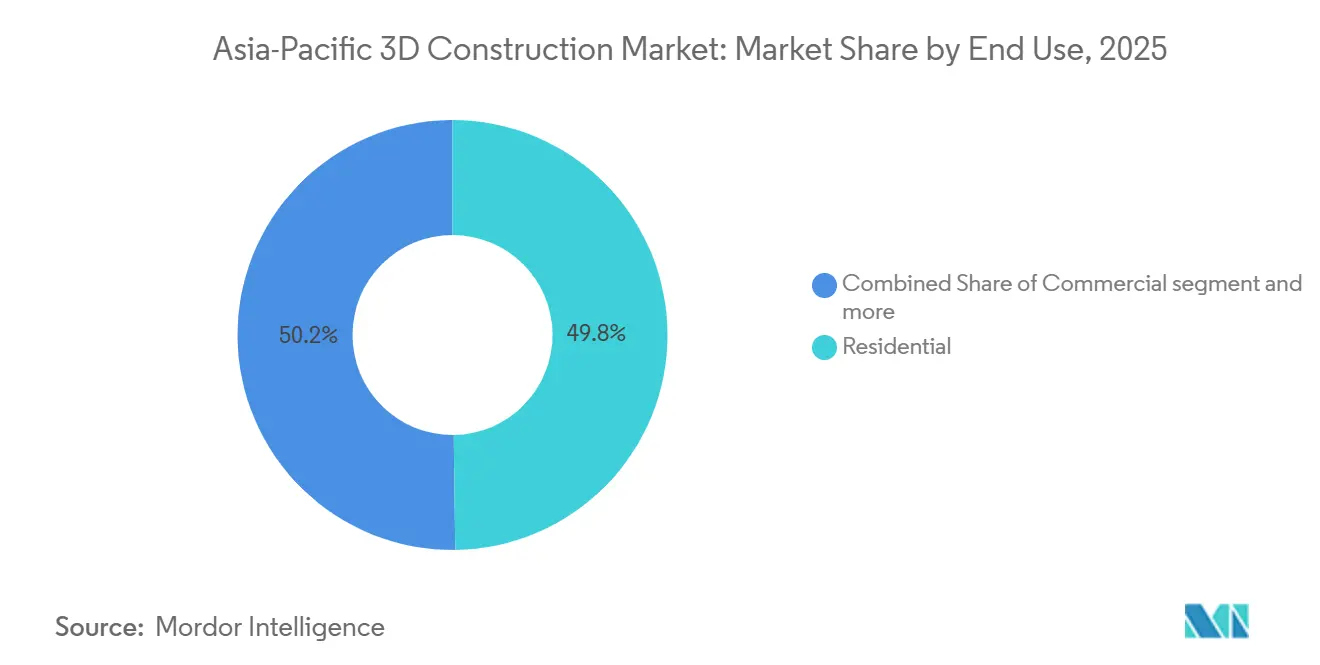
- Por uso final, el sector residencial acaparó el 49.8% del mercado de la construcción 3D en Asia-Pacífico en 2025, mientras que se prevé que el sector de infraestructuras crezca a una tasa compuesta anual del 45.3% hasta 2031.
- En lo que respecta al entorno de construcción, la impresión in situ representó el 69.4% del tamaño del mercado de la construcción 3D en Asia-Pacífico en 2025, mientras que se prevé que la impresión fuera de obra aumente a una tasa de crecimiento anual compuesta del 42.1% hasta 2031.
- Por países, China acaparaba el 38.6% de la cuota de mercado de la construcción 3D en Asia-Pacífico en 2025, mientras que se prevé que India crezca a una tasa compuesta anual del 52.2% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la construcción 3D en Asia-Pacífico
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica |
|---|---|---|
| Mandatos gubernamentales para ciudades inteligentes y vivienda | 7.50% | En toda la región Asia-Pacífico, con la mayor concentración en China, India, Singapur y Corea del Sur. |
| Urbanización rápida y déficit de vivienda rural | 6.20% | Asia meridional y sudoriental, especialmente India, Indonesia, Filipinas y Vietnam. |
| Ciclos de construcción más cortos y menor intensidad de mano de obra. | 5.80% | En toda la región Asia-Pacífico, con una mayor atracción en Japón y Australia. |
| Avances en el diseño de mezclas que mejoran la fiabilidad estructural | 4.80% | China, Singapur, Japón y Corea del Sur |
| Demanda de infraestructura resistente a desastres en zonas sísmicas y de inundación | 3.50% | Japón, Indonesia, la costa de la India y Filipinas |
| Sistemas de aglutinantes que reducen las emisiones de carbono y la reducción de residuos. | 3.20% | En toda la región Asia-Pacífico, especialmente en Australia, China y Singapur. |
| Fuente: Inteligencia de Mordor | ||
Mandatos gubernamentales para ciudades inteligentes y viviendas prefabricadas
Las compras estatales han trascendido las subvenciones piloto aisladas y se han integrado en estructuras de programas formales, lo que ha reducido el riesgo comercial inicial para el mercado de la construcción 3D en Asia-Pacífico y ha hecho que la demanda de proyectos sea más visible para proveedores y contratistas. En China, el 14.º Plan Quinquenal apoyó el desarrollo de un programa de impresión 3D orientado al rendimiento estructural que dio lugar al primer proyecto de revestimiento de túneles impreso en 3D del país. Dicho proyecto superó las pruebas de aceptación formales en abril de 2026 en el paso transversal del ferrocarril de alta velocidad Guangzhou-Zhanjiang. Este hito es importante porque demuestra que el apoyo público ya no se limita a viviendas de baja altura, sino que se extiende a aplicaciones de transporte subterráneo técnicamente exigentes, donde la prueba de fiabilidad tiene más peso que la novedad. India avanza en una dirección similar mediante iniciativas nacionales de tecnología y vivienda, y el marco político descrito por NITI Aayog muestra por qué se están considerando sistemas de construcción más rápidos para una base de construcción mucho mayor que la que se observa únicamente en los proyectos piloto. Una vez que los organismos públicos establezcan un flujo constante de pedidos mínimos, los proveedores de materia prima, los operadores de impresoras y los desarrolladores de proyectos podrán justificar la capacidad permanente en lugar del despliegue temporal, lo que proporcionará al mercado de la construcción 3D de Asia-Pacífico una base comercial más sólida que la que jamás podrían proporcionar las demostraciones puntuales.
Rápida urbanización y déficit de vivienda rural en las economías emergentes de la región Asia-Pacífico.
La demanda que impulsa el mercado de la construcción 3D en Asia-Pacífico está estrechamente ligada al ritmo de la expansión urbana y a la magnitud de las necesidades de vivienda sin terminar en varias grandes economías en desarrollo. NITI Aayog declaró en 2025 que casi el 70 % de los edificios que India necesitará para 2030 aún están por construirse, lo que subraya la importancia de los métodos de construcción que pueden comprimir los plazos sin depender en gran medida de grandes equipos. La misma fuente describió la Kelvin 6K Pro como la primera impresora 3D de construcción in situ de India, que utiliza un geopolímero a base de cenizas volantes para entregar viviendas en menos de 30 días con un 30 % menos de coste y una finalización un 60 % más rápida que los métodos estándar. Indonesia muestra una historia de demanda similar, pero un estudio de Inovasi de 2025 encontró que los principales cuellos de botella son la compatibilidad de la tecnología y la capacidad de los contratistas, más que una falta de necesidad, lo que sugiere que el problema de la adopción es más operativo que estructural. Esta distinción es importante porque las deficiencias en la oferta pueden abordarse mediante capacitación, financiación e integración local, lo que permite al mercado de la construcción 3D de Asia-Pacífico alcanzar una mayor escala una vez que los sistemas de ejecución de proyectos se ajusten a la demanda de vivienda. En términos generales, la urbanización no solo aumenta la presión sobre el volumen de construcción, sino que también favorece métodos que acortan los plazos de entrega en ciudades donde los retrasos en la construcción ya conllevan un alto costo público y político.
Ciclos de construcción más cortos y menor intensidad de mano de obra.
El ahorro de tiempo y la menor necesidad de personal se están convirtiendo en razones comerciales directas para la adopción de la impresión 3D en el mercado de la construcción en 3D de Asia-Pacífico, especialmente donde la mano de obra es escasa o envejecida. En Singapur, la Universidad Nacional de Singapur, en colaboración con Woh Hup y con el apoyo de BCA y NAMIC, completó en agosto de 2025 la primera impresión 3D in situ de elementos estructurales portantes en hormigón, reduciendo las horas de trabajo en un 50 % y el consumo de material en un 30 % en comparación con los métodos convencionales. En enero de 2026 se inició una segunda validación in situ, lo cual es importante porque la repetición del trabajo en condiciones operativas resulta más útil para los contratistas que una única prueba exitosa. Japón añade una perspectiva demográfica laboral, ya que Kizuki completó en noviembre de 2025 la primera casa de hormigón armado de dos plantas impresa en 3D, aprobada por el gobierno del país, con un equipo de cuatro personas, demostrando cómo el método puede reducir la dependencia de equipos de obra más grandes. Este perfil de equipo reducido es importante para la construcción en islas, emplazamientos remotos y trabajos de respuesta ante desastres, donde el acceso a la mano de obra puede ser una limitación más difícil de superar que el coste salarial. En todo el mercado de la construcción 4D de Asia-Pacífico, la propuesta de valor ahora no solo está ligada a la velocidad de impresión, sino también a la capacidad de completar trabajos estructuralmente sólidos con menos trabajadores, menos manipulación y una coordinación más estrecha en la obra.
Avances en el diseño de mezclas que mejoran la fiabilidad estructural
El desarrollo de materiales está abordando una de las preocupaciones más antiguas del mercado de la construcción 3D en Asia-Pacífico: si las mezclas impresas pueden cumplir de manera consistente con los requisitos estructurales a gran escala. Investigadores de la NUS informaron en enero de 2026 que una mezcla de concreto imprimible que utiliza un 60 % de polvo de vidrio reciclado en lugar de cemento Portland convencional ofreció una resistencia a la compresión superior a 50 MPa, al tiempo que redujo la energía incorporada en un 44 % y las emisiones de carbono en un 52 % en comparación con el concreto imprimible convencional. Estos resultados son importantes porque el rendimiento fue lo suficientemente sólido como para satisfacer las necesidades de verificación estructural, lo que brinda a los propietarios de proyectos un camino más claro desde las afirmaciones de sostenibilidad hasta la aceptación real de los códigos. Heidelberg Materials también ha impulsado este tema con evoBuild, un material de impresión 3D con una huella de carbono más de un 50 % menor que el cemento Portland convencional, manteniendo al mismo tiempo la reciclabilidad para uso estructural. A medida que los sistemas de construcción sostenible se vuelven más relevantes para la construcción pública e institucional, es probable que los proveedores que puedan combinar afirmaciones de bajas emisiones de carbono con un rendimiento documentado obtengan una ventaja que los fabricantes de impresoras no pueden imitar fácilmente. El resultado es que el mercado de la construcción 3D en Asia-Pacífico se está fortaleciendo no solo gracias a mejores máquinas, sino también a mejores materiales que reducen la incertidumbre durante la certificación, la adquisición y la gestión de activos a largo plazo.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Elevada inversión inicial para impresoras de gran formato | -5.5% | En toda la región Asia-Pacífico, la situación es más grave entre los pequeños y medianos promotores inmobiliarios del sur y sureste de Asia. | Corto plazo (≤ 2 años) |
| Entorno regulatorio fragmentado y ciclos de aprobación inconsistentes. | -4.8% | El sudeste asiático y el sur de Asia, especialmente Indonesia, Filipinas y Vietnam. | Mediano plazo (2-4 años) |
| Brechas en la aceptación de seguros y garantías | -3.2% | En toda la región Asia-Pacífico, con especial relevancia en Australia e India. | Mediano plazo (2-4 años) |
| Limitaciones en el ecosistema de fabricantes de equipos originales (OEM) de impresoras locales y en las materias primas. | -2.8% | Mercados del sudeste asiático, sur de Asia y las islas del Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Elevada inversión inicial para impresoras de gran formato
El coste de las impresoras sigue siendo uno de los principales obstáculos en el mercado de la construcción 3D de Asia-Pacífico, ya que los sistemas a escala comercial pueden superar los 500,000 USD antes de añadir la instalación, la calibración y la integración de materiales. Este perfil de gasto no se ajusta fácilmente a la estructura financiera de las pequeñas y medianas empresas constructoras que llevan a cabo gran parte de los proyectos residenciales y de mediana envergadura de la región. El problema se agrava por la falta de mercados activos de equipos de segunda mano y por la limitada oferta de productos financieros diseñados específicamente para activos de construcción aditiva. En muchos países, esto significa que el contratista debe asumir simultáneamente el riesgo tecnológico, el riesgo de utilización y la carga de la amortización, lo que ralentiza las decisiones de compra incluso cuando existe interés por parte del cliente. Los modelos de implementación basados en servicios y las estructuras de arrendamiento pueden reducir parte de esta presión, pero aún necesitan escala, una amplia cobertura de servicio local y un flujo de proyectos fiable para convertirse en una solución generalizada. Por lo tanto, para el mercado de la construcción 3D en Asia-Pacífico, la inversión de capital está pasando de ser un obstáculo insalvable a una cuestión de plazos, pero sigue siendo una limitación real para la velocidad a la que la adopción regional puede extenderse más allá de los pioneros y los grandes proyectos públicos.
Entorno regulatorio fragmentado y ciclos de aprobación inconsistentes en los países de Asia-Pacífico.
La regulación sigue siendo desigual en el mercado de la construcción 3D de Asia-Pacífico, lo que dificulta la previsibilidad de los plazos de los proyectos, incluso más que la propia tecnología. Singapur demuestra que un enfoque más claro basado en resultados puede agilizar las aprobaciones, pero otros mercados aún requieren una interpretación caso por caso, ya que el hormigón impreso todavía no se ajusta completamente a las categorías reconocidas del código de construcción. Esto tiene implicaciones comerciales, puesto que un diseño de mezcla o una configuración de impresora que funciona en un país suele necesitar nuevas pruebas y documentación en otro, lo que dificulta la estandarización para los promotores con planes regionales. Esta carga de certificación repetida aumenta los costes, retrasa la adquisición y ralentiza la curva de aprendizaje que debería derivarse de la reutilización de sistemas exitosos en múltiples proyectos. Además, divide la región en un grupo reducido de corredores de alta certeza, como China, Singapur y Japón, y un grupo mucho mayor de mercados donde la adopción aún se encuentra cerca de la fase piloto. Para el mercado de la construcción 3D de Asia-Pacífico, esta fragmentación no bloquea la demanda, pero sí retrasa el momento en que esta se puede convertir en una actividad de proyectos repetible, financiable y escalable.
Análisis de segmento
Por método de construcción: la extrusión domina el mercado, la unión por polvo redefine la flexibilidad del material.
La extrusión lideró este segmento con una participación del 70.1 % en los ingresos en 2025, posición que refleja que los sistemas de extrusión son las herramientas más maduras comercialmente que operan actualmente en el mercado de la construcción 3D de Asia-Pacífico. La base instalada es más sólida en China e India, donde contratistas, agencias públicas y proveedores de materia prima ya han desarrollado un ecosistema operativo práctico en torno a sistemas de pórtico, capacitación de operadores y soporte de materiales. La extrusión también se beneficia de una amplia compatibilidad tanto con mezclas estándar a base de cemento como con mezclas de geopolímeros más recientes, lo que reduce la dificultad de transición para las empresas que desean adoptar la impresión 3D sin tener que reconstruir todo su flujo de trabajo de materiales. Esta amplia utilización genera un efecto de refuerzo, ya que los proveedores están más dispuestos a abrir centros de soporte técnico cuando pueden atender a una base instalada más grande con una demanda recurrente de materiales. Dentro de la industria de la construcción 3D de Asia-Pacífico, esto convierte a la extrusión no solo en el método líder en ingresos, sino también en la opción operativa más familiar para los nuevos usuarios que ingresan al sector.
La unión de polvos es menos común hoy en día, pero su CAGR previsto del 45.8 % hasta 2031 muestra que se está expandiendo desde una base más baja hacia aplicaciones donde la flexibilidad del material importa más que la familiaridad con el hardware instalado. El método se destaca porque puede trabajar con subproductos industriales como cenizas volantes, escoria y polvo cerámico, lo que ayuda a reducir la exposición a las fluctuaciones de precios del cemento Portland y respalda estrategias de materiales localizadas en mercados sensibles a los costos. Un estudio de 2025 en Progress in Additive Manufacturing respaldó esta dirección al mostrar que los aglutinantes de geopolímeros hechos de metacaolín de baja calidad y ceniza de fondo pueden lograr la imprimibilidad y la resistencia a la compresión necesarias para su uso en la construcción [2] S. Banihashemi et al., “3D Printing in Construction: Sustainable Technology for Building,” Progress in Additive Manufacturing, link.springer.com . El grupo de "otros" métodos, que incluye técnicas basadas en hormigón proyectado, también está atrayendo más atención tras la validación del revestimiento de túneles en China en 2026, lo que sugiere que el mercado de la construcción 3D en Asia-Pacífico seguirá expandiéndose más allá del modelo estándar de impresión de paredes en superficie a medida que crezcan los casos de uso subterráneos y especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de material: Ingresos por anclajes de hormigón a medida que el metal abre nuevas fronteras estructurales
El hormigón representó el 56.9 % de los ingresos del segmento en 2025, y sigue siendo la base de material principal para el mercado de la construcción 3D de Asia-Pacífico porque combina un menor coste, métodos de ensayo conocidos y una fuerte alineación con las prácticas existentes de los contratistas. La categoría ya no se limita a las mezclas de cemento Portland ordinario porque ahora incluye sistemas de geopolímeros, mezclas de polvo de vidrio reciclado y aglutinantes comerciales con menor carbono que amplían el rango de rendimiento y sostenibilidad disponible para los equipos de proyecto. NUS demostró a principios de 2026 que los altos niveles de sustitución de polvo de vidrio de desecho aún pueden proporcionar resistencias a la compresión superiores a 50 MPa, lo que ayuda a explicar por qué el hormigón sigue siendo la ruta más adaptable tanto para la credibilidad estructural como para la reducción de emisiones [1] NUS College of Design and Engineering, “CDE Advances Sustainable 3D Concrete Printing for the Construction Industry,” National University of Singapore, cde.nus.edu.sg . Heidelberg Materials ha reforzado esta idea al introducir evoBuild en el sector residencial en serie, con una huella de carbono más de un 50 % inferior a la del cemento Portland convencional. Esto proporciona un mayor respaldo al segmento, ya que los compradores públicos e institucionales ahora evalúan el desempeño ambiental. En la industria de la construcción 3D de Asia-Pacífico, el hormigón mantiene su liderazgo, pues cumple con los requisitos estructurales y ambientales sin obligar a los propietarios de proyectos a seguir trámites de aprobación desconocidos.
Se prevé que el metal crezca a una tasa de crecimiento anual compuesta (TCAC) del 57.4 % hasta 2031, lo que lo convierte en la categoría de materiales de mayor crecimiento, a pesar de que aún parte de una base instalada mucho menor que la del hormigón. Su atractivo reside en su potencial uso en componentes de acero estructural, puentes, infraestructuras y aplicaciones industriales modulares, donde las piezas metálicas impresas pueden abordar la geometría, el peso y la complejidad de fabricación de maneras que la fundición o el corte tradicionales no permiten. Esta tendencia también demuestra que el mercado de la construcción 3D en Asia-Pacífico se está expandiendo más allá de las estructuras de viviendas cementosas hacia un conjunto más amplio de herramientas para el entorno construido, que incluye sistemas estructurales híbridos. Los materiales compuestos y otros materiales siguen siendo un nicho de mercado en la actualidad, pero están ganando atención en entornos costeros y sísmicos, donde la densidad variable o el diseño multimaterial pueden ayudar a distribuir las cargas de manera más eficaz que una mezcla homogénea única. Esto no desplaza al hormigón a corto plazo, pero sí amplía el límite técnico de lo que los proveedores regionales podrán imprimir en el futuro para infraestructuras y activos públicos de ingeniería.
Por uso final: El sector residencial lidera el volumen, la infraestructura impulsa el crecimiento.
La construcción residencial representó el 49.8 % de los ingresos por uso final en 2025, y este liderazgo se debió a la estrecha congruencia entre la escasez de vivienda en la región y las principales ventajas de la construcción impresa: velocidad, menor intensidad de mano de obra y repetibilidad del diseño. La mayor demanda se concentra en China e India, donde los programas de vivienda asequible, vivienda pública y vivienda social siguen creando una vía práctica para la ampliación de los sistemas de muros impresos y las estructuras de baja altura. La demanda residencial también se ve impulsada por el hecho de que las ciudades secundarias a menudo necesitan una entrega más rápida, pero no siempre tienen acceso a grandes cantidades de mano de obra cualificada, lo que hace que los métodos de construcción automatizados sean más atractivos que en los centros urbanos completamente saturados. En esta parte del mercado de la construcción 3D de Asia-Pacífico, el valor reside menos en la novedad arquitectónica y más en la reducción de los ciclos de construcción, controlando al mismo tiempo la mano de obra y los materiales. Por ello, el sector residencial sigue siendo el que presenta el mayor volumen de ventas actual, a pesar de que algunos de los hitos tecnológicos más visibles de la región se están produciendo en otros lugares.
La construcción comercial presenta una posición más moderada y aún está fuertemente influenciada por proyectos de demostración, construcciones especializadas con diseño personalizado y proyectos donde la personalización ofrece un valor claro para el cliente. La infraestructura es el segmento de uso final de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 45.3 % hasta 2031, debido al creciente interés de las agencias públicas en países como China, Japón, Indonesia e India por métodos que puedan funcionar en sitios con limitaciones, acortar los plazos de reparación y respaldar un diseño orientado a la resiliencia. El hito del revestimiento de túneles en China y el trabajo de certificación sísmica en Japón apuntan a un papel más amplio de la construcción impresa en entornos de infraestructura donde la velocidad debe ir de la mano de la seguridad estructural. Esta prima de crecimiento también refleja el hecho de que la infraestructura aún no cuenta con una cadena de suministro de construcción impresa profundamente arraigada, por lo que los primeros participantes pueden influir en los estándares técnicos, los modelos de entrega y las expectativas de adquisición con mayor facilidad que en los flujos de trabajo residenciales más maduros.
Entorno de construcción: La producción a gran escala en obra persiste mientras las fábricas externas desarrollan una lógica competitiva.
La impresión in situ representó el 69.4 % de los ingresos del segmento en 2025, lo que indica que la implementación en obra sigue siendo el eje central de la actividad actual en el mercado de la construcción 3D de Asia-Pacífico. Este modelo sigue siendo atractivo para estructuras de gran superficie, proyectos de vivienda pública y proyectos donde el transporte de elementos impresos de gran tamaño sería ineficiente o difícil. Además, es el formato que ha mostrado los ejemplos regionales más visibles, como la impresión in situ de elementos estructurales y componentes de guarderías en Singapur, donde el trabajo exterior se completó en 2 días con un proceso de 170 horas-hombre. La impresión in situ resulta ideal para mercados donde las autoridades permiten la presencia de equipos durante todo el ciclo de construcción y donde los contratistas desean evitar la logística adicional del envío a fábrica, el almacenamiento y la colocación final. Esto ayuda a explicar por qué continúa dominando los ingresos actuales, incluso cuando las limitaciones operativas del clima, la humedad y la coordinación en obra siguen siendo evidentes.
Se prevé que la impresión fuera de obra crezca a una tasa de crecimiento anual compuesta (TCAC) del 42.1 % hasta 2031, y su atractivo reside en un control de producción más estricto que en la mera escala. Los entornos de fábrica reducen la exposición a las fluctuaciones de temperatura y humedad, lo cual es especialmente relevante en las zonas tropicales de la región, donde la fiabilidad de la unión entre capas puede debilitarse en condiciones de exposición al aire libre. La opción de impresión fuera de obra también permite un modelo laboral diferente, ya que los paneles o módulos impresos pueden llegar prácticamente terminados, transformando la obra en una operación centrada en el ensamblaje en lugar de un entorno de fabricación completo. Esto es importante en el mercado de la construcción 3D de Asia-Pacífico, ya que muchos contratistas buscan aumentar la productividad sin tener que instalar grandes equipos especializados en cada obra durante toda la duración del proyecto. A medida que los registros de diseño digital, los requisitos de trazabilidad y las prácticas de adquisición vinculadas a BIM se extienden por la construcción pública, es probable que la impresión en fábrica gane terreno allí donde el control de calidad y la coherencia de la documentación sean tan importantes como la velocidad de impresión.
Análisis geográfico
En 2025, China representó el 38.6 % de la cuota de mercado de la construcción 3D en Asia-Pacífico. Este liderazgo se debió a un marco normativo que vincula la construcción aditiva con la ejecución de proyectos respaldados por el Estado, la financiación de la investigación y una amplia base instalada de sistemas de extrusión de hormigón. El primer revestimiento de túnel impreso en 3D del país, verificado en abril de 2026 en el paso transversal del ferrocarril de alta velocidad Guangzhou-Zhanjiang, demostró que la implementación china ha ido mucho más allá de las demostraciones básicas de vivienda y se ha extendido a aplicaciones de transporte subterráneo con requisitos operativos más estrictos. Este cambio es importante porque la infraestructura pesada amplía las oportunidades para las impresoras, los materiales y los servicios técnicos mucho más que los edificios de exhibición aislados. India le sigue con la trayectoria de crecimiento más sólida, registrando una tasa de crecimiento anual compuesta (CAGR) del 52.2 % hasta 2031. Su posición está directamente ligada a un importante déficit de vivienda urbana y a un entorno normativo que ahora considera la fabricación aditiva como un facilitador práctico de la construcción, en lugar de un experimento de nicho. La nota de NITI Aayog de 2025 que indica que el 70% de los edificios necesarios en India para 2030 aún no se han construido ayuda a explicar por qué los sistemas de construcción más rápidos están ganando atención política en primer lugar [3] NITI Aayog Frontier Technology, “Robots That Build: 3D Printing Homes at Record Speed,” Frontier Tech, frontiertech.niti.gov.in.
Japón ocupó una posición importante en el segmento medio en 2025, y su relevancia radica en su solidez en el cumplimiento de las normativas, más que en el volumen absoluto. La finalización en noviembre de 2025 de la primera casa de hormigón armado impreso de dos plantas, aprobada por el gobierno japonés y con certificación sísmica, estableció un referente práctico para otros mercados con riesgo sísmico en Asia. Australia sigue contribuyendo al crecimiento regional gracias a su actividad tecnológica nacional y su creciente interés en la construcción gestionada digitalmente, mientras que Corea del Sur continúa siendo relevante por su marco normativo y su presencia manufacturera, que beneficia a toda la región. Si bien estos países aún no marcan el ritmo del volumen total, aportan una importante experiencia en ingeniería y una mayor proyección de implementación futura al mercado de la construcción 3D en Asia-Pacífico.
Indonesia y el resto de la región conforman el abanico más amplio de opciones para una futura expansión, ya que existen condiciones de demanda incluso en zonas donde la capacidad de implementación aún es incipiente. Un estudio de Inovasi de 2025 reveló que las principales barreras en Indonesia son el comportamiento de los contratistas y la integración de hardware y software, más que una demanda débil, lo que sugiere que la adopción puede acelerarse una vez que mejore la capacidad de ejecución local. Tailandia también demostró que el alcance de las aplicaciones se está ampliando cuando SCG 3D Printing implementó estructuras de arrecifes de hormigón impreso para la restauración de ecosistemas marinos en julio de 2026, extendiendo el caso de uso más allá de los edificios hacia la infraestructura ambiental. Esta mayor diversidad de aplicaciones es importante porque demuestra que el mercado de la construcción 3D en Asia-Pacífico no crece únicamente a través de la vivienda, sino también mediante casos de uso de resiliencia, restauración y obras públicas que pueden satisfacer la demanda en países que aún están desarrollando sus primeros códigos formales.
Panorama competitivo
El mercado de la construcción 3D en Asia-Pacífico sigue estando moderadamente fragmentado, y la competencia se distribuye entre tres grandes grupos: fabricantes nacionales de impresoras y especialistas locales en construcción, proveedores globales de plataformas que ofrecen hardware y formación, y empresas multinacionales de materiales cuyos diseños de mezcla suelen influir en los resultados de la aprobación estructural. Ninguna empresa tiene suficiente alcance regional para controlar los precios, las condiciones de los materiales o los estándares de los proyectos en todo el mercado, lo que mantiene el sector abierto a colaboraciones locales y modelos de ejecución específicos de cada país. Los proveedores de materiales desempeñan un papel más importante de lo que muchos observadores iniciales esperaban, ya que la certificación estructural depende tanto de la consistencia documentada de la mezcla y las pruebas de rendimiento como de la precisión o la velocidad de impresión de la impresora. La competencia es más intensa en China e India, donde los contratos públicos atraen tanto a especialistas locales como a participantes globales, y donde el volumen es lo suficientemente grande como para justificar una infraestructura de soporte y suministro dedicada. Esto significa que el mercado de la construcción 3D en Asia-Pacífico se disputa no solo por la capacidad de las máquinas, sino también por la validación de los materiales, las relaciones con el gobierno y la capacidad de pasar de proyectos piloto a contratos recurrentes.
Heidelberg Materials realizó una clara jugada estratégica al incorporar materiales de impresión 3D en su hoja de ruta Estrategia 2030 y comenzar el suministro en serie de evoBuild para un proyecto residencial de impresión 3D, demostrando un compromiso a largo plazo en lugar de una prueba temporal. Otra iniciativa destacada fue la de Kizuki, ONOCOM y COBOD, cuya casa impresa de dos pisos, aprobada por el gobierno japonés, convirtió un hito tecnológico en un referente de cumplimiento que puede influir en la confianza en la contratación y el diseño en toda la región. SCG 3D Printing aportó un ejemplo diferente en 2026 al utilizar estructuras de arrecifes de hormigón impreso para la restauración marina, ampliando así la base de aplicaciones visibles y demostrando que el posicionamiento competitivo también puede provenir de proyectos de sostenibilidad pública, y no solo de edificios. WinSun también mostró ambición internacional mediante su alianza en 2024 para expandirse a Canadá, evidenciando cómo las plataformas de impresión para la construcción desarrolladas en la región Asia-Pacífico ya se están posicionando para su licenciamiento y uso comercial en el extranjero.
Todavía existe una brecha significativa en la prefabricación fuera de obra con aceptación estructural en múltiples países, ya que ningún actor regional ha desarrollado aún una operación de paneles impresos ampliamente reconocida y certificada en varias jurisdicciones de Asia-Pacífico. Esta brecha favorece a las empresas que pueden combinar la ciencia de los materiales, el cumplimiento de las normativas y la ejecución de proyectos locales, en lugar de depender únicamente de la venta de equipos. La fragmentación regulatoria también aumenta el riesgo de ejecución, ya que las empresas no pueden reutilizar fácilmente una mezcla o configuración de máquina certificada en varios países sin nuevas pruebas, lo que ralentiza la expansión regional. Para el mercado de la construcción 3D en Asia-Pacífico, la ventaja competitiva probablemente pertenecerá a los participantes que puedan convertir la capacidad técnica en vías de aprobación específicas para cada país y, posteriormente, respaldarlas con soporte local de materiales, capacitación de contratistas y un historial de entregas confiable.
Líderes de la industria de la construcción 3D en Asia-Pacífico
Técnica de construcción de Yingchuang (Shanghai) Co., Ltd. (WinSun)
COBOD Internacional A/S
Icono de tecnología, Inc.
ApisCor Inc.
CyBe Construction BV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: El primer proyecto de demostración de revestimiento integrado de túneles impreso en 3D de China, ubicado en el ferrocarril de alta velocidad Guangzhou-Zhanjiang, superó la verificación formal en obra. El proyecto se ejecutó en el marco del Programa Nacional Clave de I+D del XIV Plan Quinquenal, con China Railway Seventh Group y China Railway Engineering Equipment Group como principales implementadores. El sistema utilizó equipos de pulverización inteligentes para imprimir hormigón de fibra de alta resistencia, superando los desafíos de diseño, materiales, equipos e instalación propios de la construcción aditiva subterránea. Este hito tecnológico tiene aplicabilidad directa a los programas de infraestructura de metro y ferrocarril de alta velocidad en expansión en la región Asia-Pacífico.
- Enero de 2026: El NUS College of Design and Engineering y Woh Hup iniciaron un segundo proyecto de impresión 3D de hormigón in situ en Singapur, validado por la Autoridad de Edificación y Construcción, tras el éxito de la primera verificación in situ de elementos estructurales 3DCP en Singapur en agosto de 2025, que logró una reducción del 50 % en las horas de trabajo y un 30 % menos de consumo de material.
- Noviembre de 2025: Kizuki Co., Ltd., en colaboración con ONOCOM y utilizando una impresora COBOD BOD2, completó la primera casa de hormigón armado de dos plantas impresa en 3D aprobada por el gobierno japonés, con certificación sísmica nacional. El proyecto, una estructura de 50 m² inspirada en una cueva con arcos, losas y elementos de techo impresos en 3D, fue operado por un equipo de cuatro personas, estableciendo un perfil laboral mínimo directamente aplicable a la envejecida fuerza laboral de la construcción en Japón.
Alcance del informe sobre el mercado de la construcción 3D en Asia-Pacífico
| Extrusión |
| Unión en polvo |
| Otros |
| Concreto |
| Metal |
| Compuesto |
| Otros tipos de materiales |
| Residencial |
| Comercial |
| Infraestructura |
| Impresión in situ (en el lugar) |
| Impresión fuera de obra (fábrica/prefabricado) |
| China |
| India |
| Japan |
| South Korea |
| Australia |
| Indonesia |
| Resto de Asia-Pacífico |
| Por método de construcción | Extrusión |
| Unión en polvo | |
| Otros | |
| Por tipo de material | Concreto |
| Metal | |
| Compuesto | |
| Otros tipos de materiales | |
| Por uso final | Residencial |
| Comercial | |
| Infraestructura | |
| Por configuración de construcción | Impresión in situ (en el lugar) |
| Impresión fuera de obra (fábrica/prefabricado) | |
| Por país | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico |
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para la construcción 3D en Asia-Pacífico?
Se prevé que el mercado de la construcción 3D en Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 38.8% entre 2026 y 2031, pasando de 1.90 millones de dólares en 2026 a 9.78 millones de dólares en 2031.
¿Qué país lidera actualmente los ingresos regionales?
En 2025, China lideró los ingresos regionales con una participación del 38.6%, gracias al despliegue respaldado por el Estado, la financiación de la investigación y una base instalada más amplia de sistemas de impresión para la construcción.
¿Qué país experimentará el mayor crecimiento económico hasta 2031?
India es el segmento de países de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 52.2 % hasta 2031, respaldada por una gran escasez de viviendas y un marco político favorable a la fabricación aditiva.
¿Qué método de construcción es el más utilizado actualmente?
La extrusión es el método dominante, con una cuota de mercado del 70.1% en 2025, debido a que es el método más consolidado y se integra bien con los flujos de trabajo de hormigón y geopolímeros que ya se utilizan en la región.
¿Qué sector de uso final ofrece la mayor oportunidad de crecimiento?
La infraestructura es el uso final de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 45.3 % hasta 2031, impulsada por el interés en túneles, obras públicas resilientes y proyectos en terrenos con condiciones difíciles.


