

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 27.57 mil millones |
| Tamaño del mercado (2031) | USD 39.18 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.28% CAGR |
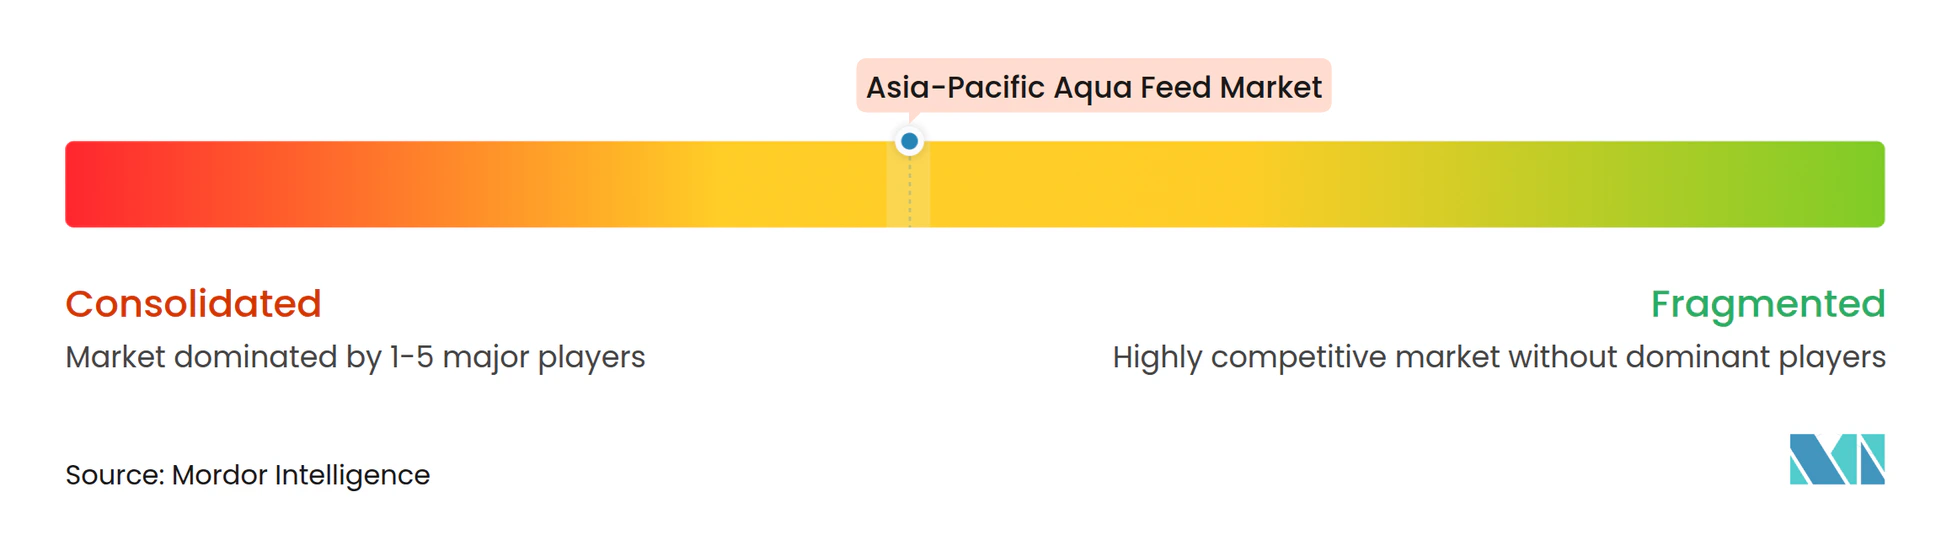
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de alimentos para acuicultura en Asia-Pacífico realizado por Mordor Intelligence
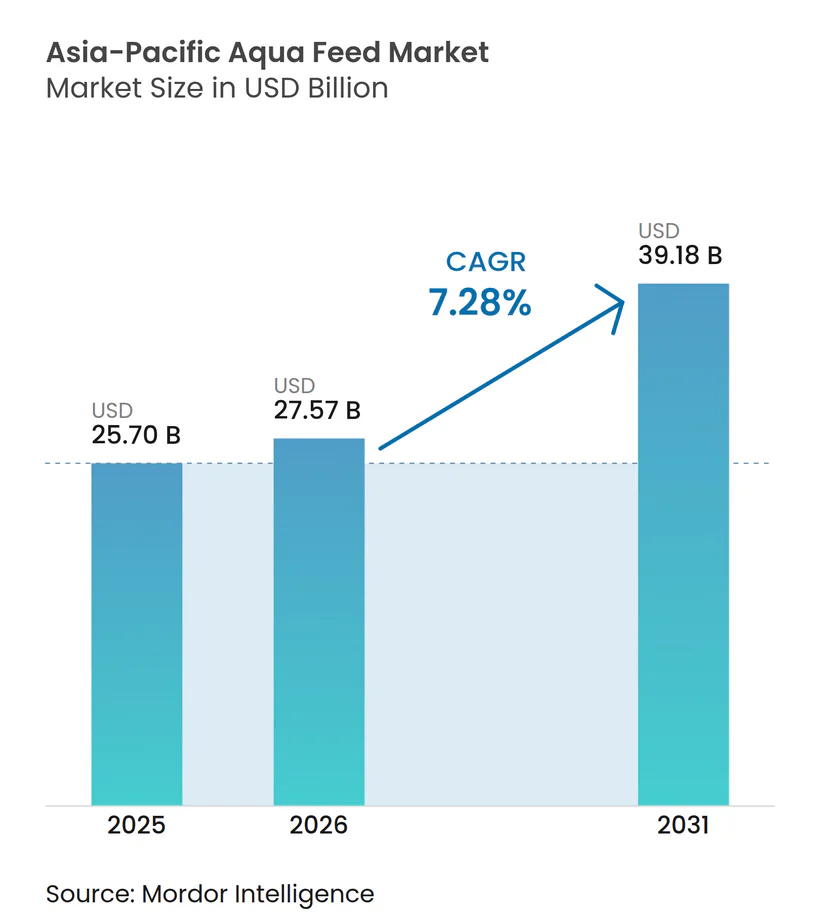
El tamaño del mercado de alimentos acuícolas de Asia-Pacífico en 2026 se estima en USD 27.57 mil millones, creciendo desde el valor de USD 25.7 mil millones en 2025 con proyecciones de USD 39.18 mil millones para 2031, creciendo a una CAGR del 7.28% durante 2026-2031. Este crecimiento está impulsado por el aumento previsto en el consumo de productos animales acuáticos, con Asia representando la mayor cuota de mercado. [1] OCDE, “Estadísticas de producción acuícola 2024”, OCDE, oecd.org La sólida demanda surge del fuerte aumento de la producción de pescado y camarones, agendas gubernamentales más estrictas de seguridad alimentaria y un cambio decisivo hacia fórmulas de alimento de alto rendimiento que limitan las pérdidas por enfermedades y reducen la huella ambiental. Los objetivos de intensificación de la producción en China e India ahora se combinan con una mayor demanda urbana de mariscos, impulsando inversiones en tecnología de alimento extruido, aditivos funcionales e investigación en nutrición de precisión. Mientras tanto, la creciente volatilidad de los ingredientes, como la harina y el aceite de pescado, impulsa la incorporación de la harina de soja y las proteínas novedosas a las raciones básicas de piensos, incluso a pesar de las restricciones regulatorias sobre la descarga de fósforo. En conjunto, estas fuerzas posicionan al mercado de piensos acuícolas de Asia-Pacífico para un crecimiento sostenido en valor, al tiempo que amplían la brecha entre los proveedores con apoyo tecnológico y los productores que se basan exclusivamente en el volumen.
Conclusiones clave del informe
- Por especies, los alimentos para peces representaron el 51.35% de la participación del mercado de alimentos acuícolas de Asia y el Pacífico en 2025, y los crustáceos están avanzando a una CAGR del 8.22% hasta 2031.
- Por ingrediente, la harina de soja capturó el 33.20% del tamaño del mercado de alimentos acuícolas de Asia-Pacífico en 2025, y se pronostica que los aditivos funcionales registrarán una CAGR del 9.85% hasta 2031.
- Por forma, los pellets lideraron con una participación de ingresos del 47.10% en 2025, y se proyecta que los alimentos extruidos se expandirán a una CAGR del 9.22% entre 2026 y 2031.
- Por geografía, China representó el 42.05% del tamaño del mercado de alimentos acuícolas de Asia-Pacífico en 2025, y se prevé que India tenga una CAGR del 6.84% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de alimentos para acuicultura en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intensificación de la producción acuícola en China y la India | + 2.10% | China e India con repercusiones en Vietnam y Tailandia | Mediano plazo (2-4 años) |
| El aumento del consumo de mariscos está impulsado por el crecimiento de los ingresos | + 1.80% | Centros urbanos en los principales mercados de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Avances en formulaciones nutricionalmente equilibradas y específicas para cada especie | + 1.20% | China, India y Vietnam | Mediano plazo (2-4 años) |
| Aumento de la adopción de alimentos acuícolas extruidos para mejorar la digestibilidad | + 0.90% | China, Tailandia, Vietnam e Indonesia | Corto plazo (≤ 2 años) |
| El Gobierno impulsa la acuicultura multitrófica integrada | + 0.60% | India y China con lanzamientos piloto en Tailandia y Vietnam | Largo plazo (≥ 4 años) |
| Expansión de la cría en jaulas en alta mar | + 0.40% | China y Vietnam con interés temprano en Indonesia y Tailandia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Intensificación de la producción acuícola en China y la India
La producción acuícola de China en 2024 representó un modesto aumento interanual y subraya el compromiso político de Pekín con la diversificación de las fuentes nacionales de proteínas. India refleja este enfoque, pero enfrenta pérdidas anuales relacionadas con enfermedades. Por lo tanto, la mayor densidad de población en estanques y la expansión de las explotaciones camaroneras obligan a los fabricantes de alimentos a ofrecer una mayor precisión de aminoácidos y aditivos inmunitarios más potentes. Las inversiones en la cadena de suministro local en Vietnam y Tailandia se benefician, ya que los centros de procesamiento regionales captan una parte de la creciente demanda de alimento crudo. La aplicación de estándares de ingredientes más estrictos por parte del Ministerio de Agricultura y Asuntos Rurales de China plantea obstáculos para el cumplimiento normativo, favoreciendo a los productores que pueden documentar la consistencia y trazabilidad de los nutrientes.
El aumento del consumo de mariscos está impulsado por el crecimiento de los ingresos
La demanda de productos del mar en la región Asia-Pacífico está en auge, impulsada por el aumento de los ingresos de la clase media y la rápida urbanización de las dietas. Los compradores nacionales de Shanghái, Bombay y Yakarta impulsan una tendencia hacia productos premium que premia la digestibilidad, el sabor y la durabilidad de los alimentos. A medida que los productores exigen precios más altos en origen, destinan mayores presupuestos a aditivos funcionales que protegen la salud de las poblaciones, lo que refuerza un ciclo virtuoso de inversión en formulaciones de calidad. El objetivo de Indonesia de producir 2 millones de toneladas métricas de camarón impulsa a los criaderos locales, incluso si los plazos parecen optimistas debido a las deficiencias de infraestructura.
Avances en formulaciones nutricionalmente equilibradas y específicas para cada especie
Las investigaciones que demuestran una mejora del 15-20% en la conversión alimenticia mediante perfiles de aminoácidos personalizados están acelerando la adopción de la nutrición de precisión. Probióticos como Bacillus coagulans se incluyen cada vez más en fórmulas asiáticas para fortalecer la salud intestinal y reducir la dependencia de antibióticos. La planta de SHV Holding (Skretting) en Hezhoubei ejemplifica una fuerte inversión en ensayos con especies locales, mientras que las tapas de descarga de fósforo impulsan a los formuladores a minimizar el desperdicio sin comprometer el crecimiento. A medida que los reguladores monitorean más de cerca los efluentes de nitrógeno, los perfiles equilibrados que mejoran la digestibilidad se convierten en necesidades económicas. Los precios premium ganan aceptación cuando se documentan mediante ensayos de crecimiento, lo que consolida un cambio en los criterios de compra basados únicamente en el costo.
Aumento de la adopción de alimentos acuícolas extruidos para una mejor digestibilidad
El alimento extruido aumenta la digestibilidad de las proteínas en aproximadamente un 10-15% y reduce la desintegración en el estanque, lo que reduce el desperdicio en sistemas donde el alimento puede superar la mitad de los costos operativos [2] Bonnie Waycott, “A Singular Focus: Making Single-Cell Proteins a Fixture on the Aquaculture Feed Ingredient Menu,” Global Seafood Alliance, globalseafood.org . Los primeros en adoptarlo en Tailandia y Vietnam modernizan las líneas para mantenerse al día con las granjas de camarones y peces que exigen una mayor durabilidad de los pellets. Las ganancias de producción se traducen en ciclos de cosecha más rápidos que justifican el costo unitario superior. Los reguladores también favorecen la extrusión debido a la mejora de la calidad del agua, lo que limita las multas por pérdida de alimento. Los proveedores que integran biofloc de nanoburbujas de ozono demuestran una mayor claridad del agua y beneficios para la salud, ampliando la brecha de rendimiento con los productos de pellets clásicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de la harina y el aceite de pescado | -1.40% | China, Vietnam y Tailandia | Corto plazo (≤ 2 años) |
| Brotes de enfermedades que provocan recortes temporales de la población | -1.10% | India, Vietnam, Indonesia y Tailandia | Corto plazo (≤ 2 años) |
| Límites regulatorios para la descarga de fósforo de los alimentos | -0.70% | China, India y Vietnam | Mediano plazo (2-4 años) |
| Competencia de alternativas de proteínas unicelulares | -0.30% | China con un despliegue regional gradual | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de la harina y el aceite de pescado
La harina de pescado al contado promedió entre USD 1,504 y USD 1,882 por tonelada métrica en 2024, lo que redujo drásticamente los márgenes y complicó la planificación del inventario. Las pequeñas fábricas asiáticas, que carecen de herramientas de cobertura, buscan alternativas a la harina de soja, pero las especies carnívoras aún requieren aminoácidos marinos concentrados. La turbulencia en el mercado del aceite de pescado refleja las fluctuaciones de la harina e impulsa los proyectos piloto de aceite de algas a pesar de los mayores costos iniciales. Los exportadores vietnamitas y tailandeses se enfrentan a una escasa flexibilidad de precios frente a los compradores globales, lo que agrava la presión. La amplia sustitución acelera la I+D hacia aceites microbianos y de insectos que amortiguan las fluctuaciones de precios, pero conservan los perfiles de ácidos grasos esenciales.
Brotes de enfermedades que provocan recortes temporales de existencias
Las pérdidas anuales por enfermedades en la India ponen de relieve las deficiencias en bioseguridad que repercuten en la demanda de alimento. Los brotes de parvovirus en tilapia obligan a cosechas de emergencia, lo que reduce las reservas locales de alimento durante meses. Los estanques camaroneros del sudeste asiático se enfrentan a oleadas de Aeromonas y Vibrio, lo que obliga a aplicar tratamientos sin antibióticos y a reducir la densidad de población, lo que reduce el volumen de alimento. Los períodos de recuperación suelen extenderse de 6 a 12 meses, mientras los acuicultores recuperan sus reproductores y recuperan la confianza. Sin embargo, los brotes también impulsan el uso de dietas especiales fortificadas con inmunoestimulantes, lo que amortigua las pérdidas para los proveedores ágiles.
Análisis de segmento
Por especie: el predominio de los peces impulsa el crecimiento del volumen
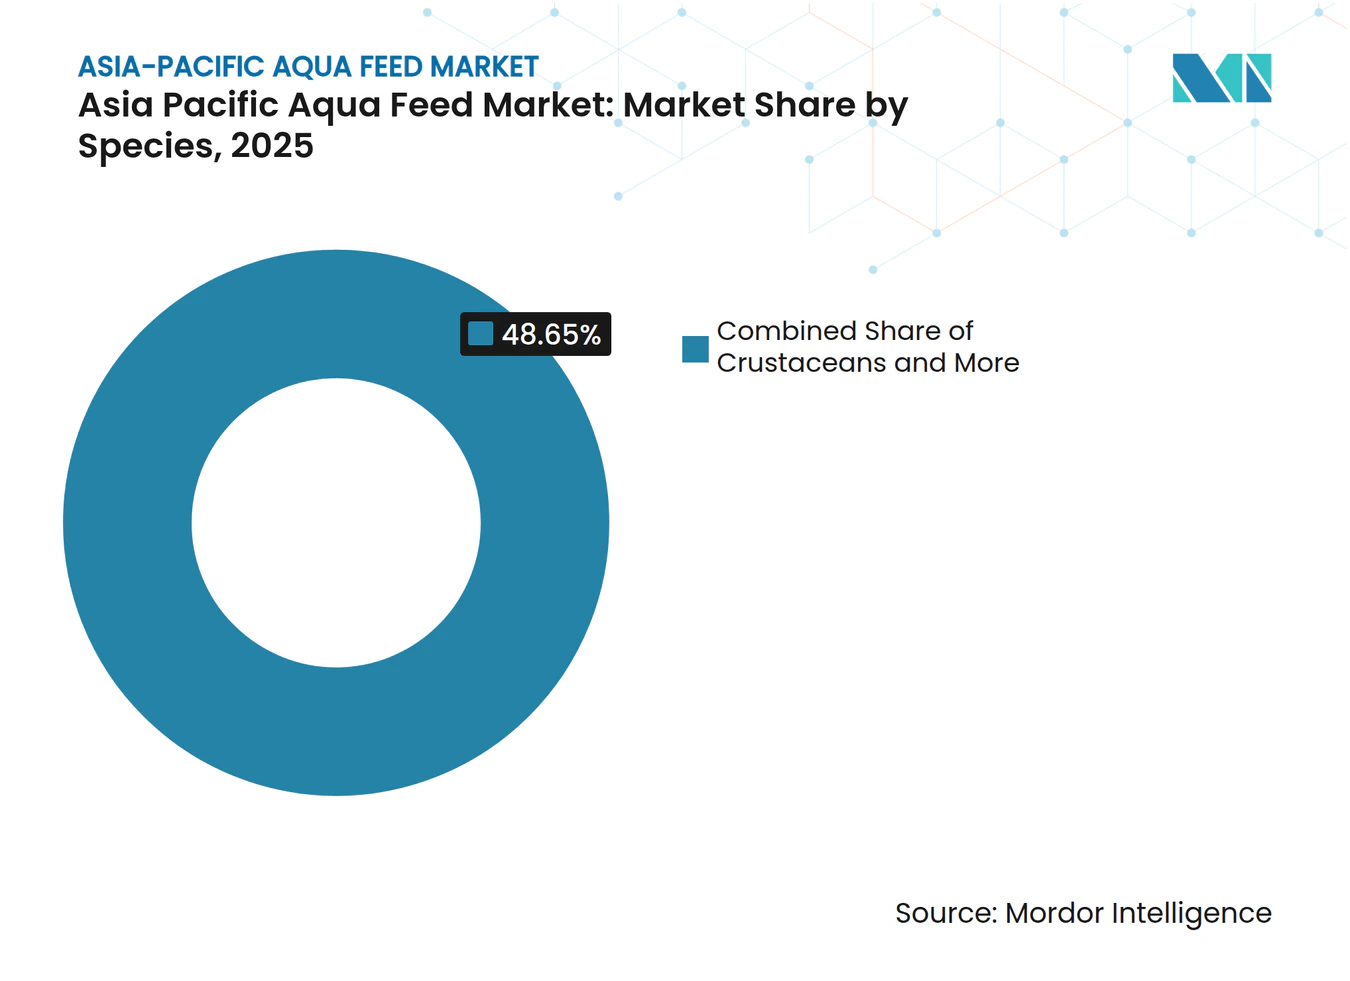
Las dietas a base de pescado generaron el 51.35% de la cuota de mercado de alimentos acuícolas en Asia-Pacífico en 2025, lo que confirma la supremacía del segmento en volumen dentro del mercado de alimentos acuícolas en Asia-Pacífico. La carpa, la tilapia, el bagre y diversos peces marinos sustentan la enorme producción de China, y cada especie requiere proporciones únicas de aminoácidos para alcanzar los parámetros óptimos de conversión alimenticia. El tamaño del mercado de alimentos acuícolas en Asia-Pacífico asociado a los crustáceos sigue siendo menor en la actualidad, pero está creciendo rápidamente a medida que las explotaciones camaroneras de Vietnam, Tailandia e Indonesia buscan la intensificación y el uso de alimentos con mayor contenido proteico. Se estima que los crustáceos crecerán a la tasa más alta, con una tasa de crecimiento anual compuesta (TCAC) del 8.22% entre 2026 y 2031, lo que refleja un fuerte impulso de la demanda.
Los pedidos de alimento para moluscos se mantienen constantes en los policultivos costeros chinos, que reciclan el exceso de nutrientes mediante bivalvos. Las especies emergentes de anguila y ornamentales se mantienen en nichos específicos, pero alcanzan precios superiores, lo que permite a los fabricantes especializados obtener mayores márgenes. Las mejoras en la nutrición de precisión, que ofrecen hasta un 20% de eficiencia en la conversión alimenticia, permiten a los productores reducir los días de alimentación y, al mismo tiempo, aumentar las tasas de supervivencia. Los productores calibran los paquetes de vitaminas y minerales según las fluctuaciones de la temperatura del agua para mitigar las enfermedades relacionadas con el estrés. En definitiva, la amplia variedad de especies garantiza un crecimiento sostenido del tonelaje, a la vez que fomenta nichos de alimento a medida que protegen a los productores de la presión de los precios de las materias primas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por ingrediente: El liderazgo en harina de soja enfrenta la presión de las proteínas alternativas
La harina de soja representó el 33.20% del tamaño del mercado de alimentos acuícolas de Asia-Pacífico en 2025 y sigue siendo la base de muchas formulaciones gracias a sus redes logísticas consolidadas y sus atractivas proporciones proteicas. A pesar de esta ventaja, se proyecta que los aditivos funcionales capturen el valor incremental más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.85% (2026-2031), a medida que la mitigación de enfermedades se convierte en una prioridad para la junta directiva. La harina de pescado conserva un papel irremplazable en las dietas de carnívoros marinos y de criaderos, aunque el aumento de precios obliga a sustituirla parcialmente por harina de gluten de maíz e hidrolizado de subproductos avícolas. Las proteínas unicelulares, impulsadas por la tecnología de alimentación con metano de Calysta, se incorporan a las raciones comerciales para camarones y peces de agua dulce en China, reduciendo la dependencia de insumos marinos volátiles.
Los productos de microalgas como la espirulina y la clorella amplían las posibilidades de la nutrición funcional al aportar pigmentos, antioxidantes y ácidos grasos esenciales que mejoran la coloración de la carne y prolongan su vida útil. Los fabricantes de piensos también exploran la harina de insectos procedente de larvas de mosca soldado negra de Tailandia y Vietnam, cuyo contenido de quitina confiere beneficios para la salud intestinal. Los proveedores refinan enzimas para lograr una mayor digestibilidad de las proteínas vegetales, reduciendo los niveles de inclusión de materias primas marinas sin comprometer el crecimiento. Con la expansión de las auditorías de sostenibilidad en los mercados de exportación, los ingredientes proteicos con bajas emisiones de carbono cobran impulso y podrían erosionar la cuota de mercado de la harina de soja durante la próxima década.
Por forma: Los pellets mantienen su liderazgo a pesar de la innovación en piensos extruidos
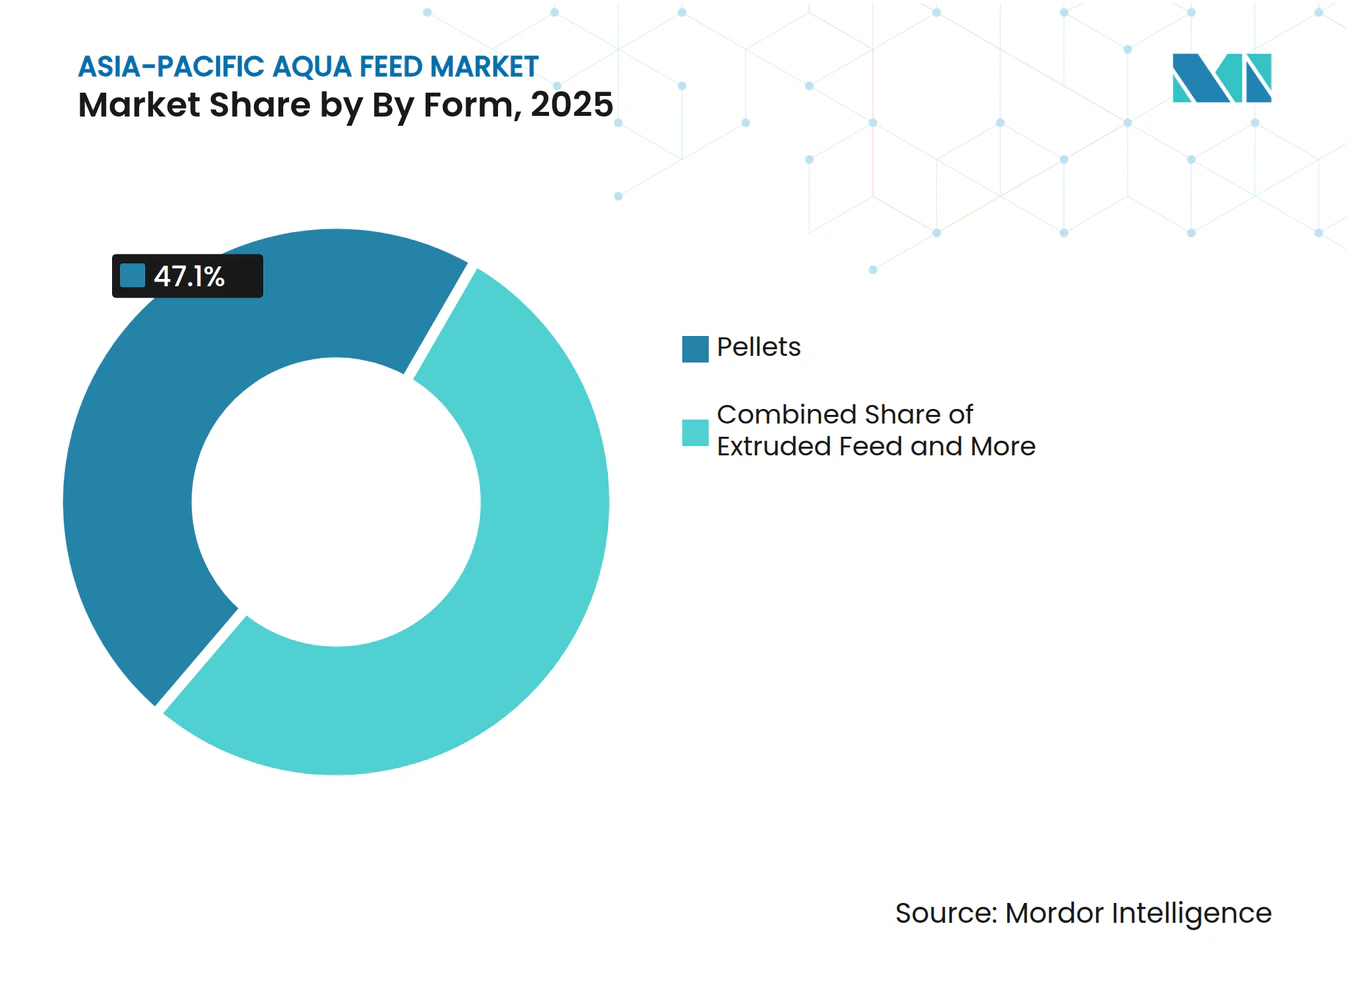
Los pellets representaron el 47.10% de los ingresos de 2025, lo que refleja la sólida infraestructura y el atractivo económico del formato en el mercado de alimentos acuícolas de Asia-Pacífico. Su fácil fabricación, la amplia familiaridad de los acuicultores y el bajo consumo de energía mantienen la popularidad de los pellets en los estanques semi-intensivos. Sin embargo, el alimento extruido, con una tasa de crecimiento anual compuesta (TCAC) del 9.22%, está reduciendo gradualmente esa ventaja. La extrusión amplía la gelatinización del almidón, mejorando la disponibilidad de proteínas y limitando la lixiviación de nutrientes, atributos ahora muy valorados en los sistemas de acuicultura de recirculación de alta densidad.
El modelado de gemelos digitales en plantas de extrusión modernas optimiza los ajustes de temperatura y presión, logrando una mayor uniformidad de los pellets y un menor consumo de energía. La harina en polvo se consolida en los criaderos que requieren partículas microscópicas para las etapas larvarias; los avances tecnológicos permiten ahora la microencapsulación en frío de vitaminas sensibles. En general, la diversificación de formatos facilita que los fabricantes de piensos se adapten a las diferentes intensidades de cultivo, manteniendo al mismo tiempo los márgenes de beneficio mediante especificaciones de valor añadido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de alimentos acuícolas de China
El liderazgo de China en alimentos acuícolas se basa en una escala de producción inigualable, amplios depósitos de ingredientes y el creciente número de proyectos de jaulas en alta mar que impulsan la demanda de alimentos técnicos. China representó el 42.05 % del mercado de alimentos acuícolas de Asia-Pacífico en 2025, consolidando su dominio. Las normas ambientales gubernamentales ahora incentivan los alimentos bajos en fósforo, impulsando a los proveedores hacia la suplementación enzimática y proteínas de alta digestibilidad. Las dietas de camarón de alta especificación conforman un segmento premium dinámico que abastece a los procesadores de Guangdong que abastecen a minoristas japoneses y estadounidenses.
Mercado de alimentos acuícolas de la India
La estrategia de recuperación de la India se basa en regulaciones multitróficas integradas que equilibren la ecología de los estanques, un conjunto de políticas que atrae al mercado a nuevos proveedores de aditivos funcionales. Se estima que la India crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.84 % entre 2026 y 2031, impulsada por un mayor enfoque en insumos de valor añadido. Los episodios de parvovirus en la tilapia agudizan el interés de la India por ingredientes que refuerzan el sistema inmunitario y herramientas de monitoreo de estanques en tiempo real, integrando consideraciones de calidad en las normas de adquisición, que antes se basaban exclusivamente en el precio.
Mercado de piensos acuáticos de APAC
La industria vietnamita, orientada a la exportación, se beneficia de los acuerdos de libre comercio que favorecen el cumplimiento de las certificaciones de sostenibilidad, lo que presiona a los fabricantes de piensos para que ofrezcan fórmulas trazables con menor inclusión de harina de pescado. Los centros del delta del Mekong del país utilizan cada vez más barcazas de alimentación automáticas piloto que se conectan a estimaciones de biomasa basadas en la nube. La geografía archipelágica de Indonesia complica la logística; sin embargo, las recientes inversiones en plantas de pellets a lo largo de la costa norte de Java acortan los plazos de entrega y reducen los costes de transporte. Tailandia continúa estableciendo estándares regionales para la certificación de Buenas Prácticas Acuícolas, ampliando el acceso al mercado y satisfaciendo la demanda de lotes de pienso controlados contra patógenos. Las islas más pequeñas de Asia y el Pacífico adoptan progresivamente la integración de algas y bivalvos, suministrando poblaciones con certificación ecológica a zonas turísticas de interés y aumentando la demanda de pienso para peces marinos tropicales.
Panorama regulatorio
En toda la región de Asia-Pacífico, la regulación de los piensos acuícolas se está volviendo más estricta en lo que respecta a la seguridad, la trazabilidad y el cumplimiento ambiental, con una mayor dependencia de los sistemas digitales para la presentación de informes y la demostración de conformidad. En China, el Ministerio de Agricultura y Asuntos Rurales (MARA) continúa controlando el acceso al mercado de nuevos ingredientes y productos de piensos registrados. En 2026, MARA introdujo requisitos adicionales de documentación de cumplimiento para los certificados de compromiso de calidad y seguridad de los productos agrícolas, reforzando la documentación y la preparación para auditorías de los fabricantes e importadores de piensos.
El cumplimiento transfronterizo también se está volviendo más estructurado. En junio de 2026, la Administración General de Aduanas de China (GACC) publicó una guía de implementación avanzada vinculada al Decreto 280 para el registro de productores extranjeros, lo que añade rigor a los procesos de registro y renovación para ciertas categorías. Esto afecta a los ingredientes para piensos importados y a las cadenas de suministro anteriores. En el sudeste asiático, la guía de seguridad alimentaria y trazabilidad adoptada por la ASEAN, que incluye principios de trazabilidad alineados con las prácticas internacionales, aumenta la carga de cumplimiento para los proveedores que abastecen a la acuicultura orientada a la exportación. La medida adoptada por Vietnam en 2026 para la autodeclaración obligatoria de suplementos para piensos de producción nacional e importados a través de un portal electrónico gubernamental añade un punto de control digital práctico para la participación en el mercado.
Panorama competitivo
El mercado de alimentos acuícolas de Asia-Pacífico se encuentra en una fase de consolidación moderada, ya que las cinco principales empresas controlan la mayor parte de los ingresos. Charoen Pokphand Foods PCL explota operaciones integradas verticalmente, desde reproductores hasta mariscos de marca minorista, lo que permite que las previsiones internas de consumo de alimentos alineen la programación de la planta y cubran las fluctuaciones de costos.
Los campeones chinos Tongwei Group Co., Ltd. sacan provecho de cepas probióticas patentadas y modelado de nutrientes impulsado por IA, diferenciando sus ofertas de las de sus competidores genéricos. SHV Holdings (Skretting), con sede en Noruega, amplía la producción local en Long An, Vietnam, [3] Skretting, “Nuestra historia”, skretting.com para acercar la experiencia de formulación europea a las condiciones de cultivo asiáticas. De Heus Animal Nutrition avanza en Indonesia con diseños de molinos modulares que pueden expandirse por fases, equilibrando el riesgo y el crecimiento.
A medida que los productores integrados se expanden hacia productos del mar de marca, la calidad del alimento se convierte en un factor competitivo clave que vincula las tasas de supervivencia de las granjas con los márgenes de ganancia en los supermercados. En general, las empresas que combinan la ciencia de los nutrientes con herramientas de gestión digital obtienen mayor poder de fijación de precios y promueven contratos más duraderos.
Líderes de la industria de alimentos para acuicultura en Asia y el Pacífico
Charoen Pokphand Alimentos PCL
Grupo Tongwei Co., Ltd.
Grupo HAID de Guangdong Co., Ltd.
Cargill, Inc.
New Hope Group
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Tongwei Group inauguró la base de producción de micropartículas para alimento de camarones Tongwei Agricultural Development en Jiangsu Tongwei y lanzó su serie Tongwei Beyond de alimento para alevines de camarón. La construcción incluyó cuatro líneas de producción de alimento para alevines de alta gama, respaldadas por una inversión adicional de 15 millones de yuanes realizada en 2025, lo que refuerza el impulso de Tongwei hacia la nutrición de mayor valor en incubadoras y etapas tempranas de vida, donde la diferenciación técnica tiene poder de fijación de precios.
- Mayo de 2025: Skretting China, filial de SHV Holdings, inauguró su primera línea de producción LifeStart en Asia en sus instalaciones de Zhuhai y lanzó cinco nuevos productos de alimento para piscifactorías destinados a especies como el salmón, la tilapia, el pámpano dorado, la cabeza de serpiente y el bagre. Este lanzamiento amplía la oferta de productos especializados para piscifactorías en China, un mercado clave donde los piensos de alto rendimiento y los estrictos requisitos de calidad impulsan una gama de productos de mayor calidad.
- Enero de 2024: La proteína FeedKind de Calysta recibió la aprobación formal del Ministerio de Agricultura y Asuntos Rurales de China (MARA) para su uso en piensos para acuicultura. Esta aprobación permitió una mayor comercialización en la alimentación de peces y camarones, con distribución a través de Calysseo (empresa conjunta de Calysta y Adisseo) mediante la red de ventas de Adisseo en China, lo que aceleró la adopción de proteínas unicelulares como alternativas a los ingredientes marinos.
Alcance del informe sobre el mercado de alimentos para la acuicultura en Asia y el Pacífico
Los alimentos acuáticos forman una parte integral de la acuicultura comercial y personal y proporcionan una dieta sana y equilibrada para los peces de cultivo. Los alimentos acuáticos se obtienen principalmente de vegetales, granos, semillas oleaginosas y otros componentes importantes. El mercado de alimentos acuícolas de Asia-Pacífico está segmentado por especies en Litopenaeus vannamei, Penaeus monodon, Pangasius, carpa, bagre, tilapia y otras especies y por geografía en India, Vietnam, Tailandia, Indonesia y Filipinas. En el informe se proporciona un análisis detallado por país de cada tipo de especie. El informe ofrece una estimación y pronóstico del mercado en valor (millones de USD) para los segmentos antes mencionados.
Por especie
| Peces |
| Crustáceos |
| Moluscos |
| Otros (anguilas, etc.) |
por ingrediente
| Harina de soja |
| Comida de pescado |
| Aceite de pescado |
| Aditivos funcionales |
| Otros (gluten de maíz, etc.) |
Por formulario
| Gránulos |
| Feed extruido |
| Harina en polvo |
| Alimentación líquida |
Por país
| China |
| India |
| Indonesia |
| Vietnam |
| Thailand |
| Resto de Asia-Pacífico |
| Por especie | Peces |
| Crustáceos | |
| Moluscos | |
| Otros (anguilas, etc.) | |
| por ingrediente | Harina de soja |
| Comida de pescado | |
| Aceite de pescado | |
| Aditivos funcionales | |
| Otros (gluten de maíz, etc.) | |
| Por formulario | Gránulos |
| Feed extruido | |
| Harina en polvo | |
| Alimentación líquida | |
| Por país | China |
| India | |
| Indonesia | |
| Vietnam | |
| Thailand | |
| Resto de Asia-Pacífico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tiene actualmente el mercado de alimentos acuícolas en Asia Pacífico?
El mercado está valorado en 27.57 millones de dólares en 2026 y se proyecta que alcance los 39.18 millones de dólares en 2031.
¿Qué segmento de especies utiliza más alimento en Asia Pacífico?
Las dietas de peces representan el 51.35% del valor total del alimento, lo que los convierte en el segmento de mayor consumo.
¿Qué ingrediente predomina en las formulaciones de alimentos de Asia Pacífico?
La harina de soja lidera con una participación del 33.20%, aunque los aditivos funcionales son la categoría de más rápido crecimiento.
¿Por qué están ganando popularidad los alimentos extruidos?
Los pellets extruidos mejoran la digestibilidad de las proteínas entre un 10 y un 15 % y reducen el desperdicio, lo que disminuye los costos generales de producción.
¿Qué impulsa el interés en las proteínas unicelulares?
La aprobación regulatoria en China y unos precios más predecibles que los de la harina de pescado hacen de las proteínas unicelulares una alternativa atractiva.


