

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
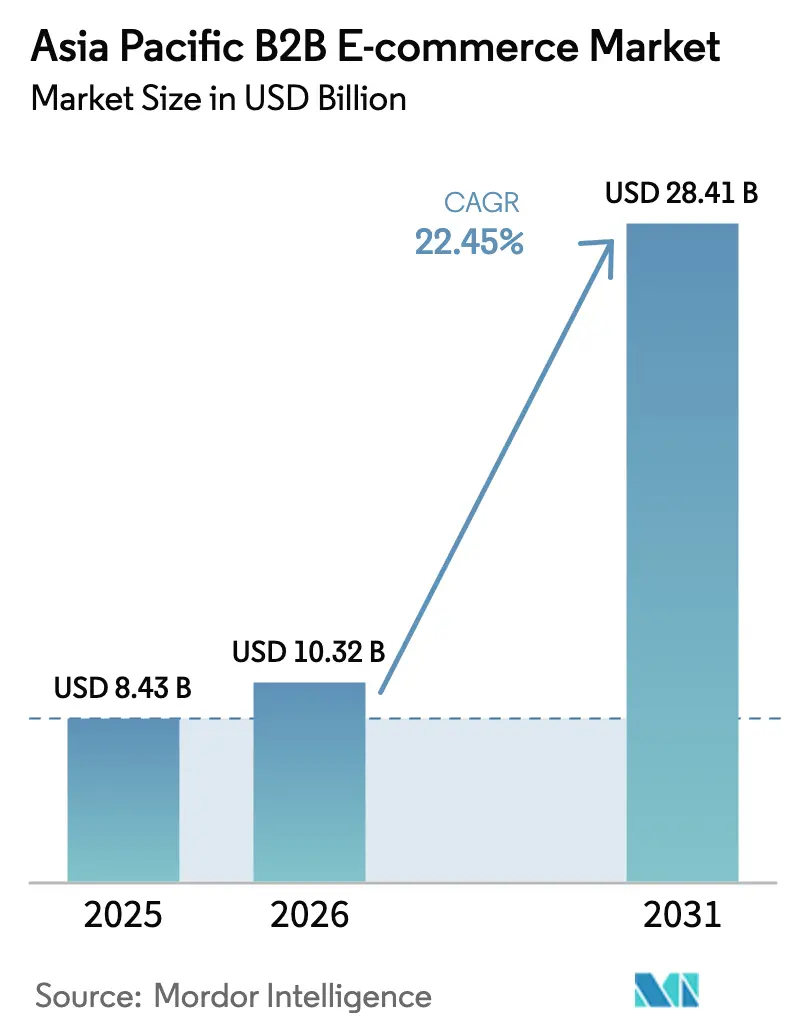
| Tamaño del mercado (2026) | USD 10.32 mil millones |
| Tamaño del mercado (2031) | USD 28.41 mil millones |
| Tasa de crecimiento (2026 - 2031) | 22.45% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de comercio electrónico B2B de Asia Pacífico por Mordor Intelligence
El tamaño del mercado de comercio electrónico B2B de Asia-Pacífico en 2026 se estima en 10.32 millones de dólares, cifra que crece desde los 8.43 millones de dólares de 2025, con proyecciones para 2031 de 28.41 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 22.45 % entre 2026 y 2031. Esta rápida expansión refleja una transición irreversible de los compradores empresariales hacia la contratación y los flujos de pago digitales, respaldados por vías financieras integradas que liberan 242 millones de dólares de nueva capacidad de capital circulante para las pequeñas y medianas empresas (pymes). El impulso de la digitalización se ve reforzado por los regímenes obligatorios de facturación electrónica en varias economías, los avances en la conectividad de fibra óptica a fábrica y la creciente presión para reducir el riesgo de las cadenas de suministro tras las interrupciones de la pandemia. A medida que las empresas buscan ahorros de costes y reducciones de los tiempos de ciclo, los mercados digitales se están convirtiendo en plataformas que integran la contratación, la financiación y la logística, todo ello en tiempo real. Sin embargo, las fricciones estructurales en torno al cumplimiento tributario, la documentación transfronteriza y las brechas de confianza en los pagos en las ciudades de nivel 2 y 3 moderan la curva de crecimiento, por lo demás pronunciada, del mercado.
Conclusiones clave del informe
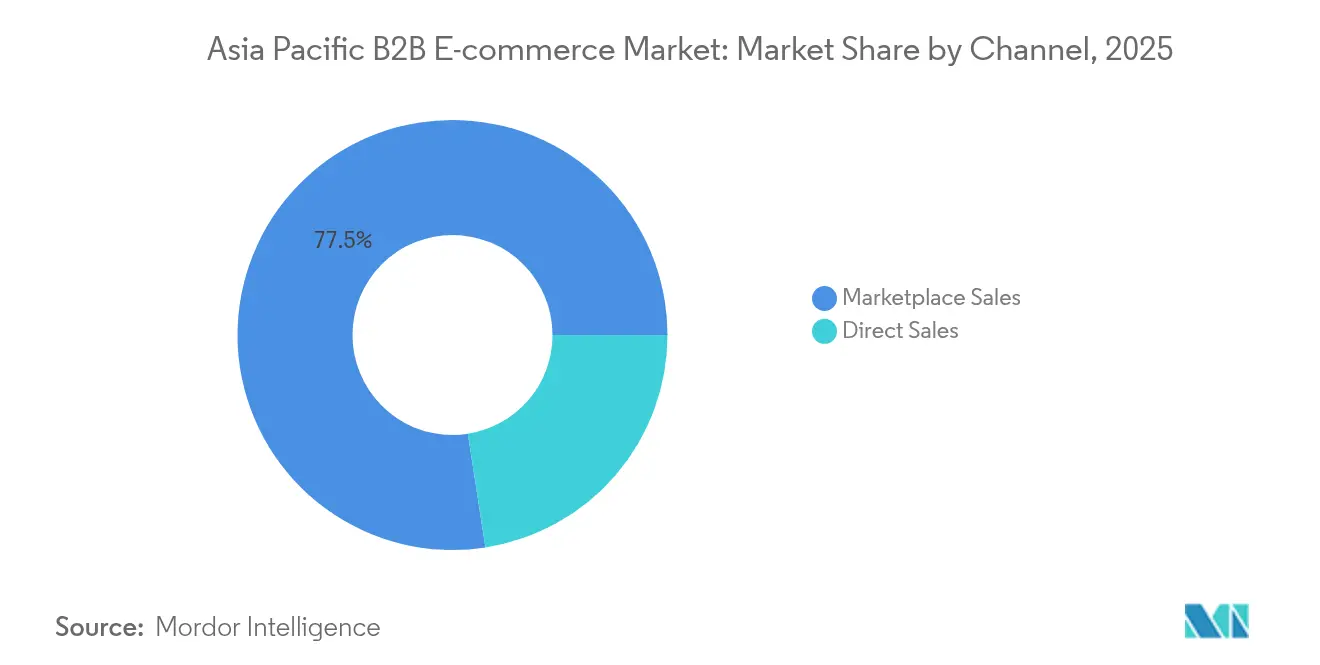
- Por canal, las ventas en el mercado representaron el 77.45% de la participación de mercado del comercio electrónico B2B de Asia-Pacífico en 2025, mientras que los canales de venta directa están avanzando a una CAGR del 24.8% hasta 2031.
- Por modelo de transacción, los pedidos nacionales controlaron el 69.20% del tamaño del mercado de comercio electrónico B2B de Asia-Pacífico en 2025; los flujos transfronterizos se están expandiendo a una CAGR del 26.1% hasta 2031.
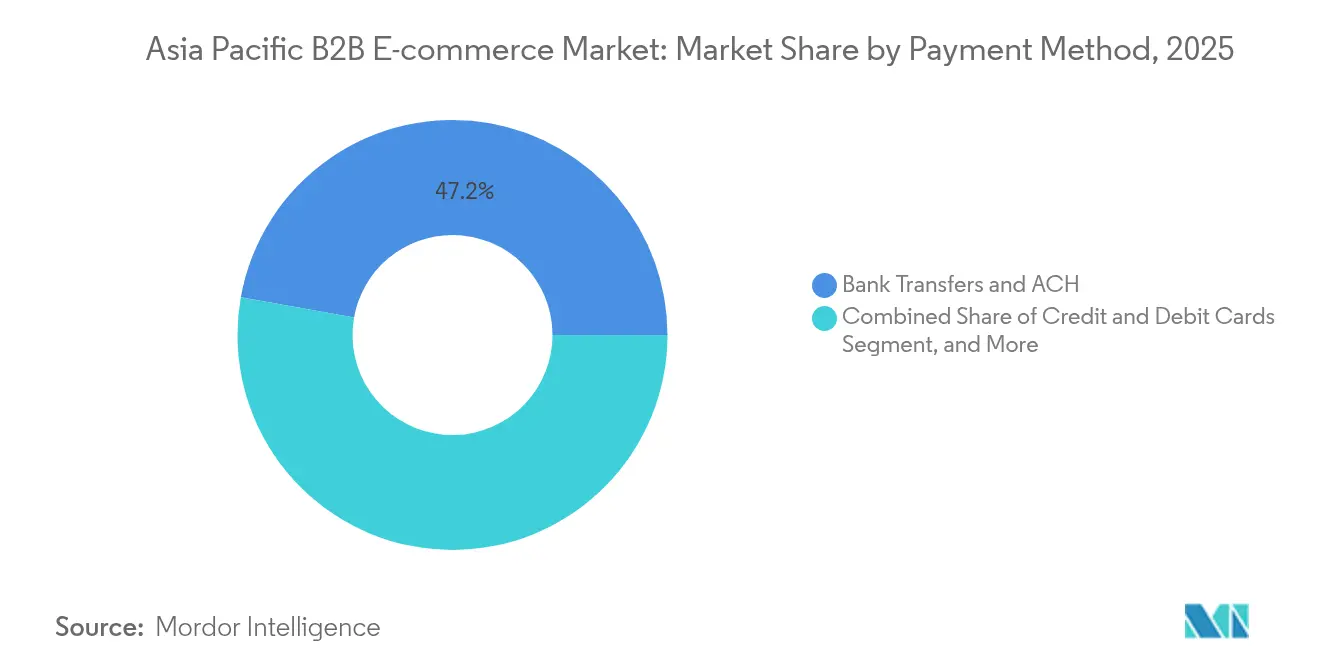
- Por método de pago, las transferencias bancarias representaron el 47.20% del tamaño del mercado de comercio electrónico B2B de Asia-Pacífico en 2025; los monederos electrónicos, BNPL y las opciones de finanzas integradas son el grupo de más rápido crecimiento con una CAGR del 23.9%.
- Por sector industrial vertical, el sector manufacturero lideró con una participación de mercado de comercio electrónico B27.40B del 2 % en Asia-Pacífico en 2025, mientras que la atención médica y las ciencias biológicas registrarán la CAGR más sólida del 26.9 % hasta 2031.
- Por países, China dominó con el 61.10% de la participación en el mercado de comercio electrónico B2B de Asia-Pacífico en 2025; se prevé que India registre una CAGR del 24.7% y surja como el principal ganador de participación para 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de comercio electrónico B2B de Asia Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de compras digitales entre las pymes manufactureras de APAC | + 3.8% | China, India y centros de fabricación del Sudeste Asiático | Mediano plazo (2-4 años) |
| Mandatos de facturación electrónica impulsados por el gobierno (PEPPOL, GST) | + 2.9% | Singapur, Australia, Japón, India | Corto plazo (≤ 2 años) |
| Implementación de 5G y fibra que posibilita mercados en tiempo real | + 2.4% | Corea del Sur, Japón, China urbana, Singapur | Mediano plazo (2-4 años) |
| API financieras integradas que reducen el riesgo del crédito B2B | + 3.1% | India, Sudeste Asiático, mercados emergentes de APAC | Largo plazo (≥ 4 años) |
| Objetivos de compras sin papel impulsados por la sostenibilidad | + 1.6% | Japón, Australia, corporaciones multinacionales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de compras digitales entre las pymes manufactureras de APAC
Las pymes manufactureras están abandonando los procesos de solicitud manual y de pedidos telefónicos, dado que la volatilidad de los precios de las materias primas promedió entre un 15 % y un 20 % durante 2024, lo que obliga a un control de gastos más estricto. Proveedores como ProcMart incrementaron sus ingresos de 2.2 millones de INR (0.026 millones de USD) a 6.2 millones de INR (0.072 millones de USD) en el año fiscal 2024 gracias a la búsqueda de catálogos, el análisis de gastos y las actualizaciones dinámicas de contratos, que reducen la duración de los ciclos de pedidos de compra hasta en un 60 %. Si bien los corredores industriales de primer nivel se digitalizan rápidamente, la penetración se retrasa en los distritos de segundo y tercer nivel, donde la compra basada en relaciones sigue estando arraigada.
Los mandatos de facturación electrónica impulsados por el Gobierno impulsan la aceleración del mercado
La red nacional PEPPOL de Singapur procesó 1.2 millones de facturas de 50 000 empresas para 2024, convirtiendo el cumplimiento en un catalizador para la incorporación a la plataforma. Las cláusulas de facturación electrónica del GST de la India crean un efecto dominó similar, empujando incluso a las microempresas a las vías digitales para seguir siendo proveedores elegibles. Marcos interoperables bajo el futuro ASEAN. [1] Cooperación Económica Asia-Pacífico, “Plataformas de comercio sin papel en la era posterior a la COVID-19”, apec.org El Acuerdo Marco de la Economía Digital apunta a un valor de la economía digital de USD 1 billón para 2030, con la interoperabilidad de la facturación electrónica como pilar. Las externalidades de red se intensificarán a medida que los grandes compradores rechacen las facturas en papel que no cumplan.
La infraestructura 5G permite una dinámica del mercado en tiempo real
Las redes 5G de latencia ultrabaja están transformando los mercados B2B, pasando de plataformas de catálogos estáticos a entornos de precios dinámicos que reflejan los sistemas de negociación financiera. El despliegue avanzado de 5G en Corea del Sur permite la visibilidad del inventario en tiempo real a lo largo de las cadenas de suministro, lo que permite a los fabricantes ajustar sus estrategias de adquisición en función de los datos de capacidad de los proveedores en tiempo real. [2] GSMA, “Mobile Economy Asia-Pacific 2023”, gsma.com Esta capacidad tecnológica es particularmente valiosa para los modelos de fabricación justo a tiempo, donde el momento de la adquisición impacta directamente en la eficiencia de la producción. Los mercados en tiempo real también permiten sofisticados mecanismos de subasta para la adquisición de materias primas, donde los proveedores pueden pujar dinámicamente en función de la capacidad actual y los costes de los insumos. La inversión en infraestructura es sustancial, con operadores móviles en toda la región APAC invirtiendo fuertemente para respaldar la cobertura 5G que representará el 41 % del total de conexiones móviles para 2030. Sin embargo, las aplicaciones B2B se extienden más allá de la conectividad para abarcar la monitorización de la cadena de suministro habilitada por IoT y los disparadores de adquisición automatizados basados en sensores de inventario.
Las API financieras integradas democratizan el acceso al crédito B2B
La calificación de transacciones en tiempo real permite a los mercados ampliar los plazos instantáneos de pago a 30 o 60 días sin asumir una exposición crediticia directa. La API de HSBC se integra con los flujos de pago de la plataforma para que los límites de financiación comercial se completen automáticamente al confirmar el carrito, reduciendo el papeleo de semanas a minutos. Esta democratización es más visible en el Sudeste Asiático, donde se proyecta que la adopción de tecnologías financieras orientadas a dispositivos móviles superará el 60 % para 2030.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cumplimiento fragmentado de la ASEAN en materia de impuestos e importaciones | -2.1% | Estados miembros de la ASEAN, operaciones transfronterizas | Mediano plazo (2-4 años) |
| Baja confianza en los pagos digitales en los mercados de nivel 2 y 3 | -1.7% | India rural, Indonesia, Filipinas, Vietnam | Corto plazo (≤ 2 años) |
| Altos costos logísticos para productos MRO voluminosos | -1.4% | Regiones de fabricación industrial, áreas remotas | Mediano plazo (2-4 años) |
| Preocupaciones sobre el bloqueo de proveedores entre los conglomerados japoneses | -0.9% | Mercados empresariales de Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El cumplimiento fragmentado de la ASEAN en materia de impuestos e importaciones genera fricción operativa
Cada jurisdicción de la ASEAN aplica normas independientes de IVA, gravámenes por servicios electrónicos y modelos de liquidación de facturas. Los mercados deben integrar la lógica específica de cada jurisdicción, lo que infla los gastos generales y retrasa la incorporación de proveedores. Indonesia insiste en la liquidación de impuestos en tiempo real para cada factura, mientras que el flujo PEPPOL de Singapur sigue siendo voluntario, lo que obliga a las plataformas a compaginar dos vías de integración. Estas disparidades merman las economías de escala que suelen acelerar el crecimiento del efecto red.
Los déficits de confianza en los pagos digitales limitan la penetración del mercado de nivel 2 y 3
Los responsables de compras en distritos rurales aún consideran riesgosos los mecanismos de depósito en garantía o monedero electrónico en línea, y prefieren las transferencias bancarias o el pago contra reembolso incluso para pedidos B2B de alto valor. Las limitadas opciones de recurso en caso de disputa refuerzan esta cautela. Un estudio sobre pymes del sudeste asiático revela que estas brechas de confianza frenan el uso del mercado, a pesar de que la penetración de los teléfonos inteligentes se acerca al 80 %. Las plataformas responden con equipos de ventas locales y garantías de pago diferido, pero la adopción sigue siendo más lenta fuera de las áreas metropolitanas.
Análisis de segmento
Por canal: el dominio del mercado se enfrenta a la disrupción de las ventas directas
Las ventas en marketplaces controlaban el 77.45% del mercado de comercio electrónico B2B de Asia-Pacífico en 2025, un legado de la dependencia del comprador de directorios de proveedores consolidados. Sin embargo, los portales de venta directa están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 24.8%, a medida que los líderes de compras buscan una mayor integración con los sistemas ERP y logísticos. Los grandes fabricantes lanzan portales privados que permiten negociaciones de precios granulares, minimizando las comisiones del marketplace y la fuga de datos.
Este cambio también refleja la adopción de financiación integrada en las tiendas gestionadas por proveedores, lo que permite condiciones de liquidación flexibles, idénticas a las ofertas del marketplace, sin ceder margen. Si bien el descubrimiento sigue siendo más sencillo en los marketplaces horizontales, los artículos estratégicos con volúmenes recurrentes migran cada vez más a vías directas para un control de calidad más estricto. Durante el horizonte de pronóstico, es probable que los marketplaces se centren en la financiación de valor añadido y los servicios de cumplimiento para mantener su relevancia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modelo de transacción: el crecimiento transfronterizo supera la expansión nacional
Los pedidos nacionales aún representan el 69.20 % del tamaño del mercado de comercio electrónico B2B de Asia-Pacífico en 2025, pero los flujos transfronterizos crecerán más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 26.1 %, impulsados por las concesiones arancelarias en el marco de la Asociación Económica Integral Regional (RCEP). Los protocolos comerciales sin papel ahora reducen los costos administrativos por envío en un 3.8 % y el tiempo de despacho fronterizo en un 6.7 %.
Las herramientas de cobertura cambiaria y los calculadores automáticos de aranceles integrados en las plataformas reducen las barreras operativas para que las pymes vendan regionalmente. Sin embargo, el cumplimiento multidimensional de las leyes de IVA, licencias de importación y localización de datos sigue siendo complejo, especialmente para los microexportadores que carecen de recursos legales. Por lo tanto, los proveedores de servicios que ofrecen APIs integradas de corretaje de aduanas y declaración de impuestos pueden generar ingresos adicionales.
Por método de pago: las billeteras digitales transforman las transacciones B2B
Las transferencias bancarias tradicionales y los sistemas de cámaras de compensación automatizadas preservaron una participación del 47.20% en el mercado de comercio electrónico B2B de Asia-Pacífico en 2025 gracias a la familiaridad con los registros de auditoría y la integración con los libros contables bancarios. Sin embargo, las billeteras electrónicas, los pagos de BNPL y las opciones de financiación de facturas tendrán una tasa de crecimiento anual compuesta (TCAC) del 23.9% hasta 2031, lo que refleja las expectativas de los gerentes de compras millennials. Los motores de detección de fraude en tiempo real y la mensajería ISO 20022 mejoran la precisión de la conciliación, lo que impulsa a los directores financieros a adoptar flujos basados en billeteras para las compras de compra a mitad de proceso.
Las soluciones de cuentas virtuales patrocinadas por bancos reducen la brecha de confianza al combinar la experiencia de usuario de la billetera con las salvaguardas bancarias tradicionales. La ambigüedad regulatoria sobre los pasaportes transfronterizos de dinero electrónico aún limita el volumen en sectores conservadores como la defensa o la contratación pública, pero los entornos de pruebas fintech en Hong Kong, Singapur y Australia están aclarando progresivamente las vías de concesión de licencias.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por sector industrial: el liderazgo en manufactura se ve desafiado por la aceleración de la atención médica
El sector manufacturero mantuvo una cuota de mercado del comercio electrónico B27.40B en Asia-Pacífico en 2 gracias a la complejidad de las adquisiciones de electrónica, maquinaria y automoción. Las estructuras de listas de materiales (BOM) multinivel y los frecuentes cambios de ingeniería hacen de la catalogación digital una necesidad, algo que plataformas como Zetwerk abordan mediante la comparación de archivos CAD y motores de calificación de proveedores.
Sin embargo, la atención médica y las ciencias de la vida se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 26.9 %, ya que los reguladores exigen trazabilidad integral para dispositivos, reactivos y productos farmacéuticos. Las plataformas digitales ofrecen seguimiento serializado, visibilidad logística con control de temperatura y documentación de cumplimiento que los flujos de trabajo manuales no pueden igualar. Los flujos de inversión hacia centros de tecnología médica en Singapur y Corea del Sur están impulsando portales B2B especializados en consumibles de laboratorio y suministros para ensayos clínicos.
Análisis geográfico
El liderazgo de China se basa en una digitalización impulsada por políticas que integró parques industriales con canales de comercio electrónico transfronterizos y vías rápidas de aduanas. La Iniciativa de la Franja y la Ruta amplía el alcance de sus proveedores en Asia Central y Meridional, reforzando las ventajas de la escala de plataforma. El mayor escrutinio geopolítico impulsa la diversificación de la cadena de suministro; sin embargo, la modernización del consumo interno y la automatización de las compras empresariales mantienen un crecimiento de dos dígitos.
La trayectoria de la India se ve impulsada por políticas como la facturación electrónica obligatoria del GST, la penetración de la fibra óptica en todo el estado y el movimiento de redes abiertas que fomenta el comercio digital interoperable. La incorporación de pymes se acelera a medida que los teléfonos inteligentes de bajo costo y las interfaces locales reducen las barreras de entrada. La confluencia del dividendo demográfico y la formalización de la manufactura desplazará la participación regional hacia la India para finales de la década.
Japón, Corea del Sur, Australia y Nueva Zelanda representan nodos maduros donde la penetración ya ronda el 40-50 %. En estos países, el crecimiento incremental se deriva de la previsión de la demanda basada en IA, el reabastecimiento automático basado en IoT y los sistemas de puntuación de compras basados en criterios ESG. Mientras tanto, el resto de Asia-Pacífico, en particular Indonesia, Vietnam y Filipinas, representa la siguiente ola de volumen a medida que los marcos regulatorios se acercan a la convergencia en el marco del Acuerdo Marco de la Economía Digital de la ASEAN.
Panorama regulatorio
La regulación del comercio electrónico B2B en Asia-Pacífico está siendo moldeada por el cumplimiento de las normas de comercio digital, los mandatos de facturación y las reglas de responsabilidad de las plataformas, que influyen en la incorporación de clientes y las ventas transfronterizas. Un referente reciente y destacado es el Reglamento n.° 19/2026 del Ministerio de Comercio de Indonesia, vigente desde el 8 de junio de 2026, que sustituyó al Reglamento n.° 31/2023 y amplió las obligaciones para el comercio a través de sistemas electrónicos, elevando las expectativas en torno a la responsabilidad y la gobernanza de las plataformas.
En lo que respecta a la facilitación del comercio transfronterizo, el Grupo de Trabajo de Comercio Digital del RCEP adoptó el Marco de Certificación de Marca de Confianza para Sitios Web Oficiales B2B el 12 de mayo de 2026, lo que añade una señal formal de cumplimiento que puede afectar la visibilidad de los exportadores en las plataformas de adquisiciones. En toda la ASEAN, la implementación desigual de los requisitos de protección de datos, lucha contra el blanqueo de capitales y la financiación del terrorismo (AML/CFT) y localización de datos sigue incrementando los costes de cumplimiento y fragmentando las estrategias de comercialización para los operadores de mercados regionales y los portales de venta directa.
Análisis de la cadena de valor
La cadena de valor del comercio electrónico B2B en Asia-Pacífico abarca la digitalización de proveedores (catálogo y datos de cumplimiento), la habilitación de marketplaces o portales directos (búsqueda, flujo de trabajo de compras e integraciones con ERP), los sistemas de pago y crédito (transferencias bancarias, monederos electrónicos y financiación integrada), y la logística y el cumplimiento, con flujos de trabajo posventa (devoluciones, garantía y gestión de disputas) cada vez más integrados en las mismas plataformas. Las redes de facturación electrónica obligatorias y voluntarias, incluidos los ecosistemas alineados con PEPPOL que se destacan en el informe, actúan como una capa de datos que estandariza las facturas y acelera la incorporación de proveedores a las compras basadas en plataformas.
La captura de valor se está orientando hacia capas de orquestación que unifican el cumplimiento normativo, la financiación y la automatización de flujos de trabajo. El marco de certificación B2B de RCEP incorpora un paso de certificación externa que se integra en la lógica de descubrimiento y clasificación de las plataformas de compras, convirtiendo la verificación por terceros y la preparación para auditorías en una nueva línea de servicios para los socios del ecosistema. Paralelamente, las grandes plataformas están integrando agentes nativos de IA en las operaciones de abastecimiento y poscompra, e incorporando flujos de trabajo de facturación y exención de impuestos (incluidos los flujos vinculados al GST en India) para reducir las fricciones en las compras para las grandes empresas y las pymes.
Panorama competitivo
La fragmentación regional caracteriza el mercado de comercio electrónico B2B de Asia-Pacífico. 1688.com y Made-in-China.com de Alibaba dominan los flujos de la parte continental, aprovechando la logística integrada verticalmente y los instrumentos de financiación nacionales. IndiaMART y Zetwerk consolidan el mercado indio gracias a su arraigo en clústeres de fabricación y su experiencia local en cumplimiento normativo. En Japón y Corea del Sur, las empresas establecidas se diferencian mediante el intercambio de datos de alta fidelidad y las herramientas de integración que demandan los equipos de compras de keiretsu y chaebol.
La competencia estratégica está evolucionando desde la simple amplitud del catálogo hacia la orquestación integral del flujo de trabajo. Los actores invierten en API de finanzas integradas, calculadoras de aranceles transfronterizos y motores de abastecimiento basados en IA que sugieren proveedores óptimos según la volatilidad de los plazos de entrega. La capacidad logística nativa de la plataforma y los módulos de seguimiento de la puntuación ESG se perfilan como nuevos campos de batalla.
La consolidación del mercado se mantiene moderada debido a la heterogeneidad fiscal de la ASEAN, que crea fronteras naturales. Sin embargo, las plataformas con gran capital buscan adquisiciones complementarias en nichos verticales como los consumibles sanitarios o los materiales de construcción para obtener capacidades de cumplimiento especializadas. Se espera que los compradores exitosos fusionen silos de datos dispares, lo que permitirá crear paneles de control unificados que sustenten los centros regionales de excelencia en adquisiciones.
Líderes de la industria del comercio electrónico B2B de Asia Pacífico
Alibaba Group Holding Ltd
Amazon.com, Inc.
Flipkart Servicios en línea Pvt. Limitado.
IndiaMart InterMesh Ltd
eBay Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Se amplió la política de cero comisiones a toda la categoría de moda para aproximadamente 90 000 vendedores, incluyendo pymes y marcas D2C. Esta expansión fortalece el atractivo del mercado para los vendedores y amplía el volumen bruto de mercancías (GMV) potencial en una categoría de alta rotación. Esta medida mejora la dinámica del comercio electrónico B2B en la región Asia-Pacífico al reducir los costos para los vendedores.
- Junio de 2026: Amazon India lanzó una herramienta gratuita de Asistente para Vendedores con IA, desarrollada sobre Amazon Bedrock, dirigida a las pymes. Esta herramienta mejora la productividad de los vendedores y la calidad de sus listados, lo que podría aumentar la incorporación de nuevos vendedores y la velocidad de las transacciones. Esta iniciativa evidencia una mayor integración de la IA en el ecosistema B2B de la región Asia-Pacífico.
- Junio de 2026: IndiaMART InterMESH Limited aprobó la constitución de una nueva filial de su propiedad, IndiaMART Finance Limited, para ofrecer soluciones de financiación y acceso al crédito a las PYMES. Esto amplía las opciones de financiación para las PYMES dentro del ecosistema, mejorando la liquidez de los vendedores y la fidelización de los usuarios a la plataforma. Esta iniciativa expande la oferta de servicios financieros en el comercio electrónico B2B de la región Asia-Pacífico.
Alcance del informe del mercado de comercio electrónico B2B de Asia Pacífico
Las plataformas de comercio electrónico de empresa a empresa o B2B permiten a los compradores y proveedores interactuar y organizar los entregables aprovechando los servicios ofrecidos por la plataforma. El alcance del informe incluye las ventas realizadas a través de sitios de comercio electrónico B2B y canales de compras electrónicas. Sin embargo, las ventas EDI no se incluyen como parte del alcance.
El mercado de comercio electrónico B2B de Asia Pacífico está segmentado por canal (ventas directas y ventas del mercado) y país.
Por canal
| Ventas directas |
| Ventas en el mercado |
Por modelo de transacción
| Nacional |
| Transfronterizo |
Por método de pago
| Transferencias bancarias y ACH |
| Tarjetas de crédito y débito |
| Otros métodos de pago |
Por sector vertical
| Manufactura |
| Minorista y mayorista |
| Salud y ciencias de la vida |
| Motorium |
| Materiales de construcción y construcción |
| Otros verticales de la industria |
Por país
| China |
| Japan |
| India |
| South Korea |
| Australia y Nueva Zelanda |
| Resto de Asia-Pacífico |
| Por canal | Ventas directas |
| Ventas en el mercado | |
| Por modelo de transacción | Nacional |
| Transfronterizo | |
| Por método de pago | Transferencias bancarias y ACH |
| Tarjetas de crédito y débito | |
| Otros métodos de pago | |
| Por sector vertical | Manufactura |
| Minorista y mayorista | |
| Salud y ciencias de la vida | |
| Motorium | |
| Materiales de construcción y construcción | |
| Otros verticales de la industria | |
| Por país | China |
| Japan | |
| India | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tiene actualmente el mercado de comercio electrónico B2B en Asia-Pacífico?
El mercado está valorado en USD 10.32 mil millones en 2026 y se acerca a USD 28.41 mil millones para 2031, lo que implica una CAGR del 22.45%.
¿Qué país contribuye más a los ingresos del comercio electrónico B2B regional?
China posee el 61.10% de los ingresos regionales gracias a la digitalización respaldada por el gobierno y a corredores logísticos bien desarrollados.
¿Cuál es el segmento de más rápido crecimiento dentro del mercado?
Las transacciones transfronterizas muestran el mayor impulso, con una CAGR del 26.1 %, a medida que se afianzan las reducciones arancelarias del RCEP y los estándares de comercio sin papel.
¿Por qué las herramientas financieras integradas son fundamentales para las plataformas B2B?
Permiten tomar decisiones crediticias en tiempo real, amplían los plazos de pago a proveedores y desbloquean una oportunidad de capital de trabajo para las PYME estimada en USD 242 mil millones.
¿Cuáles son los principales aceleradores regulatorios para la adopción?
Los marcos de facturación electrónica obligatorios, como PEPPOL y la red GST de la India, impulsan a los proveedores a digitalizar las facturas, lo que impulsa una incorporación más amplia a la plataforma.
¿Dónde aún las brechas de confianza limitan los pagos digitales B2B?
Las ciudades de niveles 2 y 3 de India, Indonesia y Filipinas muestran un escepticismo persistente hacia los pagos basados en billeteras, lo que desacelera su adopción en relación con las áreas metropolitanas.


