

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
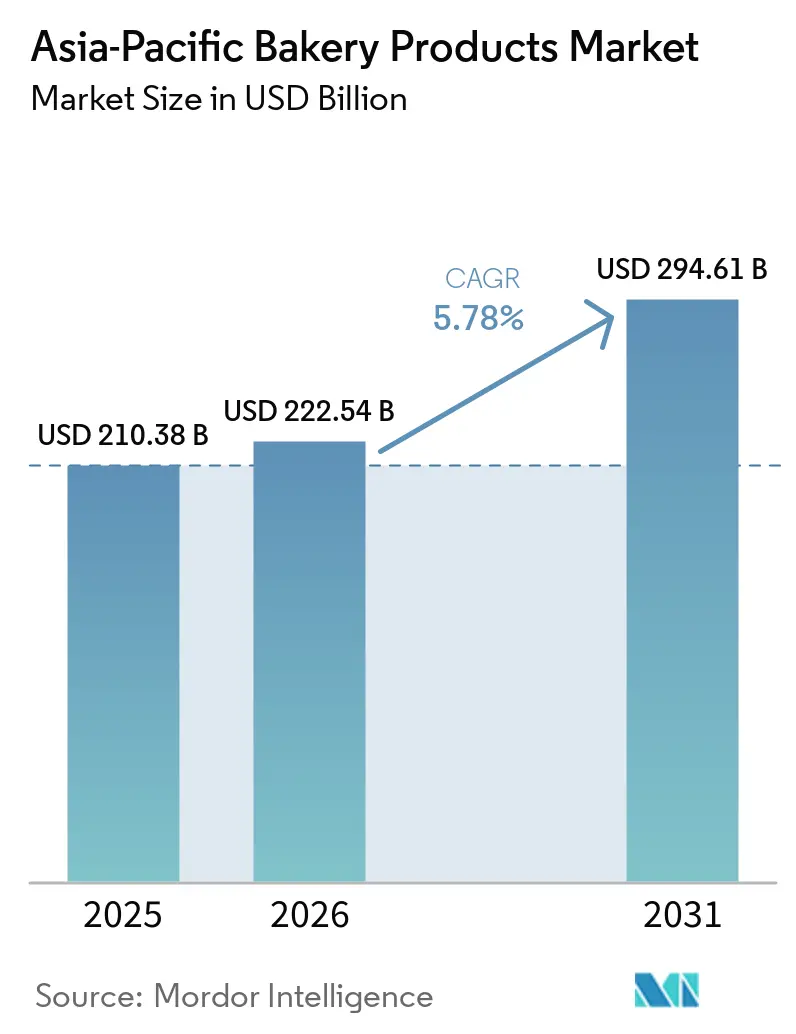
| Tamaño del mercado (2026) | USD 222.54 mil millones |
| Tamaño del mercado (2031) | USD 294.61 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.78% CAGR |
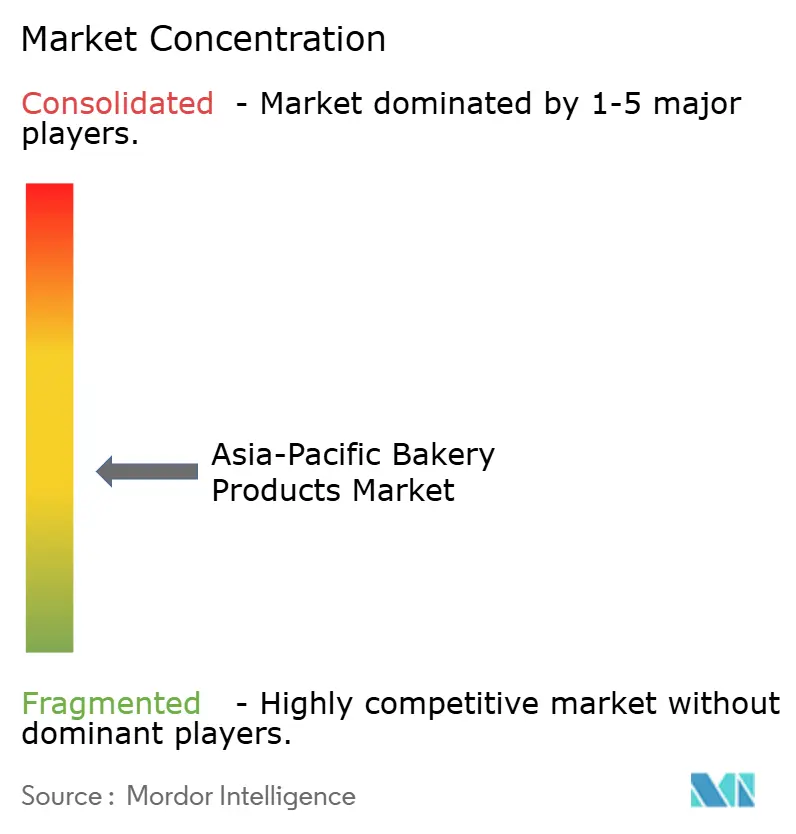
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de productos de panadería en Asia-Pacífico realizado por Mordor Intelligence
El mercado de productos de panadería en Asia Pacífico alcanzó un valor de 210.38 millones de dólares en 2025 y se estima que crecerá de 222.54 millones de dólares en 2026 a 294.61 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.78% durante el período de pronóstico (2026-2031). Los consumidores urbanos, con mayores ingresos disponibles y un acceso más amplio al comercio minorista, se inclinan cada vez más por alimentos prácticos que se ajustan a sus gustos culturales. Este cambio se debe a la creciente demanda de opciones de comidas rápidas que no comprometan la familiaridad ni la calidad. A medida que los estilos de vida ajetreados reducen el tiempo de preparación de las comidas, los productos listos para consumir, como panes, pasteles y bollería, están experimentando un auge de popularidad, satisfaciendo tanto la comodidad como las preferencias de sabor. La tendencia hacia la premiumización también es destacable; los consumidores se sienten atraídos por marcas que combinan el placer con opciones saludables, como cereales integrales y azúcar reducido, reflejando un equilibrio entre lujo y bienestar. Mientras que las multinacionales impulsan la innovación en el sector mediante adquisiciones estratégicas locales para comprender mejor las preferencias regionales y satisfacerlas, las empresas nacionales se mantienen firmes destacando los sabores regionales y asegurando la distribución local para conservar su ventaja competitiva. Las mejoras en la infraestructura de la cadena de frío, el auge del comercio digital y la evolución de las normativas de envasado están ampliando el alcance del mercado para los productos en todos los niveles, lo que permite a los productores atender a una base de consumidores más amplia y diversa.
Conclusiones clave del informe
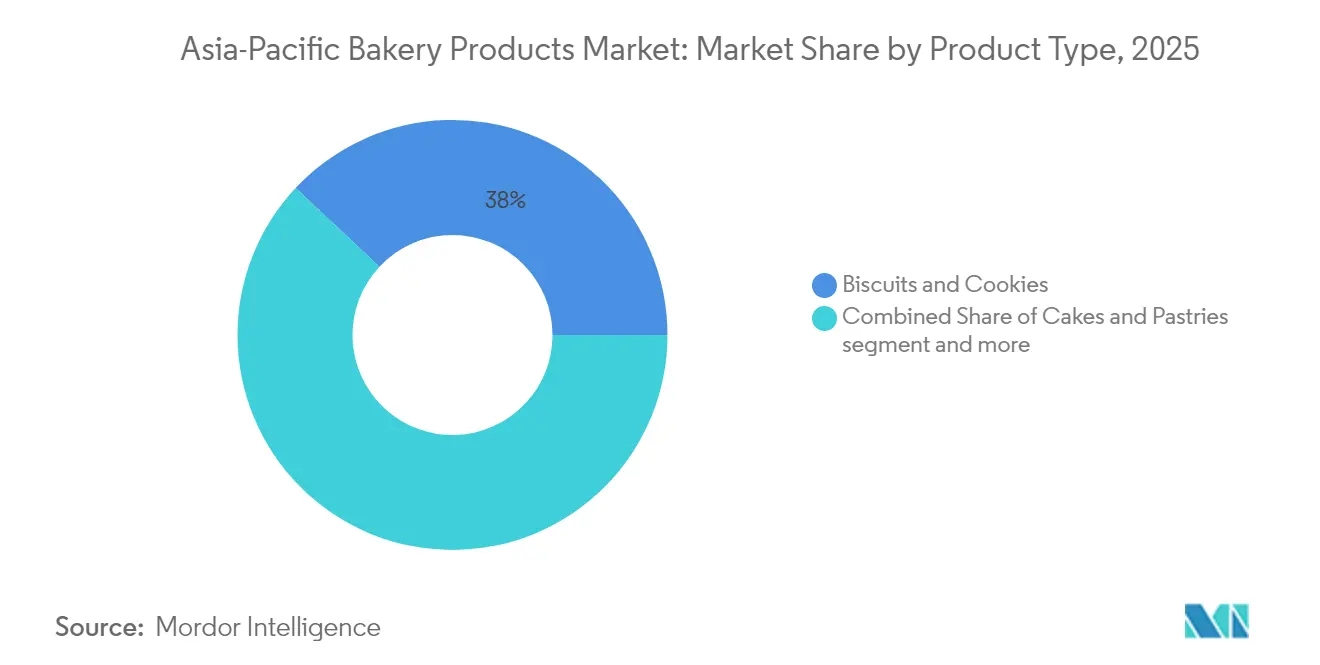
- Por tipo de producto, las galletas y bizcochos lideraron con una participación de ingresos del 38.02 % en 2025; se prevé que las tortas y pasteles se expandan a una CAGR del 6.53 % hasta 2031.
- Por categoría, las líneas convencionales representaron el 92.74% de las ventas de 2025; se prevé que las alternativas libres de este químico registren una CAGR del 7.41% hasta 2031.
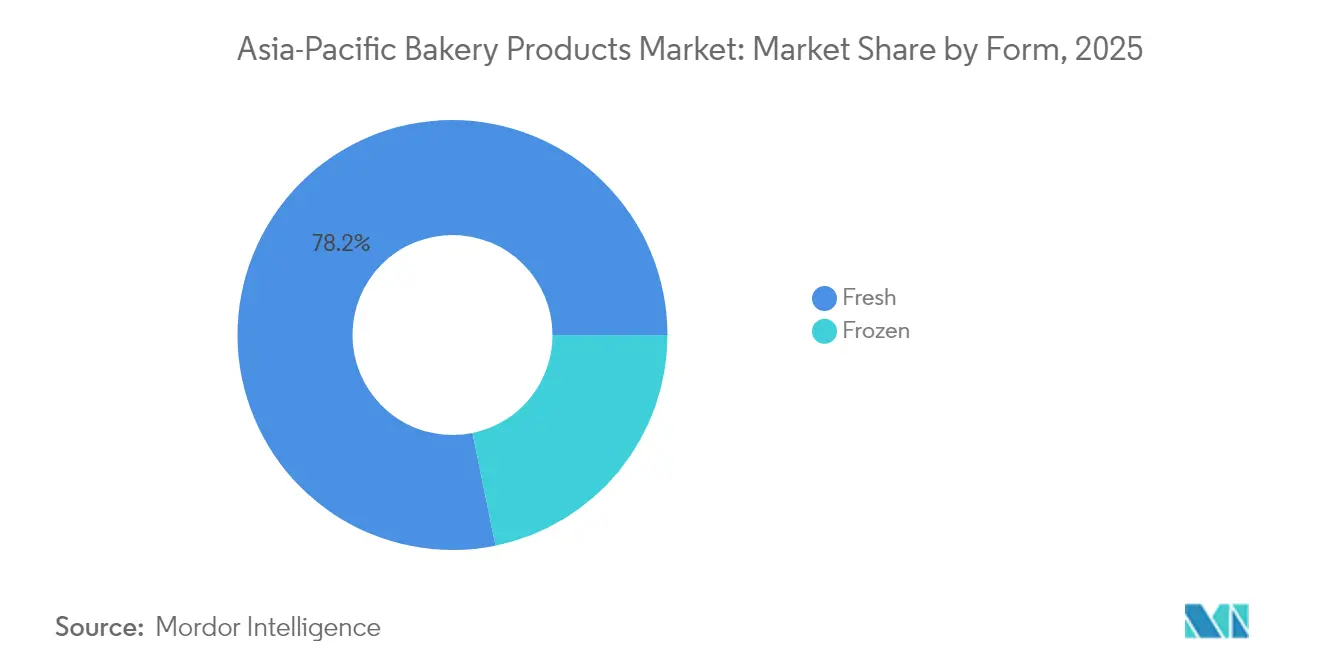
- Por forma, las ofertas frescas capturaron el 78.21% de participación en 2025; se anticipa que los productos congelados crecerán a una CAGR del 6.4% durante el mismo período.
- Por canal de distribución, los establecimientos off-trade tuvieron una participación del 82.97% en 2025; se espera que los establecimientos on-trade aumenten a una CAGR del 6.69% para 2031.
- Por geografía, China controló el 29.05% de los ingresos de 2025; se proyecta que India alcance una CAGR del 6.95% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de productos de panadería en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El auge de los snacks impulsado por la conveniencia | + 1.2% | China urbana, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Aceleración del comercio electrónico para productos horneados | + 0.8% | China, India, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Reformulación de productos orientados a la salud | + 0.9% | India, Indonesia, Malasia | Largo plazo (≥ 4 años) |
| Expansión de las panaderías en supermercados | + 0.7% | China, Japón, Australia | Mediano plazo (2-4 años) |
| Iniciativas de fortificación con fibra funcional | + 0.6% | Japón, Australia, China premium | Largo plazo (≥ 4 años) |
| Mandatos de embalaje sostenible | + 0.5% | Australia, Japón, Singapur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El auge de los snacks impulsado por la conveniencia
En las bulliciosas megaciudades, la demanda de productos de panadería portátiles ha aumentado, y muchos de ellos ahora sirven como prácticos sustitutos de comidas. Dado que quienes viajan diariamente al trabajo suelen dedicar más de 90 minutos al transporte, existe una creciente preferencia por opciones para llevar, como pasteles individuales, bollos rellenos y panes nutritivos fáciles de consumir durante el viaje. Japón cuenta con una vasta red de más de 56,000 tiendas de conveniencia, cada una de las cuales rota productos recién horneados varias veces al día para garantizar una suavidad y un aroma óptimos, adaptándose así al ritmo de vida acelerado de los consumidores urbanos. Mientras tanto, en China, los operadores de tiendas han introducido hornos en sus propias instalaciones, satisfaciendo el deseo de los compradores de productos calientes y recién horneados a cualquier hora del día o de la noche, mejorando así la experiencia de compra. Reconociendo las preferencias de las profesionales de entre 26 y 40 años, las marcas están adoptando envases con control de porciones que equilibran el control de calorías con la diversidad de sabores, atendiendo tanto las necesidades de los consumidores saludables como las que buscan un sabor más intenso. Además, para mejorar el aporte energético y satisfacer las demandas nutricionales de los consumidores ocupados, las marcas están incorporando a sus ofertas carbohidratos de liberación lenta y proteínas vegetales, garantizando que cada porción proporcione energía y saciedad de larga duración.
Aceleración del comercio electrónico para productos horneados
Con una cuarta parte de los servicios de entrega digital del mundo, la región ha desarrollado plataformas capaces de gestionar pedidos sensibles a la temperatura, lo que permite la entrega fluida de productos perecederos. Los transportistas de última milla con aislamiento garantizan que los panes artesanales de masa madre, los muffins sin gluten y la repostería exclusiva lleguen frescos a hogares lejanos, manteniendo así la calidad del producto y la satisfacción del cliente.[ 1 ]Fuente: Banco Asiático de Desarrollo, "EVOLUCIÓN DEL COMERCIO ELECTRÓNICO EN ASIA Y EL PACÍFICO", www.dpworld.comLos modelos de suscripción para cestas de pan semanales no solo generan ingresos recurrentes, sino que también mejoran la previsión de la demanda al proporcionar a las empresas datos consistentes sobre las preferencias y los patrones de compra de los consumidores. A través de canales transfronterizos, los pasteles de piña taiwaneses y los rollos chiffon japoneses están ganando popularidad entre los consumidores de Malasia, todo ello sin necesidad de tiendas físicas, lo que reduce los gastos generales y amplía su alcance de mercado. Las herramientas de búsqueda basadas en IA, que recomiendan productos según compras anteriores, están incrementando el valor de las cestas y personalizando la experiencia de compra para los consumidores. Sin embargo, lograr una expansión rentable depende de la presencia de densas aglomeraciones urbanas, donde los costos de entrega en el mismo día siguen siendo viables, lo que garantiza la eficiencia operativa y la rentabilidad.
Reformulación de productos orientados a la salud
El organismo regulador de la India ha establecido un límite del 2% para las grasas trans industriales, lo que impulsa a los fabricantes a optar por aceites no hidrogenados para cumplir con las nuevas normas. Simultáneamente, las iniciativas de reducción de azúcar en Indonesia y Malasia están impulsando rápidas modificaciones de las recetas para alinearse con las cambiantes directrices sanitarias. Los principales panaderos están sustituyendo la sacarosa por mezclas de stevia, un edulcorante natural conocido por sus beneficios bajos en calorías, y están optando por cereales multigrano ricos en β-glucano, asociado con una mejor salud cardiovascular, en lugar del trigo refinado. En tres años, Britannia logró una reducción del 3.3% en el contenido de azúcar y un notable aumento del 75.8% en el uso de cereales integrales, lo que refleja una transición significativa hacia productos más saludables. Investigaciones publicadas en revistas arbitradas indican que la incorporación de harina de cebada sin cáscara aumenta la capacidad antioxidante del pan de molde, mejorando su perfil nutricional y manteniendo una textura que los consumidores prefieren. Si bien la reformulación de recetas puede elevar los costos debido al uso de ingredientes de primera calidad y esfuerzos adicionales de investigación y desarrollo, los consumidores tienden a pagar un precio más alto por productos que ostentan sellos de "mejor para usted" en sus envases, lo que significa opciones más saludables.
Expansión de las panaderías en supermercados
Los minoristas aprovechan los productos recién horneados para aumentar el valor total de la cesta de compra. Los supermercados japoneses utilizan hornos compactos de piso para producir baguettes, pasteles daneses y panecillos salados cada hora, garantizando que el atractivo aroma inunde los pasillos y mejore la experiencia de compra. Las cadenas australianas destacan los panes crujientes "horneados hoy", con el objetivo de crear una propuesta de venta única que los diferencie de sus competidores en línea, a la vez que atrae a los consumidores que buscan frescura y calidad. En China, los mostradores de preparación en vivo permiten a los compradores presenciar la fermentación de la masa y el dorado, ofreciendo una experiencia sensorial que enfatiza la transparencia, la artesanía y la confianza en la calidad del producto. La automatización, mediante herramientas como amasadoras de espiral, divisoras-boleadoras y fermentadoras programables, reduce la dependencia de mano de obra cualificada, agiliza los procesos de producción y hace que el modelo sea viable incluso en entornos urbanos más pequeños donde el espacio y los recursos son limitados. La colaboración con pasteleros locales amplía la oferta, introduciendo opciones diversas y artesanales para atraer a una clientela más amplia sin aumentar los costos de capital.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de los insumos de trigo y productos lácteos | -0.4% | Mercados dependientes de las importaciones | Corto plazo (≤ 2 años) |
| El impacto del impuesto al azúcar en la ASEAN | -0.3% | Southeast Asia | Mediano plazo (2-4 años) |
| Regulaciones más estrictas sobre las grasas trans | -0.8% | India, Malasia | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de suministro para la logística de productos congelados | -0.6% | Áreas con infraestructura limitada | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de los insumos de trigo y productos lácteos
A lo largo de 2024, los precios mayoristas del trigo se mantuvieron estables entre 31,500 y 34,300 INR por tonelada, lo que redujo los márgenes brutos de los panes y galletas de marca. Los aumentos simultáneos en los precios de la leche en polvo y la mantequilla han incrementado los costos de la masa laminada. Esta situación ha dejado a los productores con dos opciones: aumentar los precios de lista, lo que podría suponer la pérdida de clientes sensibles al precio, o reducir el peso de los productos, lo que podría afectar la percepción del valor del consumidor. Las economías que dependen de las importaciones, como Indonesia, se enfrentan a mayores vulnerabilidades, ya que obtienen más de la mitad de su trigo del extranjero y, en consecuencia, sufren las consecuencias de las fluctuaciones de los fletes y las divisas. Estos desafíos se ven agravados por las interrupciones de la cadena de suministro global y las tensiones geopolíticas, que aumentan la imprevisibilidad de los costos. Para mitigar los riesgos, los grandes compradores suelen recurrir a contratos anuales, fijando precios para evitar la volatilidad, o exploran granos alternativos, como el sorgo, para diversificar su base de suministro. En cambio, las panaderías más pequeñas, sin la influencia de la escala, están reteniendo SKUs de bajo margen o posponiendo sus esfuerzos de innovación, a la espera de que se estabilicen los precios de las materias primas. Este retraso en la innovación podría dificultar su competitividad en un mercado ya de por sí complejo.
Regulaciones más estrictas sobre las grasas trans
Los productores locales de galletas y obleas, acostumbrados a utilizar aceites parcialmente hidrogenados para lograr texturas crujientes y prolongar su vida útil, se enfrentan ahora a importantes obstáculos en la formulación debido a los límites obligatorios de grasas trans. Estas regulaciones buscan reducir los riesgos para la salud asociados al consumo de grasas trans, pero han generado dificultades operativas para los fabricantes. Dos años después de la promulgación de la norma, una investigación de la autoridad alimentaria de la India revela que el cumplimiento en el sector informal se mantiene por debajo del 40%, lo que pone de manifiesto una brecha sustancial en la adherencia. Si bien se pueden utilizar sustitutos como las fracciones de palma interesterificadas, la estearina de karité y el aceite de girasol alto en oleico, a menudo conllevan aumentos de dos dígitos en los costos de los insumos. Además, estas alternativas pueden alterar la textura en boca del producto si no se equilibran meticulosamente, lo que podría afectar la aceptación del consumidor. Para abordar estos desafíos, los equipos de servicio técnico de proveedores multinacionales de ingredientes están realizando pruebas in situ para empresas regionales, ofreciendo soluciones y asesoramiento a medida. Sin embargo, a pesar de estos esfuerzos, la tasa de adopción sigue siendo lenta, lo que pone a estas empresas en riesgo de sufrir sanciones, retiros de productos y posibles pérdidas de participación de mercado.
Análisis de segmento
Por tipo de producto: Pasteles y repostería premium superan a los productos básicos
En 2025, las galletas y bizcochos dominaron el mercado de productos de panadería de Asia Pacífico, captando el 38.02 % de las ventas totales. Su liderazgo se debe a su larga vida útil, su conveniencia y su amplio atractivo de sabor entre diversos consumidores. Además, las agresivas promociones de precios de marcas regionales e internacionales han reforzado su accesibilidad, especialmente en mercados sensibles a los precios. Los consumidores rurales, atraídos por la asequibilidad de los formatos multipack, han mostrado una preferencia constante por las galletas dulces tradicionales, beneficiándose de su profunda penetración en los canales comerciales generales. La resiliencia de esta categoría abarca tanto las gamas premium como las económicas, lo que le otorga una ventaja sobre otros formatos de panadería. En consecuencia, las galletas y bizcochos han consolidado su estatus como un producto básico del hogar, conservando su importancia en el comercio minorista contemporáneo.
Por el contrario, se prevé que los pasteles y la repostería experimenten el crecimiento más rápido, con una impresionante tasa de crecimiento anual compuesta (TCAC) del 6.53 % durante el período de pronóstico. Los consumidores más jóvenes perciben cada vez más los postres como símbolos sociales, especialmente durante las festividades, las visitas a cafeterías y las celebraciones, lo que impulsa la demanda premium. En China, solo el segmento de pasteles superó los 3 millones de dólares, y las tiendas especializadas exhiben con orgullo bizcochos y panecillos cremosos decorados a mano, lo que subraya el arte de la elaboración. Las ciudades costeras, que han experimentado un cambio en los hábitos de desayuno tradicionales debido a la evolución de la cultura del café, han adoptado delicias occidentales como croissants y cruffins. Este enfoque artesanal impulsa los ingresos, y las pastelerías comercializan entremeses de producción limitada a precios dos o tres veces superiores a los de sus equivalentes envasados. Más allá del simple capricho, el auge de los tutoriales digitales de cocina anima a los cocineros caseros a experimentar con postres en capas, lo que impulsa la demanda de ingredientes esenciales como la harina, la mantequilla y la levadura. Esta combinación de valor experiencial, marca premium y entusiasmo juvenil posiciona a la categoría para un rápido crecimiento en toda la región de Asia Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por categoría: Líneas libres cierran la brecha
En 2025, las referencias de productos de panadería convencionales representaron una participación dominante del 92.74 % de la facturación total en el mercado de Asia Pacífico. Su amplio atractivo, basado en fórmulas a base de trigo y endulzadas, conecta con las preferencias del mercado masivo. Esto no solo refuerza su popularidad, sino que también permite a los fabricantes aprovechar las economías de escala. El éxito duradero de estos productos se debe a su familiaridad, asequibilidad y eficientes canales de distribución, que abarcan tanto puntos de venta modernos como tradicionales. Para los consumidores, tanto en zonas rurales como en centros urbanos, los productos de panadería convencionales son un producto básico, parte integral de la vida diaria. Esta sólida presencia no solo garantiza un volumen constante, sino que también proporciona estabilidad a las empresas, incluso ante las fluctuaciones en formatos premium o de nicho. Si bien las alternativas saludables están en auge, los productos de panadería convencionales siguen prosperando, atendiendo a la mayor base de consumidores de la región.
Los productos de panadería sin alérgenos, incluyendo las variedades sin gluten, sin azúcar y con bajo contenido de alérgenos, están en camino de experimentar el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.41 %. Los consumidores urbanos, cada vez más exigentes, impulsan esta demanda, buscando a menudo afirmaciones específicas como "sin maltodextrina" y "sin lactosa". Los supermercados, en respuesta a este creciente interés, están dedicando más espacio en los estantes y en las góndolas a estos productos especializados. Países como Australia y Singapur están experimentando un impulso particularmente fuerte, impulsados por una mayor concienciación sobre la enfermedad celíaca y por iniciativas más amplias de bienestar. En respuesta, los fabricantes están invirtiendo en líneas de producción con segregación de alérgenos, garantizando la seguridad alimentaria y aprovechando precios premium que a menudo superan las ofertas convencionales en más de un 30 %. La investigación sobre la sustitución de ingredientes funcionales, como el puré de manzana, la inulina y la stevia, permite a los fabricantes reducir el contenido de azúcar y, al mismo tiempo, preservar las cualidades sensoriales, aunque estos desafíos de formulación exigen una inversión sustancial en investigación y desarrollo. Los proveedores de ingredientes desempeñan un papel crucial, introduciendo innovaciones como almidones resistentes, inulina y edulcorantes naturales, garantizando que las afirmaciones sobre propiedades saludables no comprometan la textura ni el sabor. Iniciativas del sector, como la adquisición por parte de Grupo Bimbo de una panadería especializada sin gluten, destacan la promesa a largo plazo del segmento, respaldada por una base de consumidores fieles que consideran estas opciones "sin" como soluciones esenciales para la salud, más que simples caprichos.
Por forma: la innovación congelada gana fuerza
En 2025, el mercado de Asia Pacífico registró una importante participación de los productos de panadería frescos, con un 78.21%, lo que pone de relieve los profundos vínculos culturales de la región con la compra diaria de pan y bollos al vapor. Los consumidores, acostumbrados a integrar productos recién horneados en sus comidas y refrigerios, los consideran un producto básico. Los canales de distribución, principalmente panaderías locales, tiendas de barrio y vendedores ambulantes, garantizan la accesibilidad de estos productos, satisfaciendo una demanda constante tanto en entornos urbanos como rurales. Esta preferencia por la frescura no solo refuerza la percepción de calidad y autenticidad, sino que también impulsa la repetición de compras. Incluso en las bulliciosas ciudades modernas, el atractivo del pan y los bollos recién horneados a menudo eclipsa las alternativas envasadas. En consecuencia, el segmento de panadería fresca se erige como el pilar más grande y resiliente de la industria panadera regional.
Si bien los productos de panadería frescos dominan el panorama, el segmento de panadería congelada está cobrando impulso rápidamente, con una proyección de crecimiento de una impresionante tasa de crecimiento anual compuesta (TCAC) del 6.4 %. Este auge se atribuye en gran medida a los avances en la logística de la cadena de frío en el Sudeste Asiático, que no solo están ampliando la distribución, sino que también mantienen los estándares de calidad. Las cocinas centrales recurren cada vez más a croissants precocidos y congelados instantáneamente, así como a productos similares. Esta estrategia permite a establecimientos como hoteles, cafeterías y restaurantes de comida rápida hornear bajo demanda, reduciendo significativamente el desperdicio y minimizando la necesidad de mano de obra. Además, las bases de pizza congeladas están en auge gracias al auge de las cadenas de comida rápida y las cocinas en la nube que priorizan el rendimiento constante del producto. Sin embargo, existen disparidades geográficas: mientras que la penetración de los congeladores supera el 95 % en Corea del Sur, se estanca en tan solo el 15 % en Indonesia, lo que genera tasas de adopción variables en los hogares. Para superar estas deficiencias, se ha producido un notable aumento en la inversión en flotas de transporte refrigerado y centros de distribución multitemperatura, lo que refuerza la eficiencia de la cadena de suministro y el cumplimiento de las normas de seguridad alimentaria. Las marcas también están intensificando sus esfuerzos de educación del consumidor, haciendo hincapié en la igualdad de sabor y promocionando reclamos de marketing como "aroma a recién horneado" para disipar las dudas de los compradores primerizos, lo que sienta las bases para el crecimiento continuo de la categoría.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: la recuperación del sector de servicios de alimentación impulsa el comercio minorista
En 2025, los canales de venta minorista fuera del comercio tradicional, incluyendo hipermercados, supermercados, tiendas de conveniencia y comercio electrónico, dominaron el mercado con una cuota del 82.97% de las ventas de productos de panadería en Asia Pacífico. Este dominio se debe a la conveniencia, la asequibilidad y la amplia variedad de productos que ofrecen estos establecimientos, lo que los posiciona como centros de compra principales para muchos hogares. Los supermercados, en particular, no solo ofrecen productos básicos envasados, sino que también cuentan con mostradores de panadería en sus instalaciones, lo que mejora la frescura y la variedad, y a su vez, fomenta la fidelidad del cliente. El comercio electrónico se ha labrado rápidamente un nicho en el segmento premium, destacando especialmente en ocasiones especiales como regalos, donde artículos como surtidos de macarons y pasteles de celebración generan mayores márgenes de beneficio. Los mercados tradicionales siguen desempeñando un papel fundamental en países como Indonesia y Filipinas, donde los consumidores priorizan la frescura diaria y los precios flexibles para la compra diaria de pan. La naturaleza variada y accesible de los formatos de venta fuera del comercio tradicional consolida su posición como pilar de la distribución de productos de panadería, atendiendo tanto a consumidores que buscan precios económicos como a aquellos que buscan productos premium.
Si bien los canales off-trade dominan, se prevé que los locales de hostelería experimenten el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.69 % hasta 2031, impulsada por el resurgimiento de la cultura de la restauración en el local. Las cafeterías, restaurantes y panaderías de hoteles son cada vez más populares entre los jóvenes, que los perciben como centros sociales para el disfrute y la expresión de su estilo de vida. Las grandes cadenas están ampliando su presencia regional, como lo demuestra el reciente anuncio del operador japonés de cafeterías Doutor de 60 nuevas tiendas en Vietnam y Tailandia, cada una con delicias locales como rebanadas de chiffon de matcha y sándwiches fusión. Los supermercados se están aventurando en el concepto de cafeterías en sus locales, atrayendo a los compradores a comer en el local y aumentando sus beneficios mediante maridajes de panadería y café. Los agregadores de alimentos en línea están amplificando este crecimiento al ofrecer menús de pastelería junto con sabrosas comidas para llevar, lo que ofrece a los panaderos artesanales y de cocina oscura una plataforma para llegar a un amplio público urbano. A medida que los consumidores buscan cada vez más experiencias gastronómicas experienciales y los formatos de panadería se integran en ofertas de servicio completo, el segmento on-trade está surgiendo como un motor de crecimiento vibrante para el mercado.
Análisis geográfico
China domina el mercado de productos de panadería en Asia Pacífico, con una cuota del 29.05 %. Para 2025, las ventas minoristas nacionales de panadería se acercaron a los 53 000 millones de dólares, impulsadas por la adopción de los hábitos alimentarios occidentales por parte de la clase media urbana y el auge de los kits de repostería casera para aficionados. Con un consumo per cápita de tan solo 7.2 kg, existe un amplio margen de crecimiento a medida que aumentan los ingresos. Los pasteles representan el 41 % de la facturación local, mientras que la repostería, impulsada por la atención de las redes sociales a sabores de moda como las crepas de matcha y judías rojas, está experimentando el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 10.5 %. Los minoristas están mejorando sus hornos en tiendas para producir panes suaves y cremosos que satisfagan los gustos asiáticos.
India lidera con una sólida tasa de crecimiento anual compuesta (TCAC) del 6.95 %, impulsada por su favorable demografía y una creciente presencia en las zonas rurales. El gigante de las galletas Parle garantiza que sus productos sean un elemento básico en más de seis millones de tiendas de barrio, lo que facilita el acceso a los paquetes multideportivos. La iniciativa de la FSSAI para el etiquetado nutricional frontal está orientando las recetas hacia la reducción del azúcar y el aumento de los cereales integrales. El comercio minorista organizado está cobrando impulso; en 2024, los espacios de supermercados modernos se expandieron un 9 %, creando una mayor presencia en los estantes para los productos de panadería premium, incluidos los croissants, los cupcakes y los productos del creciente segmento de pasteles en India.
Japón prioriza la calidad superior mediante una artesanía meticulosa y una estricta seguridad del producto. Los supermercados ofrecen panes frescos horneados cada cuatro horas, mientras que las tiendas de conveniencia promocionan suaves bollos de crema batida, perfectos para picar sobre la marcha. Australia es pionera en sostenibilidad en el sector, imponiendo la obligación de usar envases de panadería reciclables o compostables para 2028. La floreciente cultura de los cafés en Corea del Sur está impulsando la popularidad de la viennoiserie elaborada, una tendencia que se ve amplificada por una comunidad en línea que celebra los postres visualmente atractivos. En el Sudeste Asiático, si bien Indonesia, Vietnam y Filipinas experimentan un rápido crecimiento, se enfrentan a obstáculos logísticos. Aquí, las mezclas congeladas para pan y pasteles tienen una gran demanda, especialmente en instituciones donde las cadenas de suministro de productos frescos presentan dificultades. La Asociación Económica Integral Regional está simplificando los aranceles de importación sobre el gluten de trigo y la maquinaria de panadería, lo que facilita las restricciones de costos para las ampliaciones de plantas.
Panorama competitivo
El panorama competitivo está moderadamente fragmentado, con líderes nacionales coexistiendo con multinacionales globales. Solo unas pocas empresas controlan más del 5% de la cuota de mercado individual, lo que permite a los artesanos regionales prosperar al atender perfiles de sabor locales. Los principales grupos internacionales están realizando movimientos estratégicos: Mondelēz International ha adquirido una participación mayoritaria en Evirth, un especialista chino en repostería, posicionándose firmemente en el segmento premium. En un esfuerzo conjunto, Lotus Bakeries se alió con Mondelēz para elaborar galletas con sabores adaptados a los paladares indios, utilizando la extensa red de distribución de Oreo. La introducción de productos sin gluten por parte de Grupo Bimbo señala un cambio estratégico hacia las lucrativas tendencias de bienestar.
Las inversiones en automatización están redefiniendo el liderazgo en costos en la industria. Las fábricas japonesas han adoptado líneas de fermentación continua, lo que reduce significativamente el tiempo de fermentación y mantiene una textura de miga uniforme. En Australia, los productores están recurriendo a hornos solares, no solo para reducir costos de energía, sino también para cumplir con las normas de emisiones de los minoristas. El dominio del comercio digital se está convirtiendo en un diferenciador clave; las empresas que aprovechan datos granulares de los consumidores para alimentar motores de recomendación de IA están observando una mejora en las tasas de conversión en línea. En respuesta, las pequeñas panaderías están enfatizando sus historias de la granja a la harina y sus vínculos con la comunidad, convirtiendo la autenticidad en fidelización del cliente.
Protegerse de las fluctuaciones de los precios de las materias primas y priorizar la gestión responsable de los envases son prioridades para las empresas. Para protegerse de las fluctuaciones de precios, las empresas están fijando futuros de trigo o diversificándose hacia variantes regionales de grano. Las empresas con visión de futuro están experimentando con bandejas biodegradables de salvado de trigo, anticipándose a las inminentes prohibiciones de los plásticos de un solo uso. Con el endurecimiento de los límites de grasas saturadas y sodio por parte de los reguladores, las colaboraciones de investigación y desarrollo entre proveedores de enzimas y fabricantes de manteca vegetal se están intensificando, lo que ofrece a las empresas con mayor capitalización una ventaja estratégica.
Líderes de la industria de productos de panadería de Asia-Pacífico
-
Mondelēz International, Inc.
-
industrias britania limitada
-
Wilmar International Limited (Goodman Fielder)
-
Grupo Bimbo SAB de CV
-
Compañía de panadería Yamazaki Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2025: Lotte India presentó su gama de galletas, Pepero, con sabores originales y crujientes. Este lanzamiento marcó la entrada de la compañía en el segmento de galletas premium, con el objetivo de satisfacer las preferencias cambiantes de los consumidores por opciones innovadoras y deliciosas.
- Abril de 2025: Britannia presentó un nuevo pan molido, con cero maida como garantía, e incorporando mijos como ragi, jowar, bajra y avena en su formulación. Este producto responde a la creciente demanda de alternativas más saludables en el mercado de la panadería, dirigido a consumidores preocupados por su salud que buscan opciones ricas en nutrientes.
- Enero de 2025: La marca Oreo de Mondelez International lanzó en India galletas Pokémon de edición limitada con 16 diseños distintivos inspirados en Pokémon. Este lanzamiento formó parte de una iniciativa estratégica para atraer al público más joven y aprovechar la popularidad de la franquicia Pokémon, creando una experiencia de producto única y coleccionable.
- Noviembre de 2024: Britannia renovó su línea de galletas con las "Pure Magic Choco Stars", galletas con forma de estrella rellenas de crema de chocolate. Esta reinvención del producto buscaba enriquecer la gama de galletas premium de la marca, ofreciendo un capricho divertido y a la vez exquisito para consumidores de todas las edades.


Alcance del informe del mercado de productos de panadería de Asia-Pacífico
Los productos de panadería, que incluyen pan, panecillos, galletas, tartas, pasteles y muffins, generalmente se preparan con harina o sémola derivada de algún tipo de cereal. El mercado de productos de panadería de Asia-Pacífico está segmentado por tipo de producto, canal de distribución y país. Por tipo de producto, el mercado está segmentado en tortas y pasteles, bizcochos y galletas, pan, productos matutinos y otros tipos de productos. Por canal de distribución, el mercado está segmentado en supermercados e hipermercados, tiendas de conveniencia, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución. Además, el estudio analiza el mercado de productos de panadería en mercados emergentes y establecidos en la región de Asia-Pacífico, incluidos China, Japón, India, Australia y el resto de Asia-Pacífico. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (en millones de USD).
Por tipo de producto
| Pan |
| Tartas y Pasteles |
| Galletas y Galletas |
| Delicias para el desayuno (magdalenas, donas, croissants) |
| Otros |
Categoría
| Convencional |
| Libre de |
Formulario
| Esencias |
| Frozen |
Canal de distribución
| Servicios de alimentación/HORECA | |
| Comercio minorista/fuera del comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia | |
| Panaderías especializadas | |
| Venta minorista en línea | |
| Otros |
Por geografía
| China |
| Japan |
| India |
| Australia |
| South Korea |
| Indonesia |
| Thailand |
| Malaysia |
| Philippines |
| Vietnam |
| Resto de Asia-Pacífico |
| Por tipo de producto | Pan | |
| Tartas y Pasteles | ||
| Galletas y Galletas | ||
| Delicias para el desayuno (magdalenas, donas, croissants) | ||
| Otros | ||
| Categoría | Convencional | |
| Libre de | ||
| Formulario | Esencias | |
| Frozen | ||
| Canal de distribución | Servicios de alimentación/HORECA | |
| Comercio minorista/fuera del comercio | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Panaderías especializadas | ||
| Venta minorista en línea | ||
| Otros | ||
| Por geografía | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Philippines | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de productos de panadería de Asia Pacífico?
El mercado de productos de panadería de Asia Pacífico está valorado en USD 222.54 mil millones en 2026 y se prevé que alcance los USD 294.61 mil millones para 2031.
¿Qué categoría de productos está creciendo más rápido en los productos horneados de Asia Pacífico?
Los pasteles y bollería muestran el mayor crecimiento, registrando una CAGR del 6.53% entre 2026 y 2031.
¿Qué tan grande es la participación de China en las ventas de panadería en la región?
China representó el 29.05% de los ingresos totales de panadería regional en 2025
¿Qué canal crecerá más rápido para la distribución de panadería?
Se prevé que los establecimientos de venta al público en el sector, como cafés y restaurantes, se expandan a una tasa compuesta anual del 6.69 %, a medida que el servicio de comidas se recupera y proliferan los nuevos formatos de tiendas.
Última actualización de la página:



