

Tamaño y participación del mercado de HVAC comercial en Asia-Pacífico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 87.65 mil millones |
| Tamaño del mercado (2031) | USD 122.36 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.89% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas HVAC comerciales en Asia-Pacífico realizado por Mordor Intelligence
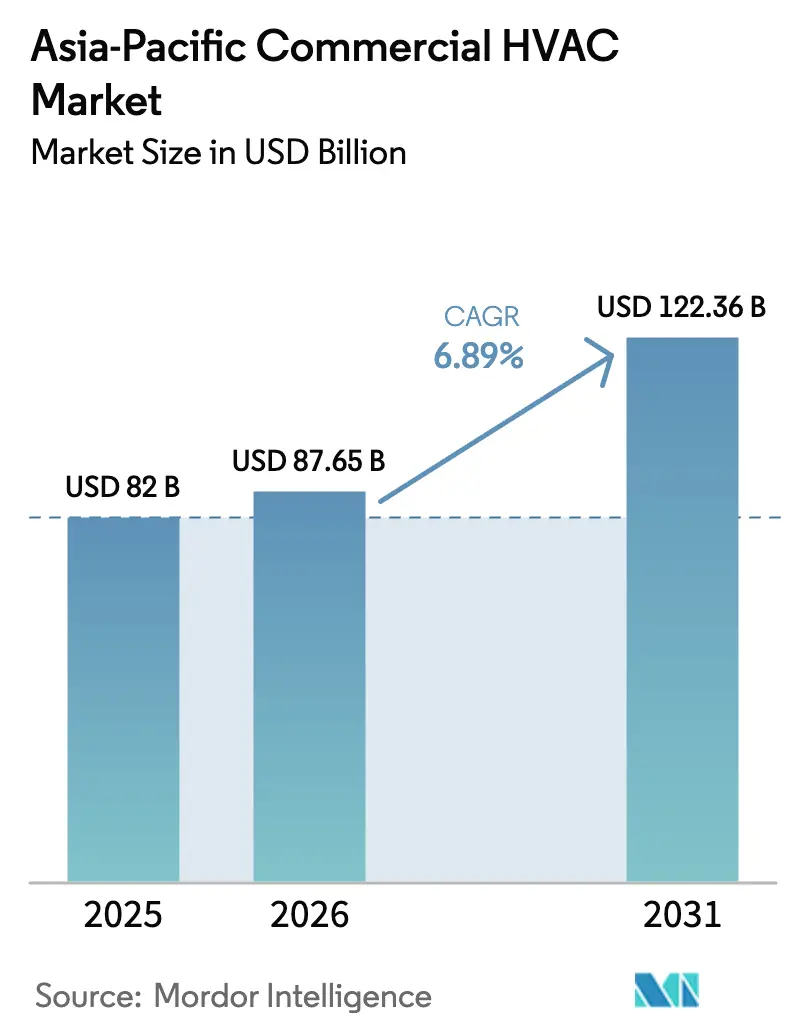
El mercado de sistemas de climatización comerciales en Asia-Pacífico alcanzó un valor de 82 millones de dólares en 2025 y se estima que crecerá desde los 87.65 millones de dólares en 2026 hasta los 122.36 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.89% durante el período de pronóstico (2026-2031). La urbanización, los códigos de construcción sostenible y los objetivos de cero emisiones netas impulsan a desarrolladores y propietarios hacia sistemas de calefacción y refrigeración con bajas emisiones de carbono, mientras que las regulaciones más estrictas sobre refrigerantes aceleran los ciclos de reemplazo de equipos. El rápido crecimiento de los centros de datos, los incentivos gubernamentales para bombas de calor y los controles basados en inteligencia artificial siguen transformando el desarrollo de productos y los modelos de servicio en toda la región. Los proveedores multinacionales intensifican la I+D en torno a refrigerantes de bajo potencial de calentamiento global (PCG), y los fabricantes chinos aprovechan su liderazgo en costes para penetrar en los mercados de exportación. Las limitaciones de la cadena de suministro y la escasez de técnicos generan fricciones a corto plazo, pero también amplían las oportunidades de servicios, ya que los propietarios externalizan el riesgo del ciclo de vida.
Conclusiones clave del informe
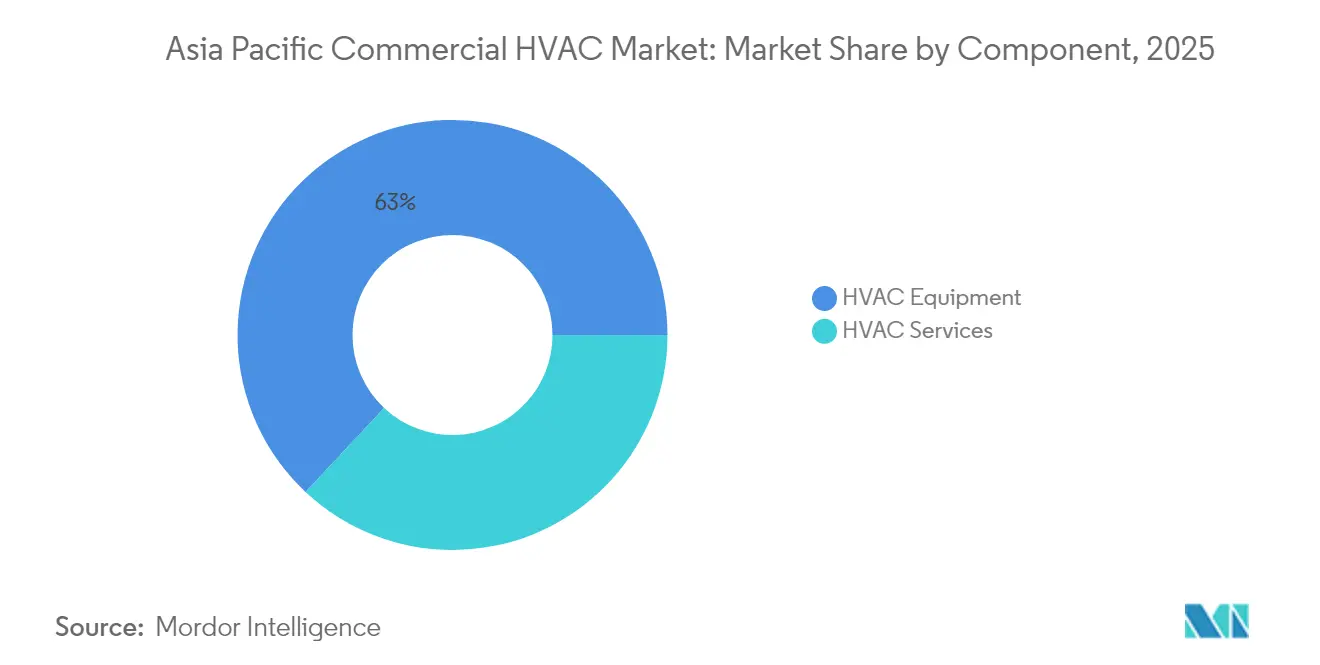
- Por componente, los equipos HVAC lideraron con una participación de ingresos del 63.02 % en 2025 en el mercado de HVAC comercial de Asia-Pacífico; se proyecta que los servicios se expandan a una CAGR del 8.29 % hasta 2031.
- Por tipo de sistema, la refrigeración y la ventilación representaron el 48.10 % de la participación en el mercado de HVAC comercial de Asia-Pacífico en 2025, mientras que se prevé que las soluciones de bomba de calor alcancen una CAGR del 7.98 % hasta 2031.
- Por sector de usuario final, las oficinas y los edificios comerciales representaron el 37.05 % del tamaño del mercado de HVAC comercial de Asia-Pacífico en 2025; los centros de datos registran el crecimiento más rápido con una CAGR del 7.77 %.
- Por refrigerante y tecnología, los sistemas HFC tradicionales mantuvieron una participación del 54.20 % en 2025 en el mercado de HVAC comercial de Asia-Pacífico, aunque se espera que las alternativas de bajo PCA aumenten a una CAGR del 8.17 %.
- Por países, China capturó una participación del 40.15% en 2025 en el mercado de HVAC comercial de Asia-Pacífico, mientras que se espera que India crezca a una CAGR del 7.85% durante el período previsto.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de HVAC comercial en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Eliminación gradual y rápida de refrigerantes con alto PCA, impulsada por políticas | + 1.5% | Global, con implementación temprana en Australia y Japón | Mediano plazo (2-4 años) |
| Aceleración de la adopción de la certificación de edificios ecológicos | + 0.8% | Núcleo de APAC, más fuerte en Singapur, Hong Kong y Australia | Largo plazo (≥ 4 años) |
| Aumento en la construcción de centros de datos y la demanda de refrigeración | + 1.2% | Mercados centrales de China, India y Singapur | Corto plazo (≤ 2 años) |
| Inversiones en redes de calefacción y refrigeración urbanas | + 0.9% | Singapur, Hong Kong y algunas ciudades chinas de primer nivel | Largo plazo (≥ 4 años) |
| Los compromisos corporativos de cero emisiones netas impulsan las modernizaciones de sistemas de climatización | + 1.1% | Sectores corporativos de Japón, Corea del Sur y Australia | Mediano plazo (2-4 años) |
| Estímulo gubernamental para la fabricación regional de bombas de calor | + 0.7% | Bases manufactureras de China e India | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Eliminación rápida de refrigerantes con alto potencial de calentamiento global (PCA)
Los gobiernos de Asia-Pacífico están traduciendo los compromisos de la Enmienda de Kigali en políticas nacionales, lo que obliga a una reducción del 80-85% en el uso de HFC antes de 2045. Australia ya está encaminada a una disminución del 85% para 2036, mientras que China congeló la producción y el consumo de HFC en 2024. Esto adelanta los ciclos de reemplazo, reduce los períodos de recuperación de la inversión y crea un mercado potencial de 15 millones de dólares para sistemas de bajo potencial de calentamiento global (PCG). El Ministerio de Economía, Comercio e Industria de Japón (METI) presupuestó 2.8 millones de dólares en 2024 para ayudar a los fabricantes de equipos originales (OEM) nacionales a rediseñar sus líneas de productos, posicionando así a las marcas locales como centros de exportación de tecnología que cumple con la normativa. [1] “Detalles del presupuesto para la promoción de bombas de calor”, Ministerio de Economía, Comercio e Industria, meti.go.jp
Aceleración de la adopción de la certificación de edificios ecológicos
Los programas de calificación ecológica, tanto obligatorios como voluntarios, como Green Mark de Singapur y BEAM Plus de Hong Kong, continúan expandiendo el segmento premium de sistemas de climatización de alta eficiencia. Singapur exige ahora Green Mark para todos los nuevos activos comerciales de más de 2,000 m², lo que garantiza un flujo de refrigerante variable (VRF) y mejoras de control inteligente que reducen el consumo energético entre un 30 y un 50 %. Los promotores obtienen aumentos de entre el 15 % y el 25 % en los alquileres de los edificios certificados, lo que convierte la sostenibilidad en un factor clave para la fijación de precios.
Aumento en la construcción de centros de datos y demanda de refrigeración
Los proveedores de hiperescala están construyendo más de 150 nuevas instalaciones en Asia-Pacífico hasta 2025, con China e India a la cabeza en la ampliación de capacidad. La refrigeración puede consumir entre el 30 % y el 40 % de la energía de las instalaciones, y las cargas de trabajo de IA aumentan aún más las cargas térmicas, impulsando la adopción de diseños de refrigeración líquida, por inmersión y directa al chip. LG Electronics registró pedidos de refrigeración para centros de datos en la región por valor de 720 millones de dólares solo en 2024. [2] Sala de prensa corporativa, «LG consigue importantes pedidos de refrigeración para centros de datos», LG Electronics, lg.com
Inversiones en redes urbanas de refrigeración y calefacción
Marina Bay, en Singapur, opera la red de refrigeración urbana subterránea más grande del mundo, ahorrando un 40 % de energía en comparación con las enfriadoras independientes y expandiéndose a 1,000 RT para 2025. En 2024, se implementaron directrices similares en Hong Kong para dar servicio a distritos comerciales densos. China destinó 12 000 millones de dólares a proyectos piloto de redes combinadas de refrigeración, calefacción y electricidad en ciudades de alto nivel.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de mano de obra calificada e inflación salarial | -0.6% | Mercados de instalación en China, India y Australia | Corto plazo (≤ 2 años) |
| Alto costo inicial de sistemas HVAC avanzados | -0.4% | Mercados sensibles a los precios en la India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro de semiconductores y compresores | -0.3% | Global, con un impacto agudo en la India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Incertidumbre regulatoria sobre los refrigerantes de próxima generación | -0.2% | Mercados en desarrollo de APAC, zonas de transición regulatoria | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de mano de obra calificada e inflación salarial
Australia proyecta una brecha de 15,000 técnicos para 2025, con un aumento salarial del 25 % anual en el sector de climatización. China e India enfrentan limitaciones en la oferta de instalaciones de VRF y de bajo PCA, lo que prolonga los plazos de entrega de los proyectos y aumenta las primas de servicio. Carrier invirtió 8 millones de dólares en un centro de capacitación en Singapur para certificar a 10,000 trabajadores al año.
Alto costo inicial de los sistemas HVAC avanzados
Las unidades de bajo PCA cuestan entre un 15 % y un 30 % más que los modelos HFC, y las unidades de RFV pueden tener un sobreprecio del 40 % al 60 %. Los promotores inmobiliarios indios, con capital limitado, suelen optar por sistemas divididos básicos a pesar de los mayores gastos energéticos durante su ciclo de vida. La Subvención para la Eficiencia Energética de Singapur ayuda a compensar hasta el 70 % de los costes de actualización que cumplen los requisitos, lo que reduce los plazos de amortización para las pymes.
Análisis de segmento
Por componente: los servicios ganan terreno en una base con muchos equipos
El tamaño del mercado de equipos HVAC comerciales en Asia-Pacífico alcanzó los 51.68 millones de dólares en 2025, lo que equivale al 63.02 % de los ingresos totales. Sin embargo, el sector de servicios presenta la cartera de proyectos más sólida, con una tasa de crecimiento anual compuesta (TCAC) del 8.29 %, gracias a la externalización del mantenimiento predictivo y la contratación de servicios de rendimiento energético por parte de los propietarios. La Red de Servicios Aplicados de Daikin abarca actualmente 15 países, lo que garantiza el ahorro energético y transfiere el riesgo operativo al proveedor.
Al mismo tiempo, Johnson Controls aumentó su participación en los servicios regionales al 40% de su facturación en 2025. Los gemelos digitales, los diagnósticos remotos y los mandatos ISO 50001 amplifican la necesidad de subcontratación especializada, convirtiendo estos servicios en la principal zona de acumulación de valor hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de sistema: Las bombas de calor se acercan a la corriente principal
Los equipos de refrigeración y ventilación representaron el 48.10 % de la cuota de mercado de HVAC comercial en Asia-Pacífico en 2025, gracias a los climas tropicales y las islas de calor urbanas. Los sistemas de bomba de calor están acortando distancias con una tasa de crecimiento anual compuesta (TCAC) del 7.98 %, gracias a incentivos y diseños avanzados de compresores que aumentan el COP en condiciones de calor y humedad. Las bombas de calor de inyección de vapor de velocidad variable de Mitsubishi Electric ofrecen una eficiencia un 30 % superior a la de los modelos anteriores.
La automatización y los controles también se adaptan rápidamente a medida que los patrones de trabajo híbridos requieren una gestión granular de la ocupación. Las prioridades en materia de calidad del aire interior tras la pandemia impulsan aún más la ventilación controlada por demanda y la monitorización en tiempo real.
Por industria de usuario final: los centros de datos superan a los sectores tradicionales
Las oficinas siguieron siendo la mayor porción del mercado de HVAC comercial de Asia-Pacífico, con un 37.05 % en 2025. Sin embargo, los centros de datos registran el ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.77 %, impulsados por la nube a hiperescala, la inferencia de IA y los nodos edge 5G. La refrigeración líquida directa al chip revoluciona la tecnología, y los proveedores de equipos colaboran con integradores de TI para codiseñar envolventes térmicas.
El sector sanitario se mantiene resiliente gracias a que los estándares de control de infecciones se traducen en mayores tasas de renovación del aire (ACH) y filtración HEPA, lo que amplía la oferta de unidades de tratamiento de aire premium. Las reformas en el sector hotelero se intensifican gracias a la recuperación del turismo y las crecientes expectativas de los consumidores sobre la calidad del aire interior.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por refrigerante y tecnología: los sistemas de bajo PCA se escalan rápidamente
Los equipos tradicionales R-410A/R-32 representaban el 54.20 % del mercado en 2025, pero el ajuste de las cuotas impulsó un rápido cambio en la combinación de estos equipos. La cuota de mercado de sistemas comerciales de climatización (HVAC) de Asia-Pacífico para sistemas de bajo PCA superará el 40 % para 2031 si se mantienen las tendencias actuales de adopción. El objetivo de reducción gradual del 85 % de Australia ya ha acelerado la adopción de HFO.
Los sistemas híbridos de flujo de refrigerante variable y de bomba de calor se envían cada vez más precargados con gases de menor impacto, y los fabricantes de equipos originales (OEM) gastan mucho en mezclas patentadas para equilibrar la inflamabilidad, la eficiencia y el potencial de calentamiento global.
Análisis geográfico
Mercado de sistemas HVAC comerciales en la región Asia-Pacífico
Los ingresos comerciales de HVAC en China se acercaron a los 32.92 000 millones de dólares en 2025, con Gree y Midea controlando conjuntamente más del 60 % de la cuota de mercado nacional. La continua migración urbana impulsa una demanda base incesante, y la congelación de HFC en Pekín en 2024 impulsa la transición hacia refrigerantes compatibles. Sin embargo, las cadenas de suministro de componentes orientadas a la exportación se enfrentan a un escrutinio riguroso en el contexto de las estrategias de diversificación que se están implementando en el resto de Asia-Pacífico.
India generó un crecimiento de dos dígitos en unidades de aire acondicionado para habitaciones entre 2020 y 2024, lo que refleja el aumento de la renta disponible y el aumento de los índices de calor urbano. Se prevé que el tamaño del mercado de HVAC comercial de Asia-Pacífico para India aumente rápidamente a medida que la cartera de centros de datos y la infraestructura respaldada por el gobierno aceleran los ciclos de construcción. Los cuellos de botella en la capacitación de técnicos y las brechas de financiación siguen siendo los principales obstáculos.
Japón y Corea del Sur encabezan la cohorte de tecnología premium. La cartera de subsidios para bombas de calor de 2.8 millones de dólares del METI en 2024 impulsa la demanda interna y las exportaciones globales. Australia lidera la reducción de HFC impulsada por políticas, utilizando reembolsos financiados por las empresas de servicios públicos que reducen el gasto de capital hasta en un 70 % para las renovaciones que cumplen los requisitos. En conjunto, estas economías maduras representan una base de volumen menor, pero destacan en implementaciones innovadoras.
Panorama competitivo
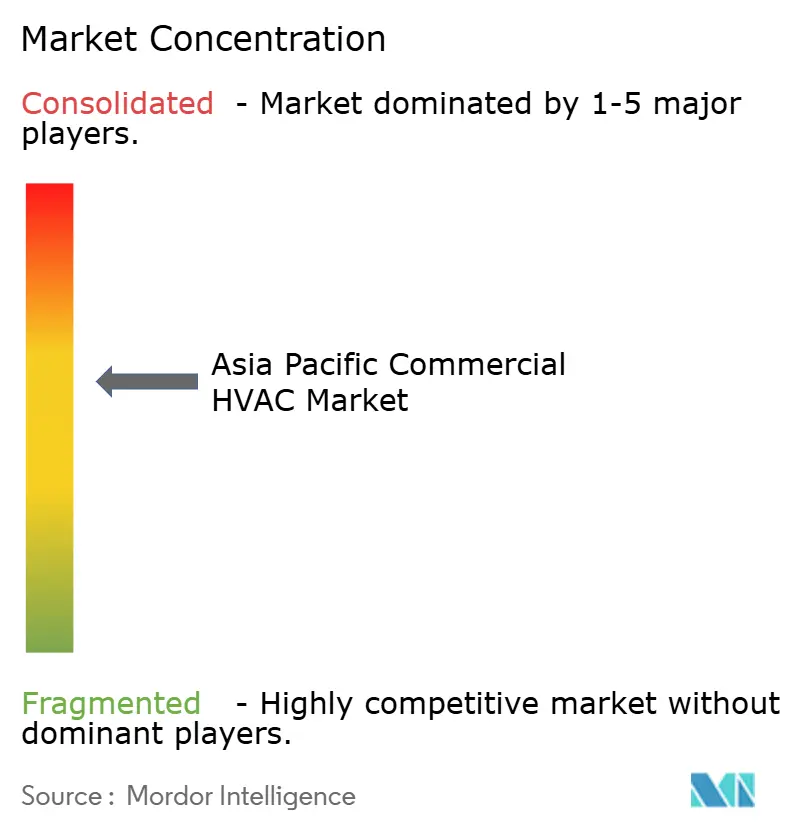
Los cinco principales proveedores controlan alrededor del 60% de las ventas regionales, lo que indica un mercado moderadamente concentrado, propicio para la disrupción de nichos de mercado. Daikin consolida su dominio multinacional mediante la integración vertical de compresores, una inversión en I+D de bajo PCA superior a los 500 millones de dólares anuales y una creciente división de contratación de rendimiento energético. Los gigantes chinos Gree y Midea aprovechan las economías de escala, los ciclos de renovación de productos de 18 meses y la agresiva política de precios internacionales para competir con las empresas tradicionales.
LG Electronics y Samsung se diferencian mediante la experiencia de usuario propia de la electrónica de consumo, integrando telemetría del IoT y predicción de fallos con IA en su cartera comercial. La actividad de patentes aumentó un 40 % interanual en 2024, ya que las empresas consolidan su propiedad intelectual en torno al flujo variable de refrigerante, la ventilación con recuperación de calor y la optimización basada en la nube. Los especialistas verticales en gestión térmica de centros de datos y servicios de refrigeración urbana encuentran oportunidades de negocio que generan márgenes premium.
Continúan las fusiones estratégicas: la adquisición de Johnson Controls-Hitachi por parte de Bosch por 8.1 millones de dólares en julio de 2024 amplió las competencias en edificios inteligentes. Mientras tanto, los contratos de energía como servicio de Trane en Oceanía desplazan el valor del gasto de capital al gasto operativo, reflejando la evolución general del sector hacia modelos basados en resultados.
Líderes de la industria de HVAC comercial en Asia-Pacífico
Industrias Daikin, Ltd.
Grupo Midea Co., Ltd.
Corporación Global Carrier
Corporación Eléctrica Mitsubishi
Samsung Electronics Co., Ltd. (División HVAC)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: Daikin Industries formó una empresa conjunta de 25 millones de dólares en Taiwán para producir unidades de manejo de aire para el sudeste asiático.
- Diciembre de 2024: Daikin se asoció con Rechi Precision en India e invirtió USD 1.8 millones para localizar la producción de compresores bajo el esquema PLI.
- Noviembre de 2024: Daikin se asoció con Rechi Precision en India e invirtió USD 1.8 millones para localizar la producción de compresores bajo el esquema PLI.
- Octubre de 2024: LG Electronics presentó un plan de expansión de refrigeración de centros de datos por USD 720 millones en Asia-Pacífico.
Alcance del informe del mercado de HVAC comercial de Asia-Pacífico
HVAC comercial implica calentar y enfriar propiedades grandes, como edificios comerciales, restaurantes, propiedades de alquiler, hospitales, escuelas, etc. Como resultado de la escala, la calefacción y el aire acondicionado comerciales difieren significativamente de sus contrapartes residenciales en términos de tamaño, capacidad, y complejidad operativa. El estudio rastrea los ingresos acumulados por la venta de HVAC por parte de varios actores en Asia-Pacífico. El estudio también rastrea los parámetros clave del mercado, los factores de influencia subyacentes en el crecimiento y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. El estudio analiza más a fondo el impacto general de las secuelas de COVID-19 y otros factores macroeconómicos en el mercado. El alcance del informe abarca el dimensionamiento del mercado y las previsiones para los distintos segmentos del mercado.
El mercado comercial de HVAC de Asia y el Pacífico está segmentado por tipo de componente (equipos HVAC [equipos de calefacción y aire acondicionado/ventilación] y servicios de HVAC), industrias de usuarios finales (hotelería, edificios comerciales, edificios públicos y otras industrias de usuarios finales). ) y país (China, India, Japón y resto de Asia-Pacífico). El informe ofrece previsiones de mercado y tamaño en valor (USD) para todos los segmentos anteriores.
| Equipo de climatización |
| Servicios HVAC |
| Equipo de calefacción |
| Equipos de refrigeración y ventilación |
| Dispositivos de control y automatización |
| Hospitalidad |
| Oficinas y edificios comerciales |
| Centros comerciales y minoristas |
| Edificios públicos e institucionales |
| Centros de datos e instalaciones de TIC |
| Centros médicos |
| Otras industrias de usuarios finales |
| Sistemas tradicionales de HFC (R-410A/R-32) |
| Sistemas de refrigerantes de bajo potencial de calentamiento global (HFO, propano) |
| Sistemas de flujo de refrigerante variable (VRF) |
| Sistemas basados en bombas de calor |
| China |
| India |
| Japan |
| South Korea |
| Australia y Nueva Zelanda |
| Resto de Asia-Pacífico |
| Por componente | Equipo de climatización |
| Servicios HVAC | |
| Por tipo de sistema | Equipo de calefacción |
| Equipos de refrigeración y ventilación | |
| Dispositivos de control y automatización | |
| Por industria del usuario final | Hospitalidad |
| Oficinas y edificios comerciales | |
| Centros comerciales y minoristas | |
| Edificios públicos e institucionales | |
| Centros de datos e instalaciones de TIC | |
| Centros médicos | |
| Otras industrias de usuarios finales | |
| Por Refrigerante y Tecnología | Sistemas tradicionales de HFC (R-410A/R-32) |
| Sistemas de refrigerantes de bajo potencial de calentamiento global (HFO, propano) | |
| Sistemas de flujo de refrigerante variable (VRF) | |
| Sistemas basados en bombas de calor | |
| Por país | China |
| India | |
| Japan | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas a cinco años para el sistema HVAC comercial en Asia Pacífico?
El mercado de HVAC comercial de Asia-Pacífico está valorado en USD 87.65 mil millones en 2026 y se proyecta que alcance los USD 122.36 mil millones para 2031, lo que refleja una CAGR del 6.89%.
¿Qué segmento de componentes se está expandiendo más rápidamente en la región?
Los servicios, que abarcan el mantenimiento predictivo y los contratos de rendimiento energético, están aumentando a una tasa compuesta anual del 8.29 %, superando la base de equipos.
¿Por qué los refrigerantes de bajo PCA están ganando terreno en los sistemas HVAC comerciales de Asia Pacífico?
Los objetivos de la Enmienda de Kigali son reducir gradualmente los HFC, crear una oportunidad de 15 mil millones de dólares para sistemas de bajo PCA y comprimir los ciclos de reemplazo de equipos.
¿Qué sector de usuarios finales muestra el mayor impulso de crecimiento?
Los centros de datos y las instalaciones de TIC lideran con una CAGR del 7.77 %, a medida que las cargas de trabajo de hiperescala e IA impulsan la demanda de soluciones de refrigeración avanzadas.
¿Cómo influye la escasez de mano de obra calificada en los plazos y costos de los proyectos?
Un déficit regional de técnicos certificados, 15,000 sólo en Australia, eleva los salarios un 25% anualmente y prolonga los plazos de instalación de sistemas complejos.


