

Tamaño y cuota de mercado de los servicios de restauración tras desastres en Asia-Pacífico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 14.47 mil millones |
| Tamaño del mercado (2031) | USD 19.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.30% CAGR |
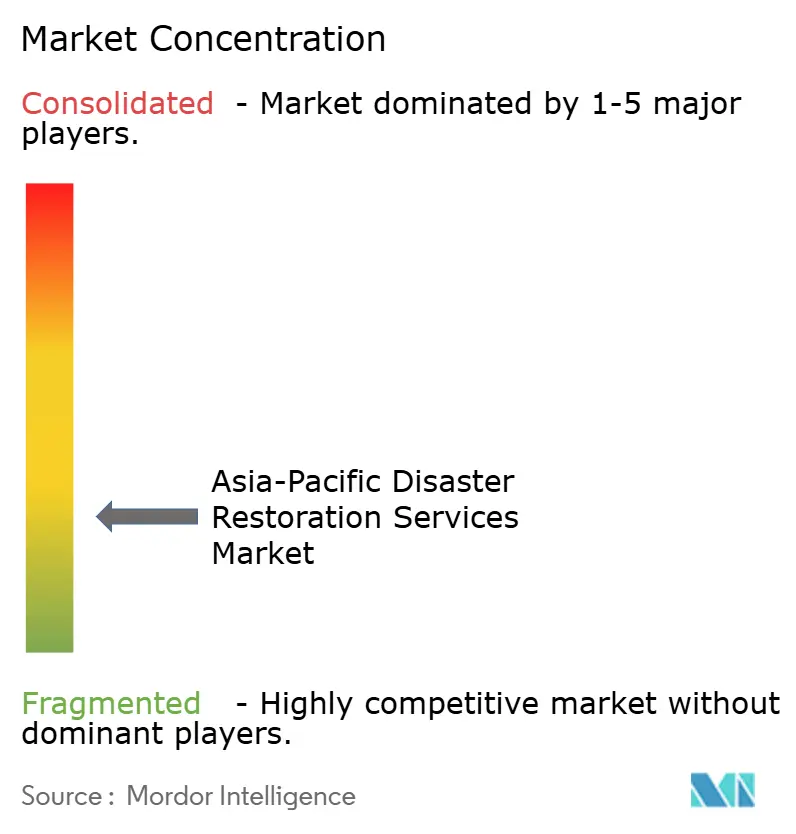
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de restauración tras desastres en Asia-Pacífico realizado por Mordor Intelligence.
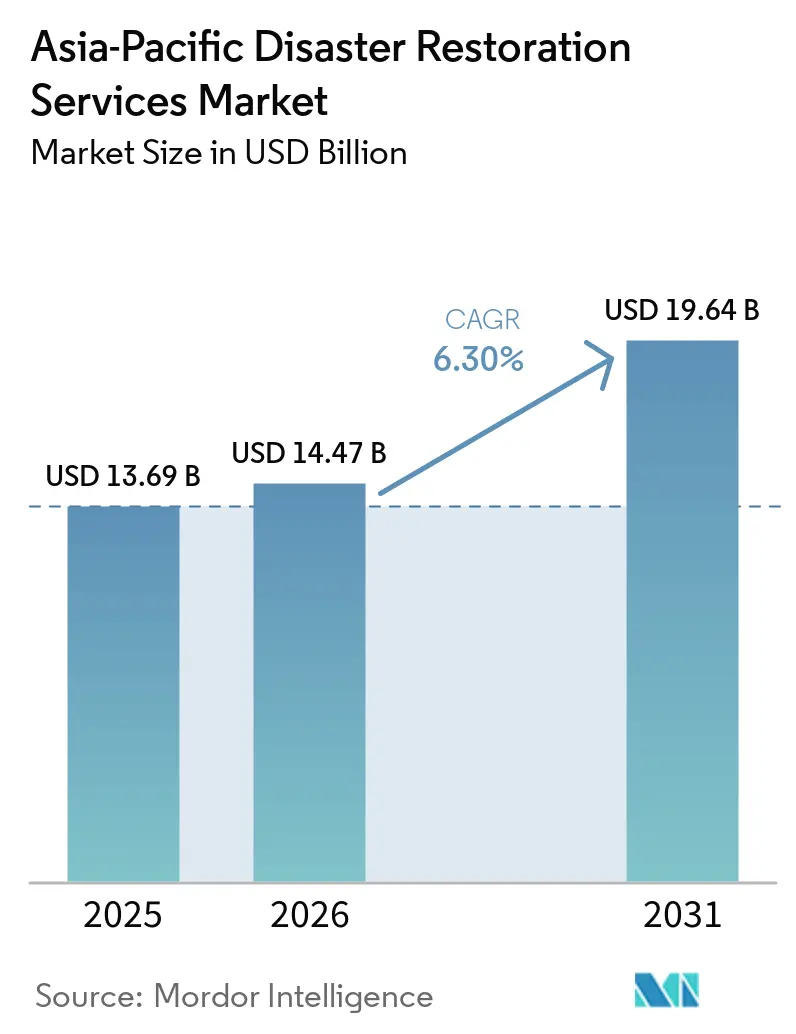
El mercado de servicios de restauración tras desastres en Asia-Pacífico alcanzó un valor de 13.69 millones de dólares en 2025 y se estima que crecerá desde los 14.47 millones de dólares en 2026 hasta alcanzar los 19.64 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.30% durante el período de previsión (2026-2031).
Las inundaciones, los terremotos, los ciclones tropicales y los incendios forestales siguieron generando una gran demanda de recuperación oportuna de propiedades en toda la región. Las pérdidas por inundaciones representaron más de la mitad de las pérdidas por catástrofes naturales en Asia en 2025, lo que mantuvo los trabajos de remoción de agua y secado como elementos centrales del mercado de servicios de restauración tras desastres en Asia-Pacífico. Las aseguradoras, los gobiernos y los grandes propietarios exigen cada vez más trabajos de restauración documentados, lo que favorece a los proveedores que pueden cumplir con los requisitos de respuesta, informes y certificación. Los grandes complejos comerciales también incrementaron el valor de los encargos individuales, ya que una demora puede dañar equipos, inventarios y la continuidad operativa. La baja cobertura de seguros y la disponibilidad desigual de técnicos limitaron la base de servicios formales en varias economías emergentes, incluso donde las necesidades de restauración física seguían siendo elevadas.
Conclusiones clave del informe
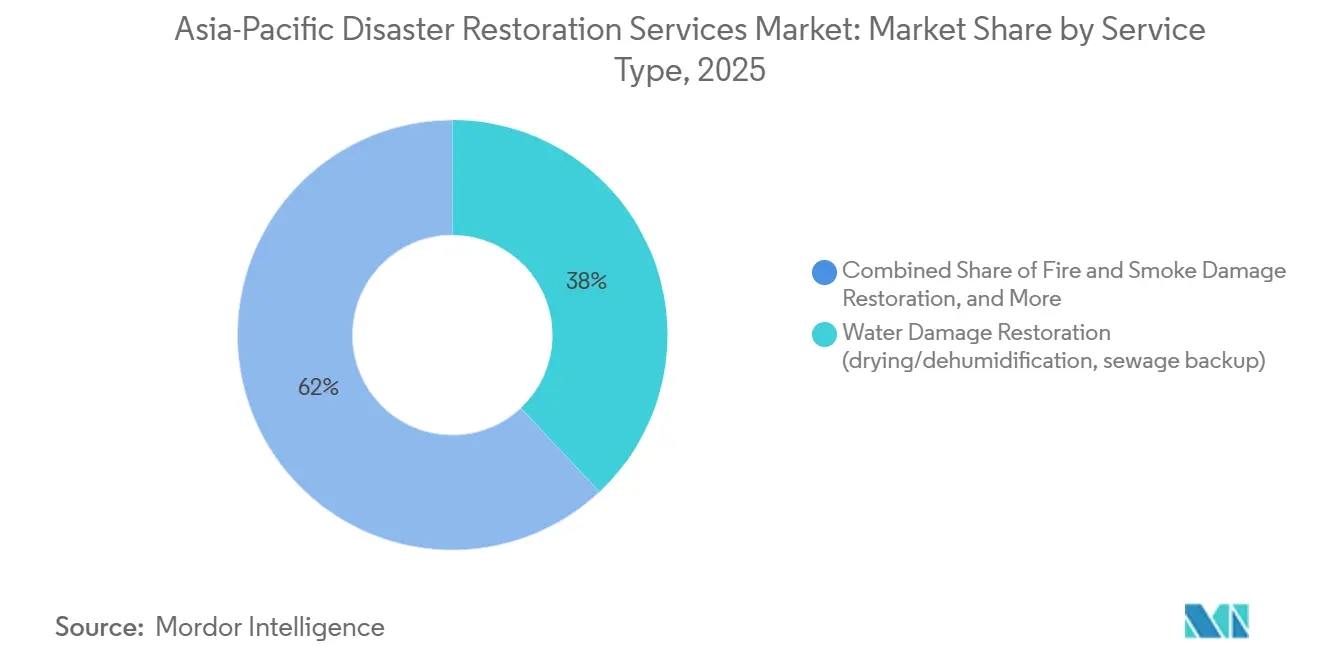
- Por tipo de servicio, la restauración de daños por agua representó el 38.0% de la cuota de mercado de los servicios de restauración de desastres en Asia-Pacífico en 2025, mientras que se prevé que la categoría "otros" crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.2% hasta 2031.
- Por aplicación, las propiedades comerciales e industriales representaron el 55.0% del tamaño del mercado de servicios de restauración tras desastres en Asia-Pacífico en 2025, mientras que se prevé que la restauración residencial se expanda a una tasa de crecimiento anual compuesta del 7.0% hasta 2031.
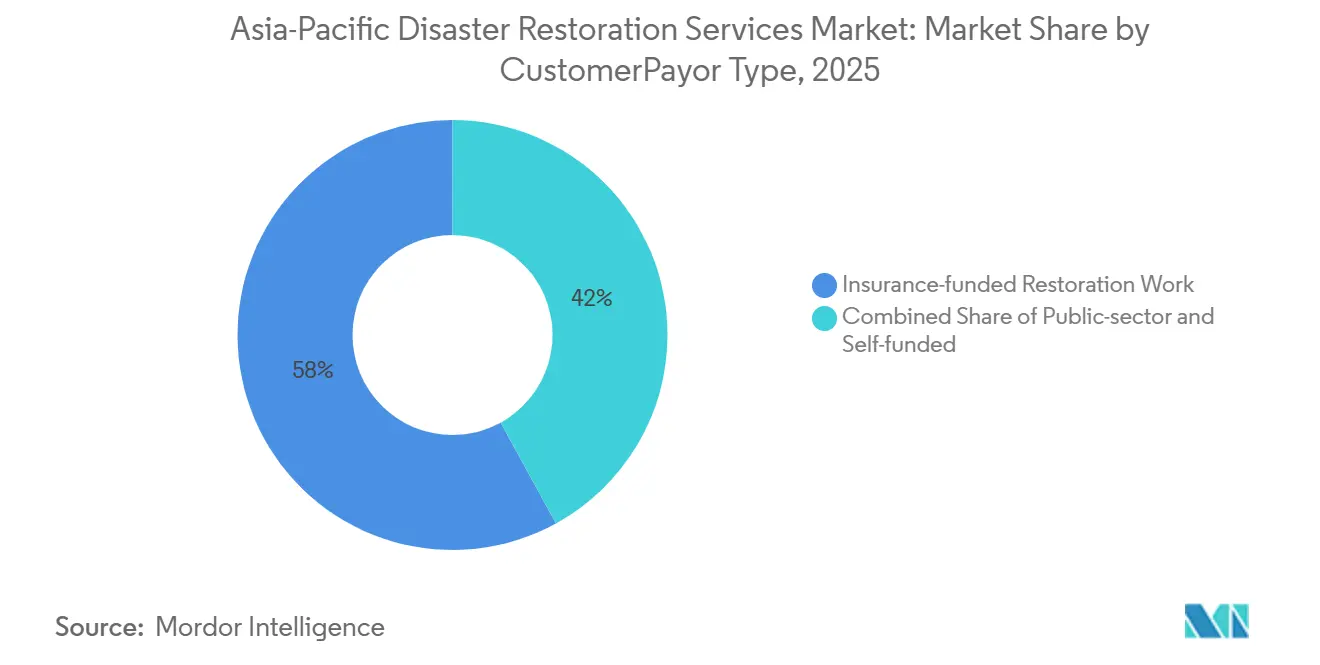
- Por tipo de cliente/pagador, los trabajos financiados por seguros representaron el 58.0% de la cuota de mercado de los servicios de restauración tras desastres en Asia-Pacífico en 2025, mientras que se prevé que los trabajos financiados por el sector público y el gobierno crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.5% hasta 2031.
- Geográficamente, China representó el 34.2% de los ingresos del mercado en 2025, mientras que se prevé que el resto de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.7% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios de restauración tras desastres en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la exposición a pérdidas por inundaciones, tifones, terremotos e incendios forestales | + 1.8% | Asia-Pacífico, especialmente Filipinas, China, Japón, Australia e Indonesia. | Corto plazo (≤ 2 años) |
| Subcontratación de la penetración de seguros y la gestión de siniestros | + 1.4% | China, India, ASEAN y el sur de Asia | Mediano plazo (2-4 años) |
| Densidad de propiedades urbanas y mayor valor de los activos | + 0.9% | China, India, ciudades de la ASEAN y corredores industriales | Largo plazo (≥ 4 años) |
| Inversión en infraestructura resiliente y continuidad del negocio | + 0.7% | APAC, liderado por China, Japón, Australia, Singapur y los corredores de la ASEAN. | Mediano plazo (2-4 años) |
| Demanda de mitigación de pérdidas certificada y rápida | + 0.5% | Australia, Japón, Singapur y los mercados maduros del sudeste asiático. | Mediano plazo (2-4 años) |
| Detección de daños secundarios relacionados con la humedad | + 0.3% | ASEAN, India, Bangladesh, Sri Lanka y las Islas del Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la exposición a pérdidas por inundaciones, tifones, terremotos e incendios forestales
Las inundaciones generaron pérdidas económicas por valor de 31 millones de dólares en toda Asia durante 2025 y representaron más de la mitad de las pérdidas por catástrofes naturales en la región. Este patrón de pérdidas mantuvo una demanda constante de trabajos de remoción de agua, deshumidificación, limpieza y reconstrucción en el mercado de servicios de restauración tras desastres de Asia-Pacífico. Una serie de sistemas tropicales afectaron a Tailandia, Indonesia y Malasia desde finales de noviembre hasta principios de diciembre de 2025. Estos eventos ocurrieron en un lapso de 5 a 15 días, saturaron el suelo, desbordaron las defensas contra inundaciones y generaron pérdidas de al menos 11 millones de dólares. El terremoto de Myanmar de marzo de 2025 añadió una forma diferente de demanda de recuperación, que incluyó la remediación estructural y la movilización transfronteriza. El ciclón Alfred en Australia, las inundaciones de mayo y las granizadas de finales de año también pusieron a prueba la capacidad de los paneles de restauración durante 2025.
Aumento de la penetración de los seguros y externalización de las reclamaciones de seguros de propiedad.
La penetración de los seguros siguió siendo desigual en Asia-Pacífico, pero las pérdidas aseguradas por inundaciones aumentaron a medida que más propietarios accedieron a canales de cobertura formales. La brecha de protección regional siguió siendo significativa, lo que dejó a los gobiernos y hogares responsables de una gran parte de los costos de los desastres. [1] Oficina de Investigación Macroeconómica de ASEAN+3, “Los desastres naturales de Asia no deben convertirse en crisis financieras”, AMRO, amro-asia.org El mercado de servicios de restauración de desastres de Asia-Pacífico, por lo tanto, incluye tanto el trabajo dirigido por las aseguradoras como la actividad de recuperación autofinanciada o pública. En Australia y Japón, los sistemas de paneles de aseguradoras han apoyado el uso de proveedores certificados con procesos de informes establecidos. Johns Lyng Group informó nuevos contratos plurianuales con Zurich, AIG, Aidacare y TIO en el año fiscal 2025, junto con extensiones que involucran a Suncorp, Hollard, Allianz, Auto & General y Market Lane Group. En mayo de 2026, los ministros de finanzas de la ASEAN+3 respaldaron la hoja de ruta 2026-28 de la Iniciativa de Financiamiento del Riesgo de Desastres, apoyando así estructuras más sólidas de financiamiento del riesgo de desastres en toda la región.
Densidad de propiedades urbanas y mayor valor de reposición de contenidos y equipos.
Los corredores costeros expuestos a inundaciones en Asia-Pacífico albergan una alta concentración de plantas de semiconductores, centros de ensamblaje electrónico, instalaciones logísticas y centros de datos. Estas instalaciones requieren un secado rápido, una limpieza controlada, la recuperación de equipos y el almacenamiento temporal tras una inundación. Las pérdidas derivadas de la interrupción del servicio pueden superar el coste de las reparaciones de los edificios en aquellos sitios que dependen de condiciones de sala limpia o de operaciones de datos continuas. La superficie urbanizada expuesta a inundaciones en China se expandió un 480 % entre 1975 y 2025. La zona urbana vulnerable a inundaciones de Bangkok también se expandió un 43 % durante los 20 años previos a 2025. Estas condiciones impulsaron la demanda de servicios de embalaje, recuperación de equipos electrónicos, almacenamiento con control climático, recuperación de documentos y limpieza especializada en el mercado de servicios de restauración tras desastres en Asia-Pacífico.
Inversión gubernamental y corporativa en infraestructura resiliente y continuidad empresarial.
Los gobiernos están avanzando hacia mecanismos que proporcionan financiación antes de que ocurra un desastre, en lugar de depender únicamente de asignaciones de emergencia posteriores al evento. El Banco Asiático de Desarrollo estableció el mecanismo de asociación financiera PREPARE en abril de 2026, con Japón como socio financiero inaugural. [2] Banco Asiático de Desarrollo, “Fomento de la financiación del riesgo y la resiliencia en el Pacífico, Fondo Fiduciario PREPARE”, Banco Asiático de Desarrollo, adb.org Este mecanismo tiene como objetivo acelerar el acceso a la financiación preestablecida para el riesgo de desastres en los países miembros en desarrollo del BAD. El enfoque puede apoyar la reparación de infraestructura pública y la contratación formal de proveedores de restauración calificados. La planificación de la resiliencia de Japón también ha apoyado la contratación estructurada de servicios certificados para activos públicos. Los usuarios corporativos en los corredores de manufactura de exportación están utilizando de manera similar acuerdos con proveedores preferenciales dentro de los planes de continuidad del negocio. Estos acuerdos pueden convertir el gasto en reparaciones episódicas en trabajo contratado para proveedores que puedan cumplir con los requisitos técnicos y de presentación de informes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cobertura de seguro desigual y fricciones en los pagos directos | -1.4% | Sudeste Asiático, Asia Meridional y las Islas del Pacífico | Largo plazo (≥ 4 años) |
| Escasez de técnicos certificados y equipos para desastres a gran escala | -1.1% | Australia regional, islas del Pacífico, ASEAN rural y ciudades de nivel 2 y 3. | Mediano plazo (2-4 años) |
| Protocolos de reclamaciones fragmentadas y estándares de restauración | -0.8% | ASEAN, Asia Meridional y las Islas del Pacífico | Mediano plazo (2-4 años) |
| Ventanas de recuperación limitadas para activos tecnológicos | -0.5% | China, India, Singapur y Japón | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Cobertura de seguros desigual y elevadas dificultades para los pagos directos en los mercados emergentes de Asia-Pacífico.
La penetración de los seguros no de vida en los países emergentes y en desarrollo de Asia-Pacífico se mantuvo muy por debajo del nivel promedio de los países de la OCDE durante 2025. [3] OCDE, “Brechas de protección en seguros contra riesgos naturales y ahorros para la jubilación en Asia”, OCDE, oecd.org Muchos propietarios afectados por desastres pagaron la recuperación directamente, retrasaron el trabajo, redujeron el alcance de las reparaciones o recurrieron a mano de obra informal. Este patrón limitó la demanda formal en el mercado de servicios de restauración de desastres de Asia-Pacífico a pesar de la exposición sustancial a daños físicos. AMRO informó una brecha de protección del 88 % para Asia durante el período 2016-2025. La financiación gubernamental a menudo cubrió parte de esta brecha, pero no siempre creó asignaciones de restauración estandarizadas. Un uso más amplio de microseguros, productos paramétricos y fondos públicos de riesgo podría mejorar el acceso con el tiempo, aunque estos mecanismos no han alcanzado una escala operativa amplia en las economías de ingresos medios bajos.
Escasez de técnicos certificados y equipos a escala de catástrofe fuera de las principales ciudades.
La mano de obra calificada y el equipo especializado se concentraban en las principales áreas metropolitanas, lo que redujo la capacidad de respuesta tras eventos importantes. Jobs and Skills Australia identificó 67 ocupaciones en la categoría de Técnicos y Trabajadores de Oficios con escasez persistente en 2025. [4] Jobs and Skills Australia, “Lista de Prioridades de Habilidades 2025”, Gobierno australiano, jobsandskills.gov.au La escasez se agravó cuando se produjo actividad de reconstrucción simultánea en varias ubicaciones regionales. El IICRC identifica la certificación como una parte fundamental de la trayectoria profesional de restauración. Los grandes edificios comerciales e instalaciones industriales a menudo requieren sistemas de secado, monitoreo atmosférico y supervisión especializada, además de técnicos capacitados. El equipo y los equipos calificados estaban más disponibles en Sídney, Melbourne, Tokio, Seúl, Singapur y Shanghái que en ciudades secundarias o áreas remotas. Este desequilibrio limitó la cobertura de operadores en partes del mercado de servicios de restauración de desastres de Asia-Pacífico donde la exposición a desastres seguía siendo significativa.
Análisis de segmento
Por tipo de servicio: Los daños por agua ocupan la posición más importante, mientras que los trabajos especializados están en auge.
La restauración de daños por agua representó el 38.0% del mercado de servicios de restauración de desastres en Asia-Pacífico en 2025. Esta categoría incluía el secado, la deshumidificación y la remediación de desbordamientos de aguas residuales. Los monzones recurrentes y las inundaciones provocadas por tifones respaldaron su posición de liderazgo en toda la región. Las inundaciones representaron más de la mitad de las pérdidas por catástrofes naturales en Asia en 2025, lo que mantuvo el trabajo de recuperación relacionado con el agua como elemento central de la cartera de servicios. La humedad tropical hizo que el mapeo de humedad y el secado oportunos fueran especialmente importantes para las estructuras de los edificios y los sistemas mecánicos ocultos. Los proveedores con capacidad de secado con desecantes o refrigerantes y controles de riesgo microbiano estaban mejor posicionados para gestionar los encargos financiados por las aseguradoras. La restauración de tormentas y catástrofes también se expandió a medida que eventos de viento, granizo e inundaciones afectaron a Filipinas, Japón y Australia.
Se prevé que la categoría "otros" crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.2 % durante el período 2026-2031, convirtiéndose en el tipo de servicio de mayor crecimiento. Incluía la restauración de contenidos, la logística de embalaje, la limpieza y el almacenamiento. El mayor valor de los productos electrónicos, el mobiliario y los equipos de oficina incrementó la necesidad de recuperar el contenido en lugar de reemplazarlo. Los servicios especializados incluían la recuperación de datos y productos electrónicos, la descontaminación de salas blancas y la restauración de infraestructuras. Estos servicios cobraron importancia entre los clientes de semiconductores y logística que utilizaban acuerdos con proveedores preferenciales. La restauración de incendios y humo siguió siendo relevante en Australia debido a la exposición a incendios forestales y en ciudades densamente pobladas donde las fallas eléctricas pueden afectar a varios pisos. La limpieza de riesgos biológicos y traumas siguió siendo menor en términos de ingresos, pero continuó formando parte de la oferta de servicios regionales. Las normas IICRC S500 y S520 determinaron la elegibilidad para los trabajos de remediación de daños por agua y moho en sistemas de seguros maduros.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Los emplazamientos comerciales e industriales lideran el mercado, mientras que la demanda residencial se agudiza.
En 2025, los emplazamientos comerciales e industriales representaron el 55.0 % de la cuota de mercado de los servicios de restauración tras desastres en Asia-Pacífico. Los activos de alto valor se concentraban en distritos comerciales, zonas de fabricación y parques logísticos expuestos a inundaciones y tifones. Guangdong, el delta del Yangtsé, la bahía de Manila y los polígonos industriales del este de Bangkok fueron ejemplos importantes. Los encargos comerciales solían tener un valor mayor, ya que requerían extracción de humedad, descontaminación, monitorización y apoyo a la continuidad del negocio. Una filtración de agua en un centro de datos podía exigir un trabajo más extenso que una inundación residencial de volumen similar. Los contratistas locales solían gestionar las reclamaciones comerciales rutinarias de menor envergadura. Las grandes pérdidas industriales favorecían a los proveedores con inventarios especializados, equipos de catástrofes experimentados y capacidad de movilización en diferentes jurisdicciones.
La restauración residencial representó el 45.0% de la demanda regional en 2025. Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.0% durante el período 2026-2031, convirtiéndose en la aplicación de mayor crecimiento. El aumento del valor de los accesorios de cocina, los electrodomésticos para oficinas en el hogar y los acabados interiores mejoró la justificación para la recuperación profesional en lugar de la reparación o el reemplazo por cuenta propia. Las inundaciones en Bengaluru y Chennai generaron demanda residencial en las zonas urbanas de la India. Los incendios forestales y las tormentas en Australia también impulsaron el volumen de asignaciones residenciales. Una mayor adopción de seguros de hogar en China, Vietnam e Indonesia podría convertir más pérdidas en proyectos formales de restauración. El mercado de servicios de restauración tras desastres en Asia-Pacífico siguió dependiendo de la capacidad de respuesta local, ya que las reclamaciones de viviendas a menudo requieren una intervención rápida tras los daños causados por el agua. Esta necesidad impulsó el papel de los proveedores locales con relaciones establecidas con las aseguradoras.
Por tipo de cliente y pagador: La financiación de seguros lidera mientras aumentan los mandatos públicos.
En 2025, los trabajos financiados por aseguradoras representaron el 58.0 % del mercado de servicios de restauración tras desastres en Asia-Pacífico. Los paneles de aseguradoras asignaron los trabajos a proveedores que cumplían con los requisitos de documentación, tiempo de respuesta y calidad. Este modelo favoreció a las empresas con técnicos certificados, flujos de trabajo digitales y capacidad de integración de reclamaciones. Los anuncios de contratos de Johns Lyng Group para el año fiscal 2025 ilustraron la importancia de las relaciones a largo plazo con las aseguradoras y otros pagadores. Estos acuerdos ayudaron a los operadores a obtener asignaciones recurrentes en lugar de depender únicamente de eventos catastróficos. También resaltaron la importancia de la presentación de informes consistentes y los registros de reclamaciones transparentes. En consecuencia, la industria de servicios de restauración tras desastres en Asia-Pacífico otorgó un valor significativo a los sistemas operativos que respaldan la elegibilidad para los paneles.
La actividad autofinanciada y de pago directo reflejó la brecha de protección de seguros en la región. Los propietarios sin cobertura enfrentaron el costo total de la recuperación, lo que podría generar presión sobre los precios y reducir el uso de contratistas certificados. Se prevé que el trabajo del sector público y financiado por el gobierno crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.5 % durante el período 2026-2031, convirtiéndose en el segmento de pagadores de más rápido crecimiento. Los contratos gubernamentales a menudo abarcaban alcances de recuperación de infraestructura más amplios y requerían un cumplimiento más riguroso que los pequeños proyectos residenciales. El mecanismo PREPARE del Banco Asiático de Desarrollo (BAD) proporcionó un ejemplo de financiamiento preestablecido destinado a apoyar la respuesta posterior a un desastre. Dichos mecanismos pueden ayudar a los gobiernos a pasar de la financiación de emergencia ad hoc a acuerdos de recuperación planificados. Los proveedores que cumplen con los requisitos de contratación y certificación pueden beneficiarse, mientras que el umbral de entrada sigue siendo alto para los contratistas menos formales.
Análisis geográfico
En 2025, China acaparó el 34.2% de la cuota de mercado de servicios de restauración tras desastres en Asia-Pacífico. Su amplia base de construcción urbana y las recurrentes inundaciones en el noreste de China y el delta del río Perla impulsaron la demanda regional. Las inundaciones en el noreste de China generaron pérdidas económicas por valor de 5.800 millones de dólares en 2025, mientras que las pérdidas aseguradas fueron inferiores a 500 millones de dólares. Esta brecha dio lugar a distintos canales de recuperación financiados por el gobierno, dirigidos por las aseguradoras y autofinanciados por las empresas. El XV Plan Quinquenal de China (2026-2030) prioriza la resiliencia de las ciudades inteligentes y la expansión de los seguros de propiedad. Japón siguió siendo un mercado regional maduro, con una administración de seguros contra terremotos consolidada y una contratación pública estructurada. Los umbrales técnicos establecidos en las normas de construcción y los requisitos de certificación limitaron el acceso a proyectos de mayor valor financiados por el sector público y las aseguradoras.
Australia e India fueron los mercados de mayor crecimiento en la región. Australia se benefició de paneles de aseguradoras consolidados, una cobertura de propiedad relativamente sólida y una exposición recurrente a desastres naturales. El ciclón Alfred, las inundaciones de mayo y las granizadas de finales de año convirtieron a 2025 en uno de los años más costosos en Australia en cuanto a desastres naturales. India combinó el aumento del valor de las propiedades urbanas en ciudades de primer y segundo nivel propensas a inundaciones con un creciente uso de seguros corporativos y residenciales. Indonesia, Filipinas, Tailandia, Vietnam y Malasia formaron un importante grupo de crecimiento en volumen. Estos países sufrieron pérdidas significativas por inundaciones y ciclones durante 2025 y mostraron una mayor participación de las aseguradoras. El evento de finales de 2025 que afectó a Tailandia, Indonesia y Malasia puso de manifiesto la magnitud de la demanda y los límites de la capacidad de respuesta regional existente.
Se prevé que el resto de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.7 % durante el período 2026-2031, convirtiéndose en el segmento geográfico de mayor crecimiento. Este crecimiento partió de una base más baja y estuvo vinculado a la inversión multilateral en preparación para desastres. El Banco Asiático de Desarrollo aprobó su primer proyecto en el marco del mecanismo de financiación de crisis de la Opción de Reprogramación y Despliegue Rápido de Recursos (RRDP) para Vanuatu en agosto de 2026. Bangladesh e Irán seguían en una fase inicial, donde la capacidad formal de restauración era limitada a pesar de la exposición a inundaciones y sismos. El aumento de la concienciación sobre los seguros, el valor de las propiedades urbanas y los marcos de resiliencia crearon las condiciones para una prestación de servicios más organizada. SEADRIF anunció pagos por valor de 2.28 millones de dólares a Laos y al Programa Mundial de Alimentos de la ONU tras las inundaciones de septiembre de 2026. Este pago ilustró el desarrollo de la infraestructura de seguros paramétricos en zonas desatendidas.
Panorama competitivo
El mercado de servicios de restauración tras desastres en Asia-Pacífico estaba fragmentado en numerosos mercados nacionales. Las redes de franquicias globales y los especialistas multinacionales se centraban en grandes pérdidas industriales y proyectos comerciales en múltiples ubicaciones. Las empresas nacionales seguían siendo importantes en proyectos residenciales y de pequeñas empresas, ya que podían responder localmente y mantener relaciones con las aseguradoras. BELFOR operaba a través de más de 550 oficinas en todo el mundo y amplió su presencia en el sudeste asiático con una operación en Malasia en 2025. Su enfoque en la recuperación industrial, electrónica, documental y de infraestructuras la diferenciaba de las empresas con menos activos especializados. Johns Lyng Group ocupaba una posición de liderazgo en la actividad de restauración de edificios asegurados en Australia. Su cartera de contratos también mostraba un papel cada vez mayor en los proyectos de gestión de desastres contratados por el gobierno.
La competencia dependía cada vez más de la capacidad de acortar el período entre la evaluación de daños y la movilización en el terreno. Algunos operadores utilizaron inspección con drones, sensores de humedad conectados y documentación automatizada de siniestros para mejorar este proceso. Estas herramientas beneficiaron a las aseguradoras que requerían información más rápida y documentación consistente. Existía otra distinción entre los proveedores de reparación basados en transacciones y las empresas que ofrecían monitoreo previo al evento, restauración posterior al evento y verificación posterior a la restauración. Polygon hizo hincapié en los servicios de secado y control de daños en todos sus mercados operativos. Las empresas más pequeñas de Malasia, Singapur y Australia competían mediante respuesta 24/7 e informes específicos para cada aseguradora. La capacitación del IICRC y la integración del flujo de trabajo digital podrían ayudar a estos proveedores a calificar para trabajos de proveedor preferente.
Persistían las oportunidades en la evaluación remota y la integración de reclamaciones, donde la subcontratación por parte de las aseguradoras aún estaba en desarrollo. La remediación ambiental especializada y de riesgos biológicos fuera de las grandes ciudades también seguía estando menos desarrollada. El monitoreo preventivo de la humedad y las evaluaciones de higiene de edificios podían generar trabajo recurrente antes de un siniestro. Los contratos plurianuales que Johns Lyng Group firmó con aseguradoras y otras contrapartes demostraron el valor de las relaciones más sólidas con los pagadores. La expansión de BELFOR en Malasia se diseñó para fortalecer la capacidad de respuesta regional y la cobertura ininterrumpida. Por lo tanto, la industria de servicios de restauración tras desastres en Asia-Pacífico valoraba más el alcance operativo, la capacidad técnica y la documentación confiable de las reclamaciones que el precio por sí solo.
Líderes de la industria de servicios de restauración tras desastres en Asia-Pacífico
BELFOR Holdings, Inc.
Grupo Johns Lyng Limitado
Australia Steamatic
Grupo de Restauración de Cowan
Restauración de élite
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: El Banco Asiático de Desarrollo aprobó el primer proyecto en el marco de su mecanismo de financiación de crisis de Opción de Reprogramación y Despliegue Rápido de Recursos para Vanuatu, estableciendo un nuevo canal para la financiación preestablecida de la restauración posterior a un desastre y la reparación de infraestructuras en pequeños estados insulares en desarrollo de todo el Pacífico.
- Abril de 2025: El Banco Asiático de Desarrollo (BAD) estableció el mecanismo de financiación PREPARE (Recursos Preestablecidos para Mejorar la Preparación y la Resiliencia), con el Gobierno de Japón como socio financiero inaugural. Este mecanismo está diseñado para brindar a los países miembros en desarrollo del BAD un acceso más rápido y preestablecido a la financiación para la restauración posterior a desastres y la reparación de infraestructura, ampliando directamente el segmento de financiadores gubernamentales en los mercados emergentes.
- Enero de 2026: BELFOR amplió sus operaciones de recuperación ante desastres en Malasia, estableciendo una cobertura completa las 24 horas del día, los 7 días de la semana, tras la apertura de su sucursal en Penang. Esta expansión se diseñó para solucionar los retrasos logísticos que anteriormente habían dificultado la respuesta regional ante grandes siniestros.
- Octubre de 2025: Pacific Equity Partners y CPP Investments completaron la privatización de Johns Lyng Group por 1.3 millones de dólares australianos (871.19 millones de dólares estadounidenses), lo que supuso la salida de la bolsa de valores australiana de la mayor empresa integrada de servicios de construcción y restauración. Bajo propiedad privada, el grupo inició 2026 con una creciente cartera de contratos plurianuales de gestión de desastres y el objetivo de consolidar su negocio de restauración en el sector público.
Alcance del informe de mercado de servicios de restauración tras desastres en Asia-Pacífico
| Restauración de daños por agua (secado/deshumidificación, respaldo de aguas residuales) |
| Restauración de daños por incendio y humo |
| Remediación de moho |
| Restauración tras tormentas o catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) |
| Limpieza de riesgos biológicos y traumas (escena del crimen, muerte desatendida, limpieza infecciosa) |
| Servicios especializados |
| Otros (restauración de contenidos, embalaje, limpieza, almacenaje, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabajos de restauración financiados por el seguro |
| Trabajos de restauración autofinanciados/pago directo |
| Trabajos de restauración financiados por el sector público/gobierno |
| China |
| India |
| Japan |
| Australia |
| Indonesia |
| Philippines |
| Thailand |
| Vietnam |
| Malaysia |
| Bangladesh |
| Resto de Asia-Pacífico |
| Por tipo de servicio | Restauración de daños por agua (secado/deshumidificación, respaldo de aguas residuales) |
| Restauración de daños por incendio y humo | |
| Remediación de moho | |
| Restauración tras tormentas o catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) | |
| Limpieza de riesgos biológicos y traumas (escena del crimen, muerte desatendida, limpieza infecciosa) | |
| Servicios especializados | |
| Otros (restauración de contenidos, embalaje, limpieza, almacenaje, etc.) | |
| por Aplicación | Residencial |
| Comercial e Industrial | |
| Por tipo de cliente/pagador | Trabajos de restauración financiados por el seguro |
| Trabajos de restauración autofinanciados/pago directo | |
| Trabajos de restauración financiados por el sector público/gobierno | |
| Por geografía | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| Philippines | |
| Thailand | |
| Vietnam | |
| Malaysia | |
| Bangladesh | |
| Resto de Asia-Pacífico |
Preguntas clave respondidas en el informe
¿Cuál será el valor de los servicios de restauración tras desastres en la región de Asia-Pacífico en 2026?
Se estima que el sector alcanzará los 14.47 millones de dólares en 2026 y se prevé que llegue a los 19.64 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.3%.
¿Qué servicio desempeña el papel más importante en la reconstrucción tras desastres en la región de Asia-Pacífico?
La restauración de daños por agua representó el 38.0% de los ingresos regionales en 2025, lo que equivale a 5.2 millones de dólares, mientras que se prevé que la categoría "otros" crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.2% hasta 2031.
¿Por qué son importantes las inundaciones para la demanda de restauración en la región de Asia-Pacífico?
Las inundaciones generaron pérdidas económicas por valor de 31 millones de dólares en toda Asia en 2025 y representaron más de la mitad de las pérdidas regionales causadas por catástrofes.
¿Qué grupo de clientes genera la mayor parte de los ingresos por servicios de restauración?
En 2025, el trabajo financiado por las aseguradoras representó el 58.0% de la demanda, mientras que se prevé que el trabajo financiado por el sector público y el gobierno crezca a una tasa de crecimiento anual compuesta del 7.5% hasta 2031.
¿Qué país tiene la mayor demanda regional de servicios de restauración tras desastres?
En 2025, China representaba el 34.2% de la demanda regional, mientras que se prevé que el resto de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.7% hasta 2031.
¿Qué capacidades son importantes para los proveedores de servicios de restauración en la región de Asia-Pacífico?
Los proveedores necesitan una respuesta rápida, técnicos certificados, equipos especializados de secado y monitoreo, y documentación que cumpla con los requisitos de las aseguradoras o del gobierno.


