

Tamaño y participación del mercado de mensajería nacional en Asia Pacífico
Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 166.88 mil millones |
| Tamaño del mercado (2031) | USD 229.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.56% CAGR |
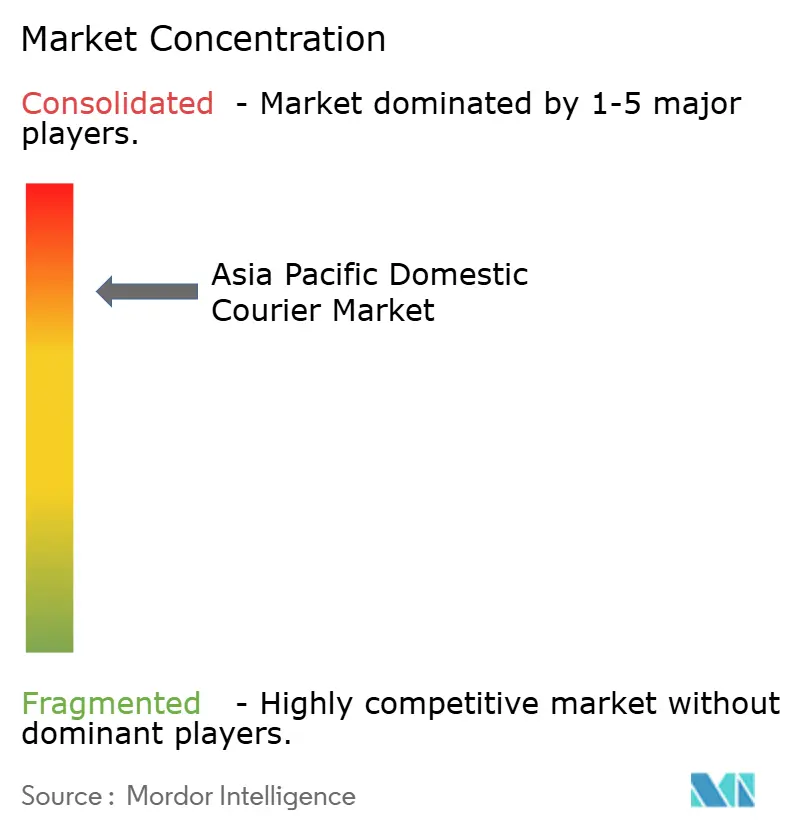
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
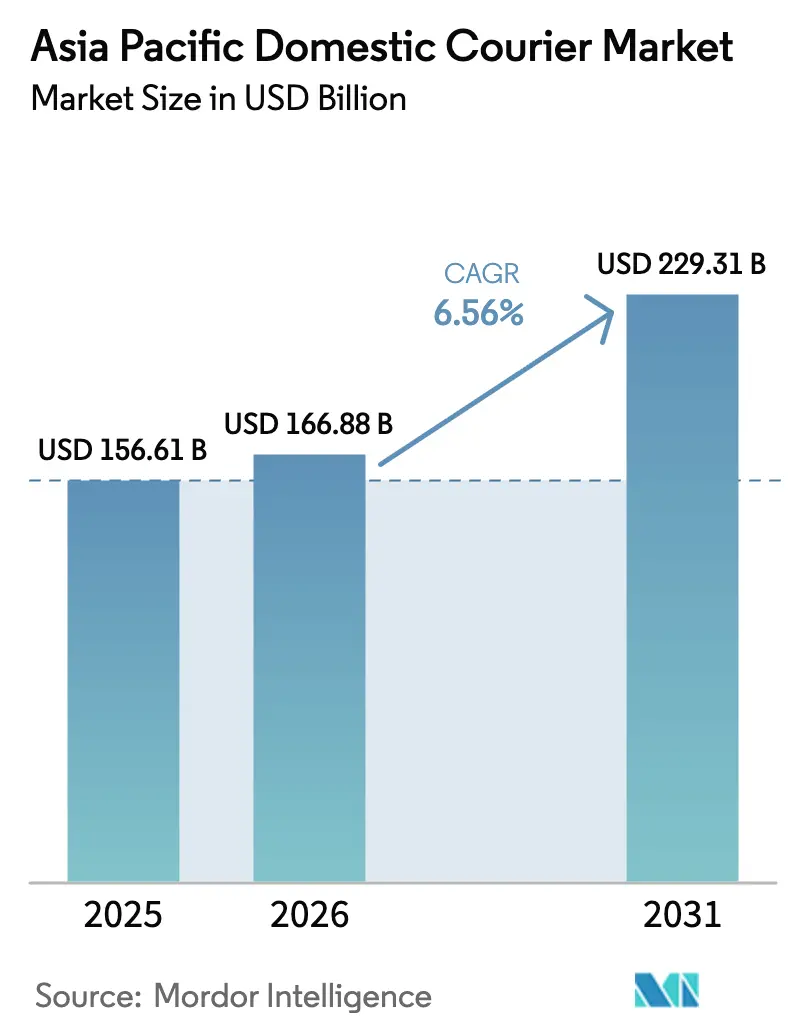
Análisis del mercado de mensajería nacional en Asia Pacífico realizado por Mordor Intelligence
Se espera que el tamaño del mercado de mensajería nacional en Asia-Pacífico crezca de USD 156.61 millones en 2025 a USD 166.88 millones en 2026 y se prevé que alcance los USD 229.31 millones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.56 % entre 2026 y 2031. Este impulso proviene principalmente del impulso del comercio digital hacia ciudades de menor escala, la rápida adopción de la cadena de frío en la atención médica y la liberalización de los corredores ferroviarios de carga que acortan los tiempos de tránsito interurbano. Las redes de casilleros inteligentes habilitadas para IPv6 ya están reduciendo los costos de la última milla en Japón y Corea del Sur, mientras que los gravámenes a los envíos ecológicos están impulsando las flotas hacia furgonetas y vehículos de dos ruedas eléctricos. La intensidad competitiva sigue siendo alta porque los integradores globales deben enfrentarse a líderes nacionales ágiles con redes locales sólidas. Persisten las brechas tecnológicas entre los países, lo que crea espacio para la diferenciación de servicios mediante vehículos autónomos, seguimiento en tiempo real e integraciones de plataformas con canales de comercio social. Los obstáculos regulatorios en torno a las tarifas de congestión, los límites a las horas extras de los conductores y las restricciones a la privacidad de los datos moderan el potencial positivo, pero continúan impulsando a los operadores hacia la automatización y los activos sustentables.
Conclusiones clave del informe
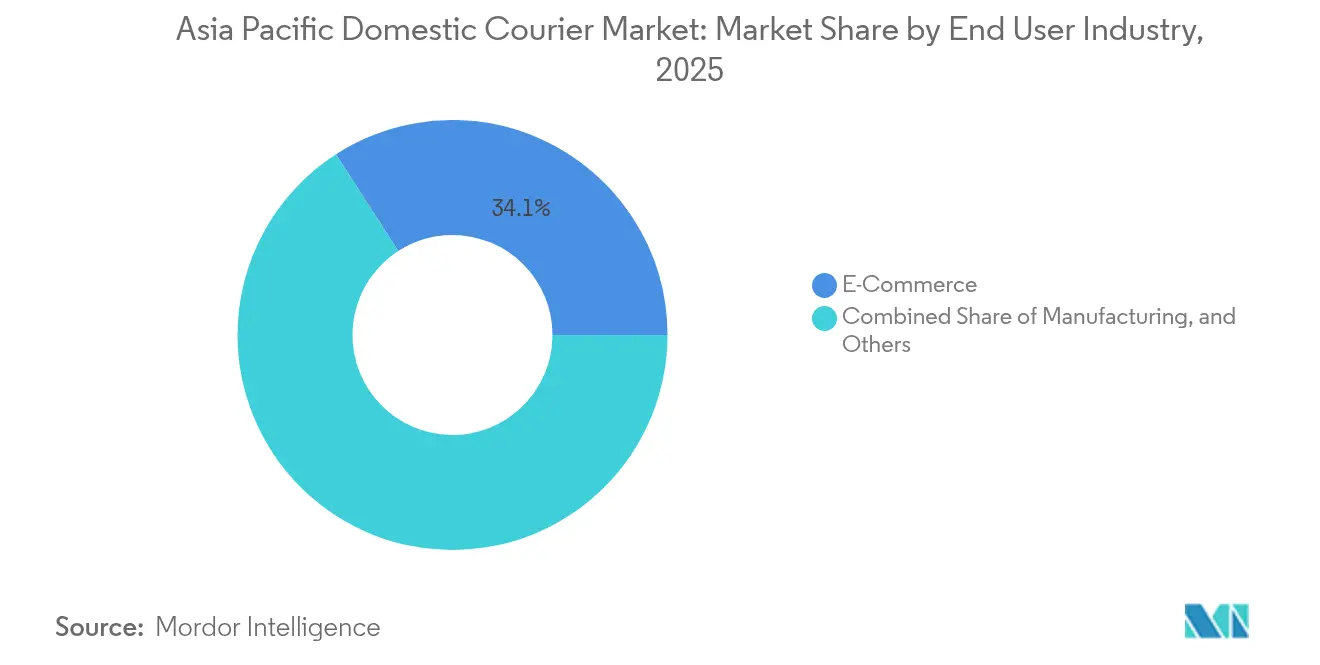
- Por industria de usuario final, el comercio electrónico representó el 34.12 % del tamaño del mercado de mensajería nacional de Asia-Pacífico en 2025, mientras que se prevé que los envíos de atención médica crezcan a una CAGR del 6.94 % entre 2026 y 2031.
- Por modelo, las entregas de empresa a consumidor (B2C) representaron el 52.78 % de la participación en los ingresos en 2025; se proyecta que las entregas de consumidor a consumidor (C2C) se expandirán a una CAGR del 6.74 % entre 2026 y 2031.
- Por velocidad de entrega, los servicios no exprés representaron el 53.68% de la participación en los ingresos en 2025; se prevé que el segmento exprés aumente a una CAGR del 6.98% entre 2026 y 2031.
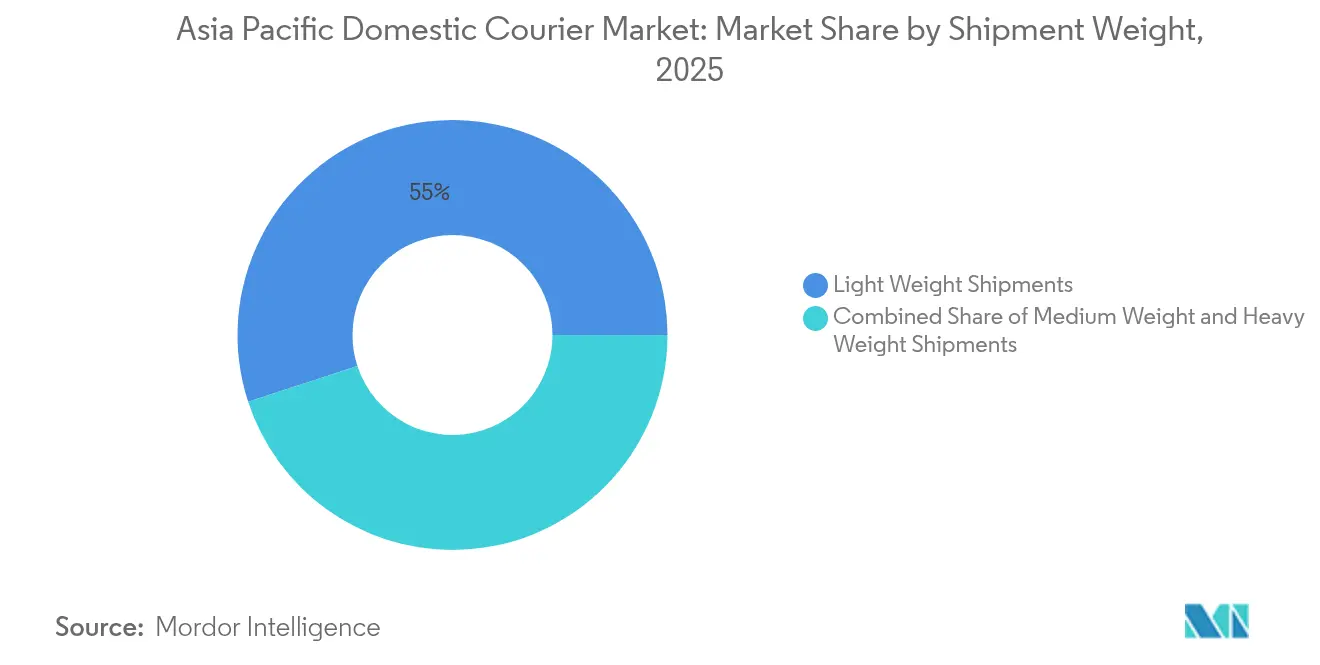
- Por peso de envío, los paquetes livianos capturaron el 55.02% de la participación en los ingresos en 2025; los paquetes pesados están avanzando a una CAGR del 6.83% entre 2026 y 2031.
- Por geografía, China controlaba el 58.41% de la participación del mercado de mensajería nacional de Asia-Pacífico en 2025; se prevé que India registre una CAGR del 10.37% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de mensajería nacional en Asia Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El crecimiento del comercio electrónico más allá de las ciudades de segundo nivel | + 1.8% | China, India, Indonesia, Vietnam, Tailandia | Mediano plazo (2-4 años) |
| Mandatos de cadena de frío en el sector sanitario | + 1.2% | Japón, Australia, Singapur, Malasia, Filipinas | Largo plazo (≥ 4 años) |
| Escalado de tiendas oscuras de comercio rápido | + 1.5% | India urbana, China, Tailandia | Corto plazo (≤ 2 años) |
| Liberalización del transporte ferroviario de mercancías para paquetes nocturnos | + 0.9% | Corredores China-ASEAN, Australia | Largo plazo (≥ 4 años) |
| Implementación de casilleros inteligentes IPv6 | + 0.7% | Japón, Corea del Sur, China urbana | Mediano plazo (2-4 años) |
| Los gravámenes a los transportes ecológicos impulsan las flotas de vehículos eléctricos | + 0.5% | Australia, Japón, China | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento del comercio electrónico más allá de las ciudades de segundo nivel
La creciente penetración de los teléfonos inteligentes, las interfaces de compra vernáculas y los programas de pago digital respaldados por el gobierno están impulsando las compras en línea mucho más allá de las principales áreas metropolitanas. La demanda de paquetes de las ciudades de nivel 3 de la India aumentó, mientras que el comercio electrónico rural de Indonesia registró un aumento interanual del 65 % en 2024. Los servicios de mensajería regionales están cambiando hacia ubicaciones de radio más densas, centros de microclasificación de bajo costo y flujos de trabajo de pago móvil contra entrega. Los actores nacionales con redes terrestres se benefician de tiempos de salida más cortos, mientras que los integradores internacionales premium reevalúan los niveles de servicio para mantenerse competitivos en precio. Los permisos municipales para el acceso a domicilio y la logística de devolución simplificada amplifican aún más las curvas de volumen [1] “Logistics Performance Index 2024,” Bank Indonesia, bi.go.id.
Mandatos de cadena de frío para la entrega de productos biológicos en el sector sanitario
El envejecimiento demográfico y la adopción de biosimilares impulsan la demanda de envíos con temperatura controlada. Japón exige una integridad de ±2 °C durante todo el tránsito, lo que impulsa la expansión de almacenes con certificación GDP y la modernización de vehículos especializados. DHL destinó 500 millones de euros (551.82 millones de dólares) para quince centros dedicados en toda la región. Los operadores con embalaje validado, personal capacitado y telemetría continua pueden cobrar primas que compensan un mayor gasto de capital. Todavía existen disparidades regulatorias, pero los acuerdos de reconocimiento mutuo están ganando terreno, especialmente entre Australia, Singapur y Japón [2] “Directrices para la distribución de productos biológicos”, Ministerio de Salud de Japón, mhlw.go.jp.
Escalabilidad de tiendas oscuras de comercio rápido
Las plataformas hiperlocales de alimentación y conveniencia ahora garantizan entregas en plazos de 30 minutos, lo que obliga a los repartidores a rediseñar la logística urbana en torno a microcentros de distribución. Las distancias promedio de entrega intraurbana en Shanghái y Bangalore cayeron por debajo de los 5 km en 2024, y los repartidores de la economía informal dominan este segmento de menos de 4 horas. La rentabilidad depende de algoritmos de densidad de pedidos y del posicionamiento de stock basado en IA. Los debates sobre la clasificación laboral y el cumplimiento de las normas de seguridad social siguen sin resolverse; aun así, los volúmenes de entrega en el mismo día justifican la inversión en enrutamiento predictivo y módulos de comprobante de entrega instantáneos.
Liberalización del transporte ferroviario de mercancías para paquetes urgentes
Las conexiones ferroviarias transfronterizas desde el suroeste de China hasta la ASEAN permiten trenes nocturnos de paquetería que evitan las carreteras congestionadas. El lanzamiento en 2024 del transporte de mercancías con horarios establecidos por China Railway sienta un precedente, mientras que los corredores de alta velocidad propuestos por Australia podrían reducir los plazos de entrega de paquetes entre Sídney y Melbourne a la mitad de los niveles actuales. Los paquetes pesados serán los más beneficiados debido a la ventaja del coste por kilogramo del ferrocarril, pero la conectividad de última milla y los procesos aduaneros armonizados aún determinan la fiabilidad del servicio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los peajes urbanos y de las tasas de congestión | -1.1% | China, India, Tailandia | Corto plazo (≤ 2 años) |
| Escasez de mano de obra de mensajería tras los límites a las horas extras | -0.8% | Japón, Australia, Corea del Sur, ASEAN | Mediano plazo (2-4 años) |
| Normas transfronterizas de privacidad de datos | -0.6% | Malasia, Tailandia, Filipinas | Largo plazo (≥ 4 años) |
| Brechas de seguro para vehículos autónomos | -0.4% | Japón, Singapur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los peajes urbanos y las tasas de congestión
La ampliación de la tarificación por congestión en Bangkok aumentó los costes operativos de los servicios de mensajería hasta en un 20 % en 2024. Las revisiones de la tarificación vial electrónica de Singapur imponen recargos dinámicos basados en el tráfico en tiempo real. Los servicios de mensajería responden trasladando las entregas a franjas horarias de menor tráfico, agrupando puntos de entrega y acelerando la adopción de vehículos eléctricos para acceder a tarifas con descuento en carriles ecológicos. Las empresas más pequeñas sin motores de optimización de rutas sienten la presión sobre los márgenes con mayor intensidad [3] Autoridad de Transporte Terrestre de Singapur, “Marco de tarificación vial”, lta.gov.sg.
Escasez de mano de obra en el servicio de mensajería tras la limitación de las horas extras
Los límites de horas extras de Japón para 2026 reducen las horas disponibles para los conductores, lo que provoca inflación salarial y brechas de capacidad. La crisis demográfica agrava el problema, ya que la edad media de los conductores supera los 50 años. Las empresas se apresuran a implementar la automatización parcial, recurrir a la contratación colectiva de mano de obra y explorar los trenes de paquetería nocturnos como sustitutos de los recursos humanos. Los períodos de ventas estacionales exponen particularmente las vulnerabilidades en la planificación de la capacidad de respuesta ante picos de demanda [4] “Precios por congestión 2024”, Administración Metropolitana de Bangkok, bangkok.go.th.
Análisis de segmento
Por industria de usuario final: la atención médica marca la curva de crecimiento
El comercio electrónico conservó su 34.12% de participación en los ingresos en 2025, pero se espera que el sector sanitario registre una tasa de crecimiento anual compuesta (TCAC) del 6.94% entre 2026 y 2031, la más rápida de todos los sectores verticales. La entrega de productos biológicos y los servicios de medicamentos con receta a domicilio exigen integridad de la cadena de frío, una cadena de custodia segura y documentación de cumplimiento. Estas barreras técnicas otorgan a los operadores especializados una ventaja de margen justificable. La cuota de mercado de mensajería nacional en Asia-Pacífico para el sector sanitario se situó en el 8.34% en 2025 y aumentará de forma constante a medida que el envejecimiento de la población impulse el volumen de productos farmacéuticos. Los servicios de mensajería invierten en sensores en tiempo real y cerraduras con precinto de seguridad, diferenciándose mediante paneles de control de temperatura integrales accesibles tanto para farmacéuticos como para pacientes.
La manufactura y el comercio mayorista mantienen horarios B2B predecibles que permiten la densificación de camiones y el enrutamiento anticipado. Los paquetes de servicios financieros tienen un alto valor intrínseco; por lo tanto, los protocolos de entrega biométrica y las alertas de geocercas siguen siendo obligatorios. Los aumentos estacionales de las exportaciones agrícolas generan picos cíclicos de capacidad, lo que impulsa a los transportistas a reservar espacio flexible en centros regionales. La exposición vertical diversificada protege los flujos de ingresos de las recesiones sectoriales y abre oportunidades de venta cruzada para servicios agrupados de la cadena de suministro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por velocidad de entrega: los servicios exprés captan las primas por urgencia
Las ofertas exprés representaron el 46.32 % de los ingresos en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.98 % entre 2026 y 2031, impulsadas por la entrega de comestibles en menos de una hora y la demanda empresarial de documentos urgentes. Se proyecta que el tamaño del mercado de mensajería nacional de Asia-Pacífico para envíos exprés alcance los 108.76 000 millones de dólares para 2031, lo que refleja una migración constante desde las opciones estándar de dos días. Los operadores aprovechan las fuentes de tráfico IPv6 en tiempo real y el envío enrutado por IA para cumplir con los plazos de entrega ajustados, a la vez que minimizan los kilómetros perdidos. Los servicios estándar siguen liderando el volumen, especialmente para artículos de comercio electrónico de menor valor, donde la sensibilidad al precio supera la urgencia. La competencia ahora se centra en acuerdos de nivel de servicio diferenciados y arquitecturas de recargos dinámicos que ajustan los precios a las garantías de plazos de entrega reales. A medida que las ciudades amplían las zonas de bajas emisiones, los mensajeros exprés utilizan cada vez más vehículos eléctricos de dos ruedas y bicicletas de carga para mantener la penetración urbana.
La prima del servicio exprés depende de la previsibilidad; por ello, las empresas invierten fuertemente en escáneres de reconocimiento óptico de caracteres, clasificadores autónomos y análisis meteorológicos predictivos. Las aplicaciones orientadas al cliente priorizan las notificaciones proactivas de retrasos y la reprogramación de entregas con múltiples opciones, lo que eleva los índices de satisfacción y fomenta la repetición de compras. La rentabilidad del servicio estándar se reduce a medida que se intensifica la guerra de precios; sin embargo, la integración de servicios de valor añadido como la logística inversa y los controles de calidad a domicilio ayuda a proteger los márgenes. Las redes híbridas que utilizan la capacidad exprés de forma cruzada durante las horas valle mantienen los factores de carga y mitigan la volatilidad del coste del combustible.
Por peso del envío: los paquetes pesados condicionan las decisiones de infraestructura
Los paquetes ligeros siguen representando el 55.02 % del valor regional en 2025, pero el segmento de paquetería pesada registrará el mayor aumento de ingresos, con una tasa de crecimiento anual compuesta (TCAC) del 6.83 % entre 2026 y 2031. Dentro de este segmento, los kits de muebles, los repuestos industriales y los insumos agrícolas dominan los manifiestos de envío. Las rutas de paquetería pesada ya representan casi 49.6 000 millones de dólares del tamaño del mercado de mensajería nacional de Asia-Pacífico e impulsarán a los operadores a adoptar furgonetas con plataforma elevadora, clasificación paletizada y transportadores de suelo reforzado. El aumento de las cargas también impulsa el interés en las transferencias de mercancías por ferrocarril para reducir los costes unitarios en distancias superiores a 800 km. La superficie de almacenamiento se ajusta en consecuencia, añadiendo muelles de gran altura libre y plataformas mecanizadas de entrepiso.
Los paquetes de peso medio ocupan un punto intermedio estabilizador, beneficiándose de clasificadores automatizados y embalajes estandarizados que impulsan el rendimiento. La combinación de pesos determina en última instancia el diseño de la red; por lo tanto, los futuros centros integran muelles modulares adaptables a diferentes formatos de paquetería. La supervisión regulatoria de la seguridad laboral se refuerza junto con el crecimiento del volumen, lo que obliga a los transportistas a implementar programas de prueba de exoesqueletos y capacitación integral en tecnología de elevación. Las aseguradoras supervisan de cerca el cumplimiento, y las primas con tarifas preferenciales ahora dependen de registros digitales que verifican el cumplimiento de los protocolos de manipulación segura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo: Los canales C2C se aceleran a través del comercio social
Las transacciones B2C aún generan el 52.78% de los envíos gracias a las infraestructuras de mercado consolidadas y a las redes consolidadas de recogida y entrega. Sin embargo, el impulso del C2C cobra fuerza a medida que proliferan las aplicaciones de comercio social y reventa en el Sudeste Asiático. Los volúmenes C2C se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 6.74% entre 2026 y 2031, impulsados por las etiquetas de recogida in situ basadas en aplicaciones, las entregas verificadas mediante autoservicio y los microseguros para artículos individuales de alto valor. Los operadores se diferencian al ofrecer embalaje a demanda, cobro en efectivo y comprobante de estado grabado en video en el momento de la recogida. La industria de mensajería nacional de Asia-Pacífico recurre cada vez más al mapeo predictivo de densidad para ubicar agentes itinerantes cerca de puntos de acceso para intercambios entre pares.
Los flujos B2B conservan su importancia estructural para la optimización de los transportes de línea, ya que los envíos paletizados estabilizan la utilización del centro de distribución. El intercambio electrónico de datos y la integración de API con las suites de planificación de recursos empresariales agilizan aún más la documentación, reduciendo las tasas de error y los gastos generales de gestión de disputas. La combinación de tres modelos mitiga la dependencia de un único pilar de ingresos, a la vez que maximiza la carga de camiones mediante transportes de retorno multisegmento.
Análisis geográfico
El dominio de China se basa en una densidad de paquetería sin precedentes, con una cuota del 58.41 % en 2025, una clasificación automatizada avanzada y amplias extensiones ferroviarias de alta velocidad. El volumen anual de paquetería nacional superó los 120 000 millones en 2024. Aglomeraciones urbanas como el delta del río Yangtsé logran un cumplimiento rutinario al día siguiente, incluso para paquetes pesados, gracias a que los trenes nocturnos consolidados abastecen los centros de distribución regionales al amanecer. Los incentivos gubernamentales para los pagos digitales y la agresiva implementación del 5G mantienen altas las tasas de conversión de clientes, aunque el aumento de los costes laborales y las estrictas políticas medioambientales impulsan la inversión en robótica y flotas eléctricas.
India constituye el motor de crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) prevista del 10.37 % entre 2026 y 2031. Las vías de pago digitales impulsadas por el gobierno y las reformas logísticas, como el Impuesto sobre Bienes y Servicios, unifican los regímenes fiscales estatales fragmentados, facilitando la movilidad interestatal. La expansión rural depende de la entrega eficiente en bicicleta y de las taquillas comunitarias de paquetería. Se prevé que el tamaño del mercado de mensajería nacional de Asia-Pacífico, generado solo por India, supere los 35.2 000 millones de dólares para 2031. Sin embargo, la inaccesibilidad en la última milla durante la temporada de monzones y la irregularidad de las carreteras siguen siendo obstáculos, lo que impulsa a los transportistas hacia soluciones multimodales, como las barcazas fluviales en los estados del este.
Japón y Australia son ejemplos de mercados maduros pero de alta calidad. Las altas expectativas de los consumidores normalizan los compromisos de entrega en el mismo día e impulsan la experimentación con cápsulas autónomas en proyectos piloto supervisados por el ministerio. La escasez de mano de obra cataliza la automatización de los almacenes, mientras que las estrictas leyes de privacidad de datos configuran la arquitectura de los sistemas informáticos. El Sudeste Asiático (Indonesia, Tailandia, Vietnam y Filipinas) contribuye a la aceleración de los volúmenes gracias a la digitalización del consumidor y al crecimiento de la manufactura impulsado por la inversión extranjera directa. Persisten las deficiencias de infraestructura, pero festivales emblemáticos de comercio electrónico como Double-Twelve siguen batiendo récords de entrega en un solo día. Una cobertura eficaz requiere estrategias específicas para cada país, soporte lingüístico localizado y capacidades ágiles de gestión de tarifas.
Panorama competitivo
El mercado de servicios de mensajería nacional en Asia-Pacífico está experimentando una transformación significativa gracias a diversas iniciativas estratégicas de las principales empresas. Las empresas se centran cada vez más en la innovación tecnológica, en particular en sistemas de clasificación automatizados, robots de reparto y optimización de rutas basada en IA para mejorar la eficiencia operativa.
La agilidad operativa se está logrando mediante el establecimiento de microcentros logísticos, la expansión de las redes de entrega y la adopción de modelos de entrega flexibles, incluyendo opciones de entrega en el mismo día y al día siguiente. Las alianzas estratégicas, especialmente entre empresas de mensajería y plataformas de comercio electrónico, se han convertido en una tendencia crucial para ampliar el alcance del mercado y mejorar las capacidades de entrega de última milla.
Los líderes del mercado también están siguiendo estrategias de expansión agresivas a través del desarrollo de nuevos parques logísticos, centros de clasificación e instalaciones transfronterizas, al tiempo que invierten simultáneamente en soluciones de entrega sustentables, incluidos vehículos eléctricos y alternativas de embalaje ecológico.
Líderes de la industria de mensajería nacional en Asia Pacífico
correo Chino
SF Express (KEX-SF)
SG Holdings Co., Ltd.
Shanghai YTO Express (Logística) Co., Ltd.
Yamato Holdings Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2024: DHL Group invirtió USD 25 millones para ampliar su centro de Bijwasan, Delhi, aumentando la capacidad de clasificación en un 40% y añadiendo cámaras frigoríficas con certificación GDP.
- Noviembre de 2024: FedEx amplió su red International Connect Plus a China, Hong Kong y Japón, garantizando entregas en 2 a 3 días a más de 220 países con API de despacho mejoradas.
- Octubre de 2024: Japan Post Holdings destinó 150 millones de dólares para la optimización de rutas impulsada por IA y clasificadores automatizados en 50 instalaciones.
- Septiembre de 2024: CJ Logistics completó la compra de Kerry Express Tailandia por USD 180 millones, agregando 2,500 puntos de servicio nacionales e integrando el seguimiento de última milla a su aplicación panasiática.
Alcance del informe sobre el mercado de mensajería nacional de Asia Pacífico
Los envíos exprés y no exprés se segmentan por velocidad de entrega. Los envíos de gran volumen, ligero y mediano volumen se segmentan por peso del envío. Los envíos de comercio electrónico, servicios financieros (BFSI), atención médica, manufactura, industria primaria, comercio mayorista y minorista (presencial) y otros se segmentan por sector de usuario final. Los envíos de empresa a empresa (B2B), de empresa a consumidor (B2C) y de consumidor a consumidor (C2C) se segmentan por modelo. Los envíos de Australia, China, India, Indonesia, Japón, Malasia, Pakistán, Filipinas, Tailandia y Vietnam se segmentan por país.| Express |
| No expreso |
| Envíos pesados |
| Envíos livianos |
| Envíos de peso medio |
| Comercio Electrónico |
| Servicios financieros (BFSI) |
| Sector Sanitario |
| Manufactura |
| Industria primaria |
| Comercio mayorista y minorista (fuera de línea) |
| Otros |
| Negocio a Negocio (B2B) |
| Empresa a consumidor (B2C) |
| De consumidor a consumidor (C2C) |
| Australia |
| China |
| India |
| Indonesia |
| Japan |
| Malaysia |
| Pakistan |
| Philippines |
| Thailand |
| Vietnam |
| Resto de Asia-Pacífico |
| Velocidad de entrega | Express |
| No expreso | |
| Peso de envío | Envíos pesados |
| Envíos livianos | |
| Envíos de peso medio | |
| Industria del usuario final | Comercio Electrónico |
| Servicios financieros (BFSI) | |
| Sector Sanitario | |
| Manufactura | |
| Industria primaria | |
| Comercio mayorista y minorista (fuera de línea) | |
| Otros | |
| Modelo | Negocio a Negocio (B2B) |
| Empresa a consumidor (B2C) | |
| De consumidor a consumidor (C2C) | |
| País | Australia |
| China | |
| India | |
| Indonesia | |
| Japan | |
| Malaysia | |
| Pakistan | |
| Philippines | |
| Thailand | |
| Vietnam | |
| Resto de Asia-Pacífico |
Definición de mercado
- Courier, expreso y paquetería - Los servicios de mensajería, mensajería urgente y paquetería, a menudo denominados mercado CEP, se refieren a los proveedores de servicios postales y de logística que se especializan en el transporte de mercancías pequeñas (paquetes/paquetes). Captura el tamaño general del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes/paquetes que pesan menos de 70 kg/154 lb, (2) paquetes de clientes comerciales, a saber. Business-to-Business (B2B) y Business-to-Consumer (B2C), así como paquetes para clientes privados (C2C), (3) servicios de entrega de paquetes no exprés (Estándar y Diferido), así como servicios de entrega de paquetes exprés (Día -Definite-Express y Time-Definite-Express), (4) envíos nacionales e internacionales.
- Demografía - Para analizar la demanda total del mercado direccionable, se han estudiado y presentado pronósticos y crecimiento de la población en esta tendencia de la industria. Representa la distribución de la población en categorías como género (masculino/femenino), área de desarrollo (urbana/rural), ciudades principales, entre otros parámetros clave como la densidad de población y el gasto de consumo final (crecimiento y porcentaje del PIB). Estos datos se han utilizado para evaluar las fluctuaciones en la demanda y el gasto de consumo, y los principales puntos críticos (ciudades) de demanda potencial.
- Mercado nacional de mensajería El mercado de mensajería nacional se refiere a los envíos CEP cuyo origen y destino se encuentran dentro de los límites geográficos estudiados (país o región, según el alcance del informe). Captura el tamaño del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes con un peso inferior a 70 kg/154 lb, incluyendo envíos ligeros, medianos y pesados; (2) los paquetes para clientes comerciales (B2B y B2C), así como los paquetes para clientes particulares (C2C); (3) los servicios de entrega de paquetes no exprés (estándar y diferido), así como los servicios de entrega exprés (exprés con día y hora definidos).
- Comercio Electrónico - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los minoristas electrónicos, a través del canal de ventas en línea, en servicios de mensajería, expreso y paquetería (CEP). El alcance incluye (i) la cadena de suministro de los pedidos de los clientes en línea de una empresa que se cumplen, (ii) el proceso de llevar un producto desde el punto de fabricación hasta el punto en el que se entrega a los consumidores. Implica la gestión del inventario (tanto diferido como crítico), envío y distribución.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, el valor total del comercio, los principales productos/grupos de productos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe) se han analizado junto con el impacto de la principal infraestructura comercial/logística. inversiones y entorno regulatorio.
- Servicios financieros (BFSI) - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los actores de BFSI, en servicios de mensajería, expreso y paquetería (CEP). CEP es importante para la industria de servicios financieros en el envío de documentos y archivos confidenciales. Los establecimientos de este sector se dedican a (i) transacciones financieras (es decir, transacciones que implican la creación, liquidación o cambio de propiedad de activos financieros) o a facilitar transacciones financieras, (ii) intermediación financiera, (iii) agrupación de riesgo mediante la suscripción de anualidades y seguros, (iv) proporcionando servicios especializados que faciliten o apoyen la intermediación financiera, seguros y programas de beneficios para empleados, y (v) control monetario: las autoridades monetarias.
- Precio del combustible - Los aumentos en el precio del combustible pueden causar retrasos y perturbaciones para los proveedores de servicios logísticos (LSP), mientras que las caídas en los mismos pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones del precio del combustible se han estudiado durante el período objeto de examen y se han presentado junto con las causas y los impactos en el mercado.
- Distribución del PIB por actividad económica - El producto interno bruto nominal y la distribución del mismo en los principales sectores económicos de la geografía estudiada (país o región según el alcance del informe) se han estudiado y presentado en esta tendencia de la industria. Como el PIB está relacionado positivamente con la rentabilidad y el crecimiento de la industria de la logística, estos datos se han utilizado junto con las tablas de insumo-producto/tablas de oferta-uso para analizar los principales sectores potenciales que contribuyen a la demanda de logística.
- Crecimiento del PIB por actividad económica - En esta tendencia de la industria se ha presentado el crecimiento del Producto Interno Bruto Nominal en los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe). Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- Sector Sanitario - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los actores de la atención médica (hospitales, clínicas, centros médicos), en servicios de mensajería, expreso y paquetería (CEP). El alcance incluye los servicios de CEP involucrados en el movimiento diferido y crítico de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, máscaras, jeringas y equipos). Los establecimientos de este sector (i) incluyen los que brindan atención médica exclusivamente (ii) brindan servicios por parte de profesionales capacitados (iii) involucran procesos, incluida la mano de obra de profesionales de la salud con la experiencia necesaria (iv) se definen con base en el título educativo obtenido por los profesionales incluidos en la industria.
- La inflación - En esta tendencia de la industria se han presentado variaciones tanto en la inflación de precios mayoristas (cambio interanual en el índice de precios al productor) como en la inflación de precios al consumidor. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el buen funcionamiento de la cadena de suministro, impactando directamente los componentes de los costos operativos de logística, por ejemplo, precios de neumáticos, salarios y beneficios de los conductores, precios de energía/combustible, costos de mantenimiento, cargos de peaje, alquileres de almacenamiento, corretaje de aduanas, tarifas de envío, tarifas de mensajería, etc., lo que afecta al mercado general de transporte y logística.
- Infraestructura - Dado que la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentada frente a no pavimentada), la distribución de la longitud de las carreteras según la clasificación de las carreteras (autopistas frente a carreteras frente a otras carreteras), la longitud del ferrocarril, el volumen de contenedores manejados por los principales puertos y el tonelaje manejado por los principales aeropuertos se han analizado y presentado en esta tendencia de la industria.
- Mercado de servicios expresos internacionales El mercado de servicios exprés internacionales se refiere a los envíos CEP cuyo origen o destino no se encuentra dentro de los límites geográficos estudiados (país o región, según el alcance del informe). Captura el tamaño del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes con un peso inferior a 70 kg/154 lb, incluyendo envíos ligeros, medianos y pesados; (ii) los envíos interregionales e intrarregionales.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias se han presentado en forma de puntos de datos (series temporales o últimos puntos de datos disponibles) junto con un análisis del parámetro en forma de comentarios concisos relevantes para el mercado, para la geografía estudiada (país o región según el alcance del informe). ).
- Movimientos estratégicos clave La acción que una empresa realiza para diferenciarse de su competencia o que se utiliza como estrategia general se denomina Movimiento Estratégico Clave (MCE). Esto incluye (1) Acuerdos (2) Expansiones (3) Reestructuración Financiera (4) Fusiones y Adquisiciones (5) Alianzas y (6) Innovaciones de Productos. Se ha seleccionado a los principales actores del mercado (Proveedores de Servicios Logísticos, PSL), y sus MCE se han estudiado y presentado en esta sección.
- Desempeño Logístico - El desempeño y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, lo que hace que los países compitan globalmente. El desempeño de la logística está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en todo el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño de la logística de la geografía estudiada (país/región según el alcance del informe) ha sido analizado y presentado durante el período objeto de examen.
- Manufactura - Este segmento de la industria del usuario final captura el gasto de logística externa (subcontratada) incurrido por los actores de la industria manufacturera (incluida la alta tecnología/tecnología), en servicios de mensajería, expreso y paquetería (CEP). Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de productos terminados a los distribuidores o clientes finales y almacenando y suministrando las materias primas a los clientes para la fabricación justo a tiempo. .
- Otros usuarios finales - El segmento de otros usuarios finales captura los gastos de logística externos (subcontratados) incurridos por la construcción, bienes raíces, servicios educativos y servicios profesionales (administrativos, gestión de residuos, legales, arquitectónicos, ingeniería, diseño, consultoría, investigación y desarrollo científico) en Courier. Servicios Express y Paquetería (CEP). Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y documentos críticos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso necesario y el envío de documentos y archivos confidenciales.
- Industria primaria - Este segmento de la industria del usuario final captura el gasto logístico externo (subcontratado) incurrido por los actores de AFF (Agricultura, Pesca y Silvicultura) y la industria de extracción (Petróleo y gas, Canteras y Minería) en servicios de mensajería, exprés y paquetería (CEP). Los actores del usuario final considerados son los establecimientos (i) que se dedican principalmente al cultivo de cosechas, la cría de animales, la cosecha de madera, la cosecha de peces y otros animales de sus hábitats naturales y la prestación de actividades de apoyo relacionadas; (ii) que extraen sólidos minerales naturales, como carbón y menas; minerales líquidos, como petróleo crudo; y gases, como gas natural. En este sentido, los proveedores de servicios logísticos (LSP) (i) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manipulación, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) de los fabricantes o proveedores a los productores y el flujo fluido de la producción (productos, agrobienes) a los distribuidores/consumidores; (ii) Abarcan todas las fases, desde la fase inicial hasta la fase final, y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural, y productos refinados/procesados de un lugar a otro. Esto incluye la logística, tanto con control de temperatura como sin control de temperatura, según sea necesario según la vida útil de los bienes transportados o almacenados.
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir. el precio de venta promedio recibido por su producción durante un período de tiempo. El cambio anual (YoY) del índice de precios al productor se informa como inflación de precios mayoristas en la tendencia de la industria "Inflación". Dado que el WPI captura los movimientos dinámicos de precios de la manera más completa, es ampliamente utilizado por gobiernos, bancos, industria y círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de los precios al consumidor para comprender mejor el entorno inflacionario.
- Ingresos segmentarios - Los ingresos segmentarios se han triangulado o calculado y presentado para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de mensajería, mensajería urgente y paquetería (CEP) obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de parámetros importantes como finanzas, cartera de servicios, fuerza de los empleados, tamaño de la flota, inversiones, número de países presentes, principales economías de interés, etc., que han sido informados por la empresa en sus informes anuales. Página web. Para las empresas que tienen escasa información financiera, se ha recurrido a bases de datos pagas como D&B Hoovers y Dow Jones Factiva, que se han verificado a través de interacciones entre la industria y los expertos.
- PIB del sector transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tiene una relación directa con el tamaño del mercado de transporte y logística. Por lo tanto, esta variable se ha estudiado y presentado durante el período objeto de examen, en términos de valor (USD) y como porcentaje del PIB total, en esta tendencia de la industria. Los datos han sido respaldados por comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mejora de la conectividad a Internet y el auge de la penetración de los teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han dado lugar a un crecimiento fenomenal en el mercado del comercio electrónico a nivel mundial. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que genera un aumento en la demanda de servicios de logística, especialmente servicios de cumplimiento de comercio electrónico. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor bruto de la mercancía (GMV), el crecimiento histórico y proyectado, la desintegración de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe).
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas a la fábrica y el transporte de productos manufacturados a los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interrelacionadas y son críticas para una cadena de suministro fluida. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor agregado bruto (VAB), la división del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período objeto de examen.
- Comercio mayorista y minorista (fuera de línea) - Este segmento de la industria de usuarios finales captura los gastos de logística externa (subcontratada) incurridos por los mayoristas y minoristas, a través del canal de ventas fuera de línea, en servicios de mensajería, expreso y paquetería (CEP). Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y a la prestación de servicios accesorios a la venta de mercancías. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y productos terminados desde las casas de producción hasta los distribuidores y, finalmente, hasta el cliente final, cubriendo actividades como abastecimiento de materiales, transporte, cumplimiento de pedidos, almacenamiento, previsión de la demanda, gestión de inventarios, etc.
| Palabra clave | Definición |
|---|---|
| Eje de carga | La carga por eje se refiere a la carga total (peso) que soporta la carretera a través de las ruedas conectadas a un eje determinado. En todo el mundo, existen sistemas para garantizar la monitorización de la carga por eje, donde superar los límites definidos por la autoridad reguladora competente puede conllevar sanciones o multas. En el transporte de mercancías por carretera, esto puede ser un factor determinante de los costes, ya que conocer los límites de carga por eje permite (i) optimizar la carga del vehículo para maximizar las ganancias (ii) evitar excederlos y, por consiguiente, las posibles multas asociadas (iii) evitar el desgaste del vehículo (iv) evitar daños al pavimento que resulten en costes públicos de mantenimiento y reparación considerables (v) lograr un mejor tiempo de respuesta. |
| Recorrido de regreso | Backhaul es el movimiento de regreso de un vehículo de transporte desde su destino original hasta su punto de partida original, y puede incluir cargas de camión completas, parciales o vacías (todo o parte del camino) dependiendo de la visibilidad del ecosistema de carga local. En este sentido, el transporte de contenedores vacíos hasta el punto de origen, conocido como deadheading, también es un factor importante, considerando la escasez de suministro/contenedores en todas las geografías, lo que resulta en un aumento de costos y un logro potencial de ganancias insuficiente. Generalmente, los transportistas ofrecen descuentos en el transporte de regreso, para asegurar el flete para el viaje. |
| Conocimiento de embarque (BOL) | Un conocimiento de embarque es un documento contractual legal emitido por un transportista a un expedidor para acusar recibo de su carga y constituye prueba del contrato de transporte entre ambas partes. En términos generales, detalla (i) el tipo, la cantidad y otras especificaciones de las mercancías transportadas; (ii) el destino y los términos y condiciones del envío; (iii) el transportista y los conductores con toda la información necesaria para procesar el envío, que puede utilizarse para fines de seguro y despacho de aduanas; (iv) la garantía de que el envío está libre de daños y listo para ser enviado al destinatario. En este sentido, un conocimiento de embarque interno (HBL) es un documento emitido por un transitario o un transportista común sin buques (NVOCC) para acusar recibo de los artículos para su envío (a un expedidor). Si se trata de envíos de varios expedidores, podría utilizarse un conocimiento de embarque maestro (MBL), que es una versión consolidada del mismo para todos los envíos gestionados por el transportista (a un destino común) y que puede ser emitido por el transportista al transitario o al expedidor (según quién reserve el transporte). |
| Aprovisionamiento de combustible | El bunkering es el proceso de suministrar combustible para impulsar el sistema de propulsión de un barco. Incluye la logística de carga y distribución del combustible entre los tanques disponibles a bordo. En este sentido, (i) el combustible búnker es técnicamente cualquier tipo de fueloil utilizado a bordo de los buques. Recibe su nombre de los contenedores en los barcos y en los puertos en los que se almacena; en la época del vapor eran depósitos de carbón pero ahora son tanques de combustible-búnker, (ii) Bunker se refiere a los espacios (Tanque) a bordo de un buque para almacenar combustible, (iii) Comerciante de búnker se refiere a una persona que comercia con bunker (combustible), (iv) la llamada de bunkering se realiza cuando un buque de carga ancla o atraca en un puerto para recibir combustible o suministros, (v) el servicio de bunkering es el suministro de una calidad y cantidad solicitada de bunker a un buque. El abastecimiento de combustible es importante desde el punto de vista de las tarifas de flete aplicables al transportista, ya que las líneas navieras aplican la contribución de combustible (BUC), el factor de ajuste de combustible (FAF) y el factor de ajuste de combustible (BAF) para compensar el efecto de las fluctuaciones en el costo del combustible. . |
| Cabotaje | Transporte mediante vehículo matriculado en un país, realizado en el territorio nacional de otro país. La ley de cabotaje puede restringir el tráfico de carga nacional para que se transporte en sus propios vehículos registrados a nivel nacional y, a veces, construidos y con tripulación, aunque las regulaciones varían según las industrias/grupos de productos básicos/países y, a veces, especifican el porcentaje máximo permitido de cabotaje que puede ser atendido por una flota registrada en el extranjero. |
| comercio electrónico | El comercio colaborativo (también conocido como comercio electrónico) (i) describe las interacciones comerciales habilitadas electrónicamente entre el personal interno de una empresa, sus socios comerciales y sus clientes en toda una comunidad comercial (sector, segmento industrial, cadena de suministro o segmento de la cadena de suministro); (ii) consiste en la optimización de los canales de suministro y distribución para capitalizar la economía global mediante el uso eficiente de las nuevas tecnologías. Entre las ventajas del comercio electrónico, por mencionar algunas, se incluyen (i) la maximización de la eficiencia y la rentabilidad de la organización; (ii) la integración de la tecnología con los canales físicos para que las empresas colaboren; (iii) un mayor intercambio de información, como inventario y especificaciones de productos, utilizando la web como intermediario; (iv) una mayor competitividad al llegar a un público más amplio. Ejemplos de comercio electrónico, también conocido como comercio entre pares, incluyen (i) empresas que permiten a los consumidores alquilar productos entre sí, o mercados como Meta (anteriormente Facebook) Marketplace, que permiten la venta de productos usados; (ii) DoorDash se asoció con numerosas marcas nacionales, como McDonald's y Chipotle, para ofrecer servicio de entrega de comida rápida, basando su modelo de negocio en el comercio electrónico. Desde entonces han ampliado su servicio de entrega desde restaurantes a minoristas e incluso ofrecen "flotas" de conductores a empresas. |
| Mensajería | Una empresa/empresa que entrega paquetes/paquetes/envíos (hasta 70 kg), incluido un servicio rápido de recogida y entrega puerta a puerta de bienes o documentos, a nivel nacional o internacional, mediante contrato comercial. Ejemplo, DHL Group, FedEx, United Parcel Service of America, Inc., USPS, International Distributions Services, J&T Express, SF Express, entre varios otros. |
| Cross docking | El cross-docking es una práctica en la gestión logística que incluye la descarga de los vehículos de entrega entrantes y la carga de los materiales directamente en los vehículos de entrega salientes, omitiendo las prácticas logísticas tradicionales de almacén y ahorrando tiempo y dinero. Requiere una estrecha sincronización de los movimientos de entrada y salida. Es muy significativo en la reducción de costos relacionados con el almacenamiento (y los servicios de valor agregado asociados). |
| Comercio transfronterizo | Transporte internacional entre dos países diferentes realizado por un vehículo matriculado en un tercer país. Un tercer país es un país distinto del país de carga/embarque y del país de descarga/desembarque. La ley de comercio cruzado puede restringir el tráfico de carga internacional que debe ser transportado por vehículos registrados en el país respectivo y, a veces, vehículos construidos y tripulados, aunque las regulaciones varían según las industrias/grupos de productos básicos/países y, a veces, especifican el porcentaje máximo permitido de comercio cruzado que puede ser atendido por vehículos registrados en el extranjero. flota. |
| Despacho de aduana | El proceso de declaración y despacho de cargas a través de la aduana. Incluye los procedimientos involucrados en la liberación de la carga por parte de la Aduana a través de formalidades designadas, como la presentación de la licencia/permiso de importación, el pago de derechos de importación y otros documentos requeridos por la naturaleza de la carga. En este sentido, un agente aduanal es una persona o empresa autorizada por el departamento respectivo del país para actuar en nombre de importadores y exportadores de carga. |
| Mercancías peligrosas | Las mercancías peligrosas (o materiales peligrosos o HAZMAT) incluyen líquidos/sólidos inflamables, gases (comprimidos, licuados, disueltos a presión), corrosivos, sustancias oxidantes, sustancias y artículos explosivos, sustancias que en contacto con el agua emiten gases inflamables, peróxidos orgánicos, sustancias tóxicas. sustancias, sustancias infecciosas, materiales radiactivos, mercancías y artículos peligrosos diversos. |
| Entrega primera milla | La entrega de primera milla se refiere a (i) la primera etapa del transporte de carga/envío/carga/mensajería (ii) el transporte de mercancías desde las instalaciones o almacén de un comerciante hasta el siguiente centro/almacén/centro logístico desde donde se reenvían las mercancías (iii) el envío de mercancías desde los centros de distribución locales a las tiendas (para minoristas) (iv) el transporte de productos terminados desde una planta o fábrica a un centro de distribución (para fabricantes), (v) la recogida de mercancías del hogar o tienda del cliente final seguida del traslado a un almacén o ubicación de almacenamiento (empresas de mudanzas y embalajes), (vi) el proceso en el que las mercancías se recogen de un minorista y luego se transfieren a proveedores de logística externos o proveedores de servicios de mensajería para ser entregadas al consumidor final (comercio electrónico). Una vez que el paquete llega al siguiente almacén o al centro de mensajería, se clasifica y se transporta hasta llegar a la puerta del cliente. Por ejemplo, si se elige UPS como servicio de mensajería, la entrega de primera milla será la del producto que se entrega desde el almacén del fabricante o minorista hasta el almacén o centro logístico de UPS. |
| Entrega de última milla | La entrega de última milla se refiere al último paso del proceso de entrega cuando un paquete se traslada desde un centro de transporte (almacén o centro de distribución o centro logístico) hasta su destino final, que generalmente es una residencia personal/tienda minorista/negocio, o casillero de paquetes. Representa aproximadamente la mitad del costo total involucrado en todo el proceso de entrega de primera, media y última milla, aunque puede variar de un envío a otro, según el producto, el modelo de negocio y factores similares. |
| Viaje rutinario | Un Milk Run es un método de entrega que se utiliza para transportar cargas mixtas de varios proveedores a un cliente, utilizando principios de gestión ajustada aplicados a la logística. En lugar de que cada proveedor envíe un camión cada semana para satisfacer las necesidades de un cliente, un camión (o vehículo) visita a los proveedores para recoger las cargas para ese cliente. Este método de transporte debe su nombre a la práctica de la industria láctea, donde un camión cisterna solía recoger leche de varias granjas lecheras para entregarla a una empresa procesadora de leche. Una carrera de leche puede ser una forma más eficiente de manejar la logística, pero requiere una planificación adecuada. Si la ruta involucra productos de diferentes compañías, es necesario un acuerdo sobre costos compartidos y otros aspectos del acuerdo de entrega cooperativa. Una vez que el grupo resuelva estos problemas, este método de entrega puede ahorrar tiempo y dinero a todos al aunar costos y recursos operativos. |
| Consolidación multinacional | La consolidación multipaís (MCC) es una solución rentable que consolida la carga de diferentes países de origen para construir cargas de contenedor completo (FCL). MCC es más adecuado para empresas que importan volúmenes ligeros de bienes de varios países pero que desean aprovechar las tarifas de flete FCL más económicas. Además del costo, algunas de las otras ventajas incluyen (i) flexibilidad para elegir proveedores de una gama más amplia de países de origen sin preocuparse por la logística hasta el destino final desde cada origen, (ii) capacidad de elegir los proveedores más adecuados de muchos países diferentes para las operaciones comerciales de uno. El aumento de las opciones de abastecimiento por parte de MCC proporciona el tipo de flexibilidad necesaria en los mercados globales competitivos. |
| Q-comercio | El Q-commerce, también conocido como comercio rápido, es un tipo de comercio electrónico donde se hace hincapié en las entregas rápidas, normalmente en menos de una hora. Las empresas que brindan servicios Q-Commerce pueden tener un modelo integrado verticalmente o pueden estar utilizando plataformas de entrega de terceros (logística subcontratada). Tiene ventajas como (i) PVU competitiva, (ii) potencial para obtener mayores márgenes de beneficio, (iii) mejor experiencia del cliente, (iv) disponibilidad garantizada de productos, (v) trazabilidad y (vi) escalabilidad. |
| Logística inversa | La logística inversa es un tipo de gestión de la cadena de suministro que traslada los productos de los clientes a los vendedores o fabricantes y puede implicar principios de economía circular (3R), a saber. reciclar, reutilizar (reutilizar, revender), reducir o reparar. En este sentido, el comercio inverso (o recomercio) es la venta de artículos de propiedad anterior a través de mercados/canales de distribución físicos o en línea a compradores que los reutilizan, reciclan o revenden. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera parte del precio y el precio de venta promedio (ASP) varía durante el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




