

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 22.48 mil millones |
| Tamaño del mercado (2031) | USD 34.89 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.71% CAGR |
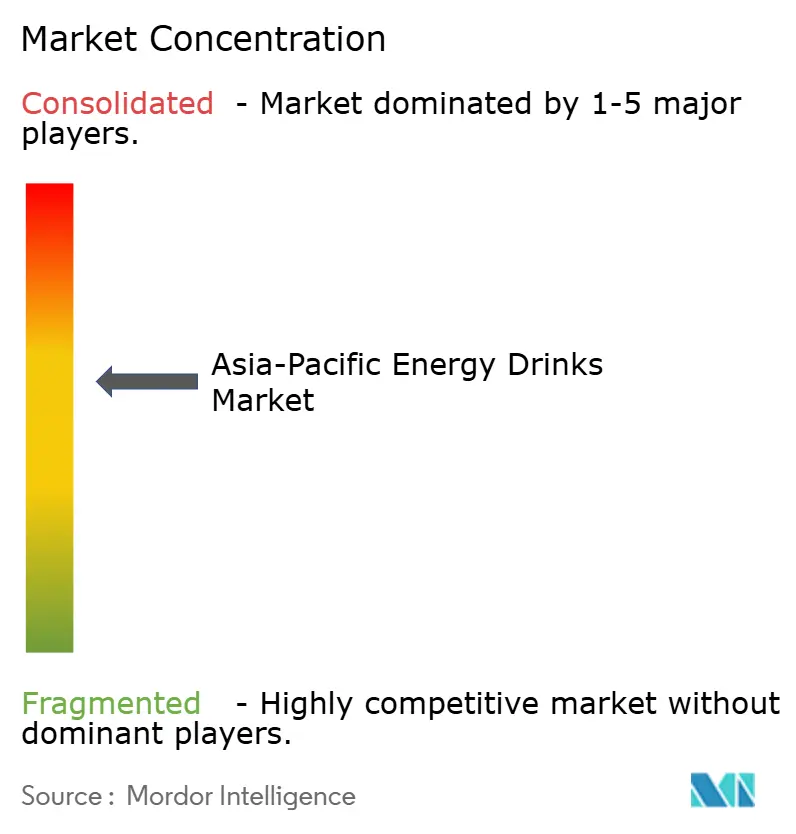
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
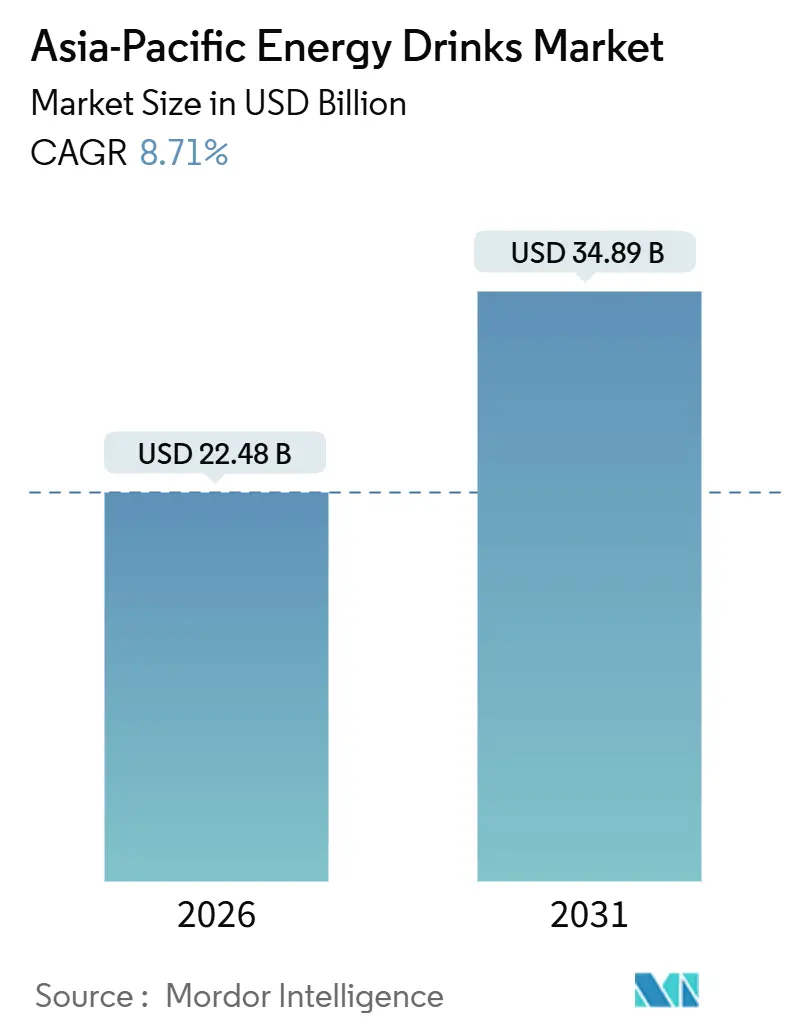
Análisis del mercado de bebidas energéticas de Asia-Pacífico por Mordor Intelligence
El mercado de bebidas energéticas de Asia-Pacífico se valoró en 22.48 millones de dólares en 2026 y se proyecta que alcance los 34.89 millones de dólares para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.71 %. El tamaño actual del mercado y el crecimiento previsto confirman que la demanda de productos estimulantes prácticos está aumentando, incluso cuando el consumo per cápita se mantiene muy por debajo de los niveles norteamericanos. La rápida urbanización, el creciente número de menores de 35 años y la expansión de la cultura de los gimnasios y los deportes electrónicos están acortando los horarios de las comidas y alargando las horas de actividad, lo que inclina la oferta de bebidas hacia las latas individuales que ofrecen un estado de alerta instantáneo sin necesidad de preparación. Los límites regulatorios sobre la cafeína están orientando las formulaciones hacia fuentes botánicas o sintéticas, mientras que los mandatos de sostenibilidad están impulsando los envases hacia el aluminio con alto contenido reciclado. La intensidad competitiva es moderada porque la escala multinacional se encuentra con líderes locales consolidados que ofrecen una funcionalidad comparable a precios más bajos, creando un mercado equilibrado donde la innovación, y no solo el precio, determina las ganancias de participación. La inflación de los costos de los insumos, en particular del café taurina y robusta, está acelerando los ciclos de reformulación, pero también recompensando a las empresas integradas verticalmente que controlan tanto la I+D como la adquisición de materias primas.
Conclusiones clave del informe
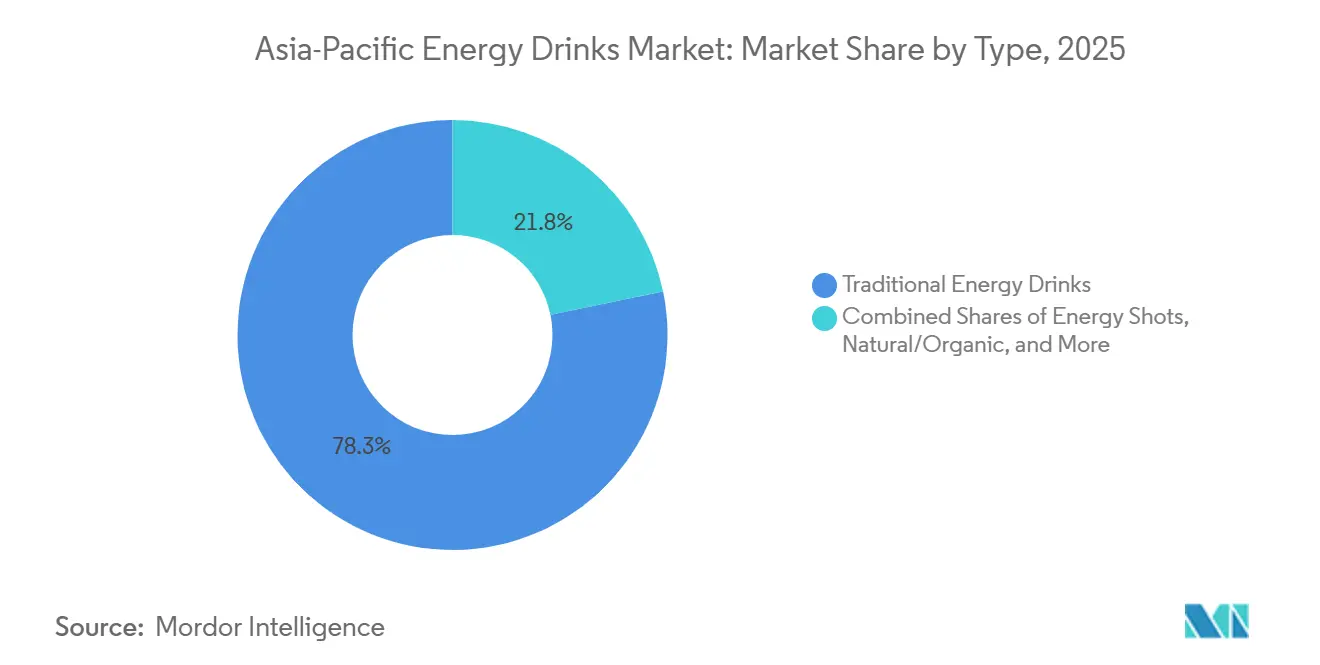
- Por tipo de producto, las bebidas energéticas tradicionales lideraron con el 78.25 % de la participación de mercado de bebidas energéticas en Asia-Pacífico en 2025, mientras que las variantes naturales y orgánicas se expandirán a una CAGR del 9.57 % hasta 2031.
- Por embalaje, las botellas de PET representaron el 41.24% del tamaño del mercado de bebidas energéticas de Asia-Pacífico en 2025 y las latas de metal están avanzando a una CAGR del 10.02% hasta 2031.
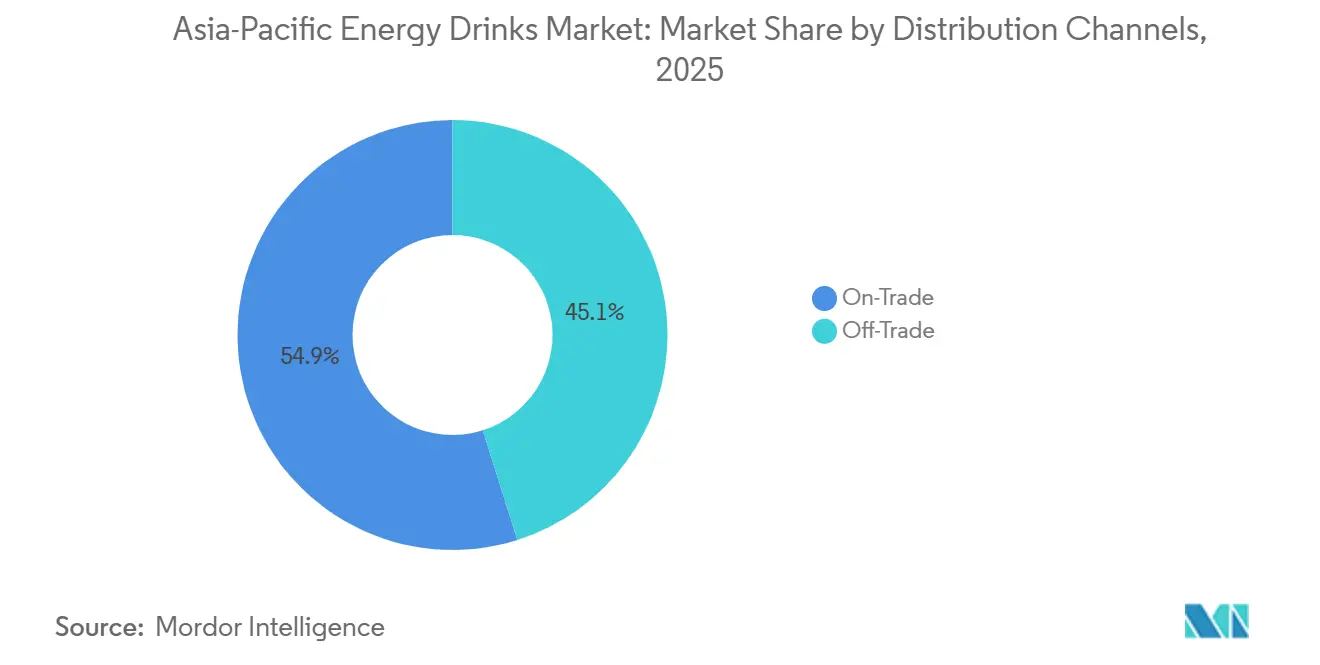
- Por canal de distribución, el off-trade representó el 45.12% de la participación de mercado de bebidas energéticas en Asia-Pacífico en 2025, mientras que se espera que el on-trade registre una CAGR del 9.82% hasta 2031.
- Por geografía, China contribuyó con el 41.18% de los ingresos en 2025 y se prevé que India registre la CAGR más rápida, del 10.11%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de bebidas energéticas en Asia-Pacífico
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Urbanización rápida y estilos de vida ajetreados | + 1.8% | China, India, Indonesia, Vietnam; corredores de metro en la ASEAN | Mediano plazo (2–4 años) |
| Gran población joven con un alto nivel de actividad física y juegos | + 1.5% | India, Filipinas, Indonesia y Corea del Sur: centros de juego | Corto plazo (≤2 años) |
| Cambie a variantes más saludables como opciones bajas en azúcar, naturales y orgánicas. | + 1.2% | Australia, Japón, China urbana; propagación a Singapur y Hong Kong | Largo plazo (≥4 años) |
| Comercio electrónico y expansión del comercio minorista moderno | + 1.0% | India, China, Sudeste Asiático; comercio rápido en ciudades de segundo nivel | Corto plazo (≤2 años) |
| Innovación de productos en sabores, beneficios funcionales y empaques | + 0.9% | Global; adopción temprana en Japón, Australia y Corea del Sur | Mediano plazo (2–4 años) |
| El aumento de los ingresos disponibles permite la compra de bebidas premium y funcionales | + 0.8% | China, India, clase media de la ASEAN; centros urbanos | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Urbanización rápida y estilos de vida ajetreados
La urbanización en la región de Asia-Pacífico está transformando las rutinas diarias, impulsando una preferencia por formatos energéticos para llevar. Para 2024, más del 65 % de la población de China vivía en áreas urbanas, mientras que las regiones metropolitanas de la India experimentaron un aumento anual de 10 millones de residentes, según ONU-Hábitat [1] Fuente: ONU-Hábitat, “Tendencias de urbanización en Asia-Pacífico 2024”, un.org . Estas tendencias han extendido los desplazamientos promedio y reducido el tiempo para las comidas sentados. En consecuencia, la demanda de latas y botellas monodosis que ofrecen un rápido aporte de cafeína se ha disparado, proporcionando una ventaja significativa sobre el café o té tradicional. La estrategia de distribución de Eastroc destaca este cambio: la empresa colocó latas de 250 ml en 3.6 millones de tiendas de conveniencia y quioscos, captando compras impulsivas de trabajadores de fábricas, repartidores y oficinistas que a menudo carecen de acceso a máquinas de espresso. Esta tendencia también beneficia a los canales de consumo en establecimientos. En Corea del Sur, los cibercafés y los gimnasios abiertos las 24 horas en Singapur ahora ofrecen bebidas energéticas como opción de hidratación habitual, integrándolas en sesiones de ejercicio prolongadas. Sin embargo, la urbanización también ha generado volatilidad en los ingresos. Los trabajadores independientes y los que trabajan por turnos, afectados por estas fluctuaciones, optan por productos energéticos asequibles en lugar de cafés de alta gama. Esto ha mantenido la demanda de productos con precios inferiores a 1 dólar, un segmento donde muchas marcas multinacionales enfrentan dificultades de rentabilidad.
Gran población joven con un alto nivel de actividad física y juegos
En la región Asia-Pacífico, un grupo demográfico joven, en particular los menores de 35 años, está adoptando cada vez más la cultura del fitness y los esports, lo que impulsa un aumento en el consumo de bebidas energéticas. En India, la tendencia es igualmente pronunciada: después de 2020, las membresías de gimnasios se duplicaron, y los influencers de fitness en Instagram han convertido las bebidas energéticas pre-entrenamiento en un producto básico, especialmente entre la clase media con aspiraciones. La marca Sting de PepsiCo aprovechó inteligentemente este entusiasmo juvenil, fijando el precio de sus latas de 250 ml a un precio accesible de 20 INR (0.24 USD). Al colocar estratégicamente estas latas en comedores universitarios y tiendas de artículos deportivos, Sting alcanzó la notable cifra de 110 millones de cajas vendidas en 2023. Mientras tanto, en China, la conexión entre los videojuegos y las bebidas energéticas es innegable. Eastroc, una empresa destacada, no solo patrocina torneos de esports, sino que también coloca estratégicamente neveras portátiles de marca en cibercafés, convirtiendo a los espectadores ocasionales en clientes fieles. Sin embargo, este mercado en auge se enfrenta a un creciente escrutinio regulatorio. Corea del Sur adoptó una postura en 2013, prohibiendo los anuncios de bebidas energéticas durante el horario de máxima audiencia infantil (de 17:00 a 19:00). Ahora, India contempla restricciones similares, lo que ensombrece las estrategias de marketing dirigidas a los jóvenes.
Cambie a variantes más saludables como opciones bajas en azúcar, naturales y orgánicas.
La marca australiana Shine+, lanzada en 2024, destaca esta tendencia. Su versión Charged de 500 ml contiene 160 mg de cafeína natural derivada de granos de café verde y té verde. También incluye nootrópicos como L-teanina, ginkgo biloba y cúrcuma, y es totalmente libre de azúcar. Este producto está dirigido a consumidores que perciben las bebidas energéticas tradicionales como "cócteles químicos". A principios de 2025, Red Bull lanzó su versión Zero a nivel mundial, seguida por Lando Norris Zero Sugar de Monster en el verano de 2025. Estos avances reflejan el reconocimiento de la industria de que las opciones sin azúcar son ahora esenciales en mercados con conciencia de salud como Japón y Australia. El enfoque en ingredientes funcionales también está creciendo: las bebidas LC-Plasma de Kirin, que contienen la cepa Plasma de Lactococcus lactis, promueven el fortalecimiento inmunitario mediante la activación de las células dendríticas plasmocitoides. Con ventas que alcanzaron los 20 000 millones de yenes (133 000 millones de dólares) en 2023, estas bebidas se están expandiendo ahora a Vietnam. Sin embargo, la autenticidad de dichas afirmaciones se enfrenta a un escrutinio cada vez mayor. Las marcas deben equilibrar las afirmaciones de "naturalidad" con la estabilidad de almacenamiento y consideraciones de costo. Además, organismos reguladores como la FDA de Tailandia están imponiendo requisitos más estrictos. Según la Notificación n.° 477, vigente desde julio de 2024, ahora exigen evidencia que respalde las afirmaciones de salud funcional.[ 2 ]Fuente: Administración de Alimentos y Medicamentos de Tailandia. "La FDA de Tailandia emite una notificación para respaldar las afirmaciones de propiedades saludables de los alimentos funcionales". en.fda.moph.go.
Comercio electrónico y expansión del comercio minorista moderno
Las plataformas de comercio rápido y las cadenas minoristas modernas están reduciendo las barreras de distribución, lo que permite a las marcas emergentes de la India eludir las redes mayoristas tradicionales. Desde 2020, el comercio electrónico de bebidas energéticas en India ha crecido rápidamente, con plataformas como Blinkit y Zepto que entregan latas refrigeradas en 10 minutos, transformando los antojos espontáneos en ventas instantáneas. La marca Sting de PepsiCo aprovechó esta tendencia y se expandió a ciudades de segundo y tercer nivel con presencia física limitada, lo que contribuyó significativamente a su crecimiento del 175 % en volumen a finales de 2024. En China, los canales minoristas modernos, como hipermercados, cadenas de conveniencia y máquinas expendedoras, dominan ahora, representando más del 60 % de las ventas de bebidas energéticas. La alianza de Eastroc con los supermercados Hema de Alibaba permitió la gestión del inventario en tiempo real y promociones específicas. Este cambio también beneficia a los SKU premium, ya que los consumidores en línea están más dispuestos a pagar por variantes funcionales u orgánicas. Por ejemplo, el paquete de 12 unidades de Shine+, con un precio de 59 AUD (39 USD), tiene una buena acogida en línea, algo menos probable en las tiendas de conveniencia tradicionales. Sin embargo, los costos logísticos de última milla siguen siendo un desafío en países archipiélagos como Indonesia y Filipinas, donde las zonas rurales tienen una penetración de mercado de 3 a 5 años menor que la de los centros urbanos.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones de salud por el alto contenido de azúcar, cafeína y aditivos artificiales | -1.2% | Australia, Japón, China urbana; propagación a la India | Corto plazo (≤2 años) |
| Normas gubernamentales estrictas sobre el contenido de azúcar, el etiquetado y el marketing dirigido a los jóvenes | -0.9% | Australia (FSANZ), India (FSSAI), Corea del Sur (MFDS), Tailandia | Mediano plazo (2–4 años) |
| Problemas en la cadena de suministro de ingredientes y aumento de los costos de las materias primas | -0.7% | Global; agudo en China (taurina), Vietnam (café) | Corto plazo (≤2 años) |
| El cambio del consumidor hacia las bebidas naturales | -0.5% | Japón, Australia, Singapur; ciudades emergentes de primer nivel en China | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones de salud por el alto contenido de azúcar, cafeína y aditivos artificiales
La defensa de la salud pública y el escrutinio mediático están disminuyendo la confianza del consumidor en las fórmulas tradicionales con alto contenido de azúcar y cafeína, especialmente entre los padres y los millennials preocupados por su salud. El sistema de etiquetado Nutri-Grade de Australia, que asigna calificaciones con letras a las bebidas según su contenido de azúcar y grasas saturadas, ha relegado las bebidas energéticas a niveles inferiores, desalentando las compras de los compradores preocupados por las calorías. La población envejecida de Japón (más del 29 % tiene 65 años o más) está optando por bebidas isotónicas funcionales como Pocari Sweat de Otsuka en lugar de bebidas energéticas, ya que percibe estas últimas como dirigidas a los jóvenes y potencialmente dañinas. Las preocupaciones por responsabilidad legal también están aumentando; las demandas en Estados Unidos por eventos adversos relacionados con la cafeína (incluidas las muertes asociadas con Charged Lemonade de Panera) han llevado a las empresas a actuar con cautela y reformular sus productos para reducir los niveles de cafeína. Esto ha llevado a una fragmentación de la marca: a medida que los actores establecidos reformulan sus productos para minimizar los riesgos, pierden espacio en las góndolas frente a competidores de nicho de "etiqueta limpia" que se comercializan como alternativas más seguras, lo que reduce la participación de mercado y complica la gestión de la cartera.
Normas gubernamentales estrictas sobre el contenido de azúcar, el etiquetado y el marketing dirigido a los jóvenes
El endurecimiento de la normativa está aumentando los costes de cumplimiento y restringiendo el alcance del marketing, especialmente para las campañas dirigidas a los jóvenes. En Australia, Food Standards Australia New Zealand (FSANZ) aplica un límite de cafeína de 320 mg por litro, lo que exige la reformulación de los SKU importados que superen este límite [3] Fuente: Food Standards Australia New Zealand, “Límites y etiquetado de cafeína”, fsanz.gov.au . La Autoridad de Seguridad Alimentaria y Normas de la India (FSSAI) implementó un límite de 300 mg/L en diciembre de 2016 y exige un etiquetado claro con advertencias sobre el contenido de cafeína y los límites de consumo, lo que reduce las compras impulsivas entre los consumidores menos informados. En 2025, el Ministerio de Seguridad Alimentaria y Farmacéutica de Corea del Sur (MFDS) exigió tamaños de fuente más grandes para las advertencias sobre cafeína en las etiquetas y prohibió la publicidad durante la programación infantil, lo que dificulta la interacción de la marca con los adolescentes. La Notificación n.º 477 de la FDA de Tailandia, vigente desde julio de 2024, exige pruebas que respalden las declaraciones de salud funcional, elevando los estándares para las afirmaciones relacionadas con la inmunidad, la cognición y los aumentos de energía. Estas regulaciones afectan de manera desproporcionada a las marcas más pequeñas que no cuentan con equipos regulatorios internos, lo que consolida la cuota de mercado entre las multinacionales con infraestructuras de cumplimiento establecidas.
Análisis de segmento
Por tipo de producto: Las variantes naturales ganan terreno a pesar del dominio tradicional
Las bebidas tradicionales generaron el 78.25 % del valor en 2025, lo que refleja un liderazgo en precios de larga data y una amplia presencia en las máquinas expendedoras. Las líneas naturales y orgánicas, aunque más pequeñas, presentan una trayectoria de CAGR del 9.57 %, muy por encima del ritmo general del mercado de bebidas energéticas de Asia-Pacífico, que es del 8.71 %. Los lanzamientos sin azúcar de Red Bull Zero y Monster confirman que incluso las empresas tradicionales consideran las etiquetas limpias como expectativas básicas. Los shots energéticos siguen siendo un nicho, pero atraen a los viajeros japoneses que prefieren botellas compactas de 60 ml que se adaptan a las máquinas expendedoras. Se proyecta que el tamaño del mercado de bebidas energéticas de Asia-Pacífico para las variantes naturales y orgánicas se expandirá lo suficientemente rápido como para alcanzar una participación de mercado del 15 % para 2031 si el crecimiento actual persiste.
Híbridos premium como el LC-Plasma de Kirin, que refuerza el sistema inmunitario, y el SOLO Energy de Asahi ilustran cómo sus beneficios funcionales pueden justificar precios un 30 % más altos que las latas convencionales. Sin embargo, las normas más estrictas de Tailandia sobre declaraciones de propiedades saludables aumentan los costes de I+D y justificación, lo que frena la entrada de imitaciones. El equilibrio es crucial: las formulaciones tradicionales seguirán dominando los volúmenes unitarios, pero el crecimiento del margen se orienta claramente hacia nichos más limpios y funcionales dentro de la industria de bebidas energéticas de Asia-Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de embalaje: Las latas de metal se disparan gracias a la sostenibilidad y la premiumización
Las botellas de PET representaron el 41.24 % de los ingresos de 2025, valoradas por los consumidores sensibles al precio por su resellabilidad. Sin embargo, las latas de metal están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 10.02 %, impulsadas por la demanda de formatos reciclables por parte de los minoristas y por la asociación del aluminio con la calidad premium por parte de los consumidores. El 83 % de contenido reciclado de Visy puede reducir la huella de carbono en un 59 %, lo que ofrece a las cadenas minoristas un argumento tangible en materia de ESG. Se prevé que el tamaño del mercado de bebidas energéticas en Asia-Pacífico generado por las latas de metal supere al del PET para 2030 si la tendencia continúa.
El vidrio se mantiene por debajo del 5% debido a los costos logísticos, mientras que los experimentos con PET sin etiqueta y bolsas se dirigen a los compradores en línea que evalúan la sostenibilidad según las características del empaque. La búsqueda de UACJ de un 75% de contenido de aluminio reciclado eleva el estándar para los proveedores de latas y podría acelerar la transición de formato. La cuota de mercado de bebidas energéticas en la región Asia-Pacífico, en manos de latas, podría aumentar entre 5 y 7 puntos porcentuales una vez que la capacidad de fabricación de latas en India, liderada por Ball y operadores nacionales, se expanda hasta 2028.
Por canal de distribución: el consumo en establecimientos se recupera mientras que el consumo fuera de establecimiento domina
En 2025, las ventas en establecimientos minoristas representaron el 45.12 % del mercado, impulsadas por la amplia presencia de supermercados, hipermercados y las cadenas de conveniencia en rápido crecimiento en Japón y Corea del Sur. En India, las aplicaciones de comercio rápido ahora entregan bebidas energéticas refrigeradas en cuestión de minutos, atendiendo a los compradores impulsivos e integrando a la perfección las marcas más pequeñas en las cestas de compra, evitando la necesidad de costosos distribuidores nacionales. A pesar de la recuperación en otros canales de venta, se proyecta que las ventas en establecimientos minoristas en el mercado de bebidas energéticas de Asia-Pacífico se mantendrán por encima del 40 %.
Mientras tanto, el sector hostelero, que incluye bares, gimnasios y salas de videojuegos, está experimentando una sólida recuperación, con una tasa de crecimiento anual compuesta (TCAC) del 9.82 %. Locales como los PC-bangs de Seúl, los gimnasios abiertos las 24 horas de Singapur y los estadios de esports de toda la ASEAN están aprovechando sus largos periodos de permanencia, vendiendo bebidas energéticas con un recargo del 20-30 %. Mientras que las multinacionales forjan alianzas con propietarios de locales para la venta de refrigeradores de marca, las empresas locales aprovechan sus conexiones vecinales para asegurar su presencia en restaurantes a pie de calle. Esta división en los canales de venta sugiere que, si bien el comercio minorista dominará en volumen, el sector hostelero desempeñará un papel crucial en la introducción y el establecimiento de extensiones de productos premium en el panorama de las bebidas energéticas en Asia-Pacífico.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de bebidas energéticas de China
En 2025, China representó el 41.18% de la facturación regional, impulsada por la destacada participación de Eastroc (43.02%) y su extensa red de 3.6 millones de puntos de venta, que abarca desde áreas metropolitanas de primer nivel hasta quioscos rurales. La confianza de Eastroc en una demanda sostenida, incluso en medio del aumento de los precios de la taurina, es evidente: su planta de Zhongshan aspira a una producción de 2.160 millones de yuanes. Mientras tanto, TCP Group está estableciendo nuevas plantas en Sichuan y Guangxi para localizar la producción de Red Bull, con el objetivo de obtener alivio arancelario y ciclos de reposición más rápidos. A pesar de los desafíos de la inflación de ingredientes, la empresa encuentra consuelo en las economías de escala, lo que refuerza la protección de sus márgenes.
Mercado de bebidas energéticas de India y Japón
India, con una sólida tasa de crecimiento anual compuesta (TCAC) del 10.11 % hasta 2031, está fuertemente influenciada por el escándalo de Sting de PepsiCo. Con la expansión de la capacidad en cuatro estados y el auge del comercio rápido, las bebidas energéticas se están abriendo camino en ciudades de tercer nivel. Si bien el límite de cafeína de FSSAI legitima la categoría, las advertencias obligatorias en el panel frontal podrían disuadir las pruebas casuales. En Japón, el envejecimiento de la población impulsa la preferencia por las bebidas funcionales. La línea LC-Plasma de Kirin, que generó 20 000 millones de yenes en 2023, capitaliza una vasta red de máquinas expendedoras de 180 000 unidades. Si bien el crecimiento del consumo es moderado, las líneas funcionales premium alcanzan precios unitarios más altos, lo que garantiza márgenes de beneficio saludables.
Mercado de bebidas energéticas de Australia y Corea del Sur
Australia, a pesar de su modesto volumen, sirve como un crisol para la innovación. El límite de cafeína de 320 mg/L de FSANZ y las puntuaciones Nutri-Grade impulsan a las marcas hacia fórmulas bajas en azúcar. Las producciones locales, como SOLO Energy de Asahi y las latas recicladas de Visy, cumplen con los estrictos estándares de salud y medio ambiente del país. Dados los altos costos logísticos, el envasado nacional tiene prioridad sobre las importaciones, centralizando el valor dentro de la cadena de suministro de Australia. Corea del Sur se enorgullece de tener uno de los mayores consumos de bebidas energéticas per cápita del mundo, impulsado en gran medida por su vibrante cultura de esports. Las nuevas regulaciones exigen advertencias más grandes sobre la cafeína en las etiquetas y se prohíbe la publicidad durante la programación infantil. Sin embargo, las marcas continúan reforzando su visibilidad mediante el patrocinio de campeonatos de esports. Las tendencias nacidas en Seúl se extienden con frecuencia a toda la ASEAN, posicionando a Corea del Sur como un referente clave en el marketing juvenil dentro del amplio sector de las bebidas energéticas en Asia-Pacífico.
Panorama competitivo
El mercado de bebidas energéticas de Asia-Pacífico presenta una estructura equilibrada, donde los gigantes globales se benefician de ventajas de escala, pero coexisten con la agilidad de los actores locales. En 2024, Red Bull vendió 12.670 millones de latas a nivel mundial, mientras que Monster reportó USD 211.4 millones en ingresos en Asia-Pacífico durante el tercer trimestre. Sin embargo, marcas locales como Eastroc y Osotspa controlan más del 40 % de la cuota de mercado en sus respectivos mercados nacionales gracias a estrategias como la imagen de marca local, los precios en fábrica y las sólidas relaciones con los distribuidores, enfoques que las multinacionales encuentran difícil de replicar. PepsiCo, por otro lado, impulsa un crecimiento significativo en India gracias a su modelo híbrido, que combina la eficiencia del embotellado global con un precio inferior a USD 0.25 para su marca Sting.
Siguen existiendo oportunidades en nichos funcionales y enfocados en mujeres. Por ejemplo, LC-Plasma de Kirin, diseñado para reforzar el sistema inmunitario, ha triplicado las ventas de su predecesor. De igual manera, Flrt de Monster, cuyo lanzamiento está previsto para 2026, presenta una estética más suave y colágeno, dirigido a mujeres de entre 25 y 40 años que se alejan de las bebidas "extremas" con alto contenido de azúcar. La tecnología también ofrece una ventaja competitiva: la red de máquinas expendedoras de Kirin, impulsada por IA, reduce los desabastecimientos y optimiza los planogramas, lo que aumenta directamente las ventas por máquina.
La experiencia regulatoria se perfila como un factor diferenciador crucial. La nueva regulación tailandesa, que exige afirmaciones clínicamente probadas, supondrá un reto para los nuevos participantes con financiación insuficiente, creando oportunidades para empresas consolidadas capaces de financiar estudios y gestionar el cumplimiento normativo en múltiples mercados. En general, la dinámica competitiva equilibra el poder de compra con la innovación de los proveedores, lo que resulta en una concentración moderada.
Líderes de la industria de bebidas energéticas de Asia-Pacífico
-
Bebidas Eastroc (Grupo) Co., Ltd.
-
Fujian Dali Food Group Co., Ltd.
-
Corporación Monster Beverage
-
Red Bull GmbH
-
TC Industrias Farmacéuticas Company Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2025: 28 BLACK, una marca premium de bebidas energéticas, lanzó sus bebidas energéticas en India. Los primeros sabores para India incluyen el éxito de ventas Açai (sabor a frutos rojos) y Gummibär, adaptado a las preferencias locales.
- Septiembre de 2025: Hell Energy Drink, una marca global de rápida expansión de Hungría, ha presentado su sabor premium Black Cherry en India, con un intenso sabor a cereza negra con la fórmula energética original enriquecida con múltiples vitaminas B y sin conservantes agregados.
- Abril de 2024: PepsiCo India presentó Sting Blue Current, una incorporación de sabor de edición limitada a su línea Sting Energy, diseñada para brindar un impulso de energía electrizante con un nuevo sabor refrescante.
Alcance del informe sobre el mercado de bebidas energéticas en Asia-Pacífico
Los tragos energéticos, las bebidas energéticas naturales u orgánicas, las bebidas energéticas sin azúcar o bajas en calorías y las bebidas energéticas tradicionales se incluyen como segmentos por tipo de refresco. Las botellas de vidrio, las latas de metal y las botellas de PET se incluyen como segmentos por tipo de envase. Los segmentos de venta al por menor y de venta al por menor se incluyen como segmentos por canal de distribución. Los segmentos de Australia, China, India, Indonesia, Japón, Malasia, Corea del Sur, Tailandia y Vietnam se incluyen como segmentos por país.
Por tipo de producto
| Disparos de energía |
| Bebidas energéticas naturales/orgánicas |
| Bebidas energéticas sin azúcar / bajas en calorías |
| Bebidas energéticas tradicionales |
| Otras bebidas energéticas |
Por tipo de embalaje
| Botellas de PET |
| Botellas de vidrio |
| Lata de metal |
| Otros |
Por canal de distribución
| En el comercio | |
| Fuera de comercio | Supermercado / Hipermercado |
| Tiendas de conveniencia | |
| Tiendas Especializadas | |
| Ventas en línea | |
| Otros Canales de Distribución |
Por geografía
| India |
| China |
| Japan |
| Australia |
| South Korea |
| Resto de Asia-Pacífico |
| Por tipo de producto | Disparos de energía | |
| Bebidas energéticas naturales/orgánicas | ||
| Bebidas energéticas sin azúcar / bajas en calorías | ||
| Bebidas energéticas tradicionales | ||
| Otras bebidas energéticas | ||
| Por tipo de embalaje | Botellas de PET | |
| Botellas de vidrio | ||
| Lata de metal | ||
| Otros | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercado / Hipermercado | |
| Tiendas de conveniencia | ||
| Tiendas Especializadas | ||
| Ventas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Refrescos carbonatados (CSD) - Los refrescos carbonatados (CSD) se refieren a bebidas no alcohólicas carbonatadas y típicamente aromatizadas, que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas suelen incluir refrescos de cola, lima-limón, naranja y varios refrescos con sabores de frutas. Comercializado en latas, botellas o dispensador fuente.
- Zumos - Hemos considerado jugos envasados que engloban bebidas no alcohólicas derivadas de frutas, verduras o una combinación de ellas, procesadas y selladas en diversos formatos de envases como botellas, cartones o bolsas. Excluyendo los jugos frescos, este segmento de mercado involucra jugos preparados y conservados comercialmente, a menudo con conservantes y sabores añadidos.
- Té y café listos para beber (RTD) - El té y el café listos para beber (RTD) son bebidas no alcohólicas preenvasadas que se elaboran y preparan para el consumo sin dilución adicional. El té RTD generalmente incluye varias variedades de té, con sabores y edulcorantes, y viene en botellas, latas o cartones. De manera similar, el café RTD involucra formulaciones de café preelaborado, a menudo mezclado con leche, azúcar o saborizantes, y está convenientemente empaquetado para su consumo sobre la marcha.
- Bebidas Energizantes - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un rápido impulso de energía y estado de alerta. Mientras que las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, particularmente después de un esfuerzo físico, ejercicio o actividad intensa.
| Palabra clave | Definición |
|---|---|
| Bebidas gaseosas | Los refrescos carbonatados (CSD) son una combinación de agua carbonatada y aromatizantes, endulzados con azúcar o edulcorantes sin azúcar. |
| Cola estándar | Standard Cola se define como el sabor original del refresco de cola. |
| Dieta de cola | Un refresco a base de cola que contiene poca o ninguna cantidad de azúcar. |
| Carbonatos con sabor a frutas | Una bebida carbonatada preparada a partir de jugo de fruta/sabor de fruta con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida, ya sea solos o en combinación. Puede contener aceite de cáscara y esencias de frutas. |
| Jugo | El jugo es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| 100% jugo | Zumo de fruta o verdura elaborado a partir de fruta en forma de zumo, sin adición de agua para completar el volumen. No se permite añadir azúcares, edulcorantes, conservantes, aromatizantes ni colorantes al zumo de fruta. |
| Bebidas de jugo (hasta 24% de jugo) | Bebidas de jugos de frutas/verduras con hasta un 24% de extracto de frutas/vegetales. |
| Néctares (25-99% Jugo) | Zumos que pueden tener entre un 25 y un 99% de fruta, con los límites mínimos legales definidos en función del tipo de fruta. |
| Jugo concentrado | Los concentrados de jugo son aquellas formas de jugos en los que se elimina la mayor parte de este líquido, lo que da como resultado un producto espeso y almibarado conocido como concentrado de jugo. |
| Café IDT | Bebidas de café envasadas que se venden en forma preparada y listas para el consumo en el momento de la compra. |
| Café helado | Un café helado es una versión fría del café, generalmente una combinación de espresso caliente y leche con hielo. |
| Café de cerveza fría | La preparación en frío, también llamada extracción con agua fría o prensado en frío, se elabora remojando café molido en agua a temperatura ambiente durante varias horas. |
| Té RTD | El té listo para beber (RTD) es un producto de té envasado listo para el consumo inmediato sin preparación ni preparación. |
| Té helado | El té helado o té helado es una bebida elaborada a base de té sin leche pero con azúcar y en ocasiones aromas de frutas, que se bebe fría. |
| Té Verde | El té verde es una bebida de té que promueve el estado de alerta mental, alivia los síntomas digestivos y promueve la pérdida de peso. |
| Té de hierbas | Las bebidas de té de hierbas se elaboran a partir de la infusión o decocción de hierbas, especias u otro material vegetal en agua caliente. |
| Bebida Energética | Un tipo de bebida que contiene compuestos estimulantes, generalmente cafeína, que se comercializa para proporcionar estimulación física y mental. Pueden estar carbonatados o no y también pueden contener azúcar, otros edulcorantes o extractos de hierbas, entre numerosos ingredientes posibles. |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | Las bebidas energéticas sin azúcar o bajas en calorías son bebidas energéticas sin azúcar, endulzadas artificialmente y con pocas o ninguna calorías. |
| Bebida energética tradicional | Las Bebidas Energéticas Tradicionales son refrescos funcionales que contienen ingredientes diseñados para aumentar la energía del consumidor. |
| Bebidas Energéticas Naturales/Orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes de origen natural como té verde, yerba mate y extractos botánicos. |
| Disparos de energía | Una bebida energética pequeña pero muy concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebidas deportivas | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónico | Las bebidas isotónicas contienen concentraciones de sal y azúcar similares a las del cuerpo humano y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio, pero con un aumento de carbohidratos. |
| Hipertónico | Las bebidas hipertónicas tienen una mayor concentración de sal y azúcar que el cuerpo humano. Es mejor beberlos después del ejercicio, ya que es importante reponer los niveles de glucógeno rápidamente después del ejercicio. |
| hipotónica | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido muy bajo en carbohidratos y una menor concentración de sal y azúcar que el cuerpo humano. |
| Agua mejorada con electrolitos | El agua con electrolitos es agua con minerales cargados eléctricamente, como sodio, potasio, calcio y magnesio. |
| Bebidas deportivas a base de proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas a las que se les han agregado proteínas que mejorarán el rendimiento y reducirán la degradación de las proteínas musculares. |
| En el comercio | El comercio de hostelería se refiere a lugares que venden bebidas para consumo inmediato en el local, como bares, restaurantes y pubs. |
| Fuera de comercio | Fuera del comercio generalmente significa lugares como licorerías, supermercados y otros lugares donde no se consume la bebida de inmediato. |
| Tienda de conveniencia | Un negocio minorista que brinda al público un lugar conveniente para adquirir rápidamente una amplia variedad de productos y servicios consumibles, generalmente alimentos y gasolina. |
| Tienda de especialidades | Una tienda especializada es una tienda que ofrece una gran variedad de marcas, estilos o modelos dentro de una categoría relativamente estrecha de productos. |
| Ventas en línea | El comercio minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores desde un sitio web. |
| Embalaje aséptico | El envasado aséptico se refiere al llenado de un producto frío, comercialmente estéril, en condiciones estériles, en un recipiente preesterilizado y su cierre en condiciones estériles para formar un sello que excluya eficazmente los microorganismos. Estos incluyen tetrapacks, cartones, bolsas, etc. |
| Botella de PET | Por botella de PET se entiende una botella hecha de tereftalato de polietileno. |
| Latas de metal | Recipientes metálicos fabricados en aluminio o acero estañado o cincado, que se utilizan habitualmente para envasar alimentos, bebidas u otros productos. |
| Vasos desechables | Vaso Desechable significa un vaso u otro recipiente diseñado para un solo uso para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Gen z | Una forma de referirse al grupo de personas que nacieron a finales de los 1990 y principios de los 2000. |
| Milenario | Cualquier persona nacida entre 1981 y 1996 (de 23 a 38 años en 2019) se considera Millennial. |
| Taurina | La taurina es un aminoácido que apoya la salud inmune y la función del sistema nervioso. |
| Bares y Pubs | Es un establecimiento de bebidas con licencia para servir bebidas alcohólicas para su consumo en el local. |
| Café | Es un establecimiento de restauración que sirve refrescos (principalmente café) y comidas ligeras. |
| Muy activo | Significa hacer/tratar mientras estamos ocupados con algo y no desviar planes para acomodarnos. |
| La penetración de Internet | La Tasa de Penetración de Internet corresponde al porcentaje de la población total de un país o región determinado que utiliza Internet. |
| Máquina expendedora | Una máquina que dispensa artículos pequeños como alimentos, bebidas o cigarrillos cuando se inserta una moneda o ficha. |
| Tienda de descuento | Una tienda de descuento o un establecimiento de descuento ofrece un formato minorista en el que los productos se venden a precios que son, en principio, inferiores a un "precio minorista total" real o supuesto. Las empresas de descuento dependen de las compras al por mayor y de la distribución eficiente para mantener bajos los costos. |
| Etiqueta Limpia | En el mercado de las bebidas, las etiquetas limpias son aquellas que se elaboran con pocos ingredientes de origen natural y no se procesan o sólo se procesan ligeramente. |
| Cafeína | Un compuesto alcaloide que es un estimulante del sistema nervioso central. Se utiliza principalmente de forma recreativa, como un potenciador cognitivo leve para aumentar el estado de alerta y el rendimiento de la atención. |
| Deporte extremo | Los deportes de acción, los deportes de aventura o los deportes extremos son actividades percibidas como de alto grado de riesgo. |
| Entrenamiento por intervalos de alta intensidad | Incorpora varias rondas que alternan varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca hasta al menos el 80% de la frecuencia cardíaca máxima, seguidas de períodos cortos de movimientos de menor intensidad. |
| Caducidad | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o vendible. |
| Soda con helado | El refresco de crema es un refresco dulce. Generalmente aromatizado con vainilla y basado en el sabor de un helado flotante. |
| Cerveza de raíz | La cerveza de raíz es un refresco dulce norteamericano elaborado tradicionalmente con la corteza de la raíz del árbol de sasafrás Sassafras albidum o la vid de Smilax ornata como sabor principal. La cerveza de raíz es típicamente, pero no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| refresco de vainilla | Un refresco carbonatado con sabor a vainilla. |
| Dairy-Free | Producto que no contiene leche ni productos lácteos de vaca, oveja o cabra. |
| Bebidas energéticas sin cafeína | Las bebidas energéticas sin cafeína dependen de otros ingredientes para aumentar la energía. Las opciones populares incluyen aminoácidos, vitaminas B y electrolitos. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación no forma parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




