

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 1.14 mil millones |
| Tamaño del mercado (2031) | USD 1.57 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.61% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos de alimentación enteral en Asia-Pacífico realizado por Mordor Intelligence
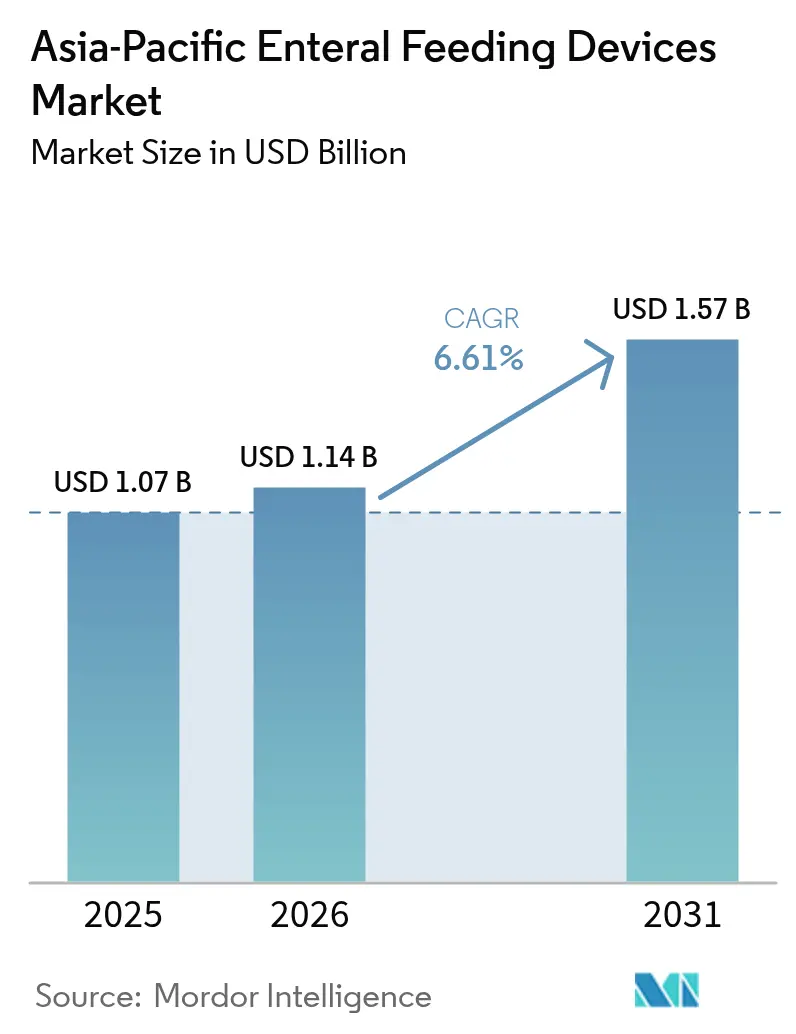
El tamaño del mercado de dispositivos de alimentación enteral en Asia Pacífico para 2026 se estima en 1.14 millones de dólares, cifra que crece desde los 1.07 millones de dólares de 2025, con proyecciones para 2031 de 1.57 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 6.61 % entre 2026 y 2031. El aumento de la esperanza de vida, el fuerte crecimiento de la incidencia de enfermedades crónicas y la aceleración de la expansión de la capacidad hospitalaria sustentan esta trayectoria estable. El envejecimiento demográfico es especialmente influyente; las personas de 60 años o más representarán el 22.2 % de la población de la ASEAN para 2050, lo que reforzará la demanda de apoyo nutricional a largo plazo. Los proveedores están optando por bombas de alimentación conectadas que se integran con plataformas de telesalud, mientras que los gobiernos fomentan la producción local para reducir los costos, especialmente en India, donde los dispositivos fabricados localmente pueden tener un precio un 50 % inferior al de las importaciones. La inversión en infraestructura médica también se mantiene sólida: el gasto en salud en la ASEAN aumentó un 42 % en los cinco años hasta 2021, lo que generó un margen adicional para la actualización de equipos y los ciclos de reemplazo. La intensidad competitiva es moderada, pero la innovación en productos, como la colocación de sondas guiada por cámara y la monitorización inalámbrica de bombas, se ha convertido en el principal factor diferenciador, por encima del precio.
Conclusiones clave del informe
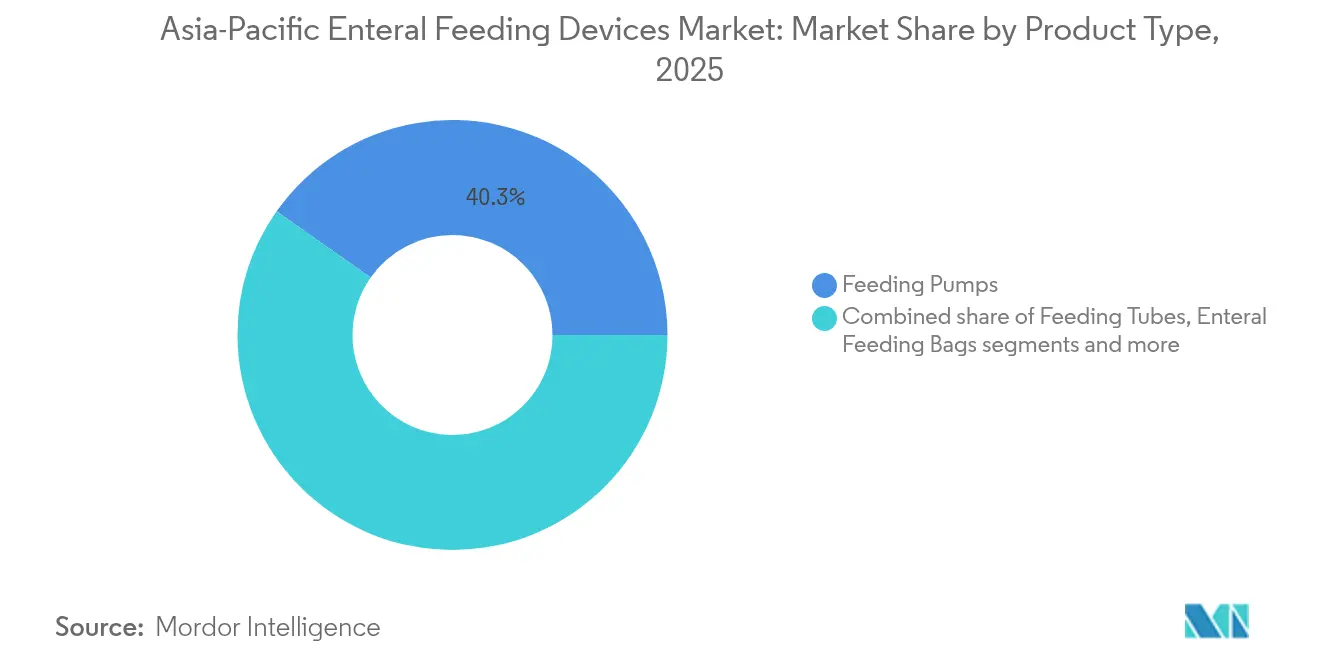
- Por tipo de producto, las bombas de alimentación lideraron con el 40.25 % de la participación de mercado de dispositivos de alimentación enteral de Asia Pacífico en 2025, mientras que se proyecta que las sondas de alimentación se expandan a una CAGR del 7.62 % hasta 2031.
- Por grupo de edad, los adultos representaron el 72.94 % del tamaño del mercado de dispositivos de alimentación enteral de Asia Pacífico en 2025; la atención pediátrica y neonatal es la cohorte de más rápido crecimiento con una CAGR del 7.86 % hasta 2031.
- Por canal de distribución, las ventas offline representaron una participación del 85.72% en 2025; los canales online están aumentando a una CAGR del 8.05% gracias a las plataformas de compras digitales.
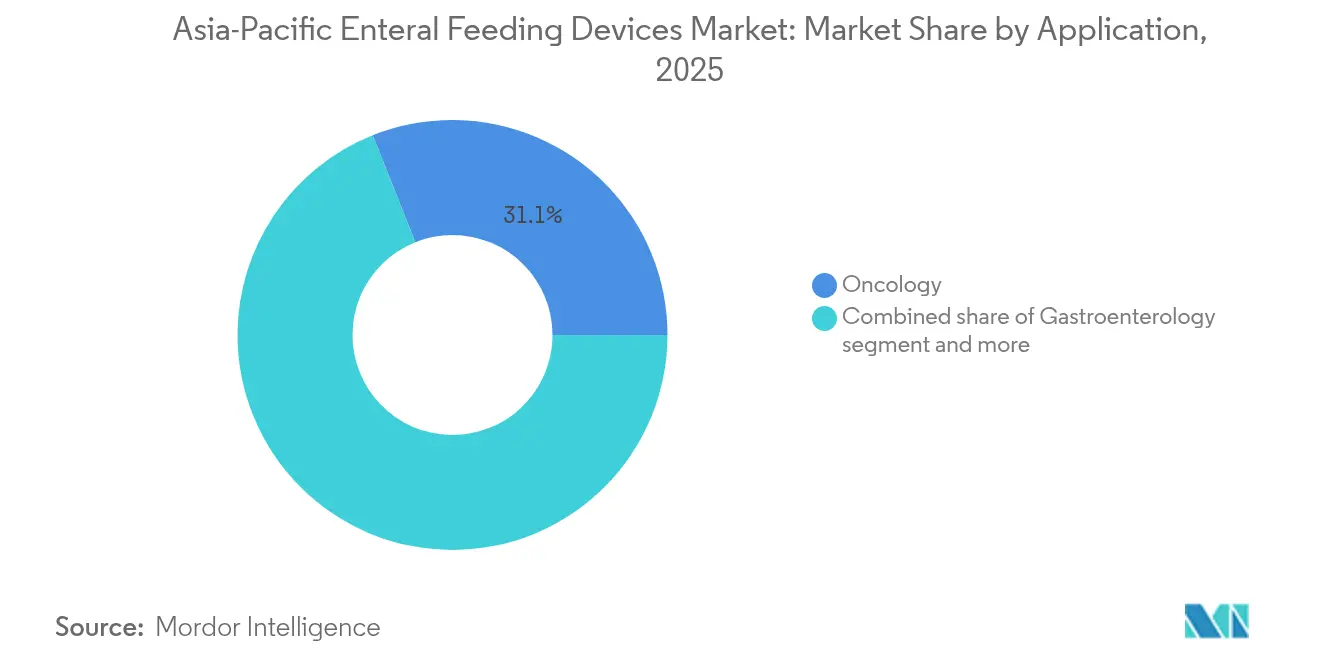
- Por aplicación, la oncología representó el 31.05 % del tamaño del mercado de dispositivos de alimentación enteral de Asia Pacífico en 2025; se prevé que los cuidados críticos y los traumatismos crezcan a una CAGR del 7.38 % entre 2026 y 2031.
- Por usuario final, los hospitales representaron el 54.68% de los ingresos de 2025, mientras que los entornos de atención domiciliaria crecen un 7.21% anual.
- Por geografía, China dominó con una participación del 40.88% en 2025, mientras que se proyecta que India registre la CAGR más alta del 7.84% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de dispositivos de alimentación enteral en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El rápido envejecimiento en el este de Asia impulsa la demanda de nutrición postaguda | + 1.8% | China, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| La expansión de la capacidad de la UCI neonatal aumenta el volumen de alimentación de los prematuros | + 1.2% | India, China, Sudeste de Asia | Mediano plazo (2-4 años) |
| Reformas del reembolso de cuidados de larga duración en el hogar en China y Japón | + 1.0% | China, Japón | Mediano plazo (2-4 años) |
| Los protocolos de telerehabilitación exigen la conectividad de las bombas | + 0.7% | Australia, Singapur, APAC desarrollado | Corto plazo (≤ 2 años) |
| Aumento de las cirugías de cáncer gastrointestinal que impulsa la adopción de la alimentación por sonda posoperatoria | + 0.6% | China, Japón, India, Australia | Mediano plazo (2-4 años) |
| Adquisición de hospitales de campaña militares en el Indopacífico | + 0.5% | Australia, Japón, Corea del Sur, India | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El rápido envejecimiento en el este de Asia impulsa la demanda de nutrición postaguda
Los sistemas de salud de Asia Oriental ya tratan la desnutrición en el 25% de los adultos mayores [1] Le Li., “Patrones globales de cambio en la carga de desnutrición en adultos mayores de 1990 a 2021 y pronóstico para los próximos 25 años”, Frontiers in Nutrition, frontiersin.org , y las cargas absolutas de casos aumentarán junto con el envejecimiento demográfico, reforzando la dependencia a largo plazo de las soluciones de alimentación enteral. La disfagia después de un accidente cerebrovascular es un desencadenante común para la colocación de dispositivos, y las guías clínicas del VA/DoD ahora recomiendan la nutrición enteral como una intervención estándar para la recuperación del accidente cerebrovascular. Los programas de detección comunitaria señalan cada vez más la desnutrición, que se correlaciona con un 41% más de visitas a los departamentos de emergencia [2] Lixia Ge, “Desnutrición y mayor demanda de atención médica: evidencia de un estudio de panel longitudinal basado en la comunidad en Singapur”, Nutrients, mdpi.com y un 52% más de admisiones hospitalarias entre los adultos mayores, intensificando el enfoque de los pagadores en la terapia nutricional temprana. A medida que los centros de atención primaria asumen una mayor responsabilidad en los resultados geriátricos, la demanda se desplaza de los dispositivos exclusivamente hospitalarios a las bombas portátiles aptas para entornos de cuidados intermedios y domiciliarios. Los fabricantes están respondiendo con bombas de precisión de bajo volumen que minimizan el riesgo de aspiración y mantienen la estabilidad del flujo durante ciclos de uso prolongados.
La expansión de la capacidad de la UCI neonatal aumenta el volumen de alimentación de los prematuros
El aumento de camas en las UCIN en China, India y gran parte del sudeste asiático ha mejorado la supervivencia de los bebés prematuros, que requieren nutrición enteral altamente regulada [3] Yao-Chi Hsieh., “Estrategia contemporánea de manejo de fluidos, humedad y conducto arterioso permeable para bebés prematuros en 336 hospitales de Asia”, Frontiers in Pediatrics, frontiersin.org para mitigar el deterioro del crecimiento. Los hospitales que implementan sistemas estandarizados de puntuación de intolerancia a la alimentación pueden iniciar la alimentación enteral dentro de los 7 días posteriores a la cirugía, reduciendo las tasas de complicaciones en casos de enterocolitis necrotizante en un 17 %. La variabilidad clínica entre 336 hospitales asiáticos, especialmente las diferencias en los protocolos de ventilación y humedad, crea margen para bombas avanzadas que ofrecen control de flujo adaptativo y monitoreo residual gástrico en tiempo real. Los proveedores que agrupan tubos específicos para neonatos con conectores de microcalibre pueden ganar a medida que las guías de atención se vuelven más estrictas en torno al tamaño del tubo, la precisión de la colocación y los protocolos de limpieza. Dado que los gobiernos financian las mejoras en las UCIN (Unidades de Cuidados Intensivos Neonatales), los presupuestos de adquisición incluyen cada vez más bombas conectadas que envían datos a paneles centralizados para la auditoría y la mejora de la calidad.
Reformas del reembolso de cuidados de larga duración en el hogar en China y Japón
Solo el 40% de los países de Asia Pacífico reembolsaban la nutrición enteral domiciliaria antes de 2024; esa proporción está aumentando rápidamente, liderada por los programas piloto de seguros de atención a largo plazo de China y las actualizaciones de tarifas de visitas domiciliarias de Japón que cubren suministros de apoyo nutricional. La correlación entre el crecimiento del gasto nacional en salud y el uso de fórmulas comerciales es clara: los mercados de ingresos medios que se alejan de las dietas licuadas demandan soluciones listas para colgar con una vida útil prolongada. Las reformas de Vietnam de 2024 —que simplifican el registro de medicamentos y aumentan la cobertura del seguro [4] Gretchen Kunze, “Vietnam Advances Healthcare Reforms with Legislative and Strategic Initiatives”, US-ASEAN Business Council, usasean.org al 94.1%— señalan un impulso político más amplio para los dispositivos de atención domiciliaria en toda la ASEAN. Sin embargo, la mayoría de los equipos de apoyo nutricional siguen concentrados en hospitales urbanos, por lo que los proveedores colaboran con redes de enfermeras a domicilio para capacitar a los cuidadores en la programación de bombas, saneamiento y resolución de problemas.
Los protocolos de telerehabilitación exigen la conectividad de las bombas
Los sistemas de salud que trasladaron la rehabilitación en línea durante la COVID-19 ahora requieren dispositivos de alimentación que transmitan registros de dosis e historiales de alarmas a los paneles clínicos. Las bombas portátiles con batería de 19 horas de duración y conectividad WLAN se integran con los historiales médicos electrónicos para activar alertas cuando las desviaciones del flujo superan las tolerancias programadas. Estudios realizados en 18 programas de telesalud demuestran que los algoritmos de aprendizaje automático pueden predecir eventos adversos y recomendar ajustes de dosis, lo que mejora la participación del paciente y reduce las llamadas de enfermería en un 14%. El portal Kangaroo Connect de Cardinal Health ejemplifica este modelo, ofreciendo a los profesionales sanitarios acceso seguro a los historiales de alimentación a través del navegador y facilitando el diagnóstico remoto. A medida que se consolida la paridad de reembolsos para la atención virtual, los dispositivos compatibles con IoT se están convirtiendo rápidamente en una opción clave en el mercado de dispositivos de alimentación enteral de Asia Pacífico.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Lesiones de la mucosa inducidas por sondas y riesgos de infección | -0.9% | Mercados globales, especialmente en desarrollo | Largo plazo (≥ 4 años) |
| Límites de reembolso para equipos desechables en la ASEAN | -0.6% | Países de la ASEAN | Mediano plazo (2-4 años) |
| Normativa sobre plásticos de un solo uso para tubos médicos | -0.4% | Australia, Japón y la región APAC desarrollada | Largo plazo (≥ 4 años) |
| Las guerras de precios de los fabricantes de equipos originales (OEM) locales en India reducen la rentabilidad | -0.3% | India | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Lesiones de la mucosa inducidas por sondas y riesgos de infección
La colocación prolongada de la sonda nasogástrica puede distorsionar la forma de la epiglotis y estrechar la faringe, especialmente cuando se combina con una traqueotomía, lo que provoca mayores tasas de aspiración y una hospitalización prolongada. Los programas de monitoreo de tipo HACCP reducen la carga microbiana total en la administración de fórmulas; sin embargo, el cumplimiento sigue siendo desigual, y ninguna técnica de limpieza elimina por completo la colonización bacteriana después de 28 días. Los conectores ISO 80369-3 solucionan las conexiones incorrectas, pero no la degradación de la sonda ni la acumulación de biopelícula. En salas con recursos limitados, persiste la reutilización de componentes de un solo uso, lo que aumenta el riesgo de infección y reduce la adopción de sistemas premium. Los fabricantes deben demostrar reducciones mensurables en los eventos adversos para superar la reticencia de los profesionales clínicos.
Límites de reembolso para equipos desechables en la ASEAN
Los topes gubernamentales de precios para consumibles en Indonesia, Vietnam y Malasia reducen los márgenes de ganancia en los equipos de administración y las bolsas de gravedad, lo que limita la capacidad de los hospitales para adoptar kits residuales de bajo volumen y última generación. Las normas TKDN de Indonesia inclinan aún más las compras hacia equipos ensamblados localmente, lo que complica la cadena de suministro para las multinacionales y prolonga los ciclos de licitación. Los proveedores en ocasiones recurren a la reesterilización de tubos, lo que aumenta el riesgo de infección y reduce los volúmenes de reemplazo. La armonización bajo una eventual Directiva de Dispositivos Médicos de la ASEAN podría facilitar las ventas transfronterizas, pero el crecimiento de los ingresos a corto plazo sigue limitado por mecanismos de reembolso fragmentados que desfavorecen los accesorios avanzados de un solo uso.
Análisis de segmento
Por tipo de producto: Las bombas de precisión retienen el plomo mientras los tubos aceleran
Las bombas de alimentación representaron el 40.25 % de la cuota de mercado de dispositivos de alimentación enteral en Asia Pacífico en 2025, lo que subraya el papel fundamental de la tecnología de administración de precisión en la atención aguda y crónica. Los modelos volumétricos predominan porque sus rodillos peristálticos mantienen un flujo constante independientemente de la viscosidad, una necesidad crucial en oncología y UCI. Se prevé que el tamaño del mercado de dispositivos de alimentación enteral en Asia Pacífico para bombas de alimentación crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.18 %, lo que refleja más los ciclos de reemplazo de bombas que las primeras instalaciones. La telemetría inalámbrica, el software de reducción de errores de dosis y los protocolos de purga automatizados diferencian a las unidades premium, mientras que los dispositivos de gama básica priorizan la robustez para hospitales de mercados emergentes.
Las sondas de alimentación, en cambio, se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 7.62% a medida que el acceso básico se universaliza en los hospitales de segundo nivel. Innovaciones como la sonda guiada por cámara IRIS de Cardinal Health sustituyen la colocación a ciegas, reduciendo las tasas de mala posición en un 87% y el coste de la confirmación radiográfica. Los conectores ENFit obtuvieron mandatos regulatorios en Japón y Australia, lo que obligó a realizar conversiones a gran escala de existencias antiguas. Los equipos de administración y las jeringas registran un crecimiento de un solo dígito medio, impulsado principalmente por el volumen, ya que cada bomba requiere varios desechables al día. El escrutinio ambiental está en aumento, por lo que los proveedores exploran alternativas de PVC de origen biológico que mantienen la flexibilidad sin lixiviar plastificantes, equilibrando el coste y el cumplimiento de las prohibiciones de plásticos de un solo uso en Australia y algunas prefecturas japonesas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por grupo de edad: el predominio de los adultos se enfrenta a una rápida adopción pediátrica
Los adultos representaron el 72.94 % del tamaño del mercado de dispositivos de alimentación enteral en Asia Pacífico en 2025, una proporción que refleja la alta prevalencia de accidentes cerebrovasculares, cáncer y disfagia neurológica en las cohortes de mayor edad. Los productos para adultos se caracterizan por su fácil programación para el personal de enfermería y su compatibilidad con fórmulas espesadas utilizadas para el tratamiento de la disfagia. Se prevé que la cuota de mercado de dispositivos de alimentación enteral en Asia Pacífico, ocupada por adultos, se mantenga por encima del 70 % hasta 2031, aunque con un aumento gradual del volumen, principalmente en entornos de atención domiciliaria.
Los segmentos pediátrico y neonatal, aunque más pequeños, presentan un crecimiento anual del 7.86 %. Los bebés con muy bajo peso al nacer requieren sondas de microcalibre y fórmulas de leche materna fortificada; los proveedores de extractores incorporan modos de flujo ultrabajo con una resolución de 0.5 ml/h para satisfacer estas necesidades. Los calentadores portátiles mantienen la leche a temperatura fisiológica durante su transporte desde el banco de leche hasta la incubadora, lo que reduce la adherencia de lípidos a las paredes de la jeringa. En Australia, se están probando extractores conectados con aplicaciones gamificadas para cuidadores que detectan oclusiones y permiten consultas asincrónicas con dietistas, lo que acelera aún más su adopción más allá de los hospitales.
Por canal de distribución: el comercio offline domina, pero el comercio electrónico cobra impulso
Los canales tradicionales de hospitales y distribuidores controlaron el 85.72 % de la cuota de mercado de dispositivos de alimentación enteral en Asia Pacífico en 2025, ya que los equipos de compras valoraron los contratos de servicios agrupados y el soporte técnico 24/7. Las licitaciones de gran volumen aún favorecen a las multinacionales capaces de financiar inventarios en consignación e impartir formación in situ. Sin embargo, las ventas en línea están aumentando un 8.05 % anual sobre una base baja. Las farmacias electrónicas especializadas y los portales de dispositivos ofrecen reposición de suscripciones para tubos y bolsas, sincronizando los intervalos de entrega con los registros de uso de la bomba.
Los marcos regulatorios presentan un panorama heterogéneo: India permite que las farmacias en línea autorizadas distribuyan recetas de dispositivos de clase B a nivel nacional, mientras que Indonesia exige el registro de distribuidores locales, lo que ralentiza las plataformas transfronterizas. Los hospitales utilizan cada vez más portales de licitación electrónica para solicitar presupuestos, lo que acorta los plazos de determinación de precios y mejora la transparencia. Por ello, los proveedores integran el comercio electrónico en portales de atención al cliente que albergan vídeos de formación y programas de mantenimiento preventivo, alineando la contratación digital con las expectativas del servicio posventa.
Por aplicación: la atención oncológica lidera a medida que se acelera la atención crítica
La desnutrición relacionada con el cáncer impulsó el 31.05 % del tamaño del mercado de dispositivos de alimentación enteral en Asia Pacífico en 2025, ya que la quimioterapia y la radioterapia reducen la ingesta oral y aumentan las necesidades metabólicas. Los protocolos oncológicos suelen cambiar de gastrostomía nasogástrica a gastrostomía endoscópica percutánea (PEG) en dos semanas para reducir el riesgo de aspiración, lo que aumenta la demanda de botones discretos y bombas ambulatorias. Los proveedores de formulaciones comercializan conjuntamente mezclas inmunoestimulantes ricas en arginina y ácidos grasos omega-3 para mejorar la cicatrización de heridas, y agrupan los kits de sondas para asegurar la adherencia al protocolo.
Cuidados críticos y traumatología es la aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.38 %. La nutrición enteral temprana en 48 horas en UCI reduce a la mitad los días de ventilación mecánica y la incidencia de sepsis, lo que impulsa a los intensivistas a adoptar bombas de cebado automático que inician la alimentación inmediatamente después de la colocación de la vía. Los casos combinados de traumatología y oncología, como las resecciones de cáncer maxilofacial, requieren dispositivos de alimentación que se adapten del uso hospitalario al ambulatorio sin cambiar los conectores ni los formatos de las bolsas, creando así familias de productos integrales para todos los niveles de agudeza.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: el núcleo hospitalario perdura, la atención domiciliaria se destaca
Los hospitales absorbieron el 54.68 % de la cuota de mercado de dispositivos de alimentación enteral en Asia Pacífico en 2025, impulsados por la colocación de sondas en quirófanos y las UCI de alto rendimiento. Continúan adquiriendo sistemas de bombeo de gran capacidad con cargadores de acoplamiento central y licencias empresariales de captura de datos. Sin embargo, la atención domiciliaria crece un 7.21 % anual, impulsada por la expansión de los reembolsos en China y Japón y la mayor flexibilidad en las aprobaciones de seguros para los consumibles de las bombas. Se prevé que el tamaño del mercado de dispositivos de alimentación enteral para atención domiciliaria en Asia Pacífico supere los 0.39 millones de dólares estadounidenses para 2031, lo que refleja un cambio estructural hacia la gestión comunitaria de enfermedades crónicas.
Los centros de cirugía ambulatoria aumentan su cuota de mercado a medida que aumenta el volumen de cirugías ambulatorias, pero sus compras siguen estando ligadas a las organizaciones de compras grupales de hospitales. Los centros de cuidados a largo plazo en Australia adoptan equipos de gravedad para residentes con baja agudeza, una solución rentable donde no se necesitan bombas llenas. Los proveedores se dirigen a este segmento con formatos de fórmula bag-in-box que reducen el peso del plástico en un 34 % y minimizan los residuos.
Análisis geográfico
China generó el 40.88 % de los ingresos de 2025 en el mercado de dispositivos de alimentación enteral de Asia Pacífico, una posición consolidada por la agresiva expansión hospitalaria y el envejecimiento de la población. Las reformas de la NMPA que agilizan el registro, junto con las iniciativas provinciales de adquisición, aceleran la adopción de bombas inteligentes con interfaces en mandarín. Sin embargo, la adquisición por volumen presiona los precios, lo que obliga a los proveedores a localizar el ensamblaje para cumplir con los umbrales de costos. El plan de salud digital del gobierno prioriza los dispositivos conectados, lo que permite la integración de datos nutricionales en tiempo real en los sistemas de información hospitalaria.
India, la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.84 %, se beneficia de un programa nacional de incentivos vinculado a la producción que subvenciona la fabricación nacional de dispositivos. Con el 70 % de sus dispositivos aún importados, empresas conjuntas, como Nestlé Health Science y Dr. Reddy's, ilustran un cambio hacia la creación de valor a nivel nacional. Los programas de seguros estatales impulsan soluciones enterales rentables, por lo que los proveedores introducen plataformas de bombas modulares que admiten tanto equipos de bolsa de gravedad de bajo coste como equipos premium de autolavado, optimizando así el poder adquisitivo variable en hospitales urbanos y rurales.
Los mercados maduros —Japón, Australia y Corea del Sur— exigen conectividad de alta especificación y un cumplimiento temprano de las restricciones sobre plásticos de un solo uso, lo que impulsa la I+D en tubos de elastómero reciclables. La clasificación dual de fórmulas en Japón, tanto para alimentos como para medicamentos, fomenta la colaboración entre distribuidores farmacéuticos y proveedores de logística de servicios de alimentación. Las auditorías de vigilancia poscomercialización en Australia elevan el nivel de notificación de eventos adversos, favoreciendo a los fabricantes con sistemas de calidad robustos.
El resto de Asia Pacífico, que abarca Indonesia, Malasia, Tailandia y Filipinas, representa en conjunto una oportunidad en rápida expansión. Indonesia gasta 218.5 billones de rupias indonesias al año en atención médica y ha alcanzado una cobertura universal del 98 %, si bien las normas de contenido de TKDN exigen que al menos el 40 % del valor de los dispositivos se produzca en el país. La estrategia de Tailandia para establecer un centro médico en la CEE otorga exenciones fiscales a los fabricantes de dispositivos que establezcan centros de distribución en la ASEAN, lo que posiciona estratégicamente al país como un nodo logístico para los envíos transfronterizos.
Panorama regulatorio
Los dispositivos de alimentación enteral en Asia-Pacífico se rigen por marcos normativos específicos de cada país, con una creciente dependencia de las normas internacionales y la conformidad con los sistemas de calidad. En Australia, la Administración de Productos Terapéuticos (TGA) regula los dispositivos en virtud de la Ley de Productos Terapéuticos de 1989 y el Reglamento de Productos Terapéuticos (Dispositivos Médicos) de 2002. Esto exige el cumplimiento de los Principios Esenciales y la inclusión en el Registro Australiano de Productos Terapéuticos (ARTG) antes de su comercialización. En otros mercados de Asia-Pacífico, los organismos reguladores recurren a procedimientos simplificados que agilizan el registro local, haciendo referencia a las aprobaciones de organismos reguladores consolidados como la TGA, la Autoridad de Servicios de Salud de Singapur (HSA) o la FDA de EE. UU., lo que puede acelerar la entrada al mercado de bombas, tubos y accesorios compatibles con ENFit.
China es un mercado clave, ya que la Administración Nacional de Productos Médicos (NMPA) supervisa el registro de dispositivos y la fabricación, incluyendo los requisitos de revisión y registro para dispositivos importados de Clase II y III. En noviembre de 2025, la NMPA publicó una versión revisada de las Buenas Prácticas de Fabricación (BPF) para dispositivos médicos, que entró en vigor el 1 de noviembre de 2026, endureciendo las expectativas de cumplimiento con un enfoque más explícito en la gestión de la calidad. Este cronograma representa un hito de cumplimiento a corto plazo para los proveedores que utilizan China como mercado de alta demanda o como base de ensamblaje para licitaciones regionales.
Análisis de la cadena de valor
La cadena de valor abarca materias primas de grado médico (resinas de poliuretano, alternativas de PVC y siliconas), fabricación de componentes (conectores, tubos, mecanismos de bombas, sensores), ensamblaje y esterilización de dispositivos, y distribución a través de múltiples niveles a hospitales y canales de atención domiciliaria. Fabricantes multinacionales como Abbott, Fresenius Kabi, Avanos Medical, Cardinal Health, Nestlé Health Science, B. Braun y Medtronic suelen combinar plataformas de productos centralizadas con empaquetado, servicio y capacitación localizados, ofrecidos a través de distribuidores nacionales, canales de licitación hospitalaria y, cada vez más, portales de compras en línea para artículos de reposición (bolsas, kits y jeringas). La adopción clínica se apoya en equipos de soporte nutricional y protocolos que estandarizan los pedidos, la programación de bombas y la capacitación de cuidadores, especialmente a medida que la atención se traslada de entornos agudos a entornos de transición y domiciliarios.
Los principales puntos de fricción en la región suelen estar relacionados con la capacidad de esterilización y la preparación para las auditorías regulatorias. Las inspecciones de dispositivos importados y las revisiones de la documentación pueden prolongar los plazos de entrega en algunas zonas de la India y el sudeste asiático, mientras que los requisitos de localización y contenido nacional también influyen en el diseño de la cadena de suministro. Los umbrales de la TKDN de Indonesia favorecen el ensamblaje local de consumibles y kits, y los esfuerzos de alineación de la ASEAN en el marco de la Directiva de Dispositivos Médicos de la ASEAN (AMDD) buscan estandarizar las estructuras de los expedientes en todos los Estados miembros. Además, el Reglamento de Dispositivos Médicos de la India (2017) puede exigir una investigación clínica local para algunas importaciones de alto riesgo que no hayan sido autorizadas por determinados países de referencia, lo que puede afectar la secuencia de lanzamiento de bombas avanzadas y tubos especializados.
Panorama competitivo
La industria de dispositivos de alimentación enteral en Asia Pacífico se caracteriza por una concentración moderada. Abbott, Medtronic, Fresenius Kabi, Cardinal Health, B. Braun, Avanos Medical y Nutricia controlan en conjunto la mayor parte de los ingresos, gracias a sus carteras diversificadas y una amplia distribución regional. El segmento de Nutrición de Abbott creció un 6.8 % orgánicamente en el primer trimestre de 1 gracias a la solidez de Ensure y Glucerna, respaldada por una inversión adicional de 2025 millones de dólares en I+D y fabricación dirigida a mercados emergentes. El tubo con cámara IRIS de Cardinal Health y la plataforma de telemetría Kangaroo Connect se distinguen por su seguridad de colocación y monitorización remota.
Empresas locales en India y China fabrican tubos y equipos de gravedad a precios competitivos, con precios que suelen ser entre un 35 % y un 45 % inferiores a los de las multinacionales. Estas empresas aprovechan las licitaciones del sector público, priorizando la oferta más baja, pero pueden tener dificultades para igualar conjuntos de características premium como los kits de transición ENFit o la conectividad Bluetooth. La sostenibilidad se ha convertido en un nuevo eje de competencia; Nutricia reformuló su gama Nutrison para reducir la huella de carbono en un 17 % y, al mismo tiempo, aumentar la densidad calórica, cumpliendo así con los crecientes indicadores clave de rendimiento (KPI) de sostenibilidad hospitalaria. Los fabricantes de equipos originales (OEM) también están explorando líneas de alimentación sin silicona para cumplir con las inminentes normativas de reciclaje de Japón y Australia.
Las alianzas estratégicas proliferan: Avanos y Samsung SDS desarrollan un middleware de IoT que sintetiza datos de bombas con historiales médicos electrónicos, mientras que Fresenius Kabi colabora con Alibaba Cloud para la gestión de la cadena de suministro basada en IA en China. La actividad de fusiones y adquisiciones sigue siendo moderada, pero se prevé que se acelere a medida que se amplía la brecha de capacidad digital entre las empresas establecidas y las innovadoras de nicho.
Líderes de la industria de dispositivos de alimentación enteral en Asia-Pacífico
Abbott Laboratories
Becton, Dickinson y compañía
Corporación científica de Boston.
Corporación ConMed
Vygon SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: ENvue Medical presentó ENvue Drive, una herramienta robótica que amplía los flujos de trabajo de alimentación enteral y se integra con la plataforma de navegación ENvue existente. El lanzamiento destaca la colocación guiada y la automatización del flujo de trabajo como criterios de compra en entornos hospitalarios, especialmente para los dispositivos relacionados con la alimentación.
- Septiembre de 2025: Pharmac (Nueva Zelanda) aprobó un acuerdo de inclusión en la lista de proveedores de dispositivos médicos suministrados por Abbott Laboratories NZ Limited, vigente a partir del 1 de septiembre de 2025 para los hospitales de Health NZ. Este acuerdo respalda la contratación pública estructurada y puede influir en la posición de los proveedores en los canales de licitación para dispositivos y accesorios relacionados con la alimentación.
- Noviembre de 2024: Avanos Medical lanzó el sistema de retención de sondas nasogástricas/nasointestinales CORGRIP SR, una solución de sujeción nasal diseñada para reducir el desplazamiento de la sonda. Este lanzamiento aborda una complicación frecuente en los protocolos de alimentación enteral y facilita el cumplimiento de los mismos tanto en entornos de cuidados intensivos como de cuidados a largo plazo.
Alcance del informe sobre el mercado de dispositivos de alimentación enteral en Asia-Pacífico
La alimentación enteral se refiere a la administración de un alimento nutricionalmente completo, que contiene proteínas, carbohidratos, grasas, agua, minerales y vitaminas, directamente al estómago, el duodeno o el yeyuno a través de dispositivos como sondas y bombas. Las sondas y bombas de alimentación enteral y otros dispositivos facilitan el proceso. Se utiliza para personas con tracto gastrointestinal funcional, que no pueden ingerir alimentos por vía oral para satisfacer su demanda de nutrientes.
Por tipo de producto
| Bombas de alimentación | Bombas Volumétricas |
| Bombas ambulatorias | |
| Bombas de Jeringa | |
| Tubos de alimentación | Sondas Nasogástricas |
| Tubos de gastrostomía | |
| Otros | |
| Bolsas de alimentación enteral | |
| Conjuntos y accesorios de administración | |
| Jeringas enterales |
Por grupo de edad
| Adultos |
| Pediátrico y Neonatal |
Por canal de distribución
| Sin publicar |
| Online |
por Aplicación
| Oncología |
| Gastroenterología |
| Cuidados Críticos y Trauma |
| Otras aplicaciones |
Por usuario final
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Configuración de atención domiciliaria |
| Otros usuarios finales |
Por geografía
| China |
| Japan |
| India |
| Australia |
| South Korea |
| Resto de Asia-Pacífico |
| Por tipo de producto | Bombas de alimentación | Bombas Volumétricas |
| Bombas ambulatorias | ||
| Bombas de Jeringa | ||
| Tubos de alimentación | Sondas Nasogástricas | |
| Tubos de gastrostomía | ||
| Otros | ||
| Bolsas de alimentación enteral | ||
| Conjuntos y accesorios de administración | ||
| Jeringas enterales | ||
| Por grupo de edad | Adultos | |
| Pediátrico y Neonatal | ||
| Por canal de distribución | Sin publicar | |
| Online | ||
| por Aplicación | Oncología | |
| Gastroenterología | ||
| Cuidados Críticos y Trauma | ||
| Otras aplicaciones | ||
| Por usuario final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Configuración de atención domiciliaria | ||
| Otros usuarios finales | ||
| Por geografía | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cómo influye el envejecimiento de la población en la demanda de dispositivos de alimentación enteral en Asia Pacífico?
Una mayor expectativa de vida y una mayor incidencia de accidentes cerebrovasculares están incrementando la necesidad de apoyo nutricional post-agudo, lo que impulsa a los hospitales y proveedores de atención domiciliaria a estandarizar los protocolos de alimentación por sonda para adultos mayores.
¿Por qué las bombas de alimentación conectadas están ganando terreno entre los proveedores de atención médica?
Los médicos valoran los dispositivos que transmiten datos de dosis a registros electrónicos, lo que simplifica el monitoreo remoto, reduce la fatiga de alarmas y respalda modelos de reembolso vinculados al seguimiento de resultados.
¿Qué papel juegan las mejoras en los cuidados intensivos neonatales en su adopción en el mercado?
La ampliación de la capacidad de las UCIN en China, India y el sudeste asiático está impulsando la demanda de tubos de microdiámetro y bombas de precisión que puedan administrar de forma segura caudales muy bajos a bebés prematuros.
¿Cómo influyen los requisitos de sostenibilidad en el desarrollo de productos?
Los fabricantes están reformulando las fórmulas para reducir la huella de carbono y experimentando con materiales de tubos reciclables para cumplir con las regulaciones de plástico de un solo uso en Australia y Japón.
¿De qué manera los incentivos a la fabricación local afectan la dinámica competitiva?
Los programas gubernamentales en India e Indonesia incentivan la producción nacional, lo que permite a las empresas locales ofrecer tubos y equipos a precios más bajos que intensifican la competencia de precios para las marcas multinacionales.
¿Qué tendencias de adquisiciones están surgiendo a medida que los hospitales digitalizan las cadenas de suministro?
Los sistemas de salud utilizan cada vez más portales de licitación electrónica y sistemas automatizados de reposición de existencias, recompensando a los proveedores que integran recursos de capacitación, programación de mantenimiento y pedidos en una única plataforma digital.


