

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 2.65 mil millones |
| Tamaño del mercado (2031) | USD 3.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.26% CAGR |
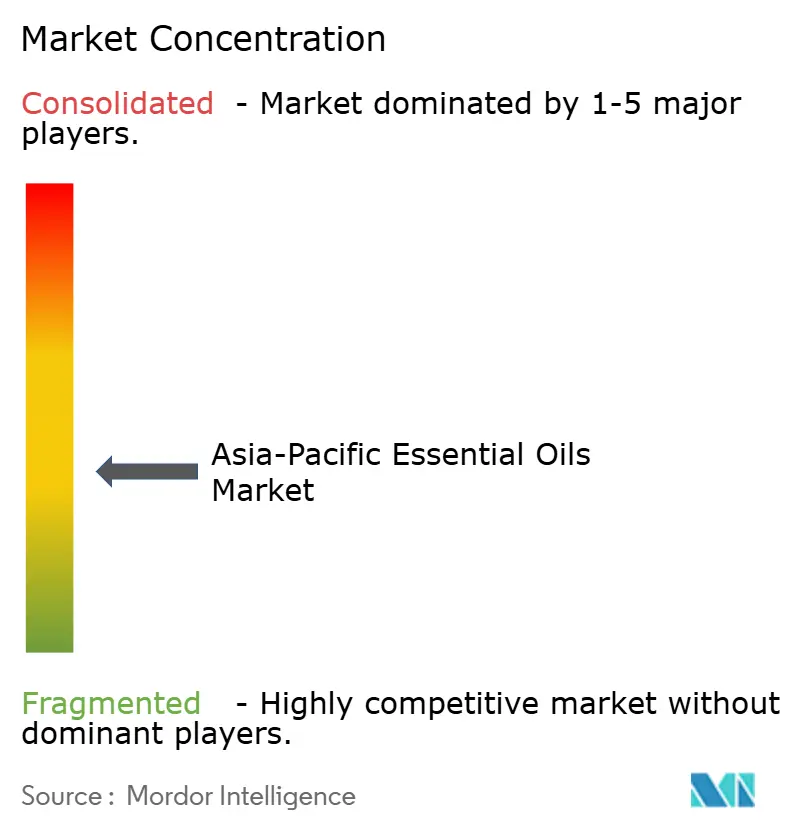
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aceites esenciales de Asia-Pacífico realizado por Mordor Intelligence
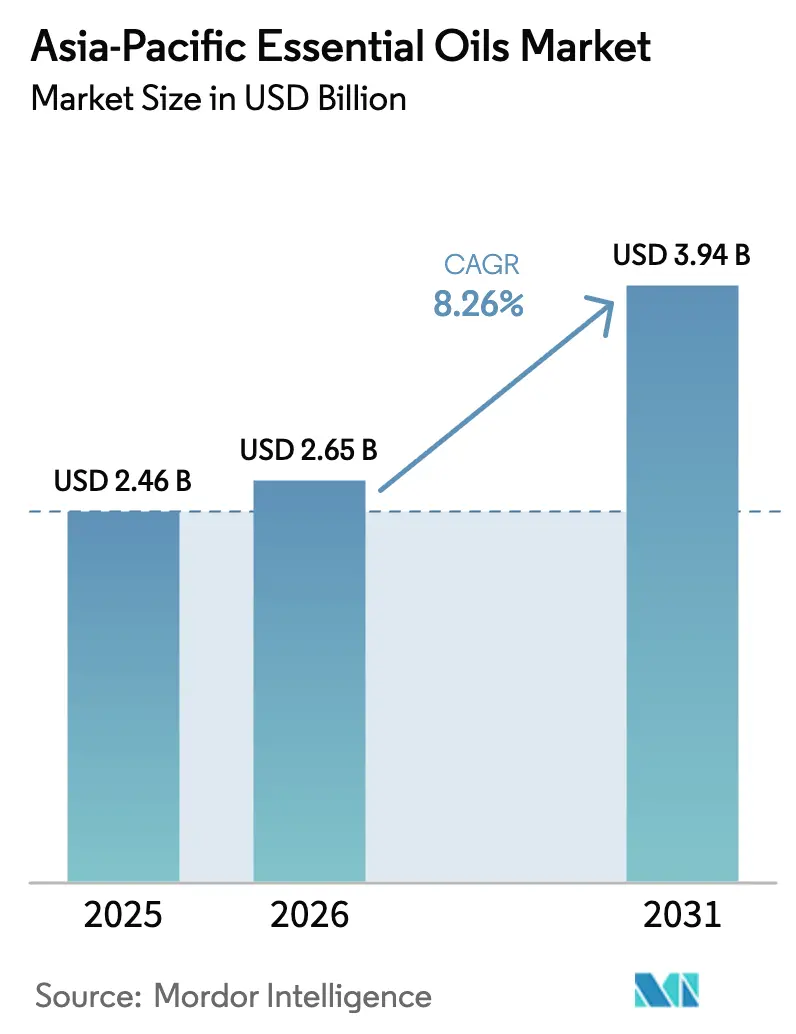
Se espera que el tamaño del mercado de aceites esenciales de Asia-Pacífico aumente de USD 2.46 mil millones en 2025 a USD 2.65 mil millones en 2026 y alcance los USD 3.94 mil millones para 2031, creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8.26% durante 2026-2031. Este crecimiento está influenciado por múltiples factores, incluyendo la implementación de regulaciones más estrictas sobre aditivos sintéticos, un aumento en la conciencia del consumidor con respecto a la transparencia de los ingredientes y la creciente adopción institucional de prácticas de aromaterapia y productos de etiqueta limpia. China continúa dominando el mercado en términos de escala, impulsada por su producción de aceites esenciales a base de cáscara de cítricos y mentol. Mientras tanto, Japón está emergiendo como el mercado de más rápido crecimiento en la región, principalmente debido a su población que envejece rápidamente. Las reformas regulatorias, como las restricciones en el uso de microplásticos y los requisitos para la divulgación de fragancias, están acelerando aún más la transición hacia insumos de origen vegetal. Las empresas que operan con modelos de integración vertical, gestionando procesos desde el cultivo y la destilación hasta la formulación, están logrando importantes márgenes de beneficio. Además, los avances en las tecnologías de extracción, como los métodos de prensado en frío y la extracción con dióxido de carbono (CO₂) supercrítico, están reduciendo los riesgos de residuos, mejorando el posicionamiento de productos premium y fomentando la adopción de soluciones botánicas en diversas industrias, como la alimentaria, la cosmética y la de productos para el hogar.
Conclusiones clave del informe
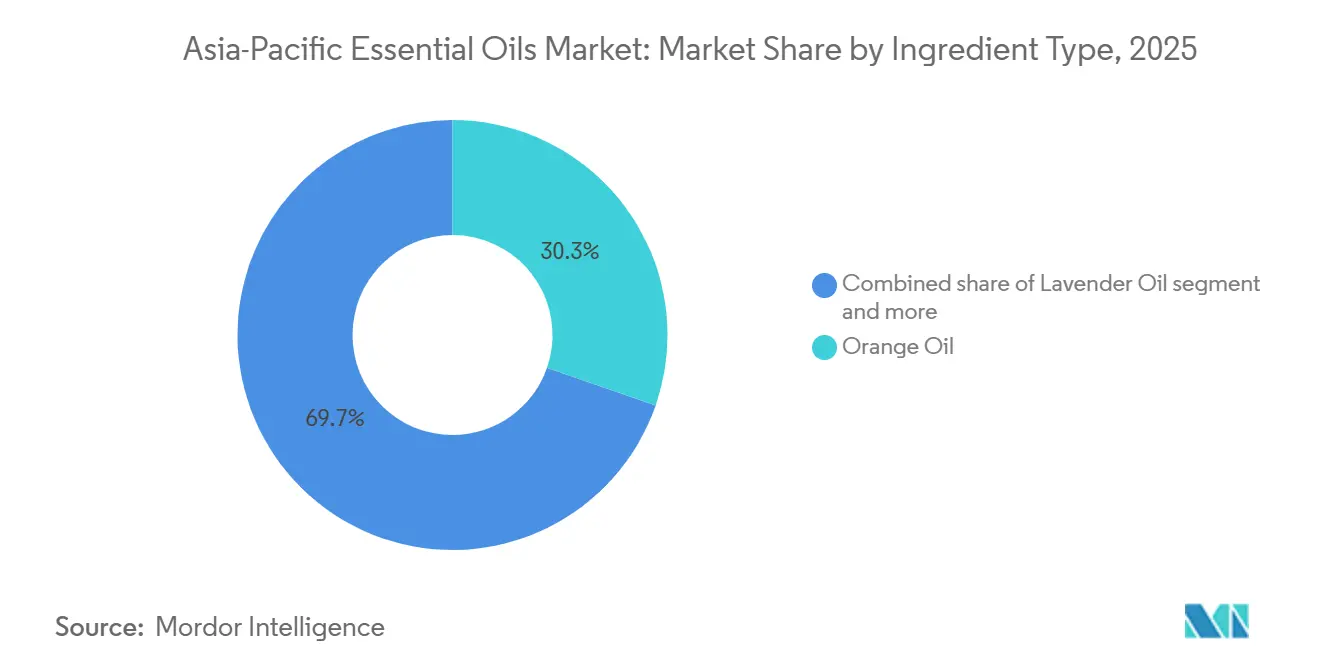
- Por tipo de ingrediente, el aceite de naranja lideró con el 30.31% de la participación de mercado de aceites esenciales de Asia-Pacífico en 2025, mientras que el aceite de lavanda registró el mayor crecimiento previsto con una CAGR del 8.72% hasta 2031.
- Por fuente, los extractos de flores representaron el 35.08% del tamaño del mercado de aceites esenciales de Asia-Pacífico en 2025 y se prevé que avancen a una CAGR del 9.00% hasta 2031.
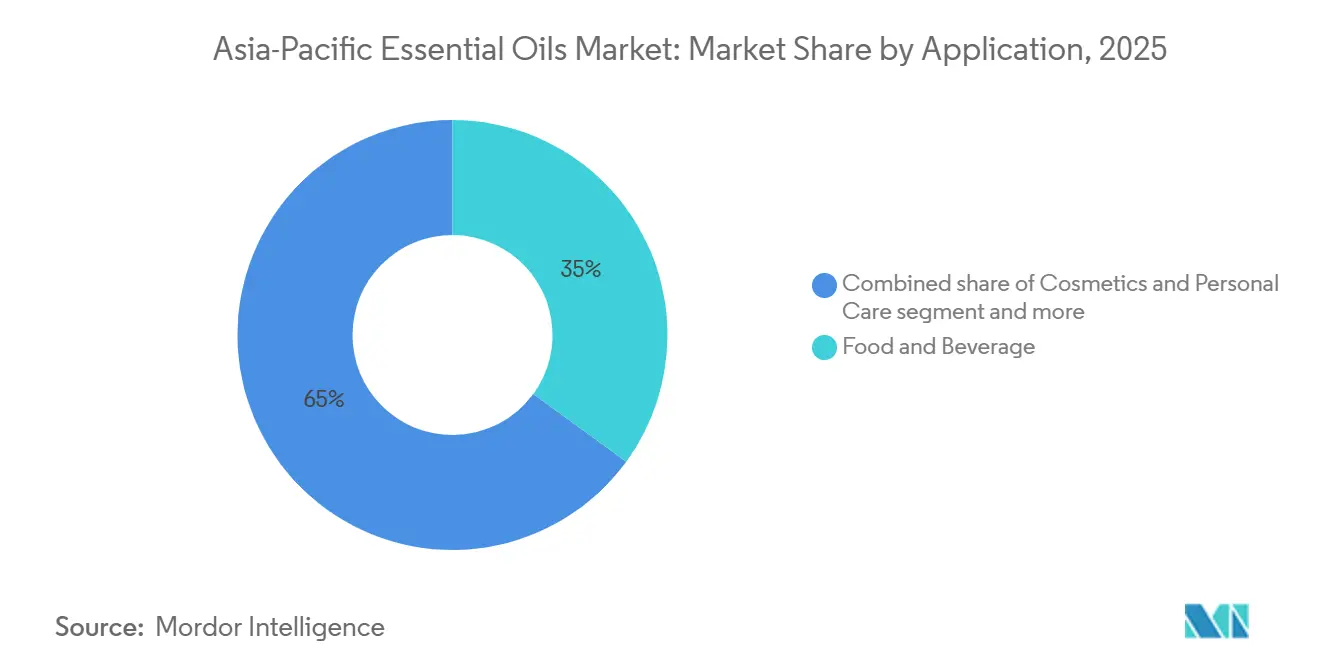
- Por aplicación, los alimentos y bebidas representaron el 35.03% de los ingresos del segmento en 2025; se prevé que los cosméticos y el cuidado personal crezcan a una CAGR del 9.62% hasta 2031.
- Por geografía, China controló el 37.21% de los ingresos de 2025, mientras que se espera que Japón se expanda a una CAGR del 9.43% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de aceites esenciales en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente preferencia por ingredientes naturales y orgánicos en los productos de consumo | + 1.5% | China, India, Sudeste Asiático con repercusiones en Japón y Australia | Mediano plazo (2-4 años) |
| Rápida expansión de las prácticas de aromaterapia y bienestar. | + 1.3% | Japón, Corea del Sur, centros urbanos en China e India | Largo plazo (≥4 años) |
| Aumento del uso de aceites esenciales en fórmulas de belleza naturales y limpias. | + 1.4% | Corea del Sur, Japón, China, con crecimiento impulsado por las exportaciones en Tailandia | Mediano plazo (2-4 años) |
| Aumento de la conciencia sobre los beneficios terapéuticos y funcionales de la medicina tradicional | + 1.0% | China, India, Indonesia, con centros de medicina tradicional china y Ayurveda | Largo plazo (≥4 años) |
| Innovación en sabores para aplicaciones de alimentos y bebidas | + 1.2% | China, Japón, Australia y Singapur impulsan la regulación de los productos envasados | Corto plazo (≤2 años) |
| Cambio hacia productos para el hogar y el cuidado del hogar libres de químicos | + 0.9% | Australia, Singapur y Japón, con la adopción de la certificación ecológica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preferencia por ingredientes naturales y orgánicos en los productos de consumo
Los fabricantes de bienes de consumo de la región Asia-Pacífico están implementando cambios significativos en sus líneas de productos de cuidado personal, alimentación y hogar, reemplazando fragancias y conservantes sintéticos por aceites esenciales destilados al vapor. Esta transición ha sido impulsada por los requisitos regulatorios de países como China y Corea del Sur, que ahora exigen la divulgación completa de los ingredientes en las etiquetas de los cosméticos. En 2024, la Administración Nacional de Productos Médicos de China amplió su lista negativa de ingredientes cosméticos para incluir 27 almizcles y ftalatos sintéticos. Como resultado, las marcas han comenzado a utilizar aceites esenciales como el de geranio, rosa y sándalo en productos premium para el cuidado de la piel. De igual manera, en 2025, la Oficina de Normas de la India revisó sus especificaciones para aceites esenciales orgánicos según la Norma India 210, introduciendo límites de residuos más estrictos para pesticidas y metales pesados. Si bien estos cambios han incrementado los costos de cumplimiento, también han proporcionado una ventaja competitiva a los destiladores acreditados por la Junta Nacional de Acreditación de Laboratorios de Pruebas y Calibración (NABL) al garantizar estándares de calidad más altos. Al mismo tiempo, existe una creciente conciencia entre la clase media sobre la seguridad de los ingredientes. Una encuesta realizada en 2025 reveló que el 68% de los consumidores urbanos chinos revisaban las etiquetas de los cosméticos para verificar si contenían afirmaciones naturales antes de realizar una compra. Esta preferencia por los ingredientes naturales no se limita a los cosméticos, sino que también se extiende a la industria de alimentos y bebidas. Por ejemplo, las exigencias de etiquetado limpio en Australia y Singapur han animado a los fabricantes de bebidas a sustituir los sabores cítricos artificiales por aceites de naranja y limón prensados en frío, lo que ofrece tanto autenticidad de sabor como atractivo comercial. Además, los programas de certificación orgánica, como la del Departamento de Agricultura de los Estados Unidos (USDA) y la de la Unión Europea (UE), están ganando popularidad en los mercados orientados a la exportación. Los destiladores indios y tailandeses invierten cada vez más en estas certificaciones para acceder a precios superiores en mercados como Japón y Australia.
Rápida expansión de las prácticas de aromaterapia y bienestar.
La adopción de la aromaterapia está creciendo significativamente en Japón, Corea del Sur y las zonas urbanas de China, impulsada por el envejecimiento de la población, los programas de reducción del estrés laboral y su integración en las prácticas tradicionales de bienestar. En Japón, el Ministerio de Salud, Trabajo y Bienestar Social aprobó la venta sin receta de 12 nuevos productos de aromaterapia a base de aceites esenciales en 2025, reconociendo su papel en la reducción del estrés y la mejora del sueño entre la población mayor. En Corea del Sur, el sector del turismo de bienestar, que atrajo a 4.2 millones de visitantes en 2025, ahora incluye masajes con aceites esenciales y experiencias con difusores en el 73 % de los spas, incorporando aceites como lavanda, eucalipto y menta en los servicios de hostelería. En China, la Administración Estatal de Medicina Tradicional China respaldó la aromaterapia como un enfoque complementario en sus directrices de 2024 para clínicas de salud integral, lo que impulsó a los gobiernos provinciales a subvencionar los difusores de aceites esenciales en los centros de atención a personas mayores de las provincias de Jiangsu y Zhejiang. Mientras tanto, los centros de bienestar ayurvédico de la India, que sumaban más de 8,000 en 2025, incorporan cada vez más aceites destilados al vapor, como el sándalo, el vetiver y el jazmín, en tratamientos terapéuticos, gracias a investigaciones del Instituto Central de Plantas Medicinales y Aromáticas del Consejo de Investigación Científica e Industrial. Además, redes de venta directa como doTERRA y Young Living expandieron sus bases de distribución en el Sudeste Asiático en un 18 % en 2025, aprovechando la educación en redes sociales y los modelos de reuniones en casa para hacer la aromaterapia más accesible más allá de los mercados urbanos de élite.
Aumento del uso de aceites esenciales en fórmulas de belleza naturales y limpias.
Las marcas de belleza coreanas y japonesas están incorporando aceites esenciales en sérums antiedad, limpiadores y mascarillas de tela para cumplir con las prohibiciones de microplásticos y satisfacer la demanda de los consumidores de listas de ingredientes transparentes. En 2024, el Ministerio de Seguridad Alimentaria y Farmacéutica de Corea del Sur prohibió las microperlas en cosméticos con enjuague y extendió las restricciones a los productos sin enjuague en 2025. Este cambio regulatorio ha llevado a los formuladores a reemplazar los exfoliantes y conservantes sintéticos con aceites esenciales como el de árbol de té, lavanda y romero, que brindan beneficios antimicrobianos y antioxidantes. En Japón, importantes compañías cosméticas como Shiseido y Kao introdujeron 34 nuevas líneas de productos con aceites esenciales en 2025, centrándose en aceites de yuzu, ciprés hinoki y camelia prensados en frío, provenientes de granjas nacionales, para apoyar las estrategias de premiumización del producto "Hecho en Japón". Mientras tanto, el mercado chino de belleza, que registró un crecimiento interanual del 22% en 2025, destaca los aceites esenciales como ingredientes clave en marcas como Florasis y Proya, aprovechando la Medicina Tradicional China con extractos de ginseng, goji y osmanto. En Tailandia, los fabricantes por contrato, responsables del 40% de los cosméticos de marca blanca de la ASEAN, informaron un aumento del 29% en la adquisición de aceites esenciales en 2025, impulsado por la demanda de exportación de Australia y Singapur, donde los canales minoristas de belleza limpia han ampliado su espacio en los estantes para fórmulas naturales. Normas regulatorias como la ISO 9235 para oleorresinas y la ISO 4730 para la nomenclatura de aceites esenciales proporcionan parámetros de calidad que facilitan el comercio transfronterizo, reduciendo los riesgos de formulación para las marcas multinacionales que ingresan a la región.
Aumento de la conciencia sobre los beneficios terapéuticos y funcionales de la medicina tradicional
Los sistemas de medicina tradicional en la región de Asia-Pacífico están adoptando cada vez más los aceites esenciales en las prácticas clínicas, impulsados por el apoyo gubernamental y la investigación que destaca sus propiedades antimicrobianas, antiinflamatorias y analgésicas. La Estrategia de Medicina Tradicional 2024 de la Organización Mundial de la Salud enfatizó los aceites esenciales como intervenciones comprobadas para infecciones respiratorias y trastornos relacionados con el estrés. Esto ha alentado a los ministerios de salud en países como China, India e Indonesia a incluir la aromaterapia en las guías de atención primaria [1] Fuente: Organización Mundial de la Salud, “Estrategia de Medicina Tradicional de la OMS 2024-2034”, who.int . Por ejemplo, el Ministerio de Ayurveda, Yoga y Naturopatía, Unani, Siddha y Homeopatía (AYUSH) de la India asignó 120 crore de INR (USD 14.4 millones) en 2025 para promover la investigación sobre aceites esenciales en formulaciones ayurvédicas. La investigación realizada en el Instituto de Ciencias Médicas de la India ha demostrado la efectividad de los aceites de eucalipto y menta en el manejo de los síntomas de la enfermedad pulmonar obstructiva crónica. De manera similar, la Administración Estatal de Medicina Tradicional China publicó en 2025 un compendio que identificaba 47 aceites esenciales para uso terapéutico, como el sándalo para reducir la ansiedad y el aceite de jengibre para mejorar la digestión, lo que permite a los profesionales de la medicina tradicional china autorizados prescribirlos. En Indonesia, la Agencia Nacional de Control de Alimentos y Medicamentos aprobó en 2025 19 productos Jamu a base de aceites esenciales, combinando formulaciones tradicionales con métodos de extracción modernos para cumplir con los estándares de exportación para mercados como Malasia y Singapur. Los estudios clínicos han validado aún más estos avances, incluido un estudio de 2025 publicado en el Journal of Ethnopharmacology que demostró la eficacia del aceite de árbol de té contra el Staphylococcus aureus resistente a los antibióticos, lo que ha respaldado su uso en los protocolos de control de infecciones hospitalarias en Australia y Nueva Zelanda.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de producción y precios volátiles de las materias primas | -1.1% | India, China, Indonesia, con regiones de lavanda y cítricos sensibles al clima | Corto plazo (≤2 años) |
| Problemas de control de calidad, adulteración y dilución en la cadena de suministro | -0.8% | China, India, Sudeste Asiático, con concentración en el mercado spot | Mediano plazo (2-4 años) |
| Estandarización limitada de grados, especificaciones y esquemas de certificación | -0.6% | Economías de la ASEAN, con regulaciones nacionales fragmentadas | Largo plazo (≥4 años) |
| Competencia de fragancias y sabores sintéticos más baratos | -0.9% | Indonesia, Tailandia, Filipinas, con segmentos de consumidores sensibles a los precios | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de producción y precios volátiles de las materias primas
La producción de aceites esenciales sigue enfrentándose a importantes presiones de costos debido a la recolección intensiva en mano de obra, los procesos de destilación con alto consumo de energía y la variabilidad del rendimiento inducida por el clima, que interrumpen las cadenas de suministro y reducen los márgenes de beneficio para los destiladores. En 2024, el cultivo de lavanda en la región china de Xinjiang y el valle de Cachemira en la India experimentó descensos en el rendimiento del 18% y el 23%, respectivamente, causados por heladas fuera de temporada y patrones monzónicos erráticos. Estos factores impulsaron los precios al contado del aceite de lavanda de 45 USD por kilogramo en enero de 2024 a 68 USD por kilogramo en diciembre de 2025. La producción de aceite de cáscara de cítricos, que depende de los subproductos de la fabricación de zumos, sigue siendo susceptible a las fluctuaciones en los precios de la fruta. Una sequía en 2025 en la provincia china de Jiangxi redujo las cosechas de naranja en un 14%, lo que limitó la oferta de aceite de naranja prensado en frío y aumentó los precios en un 22% interanual. Además, los costos de la energía de destilación por vapor, que constituyen entre el 30% y el 40% de los gastos de producción, aumentaron drásticamente en 2025. Las tarifas de gas natural y electricidad aumentaron un 12% y un 9%, respectivamente, en India e Indonesia, lo que redujo aún más los márgenes de los pequeños destiladores que carecen de acceso a infraestructura de energía renovable. La escasez de mano de obra se suma a estos desafíos, en particular para cultivos como el jazmín, la rosa y el ylang-ylang, que requieren de 200 a 300 horas-hombre por hectárea para la cosecha manual. La inflación salarial en Tailandia y Vietnam, donde los costos de la mano de obra agrícola aumentaron un 8% en 2025, obligó a algunos productores a abandonar parcelas de bajo rendimiento. Estas condiciones benefician a los actores integrados verticalmente que gestionan los procesos de cultivo, destilación y formulación, al tiempo que crean importantes barreras para los nuevos participantes y los comerciantes de materias primas que dependen de los mercados al contado.
Problemas de control de calidad, adulteración y dilución en la cadena de suministro
La adulteración sigue siendo un problema importante en el comercio de aceites esenciales de Asia-Pacífico, con auditorías cromatográficas que identifican aditivos sintéticos, dilución de aceite portador y sustitución de especies que socavan la calidad del producto y erosionan la confianza en la marca. El Comité Técnico 54 de la Organización Internacional de Normalización (ISO), que supervisa los estándares de los aceites esenciales, informó de 127 casos de aceite de lavanda adulterado en 2024. Estos casos incluían muestras mezcladas con linalol sintético y acetato de linalilo para imitar los perfiles auténticos de la lavanda [2] Fuente: Comité Técnico 54 de la ISO, “Informes de adulteración 2024”, iso.org . Del mismo modo, en 2025, la Oficina de Normas de la India (BIS) descubrió que el 34 % de las muestras de aceite de limón analizadas contenían limoneno añadido o fracciones de terpenos. Esta práctica se debe principalmente a las diferencias de precio, ya que los aceites cítricos prensados en frío tienen un precio de 18 USD por kilogramo, en comparación con los terpenos aislados a 6 USD por kilogramo. En China, los mercados al contado de Guangzhou y Shanghái, que representan el 40 % del comercio regional de aceites esenciales, no requieren pruebas de terceros. Esta falta de regulación permite a los intermediarios mezclar aceites de menor costo, como el eucalipto, con menta piperita o hierbabuena sin declararlo. Los métodos de detección avanzados, como la cromatografía de gases-espectrometría de masas (GC-MS) y la espectroscopia de resonancia magnética nuclear (RMN), que son altamente eficaces para identificar adulteraciones, siguen estando infrautilizados fuera de Australia y Japón debido al alto costo del equipo, que supera los 150 000 USD por laboratorio. En India, la Junta Nacional de Acreditación de Laboratorios de Ensayo y Calibración (NABL) solo había acreditado 23 laboratorios de análisis de aceites esenciales hasta 2025, lo cual es insuficiente para supervisar las 4,800 destilerías que operan en estados como Uttar Pradesh, Tamil Nadu y Kerala. Esta deficiencia en el control de calidad reduce la confianza de los compradores, en particular entre las empresas multinacionales de sabores y fragancias que requieren certificados de análisis que cumplan con la norma ISO 4730.
Análisis de segmento
Por tipo de ingrediente: Dominancia cítrica y aceleración floral
Los avances en los métodos de extracción por prensado en frío y la utilización de subproductos han permitido que el aceite de naranja represente el 30.31% del segmento de tipo de ingrediente en 2025. El aceite de lavanda, por otro lado, se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8.72% hasta 2031, impulsado por el aumento del cultivo en China e India. El aceite de naranja se beneficia de su integración con la producción de jugo de cítricos, donde los residuos de cáscara de los 7.5 millones de toneladas métricas de producción de naranja de China en 2025 se utilizan en molinos de prensado en frío. Este proceso produce aceite rico en d-limoneno a un costo menor en comparación con los métodos de destilación independientes [3] Fuente: USDA Foreign Agricultural Service, “China Citrus Annual Report 2025”, fas.usda.gov . Las aplicaciones de alimentos y bebidas representan el 58% del consumo de aceite de naranja, con fabricantes de bebidas en Japón y Australia reemplazando ésteres cítricos sintéticos para cumplir con los requisitos de etiqueta limpia. El crecimiento del aceite de lavanda se ve impulsado por la expansión de su cultivo en Xinjiang, donde 12 000 hectáreas comenzaron a producir entre 2024 y 2025, y en Cachemira, donde las subvenciones estatales facilitaron la plantación de 3,400 hectáreas. Estos avances han reducido la dependencia de las importaciones y disminuido los costos de adquisición para las marcas nacionales de aromaterapia.
El aceite de menta piperita y el aceite de hierbabuena, utilizados principalmente en aplicaciones farmacéuticas y de cuidado bucal, están experimentando un crecimiento impulsado por la creciente demanda de mentol en las industrias de pastillas para la tos y bálsamos analgésicos de la India. El aceite de eucalipto, procedente principalmente de las 28,000 hectáreas de plantaciones forestales de Australia, se está expandiendo debido a sus aplicaciones antimicrobianas en limpiadores domésticos e inhalantes farmacéuticos. El aceite de árbol de té, un segmento nicho concentrado en Nueva Gales del Sur y Queensland, está en auge a medida que las marcas cosméticas coreanas y japonesas lo incluyen en tratamientos para el acné y productos para el cuidado del cuero cabelludo, respaldado por estudios clínicos que demuestran su eficacia contra Propionibacterium acnes. El aceite de limón, el aceite de romero y el aceite de geranio se utilizan en aplicaciones de fragancias y sabores donde los perfiles sensoriales distintivos exigen precios superiores en formulaciones especializadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Fuente: La Extracción de Flores Lidera el Posicionamiento Premium
Las fuentes de origen floral representaron el 35.08 % del segmento de fuentes en 2025 y se proyecta que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.00 % hasta 2031. Este crecimiento se atribuye a los avances en la eficiencia de la destilación al vapor y al precio superior de extractos como el de rosa, jazmín e ylang-ylang. El aceite de rosa, que requiere 4,000 kilogramos de pétalos para producir 1 kilogramo de aceite, tiene un precio de más de 300 USD por kilogramo, lo que lo convierte en un ingrediente de lujo en perfumería y cosmética antiedad de alta gama. En 2025, la región india de Kannauj y la provincia china de Gansu produjeron conjuntamente 2,800 kilogramos de aceite de rosa, utilizando unidades de destilación con energía solar que redujeron los costos de energía en un 18 %, manteniendo al mismo tiempo los perfiles de ésteres que demandan los compradores europeos y japoneses. El aceite de jazmín, recolectado por la noche para preservar sus compuestos volátiles, se utiliza en perfumería y aromaterapia. Tailandia e India exportaron 1,200 kilogramos en 2025 a un precio promedio de 180 dólares por kilogramo. El aceite de ylang-ylang se destila en Indonesia y Filipinas.
Las fuentes de hojas, como el eucalipto, el árbol del té y la menta piperita, constituyeron una parte significativa del segmento y están experimentando un crecimiento notable. Este crecimiento se sustenta en el modelo australiano de plantación forestal, que garantiza rendimientos constantes y facilita la cosecha mecanizada. Las fuentes de corteza, principalmente la canela de Indonesia y Sri Lanka, representaron una porción menor del segmento y están creciendo de forma constante, impulsadas por su uso en aromatizantes alimentarios y aplicaciones farmacéuticas. Las fuentes de raíces, como el vetiver y el jengibre, representaron otra porción del segmento y están en expansión, aunque su crecimiento se ve limitado por los procesos de cosecha intensivos en mano de obra y los ciclos de cultivo plurianuales. Otras fuentes, como semillas, cáscaras y resinas, constituyeron el resto del segmento. Aceites como la nuez moscada, el clavo y el incienso atienden nichos de mercado en fragancias y aplicaciones de medicina tradicional.
Por aplicación: Madurez de alimentos versus aceleración de cosméticos
En 2025, las aplicaciones en alimentos y bebidas representaron el 35.03 % del segmento de aplicaciones, impulsadas por los mandatos de etiquetado limpio en snacks y bebidas envasados. Sin embargo, se proyecta que las aplicaciones en cosméticos y cuidado personal crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.62 % hasta 2031, superando a otros segmentos de uso final. Este crecimiento se atribuye a que las marcas coreanas y japonesas están reformulando sus sérums antiedad con aceites de árbol de té, lavanda y geranio para cumplir con la prohibición de microplásticos. En China, los fabricantes de bebidas, que produjeron 180 millones de litros de agua con gas saborizada en 2025, cambiaron los ésteres cítricos sintéticos por aceites de naranja y limón prensados en frío debido a una normativa de 2024 que exige que las afirmaciones de "sabor natural" se justifiquen con extractos botánicos. El mercado japonés de bebidas funcionales, valorado en 8.2 millones de dólares en 2025, incorporó aceites de menta y jengibre en bebidas energéticas y shots de bienestar, aprovechando sus propiedades termogénicas y digestivas para diferenciarse de las formulaciones con cafeína. El segmento australiano de bebidas artesanales, que creció un 31 % en 2025, utilizó aceites esenciales en ginebras botánicas, kombucha y café cold brew, y los destiladores utilizaron aceites nativos de mirto limón y pimienta de Tasmania para crear perfiles de sabor inspirados en el terroir.
Las aplicaciones de aromaterapia, como difusores, aceites de masaje y tratamientos de spa, representaron el 22% del segmento en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.9%, impulsadas por el envejecimiento de la población en Japón y el sector del turismo de bienestar en Corea del Sur. Las aplicaciones farmacéuticas, como jarabes para la tos, bálsamos analgésicos y ungüentos antimicrobianos, representaron el 18% del segmento en 2025 y se prevé que crezcan a una TCAC del 7.7%. Este crecimiento se sustenta en la validación clínica de los aceites de eucalipto y árbol de té en terapias respiratorias y dermatológicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de aceites esenciales de China
Se espera que China lidere el mercado regional de aceites esenciales con una participación del 37.21% en 2025. Este liderazgo se atribuye a su doble rol como el mayor productor y consumidor de aceites esenciales en la región. La producción del país se sustenta en las actividades de procesamiento de cáscaras de cítricos en las provincias de Jiangxi y Hunan. Una parte significativa de los aceites esenciales producidos localmente se utiliza en el mercado nacional de cosméticos, que continúa creciendo de forma constante. Además, las aplicaciones en alimentos y bebidas representaron una parte notable del consumo, impulsadas por las regulaciones de etiqueta limpia que exigen el uso de saborizantes naturales en los productos envasados. Asimismo, la Administración Estatal de Medicina Tradicional China en China incluyó la aromaterapia como una modalidad complementaria en sus directrices de 2024 para clínicas de salud integral, alentando a los gobiernos provinciales de Jiangsu y Zhejiang a subsidiar difusores de aceites esenciales para centros de atención a personas mayores.
Mercado de aceites esenciales de Japón
Se proyecta que Japón exhibirá el crecimiento más rápido en el mercado regional de aceites esenciales, con una tasa de crecimiento anual compuesta (TCAC) del 9.43 % hasta 2031. Este crecimiento se sustenta en las tendencias demográficas, ya que una parte significativa de la población japonesa tenía 65 años o más en 2025. El envejecimiento de la población ha impulsado la demanda de productos de aromaterapia que abordan problemas como los trastornos del sueño, el deterioro cognitivo y el dolor crónico. En 2025, el Ministerio de Salud, Trabajo y Bienestar Social aprobó la venta sin receta de 12 nuevos productos de aromaterapia a base de aceites esenciales, reconociendo su eficacia para reducir el estrés y mejorar el sueño. Además, la industria cosmética japonesa, que generó ingresos sustanciales en 2025, ha incorporado cada vez más aceites esenciales como el yuzu prensado en frío, el ciprés hinoki y el aceite de camelia en sérums y limpiadores antiedad. Estos esfuerzos se alinean con las estrategias de premiumización "Hecho en Japón", que priorizan ingredientes locales de alta calidad.
Mercado de aceites esenciales de la India
India representó una parte significativa de la producción de aceites esenciales en 2025, principalmente debido a su producción de mentol y aceite de menta en Uttar Pradesh, que abasteció la mayor parte de la demanda mundial de mentol. A pesar de esta sólida capacidad de producción, el mercado nacional de aceites esenciales en India sigue estando poco penetrado, lo que presenta oportunidades para un mayor crecimiento y desarrollo. En 2025, la producción de mentol en India, junto con otros aceites esenciales, contribuyó a una producción total de 18,400 toneladas métricas. La capacidad de producción del país pone de manifiesto su potencial para expandir su presencia en el mercado mundial de aceites esenciales, especialmente a medida que la demanda de productos naturales y sostenibles continúa en aumento.
Panorama regulatorio
En toda la región de Asia-Pacífico, los aceites esenciales utilizados como saborizantes, fragancias e ingredientes para el bienestar se encuentran en la intersección de las normativas sobre aditivos alimentarios, ingredientes novedosos, cosméticos y productos naturales para la salud, lo que a menudo determina el proceso de cumplimiento y el tiempo de comercialización. Para aplicaciones alimentarias, la Agencia Alimentaria de Singapur (SFA) exige la aprobación previa de los aditivos alimentarios en virtud de la Ley de Venta de Alimentos y aplica un proceso de evaluación de seguridad previa a la comercialización para alimentos e ingredientes alimentarios novedosos (guía actualizada publicada en marzo de 2025). Esto incrementa los requisitos de documentación cuando un aceite esencial se presenta como un ingrediente o componente funcional nuevo, en lugar de un saborizante tradicional.
Australia y Nueva Zelanda regulan los aditivos mediante el Código de Normas Alimentarias (incluida la Norma 1.3.1), y los nuevos alimentos deben evaluarse e incluirse en el Código (Sección S25-2) antes de su comercialización, lo que determina cómo los proveedores presentan las fracciones de aceites esenciales y los formatos de entrega. En India, la FSSAI regula el uso de aditivos mediante el Reglamento de Seguridad Alimentaria y Normas (Normas de Productos Alimenticios y Aditivos Alimentarios) de 2011, mientras que los alimentos e ingredientes no especificados se gestionan mediante el reglamento de 2017, lo que aumenta la necesidad de expedientes de fabricación y seguridad cuando los productos no cumplen con las normas vigentes. A nivel regional, los Estados miembros de la ASEAN hacen referencia a los principios del Codex GSFA y al Anexo de la ASEAN sobre los niveles máximos de uso de aditivos alimentarios (actualización de abril de 2025). Esto respalda la armonización parcial para la comercialización transfronteriza de productos, aunque la aplicación e interpretación siguen siendo de ámbito nacional.
Análisis de la cadena de valor
La cadena de valor de los aceites esenciales en Asia-Pacífico generalmente abarca desde la selección y el cultivo de los cultivos (pequeños productores y plantaciones de cítricos, menta, eucalipto, pachulí, lavanda, clavo y otras plantas) hasta la cosecha y el procesamiento primario (destilación al vapor o prensado en frío para los cítricos). Las etapas posteriores incluyen el fraccionamiento, la mezcla y la formulación en alimentos y bebidas, cosméticos, aromaterapia y productos farmacéuticos. Indonesia sigue siendo estructuralmente importante para el suministro de pachulí, ya que el abastecimiento suele pasar por canales de múltiples niveles, desde los agricultores hasta los recolectores locales, destiladores y exportadores, antes de llegar a las empresas regionales y globales de sabores y fragancias, lo que genera riesgos de trazabilidad y consistencia para los compradores que requieren certificados de análisis estandarizados.
El procesamiento intermedio se divide entre destilerías pequeñas y medianas y grandes empresas integradas, con procesadores multinacionales y regionales (por ejemplo, Givaudan, Symrise y Takasago) que vinculan cada vez más la adquisición con programas de apoyo agronómico y garantía de calidad. En Indonesia, proveedores y procesadores reconocidos como PT Van Aroma, PT Haldin Pasific Semesta y Agrapana Spices ilustran el rol de exportador-procesador que conecta la biomasa local con compradores extranjeros. Los controles de calidad suelen realizarse mediante pruebas y certificaciones (por ejemplo, ISO 9001 y FSSC 22000, además de los requisitos Halal y Kosher impulsados por el mercado), mientras que los cuellos de botella tienden a concentrarse en la volatilidad de la cosecha, la economía de la destilación con alto consumo energético y la infraestructura limitada de pruebas integrales fuera de los mercados más maduros. Esto mantiene el comercio directo y una calificación más estricta de los proveedores como elementos centrales de las estrategias de adquisición.
Panorama competitivo
El mercado de aceites esenciales de Asia-Pacífico está moderadamente fragmentado y comprende corporaciones multinacionales, destiladores regionales y pequeños productores. Entre los actores destacados se encuentran compañías multinacionales de sabores y fragancias como Givaudan SA, Symrise AG y Takasago, junto con redes de venta directa como doTERRA International, LLC y Young Living. Destiladores regionales como Synthite Industries y VedaOils, así como numerosos pequeños productores en países como China, India e Indonesia, enriquecen aún más la diversidad del mercado. Las empresas multinacionales suelen adoptar estrategias de integración vertical, supervisando toda la cadena de suministro, desde el cultivo inicial, pasando por la agricultura por contrato, hasta la destilación intermedia en instalaciones propias y la formulación final. Por ejemplo, la adquisición por parte de Givaudan en 2025 de una participación del 40 % en una cooperativa china de lavanda en Xinjiang garantiza un suministro anual de 1,200 toneladas métricas.
Empresas de venta directa como doTERRA y Young Living adoptan modelos de bajo consumo de activos, externalizando la destilación a procesadores externos, a la vez que se centran en la captación de distribuidores y la educación del consumidor. En 2025, la base de distribuidores de doTERRA en la región Asia-Pacífico creció un 18%, alcanzando los 420,000 miembros en Japón, Corea del Sur y Australia. Mientras tanto, Young Living introdujo 14 nuevas referencias de productos en Malasia y Singapur, incorporando aceites esenciales en productos de limpieza para el hogar y cuidado personal. De igual forma, Symrise amplió su red de abastecimiento de aceite de clavo en Indonesia para incluir 800 pequeñas explotaciones agrícolas, integrando apoyo agronómico y control de calidad para mantener un volumen y una pureza constantes. Estas estrategias ponen de relieve los diversos enfoques adoptados por las empresas para fortalecer su presencia en el mercado.
Los destiladores regionales se diferencian mediante la certificación orgánica, la marca de terroir y el posicionamiento de sus productos con beneficios terapéuticos. Por ejemplo, Synthite Industries obtuvo las certificaciones orgánicas del USDA y de la Unión Europea (UE) en 2025 para sus operaciones de producción de menta y aceite de especias en Kerala. Este logro no solo resalta la calidad del producto, sino que también permite precios premium en los mercados de exportación. El mercado también está presenciando oportunidades emergentes, como los análogos de aceites esenciales derivados de la biotecnología. Las plataformas de fermentación pueden producir moléculas de rosa y sándalo a costos un 40% inferiores a los métodos tradicionales de extracción botánica. Además, la agricultura de precisión está cobrando impulso, con productores indios y chinos que utilizan tecnologías como sensores de humedad del suelo y monitoreo de plagas mediante drones. Estos avances han permitido estabilizar los rendimientos y reducir en un 15% los costos de los insumos, mejorando la eficiencia y la sostenibilidad en la región.
Líderes de la industria de aceites esenciales de Asia y el Pacífico
doTERRA Internacional, LLC
Aceites esenciales de Young Living, LC
ultra internacional
Givaudan SA
Symrise AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: doTERRA celebró la Convención SEA Shine 2026 en Tailandia, reuniendo a promotores de bienestar regionales para el descubrimiento y la formación sobre productos. La magnitud y la localización de este evento consolidan al Sudeste Asiático como un corredor prioritario para la comercialización de aceites esenciales con fines de aromaterapia. Asimismo, fortalece la fidelización de clientes para fomentar las compras recurrentes en una categoría donde los modelos de venta gestionados por la comunidad desempeñan un papel fundamental.
- Mayo de 2026: Young Living anunció una alianza con Yusen Logistics en un evento en Bangkok centrado en la logística de entrega directa al consumidor. Esta iniciativa demuestra una inversión en capacidad de distribución que permite entregas más rápidas, una mejor gestión de pedidos y un mayor alcance en el sudeste asiático. Además, eleva el nivel de exigencia en cuanto a la calidad del servicio en mercados donde la sensibilidad a la temperatura y la integridad del producto influyen en la fidelización de los clientes.
- Octubre de 2024: BO International (India) obtuvo la certificación Kosher para aceites esenciales y líneas de productos relacionadas. Esta certificación facilita el acceso a segmentos de clientes institucionales y de exportación que requieren garantías reconocidas de terceros. Asimismo, complementa estrategias más amplias de posicionamiento de calidad en una región donde la preocupación por la adulteración sigue influyendo en la selección de compradores.
Alcance del informe sobre el mercado de aceites esenciales de Asia y el Pacífico
Los aceites esenciales son extractos líquidos derivados de diversas plantas beneficiosas y otras fuentes mediante el proceso de destilación. El mercado de aceites esenciales de Asia-Pacífico se clasifica, según el tipo de ingrediente, en aceite de lavanda, aceite de naranja, aceite de eucalipto, aceite de menta, aceite de hierbabuena, aceite de limón, aceite de romero, aceite de geranio, aceite de árbol de té y otros tipos de productos. Por origen, el mercado se segmenta en flores, hojas, corteza, raíces y otros. Según la aplicación, el mercado se divide en alimentos y bebidas, aromaterapia, productos farmacéuticos, cosméticos y cuidado personal, y otros tipos de aplicaciones. Geográficamente, el mercado está segmentado en China, India, Japón, Australia, Indonesia, Corea del Sur, Tailandia, Singapur y el resto de Asia-Pacífico. El dimensionamiento del mercado se ha realizado en términos de valor en USD y volumen en litros para todos los segmentos mencionados.
Por tipo de ingrediente
| Aceite de lavanda |
| Aceite de naranja |
| Aceite de eucalipto |
| Aceite de Menta |
| Aceite de hierbabuena |
| El aceite de limón |
| Aceite de romero |
| Aceite de geranio |
| El aceite del árbol del té |
| Otros Aceites |
Por fuente
| Flores |
| Ramas y Hojas |
| Bark |
| Raíces |
| Otros |
por Aplicación
| Alimentos y Bebidas |
| Aromaterapia |
| Farmacéuticos |
| Cosmética y Cuidado Personal |
| Otros |
Por geografía
| China |
| India |
| Japan |
| Australia |
| Indonesia |
| South Korea |
| Thailand |
| Singapore |
| Resto de Asia-Pacífico |
| Por tipo de ingrediente | Aceite de lavanda |
| Aceite de naranja | |
| Aceite de eucalipto | |
| Aceite de Menta | |
| Aceite de hierbabuena | |
| El aceite de limón | |
| Aceite de romero | |
| Aceite de geranio | |
| El aceite del árbol del té | |
| Otros Aceites | |
| Por fuente | Flores |
| Ramas y Hojas | |
| Bark | |
| Raíces | |
| Otros | |
| por Aplicación | Alimentos y Bebidas |
| Aromaterapia | |
| Farmacéuticos | |
| Cosmética y Cuidado Personal | |
| Otros | |
| Por geografía | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de aceites esenciales de Asia-Pacífico en 2026?
El tamaño del mercado de aceites esenciales de Asia-Pacífico es de USD 2.65 millones en 2026 y se prevé que alcance los USD 3.94 millones en 2031.
¿Qué ingrediente tiene la mayor participación en las ventas?
El aceite de naranja lidera, representando el 30.31% de los ingresos de 2025.
¿Cuál es la aplicación de los aceites esenciales de más rápido crecimiento?
Se prevé que los productos cosméticos y de cuidado personal se expandan a una tasa compuesta anual del 9.62 % hasta 2031.
¿Qué país está creciendo más rápido?
Japón registra la CAGR nacional más alta, un 9.43 %, durante el período previsto.


