

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 598.35 Million |
| Tamaño del mercado (2031) | USD 828.29 Million |
| Tasa de crecimiento (2026 - 2031) | 6.72% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de agentes antiaglomerantes para piensos en Asia-Pacífico realizado por Mordor Intelligence
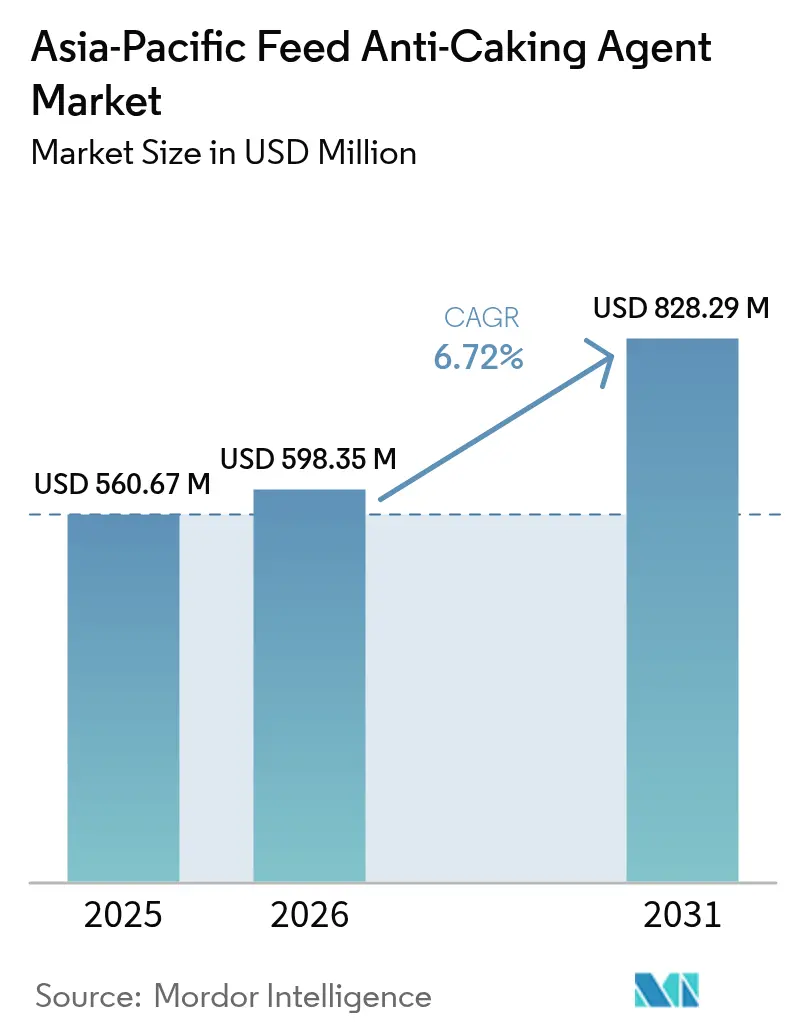
El tamaño del mercado de agentes antiaglomerantes para piensos en Asia-Pacífico en 2026 se estima en 598.35 millones de dólares, cifra que crece desde los 560.67 millones de dólares de 2025, con proyecciones para 2031 de 828.29 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 6.72 % entre 2026 y 2031. El crecimiento se ve respaldado por la expansión ganadera a gran escala, el endurecimiento de la normativa sobre seguridad alimentaria y la rápida adopción de sistemas industriales de dosificación que no toleran interrupciones de flujo. Los productos a base de sodio siguen siendo la base de las formulaciones a granel, pero las variantes de potasio están ganando terreno a medida que los fabricantes de premezclas cambian a plataformas de microdosificación. Los picos de humedad relacionados con los monzones siguen elevando la demanda de productos químicos que fijan la humedad, mientras que la inclusión de proteínas de insectos ha generado nuevos desafíos para el flujo libre. La diferenciación competitiva se está inclinando hacia proveedores que ofrecen fuentes trazables con bajo contenido de arsénico y soporte técnico que reducen de forma demostrable el tiempo de inactividad de la producción. A pesar del modesto riesgo de sustitución que suponen las alternativas naturales, los sintéticos siguen siendo indispensables para las fábricas de alto rendimiento, lo que mantiene al mercado de antiaglomerantes para piensos de Asia y el Pacífico en una senda de expansión constante.
Conclusiones clave del informe
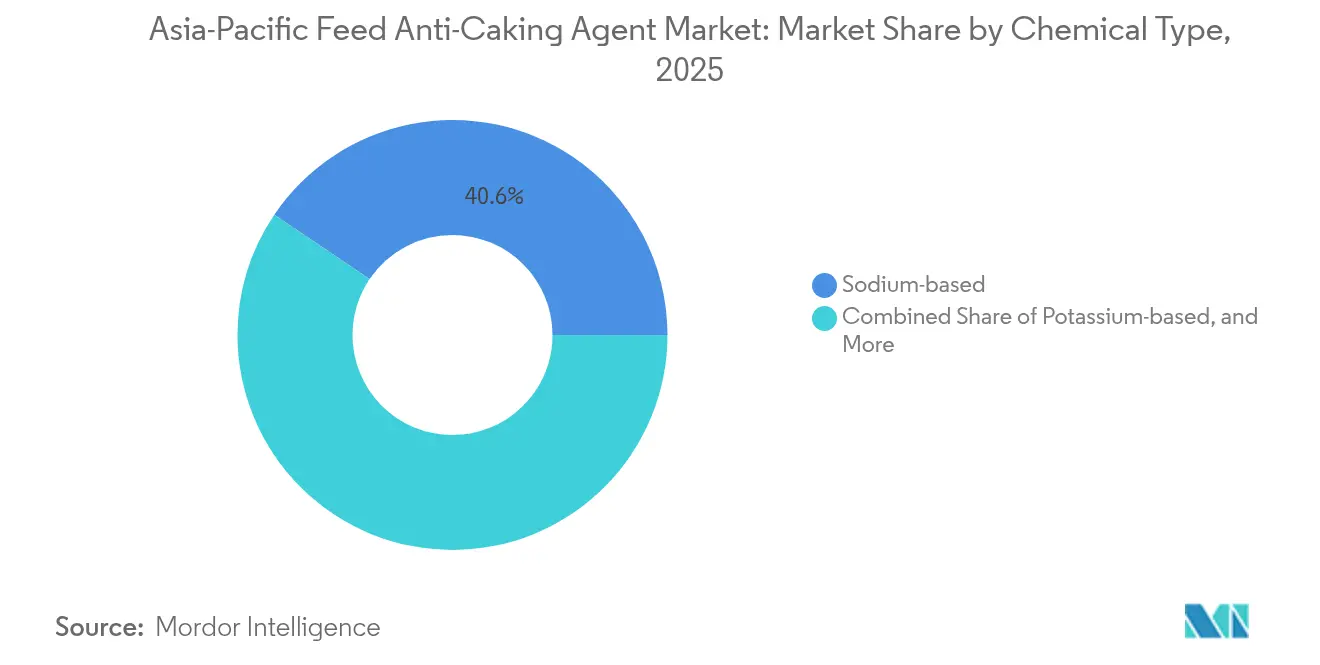
- Por tipo químico, los agentes a base de sodio lideraron con el 40.55% de la participación de mercado de antiaglomerantes alimentarios en Asia-Pacífico en 2025, mientras que se prevé que las variantes a base de potasio se expandan a una CAGR del 9.03% hasta 2031.
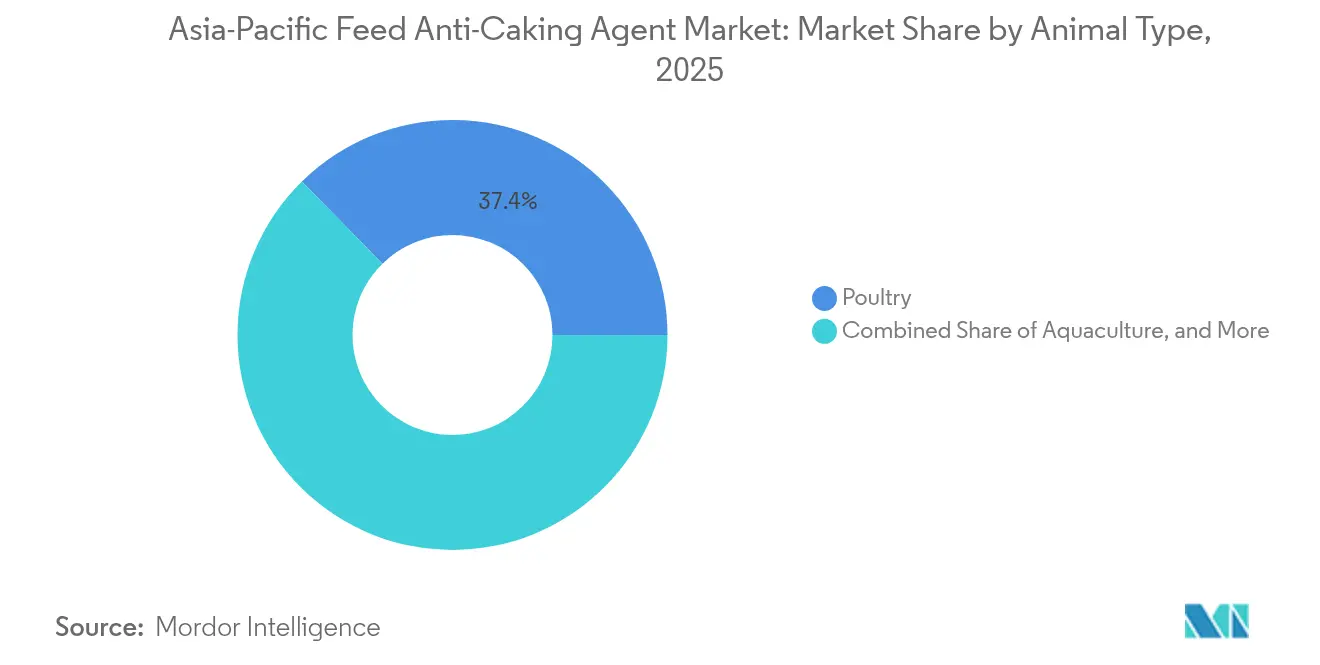
- Por tipo de animal, las aves de corral representaron el 37.35% del tamaño del mercado de alimentos antiaglomerantes de Asia-Pacífico en 2025, mientras que se proyecta que la acuicultura avance a una CAGR del 8.52% hasta 2031.
- Por geografía, China contribuyó con el 56.40% de los ingresos en 2025, mientras que India registró el crecimiento más rápido, con un 9.18% anual hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de agentes antiaglomerantes para piensos en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de proteína ganadera | + 1.8% | China, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Ampliación de fábricas de piensos industriales | + 1.5% | India, Vietnam e Indonesia | Mediano plazo (2-4 años) |
| Normas obligatorias de seguridad alimentaria | + 1.2% | China, Japón y Australia | Largo plazo (≥4 años) |
| El aumento de la inclusión de proteínas de insectos plantea desafíos para el flujo libre | + 0.9% | Tailandia, China y Australia | Corto plazo (≤2 años) |
| Aumento de la humedad de los alimentos debido al clima durante los monzones | + 0.7% | India, Bangladesh, Myanmar e Indonesia | Corto plazo (≤2 años) |
| Cambio a la microdosificación de precisión en premezclas que requieren coadyuvantes de flujo | + 0.6% | China, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de proteína ganadera
El consumo de carne per cápita en toda la región está convergiendo hacia 50 kg por año, un umbral que históricamente cataliza la automatización de las fábricas de piensos y el uso de premezclas estandarizadas. La producción de pienso compuesto de China en 2024 superó los 220 millones de toneladas métricas, lo que requiere agentes antiaglomerantes fiables para mantener los silos altos fluyendo sin problemas. El segmento de ponedoras de la India añadió un 12 % de nueva capacidad en 2024, y cada complejo requiere ayudas de flujo para estabilizar las mezclas minerales higroscópicas [1] Fuente: Departamento de Ganadería y Lechería, “Informe Anual 2024-25”, DAHD.NIC.IN. El pienso acuícola en Vietnam y Tailandia está absorbiendo aditivos el doble de rápido que las raciones para rumiantes porque la durabilidad de los pellets es crítica una vez sumergidos. A medida que los integradores descubren que un aumento de dosis del 0.1 % puede reducir el desperdicio de pienso en un 3-4 % en sistemas automatizados, la adopción de antiaglomerantes se intensifica al mismo ritmo que la creciente demanda de proteínas.
Expansión de fábricas de piensos industriales
Más de USD 2 mil millones en inversiones en plantas de piensos de nueva construcción se cerraron durante 2024 en India, Indonesia y Filipinas. Las plantas clasificadas por encima de 30 toneladas métricas/hectárea emplean mezcladores continuos donde cualquier puenteo detiene las líneas y activa penalizaciones contractuales. Cargill ahora emite licitaciones regionales de antiaglomerantes en lugar de compras a nivel de planta, una medida que concentra el volumen y agudiza la competencia de precios [2] Fuente: Cargill, “Informe anual 2024”, CARGILL.COM . Incluso las plantas rurales más pequeñas están adoptando auxiliares de flujo para cumplir con la certificación ISO 22000 vinculada a subsidios gubernamentales. Por lo tanto, el mercado de antiaglomerantes para piensos de Asia-Pacífico se beneficia directamente de cada tonelada de nueva capacidad automatizada que entra en funcionamiento.
Normativa obligatoria sobre seguridad alimentaria
China comenzó a exigir certificados de metales pesados para cada envío de silicato en 2024, mientras que Japón redujo el límite de arsénico para el dióxido de silicio a 2 ppm. Australia exige la trazabilidad de la mina a la fábrica, favoreciendo a los proveedores multinacionales con cadenas de suministro auditadas. El cumplimiento aumenta los costos marginales, pero consolida los aditivos de mayor calidad como la única opción viable. Los pequeños comerciantes sin documentación se ven obligados a abandonar el mercado, lo que obliga a las fábricas a firmar contratos plurianuales con proveedores de confianza. En consecuencia, el mercado de antiaglomerantes para piensos en Asia-Pacífico se profundiza, a pesar del aumento de los obstáculos regulatorios.
Aumento en la inclusión de proteínas de insectos que plantea desafíos de flujo libre
Las harinas de mosca soldado negra y grillo contienen entre un 15 % y un 20 % más de actividad acuosa que la de soja, lo que favorece la formación de puentes de humedad relativa. La tailandesa CP Foods duplicó la dosis de aluminosilicato de sodio en las dietas para camarones tras la introducción de la proteína de insectos, lo que se vio compensado por una mayor durabilidad de los pellets en las rutas de exportación. A medida que se aprueban nuevas proteínas, los formuladores se inclinan por productos químicos de potasio o calcio que absorben la humedad sin afectar la biodisponibilidad de los aminoácidos. Esta tendencia mantiene los productos especializados en ciclos de demanda ajustados en el mercado de antiaglomerantes para piensos de Asia-Pacífico.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de aditivos especializados | -0.9% | India, Bangladesh y Myanmar | Corto plazo (≤2 años) |
| Disponibilidad de alternativas naturales | -0.6% | Australia, Nueva Zelanda y Japón | Mediano plazo (2-4 años) |
| Crecimiento del etiquetado sin aditivos en piensos premium | -0.5% | Japón, Corea del Sur y la China urbana | Largo plazo (≥4 años) |
| Límites estrictos de metales pesados en productos de silicato | -0.4% | Japón, Australia y Singapur | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de los aditivos especializados
Las variantes de potasio y calcio cuestan entre un 25 % y un 40 % más que el aluminosilicato de sodio, lo que presiona a las fábricas donde las materias primas ya consumen el 75 % de los presupuestos. En India, la mitad de los piensos compuestos proviene de pequeñas fábricas que sustituyen arcillas naturales más económicas fuera de los meses de monzón. El aplazamiento de las mejoras mantiene a los productos de sodio como dominantes en los segmentos sensibles al precio, lo que frena la mezcla premium de antiaglomerantes para piensos en Asia-Pacífico hasta que se alivien las limitaciones de capital circulante.
Disponibilidad de alternativas naturales
Los productores orgánicos de Australia, Nueva Zelanda y Japón utilizan cáscaras de arroz y fibras de celulosa para reemplazar materiales sintéticos, lo que resulta en una reducción del 10-15% en el gasto en aditivos. La eficacia cae drásticamente por encima de las 10 toneladas métricas/hectárea de producción, lo que limita su adopción a canales especializados que representan el 2.3% del volumen de alimento de Japón en 2024 [3] Fuente: Ministerio de Agricultura, Silvicultura y Pesca, “Estadísticas del sector ganadero orgánico 2024”, MAFF.GO.JP. Aun así, la preferencia del consumidor por etiquetas limpias podría reducir entre 2 y 3 puntos porcentuales del volumen convencional para 2028.
Análisis de segmento
Por tipo químico: Las variantes de potasio ganan precisión en la premezcla.
Los agentes a base de sodio lideraron el 40.55% de la cuota de mercado de antiaglomerantes para piensos en Asia-Pacífico en 2025, mientras que se prevé que las variantes a base de potasio se expandan a una tasa de crecimiento anual compuesta (TCAC) del 9.03% hasta 2031, lo que incrementará su cuota de mercado de antiaglomerantes para piensos en Asia-Pacífico en los canales de premezclas premium. Las fábricas de piensos a granel aún prefieren el aluminosilicato de sodio por su eficacia demostrada con tasas de inclusión inferiores al 0.3%, pero el escrutinio regulatorio sobre el arsénico y la necesidad de proteger las estrictas tolerancias de dosificación están inclinando las nuevas inversiones hacia las alternativas de potasio y calcio. Los coadyuvantes de flujo a base de silicio mantendrán su relevancia donde el rendimiento supere las 30 toneladas métricas/hectárea; sin embargo, los proveedores documentan cada vez más un bajo contenido de metales para mantener el acceso a Japón y Australia. Otros productos químicos, como el estearato de magnesio, atienden nichos de mercado en la acuicultura donde la flotabilidad de los pellets es crucial.
El potasio se mantiene firme en su impulso innovador. Evonik demostró que su polvo a base de sorbato redujo los incidentes de aglomeración en tolvas en un 30 % en líneas de alta velocidad, lo que convenció a las plantas de premezcla japonesas y surcoreanas a estandarizar la química. Esta separación indica la divergencia de las carteras de productos: los piensos básicos orientados a los costos siguen siendo territorio de sodio, mientras que las premezclas de precisión y los piensos acuícolas especializados migran a mezclas de potasio o calcio. Los proveedores capaces de abarcar ambos extremos de este espectro captarán la mayor parte del mercado de antiaglomerantes para piensos en Asia-Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de animal: La acuicultura impulsa la innovación en sistemas de flujo auxiliar
El alimento para aves de corral representó el 37.35% del mercado de antiaglomerantes de Asia-Pacífico en 2025, debido a la gran capacidad instalada del sector y a su dependencia de los pellets. Sin embargo, el alimento para acuicultura supera a todos los demás con una tasa de crecimiento anual compuesta (TCAC) del 8.52%, impulsada por la expansión de la producción de camarón y tilapia en Tailandia, Vietnam e Indonesia. La estabilidad en el agua exige que cada pellet resista la desintegración durante al menos 30 minutos después de la inmersión. La mezcla patentada de CP Foods reduce la desintegración en un 15%, lo que mejora la conversión alimenticia y los márgenes. Las raciones para cerdos en China se recuperaron tras la peste porcina africana, aumentando el volumen, pero con una dosis más baja en comparación con las de aves de corral.
La alimentación de rumiantes sigue siendo más lenta debido a los sistemas de pastoreo. La adopción de la TMR en las lecherías de la India está aumentando paulatinamente, creando nuevos nichos de demanda. El alimento para mascotas y las raciones para equinos siguen siendo de volumen reducido, pero alcanzan precios elevados debido a los estrictos estándares de palatabilidad. En general, los requisitos técnicos de la acuicultura siguen impulsando los presupuestos de I+D hacia productos químicos que bloquean la humedad, lo que garantiza que este segmento animal se mantenga a la vanguardia del mercado de antiaglomerantes para piensos en Asia-Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
China representó el 56.40% de los ingresos del mercado de antiaglomerantes para piensos de Asia-Pacífico en 2025, impulsado por la producción de 220 millones de toneladas de piensos compuestos y la consolidación de plantas de fabricación con respaldo estatal. Los 50 principales productores controlan ahora el 65% del volumen nacional, aprovechando la escala de contratación para firmar contratos de aditivos plurianuales. Las normas de análisis de metales pesados introducidas en 2024 impusieron estrictas barreras de cumplimiento que excluyen a los comerciantes no registrados, asegurando una cuota de mercado para las multinacionales capaces de realizar trazabilidad a nivel de mina. Si bien la demanda absoluta continúa aumentando, el crecimiento de China se modera ligeramente por debajo del promedio regional a medida que se satura la capacidad instalada.
India lidera la velocidad de producción con un crecimiento anual del 9.18 %, impulsado por 8 millones de toneladas métricas de nueva capacidad de molienda en 2024 y programas gubernamentales que fomentan la certificación ISO 22000 en plantas de procesamiento. La humedad monzónica hace que la antiaglomeración sea un requisito indispensable; sin embargo, la sensibilidad a los precios divide el mercado: los grandes integradores optan por productos premium de potasio o calcio, mientras que las pequeñas plantas se mantienen fieles al aluminosilicato de sodio. Las normas pendientes sobre aditivos para piensos de la FSSAI probablemente acelerarán la transición hacia productos químicos certificados a partir de 2026.
Japón y Australia, aunque con menor tonelaje, ejercen una influencia considerable gracias a sus estrictos límites de metales y a la demanda de etiquetas limpias por parte de los consumidores. Para finales de 2024, el 25 % de los fabricantes japoneses de premezclas habían reformulado sus productos para incluir calcio o potasio. El segmento orgánico australiano adopta coadyuvantes de flujo naturales a pesar de haber duplicado las dosis. En conjunto, estos cambios diversifican los ingresos fuera de China, redefiniendo las estrategias de comercialización de los proveedores en el mercado de antiaglomerantes para piensos de Asia-Pacífico.
Panorama regulatorio
En la región Asia-Pacífico, los agentes antiaglomerantes para piensos están sujetos a controles más amplios que hacen hincapié en la autorización previa a la comercialización, las especificaciones y la documentación sobre contaminantes. En China, el Ministerio de Agricultura y Asuntos Rurales (MARA) supervisa los aditivos para piensos, y los requisitos de registro centralizados suelen exigir un agente autorizado en el país, además de expedientes técnicos que abarquen la composición, el propósito y las propiedades físicas. Un hito reciente es la actualización del MARA del 20 de diciembre de 2024, que aprobó variedades adicionales de aditivos para piensos y amplió sus ámbitos de uso, reforzando así la necesidad de que los proveedores mantengan actualizado el estado de su catálogo de productos y garanticen un etiquetado conforme a la normativa para acceder al mercado.
Japón utiliza un marco de seguridad y calidad administrado por el Ministerio de Agricultura, Silvicultura y Pesca (MAFF), con el apoyo de la Comisión de Seguridad Alimentaria de Japón (FSCJ) para la evaluación científica de riesgos. En 2024, la FSCJ revisó sus directrices de evaluación de riesgos para aditivos alimentarios, alineando las expectativas de evaluación con los principios de Buenas Prácticas de Laboratorio (BPL) y los métodos de ensayo reconocidos por la OCDE. Esto eleva el nivel de exigencia para los paquetes de datos y la trazabilidad, especialmente para los insumos derivados de minerales y silicatos, donde las especificaciones sobre metales pesados pueden convertirse en restricciones vinculantes en la adquisición.
Panorama competitivo
El mercado de antiaglomerantes para piensos en Asia-Pacífico presenta una concentración moderada. BASF SE, Kemin Industries, Inc., Alltech Inc., Archer Daniels Midland Company y Nutreco NV (SHV Holdings NV) lideran el mercado, lo que les otorga una ventaja competitiva frente a grandes integradores. Estas multinacionales poseen o controlan yacimientos, plantas de síntesis e instalaciones de premezcla, lo que les permite asegurar volúmenes mediante contratos de suministro por paquetes que los pequeños operadores no pueden igualar. Los procesadores regionales de minerales aún compiten en el coste de entrega del aluminosilicato de sodio a granel, pero su cuota de mercado se está reduciendo donde las auditorías de cumplimiento exigen trazabilidad a nivel de mina. Por lo tanto, los principales actores equilibran las economías de escala con la solidez de la documentación para defender sus márgenes a medida que aumenta el escrutinio regulatorio en Japón, Australia y China.
Las estrategias para 2024-2025 subrayan una transición del comercio de materias primas a los servicios de valor añadido. Cargill, Incorporated invirtió en Ciudad Ho Chi Minh para añadir líneas de microdosificación que gestionan coadyuvantes de flujo de potasio para piensos de camarones y tilapia. BASF SE lanzó un producto a base de calcio para raciones de aves de corral orgánicas, con un precio un 15% superior, pero que cumple con el límite máximo de arsénico de 2 ppm de Japón. Evonik obtuvo la certificación ISO 22000 para su línea de Shanghái y presentó patentes sobre formulaciones de potasio que reducen el aglomerado de tolvas en un 30% en sistemas gravimétricos. Archer Daniels Midland informó de un aumento interanual del 14% en los ingresos por nutrición animal en Asia-Pacífico, atribuyendo el 8% de este aumento a las ventas de antiaglomerantes en paquetes al sector avícola de la India. Kemin ha cerrado una empresa conjunta en Rajastán para garantizar una materia prima de bentonita con bajo contenido de arsénico, lo que garantiza el acceso a los estrictos mercados de Japón y Australia.
Un grupo de empresas emergentes está mejorando el control de calidad para reducir la cuota de mercado de los líderes. Imerys invirtió 18 millones de dólares en la modernización de su planta de caolín de Gujarat, lo que permitió el suministro de silicato de calcio con <1 ppm de arsénico para su exportación a Japón y Australia. Shandong Longchang y otras procesadoras de arcilla chinas están certificándose según la norma ISO 22000, lo que les permite ofrecer precios inferiores a los de las multinacionales en licitaciones de silicato de sodio sin sacrificar el cumplimiento normativo. Los especialistas en alternativas naturales de Australia y Nueva Zelanda están cultivando canales orgánicos con mezclas de cascarilla de arroz y celulosa, pero su eficacia limita el volumen a segmentos de subnicho. A medida que las fábricas de piensos integran métricas de tiempo de actividad en las tarjetas de puntuación de los proveedores, las auditorías de dosificación in situ del servicio técnico, las pruebas de metales y la calibración de líneas se han convertido en el factor diferenciador decisivo. Se proyecta que las empresas que demuestren mejoras tangibles en el rendimiento y mantengan un abastecimiento transparente consolidarán una mayor cuota de mercado hasta 2030, incluso mientras persista la competencia regional de precios.
Líderes de la industria de agentes antiaglomerantes para piensos en Asia-Pacífico
BASF SE
Industrias Kemin, Inc.
alltech inc.
Archer Daniels Midland Company
Nutreco NV (SHV Holdings NV)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
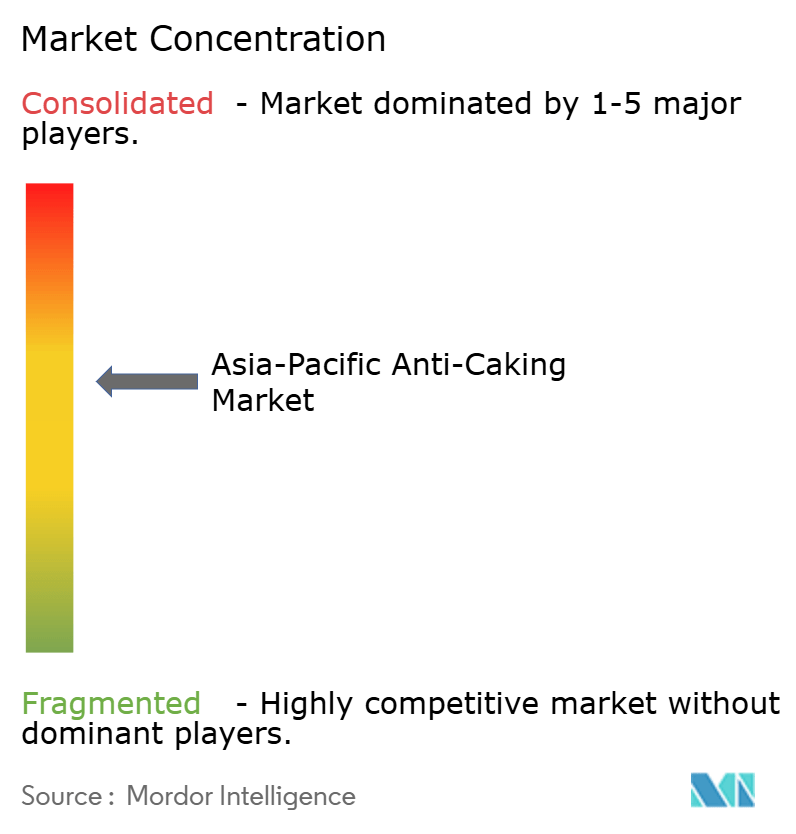
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: El Ministerio de Agricultura y Desarrollo Rural de Vietnam (MARD) suspendió la tramitación de nuevos permisos de importación de aditivos para piensos procedentes de China tras detectarse en las inspecciones sustancias no declaradas en las etiquetas. Esta medida intensificó el control del cumplimiento normativo de los aditivos importados y reforzó la importancia de la documentación verificada y los sistemas de control de etiquetas en las cadenas de suministro regionales. En el caso de los antiaglomerantes, reforzó las estrategias de abastecimiento de múltiples orígenes y agilizó la cualificación de proveedores alternativos para las fábricas que dependen de un suministro ininterrumpido de premezclas.
- Marzo de 2026: KAICO Ltd. inició ensayos de campo de aditivos funcionales para piensos en la granja AMCOVET en Tailandia y se asoció con Reber Genetics para su distribución en Taiwán. Esta actividad amplió la presencia de KAICO en la validación en granjas y su comercialización en dos mercados de piensos activos, lo que refleja una mayor adopción de programas de aditivos orientados al rendimiento en el sudeste asiático. Asimismo, puso de manifiesto la creciente competencia en la oferta de aditivos especializados que se venden junto con paquetes de premezclas y servicios técnicos.
- Abril de 2024: Cargill amplió su planta de fabricación de premezclas en Ciudad Ho Chi Minh, Vietnam, aumentando la capacidad para formulaciones antiaglomerantes especializadas destinadas a la alimentación acuícola e instalando equipos de microdosificación adecuados para aditivos fluidificantes a base de potasio. Esta mejora reforzó la capacidad local para suministrar formulaciones de mayor precisión a los productores de alimento para camarones y tilapia en todo el sudeste asiático. Asimismo, facilitó la transición de la compra por planta a un sistema de adquisición más estandarizado y basado en especificaciones para garantizar la fluidez en las líneas de producción automatizadas.
Alcance del informe sobre el mercado de agentes antiaglomerantes para piensos en Asia-Pacífico
Los agentes antiaglomerantes se utilizan principalmente para garantizar que no haya grumos en el alimento y, al mismo tiempo, proporcionar un embalaje mejor y óptimo para simplificar el transporte. El mercado de agentes antiaglomerantes para piensos de Asia Pacífico está segmentado por tipo químico (a base de silicio, a base de sodio, a base de calcio, a base de potasio y otros tipos químicos), por tipo de animal (rumiantes, aves de corral, cerdos, acuicultura, mascotas y otros tipos de animales) por geografía (China, India, Japón, Australia y el resto de Asia-Pacífico). El informe ofrece los tamaños de mercado y las previsiones en valor (USD) para todos los segmentos anteriores.
Por tipo de químico
| a base de silicio |
| a base de sodio |
| a base de calcio |
| a base de potasio |
| Otros tipos de productos químicos |
Por tipo de animal
| Rumiantes |
| Avicultura |
| Cerdo |
| Aquaculture |
| Otros tipos de animales |
Por geografía
| China |
| India |
| Japan |
| Australia |
| Resto de Asia-Pacífico |
| Por tipo de químico | a base de silicio |
| a base de sodio | |
| a base de calcio | |
| a base de potasio | |
| Otros tipos de productos químicos | |
| Por tipo de animal | Rumiantes |
| Avicultura | |
| Cerdo | |
| Aquaculture | |
| Otros tipos de animales | |
| Por geografía | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de antiaglomerantes alimentarios en Asia-Pacífico en 2026?
El tamaño del mercado de antiaglomerantes alimentarios de Asia-Pacífico será de 598.35 millones de dólares en 2026.
¿Cuál es la tasa de crecimiento esperada hasta el año 2031?
Se prevé que el mercado registre una CAGR del 6.72% y alcance los 828.29 millones de dólares en 2031.
¿Qué tipo de sustancia química está creciendo más rápido?
Los agentes a base de potasio lideran con una CAGR proyectada del 9.03 % porque se adaptan a sistemas de microdosificación de precisión.
¿Por qué es importante la acuicultura para la demanda de ayuda al flujo?
Los pellets de camarón y tilapia deben resistir la desintegración en agua. Esto genera una tasa de crecimiento anual compuesta (TCAC) del 8.52 % para su uso como antiaglomerante en alimentos acuícolas.
¿Qué país ofrece el mayor potencial de crecimiento?
La India se está expandiendo a un ritmo del 9.18% anual gracias a la nueva capacidad de sus fábricas de piensos automatizadas y a la logística de los monzones húmedos.
¿Qué tan estrictas son las regulaciones sobre metales pesados en la región?
Japón aplica un límite de arsénico de 2 ppm a los aditivos de silicato, lo que obliga a los proveedores a asegurar fuentes de baja contaminación y mejorar los protocolos de prueba.


