

Tamaño y cuota de mercado de aromas y edulcorantes para piensos en Asia-Pacífico
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 0.31 mil millones |
| Tamaño del mercado (2031) | USD 0.35 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.46% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aromas y edulcorantes para piensos en Asia-Pacífico realizado por Mordor Intelligence.
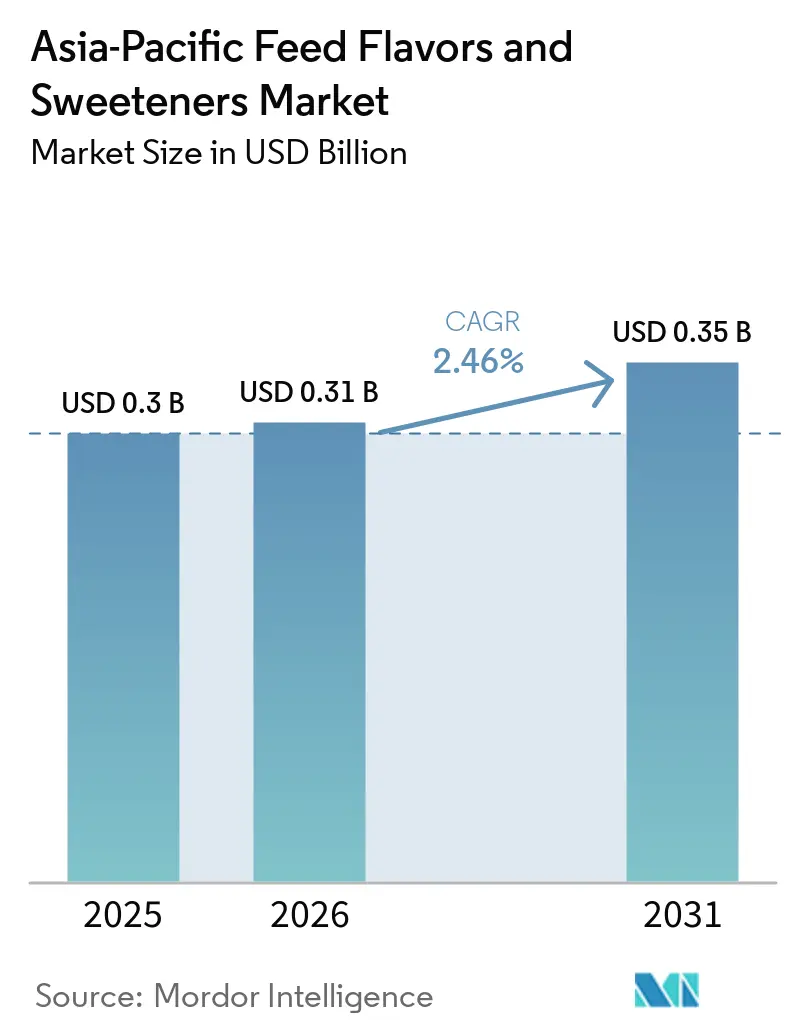
El mercado de saborizantes y edulcorantes para piensos en la región Asia-Pacífico alcanzó un valor de 0.30 millones de dólares en 2025 y se prevé que crezca de 0.31 millones de dólares en 2026 a 0.35 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.46 % entre 2026 y 2031. Este mercado se ve impulsado por la consolidada industria de piensos comerciales de la región y el creciente uso de soluciones para mejorar la palatabilidad, como saborizantes y edulcorantes, en los principales mercados ganaderos. La demanda de estos productos se ve influenciada por la expansión de la producción industrial de piensos, las exigencias más estrictas de calidad constante y la necesidad de mantener la aceptación del pienso cuando las formulaciones incorporan ingredientes locales variables. Los saborizantes y edulcorantes ayudan a los fabricantes a controlar los sabores y olores indeseables, mejorar la aceptación sensorial y garantizar una ingesta constante de pienso en formulaciones cambiantes. Por lo tanto, los proveedores compiten cada vez más en función del rendimiento de la formulación de saborizantes y edulcorantes, la eficacia en la palatabilidad, la documentación de seguridad, la estabilidad del procesamiento y el soporte técnico local, en lugar de centrarse únicamente en los perfiles de sabor.
Conclusiones clave del informe
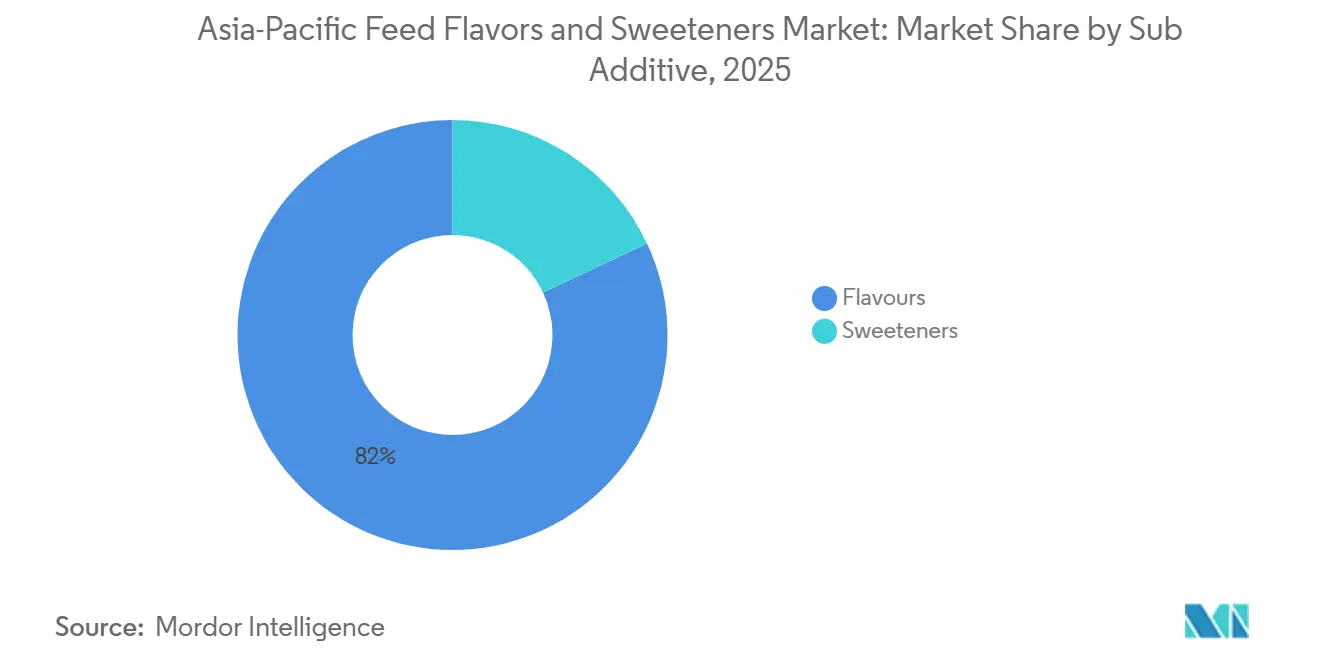
- Por subaditivos, los aromas representaron el 82.0% de la cuota de mercado de aromas y edulcorantes para piensos en Asia-Pacífico en 2025, mientras que se prevé que los edulcorantes sean el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 4.3% entre 2026 y 2031.
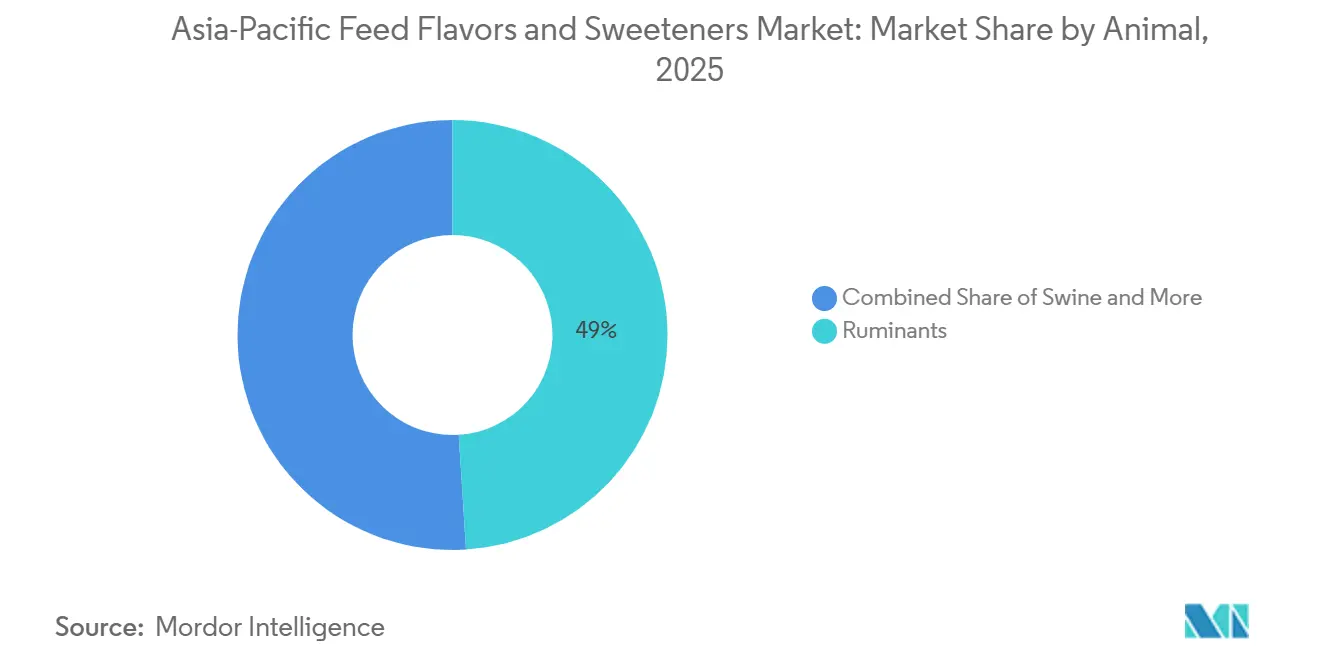
- Por tipo de animal, los rumiantes representaron el 49.0% del tamaño del mercado de saborizantes y edulcorantes para piensos en Asia-Pacífico en 2025, mientras que se prevé que los cerdos sean el segmento animal de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 4.3% entre 2026 y 2031.
- Geográficamente, China representó la mayor cuota de mercado en 2025, con un 46.0%, mientras que se prevé que Vietnam sea el segmento de países de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 4.3% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de aromas y edulcorantes para piensos en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la producción de piensos compuestos | + 0.6% | China, India, Vietnam, Tailandia, Indonesia | Corto plazo (≤ 2 años) |
| Creciente demanda de aditivos para piensos centrados en la palatabilidad. | + 0.5% | China, India, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Mayor uso de premezclas amargas de nutrientes y medicamentos. | + 0.3% | China, India, Japón, Corea del Sur, Vietnam | Mediano plazo (2-4 años) |
| Premiumización de las formulaciones de piensos para el ganado | + 0.4% | China, Japón, Corea del Sur, Australia | Largo plazo (≥ 4 años) |
| Ajuste de la palatabilidad específico para cada especie en dietas con proteínas alternativas | + 0.3% | China, India, Vietnam, Tailandia | Mediano plazo (2-4 años) |
| Manejo del estrés térmico y la transición alimentaria | + 0.3% | India, Indonesia, Filipinas, Tailandia, Vietnam | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la producción de piensos compuestos
La expansión de la producción comercial de piensos compuestos está aumentando la base de clientes potenciales para saborizantes y edulcorantes en la región de Asia-Pacífico, ya que las fábricas de piensos industriales proporcionan un canal más consistente para la incorporación de aditivos de palatabilidad que la mezcla de piensos en las granjas. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) informa que la producción comercial de piensos representa alrededor del 65 % al 70 % de la demanda interna de piensos compuestos o formulados en los países asiáticos incluidos en su evaluación regional, lo que destaca el papel establecido de la fabricación comercial de piensos en la región [1] Fuente: FAO, “Parte IV Documentos por país”, www.fao.org . A medida que la producción de piensos se estandariza cada vez más, los proveedores de aditivos pueden dirigirse a los fabricantes de piensos en lugar de a las granjas individuales, particularmente cuando las formulaciones deben adaptarse a cambios en los ingredientes, las categorías de animales y las condiciones de producción. Esto crea oportunidades para los proveedores que pueden proporcionar una calidad de producto consistente, apoyo en la formulación y un suministro confiable a las grandes fábricas de piensos y a los productores ganaderos integrados.
Creciente demanda de aditivos para piensos que mejoren la palatabilidad.
El mercado de saborizantes y edulcorantes para piensos en Asia-Pacífico se ve impulsado por la creciente demanda de aditivos para piensos que mejoran la palatabilidad, la aceptación del alimento y la ingesta constante por parte de los animales. En esta categoría, los saborizantes y edulcorantes se utilizan cada vez más para mejorar la aceptación sensorial, favorecer la ingesta durante los cambios de dieta y contrarrestar sabores u olores indeseables asociados a la variabilidad de las materias primas. La yuca, el salvado de arroz, las harinas de semillas oleaginosas y los subproductos del procesamiento pueden introducir diferencias de amargor, olor y sabor entre los lotes de piensos comerciales, lo que aumenta la necesidad de aditivos que mejoren la palatabilidad. Este requisito cobra mayor importancia a medida que los fabricantes de piensos utilizan ingredientes de origen local para gestionar los costes de formulación y la disponibilidad de suministro. En Japón y Corea del Sur, los márgenes de fabricación de piensos más ajustados y el mayor énfasis en la calidad de la carne impulsan aún más el uso de aditivos especializados para mejorar la palatabilidad, incluidos saborizantes y edulcorantes, que ayudan a mantener la aceptación del alimento sin necesidad de realizar cambios importantes en la formulación subyacente. En consecuencia, los proveedores deben demostrar cada vez más cómo sus soluciones de saborizantes y edulcorantes mejoran la aceptación del alimento, permiten una mayor flexibilidad en los ingredientes y mantienen un rendimiento sensorial constante con diferentes fuentes de materia prima. Por lo tanto, los equipos de compras evalúan estos productos no solo por su capacidad para enmascarar sabores y olores indeseables, sino también por la intensidad del dulzor, la compatibilidad con la formulación, la estabilidad durante el procesamiento y la consistencia entre los diferentes lotes de pienso.
Premiumización de las formulaciones de piensos para ganado
La premiumización de las formulaciones de piensos para ganado está aumentando la demanda de productos especializados de mayor valor que incorporan aditivos que favorecen la palatabilidad, la aceptación del pienso y la consistencia de la alimentación. Un estudio de 2024 publicado en el Journal of Animal Science evaluó los aditivos edulcorantes y aromatizantes en bovinos recién ingresados en corrales de engorde y encontró que los aditivos influyeron en los patrones de alimentación durante períodos específicos del ensayo de 56 días, aunque no mejoraron de forma consistente el consumo general de pienso ni el rendimiento de crecimiento [2] Fuente: Journal of Animal Science, “Effects of flavoring additives on feed intake, growth performance, temperament, and markers of immune function for newly received feedlot cattle,” academic.oup.com . Estos hallazgos indican que el valor de los aditivos sensoriales se extiende más allá de las ganancias directas en el rendimiento, particularmente cuando los fabricantes de piensos buscan diferenciar las formulaciones a través de características sensoriales específicas y soluciones nutricionales especializadas. A medida que los fabricantes desarrollan piensos más sofisticados para especies animales específicas, etapas de producción y requerimientos nutricionales, las formulaciones premium pueden incorporar ingredientes funcionales, aditivos sensoriales y materiales de alimentación alternativos, manteniendo la palatabilidad y la calidad constante. Esta tendencia crea oportunidades para los proveedores que ofrecen sistemas de aditivos específicos para cada especie, asistencia técnica en la formulación y soluciones de sabor y edulcorantes de calidad constante a los fabricantes de piensos comerciales en toda la región de Asia-Pacífico.
Ajuste de la palatabilidad específico para cada especie en dietas con proteínas alternativas
La formulación específica para cada especie cobra cada vez más relevancia a medida que las dietas comerciales incorporan una gama más amplia de materiales locales y fuentes de proteína alternativas. Las dietas para rumiantes, cerdos, aves de corral y acuicultura difieren en la tolerancia a los ingredientes, el comportamiento alimentario y la sensibilidad durante las etapas de transición. Los sistemas de sabor pueden corregir olores desagradables provenientes del salvado de arroz, los granos secos de destilería y las alternativas a la harina de pescado cuando los fabricantes de piensos modifican las recetas. Los sistemas edulcorantes son útiles cuando el destete, la medicación o las transiciones dietéticas hacen que la ingesta de alimento sea particularmente sensible. El mercado de saborizantes y edulcorantes para piensos en Asia-Pacífico se beneficia de soluciones diseñadas para tipos de animales específicos y matrices de piensos claramente definidas. Este requisito técnico crea oportunidades para especialistas regionales que comprenden los ingredientes locales y pueden adaptar los productos sin comprometer la consistencia, teniendo en cuenta la disponibilidad estacional, las preferencias de los animales y las condiciones de procesamiento que alteran el perfil sensorial de la dieta final.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios del azúcar, la melaza y las materias primas aromatizantes. | -0.4% | India, Indonesia, Tailandia, Vietnam | Corto plazo (≤ 2 años) |
| Requisitos estrictos de aprobación y documentación. | -0.3% | China, Japón, Australia, Corea del Sur | Largo plazo (≥ 4 años) |
| Baja disposición a pagar entre los compradores de piensos para pequeños productores. | -0.3% | India, Indonesia, Filipinas, Vietnam | Mediano plazo (2-4 años) |
| Rendimiento de palatabilidad inconsistente en diferentes matrices de alimentación locales. | -0.2% | China, India, Tailandia, Vietnam, Indonesia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios del azúcar, la melaza y las materias primas aromatizantes.
Los costos del azúcar y la melaza están influenciados por los ciclos de producción, los eventos climáticos, las políticas gubernamentales de biocombustibles y las condiciones de suministro estacionales. La Organización Internacional del Azúcar informó un déficit mundial de azúcar de 5.5 millones de toneladas métricas para la temporada 2024/25 [3] Fuente: Chinimandi, “Temporada 2024-25: ISO ve un mayor déficit mundial de azúcar de 5.5 millones de toneladas métricas”, chinimandi.com . En 2025, la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) proyectaron que los precios reales del azúcar disminuirán a mediano plazo, aunque los mandatos de biocombustibles pueden causar aumentos de precios interinos. Estas fluctuaciones pueden elevar los costos del sistema de edulcorantes y reducir la previsibilidad de los precios para el cliente. Los proveedores con acuerdos de abastecimiento directo o contratos a largo plazo con ingenios azucareros pueden limitar la exposición a cambios de precios a corto plazo. Esta ventaja de costos tiende a favorecer a los proveedores más grandes y puede apoyar la consolidación entre formuladores regionales que dependen de insumos comprados, tienen alternativas de abastecimiento limitadas y no pueden absorber fácilmente movimientos temporales de precios de materias primas.
Baja disposición a pagar entre los compradores de piensos para pequeños productores.
La agricultura a pequeña escala limita el acceso a aditivos de alta calidad en algunas zonas de India, Indonesia, Filipinas y Vietnam. Los compradores en estos canales suelen centrarse en el coste directo por tonelada métrica de pienso y tienen una capacidad limitada para absorber gastos adicionales en la formulación. La adopción del producto es menor cuando no se demuestran los beneficios mediante resultados agrícolas relevantes a nivel local. Esta limitación es más pronunciada en las fábricas regionales más pequeñas, que operan con márgenes ajustados y tienen una capacidad de asistencia técnica limitada. Los proveedores deben demostrar que una mejora en el índice de conversión alimenticia (ICA) puede compensar los costes de los aditivos en las condiciones de producción locales. Recopilar esta evidencia requiere un apoyo constante a las explotaciones agrícolas a través de redes de compradores dispersas, lo que puede ralentizar la expansión en el mercado de aromatizantes y edulcorantes para piensos de Asia-Pacífico, especialmente cuando los proveedores deben comunicar los resultados a los operadores de las fábricas, distribuidores y productores con diferentes prioridades de producción.
Análisis de segmento
Por subaditivo: Los sabores lideran en escala; los edulcorantes ganan impulso
En 2025, los aromatizantes representaron el 82.0 % de la cuota de mercado de aromatizantes y edulcorantes para piensos en la región Asia-Pacífico, lo que refleja su uso en diversas especies ganaderas y etapas de alimentación. Los sistemas de aromatizantes se utilizan para enmascarar olores desagradables procedentes de materias primas y subproductos locales. Estos sistemas también se emplean para enmascarar o reducir sabores y olores indeseables asociados a ciertos ingredientes, aditivos y condiciones de procesamiento de piensos, lo que ayuda a los fabricantes a mantener una aceptación constante del pienso cuando cambian las formulaciones. Esta función cobra cada vez más relevancia a medida que los productores de piensos ajustan las combinaciones de ingredientes en respuesta a la disponibilidad de materias primas, las fluctuaciones de costes y las necesidades nutricionales. Las variaciones en ingredientes como harinas de semillas oleaginosas, subproductos de cereales y otros materiales procesados para piensos pueden afectar a las características sensoriales del pienso final, lo que otorga a los sistemas de aromatizantes un papel importante en el mantenimiento de la palatabilidad entre lotes. Su aplicabilidad en diferentes formulaciones de piensos confiere a los aromatizantes una amplia presencia en los programas de alimentación comercial y permite a los proveedores abordar los retos de consumo y aceptación del pienso en diversas categorías de animales.
Se prevé que el mercado de edulcorantes crezca a una tasa compuesta anual del 4.3 % entre 2026 y 2031, convirtiéndose así en la subcategoría de aditivos de mayor crecimiento. El crecimiento de los edulcorantes en el mercado de sabores y edulcorantes para piensos de Asia-Pacífico se ve impulsado por su uso en dietas para cerdos en etapa de destete, formulaciones para acuicultura y piensos medicados, donde la reducción del consumo voluntario puede afectar al rendimiento animal. Los edulcorantes de alta intensidad, como la sacarina, el neotamo y los sistemas a base de trehalosa, se utilizan para mejorar la aceptación del pienso con bajas tasas de inclusión, manteniendo un rendimiento sensorial constante durante el procesamiento y el almacenamiento. La demanda también se está orientando hacia formulaciones de edulcorantes de mayor rendimiento que combinan intensidad de dulzor con estabilidad térmica, compatibilidad de formulación y palatabilidad constante en diferentes tipos de piensos. Esto crea oportunidades para que los actores del mercado se diferencien más allá del dulzor básico, ofreciendo productos adaptados a especies animales específicas, etapas de producción y condiciones de procesamiento. A medida que los fabricantes de piensos optimizan cada vez más las formulaciones para mejorar la ingesta, la flexibilidad de los ingredientes y la eficiencia de la producción, los proveedores de edulcorantes con formulaciones especializadas y soporte técnico pueden obtener un mayor valor dentro del creciente segmento de aditivos para mejorar la palatabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por animal: Los rumiantes son el pilar del valor, mientras que los cerdos lideran el crecimiento.
En 2025, los rumiantes representaron el 49.0 % del mercado de saborizantes y edulcorantes para piensos en la región Asia-Pacífico, impulsado por la expansión de la industria láctea en China, el sector lácteo en India y la cría de ganado vacuno en Australia y el sudeste asiático. El ganado lechero y vacuno constituye la principal base de demanda de aditivos para mejorar la palatabilidad. Estos productos se utilizan cada vez más para gestionar las transiciones dietéticas y favorecer el consumo de materia seca en explotaciones lecheras de alta producción, convirtiendo la palatabilidad en un componente práctico de la gestión diaria de la alimentación, en lugar de un insumo discrecional. La demanda de rumiantes sigue vinculada a la intensidad, la calidad y la escala de los sistemas de alimentación comerciales, ya que las explotaciones más formales pueden incorporar aditivos en ciclos recurrentes de formulación y adquisición.
Se prevé que la producción porcina crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.3 % entre 2026 y 2031. La recuperación de la peste porcina africana (PPA) ha impulsado programas de alimentación modernos, una mayor bioseguridad y una mayor atención a la ingesta durante el destete. El sudeste asiático inició un ciclo de reconstrucción y exportación en 2025, con la recuperación de las cabañas de cerdas reproductoras que impulsó la producción de carne de cerdo. Los edulcorantes y saborizantes son especialmente relevantes durante las primeras etapas de la alimentación, cuando la ingesta voluntaria afecta directamente al crecimiento posterior. La avicultura y la acuicultura contribuyen significativamente a la demanda, pero el uso de aditivos especializados depende en mayor medida de la mejora demostrada del índice de conversión alimenticia (ICA) a escala comercial y de una clara relación entre el producto y los resultados económicos a nivel de explotación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
En 2025, China acaparaba el 46.0% de la cuota de mercado de aromatizantes y edulcorantes para piensos en la región Asia-Pacífico. Su gran volumen de producción ganadera y de fabricación de piensos respalda su posición dominante. Las normativas vigentes también favorecen los aditivos que favorecen el consumo de pienso sin depender de fármacos promotores del crecimiento. Japón, si bien maneja volúmenes de pienso menores, ofrece aplicaciones de mayor valor para la producción de carne de vacuno de alta calidad. En Japón, los sistemas de aromatización se especifican en función de los objetivos de calidad de la carne y del consumo de pienso, lo que genera un perfil de demanda más especializado en comparación con los grandes mercados de piensos básicos.
Se prevé que Vietnam crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.3 % entre 2026 y 2031, lo que lo convierte en el segmento de países de mayor crecimiento. Su estructura de producción centrada en la cría de cerdos vincula la demanda local con el ciclo regional de recuperación del hato ganadero. India ofrece una gran oportunidad en el sector de los rumiantes, pero su estructura de pequeños productores limita el gasto por explotación. Indonesia y Tailandia ofrecen una vía complementaria para los proveedores a través de la producción avícola y acuícola. La capacidad de producción industrial de piensos en estos países hace que las alianzas con fábricas comerciales sean importantes para el acceso al mercado, los ensayos locales y la inclusión rutinaria de aditivos en las formulaciones estándar de piensos.
Corea del Sur y Australia son mercados de volumen moderado con exigentes requisitos de aprobación y documentación. Estas condiciones favorecen a los proveedores con un historial de seguridad consolidado y registros en múltiples mercados. Filipinas es relevante como centro integrado de producción avícola y porcina. Myanmar, Camboya, Sri Lanka y otros mercados emergentes presentan actualmente un bajo uso de aditivos, pero la creciente formalización de la producción de piensos compuestos podría generar oportunidades para el mercado de aromatizantes y edulcorantes para piensos en Asia-Pacífico, a medida que la producción comercial sustituya gradualmente las prácticas de alimentación menos estandarizadas en las granjas.
Panorama competitivo
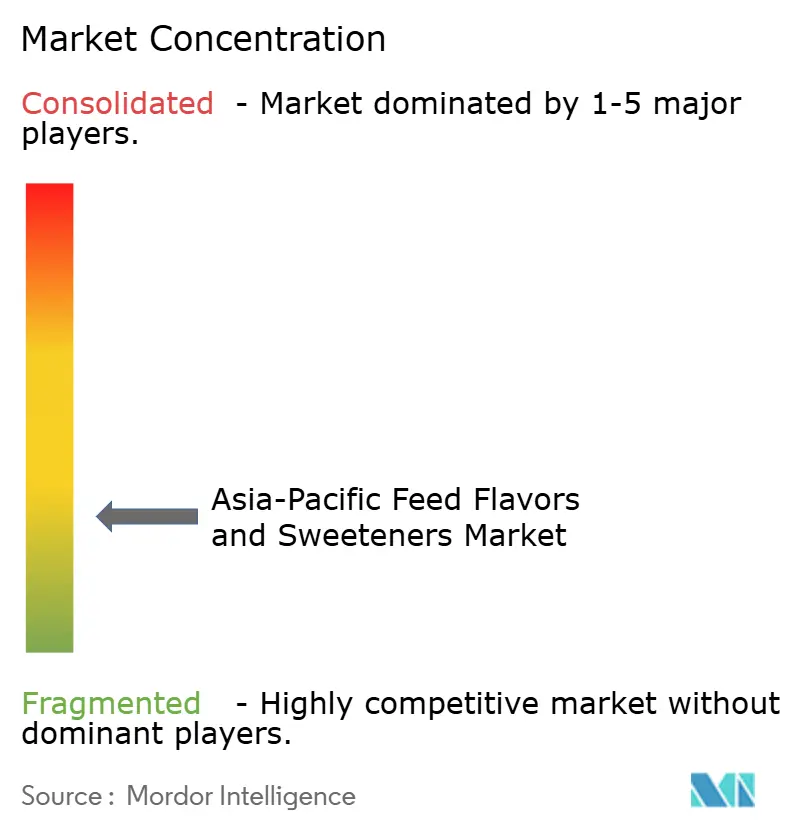
El mercado de saborizantes y edulcorantes para piensos en Asia-Pacífico está moderadamente fragmentado, con las cinco principales empresas manteniendo una participación moderada en 2025. Cargill, Incorporated, Archer Daniels Midland Company, DSM-Firmenich AG, Adisseo France SAS y Kemin Industries, Inc. conforman este grupo. El resto de la base de proveedores incluye empresas regionales y locales como Guangzhou Tanke Bio-Tech Co., Ltd., Symrise AG, Kerry Group plc, AFB International, Inc., Alltech, Inc., CJ CheilJedang Corporation, Orffa International Holding BV, Palital Feed Additives BV, Phytobiotics Futterzusatzstoffe GmbH y Dr. Eckel Animal Nutrition GmbH & Co. KG. Las necesidades de formulación varían según el tipo de animal, la materia prima local y el país. Esta variación crea oportunidades para especialistas con un conocimiento detallado de las matrices de piensos locales, incluyendo el impacto sensorial de los ingredientes disponibles localmente y las condiciones prácticas de molienda. Como resultado, ningún proveedor puede aplicar una única fórmula sin modificaciones en todos los países y sistemas de producción ganadera del mercado de aromatizantes y edulcorantes para piensos de Asia-Pacífico.
Los principales proveedores del mercado de saborizantes y edulcorantes para piensos en Asia-Pacífico compiten a través de la disponibilidad local, la experiencia en formulación, el servicio técnico, la documentación de seguridad y el rendimiento demostrado en palatabilidad. En marzo de 2025, Adisseo inició las ventas comerciales desde su planta de mezcla especializada en Nanjing, China, fortaleciendo así su capacidad de producción localizada de piensos especializados. Adisseo también registró un fuerte crecimiento en su negocio de palatabilidad durante 2025, impulsado por productos como Optisweet, un edulcorante de alta intensidad para piensos, y Delistart, que combina saborizantes, sustancias apetecibles y edulcorantes. Asimismo, ADM mantiene una cartera regional de saborizantes para piensos AromSense y edulcorantes de alta intensidad Sucram, lo que respalda su posición en el segmento de palatabilidad para piensos de Asia-Pacífico. Estos avances indican que la competencia se basa cada vez más en la capacidad de proporcionar un rendimiento constante en sabor y edulcorantes, apoyo en la formulación, disponibilidad local de productos y evidencia técnica, especialmente cuando los fabricantes de piensos requieren una palatabilidad fiable en diferentes especies, etapas de producción y formulaciones de materias primas cambiantes.
Los pequeños productores y las pequeñas fábricas de piensos comerciales siguen sin recibir la atención adecuada, ya que requieren productos prácticos a un precio accesible. A los proveedores globales les puede resultar difícil satisfacer esta necesidad únicamente con carteras de productos de alta gama, mientras que las empresas locales suelen enfrentarse a limitaciones en cuanto a asistencia técnica y documentación. Los proveedores que combinan sistemas termoestables con asistencia para el rendimiento adaptada a las condiciones locales pueden fortalecer su posición en el mercado de aromatizantes y edulcorantes para piensos de Asia-Pacífico, al abordar las necesidades de coste, aplicación y evidencia de este diverso grupo de clientes, incluyendo la necesidad de demostrar su valor en condiciones locales de materia prima y prácticas de alimentación comercialmente relevantes.
Líderes de la industria de aromas y edulcorantes para piensos en Asia-Pacífico
Cargill, Incorporated
Archer Daniels Midland Company
DSM-Firmenich AG
Adisseo France SAS (China National BlueStar (Group) Co., Ltd.)
Industrias Kemin, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: El Ministerio de Agricultura y Asuntos Rurales de China registró productos aditivos para piensos que contienen sustancias aromatizantes para aves de corral y cerdos, incluidos GALLINAT+ y PORCINAT+ de Jefagro Technologies Inc. Estos registros demuestran la continua comercialización de soluciones aromatizantes especializadas para piensos ganaderos en China y respaldan la demanda de productos diseñados para mejorar la palatabilidad en formulaciones de piensos específicas para cada especie.
- Marzo de 2025: Adisseo inició sus operaciones comerciales en su planta de mezcla de especialidades en Nanjing, China, tras recibir su licencia de producción a principios de año, fortaleciendo así su capacidad local de fabricación de aditivos especiales para piensos.
Alcance del informe sobre el mercado de aromas y edulcorantes para piensos en Asia-Pacífico
Los saborizantes y edulcorantes para piensos son aditivos especiales que se utilizan para mejorar el sabor, el aroma y la palatabilidad del alimento para animales. Ayudan a fomentar la aceptación del alimento y un consumo constante en la ganadería, la avicultura, la acuicultura y otras aplicaciones de alimentación animal.
El informe del mercado de saborizantes y edulcorantes para piensos en Asia-Pacífico está segmentado por aditivo (saborizantes y edulcorantes), por tipo de animal (rumiantes, cerdos y otros animales) y por región geográfica (Australia, China y otros países). Las previsiones del mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
| Sabores |
| Edulcorantes |
| Rumiantes | Ganado vacuno |
| Vacas lecheras | |
| Otros rumiantes | |
| Cerdo | |
| Otros animales |
| Asia-Pacífico | Australia |
| China | |
| India | |
| Indonesia | |
| Japan | |
| Philippines | |
| South Korea | |
| Thailand | |
| Vietnam | |
| Resto de Asia-Pacífico |
| Por subaditivo | Sabores | |
| Edulcorantes | ||
| por animales | Rumiantes | Ganado vacuno |
| Vacas lecheras | ||
| Otros rumiantes | ||
| Cerdo | ||
| Otros animales | ||
| Por geografía | Asia-Pacífico | Australia |
| China | ||
| India | ||
| Indonesia | ||
| Japan | ||
| Philippines | ||
| South Korea | ||
| Thailand | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de aromatizantes y edulcorantes para piensos en la región de Asia-Pacífico?
El mercado de aromatizantes y edulcorantes para piensos en la región de Asia-Pacífico estaba valorado en 0.30 millones de dólares en 2025, alcanzó los 0.31 millones de dólares en 2026 y se prevé que llegue a los 0.35 millones de dólares en 2031.
¿Qué aditivo secundario lidera la demanda de palatabilidad de los alimentos en Asia-Pacífico?
En 2025, los sabores lideraron el mercado con una cuota del 82.0%, ya que permiten controlar la variación sensorial en las dietas del ganado y en los piensos locales.
¿Qué país tiene la mayor demanda regional?
En 2025, China representó el 46.0% de la cuota de mercado, gracias a la producción de piensos compuestos y a las prácticas de alimentación comercial.
¿Qué factores están impulsando el abandono de los promotores de crecimiento antibióticos en los piensos?
La normativa china de 2020 sobre piensos y la prohibición de la India de abril de 2025 fomentan enfoques no antibióticos que apoyen la ingesta de piensos y el cumplimiento documentado de la normativa.


