

Visión general del mercado
| Periodo de estudio | 2017 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
| Tamaño del mercado (2025) | USD 1.25 mil millones |
| Tamaño del mercado (2030) | USD 1.54 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.25% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado de minerales para piensos en Asia-Pacífico por Mordor Intelligence
Se estima que el tamaño del mercado de minerales alimentarios de Asia-Pacífico será de 1.25 millones de dólares en 2025 y se espera que alcance los 1.54 millones de dólares en 2030, con un crecimiento anual compuesto del 4.25 % durante el período de pronóstico (2025-2030).
La industria de minerales para piensos de Asia-Pacífico se ha convertido en un componente crucial del sector más amplio de la nutrición animal, y los minerales para piensos representan el 10.7 % del valor total del mercado de aditivos para piensos y el 18.3 % del volumen en 2022. Esta importante presencia en el mercado refleja el creciente reconocimiento del papel esencial de los minerales para la nutrición animal en el apoyo a las funciones metabólicas y la salud animal en general. La industria ha sido testigo de un cambio fundamental hacia ingredientes de primera calidad, impulsado por la creciente conciencia de los consumidores sobre la seguridad y la calidad de los alimentos. Los fabricantes se centran cada vez más en el desarrollo de fórmulas minerales innovadoras que ofrezcan una biodisponibilidad y tasas de absorción mejoradas, lo que conduce a un mejor rendimiento animal y a una reducción del impacto ambiental.
El panorama del mercado está experimentando una notable transformación con la integración de tecnologías avanzadas en los procesos de producción y control de calidad de minerales. Los principales fabricantes están invirtiendo en instalaciones de producción de última generación e implementando rigurosos protocolos de garantía de calidad para cumplir con los estrictos requisitos regulatorios en diferentes países. La industria también ha experimentado un aumento en las actividades de investigación y desarrollo enfocadas en el desarrollo de nuevas combinaciones minerales y sistemas de distribución que puedan mejorar la eficiencia de la absorción de nutrientes y, al mismo tiempo, reducir la excreción de minerales al medio ambiente. Estos avances tecnológicos están reconfigurando el panorama competitivo y creando nuevas oportunidades para los actores del mercado.
Una tendencia importante que está dando forma a la industria es el creciente énfasis en las prácticas de suplementación mineral sostenibles y responsables con el medio ambiente. Los fabricantes de piensos están adoptando cada vez más enfoques de nutrición de precisión, utilizando herramientas analíticas avanzadas para optimizar las tasas de inclusión de minerales y reducir el desperdicio. La industria está siendo testigo de una creciente demanda de fuentes minerales orgánicas y alternativas naturales, lo que refleja el cambio más amplio hacia sistemas de producción animal sostenibles. Esta tendencia es particularmente evidente en la creciente adopción de minerales traza orgánicos y quelados, que ofrecen una biodisponibilidad mejorada y un impacto ambiental reducido en comparación con las fuentes inorgánicas tradicionales.
El mercado está experimentando un cambio notable en los canales de distribución y la dinámica de la cadena de suministro. La transformación digital está revolucionando la forma en que se comercializan y distribuyen los suplementos minerales para piensos, y muchas empresas están adoptando plataformas de comercio electrónico y soluciones digitales para la gestión de pedidos y el servicio de atención al cliente. La industria también está siendo testigo de una mayor integración vertical, y los principales actores están ampliando su presencia en toda la cadena de valor para garantizar el control de calidad y la eficiencia de la cadena de suministro. Estos avances van acompañados de crecientes inversiones en infraestructura logística y sistemas de gestión de inventario para mejorar la disponibilidad de los productos y reducir los plazos de entrega. El énfasis en la trazabilidad y la transparencia en la cadena de suministro se ha vuelto primordial, y las empresas están implementando sistemas de seguimiento avanzados para garantizar la calidad y la seguridad de los productos en toda la red de distribución.
Tendencias y perspectivas del mercado de minerales para piensos en Asia-Pacífico
El creciente ingreso disponible en los países en desarrollo de Asia-Pacífico y los planes de apoyo gubernamentales a la industria avícola, y China es el mayor productor de huevos, están ayudando al crecimiento de la población avícola en la región.
- La región de Asia y el Pacífico dominó el sector agrícola mundial, siendo las aves de corral el segmento más grande, representando el 42.4% de la producción avícola mundial en 2022. Este aumento en el consumo de aves de corral está impulsado por un aumento de la popularidad, la rápida urbanización y los crecientes ingresos disponibles en países en desarrollo como India y Vietnam, que registraron un aumento del 37.3% en la población de aves de corral en 2021 con respecto a 2017.
- En 2021, China, Indonesia e India tenían una participación significativa en el mercado avícola de la región, con cuotas de mercado del 39.7%, 25.3% y 5.7%, respectivamente. Este crecimiento de la demanda de productos avícolas se puede atribuir a una mayor demanda de huevos, carne y a los planes gubernamentales que apoyan a la industria avícola. Por ejemplo, el Departamento de Ganadería y Lácteos de la India está introduciendo planes de fondos de capital para apoyar a las empresas avícolas, educar a los agricultores sobre cómo mejorar la calidad de su producción e impulsar el crecimiento del mercado. China fue el mayor productor de huevos del mundo, y el consumo y la producción representaron más del 40% de la producción mundial en 2022. Con más de 900 millones de gallinas ponedoras y el mayor centro de cría de aves de corral del país, que incuba 60 millones de pollitos al año, la cría de ponedoras del país registró un crecimiento significativo.
- La producción de pollos de engorde en la región también está creciendo rápidamente debido a la mayor demanda de carne de pollo por parte de los consumidores. Filipinas, por ejemplo, registró un aumento del 2.2% en la producción de carne de pollo en 2021 con respecto a 2017. Como tal, se espera que la producción avícola de la región aumente aún más, impulsada por un cambio en las preferencias de los consumidores hacia la carne de aves y el rápido desarrollo de la industria avícola. industria. Se espera que este crecimiento en la producción avícola conduzca a un aumento en la demanda de aditivos alimentarios.

Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
La mejora de las tecnologías de piscicultura, la expansión del número de fábricas de piensos y las iniciativas del gobierno indio están ayudando a aumentar la producción de piensos para la acuicultura.
- La región de Asia y el Pacífico fue un actor importante en el mercado mundial de producción de alimentos para la acuicultura, siendo el pescado y el camarón los principales productos. En 2021, la región produjo 37.6 millones de toneladas métricas de alimentos para la acuicultura, lo que representó el 8.7% de la producción total de alimentos de la región. Varios países de la región se están centrando en ampliar su producción e intensificación de la acuicultura mediante avances tecnológicos y un mayor uso de alimentos para satisfacer la creciente demanda. India, por ejemplo, aumentó su asignación presupuestaria al Departamento de Pesca para impulsar la producción.
- El pescado representó una parte importante de los alimentos para la acuicultura, con 31.1 millones de toneladas métricas en 2022, un aumento del 66% en comparación con 2017. Este crecimiento se debió a la conversión de tierras agrícolas en estanques de acuicultura, la mejora de las tecnologías de cultivo de peces y la intensificación de la producción. La producción de alimentos para camarones representó el 4.2% de la producción de alimentos para la acuicultura en la región en 2022. Se espera que aumente rápidamente durante el período de pronóstico, ya que algunos países de la región comenzaron a implementar un sistema de acuicultura autosuficiente a través de una serie de iniciativas gubernamentales para aumentar la producción de productos del mar sostenibles certificados.
- China dominó el mercado de alimentos acuícolas en la región de Asia y el Pacífico y representó el 51.2 % de la cuota de mercado en 2022 debido al aumento de las fábricas de piensos con mayor capacidad. Por ejemplo, AB Agri abrió su novena fábrica de piensos en China, una planta con una capacidad anual de 240,000 toneladas. Se espera que factores como el aumento de la producción acuícola, la expansión de la acuicultura y el aumento del consumo de piensos impulsen el crecimiento de la producción de piensos acuícolas en la región durante el período previsto.

Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
OTRAS TENDENCIAS CLAVE DE LA INDUSTRIA CUBIERTAS EN EL INFORME
- China tiene el mayor número de ovejas y cabras de la región y la población de rumiantes de la región de Asia y el Pacífico está creciendo debido a los altos márgenes de beneficio en el negocio de la carne vacuna y al aumento de la demanda de productos lácteos.
- La gran demanda de piensos para pollos de engorde, el aumento de la población de aves de corral en Indonesia y la recuperación de la gripe aviar están aumentando la demanda de producción de piensos para aves de corral.
- El aumento de 16,000 granjas a gran escala en China y la introducción de nuevas prácticas de cría de animales están aumentando la producción de piensos para cerdos en la región.
- Asia-Pacífico es el principal productor de carne de cerdo y los cambios en el patrón de consumo de alimentos de las personas con alto consumo en Corea del Sur y China son los factores que impulsan el aumento de la población porcina.
- El elevado número de productores de ganado lechero, la demanda de aumentar la producción de leche y los planes gubernamentales están aumentando la demanda de piensos para rumiantes ricos en nutrientes
Análisis de segmentos: subaditivo
Segmento de macrominerales en el mercado de minerales para piensos de Asia y el Pacífico
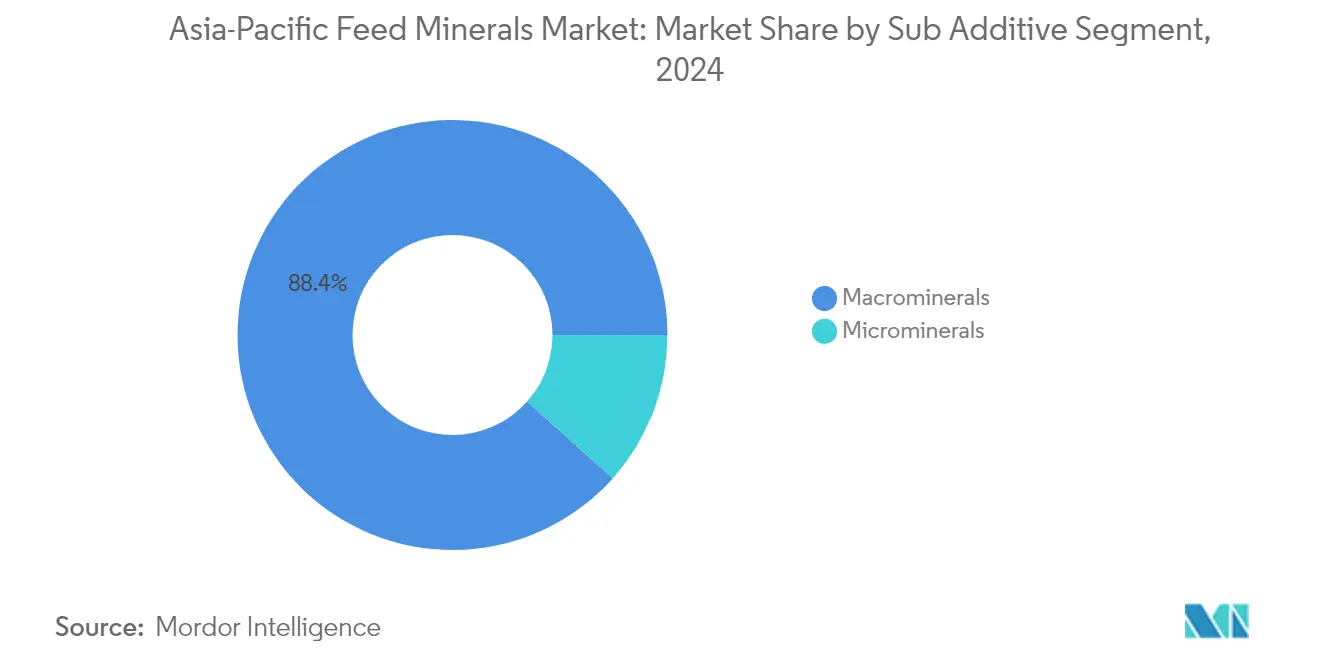
El segmento de macrominerales domina el mercado de minerales para piensos de Asia-Pacífico, con aproximadamente el 88% de la cuota de mercado en 2024. Esta importante presencia en el mercado se atribuye al papel crucial que desempeñan los macrominerales en las funciones metabólicas del ganado, incluidos el calcio, el cloro, el magnesio, el fósforo, el potasio, el sodio y el azufre. El predominio del segmento es particularmente evidente en el sector avícola, donde representa alrededor del 43% del consumo de macrominerales, seguido por los cerdos y los rumiantes con el 26% y el 20%, respectivamente. Se proyecta que el segmento mantendrá su liderazgo en el mercado mientras crece aproximadamente un 4% durante 2024-2029, impulsado por la creciente conciencia de los beneficios minerales en los minerales de nutrición animal y la creciente demanda de productos cárnicos de alta calidad. China tiene la máxima participación de mercado en el segmento de macrominerales, mientras que Japón y la India están surgiendo como mercados de crecimiento clave, lo que refleja la fuerte presencia regional y el potencial de crecimiento del segmento.
Segmento de microminerales en el mercado de minerales para piensos de Asia y el Pacífico
El segmento de microminerales, si bien tiene una participación de mercado menor, desempeña un papel vital en el mercado de minerales para piensos de Asia y el Pacífico al proporcionar nutrientes esenciales para el metabolismo celular y la formación de la estructura esquelética en los animales. El segmento es particularmente significativo en la industria avícola, donde tiene la mayor participación del consumo de microminerales con aproximadamente el 50%, seguido por el segmento porcino con el 31%. Los microminerales son cruciales durante situaciones de estrés que alteran las necesidades fisiológicas de los animales, lo que los convierte en un componente indispensable de los suplementos minerales animales modernos. El crecimiento del segmento se sustenta en una mayor conciencia de los beneficios de los microminerales para prevenir diversas enfermedades y mejorar la inmunidad animal, en particular en los mercados en desarrollo de toda la región.
Análisis de segmentos: animales
Segmento avícola en el mercado de minerales para piensos de Asia y el Pacífico
El segmento avícola mantiene su posición dominante en el mercado de minerales para piensos de Asia-Pacífico, con aproximadamente el 44% de la cuota de mercado en 2024. Esta importante presencia en el mercado se debe principalmente al alto consumo de macro y microminerales en el segmento, y los pollos de engorde representan alrededor del 68% del segmento avícola. El liderazgo del segmento se ve reforzado aún más por la rápida expansión de las granjas avícolas industriales en toda la región y la creciente demanda de huevos y productos cárnicos. China lidera el consumo de minerales para piensos avícolas con alrededor del 50% de la cuota de mercado, seguida de India y Tailandia, lo que refleja el sólido crecimiento de la industria avícola en estos países. La creciente conciencia sobre los beneficios de los complementos minerales para piensos en las dietas avícolas, en particular su papel en la mejora de la conversión alimenticia y el aumento de peso, sigue impulsando el crecimiento del mercado en este segmento.
Segmento de acuicultura en el mercado de minerales para piensos de Asia y el Pacífico
El segmento de la acuicultura está surgiendo como el sector de más rápido crecimiento en el mercado de minerales para piensos de Asia y el Pacífico, y se prevé que experimente un crecimiento significativo durante el período de pronóstico 2024-2029. Este crecimiento está impulsado principalmente por la expansión de la producción acuícola comercial y la creciente conciencia sobre los beneficios de los minerales en la nutrición de las especies acuáticas. El crecimiento del segmento es particularmente notable en países como Vietnam y Filipinas, donde las iniciativas gubernamentales están apoyando el desarrollo de la acuicultura. Los minerales para piensos para peces, que constituyen alrededor del 74% del segmento de la acuicultura, están experimentando un aumento de la demanda debido a su papel fundamental en el mantenimiento del equilibrio ácido-base y la interacción osmótica en el entorno acuático. El aumento del consumo de productos de pescado y marisco, junto con los avances tecnológicos en la acuicultura, está acelerando aún más la trayectoria de crecimiento del segmento.
Segmentos restantes en la segmentación animal
Los segmentos restantes del mercado de minerales para piensos de Asia-Pacífico incluyen cerdos y rumiantes, cada uno de los cuales desempeña un papel crucial en la configuración del panorama del mercado. El segmento porcino mantiene una importancia significativa en países como China y Vietnam, donde el consumo de carne de cerdo sigue siendo alto y la cría comercial de cerdos continúa expandiéndose. El segmento de rumiantes, que se centra especialmente en el ganado lechero y el ganado vacuno de carne, demuestra un crecimiento constante impulsado por la creciente demanda de productos lácteos y carne en toda la región. Estos segmentos se benefician de los avances tecnológicos continuos en nutrición animal y de la creciente conciencia de los beneficios de la suplementación mineral. El mercado también incluye un segmento pequeño pero notable de otros animales, que atiende a ganado especializado como caballos y conejos, lo que contribuye a la diversidad general del mercado.
Análisis de segmentos geográficos del mercado de minerales para piensos de Asia y el Pacífico
Mercado de minerales para piensos en China
China domina el mercado de minerales para piensos de Asia y el Pacífico, con una cuota de mercado de aproximadamente el 46% en 2024. El liderazgo del mercado del país está impulsado por su vasta industria ganadera y el creciente enfoque en los minerales para la nutrición y la salud animal. La creciente conciencia sobre los beneficios de los minerales para piensos en la mejora de la productividad y la salud animal ha llevado a una adopción generalizada en varios segmentos animales. El sector avícola de China, en particular, ha mostrado una demanda significativa de minerales para piensos, lo que representa casi la mitad del consumo de minerales para piensos del país. La transición del país hacia la ganadería organizada y la implementación de prácticas avanzadas de alimentación han impulsado aún más el mercado. Además, la creciente demanda de los consumidores de productos cárnicos de alta calidad ha llevado a los agricultores a centrarse más en la nutrición animal, impulsando la adopción de suplementos minerales para el ganado. El apoyo del gobierno a la modernización de la industria ganadera y el énfasis en la seguridad alimentaria también han contribuido al crecimiento del mercado.
Mercado de minerales para piensos en Japón
El mercado de minerales para piensos de Japón está experimentando un crecimiento notable, que se proyecta que se expandirá a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5 % entre 2024 y 2029. La avanzada industria ganadera del país y su fuerte enfoque en la salud y la nutrición animal han creado un mercado sólido para los suplementos minerales para piensos. Los agricultores japoneses están adoptando cada vez más prácticas de alimentación científicas, incorporando suplementos minerales precisos en las dietas de los animales. Los estrictos estándares de calidad y el marco regulatorio del país garantizan el uso de minerales para piensos de alta calidad, lo que lo convierte en un mercado premium para los fabricantes. El segmento de los rumiantes, en particular el ganado lechero, representa una parte importante del consumo de minerales para piensos, lo que refleja la sofisticada industria láctea de Japón. El énfasis del país en la investigación y el desarrollo en nutrición animal ha llevado al desarrollo de innovadoras formulaciones minerales para piensos. Además, la creciente preferencia de los consumidores por productos cárnicos y lácteos de alta calidad ha alentado a los agricultores a optimizar la nutrición animal a través de suplementos minerales.
Mercado de minerales para piensos en la India
El mercado de minerales para piensos de la India muestra un gran potencial, respaldado por la enorme población ganadera del país y la creciente conciencia sobre las prácticas científicas de alimentación. El segmento de los rumiantes, en particular el ganado lechero, impulsa una demanda significativa de suplementos minerales para piensos, lo que refleja la posición de la India como líder mundial en producción de leche. La industria avícola del país también ha surgido como un importante consumidor de minerales para piensos, impulsada por el aumento del consumo de carne y la modernización de las prácticas de cría de aves de corral. Las iniciativas del gobierno para mejorar la productividad ganadera a través de una mejor nutrición han creado un entorno favorable para el crecimiento del mercado. Los fabricantes locales están ampliando sus capacidades de producción para satisfacer la creciente demanda, mientras que los actores internacionales están fortaleciendo su presencia a través de asociaciones y redes de distribución. La creciente adopción de piensos comerciales y la creciente conciencia sobre los beneficios de los suplementos minerales entre los agricultores de pequeña y mediana escala siguen impulsando la expansión del mercado.
Mercado de minerales para piensos en otros países
El mercado de minerales para piensos en otros países de Asia y el Pacífico muestra diversos patrones de crecimiento influenciados por las industrias ganaderas locales y las prácticas de alimentación. Países como Indonesia, Tailandia y Vietnam están siendo testigos de una mayor adopción de minerales para piensos, impulsada por la modernización de sus sectores ganaderos. Filipinas y Corea del Sur demuestran una creciente conciencia sobre la importancia de la suplementación mineral en la nutrición animal, en particular en sus segmentos avícola y porcino. El mercado de Australia se caracteriza por su enfoque en minerales para piensos de alta calidad para su industria ganadera extensiva. Estos países están experimentando diversos grados de desarrollo del mercado, influenciados por factores como el apoyo gubernamental, la modernización de la industria y las preferencias cambiantes de los consumidores. La creciente presencia de fabricantes internacionales de minerales para piensos y la creciente inversión en capacidades de producción locales están ayudando a desarrollar aún más estos mercados. Además, la creciente conciencia sobre las prácticas científicas de alimentación y los beneficios de la suplementación mineral continúa impulsando el crecimiento del mercado en estos países.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
Principales empresas del mercado de minerales para piensos de Asia y el Pacífico
Las empresas líderes en el mercado de minerales para piensos se están centrando en fortalecer sus posiciones a través de diversas iniciativas estratégicas. La innovación de productos sigue siendo una tendencia clave, con empresas que desarrollan formulaciones minerales especializadas para diferentes especies animales e introducen nuevos mecanismos de administración para una mejor biodisponibilidad. La agilidad operativa se demuestra a través del establecimiento de centros de investigación y desarrollo, particularmente en lugares estratégicos como Singapur, para abordar los desafíos regionales en nutrición animal. Las empresas están buscando activamente la expansión a través de asociaciones y empresas conjuntas, especialmente en mercados de alto crecimiento como China e India. Los movimientos estratégicos incluyen adquisiciones de fábricas de piensos regionales, nuevas empresas tecnológicas y asociaciones de distribución para mejorar la penetración en el mercado y las capacidades de desarrollo de productos. Las inversiones en instalaciones de fabricación en varios países y el desarrollo de soluciones innovadoras a través de colaboraciones de investigación con universidades y clientes se están convirtiendo en enfoques cada vez más comunes.
La estructura del mercado muestra una dinámica competitiva mixta
El mercado de minerales para piensos de Asia y el Pacífico presenta una estructura relativamente fragmentada, con una combinación de conglomerados globales y especialistas regionales. Los principales actores globales aprovechan sus amplias capacidades de investigación y sus carteras de productos para mantener posiciones sólidas, mientras que los actores regionales capitalizan su conocimiento del mercado local y sus redes de distribución establecidas. El mercado muestra una consolidación moderada, en la que las cinco empresas principales tienen una participación significativa, pero no dominante, lo que indica que hay margen para la competencia y para nuevos participantes. Estos actores líderes suelen operar como empresas químicas o agrícolas diversificadas con aditivos para piensos para animales como parte de su cartera más amplia.
La actividad de fusiones y adquisiciones en el mercado se caracteriza por movimientos estratégicos orientados a la integración vertical y la expansión geográfica. Los actores globales están adquiriendo activamente fábricas de piensos regionales y fabricantes locales para fortalecer su presencia en mercados clave, al tiempo que buscan asociaciones con empresas de tecnología para mejorar sus capacidades de desarrollo de productos. La tendencia a la consolidación es particularmente evidente en los mercados emergentes, donde las empresas más grandes están adquiriendo actores locales para obtener acceso inmediato al mercado y canales de distribución establecidos. Las empresas conjuntas entre empresas internacionales y locales son cada vez más comunes, especialmente en mercados con entornos regulatorios complejos o requisitos locales específicos.
La innovación y la distribución impulsan el éxito del mercado
El éxito en el mercado de minerales para piensos depende cada vez más de la capacidad de las empresas para innovar y mantener al mismo tiempo redes de distribución sólidas. Las empresas establecidas se están centrando en el desarrollo de productos especializados para segmentos animales específicos, en particular en áreas de alto crecimiento como la avicultura y la acuicultura. El énfasis está puesto en crear formulaciones minerales más biodisponibles que mejoren la absorción y la eficacia, al tiempo que reducen el impacto ambiental. Las empresas también están invirtiendo en tecnologías digitales para mejorar el servicio al cliente y la gestión de la cadena de suministro, al tiempo que establecen relaciones sólidas con las partes interesadas clave, incluidos los fabricantes de piensos y las operaciones agrícolas a gran escala.
Los competidores que buscan ganar participación de mercado deben centrarse en desarrollar productos de nicho para segmentos desatendidos y, al mismo tiempo, construir redes de distribución sólidas. Los factores de éxito incluyen establecer servicios de soporte técnico sólidos, desarrollar soluciones rentables para mercados sensibles a los precios y mantener el cumplimiento de las normas regulatorias en evolución. Las empresas también deben abordar el creciente énfasis en las prácticas sostenibles y la trazabilidad en la industria de los piensos. El entorno regulatorio, en particular en países como China e India, sigue dando forma a la dinámica del mercado, y las empresas necesitan mantener sólidos sistemas de control de calidad y procesos de documentación. Establecer relaciones con cooperativas agrícolas locales y asociaciones industriales es cada vez más importante para el éxito en el mercado. Los fabricantes de aditivos minerales también se están centrando en estas estrategias para mejorar su presencia en el mercado.
Líderes de la industria de minerales para piensos en Asia-Pacífico
Arquero Daniel Midland Co.
BASF SE
cargill inc.
SHV (Nutreco NV)
Solvay SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2023: Novus International adquirió la empresa de biotecnología Agrivida para desarrollar nuevos aditivos para piensos.
- Abril 2022: Novus International abrió una nueva oficina corporativa en India. Esto ayuda a la empresa a mejorar su mercado y acceder a la ventaja de la ubicación.
- de diciembre de 2021.: Nutreco se asoció con la empresa emergente de tecnología Stellapps. Esto le dará acceso a la empresa para vender productos para piensos, premezclas y aditivos para piensos a tres millones de pequeños agricultores que utilizan la tecnología de Stellapps.
Alcance del informe sobre el mercado de minerales para piensos en Asia y el Pacífico
Los macrominerales y microminerales se agrupan por subaditivo. Los segmentos de acuicultura, avicultura, rumiantes y porcinos se agrupan por animal. Los segmentos de Australia, China, India, Indonesia, Japón, Filipinas, Corea del Sur, Tailandia y Vietnam se agrupan por país.Sub Aditivo
| Los Macrominerales |
| Microminerales |
Animal
| Aquaculture | Por Sub Animal | Peces |
| Shrimp | ||
| Otras especies de acuicultura | ||
| Avicultura | Por Sub Animal | Pollos de engorde (broiler) |
| Capa | ||
| Otras aves de corral | ||
| Rumiantes | Por Sub Animal | Ganado vacuno |
| Vacas lecheras | ||
| Otros rumiantes | ||
| Cerdo | ||
| Otros animales |
Geografía
| Australia |
| China |
| India |
| Indonesia |
| Japan |
| Philippines |
| South Korea |
| Thailand |
| Vietnam |
| Resto de Asia-Pacífico |
| Sub Aditivo | Los Macrominerales | ||
| Microminerales | |||
| Animal | Aquaculture | Por Sub Animal | Peces |
| Shrimp | |||
| Otras especies de acuicultura | |||
| Avicultura | Por Sub Animal | Pollos de engorde (broiler) | |
| Capa | |||
| Otras aves de corral | |||
| Rumiantes | Por Sub Animal | Ganado vacuno | |
| Vacas lecheras | |||
| Otros rumiantes | |||
| Cerdo | |||
| Otros animales | |||
| Geografía | Australia | ||
| China | |||
| India | |||
| Indonesia | |||
| Japan | |||
| Philippines | |||
| South Korea | |||
| Thailand | |||
| Vietnam | |||
| Resto de Asia-Pacífico | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Las funciones - Para el estudio, se considera que los aditivos alimentarios son productos fabricados comercialmente que se utilizan para mejorar características como el aumento de peso, el índice de conversión alimenticia y el consumo de alimento cuando se administran en proporciones adecuadas.
- REVENDEDORES - Las empresas dedicadas a la reventa de aditivos para piensos sin valor añadido han sido excluidas del ámbito del mercado, para evitar una doble contabilización.
- CONSUMIDORES FINALES - Los fabricantes de piensos compuestos se consideran consumidores finales en el mercado estudiado. El ámbito de aplicación excluye a los agricultores que compran aditivos para piensos para utilizarlos directamente como suplementos o premezclas.
- CONSUMO INTERNO EMPRESA - Las empresas que se dedican a la producción de piensos compuestos, así como a la fabricación de aditivos para piensos, forman parte del estudio. Sin embargo, al estimar los tamaños del mercado, se ha excluido el consumo interno de aditivos para piensos por parte de dichas empresas.
| Palabra clave | Definición |
|---|---|
| Aditivos alimentarios | Los aditivos alimentarios son productos utilizados en la nutrición animal con el fin de mejorar la calidad de los piensos y la calidad de los alimentos de origen animal, o para mejorar el rendimiento y la salud de los animales. |
| Probióticos | Los probióticos son microorganismos introducidos en el organismo por sus cualidades beneficiosas. (Mantiene o restaura las bacterias beneficiosas para el intestino). |
| Antibióticos | El antibiótico es un fármaco que se utiliza específicamente para inhibir el crecimiento de bacterias. |
| Prebióticos | Un ingrediente alimentario no digerible que promueve el crecimiento de microorganismos beneficiosos en los intestinos. |
| Antioxidantes | Los antioxidantes son compuestos que inhiben la oxidación, una reacción química que produce radicales libres. |
| Fitogénicos | Los fitógenos son un grupo de promotores del crecimiento naturales y no antibióticos derivados de hierbas, especias, aceites esenciales y oleorresinas. |
| vitaminas | Las vitaminas son compuestos orgánicos necesarios para el crecimiento y mantenimiento normales del cuerpo. |
| Metabolismo | Un proceso químico que ocurre dentro de un organismo vivo para mantener la vida. |
| aminoácidos | Los aminoácidos son los componentes básicos de las proteínas y desempeñan un papel importante en las vías metabólicas. |
| enzimas | La enzima es una sustancia que actúa como catalizador para provocar una reacción bioquímica específica. |
| Resistencia antimicrobiana | La capacidad de un microorganismo para resistir los efectos de un agente antimicrobiano. |
| Antimicrobiano | Destruir o inhibir el crecimiento de microorganismos. |
| equilibrio osmótico | Es un proceso de mantener el equilibrio de sal y agua a través de las membranas dentro de los fluidos del cuerpo. |
| Bacteriocina | Las bacteriocinas son toxinas producidas por bacterias para inhibir el crecimiento de cepas bacterianas similares o estrechamente relacionadas. |
| Biohidrogenación | Es un proceso que ocurre en el rumen de un animal en el que las bacterias convierten los ácidos grasos insaturados (USFA) en ácidos grasos saturados (SFA). |
| Rancidez oxidativa | Es una reacción de los ácidos grasos con el oxígeno, que generalmente provoca olores desagradables en los animales. Para prevenirlos, se agregaron antioxidantes. |
| Micotoxicosis | Cualquier condición o enfermedad causada por toxinas fúngicas, principalmente por contaminación del alimento animal con micotoxinas. |
| Micotoxinas | Las micotoxinas son compuestos tóxicos que son producidos naturalmente por ciertos tipos de mohos (hongos). |
| Probióticos de alimentación | Los complementos alimenticios microbianos afectan positivamente el equilibrio microbiano gastrointestinal. |
| Levadura probiótica | Alimente con levadura (hongos unicelulares) y otros hongos utilizados como probióticos. |
| Enzimas alimentarias | Se utilizan para complementar las enzimas digestivas del estómago de un animal para descomponer los alimentos. Las enzimas también garantizan que se mejore la producción de carne y huevos. |
| Desintoxicantes de micotoxinas | Se utilizan para prevenir el crecimiento de hongos y evitar que el moho dañino sea absorbido en el intestino y la sangre. |
| Alimentar con antibióticos | Se utilizan tanto para la prevención y el tratamiento de enfermedades como para un rápido crecimiento y desarrollo. |
| Alimentar con antioxidantes | Se utilizan para proteger el deterioro de otros nutrientes del alimento, como grasas, vitaminas, pigmentos y agentes aromatizantes, brindando así seguridad nutricional a los animales. |
| Fitogénicos para piensos | Los fitógenos son sustancias naturales que se agregan a la alimentación del ganado para promover el crecimiento, ayudar en la digestión y actuar como agentes antimicrobianos. |
| Alimentar con vitaminas | Se utilizan para mantener la función fisiológica normal y el crecimiento y desarrollo normal de los animales. |
| Sabores alimentarios y edulcorantes | Estos sabores y edulcorantes ayudan a enmascarar sabores y olores durante los cambios de aditivos o medicamentos y los hacen ideales para dietas animales en transición. |
| Acidificantes para piensos | Los acidificantes de piensos son ácidos orgánicos que se incorporan al pienso con fines nutricionales o conservantes. Los acidificantes mejoran la congestión y el equilibrio microbiológico en los tractos alimentario y digestivo del ganado. |
| Minerales de alimentación | Los minerales de los piensos desempeñan un papel importante en las necesidades dietéticas habituales de los piensos animales. |
| Carpetas de alimentación | Los aglutinantes alimentarios son los agentes aglutinantes que se utilizan en la fabricación de productos alimentarios seguros para animales. Realza el sabor de los alimentos y prolonga el período de almacenamiento del pienso. |
| Términos clave | Abreviatura |
| LSDV | Virus de la enfermedad de la piel grumosa |
| PPA | Peste Porcina Africana |
| GPA | Antibióticos promotores del crecimiento |
| NSP | Polisacáridos sin almidón |
| AGPI | Ácido graso poliinsaturado |
| Afs | Aflatoxinas |
| AGP | Promotores de crecimiento antibióticos |
| fao | La Organización de las Naciones Unidas para la Agricultura y la Alimentación |
| USDA | El Departamento de Agricultura de los Estados Unidos |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




