

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
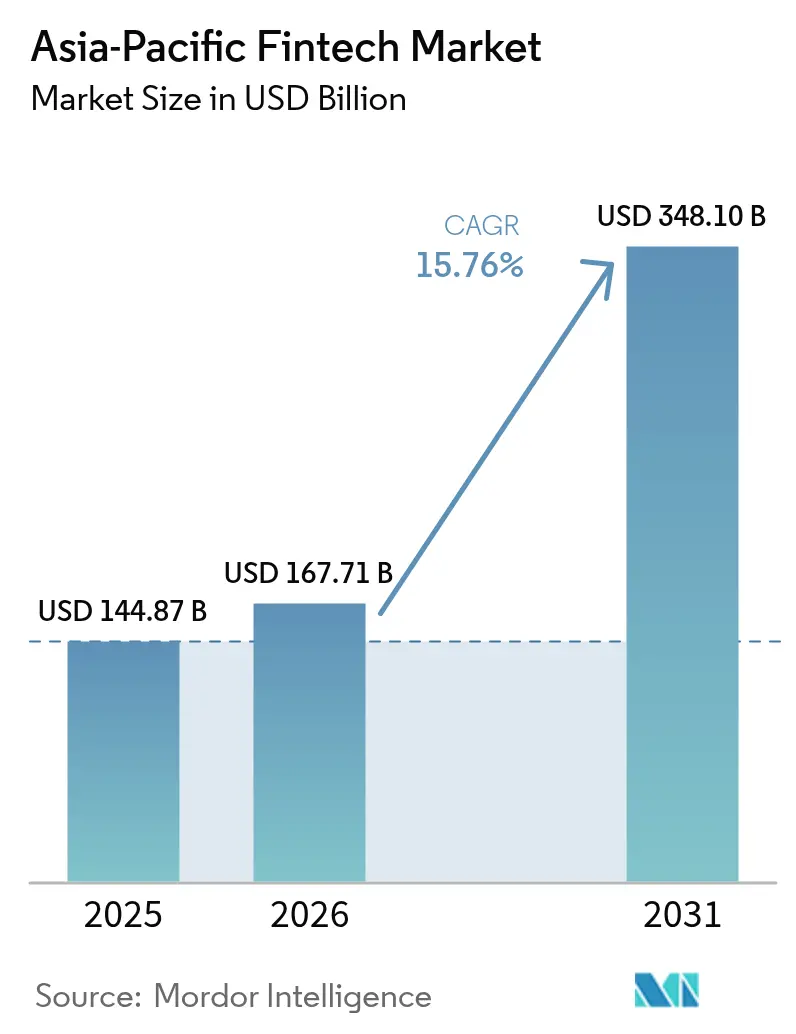
| Tamaño del mercado (2026) | USD 167.71 mil millones |
| Tamaño del mercado (2031) | USD 348.1 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.76% CAGR |
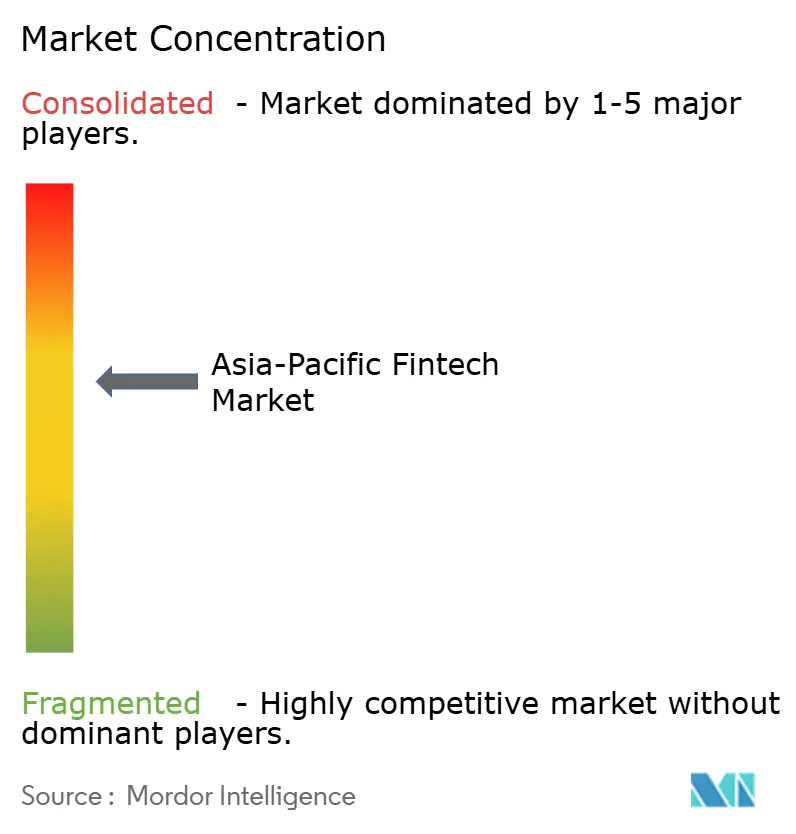
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tecnología financiera de Asia-Pacífico por Mordor Intelligence
Se estima que el mercado fintech de Asia-Pacífico alcanzará los 167.71 millones de dólares en 2026, frente a los 144.87 millones de dólares de 2025. Las proyecciones para 2031 muestran un valor de 348.1 millones de dólares, con una tasa de crecimiento anual compuesta (CAGR) del 15.76% entre 2026 y 2031. Este crecimiento se debe a tres factores estructurales: la arraigada preferencia por los dispositivos móviles, la inversión gubernamental en infraestructuras digitales en tiempo real y un régimen de licencias considerablemente más flexible para los bancos nativos de la nube. Estos factores reducen los ciclos de incorporación de clientes, disminuyen las comisiones por transacción y fomentan la entrada de capital tanto de inversores de capital riesgo como de instituciones financieras tradicionales. Las superaplicaciones siguen integrando pagos, préstamos, inversiones y seguros en interfaces únicas, lo que garantiza la interacción diaria y aumenta el valor de vida del usuario. Los corredores transfronterizos también están creciendo rápidamente a medida que el Proyecto Nexus integra UPI de India, PayNow de Singapur y PromptPay de Tailandia en un mismo sistema de liquidación, reduciendo los costos de remesas y generando ingresos de alto margen para las plataformas B2B [1] Banco de Pagos Internacionales, “Project Nexus Expands Cross-Border Payment Network”, bis.org. . Las políticas cambiantes sobre identidad digital y e-KYC han ampliado aún más las poblaciones objetivo; Indonesia, Filipinas y Bangladesh, por sí solas, suman más de 400 millones de adultos recién verificables, lo que impulsa movimientos agresivos de entrada al mercado por parte de los neobancos regionales.
Conclusiones clave del informe
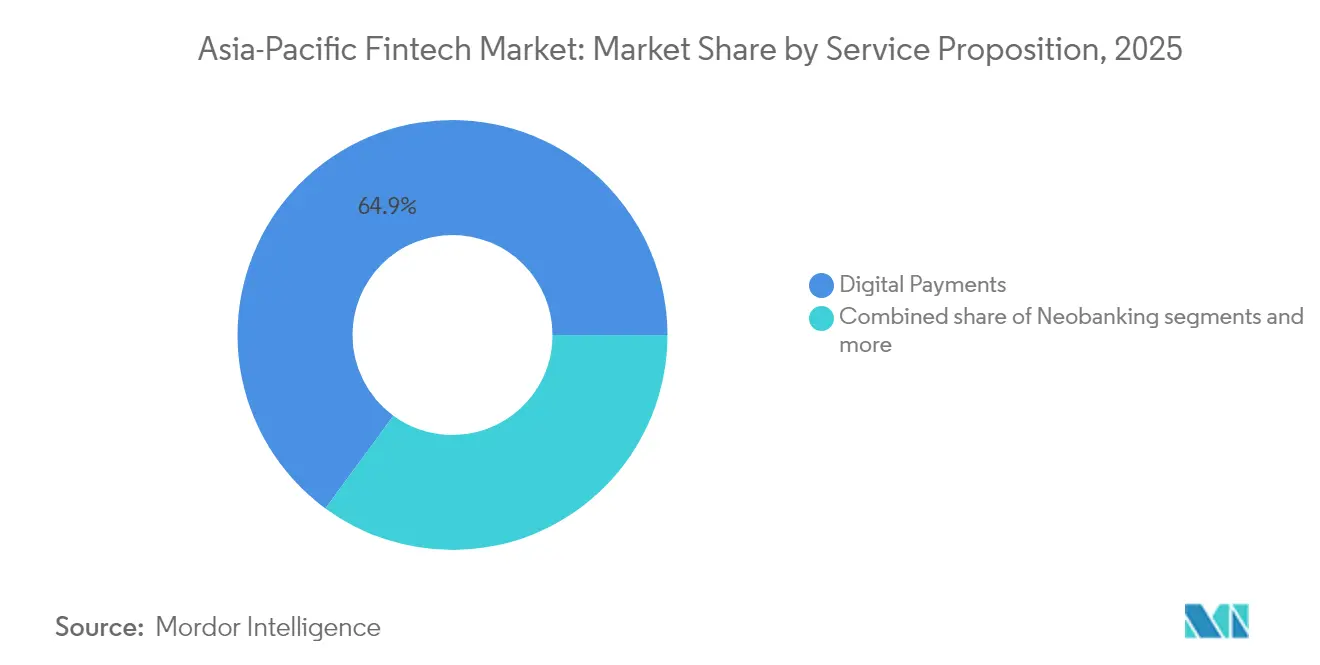
- Por propuesta de servicio, los pagos digitales capturaron el 64.93% de la participación del mercado fintech de Asia-Pacífico en 2025, mientras que se proyecta que la neobanca crecerá más rápido a una CAGR del 30.46% entre 2026 y 2031.
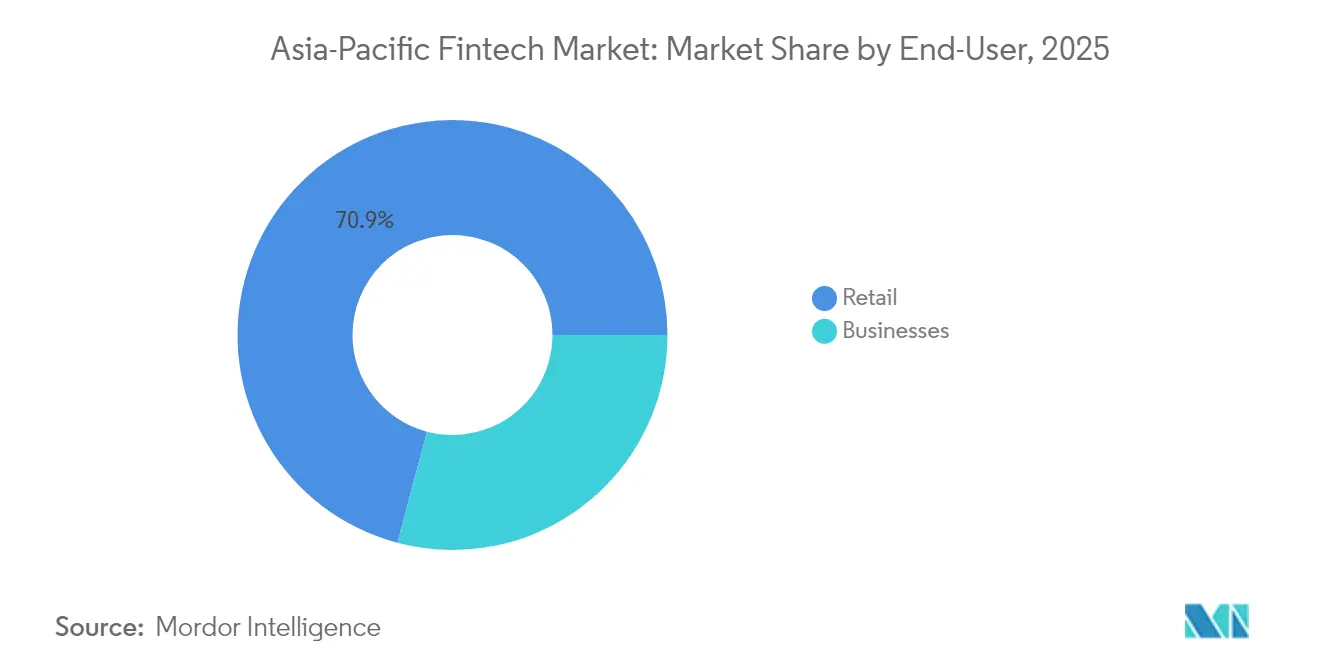
- Por usuario final, el comercio minorista representó el 70.88% de la participación del mercado fintech de Asia-Pacífico en 2025, y se espera que las empresas registren una tasa de crecimiento CAGR del 25.47% hasta 2031.
- Por interfaz de usuario, las aplicaciones móviles representaron el 72.62 % de la participación de mercado fintech de Asia-Pacífico en 2025, mientras que se prevé que los dispositivos POS/IoT se expandan a una CAGR del 23.72 % durante 2026-2031.
- Por geografía, China lideró con el 40.12% de la participación del mercado fintech de Asia-Pacífico en 2025, mientras que se anticipa que India crecerá más rápido a una CAGR del 27.25% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de tecnología financiera de Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de los sistemas de pago en tiempo real en Asia-Pacífico | 3.2% | India, Singapur, Tailandia, Malasia, Filipinas | Mediano plazo (2-4 años) |
| Programas de inclusión financiera y de identificación electrónica dirigidos por el gobierno | 2.8% | India, Indonesia, Filipinas, Vietnam, Bangladesh | Largo plazo (≥ 4 años) |
| Los ecosistemas de superaplicaciones que priorizan los dispositivos móviles están acelerando su adopción | 2.5% | China, Sudeste Asiático, India | Corto plazo (≤ 2 años) |
| Impulso renovado de la financiación corporativa y de capital riesgo después de 2024 | 2.1% | APAC global, concentrado en Singapur y Hong Kong | Corto plazo (≤ 2 años) |
| Los proyectos piloto de CBDC minoristas desbloquean casos de uso de pagos programables | 1.8% | China, Hong Kong, Singapur, Australia, Tailandia | Largo plazo (≥ 4 años) |
| Módulos fintech vinculados a ESG impulsados por mandatos de divulgación | 1.4% | Australia, Hong Kong, Singapur, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de sistemas de pago en tiempo real en la región APAC
El despliegue de redes de pago instantáneo como UPI de India, PayNow de Singapur y PromptPay de Tailandia elimina los retrasos en la liquidación, reduce las comisiones de intercambio y desplaza la preferencia del consumidor hacia el uso de efectivo. UPI procesó 131 mil millones de transacciones por un valor de 1.8 billones de USD en 2024 [2] National Payments Corporation of India, “UPI Transaction Statistics 2024”, npci.org.in. PayNow y PromptPay lograron la interoperabilidad bilateral, lo que permitió a los turistas singapurenses en Tailandia pagar a los comerciantes a tipos de cambio de mercado medio sin recargos por tarjeta. En consecuencia, los sistemas en tiempo real se convierten en capas integradas a las que las aplicaciones fintech pueden acceder a través de API abiertas, creando rutas de bajo código para lanzar productos de remesas P2P, nóminas y liquidación de comerciantes. Los comerciantes prefieren los sistemas QR por sus menores costes de dispositivos y una conversión de efectivo más rápida, lo que resulta en una canibalización de los volúmenes de tarjetas, especialmente en importes inferiores a 25 USD. Los gobiernos siguen subvencionando las actualizaciones de los TPV, lo que indica que los pagos instantáneos seguirán siendo el estándar predeterminado a mediados de la década.
Programas de inclusión financiera y de identificación electrónica dirigidos por el gobierno
Los marcos de identificación digital reducen significativamente la fricción de KYC, acortan los tiempos de incorporación de días a minutos y, por lo tanto, amplían la base de mercado potencial de fintech en Asia-Pacífico. Aadhaar de la India respalda más de 1.3 millones de identificaciones biométricas, lo que permite la verificación con un solo toque en aplicaciones bancarias, de seguros e inversión [3] Autoridad de Identificación Única de la India, “Acerca de UIDAI”, uidai.gov.in. El esquema de identificación electrónica de Indonesia sigue el mismo camino para 270 millones de ciudadanos, mientras que Filipinas apunta a 50 millones de adultos sin acceso a servicios bancarios para 2028. Estos programas estandarizan los campos de datos, lo que permite la interoperabilidad regional y respalda los productos financieros transfronterizos. Los proveedores reducen los costos de adquisición de clientes hasta en un 40%, reasignando los ahorros hacia I+D de productos y expansión geográfica. La ola de inclusión también impulsa la titularidad de cuentas entre mujeres y microempresas rurales, vinculando las transferencias de bienestar público directamente a las cuentas de billetera.
Los ecosistemas de superaplicaciones móviles aceleran su adopción
Las superaplicaciones de Ant Group, Tencent, Grab y GoTo integran servicios de transporte, entrega de comida a domicilio y comercio electrónico con módulos de pago, crédito e inversión. Alipay y WeChat Pay superaron a las redes de tarjetas en volumen nacional, manteniendo la frecuencia de uso diario y reduciendo las salidas financieras. Grab gestionó más de 20 000 millones de dólares en pagos a través de servicios financieros integrados en el Sudeste Asiático. Estos ecosistemas reducen los costes de adquisición de clientes y aumentan las métricas de retención, lo que refuerza los efectos de red del mercado fintech de Asia-Pacífico. El modelo resulta especialmente atractivo en mercados emergentes, donde el espacio disponible para aplicaciones es limitado y los consumidores valoran la funcionalidad integral. Las superaplicaciones también implementan análisis de datos sobre el comportamiento del usuario, lo que permite ofertas hiperpersonalizadas y precios basados en el riesgo que los bancos convencionales no pueden replicar rápidamente.
Impulso renovado de la financiación corporativa y de capital riesgo después de 2024
La disponibilidad de capital revirtió su caída de 2022-2023. La ronda Serie A de KPay, de 55 millones de dólares, se convirtió en la mayor captación de pagos globales del año. Bancos como DBS y OCBC lanzaron filiales dedicadas a CVC, respaldando a startups en los sectores de tecnología de riqueza e insurtech. El repunte de la financiación permite a las plataformas ampliar sus gamas de productos e ingresar a ciudades de segundo nivel sin comprometer la rentabilidad de las unidades. Los inversores prefieren un crecimiento positivo en EBITDA, lo que beneficia a las fintech que monetizan flujos de trabajo B2B o modelos de suscripción. La liquidez también impulsa las fusiones y adquisiciones, como lo demuestra la compra de CTIN Pay por parte de Airwallex para acelerar el alcance de las liquidaciones transfronterizas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Carga de cumplimiento fragmentada en múltiples jurisdicciones | -2.3% | APAC global, en particular los operadores transfronterizos | Mediano plazo (2-4 años) |
| Aumento de los incidentes de fraude cibernético y las pérdidas asociadas | -1.9% | India, Indonesia, Filipinas, Vietnam | Corto plazo (≤ 2 años) |
| Las reglas de localización de datos y soberanía de la nube obstaculizan la escalabilidad | -1.6% | Indonesia, Vietnam, India, China | Largo plazo (≥ 4 años) |
| Las nuevas regulaciones sobre el riesgo de los modelos de IA aumentan los costos de implementación | -1.2% | Singapur, Hong Kong, Australia, Japón | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Carga de cumplimiento fragmentada en múltiples jurisdicciones
Cada jurisdicción de Asia-Pacífico prescribe sus propias licencias de pago, ratios de capital y pruebas AML. Indonesia exige almacenamiento local de datos y umbrales de reserva más altos, lo que entra en conflicto con el marco MAS basado en riesgos de Singapur [4] Banco de Indonesia, “Nuevas Regulaciones de Servicios Financieros”, bi.go.id. . Los proveedores de pagos transfronterizos se enfrentan a desafíos particulares, ya que cada jurisdicción mantiene requisitos AML/CTF distintos, lo que obliga a plataformas como Wise y Remitly a implementar sistemas de cumplimiento específicos de cada país que aumentan los costos operativos en un estimado del 15-20% en comparación con las operaciones en un solo mercado. La fragmentación afecta particularmente a las startups fintech más pequeñas que carecen de recursos para navegar por múltiples regímenes regulatorios, creando ventajas competitivas para los actores establecidos con equipos de cumplimiento dedicados.
Incidentes de fraude cibernético en aumento y pérdidas asociadas
Los incidentes de fraude en pagos digitales se disparan en los mercados de Asia-Pacífico a medida que aumenta el volumen de transacciones. India reportó pérdidas por fraude en pagos digitales por valor de 1.3 millones de dólares durante 2024, mientras que Filipinas experimentó un crecimiento interanual del 40 % en los casos de ciberdelincuencia dirigidos a servicios financieros. Los ataques de robo de identidad y apropiación de cuentas afectan especialmente a las plataformas móviles, ya que los estafadores explotan las vulnerabilidades de la autenticación basada en SMS y las tácticas de ingeniería social para comprometer las cuentas de los usuarios. Los proveedores de tecnología financiera incrementan su gasto en seguridad en un promedio anual del 25 % al 30 % para implementar sistemas de autenticación multifactor, análisis de comportamiento y monitoreo de transacciones en tiempo real que incrementan los costos operativos y, al mismo tiempo, reducen la calidad de la experiencia del usuario. La escalada del fraude obliga a las autoridades reguladoras a imponer una responsabilidad más estricta.
Análisis de segmento
Por propuesta de servicio: la neobanca redefine la captación de depósitos
La neobanca representa el segmento de servicios de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 30.46 % hasta 2031, a pesar de que los pagos digitales alcanzaron una cuota de mercado del 64.93 % en 2025. Este diferencial de crecimiento refleja la liberalización regulatoria en Australia, Hong Kong y Singapur, que permite la concesión de nuevas licencias bancarias a proveedores que priorizan la digitalización, mientras que las redes de pago consolidadas alcanzan su madurez en los mercados clave. Tonik Bank, en Filipinas, alcanzó los 2 millones de clientes en los 3 años siguientes a su lanzamiento, ofreciendo tasas de ahorro anuales del 6 %, gracias a la reducción de costes operativos. Por su parte, Judo Bank, en Australia, se centra exclusivamente en el crédito a pymes a través de canales digitales para captar cuota de mercado de la banca empresarial tradicional. Los préstamos y la financiación digitales mantienen un crecimiento constante a medida que mejora la claridad regulatoria, especialmente en India, donde las directrices del Banco de la Reserva de la India (RBI) permiten la colaboración entre fintech y bancos para acuerdos de co-préstamo.
Las inversiones digitales y los segmentos insurtech se benefician de las tendencias de acumulación de riqueza en las poblaciones de clase media de China, India y el Sudeste Asiático. Plataformas de asesoramiento robótico como StashAway de Singapur y Bibit de Indonesia democratizan el acceso a la inversión mediante umbrales mínimos bajos y una gestión automatizada de carteras, mientras que los proveedores insurtech integran la cobertura en plataformas de comercio electrónico y movilidad para llegar a segmentos previamente desatendidos. La integración de servicios financieros en ecosistemas de superaplicaciones acelera las tasas de adopción, ya que los usuarios acceden a productos de inversión y seguros a través de interfaces familiares en lugar de aplicaciones independientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: las pymes ganan impulso digital
Los usuarios empresariales impulsan el crecimiento más rápido del segmento, con una tasa de crecimiento anual compuesta (TCAC) del 25.47 % hasta 2031, aunque los usuarios minoristas mantienen una cuota de mercado del 70.88 % en 2025. Esta aceleración refleja las tendencias de digitalización de las pymes, impulsadas por los cambios operativos durante la pandemia y las iniciativas gubernamentales que promueven las transacciones sin efectivo en los mercados de Asia-Pacífico. Las soluciones de pago transfronterizo se benefician especialmente de la adopción del B2B, ya que los fabricantes orientados a la exportación en Vietnam, Tailandia y Malasia buscan alternativas a la banca corresponsal tradicional para las liquidaciones internacionales, que pueden tardar entre 3 y 5 días hábiles.
Las soluciones financieras integradas cobran fuerza entre los usuarios empresariales a medida que las plataformas de comercio electrónico y los sistemas de gestión de la cadena de suministro integran préstamos, pagos y financiación de capital circulante. La adquisición de CardUp por parte de Funding Societies en 2024 crea capacidades integradas de pago y préstamo B2B en el Sudeste Asiático, mientras que la expansión de Airwallex hacia la gestión de gastos y las tarjetas corporativas demuestra la convergencia de los servicios financieros empresariales. El crecimiento del segmento minorista se modera a medida que la penetración de los teléfonos inteligentes se acerca a la saturación en los mercados desarrollados de Asia-Pacífico (APAC), aunque los grupos demográficos rurales y de personas mayores representan oportunidades sin explotar para productos financieros simplificados diseñados para teléfonos inteligentes y teléfonos básicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por interfaz de usuario: la densidad de pagos se extiende a los dispositivos
Las aplicaciones móviles dominaron el mercado con una cuota de mercado del 72.62 % en 2025. Sin embargo, los dispositivos TPV e IoT alcanzaron el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 23.72 % hasta 2031, a medida que la infraestructura de pagos sin contacto se expandía en los entornos minoristas. Este cambio refleja la adopción por parte de los comerciantes de terminales de pago integradas que aceptan códigos QR, pagos NFC y autenticación biométrica sin necesidad de inversiones adicionales en hardware. Los centros comerciales de Singapur y los mercados húmedos de Malasia implementan cada vez más sistemas TPV basados en teléfonos inteligentes que permiten a los pequeños comerciantes aceptar pagos digitales sin los costos tradicionales de los terminales de tarjeta, mientras que los warung (pequeñas tiendas) de Indonesia adoptan pantallas de códigos QR que se integran con múltiples redes de pago simultáneamente.
Las interfaces web y de navegador mantienen una posición estable en el mercado, ya que las transacciones B2B basadas en ordenadores requieren paneles de control integrales para la gestión de tesorería, la generación de informes y el control de acceso multiusuario, que las aplicaciones móviles no pueden replicar eficazmente. La integración de dispositivos IoT se acelera mediante pagos con coches conectados, electrodomésticos inteligentes y dispositivos wearables que habilitan servicios financieros contextuales. La diversificación de interfaces crea oportunidades para que los proveedores de tecnología financiera capturen el volumen de transacciones en múltiples puntos de contacto, a la vez que reducen la dependencia de las interacciones a través de smartphones, que se enfrentan a la creciente competencia de los ecosistemas de superaplicaciones.
Análisis geográfico
Mercado Fintech de China e India
China mantiene una cuota de mercado del 40.12 % en 2025 gracias al dominio de Alipay de Ant Group y WeChat Pay de Tencent. Sin embargo, las restricciones regulatorias sobre el intercambio de datos y las transacciones transfronterizas limitan el potencial de crecimiento en comparación con otros mercados regionales. India se perfila como la geografía de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 27.25 % hasta 2031, impulsada por un volumen de transacciones de UPI superior a los 100 000 millones anuales y por las iniciativas del Banco de la Reserva de la India (RBI) que promueven los préstamos digitales mediante marcos de co-crédito. El ecosistema fintech del país se beneficia de las ventajas del inglés, que facilitan la expansión internacional, mientras que los entornos de pruebas regulatorios permiten el desarrollo de productos innovadores sin requisitos de licencia completos inicialmente.
Mercado Fintech de APAC
Los mercados del Sudeste Asiático representan en conjunto el 25% de la actividad regional, con Singapur como centro de innovación regulatoria gracias al enfoque progresista de la MAS en materia de licencias de banca digital y la facilitación de pagos transfronterizos. Indonesia impulsa el crecimiento del volumen gracias a su población de 270 millones de habitantes y a las iniciativas gubernamentales que promueven la inclusión financiera, mientras que Filipinas se beneficia de los flujos de remesas internacionales que generan demanda de servicios de transferencia de dinero digital. Australia y Japón representan mercados consolidados con marcos regulatorios consolidados que facilitan la innovación en tecnología financiera, manteniendo al mismo tiempo los estándares de protección al consumidor, lo que genera oportunidades para servicios financieros premium dirigidos a grupos demográficos adinerados.
Panorama regulatorio
La regulación de las fintech en Asia-Pacífico sigue estando marcada por los requisitos de licencia específicos de cada jurisdicción y las obligaciones de riesgo tecnológico. Los reguladores utilizan entornos de prueba y reglamentos específicos para apoyar la innovación, al tiempo que refuerzan las expectativas de resiliencia. En Singapur, el Reglamento de Servicios Financieros y Mercados (Proveedores de Servicios de Tokens Digitales) de 2025 entró en vigor el 30 de junio de 2025, en virtud de la Ley de Servicios Financieros y Mercados de 2022. La Autoridad Monetaria de Singapur (MAS) también impulsó las propuestas de 2026 para actualizar los avisos de Gestión de Riesgos Tecnológicos (para la gestión de activos de TI, la evaluación de riesgos y la gestión de incidentes) y publicó el marco de Salvaguardias para las Finanzas con Agentes en Tiempo de Ejecución (SAFR) en julio de 2026 para orientar la gobernanza de los agentes de IA en los servicios financieros.
En el norte y sureste de Asia, la Autoridad Monetaria de Hong Kong (HKMA) impulsó su estrategia Fintech 2030 (anunciada a finales de 2025) mediante actividades de planificación en 2026. Indonesia continúa implementando la supervisión de la innovación a través del Entorno de Pruebas Regulatorio de la OJK (bajo la Ordenanza FSTI n.° 3 de 2024 de la POJK), con listas actualizadas de participantes y resultados en 2026. A nivel regional, el Plan de Incheon de Ministros de Finanzas de APEC para 2025 creó una hoja de ruta de cooperación no vinculante para el período 2026-2030, y la hoja de ruta de servicios de APEC para 2026 hizo hincapié en procedimientos regulatorios transparentes y predecibles, así como en estándares técnicos que faciliten el comercio, reforzando los temas de interoperabilidad para pagos transfronterizos y servicios financieros digitales.
Análisis de la cadena de valor
La cadena de valor fintech de Asia-Pacífico generalmente comienza con sistemas regulados y utilidades de identidad, incluidos pagos en tiempo real como UPI, PayNow y PromptPay, junto con sistemas nacionales de e-KYC e identificación digital. Luego agrega servicios de incorporación y cumplimiento, incluidos análisis AML, análisis de fraude, ciberseguridad y regtech, seguidos de sistemas bancarios centrales y de contabilidad e infraestructura en la nube, y termina con la distribución a través de superaplicaciones, neobancos, comercios y plataformas B2B. En 2026, la interoperabilidad y la orquestación multi-sistema se volvieron más explícitas como una función del ecosistema, respaldada por la gobernanza del Proyecto Nexus que avanza hacia la implementación, con una empresa conjunta de PayNet (Malasia) y NETS (Singapur) designada como Operador Técnico de Nexus, e Indonesia uniéndose como sexto miembro.
El desarrollo y la monetización de productos se sitúan cada vez más en la intersección de los flujos de trabajo de pagos, préstamos y comercio, con bancos, plataformas fintech, redes de tarjetas e instituciones de garantía que ofrecen paquetes de servicios para pymes y microempresas. Algunos ejemplos incluyen la alianza entre TASConnect y Mastercard, firmada en marzo de 2026, para integrar los pagos digitales en los flujos de capital circulante, y el lanzamiento en abril de 2026, por parte de CapBay, con sede en Malasia, junto con CGC Digital, de un esquema de garantía de doble facilidad para microempresas que utiliza una evaluación crediticia basada en inteligencia artificial. El cumplimiento normativo en múltiples jurisdicciones y las restricciones de residencia de datos siguen siendo obstáculos clave que determinan dónde se aloja el procesamiento central y cómo se estructuran los productos transfronterizos para su expansión en los corredores de la ASEAN y el norte de Asia.
Panorama competitivo
El mercado fintech de Asia-Pacífico está moderadamente concentrado, y las principales empresas representan una parte significativa del valor de las transacciones. A pesar de ello, la presencia de cientos de proveedores especializados fomenta la competencia continua entre diferentes países y segmentos fintech. Gigantes de las superapps como Ant Group y Tencent utilizan servicios integrados de estilo de vida para fidelizar a los usuarios y aumentar los costes de cambio. Mientras tanto, líderes regionales como Grab Financial Group y GCash triunfan adaptando sus servicios a las necesidades locales y adaptándose a los entornos regulatorios con mayor eficacia que las empresas globales. El enfoque estratégico se está desplazando hacia las finanzas integradas, los pagos transfronterizos y las soluciones B2B a medida que las plataformas se diversifican más allá de los modelos tradicionales de pago al consumidor.
Están surgiendo nuevas oportunidades en los préstamos a pymes, la distribución de seguros digitales y la gestión patrimonial, especialmente para la creciente clase media en los mercados emergentes de Asia-Pacífico (APAC). A medida que las empresas fintech exploran estas áreas, el éxito depende de comprender los comportamientos financieros locales y las necesidades insatisfechas. Avances tecnológicos clave respaldan este crecimiento, en particular el análisis de riesgos basado en IA, la prevención del fraude en tiempo real y las liquidaciones basadas en blockchain que mejoran la velocidad, la seguridad y el cumplimiento normativo. La adquisición de CTIN Pay por Airwallex en 2024 ilustra la tendencia de consolidación de la región, donde las plataformas optan por adquisiciones estratégicas en lugar de una expansión orgánica lenta. Estas acciones permiten a las empresas expandirse rápidamente a nivel internacional y ampliar sus carteras de productos.
Los nuevos participantes disruptivos están transformando el panorama al abordar mercados desatendidos con modelos innovadores. Los neobancos se centran en las pymes excluidas de los sistemas financieros tradicionales, mientras que las empresas de insurtech integran cobertura en plataformas de comercio digital. Las startups de pagos transfronterizos aprovechan la infraestructura en tiempo real para eludir las obsoletas redes de corresponsalía bancaria. Los marcos regulatorios también se están convirtiendo en un factor crucial para el éxito competitivo, favoreciendo a las empresas con licencias consolidadas y sólidas alianzas locales. Los nuevos participantes internacionales a menudo enfrentan la complejidad del cumplimiento normativo multijurisdiccional, lo que otorga una ventaja significativa a los actores regionales bien posicionados.
Líderes de la industria Fintech de Asia-Pacífico
Grupo Ant (Alipay)
Tencent (WeChat Pay)
Paytm
Agarrar grupo financiero
Pago de Kakao
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Ant International inauguró un Centro de Desarrollo Global en Kuala Lumpur, Malasia, ubicado en el distrito financiero TRX y con capacidad para dar soporte a 1,500 puestos de trabajo en el sector fintech. Esta inversión refuerza la capacidad de ingeniería de productos cerca de los mercados en crecimiento de la ASEAN y complementa la presencia de Ant International en el ámbito de los pagos transfronterizos y las soluciones para comercios.
- Abril de 2026: Airwallex recibió licencias de emisión de dinero electrónico y de servicios monetarios de Clase A del Banco Central de Malasia (Bank Negara Malaysia). Estas aprobaciones amplían la capacidad de Airwallex para ofrecer operaciones financieras integrales a nivel local, brindando una oferta más amplia de pagos, cobros y divisas para empresas que operan en Malasia y en toda la región.
- Octubre de 2024: Funding Societies adquirió CardUp por 45 millones de dólares, combinando pagos B2B con préstamos para pymes en el sudeste asiático. Esta operación amplió la distribución de productos de capital circulante al integrar el crédito en los flujos de pago y fortaleció el alcance de la plataforma en múltiples mercados de la ASEAN.
Alcance del informe sobre el mercado de tecnología financiera de Asia y el Pacífico
Fintech se refiere a la integración de la tecnología en las ofertas de las empresas de servicios financieros para mejorar su uso y entrega a los consumidores. Funciona principalmente separando las ofertas de dichas empresas y creando nuevos mercados para ellas.
El mercado fintech de Asia y el Pacífico está segmentado por propuesta de servicios y geografía. Por propuesta de servicio, el mercado se subsegmenta en transferencias y pagos de dinero, ahorros e inversiones, mercados de préstamos y préstamos digitales, mercados de seguros y seguros en línea y otras propuestas de servicios. Por geografía, el mercado está subsegmentado en China, India, Australia, Singapur, Hong Kong y el resto de Asia-Pacífico.
El informe ofrece el tamaño del mercado y previsiones para el mercado fintech de Asia y el Pacífico en términos de ingresos (USD) para todos los segmentos anteriores.
Por propuesta de servicio
| Pagos digitales |
| Préstamos y financiación digitales |
| Inversiones digitales |
| Insurtech |
| neobanca |
Por usuario final
| Venta al Por Menor |
| Empresas |
Por interfaz de usuario
| Aplicaciones para móviles |
| Web / Navegador |
| Dispositivos POS/IoT |
Por geografía
| India | |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste de Asia | Singapore |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Philippines | |
| Resto de Asia-Pacífico |
| Por propuesta de servicio | Pagos digitales | |
| Préstamos y financiación digitales | ||
| Inversiones digitales | ||
| Insurtech | ||
| neobanca | ||
| Por usuario final | Venta al Por Menor | |
| Empresas | ||
| Por interfaz de usuario | Aplicaciones para móviles | |
| Web / Navegador | ||
| Dispositivos POS/IoT | ||
| Por geografía | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste de Asia | Singapore | |
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Philippines | ||
| Resto de Asia-Pacífico | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la valoración del mercado fintech de Asia-Pacífico en 2026?
El tamaño del mercado fintech de Asia-Pacífico será de 167.71 millones de dólares en 2026.
¿Qué tan rápido crecerán los ingresos regionales de tecnología financiera en esta década?
Se prevé que los ingresos agregados aumenten a una tasa compuesta anual del 15.76 % y alcancen los 304 550 millones de dólares en 2031.
¿Qué segmento de servicios se expande más rápidamente?
La neobanca crece a una tasa compuesta anual del 30.46 %, impulsada por nuevas licencias bancarias digitales en Australia, Hong Kong y Singapur.
¿Qué grupo de usuarios ofrece el mayor potencial de crecimiento?
Los usuarios comerciales, especialmente las PYMES, registran una CAGR del 25.47 % hasta 2031 a medida que las finanzas integradas ganan terreno.
¿Dónde está aumentando geográficamente el volumen de transacciones más rápidamente?
India lidera con una tasa de crecimiento anual compuesta (CAGR) del 27.25 % gracias al lanzamiento internacional de UPI y a la política de apoyo del RBI.
¿Qué papel juegan las superaplicaciones en el sector fintech de APAC?
Las superaplicaciones integran pagos, préstamos y seguros en plataformas de estilo de vida, reduciendo los costos de adquisición y aumentando la retención de usuarios en toda la región.


